BJF TRADING GROUP · PANDUAN STRATEGI
Perdagangan Pasangan Forex & Arbitrase Statistik: Cara Kerjanya pada 2026
Perdagangan pasangan adalah bentuk paling tua dari arbitrase statistik — memperdagangkan spread antara dua instrumen yang secara historis saling terkait ketika spread tersebut menyimpang dari rata-ratanya, lalu bertaruh pada pengembalian ke rata-rata, bukan pada arah harga. Dalam forex, ada dua masalah berat yang tidak dimiliki perdagangan pasangan saham: korelasi dapat tiba-tiba rusak saat peristiwa bank sentral, dan kualitas eksekusi broker menentukan apakah edge per transaksi tetap bertahan setelah dua leg dieksekusi secara simultan. Halaman ini membahas matematika, pemilihan pasangan kandidat, lapisan eksekusi yang hampir tidak pernah diukur trader ritel, dan kondisi di mana strategi ini masih bekerja.
SharpTrader menjalankan strategi PairsTrading pada Brent vs BRN.Z4 dan US30 vs US30.Z4 di satu akun, dengan Z-index di M15 dan periode 50 bar. Setelah penjelasan singkat, video menampilkan program bertrading selama dua hari parsial.
- 0:08 — PairsTrading pada pair berkorelasi tinggi seperti EURCAD dan USDCAD
- 0:27 — Instrumen: Brent dengan BRN.Z4 dan US30 dengan US30.Z4
- 0:45 — Memakai dua akun jika broker tidak menyediakan futures atau indeks
- 0:54 — Pengaturan korelasi: Z-index, timeframe M15, periode 50
- 1:11 — SharpTrader bertrading dan statistiknya selama dua hari parsial
Pengaturan langkah demi langkah strategi Arbitrase Statistik di SharpTrader pada akun cTrader via FIX API: pemetaan simbol, jam trading, perhitungan lot emas/perak, lock management, stop loss, take profit, dan membaca indikator korelasi.
- 0:12 — Menambahkan strategi Arbitrase Statistik dan daftar simbol bawaan
- 2:18 — Memilih sesi cTrader FIX API dan memetakan simbol
- 3:52 — Mengatur jam mulai dan berhenti trading untuk sesi indeks
- 5:19 — Menghitung lot kedua berdasarkan lot pertama (emas vs perak)
- 6:23 — Lock management dan penutupan paksa untuk menghindari triple swap
- 11:39 — Membaca indikator korelasi untuk entry dan exit
Apa sebenarnya perdagangan pasangan forex
Perdagangan pasangan adalah strategi arbitrase statistik yang netral pasar: Anda mengidentifikasi dua instrumen yang harganya bergerak bersama karena penggerak ekonomi yang sama, membangun spread di antara keduanya, lalu memperdagangkan spread itu ketika menyimpang secara tidak normal dari rata-rata historisnya — long pada instrumen yang tertinggal, short pada instrumen yang memimpin — dengan taruhan bahwa spread akan kembali. Posisi ini tidak membawa pandangan arah; profit berasal dari menutupnya selisih, bukan dari naik atau turunnya salah satu instrumen.
Dalam saham, sebuah “pasangan” adalah dua saham dalam sektor yang sama. Dalam forex, pasangan berarti dua pasangan mata uang — total empat mata uang — sehingga Anda memperdagangkan spread dari dua spread. Ketika dolar menguat, EURUSD dan GBPUSD sama-sama turun; hubungan di antara keduanya jauh lebih stabil daripada masing-masing pasangan secara terpisah. Perdagangan pasangan mengisolasi hubungan tersebut dan mengabaikan dolar.
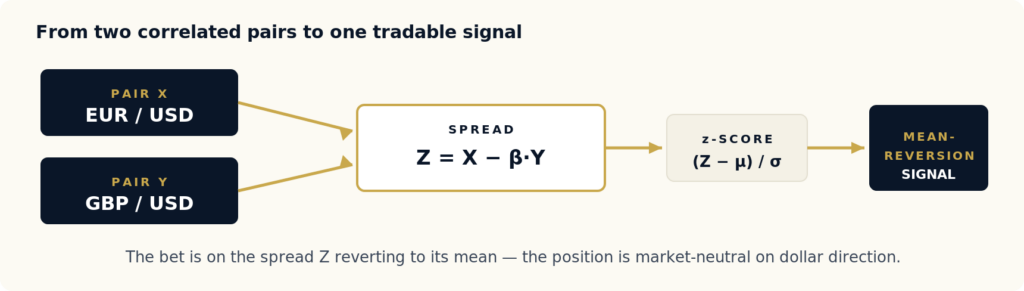
Gambar 1 — Dua pasangan mata uang yang terhubung secara struktural digabungkan menjadi satu spread; z-score-nya menggerakkan aturan masuk/keluar mekanis.
Keterkaitan struktural inilah yang membuat strategi ini layak. Tanpa alasan ekonomi bagi dua pasangan untuk bergerak bersama — mata uang dasar yang sama, eksposur komoditas yang sama, rezim sentimen risiko yang sama — korelasi historis hanyalah kebetulan, dan akan rusak saat pertama kali diuji dalam tekanan. Perdagangan pasangan berada dalam keluarga besar strategi arbitrase forex; berbeda dari arbitrase latensi atau arbitrase segitiga, strategi ini mengeksploitasi inefisiensi statistik, bukan inefisiensi harga atau kecepatan, sehingga dapat menoleransi eksekusi yang lebih lambat tetapi menuntut kontrol risiko yang jauh lebih ketat.
Spread, kointegrasi, dan z-score
Titik awalnya adalah uji kointegrasi. Dua deret harga X dan Y berkointegrasi jika terdapat konstanta β sehingga spread Z = X − β·Y bersifat stasioner — memiliki rata-rata dan varians yang stabil dari waktu ke waktu, dan penyimpangannya kembali. Korelasi saja tidak cukup: dua deret bisa sangat berkorelasi tetapi tetap menjauh secara permanen. Kointegrasi adalah sifat yang lebih kuat dan benar-benar membenarkan taruhan mean-reversion.
Prosedur standar adalah dua langkah Engle-Granger: regresikan X terhadap Y untuk memperkirakan β, lalu uji deret residual Z untuk unit root menggunakan uji Augmented Dickey-Fuller (ADF). Jika ADF menolak hipotesis nol unit-root (biasanya pada p < 0.05), maka ada spread yang kembali ke rata-rata. Dari spread tersebut Anda menghitung z-score — berapa banyak deviasi standar posisi spread saat ini dari rata-ratanya — lalu memperdagangkannya.
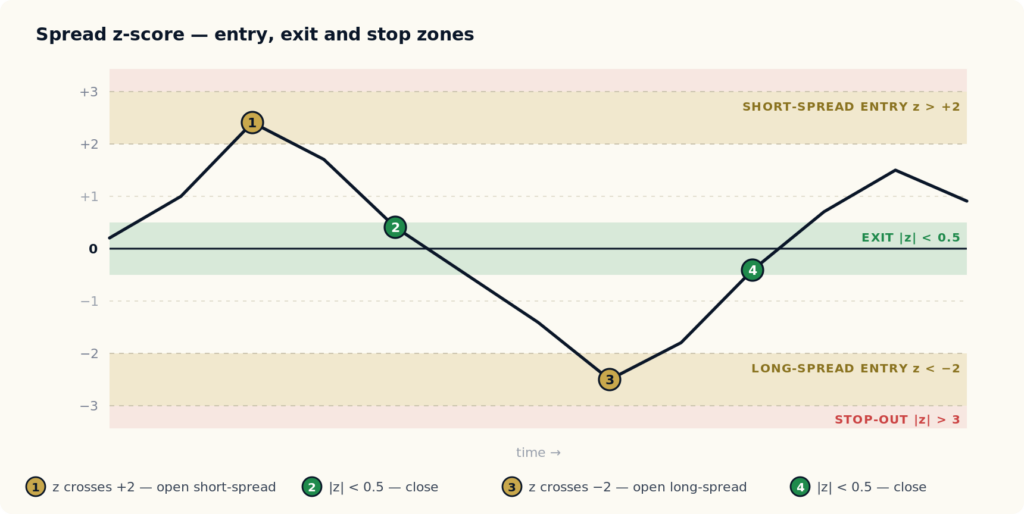
Gambar 2 — Aturan trading mekanis. Spread dimasuki ketika melebar melampaui ±2 deviasi standar, ditutup saat kembali menuju rata-rata, dan dihentikan melewati ±3 (hubungan telah rusak).
Aturan ini sengaja dibuat mekanis:
| Kondisi z-score | Aksi | Alasan |
|---|---|---|
| z < −2 | Masuk long-spread (beli X, short Y dalam proporsi β) | Spread terkompresi secara tidak normal; bertaruh pada reversi naik |
| z > +2 | Masuk short-spread (jual X, beli Y) | Spread melebar secara tidak normal; bertaruh pada reversi turun |
| |z| < 0.5 | Keluar dari posisi | Spread telah kembali; edge telah ditangkap |
| |z| > 3 | Stop segera | Hubungan kemungkinan telah rusak — ini perubahan rezim, bukan noise |
Ambang entri ±2 dan exit ±0.5 bersifat konvensional, bukan hasil derivasi. Dalam produksi, ambang ini dioptimalkan per pasangan pada data walk-forward — tetapi polanya adalah titik awal universal. Bagian sulitnya bukan aturannya; melainkan memastikan spread benar-benar berkointegrasi dan lapisan eksekusi tidak memakan edge.
Memilih pasangan kandidat yang bertahan di live trading
Pendekatan naif — memindai semua kombinasi simbol forex likuid dan mempertahankan yang paling berkointegrasi — adalah alasan paling umum strategi pasangan berhasil di backtest tetapi gagal di live. Dengan 35 major dan cross, ada 595 pasangan kandidat; pada p < 0.05, sekitar 30 di antaranya akan teruji sebagai “berkointegrasi” hanya karena kebetulan. Data mining untuk kointegrasi menemukan kebetulan-kebetulan itu.
Pendekatan yang kuat dimulai dari struktur ekonomi dan menggunakan data hanya sebagai filter. Bangun klaster kandidat yang memiliki alasan nyata untuk bergerak bersama, lalu uji:
| Klaster | Contoh pasangan | Keterkaitan ekonomi |
|---|---|---|
| Wilayah UE dengan base bersama | EURUSD vs GBPUSD | Keduanya mata uang kawasan Eropa yang didenominasikan dalam USD; merespons bersama rezim penguatan dolar |
| Eksportir komoditas | AUDUSD vs NZDUSD | Keduanya mata uang komoditas Pasifik, sama-sama terekspos permintaan Tiongkok |
| Petrocurrency | USDCAD vs USDNOK | Keduanya ekonomi pengekspor minyak pada sisi mata uang kuotasi; spread melacak diferensial Kanada-Norwegia |
| Klaster carry / yield | AUDJPY vs NZDJPY | Keduanya mencerminkan diferensial yield antara mata uang berbunga lebih tinggi dan Jepang |
| Kelompok safe-haven | USDJPY vs USDCHF | Keduanya merespons arus risk-off global, dengan kecepatan berbeda |
| Base bersama, quote terpisah | EURJPY vs EURUSD | Base yang sama (EUR); spread adalah proksi kekuatan relatif yen versus dolar |
Konfirmasi multi-jendela
Di dalam setiap klaster, jalankan uji kointegrasi pada jendela bergulir — 3 bulan, 6 bulan, dan 12 bulan. Pertahankan hanya pasangan yang lolos di ketiga jendela. Pasangan yang berkointegrasi selama 12 bulan tetapi tidak selama 3 bulan berada dalam rezim yang sudah mulai bergeser. Konfirmasi multi-jendela adalah filter terbaik untuk memisahkan kointegrasi nyata dari kebetulan spesifik rezim.
Matriks korelasi langsung: kripto, perpetual, dan pasangan lintas aset, diperbarui setiap 15 menit
Tabel di bawah menerapkan logika klaster di atas pada data bursa langsung. Tiga pasar: Crypto spot (20 pasangan USDT Binance), Crypto perpetual (20 pasangan yang sama pada futures USDT-M, di mana kedua leg bisa di-short dan funding ditampilkan untuk setiap leg), dan Cross-asset — emas, perak, Brent, WTI, gas alam, ETF S&P 500 dan Nasdaq-100, serta saham yang bergerak seperti proksi kripto (MSTR, COIN, MARA, NVDA, AMD, TSLA), semuanya sebagai perpetual Binance bersama BTC dan ETH. Untuk setiap pasangan dan empat jendela waktu — dari 24 jam pada candle 15 menit hingga 90 hari pada candle harian — tabel ini menghitung korelasi Pearson dari log return, hedge ratio OLS, z-score spread saat ini, dan half-life pembalikan ke rata-rata. Bacalah seperti yang dijelaskan bagian di atas: korelasi yang tetap tinggi di keempat jendela adalah kandidat yang layak diuji kointegrasi; pasangan yang berkorelasi pada 24 jam tetapi tidak pada 90 hari berada dalam rezim yang sudah bergeser.
Binance spot, USDT pairs
Pearson correlation of log returns. Click a cell for the hedge ratio, spread z-score and charts of that pair. Click a row label to sort by that asset.
| 7 days | BTC | ETH | BNB | SOL | XRP | ADA | DOGE | TRX | AVAX | LINK | DOT | LTC | BCH | XLM | SUI | NEAR | UNI | ATOM | HBAR | SHIB |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | 0.88 | 0.76 | 0.88 | 0.83 | 0.85 | 0.88 | -0.03 | 0.77 | 0.74 | 0.77 | 0.76 | 0.70 | 0.71 | 0.85 | 0.68 | 0.62 | 0.63 | 0.76 | 0.79 | |
| 0.88 | 1 | 0.74 | 0.85 | 0.84 | 0.87 | 0.89 | 0.11 | 0.80 | 0.79 | 0.73 | 0.76 | 0.66 | 0.62 | 0.88 | 0.71 | 0.66 | 0.65 | 0.78 | 0.82 | |
| 0.76 | 0.74 | 1 | 0.76 | 0.70 | 0.79 | 0.84 | 0.14 | 0.73 | 0.73 | 0.77 | 0.74 | 0.69 | 0.64 | 0.79 | 0.56 | 0.63 | 0.65 | 0.81 | 0.73 | |
| 0.88 | 0.85 | 0.76 | 1 | 0.86 | 0.85 | 0.89 | 0.10 | 0.77 | 0.78 | 0.74 | 0.75 | 0.67 | 0.74 | 0.84 | 0.68 | 0.60 | 0.65 | 0.80 | 0.83 | |
| 0.83 | 0.84 | 0.70 | 0.86 | 1 | 0.83 | 0.87 | 0.12 | 0.80 | 0.73 | 0.74 | 0.73 | 0.67 | 0.75 | 0.85 | 0.72 | 0.59 | 0.64 | 0.77 | 0.80 | |
| 0.85 | 0.87 | 0.79 | 0.85 | 0.83 | 1 | 0.94 | 0.07 | 0.86 | 0.82 | 0.85 | 0.81 | 0.71 | 0.74 | 0.95 | 0.76 | 0.74 | 0.77 | 0.87 | 0.87 | |
| 0.88 | 0.89 | 0.84 | 0.89 | 0.87 | 0.94 | 1 | 0.08 | 0.85 | 0.82 | 0.84 | 0.85 | 0.76 | 0.76 | 0.94 | 0.74 | 0.72 | 0.75 | 0.87 | 0.89 | |
| -0.03 | 0.11 | 0.14 | 0.10 | 0.12 | 0.07 | 0.08 | 1 | 0.13 | 0.07 | 0.03 | 0.07 | 0.13 | 0.06 | 0.07 | -0.06 | -0.20 | 0.07 | 0.11 | -0.03 | |
| 0.77 | 0.80 | 0.73 | 0.77 | 0.80 | 0.86 | 0.85 | 0.13 | 1 | 0.81 | 0.74 | 0.75 | 0.67 | 0.66 | 0.86 | 0.73 | 0.66 | 0.68 | 0.79 | 0.74 | |
| 0.74 | 0.79 | 0.73 | 0.78 | 0.73 | 0.82 | 0.82 | 0.07 | 0.81 | 1 | 0.68 | 0.71 | 0.60 | 0.61 | 0.83 | 0.68 | 0.68 | 0.68 | 0.78 | 0.75 | |
| 0.77 | 0.73 | 0.77 | 0.74 | 0.74 | 0.85 | 0.84 | 0.03 | 0.74 | 0.68 | 1 | 0.77 | 0.71 | 0.76 | 0.85 | 0.64 | 0.67 | 0.74 | 0.84 | 0.79 | |
| 0.76 | 0.76 | 0.74 | 0.75 | 0.73 | 0.81 | 0.85 | 0.07 | 0.75 | 0.71 | 0.77 | 1 | 0.71 | 0.70 | 0.82 | 0.60 | 0.67 | 0.65 | 0.76 | 0.77 | |
| 0.70 | 0.66 | 0.69 | 0.67 | 0.67 | 0.71 | 0.76 | 0.13 | 0.67 | 0.60 | 0.71 | 0.71 | 1 | 0.62 | 0.74 | 0.54 | 0.52 | 0.59 | 0.69 | 0.68 | |
| 0.71 | 0.62 | 0.64 | 0.74 | 0.75 | 0.74 | 0.76 | 0.06 | 0.66 | 0.61 | 0.76 | 0.70 | 0.62 | 1 | 0.73 | 0.59 | 0.57 | 0.63 | 0.75 | 0.72 | |
| 0.85 | 0.88 | 0.79 | 0.84 | 0.85 | 0.95 | 0.94 | 0.07 | 0.86 | 0.83 | 0.85 | 0.82 | 0.74 | 0.73 | 1 | 0.78 | 0.75 | 0.78 | 0.86 | 0.86 | |
| 0.68 | 0.71 | 0.56 | 0.68 | 0.72 | 0.76 | 0.74 | -0.06 | 0.73 | 0.68 | 0.64 | 0.60 | 0.54 | 0.59 | 0.78 | 1 | 0.66 | 0.64 | 0.69 | 0.67 | |
| 0.62 | 0.66 | 0.63 | 0.60 | 0.59 | 0.74 | 0.72 | -0.20 | 0.66 | 0.68 | 0.67 | 0.67 | 0.52 | 0.57 | 0.75 | 0.66 | 1 | 0.62 | 0.68 | 0.73 | |
| 0.63 | 0.65 | 0.65 | 0.65 | 0.64 | 0.77 | 0.75 | 0.07 | 0.68 | 0.68 | 0.74 | 0.65 | 0.59 | 0.63 | 0.78 | 0.64 | 0.62 | 1 | 0.74 | 0.72 | |
| 0.76 | 0.78 | 0.81 | 0.80 | 0.77 | 0.87 | 0.87 | 0.11 | 0.79 | 0.78 | 0.84 | 0.76 | 0.69 | 0.75 | 0.86 | 0.69 | 0.68 | 0.74 | 1 | 0.82 | |
| 0.79 | 0.82 | 0.73 | 0.83 | 0.80 | 0.87 | 0.89 | -0.03 | 0.74 | 0.75 | 0.79 | 0.77 | 0.68 | 0.72 | 0.86 | 0.67 | 0.73 | 0.72 | 0.82 | 1 |
Most correlated pairs — 7 days
Hedge ratio β from OLS on log prices; z-score of the current spread vs its mean in this window| # | Pair | Correlation | β (hedge ratio) | Spread z-score | Half-life | Status |
|---|---|---|---|---|---|---|
| 1 | ADA / SUI | 0.95 | 1.19 | -1.29 | 9.0 bars | Deviating |
| 2 | ADA / DOGE | 0.94 | 1.21 | -0.60 | 7.2 bars | Near mean |
| 3 | DOGE / SUI | 0.94 | 0.95 | -0.82 | 12.9 bars | Near mean |
| 4 | DOGE / SHIB | 0.89 | 0.85 | +0.62 | 8.6 bars | Near mean |
| 5 | SOL / DOGE | 0.89 | 1.33 | -1.70 | 6.0 bars | Deviating |
| 6 | ETH / DOGE | 0.89 | 0.69 | +1.57 | 22.1 bars | Deviating |
| 7 | BTC / SOL | 0.88 | 0.54 | +0.76 | 19.6 bars | Near mean |
| 8 | BTC / ETH | 0.88 | 0.97 | -2.46 | 17.4 bars | Stretched |
| 9 | BTC / DOGE | 0.88 | 0.77 | -0.34 | 6.1 bars | Near mean |
| 10 | ETH / SUI | 0.88 | 0.67 | +0.89 | 21.2 bars | Near mean |
| 11 | ETH / ADA | 0.87 | 0.55 | +1.73 | 24.5 bars | Deviating |
| 12 | DOGE / HBAR | 0.87 | 0.77 | +0.66 | 12.1 bars | Near mean |
Spot–futures basis — quarterly delivery contracts
Binance mark price of the quarterly contract vs spot; annualised = basis × 365 / days to expiry. How cash-and-carry works →| Contract | Venue | Expiry | Days | Spot | Futures | Basis | Annualised |
|---|---|---|---|---|---|---|---|
| BTCUSDT_261225 | USDT-M | 2026-12-25 | 52 | 77,366.01 | 77,990.76 | +0.81% | +5.70% |
| ETHUSDT_261225 | USDT-M | 2026-12-25 | 52 | 2,288.62 | 2,302.71 | +0.62% | +4.34% |
| BTCUSD_261225 | COIN-M | 2026-12-25 | 52 | 77,366.01 | 77,899.86 | +0.69% | +4.87% |
| ETHUSD_261225 | COIN-M | 2026-12-25 | 52 | 2,288.62 | 2,300.96 | +0.54% | +3.81% |
| SOLUSD_261225 | COIN-M | 2026-12-25 | 52 | 93.430 | 93.707 | +0.30% | +2.09% |
| XRPUSD_261225 | COIN-M | 2026-12-25 | 52 | 1.279 | 1.286 | +0.59% | +4.14% |
| BNBUSD_261225 | COIN-M | 2026-12-25 | 52 | 699.140 | 706.368 | +1.03% | +7.30% |
| BTCUSDT_270326 | USDT-M | 2027-03-26 | 143 | 77,366.01 | 79,034.61 | +2.16% | +5.52% |
| ETHUSDT_270326 | USDT-M | 2027-03-26 | 143 | 2,288.62 | 2,327.93 | +1.72% | +4.39% |
| BTCUSD_270326 | COIN-M | 2027-03-26 | 143 | 77,366.01 | 78,985.59 | +2.09% | +5.35% |
| ETHUSD_270326 | COIN-M | 2027-03-26 | 143 | 2,288.62 | 2,325.92 | +1.63% | +4.17% |
| SOLUSD_270326 | COIN-M | 2027-03-26 | 143 | 93.430 | 94.078 | +0.69% | +1.78% |
| XRPUSD_270326 | COIN-M | 2027-03-26 | 143 | 1.279 | 1.294 | +1.23% | +3.14% |
| BNBUSD_270326 | COIN-M | 2027-03-26 | 143 | 699.140 | 714.563 | +2.21% | +5.64% |
Positive = contango (futures above spot, the cash-and-carry case); negative = backwardation. Funding, fees and the exchange's own index are not included.
Correlation measures co-movement of returns, not cointegration — a high number here is a candidate, not a tradable pair. Hedge ratio and z-score are in-sample for the selected window and are indicative only. Gold, silver, oil, gas, ETF and stock prices are Binance tokenised perpetuals, which track but are not the CME, ICE or exchange prices. Not financial advice.
Brent vs WTI, emas vs perak, dan SPY vs QQQ adalah klaster yang sama dengan yang dijelaskan tabel forex di atas, kini bisa diukur secara langsung; tabel basis kontrak kuartalan di bawahnya adalah sisi cash-and-carry dari data yang sama. Harga komoditas, ETF, dan saham adalah perpetual tertokenisasi di Binance: mengikuti aset dasarnya, tetapi bukan kuotasi CME, ICE, atau bursa saham, dan likuiditas akhir pekan lebih tipis. Logika korelasi, hedge ratio, dan z-score ini sama dengan yang dijalankan strategi PairsTrading SharpTrader pada instrumen apa pun yang disediakan feed broker Anda.
Risiko leg: tempat lapisan eksekusi membunuh edge
Inilah bagian yang dilewatkan sebagian besar tutorial perdagangan pasangan. Sinyal pasangan membuka dua posisi simultan. Jika dua leg tidak dieksekusi pada saat yang sama, Anda terekspos pada risiko leg — eksposur arah telanjang dalam celah antara fill pertama dan fill kedua. Pada strategi yang menargetkan edge mean-reversion 0.5 hingga 1.0 pip per transaksi, bahkan latensi leg 200 ms pada spread yang bergerak cepat dapat menghapus edge sebelum leg kedua terisi.
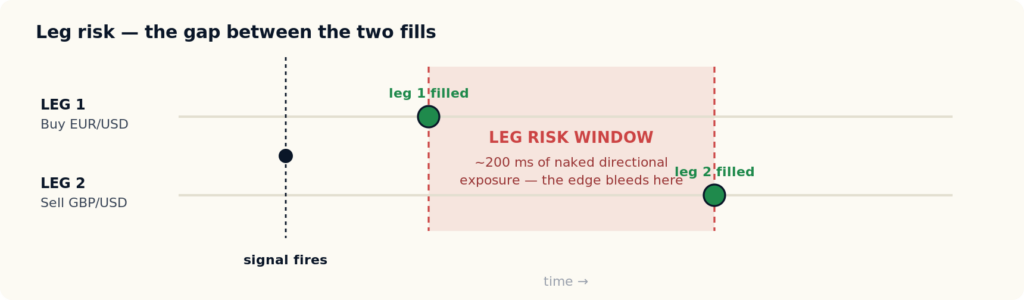
Gambar 3 — Jika dua leg tidak terisi bersama, posisi terekspos arah selama durasi celah. Pada edge sub-pip, celah itu adalah perbedaan antara strategi yang menguntungkan dan strategi impas.
Tiga variabel eksekusi menentukan apakah perdagangan pasangan bertahan dalam produksi — dan tidak satu pun muncul dalam ulasan broker standar:
- Latensi matching antara dua leg. Jika kedua leg dirutekan melalui matching engine yang sama, latensi bersifat simetris dan dapat dikelola. Pasangan lintas broker — satu leg di venue A, satu di venue B — membawa diferensial latensi yang tidak dapat ditutup oleh infrastruktur ritel.
- Asimetri slippage. Broker yang lebih sering mengeksekusi melawan trader daripada menguntungkan trader membebani entry dan exit pada kedua leg — empat fill yang terkena biaya per round trip. Pada edge sub-pip, asimetri ini saja dapat membalik strategi menjadi negatif.
- Pelebaran spread pada momen sinyal. Sinyal pasangan muncul tepat saat stres korelasi, dan broker melebar spread tepat pada momen tersebut. Pelebaran spread 30% pada sinyal langsung diterjemahkan menjadi P&L per transaksi 30% lebih kecil.
Variabel-variabel ini dapat diukur dari laporan trading, tetapi sebagian besar trader ritel tidak pernah mengukurnya sebelum menempatkan modal. Kami membuka metodologi dan toolkit khusus untuk ini — lihat toolkit audit eksekusi broker forex (BEQI), yang menilai latensi matching, asimetri slippage, dan pelebaran spread dari laporan Anda sendiri. Celah waktu eksekusi yang sama yang merusak arbitrase latensi berlaku, dalam bentuk ganda, pada perdagangan pasangan: lihat mengapa backtest sensitif latensi tidak bertahan dalam produksi.
Kapan perdagangan pasangan bekerja — dan kapan tidak
Jawaban jujur untuk 2026 adalah bahwa perdagangan pasangan masih bekerja, tetapi hanya dalam kondisi sempit. Strateginya belum mati; versi yang dihasilkan dari data mining-lah yang mati.
|
Bekerja ketika Kondisi yang menjaga edge tetap utuh
|
Gagal ketika Kondisi yang diam-diam menghancurkannya
|
Dalam pengalaman kami menerapkan strategi arbitrase statistik melalui venue forex ritel, mode kegagalan paling umum adalah pemilihan broker, bukan desain strategi. Strategi pasangan yang dirancang dengan benar pada broker dengan eksekusi buruk tetap kehilangan uang; strategi yang sama pada venue cepat dan simetris tetap bekerja. Ukur venue sebelum Anda mempercayai backtest — panduan broker arbitrase forex kami membahas apa yang perlu dicari.
Perdagangan pasangan vs keluarga arbitrase lainnya
Perdagangan pasangan adalah salah satu dari enam keluarga strategi arbitrase forex. Masing-masing mengeksploitasi inefisiensi yang berbeda dan menuntut infrastruktur yang berbeda — memahami posisi perdagangan pasangan memperjelas apa yang dibutuhkan dan tidak dibutuhkan.
| Strategi | Inefisiensi yang dieksploitasi | Sensitivitas latensi | Periode holding umum |
|---|---|---|---|
| Perdagangan pasangan | Statistik — deviasi spread dari rata-rata | Rendah hingga sedang | Jam hingga hari |
| Arbitrase latensi | Kecepatan — feed yang lebih cepat vs kuotasi broker yang lebih lambat | Ekstrem | Milidetik hingga detik |
| Trading berita | Informasi — jendela reaksi setelah rilis | Ekstrem | Milidetik hingga menit |
| Arbitrase segitiga | Harga — cross rate tiga pasangan yang tidak konsisten | Tinggi | Sub-detik |
| Arbitrase lock | Lintas venue — posisi saling mengimbangi di berbagai broker | Sedang | Menit hingga hari |
Kesimpulannya: perdagangan pasangan adalah yang paling toleran terhadap latensi dalam keluarga arbitrase, sehingga dapat diakses trader tanpa infrastruktur co-located. Namun toleransi itu bersifat relatif — risiko leg tetap penting, dan strategi ini mengganti risiko kecepatan yang mendominasi arbitrase latensi dan trading berita dengan risiko statistik (breakdown korelasi). Anda tidak perlu menjadi yang tercepat; Anda perlu menjadi yang paling disiplin dalam pemilihan pasangan dan risiko rezim.
Manajemen risiko: ketika korelasi rusak
Perdagangan pasangan bekerja karena korelasi stabil. Strategi ini berhenti bekerja ketika korelasi rusak — dan korelasi rusak secara tiba-tiba, bukan bertahap. Tiga episode yang harus dimodelkan setiap trader pasangan dalam backtest:
- Swiss National Bank, Januari 2015. Cap CHF ditinggalkan; EURCHF bergerak sekitar 30% dalam hitungan menit. Semua korelasi pasangan terkait CHF rusak secara simultan.
- Risk-off COVID, Maret 2020. Mata uang komoditas terlepas satu sama lain ketika arus risk-off mengalahkan fundamental relatif. Spread AUDUSD/NZDUSD, yang biasanya stabil, bergerak empat deviasi standar dalam dua sesi.
- Perubahan rezim kebijakan Bank of Japan, 2022–2023. Semua korelasi cross JPY reset dua kali dalam 18 bulan. Pasangan yang bekerja pada 2021 kehilangan uang pada 2023 dengan parameter identik.
Respons manajemen risiko harus struktural, bukan parametrik: stop keras saat |z| > 3 selama lebih dari dua sesi; ukuran posisi yang diskalakan berbanding terbalik dengan kedekatan terhadap peristiwa bank sentral besar; tidak ada entry baru dalam 24 jam dari rilis berdampak tinggi yang terjadwal; dan pengujian ulang walk-forward per kuartal, dengan pasangan yang tidak lagi berkointegrasi dipensiunkan, bukan dioptimalkan ulang.
Heuristik ukuran posisi praktis mengaitkan ukuran dengan volatilitas spread itu sendiri dan jarak stop:
# Ukuran posisi perdagangan pasangan
position_size = (E × R) / (|β| × 3 × σ)

  E = ekuitas akun
  R = risiko per transaksi sebagai fraksi ekuitas (biasanya 0.5%–1%)
  β = koefisien kointegrasi (kemiringan regresi)
  σ = deviasi standar historis dari spread Z
  3 = ambang z untuk stop-out
Skala β menjaga dua leg netral nilai, bukan netral kontrak. Untuk portofolio multi-pasangan, batasi total notional di seluruh pasangan terbuka dan batasi posisi simultan pada segelintir hubungan kointegrasi yang berbeda — lebih dari itu Anda tidak melakukan diversifikasi, Anda terkonsentrasi pada faktor umum apa pun yang menghubungkan pasangan-pasangan tersebut.
Menguji strategi pasangan dalam eksekusi realistis
Alasan backtest pasangan melebih-lebihkan edge live adalah karena penguji strategi standar mengasumsikan fill tanpa latensi dan spread tetap — dua asumsi yang dilanggar oleh risiko leg dan pelebaran pada momen sinyal. Strategi pasangan perlu diuji dalam kondisi yang mencakup keduanya.
SharpTrader Optimizer dibuat untuk ini. Ia melakukan backtest pada aliran tick historis nyata, bukan pendekatan bar, memungkinkan Anda menetapkan waktu eksekusi order yang realistis dalam milidetik dan melihat bagaimana hal itu mengubah hasil, serta menerapkan spread historis variabel per tick — dengan slippage dimodelkan secara independen pada open dan close tiap leg. Untuk strategi dua leg, ini berarti backtest mencerminkan jendela risiko leg dan pelebaran pada momen sinyal yang dijelaskan Gambar 2 dan 3, alih-alih berpura-pura keduanya tidak ada. Heatmap performa 24 jam juga menunjukkan jam trading mana ketika spread pasangan tertentu paling bersih kembali ke rata-rata.
Versi singkat
- Perdagangan pasangan mengeksploitasi inefisiensi statistik — mean reversion spread — dan netral pasar terhadap arah.
- Pilih pasangan dari struktur ekonomi, konfirmasi kointegrasi di jendela 3/6/12 bulan, jangan pernah melakukan data mining.
- Edge bersifat sub-pip, jadi kualitas eksekusi menentukan kelangsungan: risiko leg, asimetri slippage, dan pelebaran spread harus diukur.
- Korelasi rusak tiba-tiba — tentukan ukuran untuk tail event, stop keras pada |z| > 3, hindari jendela kalender bank sentral.
- Backtest dengan waktu eksekusi realistis dan spread variabel, atau edge live akan 30–50% lebih kecil daripada klaim backtest.
Pertanyaan yang sering diajukan
Perdagangan pasangan dalam forex adalah strategi netral pasar yang memperdagangkan spread antara dua pasangan mata uang yang terhubung secara struktural — total empat mata uang. Ketika spread menyimpang secara tidak normal dari rata-rata historisnya, Anda long pada yang tertinggal dan short pada yang memimpin, bertaruh bahwa spread akan kembali. Posisi ini tidak memiliki pandangan arah terhadap mata uang tunggal mana pun; profit hanya berasal dari menutupnya selisih.
Perdagangan pasangan adalah bentuk asli dan paling sederhana dari arbitrase statistik. Arbitrase statistik adalah kategori yang lebih luas — strategi apa pun yang mengeksploitasi hubungan statistik antar instrumen, termasuk basket multi-aset dan model faktor. Perdagangan pasangan adalah kasus dua instrumen: satu spread, satu hubungan kointegrasi, satu z-score.
Kandidat terbaik berbagi penggerak ekonomi nyata: EURUSD dan GBPUSD (eksposur dolar bersama), AUDUSD dan NZDUSD (eksportir komoditas Pasifik), USDCAD dan USDNOK (petrocurrency), AUDJPY dan NZDJPY (klaster carry/yield). Hindari pasangan yang dipilih hanya karena backtest mengatakan mereka berkointegrasi — dengan 595 kombinasi yang mungkin, sekitar 30 akan teruji sebagai berkointegrasi hanya karena kebetulan.
Ya, tetapi hanya dalam kondisi sempit: pasangan yang dibenarkan secara ekonomi, venue eksekusi cepat dan simetris, ukuran posisi yang menghormati risiko perubahan rezim, dan validasi walk-forward per kuartal. Versi perdagangan pasangan hasil data mining tidak bekerja — sebenarnya tidak pernah benar-benar bekerja, hanya terlihat seperti bekerja dalam backtest. Versi yang disiplin tetap layak.
Risiko leg adalah eksposur arah telanjang antara saat leg pertama dari transaksi pasangan terisi dan saat leg kedua terisi. Sinyal pasangan membuka dua posisi yang seharusnya simultan; celah latensi apa pun di antara keduanya membuat akun terekspos arah. Pada strategi yang menargetkan edge sub-pip, bahkan latensi leg 200 ms pada spread yang bergerak cepat dapat menghapus edge sebelum leg kedua terkonfirmasi.
Empat alasan: kointegrasi palsu dari pemilihan pasangan berbasis data mining; slippage yang menumpuk di empat fill per round trip; pelebaran spread pada momen sinyal yang diabaikan backtest spread tetap; dan peristiwa breakdown korelasi (2015, 2020, 2022–2023) yang dikeluarkan dari jendela pengujian. Bersama-sama, faktor ini dapat membuat edge live 30–50% lebih kecil dari backtest — atau negatif.
Arbitrase latensi mengeksploitasi inefisiensi kecepatan — feed harga yang lebih cepat melawan kuotasi broker yang lebih lambat — dan sangat sensitif terhadap latensi, dengan posisi ditahan selama milidetik. Perdagangan pasangan mengeksploitasi inefisiensi statistik — mean reversion spread — menahan posisi selama jam hingga hari, dan jauh lebih toleran terhadap latensi. Perdagangan pasangan mengganti risiko statistik (breakdown korelasi) dengan risiko kecepatan yang mendominasi arbitrase latensi.
Gunakan penguji yang berjalan pada data tick nyata, memungkinkan Anda menetapkan waktu eksekusi order non-nol, dan menerapkan spread historis variabel dengan slippage yang dimodelkan secara independen pada open dan close setiap leg. Penguji standar mengasumsikan fill tanpa latensi dan spread tetap — dua asumsi yang dilanggar oleh risiko leg dan pelebaran pada momen sinyal. SharpTrader Optimizer dibuat khusus untuk memodelkan variabel-variabel tersebut.
Berlangganan riset trading BJF
Artikel baru, makalah riset, dan rilis produk — dikirim saat kami menerbitkannya.
Uji strategi pasangan Anda sebelum mempertaruhkan modal
Strategi pasangan yang tampak menguntungkan pada backtest tanpa latensi dan spread tetap dapat menjadi impas saat live. SharpTrader Optimizer melakukan backtest pada data tick nyata dengan waktu eksekusi yang dapat dikonfigurasi dan spread variabel — slippage dimodelkan pada kedua leg, open dan close — sehingga hasilnya mencerminkan risiko leg, bukan menyembunyikannya.