Arbitrage de stablecoins : spreads USDT/USDC, depegs et écarts de devise de cotation entre exchanges novembre 19, 2026 – Posted in: Arbitrage Software, cryptoarbitrage software
Arbitrage de stablecoins : spreads USDT/USDC, depegs et écarts de devise de cotation entre exchanges
L’USDT et l’USDC sont tous deux censés valoir un dollar, et pourtant, sur les exchanges, ils s’échangent rarement à exactement 1.0000 l’un contre l’autre ; en période de crise, l’écart peut atteindre plusieurs pour cent. Ce guide explique d’où viennent les différences de prix entre stablecoins, comment les mesurer en points de base, pourquoi un « spread » BTC/USDT contre BTC/USDC n’est souvent pas du tout un arbitrage, à quoi ressemble un instantané réel de sept exchanges, et comment les frais, les transferts, les gels et le risque de depeg déterminent si une opération sur stablecoins est rentable.
- Arbitrage de stablecoins : la réponse courte
- Pourquoi un stablecoin ne vaut pas exactement un dollar
- Cinq types d’arbitrage de stablecoins
- Le calcul en points de base : un exemple chiffré USDC/USDT
- Écarts de devise de cotation : le piège des scanners
- Instantané réel : USDC/USDT sur sept exchanges
- Depegs : ce qui s’est passé en 2022 et 2023
- Trader un depeg : un pari sur le remboursement, pas un arbitrage
- Coûts et frictions qui absorbent le spread
- Inventaire : détenir les deux stablecoins sur les deux plateformes
- Comment les bots et les scanners doivent traiter les stablecoins
- Étape par étape : vérifier une opportunité sur stablecoins
- Risques et limites
- Questions fréquentes
Arbitrage de stablecoins : la réponse courte
Réponse courte : l’arbitrage de stablecoins consiste à tirer profit des différences de prix entre stablecoins adossés au dollar, comme l’USDT et l’USDC, ou entre un même stablecoin sur différents exchanges, réseaux ou marchés fiat. En marché calme, ces différences sont minimes, généralement d’une fraction de point de base à quelques points de base (1 point de base = 0.01 %), si bien que l’opération ne fonctionne qu’avec des frais très bas, une taille importante et un inventaire déjà placé sur les deux plateformes. Les écarts plus importants apparaissent lors des depegs, mais l’opération cesse alors d’être un arbitrage et devient un pari sur le remboursement du jeton à un dollar. L’usage pratique le plus courant de la connaissance des stablecoins est défensif : s’assurer qu’une différence de prix BTC/USDT contre BTC/USDC n’est pas prise à tort pour une opportunité d’arbitrage.
Les stablecoins sont la devise de cotation de la majeure partie du trading crypto. Presque chaque opération d’arbitrage crypto inter-exchanges utilise soit un stablecoin comme jambe de trésorerie, soit compare des prix cotés dans deux stablecoins différents. Les petites différences entre eux, généralement ignorées, deviennent donc importantes à double titre : elles peuvent être tradées directement, et elles faussent silencieusement tous les autres spreads que vous mesurez.
Les deux premières cartes sont des valeurs mesurées issues de notre instantané des carnets d’ordres publics des exchanges du 19 novembre 2026 (voir ci-dessous). Elles changent en permanence et ne constituent pas une prévision.
Pourquoi un stablecoin ne vaut pas exactement un dollar
Un stablecoin adossé à une monnaie fiat conserve sa valeur parce que de gros clients vérifiés peuvent créer (minter) de nouveaux jetons en envoyant des dollars à l’émetteur, et racheter des jetons contre des dollars. Si le prix de marché tombe à 0.995, un tel client peut acheter des jetons à bas prix et les faire rembourser à 1.00 ; s’il monte à 1.005, il peut minter à 1.00 et vendre. Cet arbitrage sur le marché primaire maintient le prix proche de l’ancrage, mais il n’est pas parfait, et les raisons de cette imperfection sont précisément celles pour lesquelles des écarts existent sur le marché secondaire :
- L’accès est limité. La création et le remboursement ne sont accessibles qu’aux clients institutionnels intégrés, avec des montants minimaux et parfois des frais. Les traders particuliers et la plupart des sociétés de trading ne peuvent que négocier le jeton sur les exchanges.
- Horaires bancaires et règlement. Les dollars transitent par des banques fermées le week-end et les jours fériés. Lorsque le canal fiat est fermé, la pression qui ramène le prix vers 1.00 s’affaiblit.
- Une demande différente selon les exchanges. Sur les plateformes où la plupart des paires sont cotées en USDT, la demande d’USDT est structurellement plus élevée ; là où dominent les paires en USDC, c’est l’inverse. Il en résulte des primes persistantes de quelques points de base.
- L’inventaire des teneurs de marché. Entre l’émetteur et l’exchange se trouvent des teneurs de marché qui détiennent un inventaire des deux jetons. Lorsque leur inventaire est déséquilibré, ils décalent leurs cotations, ce qui déplace la paire de quelques points de base pendant des heures ou des jours.
- Le risque perçu de l’émetteur. Le marché intègre dans le prix la qualité des réserves, la transparence et le statut réglementaire. Lorsque la confiance envers un émetteur baisse, son jeton se négocie avec une décote par rapport aux autres, parfois fortement.
- Disponibilité réglementaire. Certains exchanges ont restreint les stablecoins non conformes pour les utilisateurs de certaines régions, par exemple dans l’Espace économique européen en vertu des règles MiCA en 2024 et 2025. Une offre restreinte et des flux à sens unique peuvent décaler les prix régionaux.
Cinq types d’arbitrage de stablecoins
« L’arbitrage de stablecoins » recouvre plusieurs opérations différentes, aux risques très différents. Les confondre est la raison la plus fréquente pour laquelle une opportunité qui semblait sans risque s’avère ne pas l’être.
| Type | Ce que vous tradez | Écart typique | Risque principal |
|---|---|---|---|
| 1. Paire stable inter-exchanges | Acheter USDC/USDT sur l’exchange A, le vendre sur l’exchange B | De 0 à quelques bp en marché calme | Frais supérieurs à l’écart ; coût d’inventaire et de transfert |
| 2. Écart de devise de cotation | BTC/USDT sur un carnet contre BTC/USDC sur un autre (ou sur le même exchange) | Le plus souvent égal au taux USDC/USDT lui-même | Spread fantôme : aucun profit après conversion des cotations |
| 3. Stablecoin contre fiat | USDT/USD ou USDC/USD par rapport à 1.00, ou face à des paires fiat régionales | Plusieurs bp ; davantage sur les marchés fiat locaux | Limites de retrait fiat, délais bancaires, contrôle des capitaux |
| 4. Création et remboursement | Acheter sous 1.00 sur un exchange, se faire rembourser par l’émetteur (ou l’inverse) | Quelques bp en temps normal, beaucoup plus en période de tension | Accès réservé aux institutions intégrées ; délais de remboursement |
| 5. Trade de depeg | Acheter un stablecoin qui se négocie nettement sous 1.00, attendre la reprise | De 1 % à 15 % ou plus | L’ancrage ne se rétablit pas : il s’agit d’un pari directionnel |
Une sixième variante se pratique sur les exchanges décentralisés : les pools de stablecoins des AMM dérivent lorsque de gros détenteurs se défont d’un jeton, et des bots d’arbitrage les rééquilibrent. Les mécanismes, les coûts de gas et de MEV de cette version sont traités dans notre guide sur l’arbitrage CEX-DEX et l’impact de prix des AMM. Cet article se concentre sur les exchanges centralisés.
Le calcul en points de base : un exemple chiffré USDC/USDT
Les écarts entre stablecoins sont si faibles que les pourcentages deviennent peu pratiques ; les traders utilisent les points de base. L’écart brut entre deux plateformes est égal au bid sur la plateforme de vente moins l’ask sur la plateforme d’achat, divisé par l’ask :
gap_bp = (bid_B – ask_A) / ask_A x 10,000
Supposons que l’USDC/USDT soit proposé à 1.0009 sur l’exchange A et demandé à 1.0016 sur l’exchange B. Cela représente un écart de 7 points de base, déjà élevé pour un marché calme. Faisons maintenant passer 100,000 USDC par cet écart :
| Étape | Calcul | Résultat (USDT) |
|---|---|---|
| Achat de 100,000 USDC sur A à 1.0009 | 100,000 x 1.0009 | -100,090.00 |
| Vente de 100,000 USDC sur B à 1.0016 | 100,000 x 1.0016 | +100,160.00 |
| Profit brut | 7 bp de 100,090 | +70.00 |
| Frais taker sur A, 1 bp | 100,090 x 0.0001 | -10.01 |
| Frais taker sur B, 1 bp | 100,160 x 0.0001 | -10.02 |
| Transfert de rééquilibrage, amorti | deux retraits sur des réseaux bon marché, environ 2 USDT | -2.00 |
| Profit net | +47.97 (environ 4.8 bp) |
La même opération avec des frais taker standard de 10 bp par jambe perdrait environ 130 USDT. Les frais ne sont donc pas un détail dans l’arbitrage de stablecoins : ils déterminent si la stratégie existe tout simplement. De nombreux exchanges proposent des promotions à frais nuls ou réduits sur les paires stables, et les ordres maker sont souvent moins chers que les ordres taker. Notre article sur les frais maker et taker dans l’arbitrage crypto explique comment placer une jambe en ordre maker et ce que cela coûte en risque d’exécution.
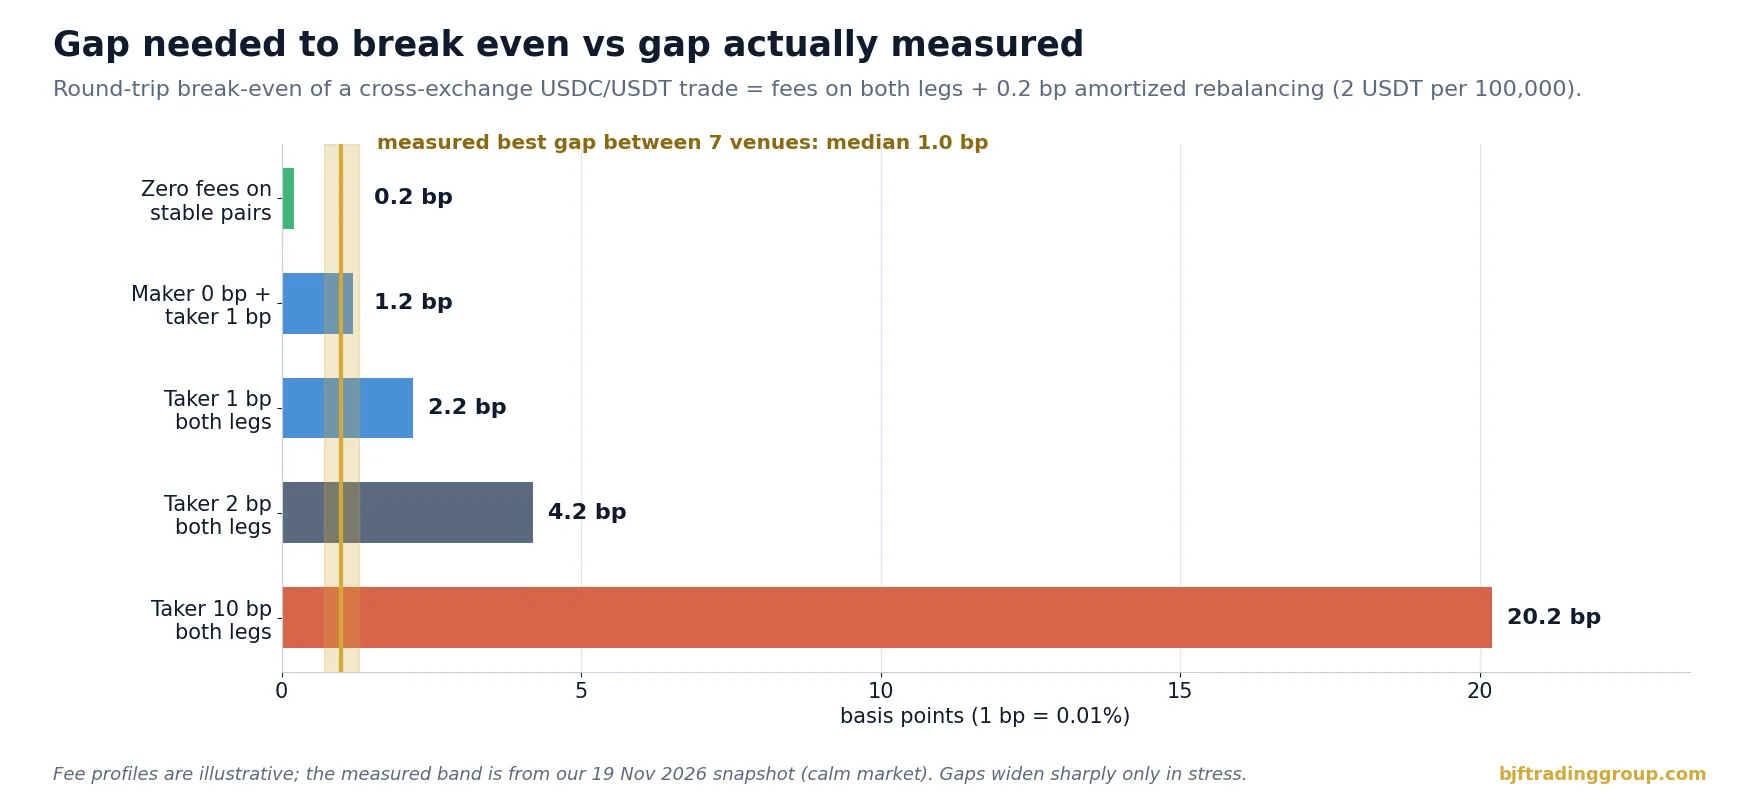
Le graphique rend visible le point essentiel : en marché calme, les écarts entre les grands exchanges sont généralement inférieurs aux frais de tout compte qui ne trade pas les paires stables à coût nul ou quasi nul. L’arbitrage direct de stablecoins est une activité réservée aux comptes disposant de frais très bas, de soldes importants et d’une exécution rapide, et non une stratégie qui fonctionne aux conditions standard des particuliers.
Écarts de devise de cotation : le piège des scanners
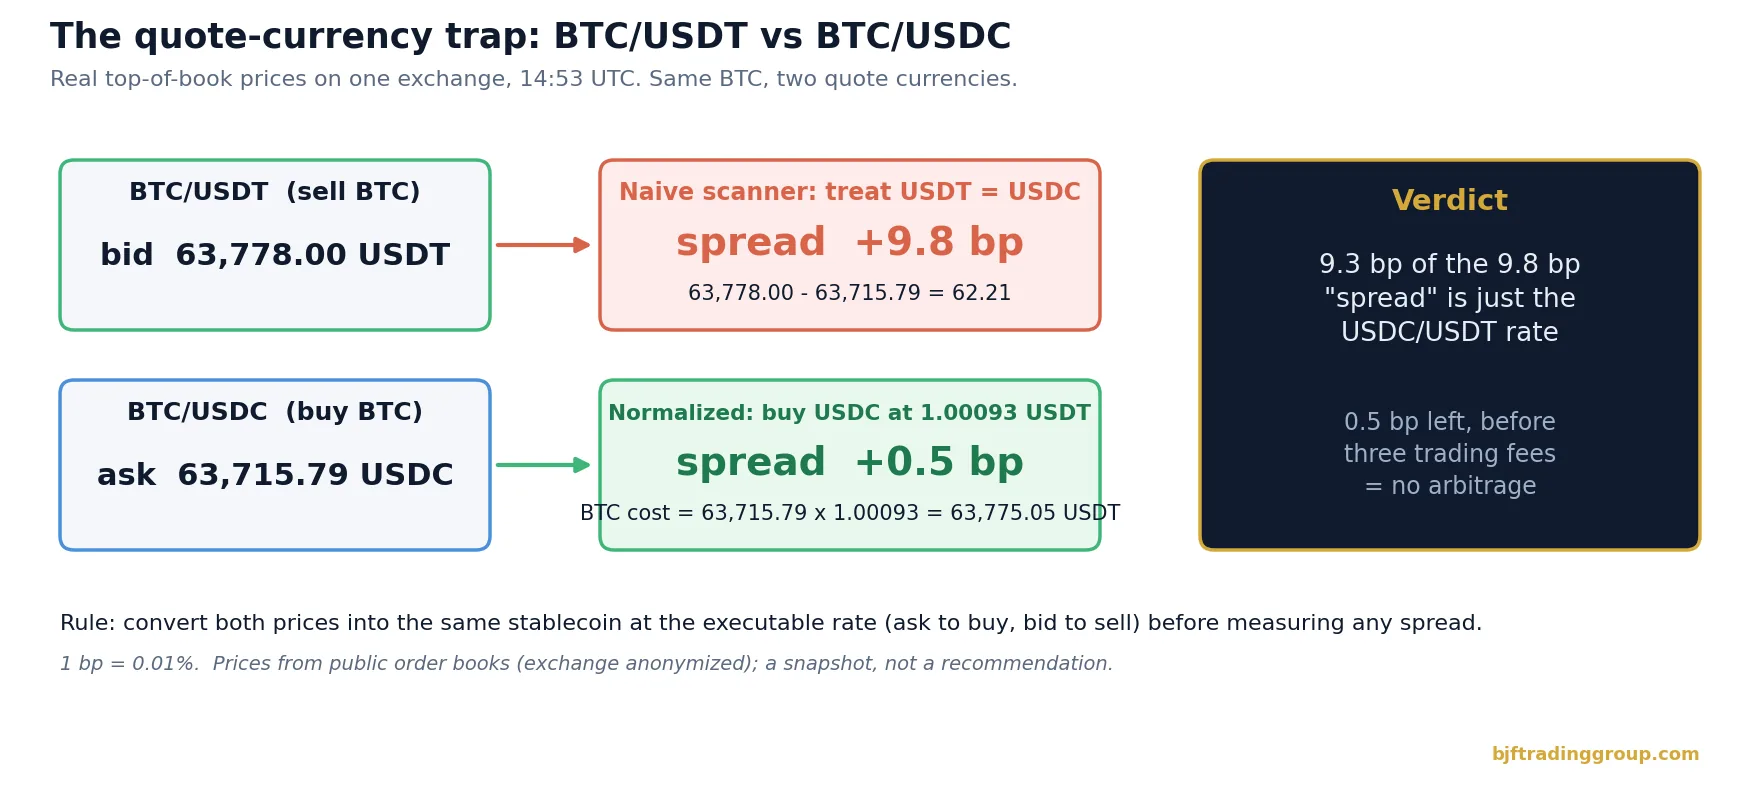
L’« opportunité » sur stablecoins la plus fréquente n’est pas du tout une opération sur stablecoins. Un scanner qui compare BTC/USDT sur un carnet avec BTC/USDC sur un autre, et qui traite les deux cotations comme des dollars, signalera un spread permanent chaque fois que l’USDC et l’USDT ne sont pas exactement à 1:1. Dans notre instantané, la différence entre les deux carnets BTC était d’environ 7 à 11 points de base, à chaque fois, sur chaque exchange qui liste les deux. Voici la même comparaison effectuée correctement, avec des prix réels relevés à 14:53:57 UTC sur un même exchange :
| Étape | Prix utilisé | Valeur |
|---|---|---|
| Vendre du BTC sur le carnet BTC/USDT | bid | 63,778.00 USDT |
| Acheter du BTC sur le carnet BTC/USDC | ask | 63,715.79 USDC |
| Spread naïf, en traitant l’USDC comme de l’USDT | (bid – ask) / ask | 9.8 bp |
| Acheter l’USDC nécessaire sur le carnet USDC/USDT | ask | 1.00093 USDT par USDC |
| Coût réel de 1 BTC en USDT | 63,715.79 x 1.00093 | 63,775.05 USDT |
| Spread normalisé | (63,778.00 – 63,775.05) / 63,775.05 | 0.5 bp |
| Après trois frais taker de 1 bp chacun | 0.5 – 3.0 | -2.5 bp |
La comparaison naïve affiche un spread de 9.8 bp ; la comparaison normalisée affiche 0.5 bp avant trois frais de trading (achat d’USDC, achat de BTC, vente de BTC). L’« opportunité » n’était que le taux USDC/USDT. C’est la même cohérence que vérifie une boucle d’arbitrage triangulaire : BTC/USDT, BTC/USDC et USDC/USDT forment un triangle, et les teneurs de marché le maintiennent fermé à une fraction de point de base près sur les exchanges liquides.
Le même piège existe entre un carnet coté en USD (BTC/USD sur un exchange fiat) et un carnet coté en USDT. Lorsque l’USDT se négocie sous un dollar, comme dans notre instantané, BTC/USDT paraît systématiquement plus cher que BTC/USD, et là encore la différence n’est pas de l’argent gratuit.
Instantané réel : USDC/USDT sur sept exchanges
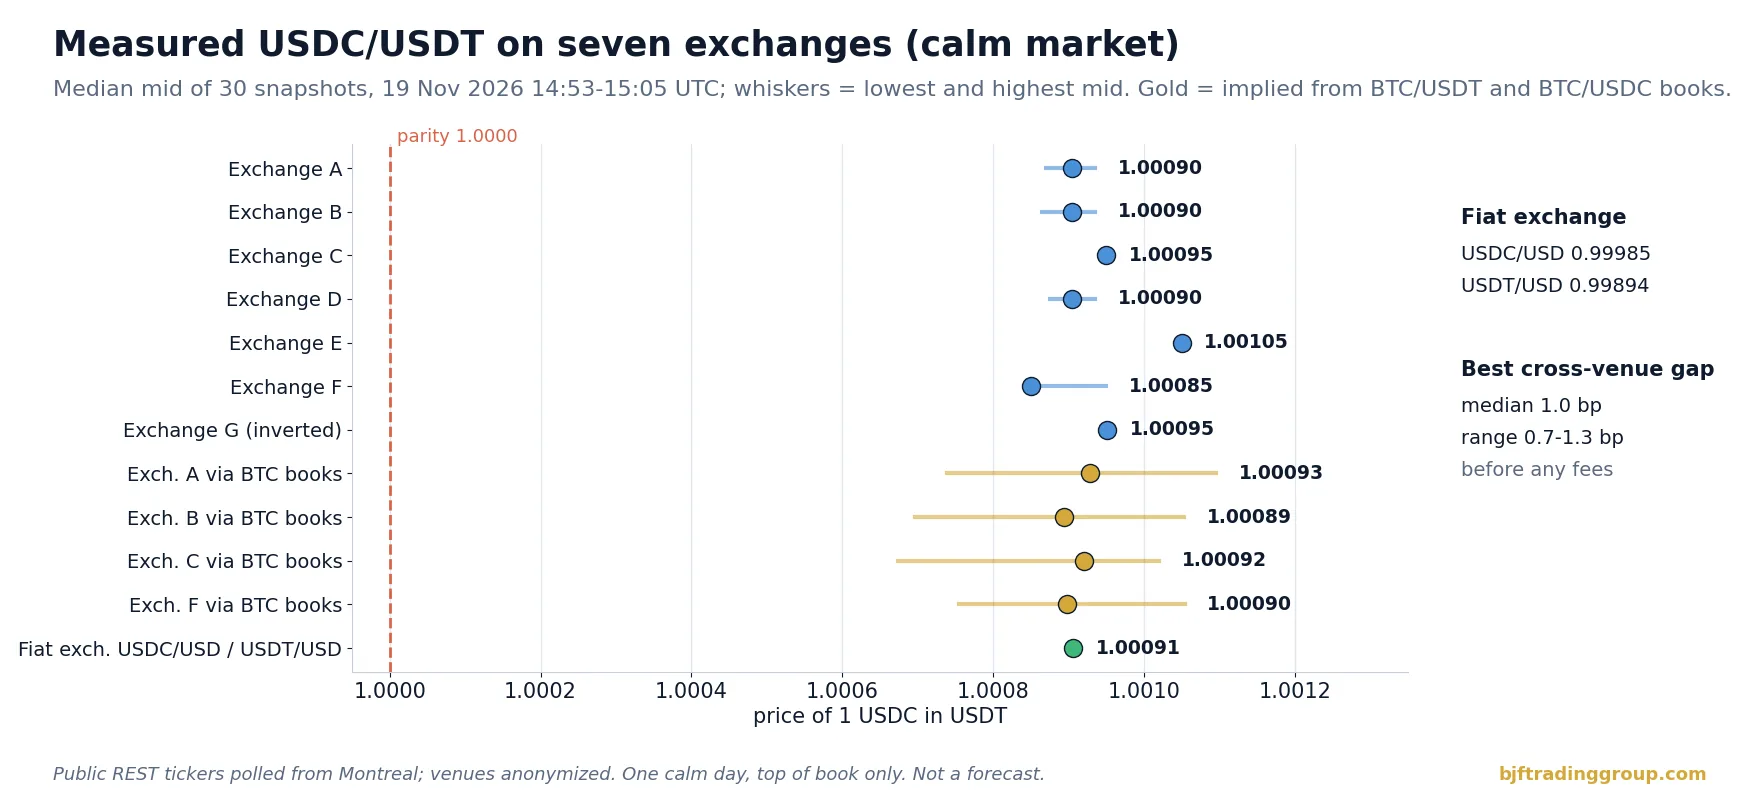
Pour montrer à quoi ressemblent concrètement les écarts entre stablecoins, nous avons échantillonné les meilleurs prix publics (top of book) de l’USDC/USDT sur plusieurs grands exchanges depuis notre serveur de Montréal : 30 instantanés, environ un toutes les 23 secondes, le 19 novembre 2026 entre 14:53 et 15:05 UTC, une journée de marché calme. Nous avons également relevé l’USDC/USD et l’USDT/USD sur un exchange fiat ainsi que les carnets BTC cotés en USDT et en USDC. Les noms des exchanges sont remplacés par des lettres, car l’intérêt réside dans la structure, et non dans un classement des plateformes.
| Plateforme | Bid médian | Ask médian | Mid médian | Bid-ask, bp |
|---|---|---|---|---|
| Exchange A | 1.00090 | 1.00091 | 1.00090 | 0.1 |
| Exchange B | 1.00090 | 1.00091 | 1.00090 | 0.1 |
| Exchange C | 1.00090 | 1.00100 | 1.00095 | 1.0 |
| Exchange D | 1.00090 | 1.00091 | 1.00090 | 0.1 |
| Exchange E | 1.00100 | 1.00110 | 1.00105 | 1.0 |
| Exchange F | 1.00080 | 1.00090 | 1.00085 | 1.0 |
| Exchange G (carnet USDT/USDC, inversé) | 1.00090 | 1.00100 | 1.00095 | 1.0 |
| Exchange fiat : USDC/USD | mid 0.99985 | – | – | |
| Exchange fiat : USDT/USD | mid 0.99894 | – | – | |
Ce que disent les chiffres :
- L’USDC se négociait partout avec une prime sur l’USDT. Les mids médians allaient de 1.00085 à 1.00105 USDT par USDC, soit environ 8 à 10 bp au-dessus de la parité. Sur l’exchange fiat, l’USDC était à 0.99985 USD et l’USDT à 0.99894 USD, ce qui implique 1.00091, le même niveau.
- Les plateformes concordent à environ 2 bp près. L’écart entre le mid médian le moins cher et le plus cher était de 2.0 bp. La taille du tick compte : les carnets cotés par pas de 0.0001 affichent un spread bid-ask de 1 bp, ceux cotés par pas de 0.00001 affichent 0.1 bp.
- Le meilleur écart exécutable entre plateformes était faible mais persistant. Acheter au meilleur ask sur un exchange et vendre au meilleur bid sur un autre donnait une médiane de 1.0 bp (fourchette de 0.7 à 1.3 bp), le plus souvent en achetant sur l’exchange A et en vendant sur l’exchange E. C’est moins que le coût de deux frais taker de 1 bp chacun, ce n’était donc pas tradable à ces conditions.
- Les carnets BTC confirment le taux. Le rapport entre les prix BTC/USDT et BTC/USDC impliquait de 1.00089 à 1.00093 USDT par USDC, en accord avec la paire directe. Les moustaches plus larges proviennent du mouvement du BTC entre nos requêtes successives, et non de véritables écarts triangulaires.
Méthode : endpoints publics REST de ticker et de niveau 1, interrogés successivement, de sorte que les prix des différentes plateformes sont décalés de quelques centaines de millisecondes. Mid = (bid + ask) / 2. Un instantané d’une seule journée calme montre la structure du marché, pas des profits typiques.
Depegs : ce qui s’est passé en 2022 et 2023
Les grands écarts entre stablecoins qui attirent l’attention proviennent des depegs : des périodes pendant lesquelles le marché doute qu’un jeton puisse être remboursé à un dollar. Trois épisodes illustrent l’éventail des issues possibles.
| Épisode | Cause | Plus bas | Issue |
|---|---|---|---|
| TerraUSD (UST), mai 2022 | Conception algorithmique sans réserves complètes ; ruée sur le jeton | Sous 0.10 | Jamais rétabli. Les détenteurs ont presque tout perdu. |
| USDT, mai 2022 | Crainte de contagion après l’UST, rachats massifs | Environ 0.95 sur certaines plateformes, brièvement | Rétabli en quelques jours, les rachats ayant été honorés. |
| USDC, mars 2023 | Une partie des réserves détenue dans une banque américaine défaillante | Environ 0.87 à 0.88 sur certaines plateformes | Retour à environ 1.00 en trois jours après la protection des déposants. |
| DAI, mars 2023 | Part importante du collatéral en USDC | Environ 0.90 | Rétabli en même temps que l’USDC. |
Deux caractéristiques comptent pour les traders. Premièrement, lors d’un depeg, le spread entre exchanges s’élargit aussi : certaines plateformes suspendent les retraits ou le trading du jeton concerné, les carnets d’ordres s’amincissent, et le prix sur une plateforme peut s’écarter de plusieurs pour cent de celui d’une autre pendant plusieurs minutes. Deuxièmement, l’issue est binaire. Ceux qui ont acheté de l’USDC à 0.88 en mars 2023 ont gagné environ 13 % ; ceux qui ont acheté de l’UST à 0.90 en mai 2022 ont perdu la majeure partie de leur argent. Avant l’événement, les deux ressemblaient à « un stablecoin sous son ancrage ».
Trader un depeg : un pari sur le remboursement, pas un arbitrage
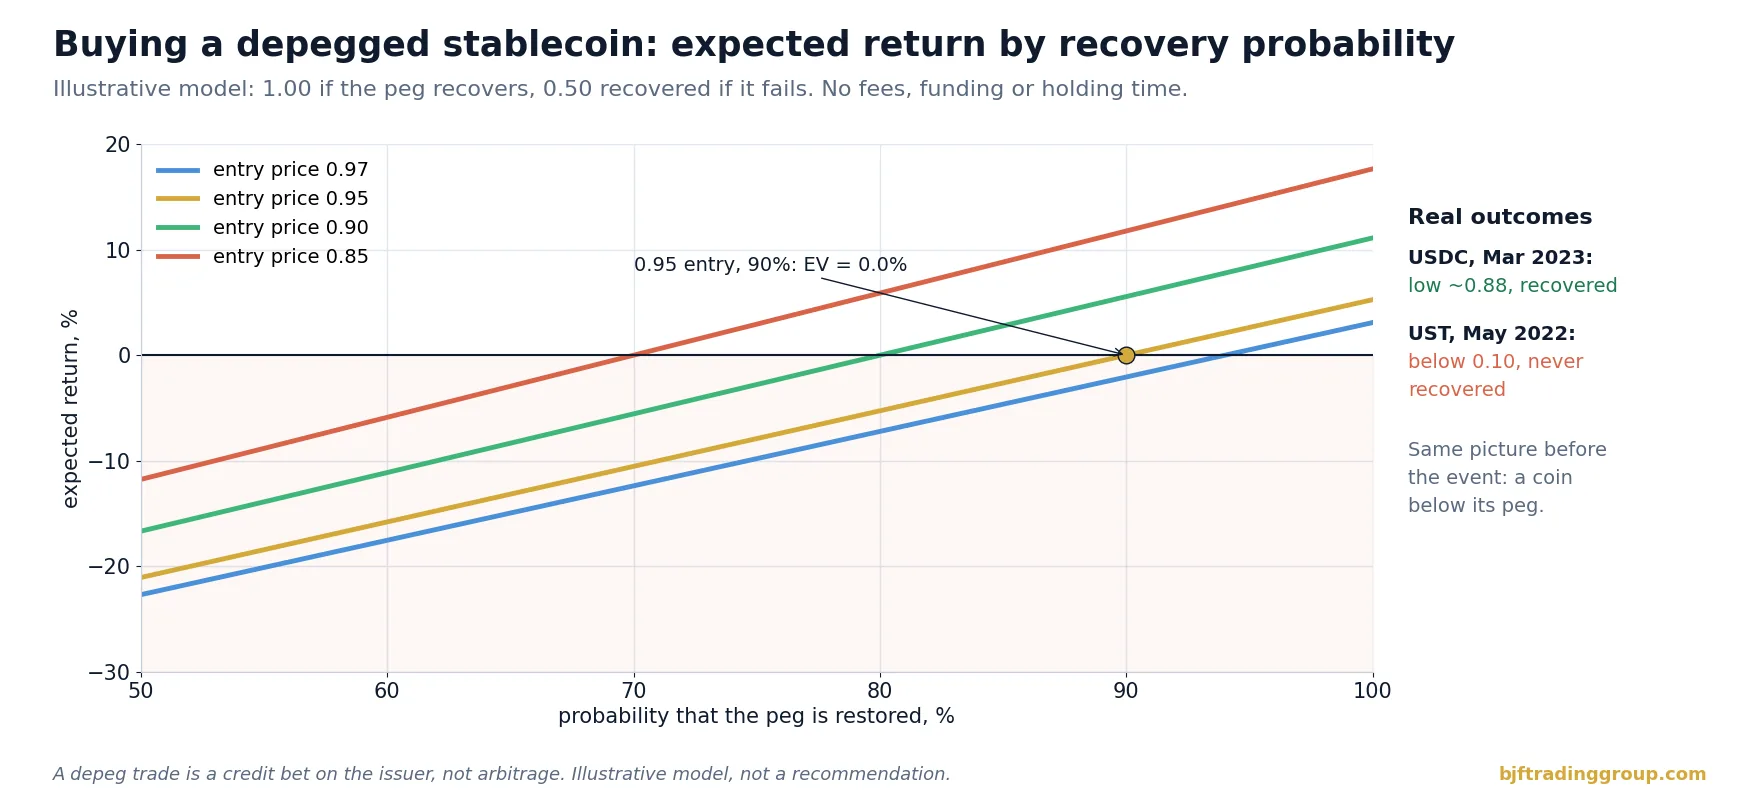
Acheter un stablecoin avec une décote n’est rentable que s’il est finalement remboursable à un dollar (ou presque) et que vous pouvez le conserver jusque-là. Il s’agit donc d’une opération de crédit sur l’émetteur et ses réserves. L’espérance de gain dépend de deux chiffres que l’on ne peut qu’estimer : la probabilité que l’ancrage soit rétabli et la valeur récupérée s’il ne l’est pas.
EV pour 1 USD payé = [ p x 1.00 + (1 – p) x R ] / prix – 1
À un prix de 0.95, avec une probabilité de rétablissement de 90 % et une valeur de récupération R de 0.50 en cas d’échec de l’ancrage, l’espérance est de (0.90 + 0.05) / 0.95 – 1 = 0.0 % : la décote ne fait que rémunérer le risque. À 97 % de probabilité, elle est de +3.7 % ; à 80 %, de -5.3 %. De petites variations d’une probabilité que personne ne peut mesurer précisément font passer le résultat d’attractif à perdant, c’est pourquoi le trading de depeg relève du capital-risque et non d’un portefeuille d’arbitrage.
Points pratiques si vous tradez malgré tout les depegs :
- Dimensionnez la position comme si une perte totale était possible ; ne la financez jamais avec de la marge.
- Sachez ce qui garantit le jeton : réserves fiat et attestations, collatéral crypto ou algorithme. Des jetons algorithmiques sans réserves complètes ont totalement échoué.
- Vérifiez si vous pouvez personnellement obtenir le remboursement auprès de l’émetteur. Sinon, vous dépendez du rétablissement du prix de marché.
- Attendez-vous à ce que les retraits du jeton concerné soient suspendus sur certains exchanges, ce qui peut bloquer votre inventaire précisément au moment où vous voulez le déplacer.
Coûts et frictions qui absorbent le spread
Avec des écarts bruts mesurés en points de base à un chiffre, chaque ligne de coût compte. Une opération complète sur stablecoins peut inclure :
| Coût | Montant typique | Comment le réduire |
|---|---|---|
| Frais de trading par jambe | De 0 à 10 bp, souvent moins sur les paires stables | Paires stables sans frais, niveaux VIP, ordres maker |
| Spread bid-ask | Environ 0.1 à 1 bp sur les grandes plateformes | Trader des paires liquides ; éviter les carnets régionaux peu profonds |
| Frais de retrait | De quelques centimes à plusieurs dollars selon le réseau | Choisir des réseaux bon marché pris en charge par les deux plateformes ; regrouper les transferts |
| Durée de transfert | De quelques secondes à plusieurs dizaines de minutes, plus le traitement par l’exchange | Inventaire prépositionné au lieu d’un transfert par opération |
| Jambe de conversion | Des frais et un spread supplémentaires lorsque les devises de cotation diffèrent | Comparer des carnets de même cotation ; inclure la jambe dans le seuil |
| Entrée/sortie fiat | Frais bancaires, limites, jours de règlement | Éviter les jambes fiat pour les opérations à court terme |
Le choix du réseau mérite une attention particulière. L’USDT et l’USDC existent sur de nombreuses blockchains, mais tous les exchanges ne prennent pas en charge tous les réseaux pour les dépôts et les retraits, et les frais pour un même jeton peuvent varier d’un facteur cent d’un réseau à l’autre. Les versions bridgées d’un jeton ne sont pas toujours acceptées là où la version native l’est. Notre guide sur les frais de retrait, réseaux et délais de transfert explique comment choisir un itinéraire et combien coûte réellement un transfert.
Deux frictions sont propres aux stablecoins. Les émetteurs des principaux jetons adossés au fiat peuvent geler les jetons détenus à des adresses précises, généralement à la demande des forces de l’ordre. Et les exchanges retirent parfois un stablecoin de la cote ou le restreignent pour des raisons réglementaires, ce qui peut bloquer des soldes ou imposer une conversion à un taux défavorable.
Inventaire : détenir les deux stablecoins sur les deux plateformes
Un écart de quelques points de base entre stablecoins disparaît en quelques secondes, alors qu’un transfert sur la blockchain prend plusieurs minutes. L’arbitrage de stablecoins rentable fonctionne donc comme toute autre stratégie inter-exchanges fondée sur l’inventaire : vous détenez les deux jetons sur les deux exchanges, achetez sur l’un et vendez sur l’autre au même moment, puis rééquilibrez par lots lorsque l’inventaire dérive.
Le capital immobilisé dans cet inventaire a un coût d’opportunité : les mêmes soldes pourraient percevoir le taux de financement dans une position d’arbitrage de taux de financement ou des intérêts ailleurs. Intégrez ce coût dans le rendement annuel, ainsi que le risque de contrepartie lié à la conservation de fonds sur les exchanges.
Comment les bots et les scanners doivent traiter les stablecoins
Que vous tradiez directement les stablecoins ou non, tout logiciel d’arbitrage qui compare des prix entre exchanges doit gérer correctement les devises de cotation. Voici une liste de contrôle pour configurer un bot ou lire un scanner :
- Comparaison à cotation identique par défaut. Comparez BTC/USDT avec BTC/USDT et BTC/USDC avec BTC/USDC. Les comparaisons entre cotations différentes exigent une jambe de conversion explicite.
- Taux de conversion en temps réel. Ne supposez jamais que 1 USDT = 1 USDC = 1 USD. Utilisez le bid ou l’ask exécutable de la paire stable au moment du signal.
- Seuils en points de base après tous les frais. Fixez le seuil d’entrée au-dessus de la somme des frais, du spread et du coût de transfert amorti de chaque jambe, conversion comprise.
- Protection contre les depegs. Suspendez le trading, ou au moins le trading entre cotations différentes, lorsqu’un stablecoin s’écarte de sa plage normale de plus d’un nombre défini de points de base, ou lorsque ses retraits sont suspendus.
- Connaissance des réseaux. Tenez un tableau des réseaux pris en charge par chaque exchange pour chaque stablecoin, avec les frais de retrait actuels, avant de planifier tout rééquilibrage.
Pour voir quels jetons présentent actuellement des différences de prix entre exchanges, le scanner d’arbitrage crypto gratuit est un point de départ rapide ; lorsque vous vérifiez une différence inter-exchanges qu’il affiche, assurez-vous que les deux prix utilisent la même devise de cotation avant d’agir. Pour le trading en direct, SharpTrader exécute des stratégies d’arbitrage sur les exchanges crypto avec des seuils que vous définissez par instrument.
Étape par étape : vérifier une opportunité sur stablecoins
Risques et limites
- Risque d’émetteur et de réserves. Un stablecoin est une créance sur un émetteur. Les réserves, les attestations et la réglementation diffèrent selon les jetons, et une défaillance peut faire tomber la valeur du jeton bien en dessous d’un dollar.
- Risque d’exchange. L’inventaire détenu sur les exchanges est exposé à l’insolvabilité, aux piratages, aux suspensions de retraits et aux restrictions de compte.
- Gels et retraits de la cote. Les jetons peuvent être gelés par l’émetteur à des adresses précises, et les exchanges peuvent restreindre un jeton dans certaines régions.
- Marges minces. Avec des écarts de quelques points de base, des frais mal estimés, une jambe lente ou une seule mauvaise exécution peuvent effacer le profit de nombreuses opérations.
- Limites de l’instantané. Notre mesure couvre une seule journée calme et uniquement les meilleurs prix du carnet ; elle ne montre ni la profondeur, ni les extrêmes intrajournaliers, ni le comportement en période de crise.
- Règles juridiques et fiscales. La disponibilité des stablecoins, les transferts fiat et le traitement fiscal des conversions diffèrent selon les pays. Ne tradez que sur des plateformes et des produits légaux et accessibles pour vous ; cet article ne constitue pas un conseil financier.
Mesurez d’abord, automatisez ensuite
BJF Trading Group développe des logiciels d’arbitrage et de trading haute fréquence pour les marchés crypto et forex. Commencez par observer les différences de prix réelles entre exchanges avec le scanner gratuit, vérifiez-les avec le modèle de coûts présenté dans cet article, et n’automatisez que ce qui reste rentable après tous les frais.
Scanner d’arbitrage crypto gratuitPlateforme d’arbitrage SharpTrader
Scanner d’arbitrage gratuit + mini-cours par e-mail
Recevez le lien du scanner gratuit et quelques e-mails courts et pratiques de Boris : ce que signifie vraiment un écart de prix après les coûts, comment tester une stratégie avant de risquer de l’argent réel et quels outils conviennent à votre marché. Sans promesses exagérées. Les e-mails sont rédigés en anglais.
Questions fréquentes
L’arbitrage de stablecoins est-il rentable ?
Il peut l’être pour les traders bénéficiant de frais très bas ou nuls sur les paires stables, d’un inventaire sur plusieurs exchanges et d’une exécution rapide, car les écarts en marché calme ne représentent généralement qu’une fraction de point de base à quelques points de base. Aux niveaux de frais standard, les frais sont généralement supérieurs à l’écart. Les grands écarts apparaissent principalement lors des depegs, lorsque l’opération comporte un risque réel de perte.
Pourquoi l’USDC/USDT n’est-il pas exactement à 1.0000 ?
Parce que les deux jetons ont des émetteurs, des réserves, un statut réglementaire et une demande différents sur chaque exchange, et que seules les institutions intégrées peuvent les créer et les faire rembourser directement. Les teneurs de marché maintiennent le taux proche de 1.00, mais des différences persistantes de plusieurs points de base sont normales.
BTC/USDT contre BTC/USDC est-il une véritable opportunité d’arbitrage ?
Généralement non. La différence de prix entre les deux carnets reflète surtout le taux de change USDC/USDT. Convertissez un prix dans l’autre devise au taux exécutable en temps réel et déduisez les frais de conversion ; dans notre instantané, cela a supprimé presque tout le spread apparent.
Qu’est-ce qu’un depeg de stablecoin ?
Un depeg est une période pendant laquelle un stablecoin se négocie nettement à l’écart de sa valeur cible, généralement sous un dollar, parce que le marché doute qu’il puisse être intégralement remboursé. Parmi les exemples : la chute de l’USDC à environ 0.88 en mars 2023, qui s’est rétabli, et l’effondrement de TerraUSD en mai 2022, qui ne s’est jamais rétabli.
Acheter un stablecoin en depeg est-il un arbitrage sans risque ?
Non. C’est un pari sur le fait que le jeton sera remboursable à un dollar ou presque. Si l’ancrage est rétabli, le profit peut être important ; dans le cas contraire, la perte peut représenter la majeure partie de la position. L’espérance de gain dépend de probabilités qui ne peuvent pas être mesurées avec précision.
Quel réseau utiliser pour transférer de l’USDT ou de l’USDC entre exchanges ?
Le réseau le moins cher que les deux exchanges prennent en charge pour les dépôts et les retraits de ce jeton précis, avec des délais de confirmation acceptables. Vérifiez la liste actuelle des réseaux et les frais de l’exchange avant chaque transfert, et assurez-vous que la destination accepte la version native ou bridgée que vous envoyez.
Un scanner peut-il trouver automatiquement des opportunités d’arbitrage de stablecoins ?
Un scanner peut montrer où les prix d’une même paire diffèrent entre exchanges. Le fait qu’une différence soit tradable dépend des frais, de la profondeur, des itinéraires de transfert et de l’utilisation de la même devise de cotation pour les deux prix ; chaque signal nécessite donc toujours une vérification des coûts avant de trader.
