Robots Forex non-arbitrage : stratégies, risques et avenir 2027+ (IA, méthodes quantiques, vérification par blockchain) janvier 9, 2026 – Posted in: Forex trading
Les robots Forex sont généralement classés en deux grandes catégories : arbitrage et non-arbitrage.
L’arbitrage cherche à tirer profit des inefficiences du marché (écarts de prix, latence, flux différents, différences d’exécution).
Les robots non-arbitrage génèrent des profits autrement : ils recherchent des schémas comportementaux récurrents du marché — tendances, replis, impulsions, cycles de volatilité et réactions aux événements.
C’est pourquoi ces systèmes sont plus faciles à déployer chez la plupart des courtiers et sur différentes plateformes, mais ils dépendent beaucoup plus fortement des phases de marché et d’une gestion du risque compétente.
Vous trouverez ci-dessous les principaux types de stratégies non-arbitrage, leurs avantages et leurs limites, ainsi qu’une comparaison honnête avec les stratégies d’arbitrage.
1) Trend Following : suivre la tendance
Principe :
Le robot entre sur un mouvement confirmé (cassure d’un range, croisement de moyennes mobiles, filtre de force de tendance) et conserve la position tant que la tendance persiste. Des stops suiveurs, des prises de bénéfices partielles et des filtres de volatilité sont souvent utilisés.
Indicateurs couramment utilisés :
-
MA / EMA / SMA (croisements, pente, distance par rapport à la moyenne)
-
ADX / DMI (force de la tendance)
-
MACD (momentum + filtre de direction)
-
Canaux de Donchian (cassure des extrêmes)
-
Parabolic SAR (gestion des positions)
-
ATR (stops dynamiques / trailing)
Avantages :
-
capable de capter de grands mouvements et de « faire croître » les profits ;
-
logique transparente, facile à tester et à faire évoluer ;
-
risque plus faible de « moyenne à l’infini » par rapport aux grilles.
Inconvénients :
-
Une série de fausses entrées est possible sur un marché en range.
-
forte dépendance au spread et au slippage sur les petites unités de temps ;
-
rentabilité irrégulière : des périodes de stagnation et des drawdowns surviennent.
Comparaison avec l’arbitrage :
Le trend following ne nécessite ni latence ultra-faible ni « exécution parfaite », mais sa rentabilité est la rémunération du risque de marché assumé. L’arbitrage vise plus souvent une stabilité mécanique, mais peut être « cassé » par les règles d’exécution.
2) Mean Reversion : retour à la moyenne (contre-tendance)
Principe :
Le prix « s’étire » souvent ; après une impulsion, un repli se produit. Le robot vend les situations de surachat et achète celles de survente, en se basant sur les écarts par rapport aux moyennes, au VWAP, aux ranges et aux bornes statistiques.
Indicateurs couramment utilisés :
-
RSI / Stochastique (surachat / survente)
-
Bandes de Bollinger (sortie des bandes et retour à l’intérieur)
-
VWAP / écart par rapport aux moyennes (distance-to-mean)
-
Z-score / écart type (écart statistique par rapport à la moyenne)
-
CCI (cycles / extensions excessives)
-
ATR (filtrage des conditions « trop bruitées » / stops)
Avantages :
-
fréquence de trading élevée, nombreuses opportunités sur des marchés calmes ;
-
Produit souvent une courbe de capital régulière en range.
-
clôture rapidement de petits objectifs de profit.
Inconvénients :
-
le principal risque est une tendance prolongée contre la position.
-
de nombreuses implémentations utilisent la moyenne à la baisse / des grilles → risque de queue ;
-
en période de volatilité de crise, les drawdowns peuvent croître rapidement.
Comparaison avec l’arbitrage :
Le mean reversion peut sembler stable jusqu’à ce que le marché change de régime. L’arbitrage souffre plus souvent des limitations imposées par les courtiers, tandis que les systèmes contre-tendance souffrent de la nature même du marché (régimes, mouvements extrêmes).
3) Breakout / Momentum : cassures et impulsions
Principe :
Lorsque le marché se comprime longtemps puis sort d’un range, une accélération suit souvent. Le robot trade les cassures à l’aide de canaux, de niveaux, de filtres ATR et de la « compression de volatilité ».
Indicateurs couramment utilisés :
-
Canaux de Donchian / canaux de prix (cassures de range)
-
Bandes de Bollinger (compression / expansion, squeeze)
-
ATR (filtre de vraie cassure + stops)
-
Volume (si disponible) / volume en ticks (confirmation de l’impulsion)
-
MACD / Momentum (accélération)
-
Canaux de Keltner (alternative aux bandes de Bollinger)
Avantages :
-
efficace pendant les phases d’accélération, peut capter de fortes impulsions ;
-
convient à de nombreux instruments et unités de temps ;
-
peut fonctionner « autour des news » sans trader directement les annonces.
Inconvénients :
-
fausses cassures et retours dans le range ;
-
le slippage augmente lors des pics de volatilité ;
-
nécessite un filtrage rigoureux, sinon trop de bruit.
Comparaison avec l’arbitrage :
Les stratégies de breakout sont plus simples sur le plan de l’infrastructure, mais dépendent davantage des régimes de liquidité et de la qualité d’exécution à l’entrée.
4) Scalping (non-arbitrage) et micro-schémas
Principe :
Des trades très courts, de quelques secondes ou minutes, visant à capter des impulsions locales et des replis rapides. Il ne s’agit pas d’arbitrage, car le signal ne repose pas sur des écarts de prix — il repose sur le comportement statistique du prix.
Indicateurs couramment utilisés :
-
EMA 5/10/20, moyennes mobiles rapides (direction de la micro-tendance)
-
RSI / Stochastique sur petites unités de temps (micro-extensions)
-
ATR / micro-ATR (filtrage des pics)
-
Spread / commissions / vitesse d’exécution en tant que « paramètres de stratégie » (parfois plus importants que les indicateurs)
-
Filtres de session (lorsque les spreads sont serrés et la liquidité élevée)
Avantages :
-
rotation élevée du capital ;
-
possibilité de construire un portefeuille de différents micro-modèles ;
-
avec une bonne exécution, offre de nombreuses opportunités de trading.
Inconvénients :
-
sensibilité maximale au spread, aux requotes et à la latence ;
-
toute dégradation de l’exécution réduit fortement l’espérance de gain ;
-
nécessite un contrôle strict de la qualité des trades et des filtres.
Comparaison avec l’arbitrage :
En termes d’exigences d’exécution, le scalping est proche de l’arbitrage, mais sans inefficience « dure » comme source de profit. La qualité des tests et les statistiques d’exécution réelle sont donc cruciales.
5) Robots de swing trading et de position trading
Principe :
Conservation des trades de quelques heures à plusieurs jours. Les signaux peuvent inclure des niveaux journaliers, des filtres macro, des régimes de risque, la saisonnalité et les corrélations.
Indicateurs couramment utilisés :
-
MA 50/200, filtres de tendance sur unités de temps supérieures
-
RSI(14) / MACD (confirmation de cycle)
-
Fibonacci / niveaux / points pivots (zones de réaction)
-
ATR (stops basés sur la volatilité)
-
Corrélations / DXY / rendements obligataires (s’ils sont intégrés au système)
Avantages :
-
le spread et le micro-bruit des prix comptent moins ;
-
exigences moindres en matière de vitesse et d’infrastructure ;
-
une bonne option pour diversifier un portefeuille de stratégies.
Inconvénients :
-
risque de gap et d’événements inattendus ;
-
swaps / coût de détention des positions ;
-
longs drawdowns et cycles de récupération lents.
Comparaison avec l’arbitrage :
Exigences technologiques moindres, mais davantage de « risque de marché pur » et une plus grande patience requise de la part de l’investisseur.
6) Systèmes de grille (robots grid)
Principe :
Le robot place une série d’ordres / de positions à intervalles fixes ou adaptatifs (pas de grille), en exploitant les oscillations à l’intérieur d’un range. Il peut s’agir :
-
d’une grille fixe (pas égal),
-
d’une grille adaptative (pas dépendant de l’ATR / de la volatilité),
-
avec ou sans lock, avec des take-profits au niveau du panier.
Indicateurs couramment utilisés :
-
ATR (largeur du pas, expansion / contraction de la grille)
-
Bandes de Bollinger / canaux de Keltner (bornes du range)
-
RSI / Stochastique (filtre d’entrée pour éviter de lancer une grille pendant une accélération)
-
Filtres de tendance (MA / ADX) — les plus importants, pour éviter de trader des grilles en forte tendance
Avantages :
Dans des ranges calmes, il peut générer des profits fréquents et une courbe de capital visuellement attrayante.
Inconvénients :
Le principal risque est une forte tendance unidirectionnelle, pendant laquelle la grille accumule les pertes.
Par rapport à l’arbitrage :
Une grille ne nécessite pas de vitesse, mais comporte un risque de queue structurel (rare, mais extrêmement douloureux).
7) Martingale
Principe :
Augmentation de la taille de position après une perte (souvent x2 ou selon un coefficient) pour « revenir rapidement » en profit lors d’un repli. Peut être utilisée seule, mais elle est plus souvent intégrée dans des grilles ou des systèmes de moyenne.
Indicateurs couramment utilisés (comme filtres) :
-
RSI / Stochastique / CCI (pour « ne moyenner qu’en cas d’extension excessive »)
-
ATR (limites de volatilité)
-
MA / ADX (blocage de la martingale en forte tendance)
-
Filtres de news / horaires (ne pas moyenner avant les annonces / sur des marchés peu liquides)
Avantages :
Récupère rapidement les drawdowns si le marché se retrace.
Inconvénients :
Déplace mathématiquement le risque vers la queue de la distribution : des scénarios rares entraînent des pertes massives ou des appels de marge.
Par rapport à l’arbitrage :
L’arbitrage présente plus souvent des risques « externes » (règles du courtier), tandis que la martingale porte le risque dans sa structure même.
Précision importante
Grille ≠ Martingale, mais :
-
les grilles moyennent souvent les positions,
-
la martingale augmente souvent la taille du lot lors de la moyenne,
C’est pourquoi, en pratique, elles sont souvent confondues et combinées.
8) Stratégies de volatilité (trading de volatilité / de régime)
Indicateurs couramment utilisés :
-
ATR, volatilité historique (HV) (mesure du régime)
-
Bollinger Band Width (largeur des bandes comme indicateur de volatilité)
-
ADX (distinguer la tendance du bruit)
-
Mesures de range / True Range (range journalier / de session)
-
Filtres horaires / de session (Londres / New York / Asie)
Points forts :
Gère efficacement l’activité du robot (quand trader et quand « rester inactif »).
Points faibles :
Il est difficile de choisir des seuils stables ; la structure de la volatilité peut évoluer.
Par rapport à l’arbitrage :
Il s’agit d’un « filtre intelligent », mais il ne garantit pas à lui seul la rentabilité.
Qu’est-ce qui est préférable : arbitrage ou non-arbitrage ?
La bonne réponse est : cela dépend des objectifs et de l’environnement.
L’arbitrage paraît souvent plus attrayant en raison de l’idée d’un profit « presque mécanique », mais il est vulnérable aux politiques des courtiers telles que le last look, les délais, les annulations de trades, l’élargissement des spreads et les restrictions sur le style de trading.
Les robots non-arbitrage peuvent fonctionner avec un nombre beaucoup plus important de courtiers et sont plus faciles à faire évoluer, mais leurs profits rémunèrent l’exposition au risque de régime de marché. Par conséquent, sans adaptation ni atténuation du risque, ils traversent inévitablement des périodes difficiles.
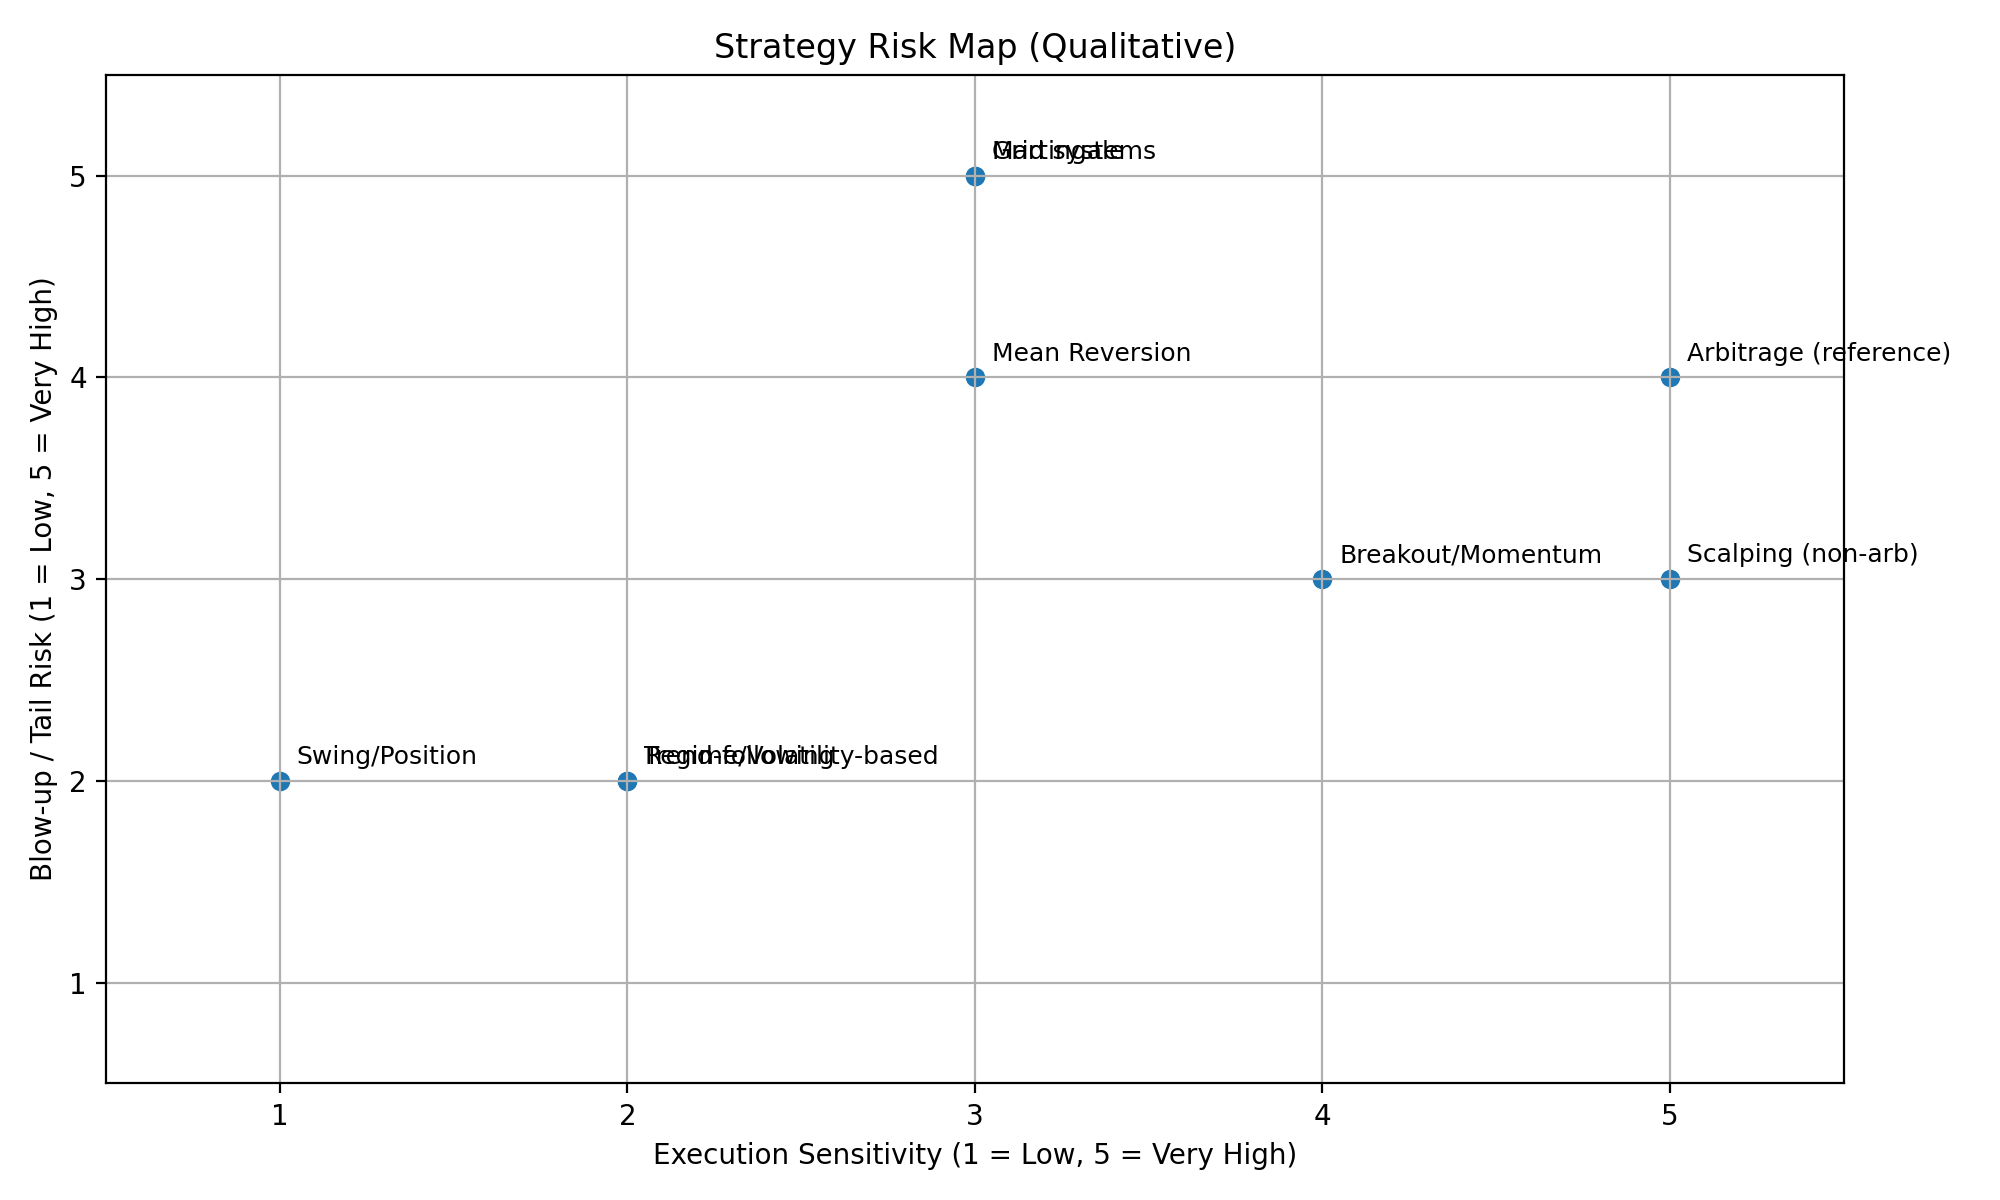
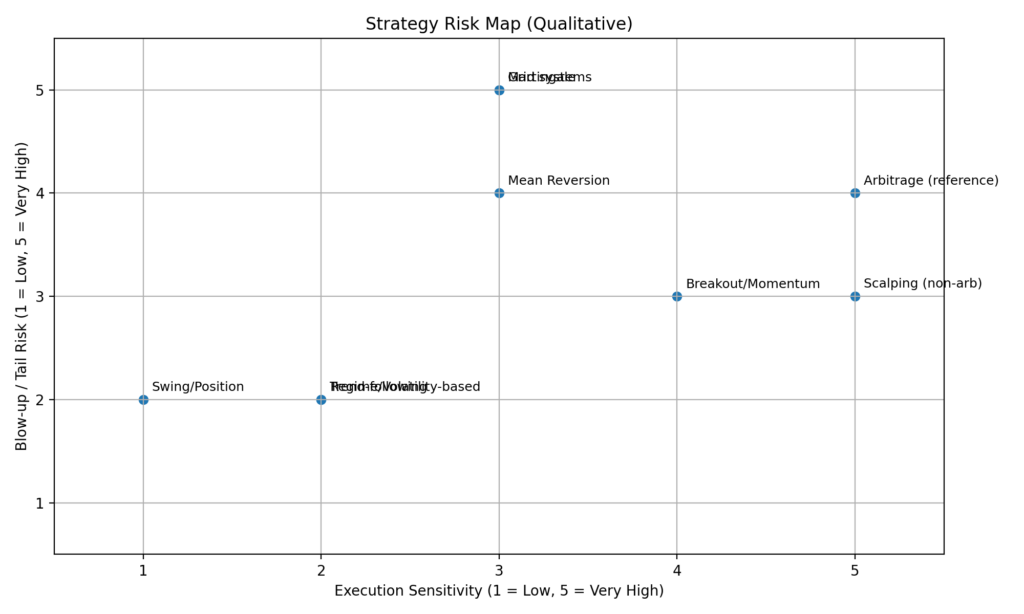
| Stratégie | Meilleures conditions de marché | Indicateurs / filtres courants | Principal avantage | Principal inconvénient | Par rapport à l’arbitrage (en une ligne) |
|---|---|---|---|---|---|
| Trend-following | Marchés en tendance | Moyennes mobiles (SMA/EMA), ADX, MACD, canaux de Donchian, ATR | Capte les grands mouvements directionnels | Pertes en dents de scie dans les ranges | Beaucoup plus simple en termes d’infrastructure, mais très dépendant du régime |
| Mean Reversion | Ranges / marchés latéraux | RSI, Stochastique, bandes de Bollinger, VWAP, Z-score, ATR | Gains fréquents dans des ranges calmes | Risque de queue en forte tendance | Généralement bien toléré par les courtiers, mais peut échouer lors d’un changement de régime |
| Breakout / Momentum | Expansions, cassures de range, phases d’impulsion | Canaux de prix, « squeeze » de Bollinger, ATR, Momentum, volume en ticks | Capte les accélérations et les mouvements forts | Fausses cassures et slippage | Aucun flux spécial nécessaire comme pour l’arbitrage, mais l’exécution à l’entrée est cruciale |
| Basé sur le régime / la volatilité | Transitions de régime | ATR / volatilité historique, Bollinger Band Width, ADX, filtres de range, filtres de session | Réduit les « mauvais » trades et améliore la robustesse | Mauvaise classification des régimes | Améliore la stabilité sans la dépendance à la latence propre à l’arbitrage |
| Scalping (non-arbitrage) | Liquidité élevée, spreads serrés | EMA rapides, RSI/Stoch (M1), micro-ATR, filtres de spread / de session | Nombreuses opportunités de trading | Le spread / slippage peut anéantir l’avantage | Les exigences d’exécution peuvent ressembler à celles de l’arbitrage, mais l’avantage est moins « dur » |
| Swing / position trading | Cycles H4–D1 et mouvements macro | MA 50/200, MACD, RSI, niveaux / pivots, ATR | Sensibilité moindre au spread | Gaps, swaps, drawdowns plus longs | Techniquement plus simple que l’arbitrage, mais plus de risque événementiel dans la durée |
| Systèmes de grille | Marché latéral / en range | ATR (pas de grille), Bollinger/Keltner, RSI/Stoch, filtre de tendance MA/ADX | Résultats souvent réguliers dans les ranges | Une tendance contre la grille peut être dévastatrice | Aucune vitesse requise, mais le risque de queue est plus élevé |
| Martingale | Usage limité ; uniquement avec des contraintes strictes | RSI/Stoch/CCI, limites ATR, MA/ADX, filtres de news / horaires | Récupération rapide après les pertes (si des retournements se produisent) | Risque exponentiel, possibilité d’appel de marge | L’arbitrage présente souvent des risques « externes » ; ici, le risque est intégré dans les mathématiques |
| Arbitrage (référence) | Inefficiences de prix / de latence | Flux, mesures de latence, filtres de spread / d’exécution | Avantage de nature mécanique | Restrictions des courtiers (last look, annulations, délais) | Nécessite une infrastructure et peut être limité par les politiques d’exécution |
À l’heure actuelle, l’un des moyens les plus efficaces d’équilibrer risque et rentabilité consiste à combiner les approches arbitrage et non-arbitrage au sein d’un même portefeuille — voire au sein d’un même cadre d’exécution. Un exemple concret est l’implémentation par Sharp Trading’s du concept Phantom Drift, qui associe une gestion des positions de type martingale à une logique de Latency Arbitrage. Cette structure hybride contribue à réduire les principales faiblesses de l’arbitrage pur — notamment sa sensibilité aux règles d’exécution et le risque d’être repéré par les équipes de dealing des courtiers ou des sociétés de trading pour compte propre (prop firms) — tout en améliorant la rentabilité globale et en lissant la courbe de capital grâce à une probabilité réduite de drawdowns profonds susceptibles de détruire la stratégie.
En outre, SharpTrader peut être complété par le module complémentaire Hybrid Masking Strategy, conçu pour donner au comportement d’arbitrage une apparence plus « humaine » et le rendre plus difficile à identifier par reconnaissance de schémas. Il combine une logique de tendance EMA multi-unités de temps avec des entrées sur repli de Fibonacci, et ajoute plusieurs couches de randomisation (timing, taille des trades, comportement SL/TP, trailing, durée de vie des ordres), avec un filtrage des news optionnel — de sorte que l’empreinte d’exécution devient plus naturelle et moins déterministe pour les systèmes de surveillance des courtiers.
L’avenir : IA/ML, réseaux de neurones et approche par régimes (tendance / range / crise)
La principale tendance pour 2026+ est le passage d’« une stratégie pour tout » à un système de systèmes qui comprend quel type de marché est en place et adapte son comportement en conséquence :
1. Classification des régimes
Le modèle identifie l’environnement : tendance, range, volatilité de crise (risk-off) et parfois une « impulsion liée aux news ». Cela réduit le nombre de trades pris au mauvais moment.
2. Apprentissage adaptatif
Les paramètres ne sont pas figés une fois pour toutes. On utilise des méthodes walk-forward, une repondération périodique, le contrôle du surapprentissage et la surveillance de la dégradation de la qualité des signaux.
3. Analyse probabiliste prédictive
Les modèles modernes prédisent de plus en plus non pas un « prix à un instant donné », mais des probabilités : la direction sur un horizon donné, la volatilité attendue, le risque de mouvement extrême et la qualité de l’entrée.
4. Réseaux de neurones et ensembles de modèles
Les réseaux de neurones (et les ensembles hybrides) détectent des schémas complexes, mais ils exigent des règles strictes : des données propres, aucune fuite d’information, des tests honnêtes, un slippage et des commissions réalistes.
L’orientation générale est claire : les gagnants sont ceux qui construisent un portefeuille de stratégies, gèrent les régimes et le risque, et mesurent la qualité d’exécution en temps réel. Dans un monde où les marchés évoluent plus vite que les algorithmes « classiques » ne sont mis à jour, l’avantage concurrentiel se déplace du « signal » lui-même vers l’adaptation.
L’avenir : 2027+ — trading quantique, vérification par blockchain et systèmes entièrement autonomes
À partir de 2027, le développement des robots de trading non-arbitrage sera moins porté par de « nouveaux indicateurs » que par l’infrastructure et la puissance de calcul : la capacité à traiter davantage de données, à s’adapter plus rapidement aux régimes de marché et à vérifier les résultats de manière plus rigoureuse. Trois directions semblent les plus prometteuses.
1) Trading quantique et méthodes d’inspiration quantique
Par « trading quantique », la plupart des gens n’entendront pas un bouton magique, mais un passage concret à des tâches pour lesquelles les algorithmes quantiques ou d’inspiration quantique apportent un avantage :
-
optimisation de portefeuilles de stratégies (comment répartir le risque entre tendance, mean reversion, volatilité, différentes paires et unités de temps) ;
-
problèmes combinatoires (sélection de paramètres, calendriers des sessions de trading, contraintes de risque) ;
-
accélération de l’analyse de scénarios (exécution d’un grand nombre de scénarios de stress et de régimes de marché) ;
-
recherche de schémas faibles mais stables dans d’immenses espaces de caractéristiques où les méthodes classiques sont trop lentes.
Important : l’informatique quantique n’élimine pas le risque de marché et ne garantit aucun profit. Sa véritable valeur réside dans la découverte plus rapide de configurations optimales et dans un réglage plus précis des régimes et du risque lorsqu’un système compte des milliers de paramètres et de contraintes.
2) Vérification des résultats par blockchain et statistiques « prouvables »
La prochaine étape pour le secteur consiste à abandonner les rapports marketing au profit de résultats vérifiables cryptographiquement. Des standards émergeront dans lesquels :
-
les journaux de trading, les indicateurs clés et les paramètres de risque sont enregistrés sous forme de hachages sur une blockchain (ou une autre base de données immuable) ;
-
un investisseur ou un client peut vérifier qu’un rapport n’a pas été réécrit rétroactivement et que l’historique de performance est immuable ;
-
un fournisseur peut prouver l’origine des statistiques : trades réels, courtier réel, heure d’exécution réelle — sans divulguer toutes les informations sensibles.
Cela renforcera la confiance dans les robots et rendra plus difficile la vente de courbes de capital « retouchées ». En pratique, le marché évoluera vers le modèle : ne croyez pas les paroles — vérifiez les preuves.
3) Systèmes entièrement autonomes (zéro intervention humaine)
D’ici 2027+, les robots les plus compétitifs se rapprocheront de « gestionnaires » autonomes, les humains n’intervenant pas dans les décisions de trading. Dans une telle architecture, l’essentiel n’est pas l’entrée ou la sortie, mais l’autogouvernance :
-
détection automatique du régime (tendance / range / crise) et changement de logique ;
-
gestion dynamique du risque (réduction du risque lorsque les signaux se dégradent, limites de drawdown, désactivation de modules) ;
-
autosurveillance de la qualité d’exécution (spread / slippage / latence → le système réduit son activité ou change de style de lui-même) ;
-
auto-apprentissage encadré (adaptation des paramètres sans surapprentissage, avec des « garde-fous » et une protection contre la dérive) ;
-
protocoles d’urgence : en cas de volatilité atypique, de trous de liquidité ou de défaillances techniques, le robot passe en mode sécurisé.
L’objectif idéal du zéro intervention humaine est que le robot ne se contente pas de trader, mais gère sa propre viabilité : qu’il comprenne quand il n’est pas en état de fonctionner et soit capable de s’arrêter de lui-même.
Conclusion finale
L’avenir de 2027+ ne tient pas au « signal le plus intelligent », mais à la combinaison de trois facteurs :
une optimisation ultra-efficace (y compris par des approches d’inspiration quantique), des résultats dont l’honnêteté est prouvable (vérification par blockchain) et une architecture autonome qui permet au système de s’adapter et de protéger le capital sans intervention manuelle.
Questions fréquentes : robots Forex non-arbitrage
1) Qu’est-ce qu’un robot Forex non-arbitrage ?
C’est un robot qui ne gagne pas grâce aux inefficiences de prix (comme le fait l’arbitrage), mais grâce aux régularités du marché : tendances, replis, impulsions, volatilité, régimes de marché et comportement de la liquidité.
2) En quoi les robots non-arbitrage diffèrent-ils fondamentalement des robots d’arbitrage ?
L’arbitrage recherche une « erreur » de prix ou d’exécution et dépend souvent de la vitesse et des particularités propres à chaque courtier. Les robots non-arbitrage assument un risque de marché et tentent d’exploiter des avantages statistiques issus de schémas récurrents.
3) Quelle stratégie est la « plus sûre » ?
Il n’existe aucune stratégie absolument sûre. Les modèles de swing et de position avec un effet de levier modéré et un risque limité par trade sont généralement considérés comme plus « doux », mais ils peuvent connaître de longs drawdowns.
4) Pourquoi la stratégie a-t-elle bien fonctionné dans le testeur mais moins bien sur un compte réel ?
Le plus souvent à cause du slippage, des commissions, du spread, des délais, des différences de cotations, des requotes ou des exécutions partielles, et de l’« idéalisation » du testeur. C’est particulièrement visible pour le scalping et les systèmes à haute fréquence.
5) Qu’est-ce qui est le plus important : la précision des entrées ou la gestion du risque ?
La gestion du risque. Une bonne entrée sans contrôle du risque peut tout de même conduire à un drawdown important, tandis qu’un système modeste doté d’un contrôle du risque adéquat survit bien mieux aux changements de régime.
6) Quelles sont les stratégies non-arbitrage les plus courantes ?
Le trend following, le mean reversion (contre-tendance / retour à la moyenne), le breakout / momentum, le scalping sur micro-schémas et les systèmes de swing / position.
7) Pourquoi les stratégies contre-tendance et les grilles sont-elles si populaires — et pourquoi sont-elles dangereuses ?
Parce qu’elles produisent souvent des statistiques attrayantes sur des marchés calmes. Cependant, elles comportent un « risque de queue » : des mouvements rares mais très violents contre la position, surtout en cas de moyenne à la baisse ou de martingale.
8) Est-il réaliste de gagner régulièrement avec des robots de trend following ?
Oui, mais la rentabilité est généralement « en escalier » : les périodes de profit sont suivies de périodes de marché agité ou de drawdown. Il faut accepter cette irrégularité et configurer correctement les filtres, les stop-loss et la taille des positions.
9) Quelles unités de temps conviennent le mieux aux robots non-arbitrage ?
Cela dépend du type. Scalping — M1–M5, tendance ou breakout — M15–H4, swing — H4–D1. Plus l’unité de temps est petite, plus l’impact du spread et de la qualité d’exécution est fort.
10) Comment savoir qu’un robot est « tombé sur le mauvais régime de marché » ?
Les signes incluent une forte augmentation des pertes consécutives, une hausse du slippage moyen, des changements de volatilité, une tendance moins marquée, des changements de corrélations entre instruments — alors que la stratégie continue de trader « comme avant ».
11) Peut-on utiliser l’IA ou les réseaux de neurones pour simplement « prédire le prix » ?
C’est possible, mais il est souvent plus efficace de prédire des probabilités plutôt que le prix lui-même : la direction, la volatilité attendue, le risque de mouvement extrême et la qualité de l’entrée. La « prédiction directe du prix » conduit souvent au surapprentissage.
12) Qu’est-ce qu’un robot basé sur les régimes (tendance / flat / crise) et pourquoi est-il nécessaire ?
C’est un système qui détermine d’abord l’état du marché (tendance, range, volatilité de crise), puis sélectionne la logique de trading appropriée ou réduit son activité. Cela permet d’éviter de trader « par mauvais temps ».
13) Comment éviter le surapprentissage lors de l’optimisation ?
En utilisant l’analyse walk-forward, en séparant les données en ensembles in-sample et out-of-sample, en réalisant des tests de stress, en modélisant de manière réaliste les commissions et le slippage, en limitant le nombre de paramètres et en testant sur différents instruments et périodes.
14) Qu’est-ce qui est préférable : un seul robot ou un portefeuille de robots ?
Un portefeuille est presque toujours plus résilient : différentes stratégies performent mieux dans différents régimes. Une combinaison de tendance, de mean reversion et de « volatilité » réduit généralement les drawdowns et lisse les résultats.
15) Quels sont les signes d’un « mauvais » robot ou d’un mauvais vendeur de robots ?
Des rendements garantis, l’absence de statistiques d’exécution réelle, une martingale cachée ou une moyenne sans limites, aucune information claire sur les risques, des tests sur une seule période, l’ignorance des commissions ou du slippage, et des courbes « parfaites » sans explication.
16) Que signifie réellement le « trading quantique », sans marketing ?
Il s’agit d’utiliser des méthodes quantiques ou d’inspiration quantique pour des tâches d’optimisation et de recherche de solutions, notamment la répartition du risque entre stratégies, la sélection de paramètres et l’analyse de scénarios. Il s’agit surtout d’accélération du calcul et d’optimisation, et non de « deviner le prix ».
17) Est-il vrai que les ordinateurs quantiques garantiront un profit ?
Non. Ils n’éliminent pas le risque de marché. L’avantage potentiel est une découverte plus rapide de configurations de portefeuille de stratégies plus robustes et une adaptation plus précise aux régimes de marché.
18) Quelles tâches de trading pourraient bénéficier en premier des méthodes quantiques ?
L’optimisation combinatoire (portefeuilles de stratégies, contraintes de risque), la simulation rapide d’un grand nombre de scénarios de stress et la recherche de schémas faibles dans de très grands espaces de caractéristiques.
19) Qu’est-ce que la vérification par blockchain des résultats d’un robot ?
C’est l’enregistrement de données clés (ou de leurs hachages) dans un système immuable afin de prouver que les rapports n’ont pas été « redessinés après coup » et que les statistiques correspondent aux journaux et aux trades réels.
20) Cela signifie-t-il que les données de trading deviendront publiques ?
Pas nécessairement. En général, ce ne sont pas les trades eux-mêmes qui sont publiés, mais des « empreintes » cryptographiques (hachages) et des preuves d’intégrité. Les détails peuvent rester privés tout en étant vérifiables.
21) Pourquoi le marché a-t-il besoin d’une telle vérification ?
Pour renforcer la confiance et standardiser des résultats prouvables. Cela réduit la part de « jolis graphiques sans exécution réelle » et rend les comparaisons de robots plus honnêtes.
22) Qu’est-ce qu’un robot entièrement autonome (zéro intervention humaine) ?
C’est un système qui ne nécessite aucune intervention manuelle : il détermine lui-même les régimes de marché, ajuste le risque, contrôle la qualité d’exécution, peut désactiver des modules et passer en mode sécurisé dans des conditions anormales.
23) Quels sont les risques des systèmes sans intervention humaine ?
Les principaux risques sont une adaptation incorrecte (surapprentissage ou dérive), une mauvaise classification du régime et des défaillances technologiques (données, connectivité, latence). C’est pourquoi les « garde-fous » sont essentiels : limites de risque, modes de sécurité et surveillance de la dégradation.
24) Comment savoir si un robot est réellement autonome et pas seulement « présenté comme tel » ?
Recherchez des signes tels que la réduction automatique du risque lorsque les indicateurs se dégradent, un journal d’événements (pourquoi un module a été activé ou désactivé), des règles d’arrêt d’urgence, une surveillance de l’exécution (spread et slippage) et des rapports par régime de marché.
25) Comment les exigences en matière de test des robots évolueront-elles en 2027+ ?
Les tests se rapprocheront de l’ingénierie : tests de stress obligatoires, validation dans différents régimes, modélisation réaliste de l’exécution et, de plus en plus, vérification externe des résultats (y compris cryptographique) au lieu de « captures d’écran du testeur ».
