Forex-Tickdaten für Backtests: Quellen, Qualitätsprüfungen und Fallstricke Samstag, der 31. Oktober 2026 – Posted in: Arbitrage Software, Forex trading
Forex-Tickdaten für Backtests: Quellen, Qualitätsprüfungen und Fallstricke
Ein Backtest kann nur so ehrlich sein wie die Preise, mit denen Sie ihn füttern. Für Scalping, Arbitrage und jede Strategie, die sich innerhalb weniger Pips bewegt, reichen Ein-Minuten-Bars nicht aus: Sie benötigen die tatsächliche Abfolge der Bid- und Ask-Kurse. Dieser Leitfaden erklärt, woher Forex-Tickdaten stammen, warum zwei Datensätze für dasselbe Paar nie übereinstimmen, welche Qualitätsprüfungen Sie durchführen sollten, bevor Sie einem Ergebnis vertrauen, und wie Sie aus rohen Ticks einen Test machen, der dem Live-Handel ähnelt.
- Was Forex-Tickdaten sind
- Tickdaten vs. Bar-Daten: Was die Interpolation verbirgt
- Woher Forex-Tickdaten stammen
- Der Feed Ihres Brokers vs. ein Referenz-Feed
- Zeitstempel, Zeitzonen und Sommerzeit
- Qualitätsprüfungen, bevor Sie einem Datensatz vertrauen
- Schritt für Schritt: Tickdaten für einen Backtest vorbereiten
- Variabler Spread: die Kosten, die ein fester Spread verbirgt
- Wie stark die Datenannahme das Ergebnis verändert
- Ticks sind notwendig, aber nicht ausreichend: Ausführungszeit
- Speicherung, Formate und Handhabung
- Häufige Fallstricke
- Häufige Fragen
Was Forex-Tickdaten sind
Kurz gesagt: Forex-Tickdaten sind die Aufzeichnung jeder Kursänderung eines Währungspaares: ein Zeitstempel (meist in Millisekunden), der Bid-Preis, der Ask-Preis und manchmal das quotierte Volumen auf jeder Seite. Anders als Bar-Daten, die nur Eröffnung, Hoch, Tief und Schluss jeder Periode festhalten, bewahren Tickdaten die Reihenfolge, das Timing und den Spread jeder Preisaktualisierung – und genau darauf handelt eine kurzfristige Strategie tatsächlich.
Eine typische Zeile sieht so aus:
Das sind die Zeit, der Bid, der Ask sowie das am Bid und am Ask verfügbare Volumen (in Millionen, sofern die Quelle es liefert). Der Spread dieses Ticks beträgt 0.7 Pips. Eine Sekunde später können fünf weitere Zeilen folgen – oder gar keine.
Eines sollten Sie vor allem anderen verstehen: Der Spot-Devisenmarkt hat kein zentrales Tape. Aktien und Futures haben eine Börse, die die offizielle Abfolge der Geschäfte veröffentlicht. Forex wird außerbörslich zwischen vielen Banken, ECNs und Brokern gehandelt, und jeder von ihnen streamt eigene Kurse. Jeder Forex-Tickdatensatz ist daher die Sicht eines einzelnen Handelsplatzes oder Aggregators auf den Markt. Zwei Quellen können im selben Moment um Bruchteile eines Pips und um Dutzende Millisekunden voneinander abweichen – und beide können für ihren eigenen Handelsplatz korrekt sein.
Diese Tatsache prägt den Großteil dieses Leitfadens. „Sind diese Tickdaten genau?“ ist die falsche Frage. Die nützlichen Fragen lauten: genau für welchen Ausführungsplatz, aufgezeichnet wie und bereinigt wie?
Quote-Ticks vs. Trade-Ticks
Die meisten Forex-Datensätze bestehen aus Quote-Ticks: Änderungen des besten Bid oder des besten Ask. Das sind keine Geschäfte. Ein Kurs kann sich zehnmal ändern, ohne dass ein einziger Abschluss stattfindet, und ein großes Geschäft verändert die Spitze des Orderbuchs womöglich überhaupt nicht. Manche futuresbasierte oder börsengehandelte FX-Daten enthalten Trade-Ticks (letzter Preis und Größe), doch für Backtests im Spot-Forex benötigen Sie Bid- und Ask-Kurse, denn genau dagegen werden Ihre Orders ausgeführt: Käufe zum Ask, Verkäufe zum Bid.
Tickdaten vs. Bar-Daten: Was die Interpolation verbirgt
Viele Backtesting-Tools, die angeblich „jeden Tick“ testen, verwenden überhaupt keine aufgezeichneten Ticks. Sie nehmen Ein-Minuten-Bars und erzeugen innerhalb jeder Bar synthetische Ticks, typischerweise einen glatten Pfad von der Eröffnung zum Hoch und zum Tief und weiter zum Schluss. Das Ergebnis sieht aus wie Tickdaten, enthält aber keine Information, die die Bar nicht ohnehin schon hatte.
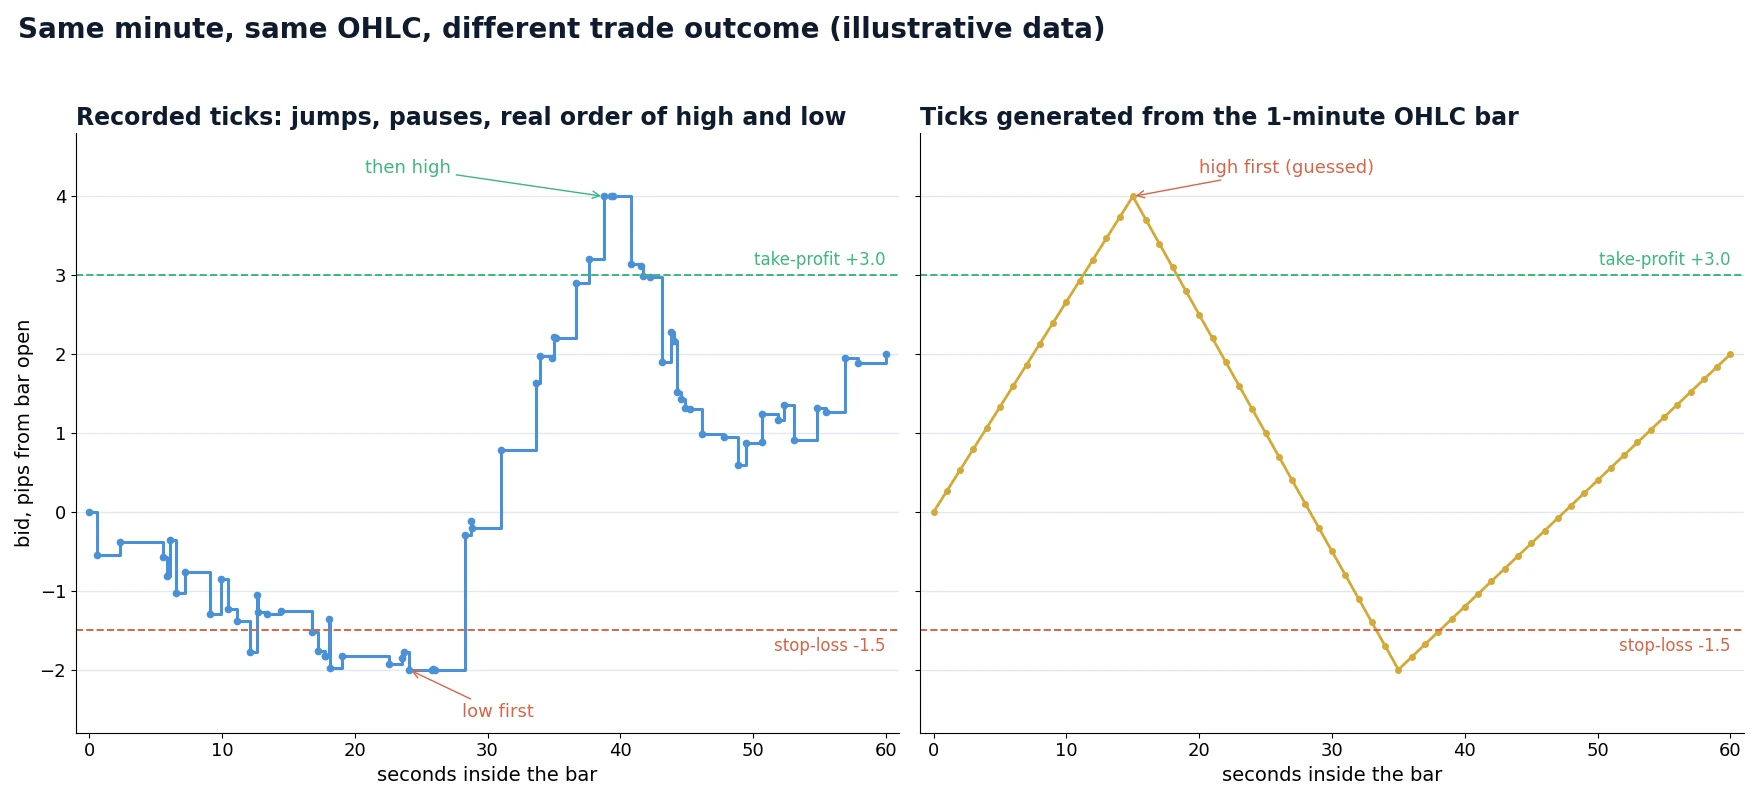
Darum ist das wichtig. Nehmen Sie eine Ein-Minuten-Bar von EUR/USD: Eröffnung 1.08500, Hoch 1.08540, Tief 1.08480, Schluss 1.08520. Eine Long-Position ist offen, mit Take-Profit bei 1.08530 und Stop-Loss bei 1.08485. Beide Marken liegen innerhalb der Bar. Hat der Trade gewonnen oder verloren?
- Kam das Tief zuerst, wurde der Stop bei 1.08485 ausgelöst und der Trade verlor 1.5 Pips.
- Kam das Hoch zuerst, wurde der Take-Profit bei 1.08530 erreicht und der Trade gewann 3 Pips.
Die Bar kann es Ihnen nicht sagen. Der Generator wählt eine Reihenfolge (oft nach einer festen Regel wie „eine bullische Bar geht zuerst zum Tief“), und der Backtest meldet ein selbstsicheres Ergebnis, das zum Teil ein Münzwurf ist. Für eine Swing-Strategie mit einem Ziel von 100 Pips spielt das selten eine Rolle. Für eine Strategie, deren Ziele und Stops nur wenige Pips vom Einstieg entfernt liegen, entscheidet es über einen großen Teil der Trades.
Die Interpolation löscht außerdem drei Dinge, die aufgezeichnete Ticks bewahren:
| Was die Strategie benötigt | Aufgezeichnete Ticks | Aus Bars erzeugte Ticks |
|---|---|---|
| Reihenfolge von Hoch und Tief innerhalb einer Minute | Exakt | Per Regel geraten |
| Preissprünge (eine Bewegung von 1.5 Pips in einem Kurs) | Vorhanden | In kleine Schritte geglättet |
| Spread bei jedem Kurs | Vorhanden (Bid und Ask) | Meist ein fester Spread oder ein Wert pro Bar |
| Zeitabstand zwischen Kursen (ruhige vs. hektische Sekunden) | Vorhanden | Gleichmäßig verteilt oder erfunden |
| Kursaktivität rund um Nachrichten und Rollover | Vorhanden | Verloren |
Sprünge sind der entscheidende Punkt für Latenzarbitrage: Das Signal ist der Sprung. Ein synthetischer Pfad, der in fünfzehn kleinen Schritten von 1.08500 auf 1.08515 wandert, erzeugt überhaupt kein Signal. Eine Strategie, die live handeln würde, wirkt im Test also tot – oder eine Strategie, die Rücksetzer kauft, sieht besser aus, als sie ist.
Woher Forex-Tickdaten stammen
Es gibt fünf realistische Quellen. Sie unterscheiden sich in Kosten, Tiefe und vor allem darin, wie genau sie den Preisen entsprechen, zu denen Sie tatsächlich handeln werden.
| Quelle | Was Sie erhalten | Stärken | Einschränkungen |
|---|---|---|---|
| Eigene Aufzeichnung (über die API oder FIX-Session des Brokers) | Jeder Kurs, den Ihr Konto erhalten hat, mit Ihrer lokalen Empfangszeit | Exakte Übereinstimmung mit Ihrem Ausführungsplatz; Sie bestimmen Zeitstempel und Format | Beginnt erst, wenn Sie mit der Aufzeichnung starten; benötigt einen stabilen Rechner; Lücken bei Verbindungsabbrüchen |
| Historie-Download beim Broker | Historische Bid/Ask-Daten aus dem eigenen Feed des Brokers | Nah an Ihrem Handelsplatz; oft jahrelange Historie | Qualität schwankt; manche Broker dünnen alte Ticks aus oder filtern sie; Zeitstempel ggf. in Serverzeit |
| Kostenlose öffentliche Archive (angeboten von manchen ECN-Brokern und Aggregatoren, z. B. Dukascopy, TrueFX, HistData.com) | Bid/Ask-Ticks für die Hauptwährungspaare, oft bis in die 2000er-Jahre zurück | Kostenlos, lange Historie, gut für Forschung und Robustheitstests | Die Sicht eines Handelsplatzes oder Aggregators, nicht Ihre; Spreads und Kursfrequenz weichen von Ihrem Broker ab; prüfen Sie die Zeitzonen-Konvention jeder Quelle |
| Kommerzielle Datenanbieter | Bereinigte, normalisierte Tick-Historie mehrerer Handelsplätze | Dokumentierte Methodik, einheitliche Formate, Support | Teuer; trotzdem nicht der Feed Ihres Brokers |
| Referenz- / schnelle Feeds (z. B. BJF Feed Tick-Historie von Knoten in London, Tokio und New York) | Ein schneller, unabhängiger Referenz-Preisstrom | Erforderlich, um Strategien zu testen, die einen langsamen Feed mit einem schnellen vergleichen | Muss für Arbitrage-Tests mit den eigenen Ticks des Brokers kombiniert werden |
Die praktische Regel: Nutzen Sie für die Forschung die längste saubere Historie, die Sie bekommen können, und für die endgültige Entscheidung die Daten, die Ihrem Handelsplatz am nächsten sind. Eine Strategie, die nur auf einem kostenlosen Archiv funktioniert und an den aufgezeichneten Ticks Ihres Brokers scheitert, funktioniert nicht. Eine Strategie, die auf beiden mit realistischen Kosten besteht, hat einen aussagekräftigen Test bestanden.
Wenn Sie eine Strategie über Monate betreiben wollen, beginnen Sie noch heute mit der Aufzeichnung der Ticks Ihres eigenen Brokers – auch bevor die Strategie fertig ist. Drei Monate Ihres eigenen Feeds sind für die abschließende Prüfung mehr wert als zehn Jahre fremder Daten.
Der Feed Ihres Brokers vs. ein Referenz-Feed
Weil jeder Handelsplatz seine eigenen Kurse streamt, sieht derselbe Augenblick von verschiedenen Orten aus leicht unterschiedlich aus. Die Unterschiede haben eine Struktur:
- Preisversatz. Mittelkurse stimmen in liquiden Stunden typischerweise bis auf Bruchteile eines Pips überein und driften in dünnen Märkten, beim Rollover und rund um Nachrichten auseinander.
- Zeitversatz. Ein Broker, der Preise von Liquiditätsanbietern aggregiert, einen eigenen Aufschlag hinzufügt und Risikoprüfungen durchführt, zeigt eine Bewegung oft später als ein schneller Referenz-Feed. Die Verzögerung kann wenige Millisekunden oder mehrere Hundert betragen.
- Kursfrequenz. Manche Feeds senden jede Änderung, andere drosseln (zum Beispiel höchstens eine Aktualisierung pro 100 ms und Symbol). Ein gedrosselter Feed hat weniger Ticks und größere Sprünge.
- Spread-Profil. Ein roher ECN-Feed und ein Retail-Feed mit Aufschlag können sich im durchschnittlichen Spread um einen ganzen Pip unterscheiden und beim Rollover um deutlich mehr.
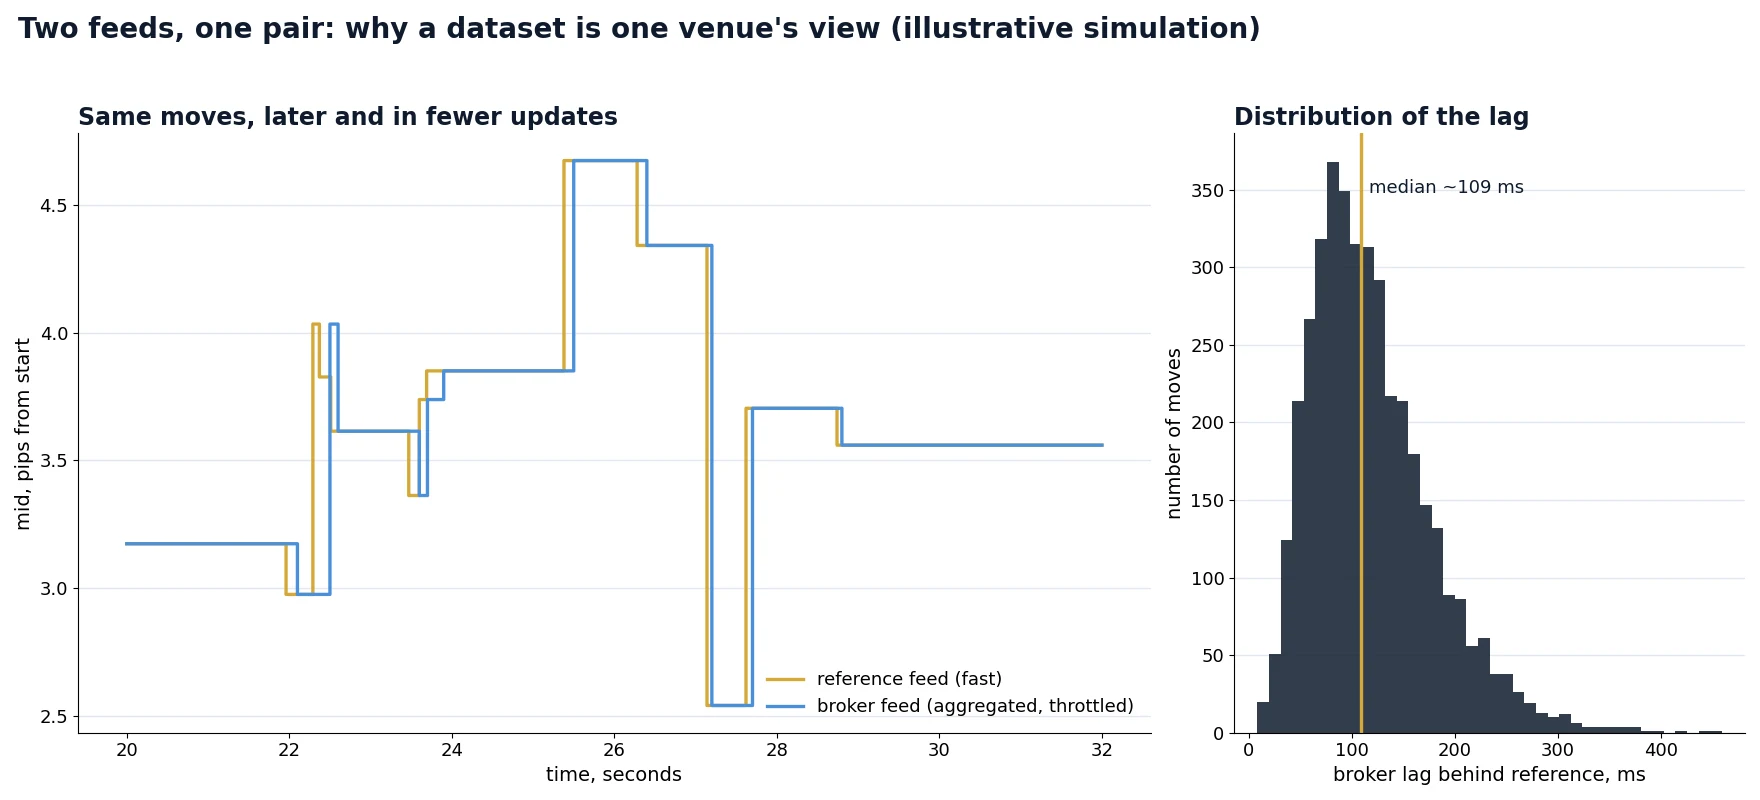
Für die meisten Strategien bedeutet das: Testen Sie auf dem Feed, auf dem Sie handeln werden. Für Latenzarbitrage bedeutet es noch mehr: Der Vorteil der Strategie ist der Unterschied zwischen zwei Feeds. Sie benötigen also beide Datenströme, aufgezeichnet mit Zeitstempeln derselben Uhr. Eine Arbitrage-Strategie auf den Ticks eines einzigen Anbieters zu testen, ist sinnlos. Wie man Feeds Tick für Tick vergleicht, beschreiben wir in unserem Artikel über den Tick-Vergleich in Forex-Arbitrage und HFT, und warum die Referenzseite schnell sein muss, im Leitfaden zu schnellen Datenfeeds für Arbitrage.
Zeitstempel, Zeitzonen und Sommerzeit
Zeitstempelprobleme verursachen mehr unbemerkte Backtest-Fehler als falsche Preise. Vier Punkte sollten Sie prüfen:
1. In welcher Zeitzone liegen die Daten vor?
Gängige Konventionen sind UTC/GMT, US-Ostküstenzeit (mit oder ohne Sommerzeit) und die „Serverzeit“ des Brokers, die viele Broker im Winter auf GMT+2 und im Sommer auf GMT+3 setzen, damit der Handelstag um 17:00 Uhr New Yorker Zeit schließt. Wenn Ihre Strategie lautet „handle die London-Eröffnung um 08:00“, bedeutet ein Versatz von einer Stunde, dass sie ein anderes Marktregime handelt.
2. Wird die Sommerzeit angewendet – und welche?
Europa und die USA stellen die Uhren an unterschiedlichen Tagen um. Etwa drei Wochen im März und eine Woche um Ende Oktober/Anfang November beträgt der Abstand zwischen London und New York vier statt fünf Stunden. Ein mit der falschen Regel konvertierter Datensatz verschiebt sitzungsbasierte Logik in diesen Wochen um eine Stunde. Der Fehler ist klein, saisonal und in einer Kapitalkurve kaum zu erkennen.
3. Wo wurde der Zeitstempel gesetzt?
Ein Tick kann die Zeit tragen, zu der der Handelsplatz den Kurs erzeugt hat, zu der er den Server des Handelsplatzes verlassen hat, oder zu der Ihr Rechner ihn empfangen hat. Für eine Trendstrategie spielt der Unterschied keine Rolle. Für latenzempfindliche Strategien ist er die entscheidende Frage: Zwei Feeds lassen sich nur vergleichen, wenn beide mit derselben Uhr gestempelt sind, idealerweise mit Ihrer eigenen, per NTP oder PTP synchronisierten Empfangszeit.
4. Auflösung und Reihenfolge
Zeitstempel mit Sekundenauflösung reichen für kurzfristiges Arbeiten nicht aus: Dutzende Kurse können dieselbe Sekunde teilen, und ihre Reihenfolge innerhalb dieser Sekunde kann beim Sortieren verloren gehen. Verwenden Sie Millisekunden- (oder feinere) Auflösung und behalten Sie die ursprüngliche Dateireihenfolge als Entscheidungskriterium bei Gleichstand bei.
Qualitätsprüfungen, bevor Sie einem Datensatz vertrauen
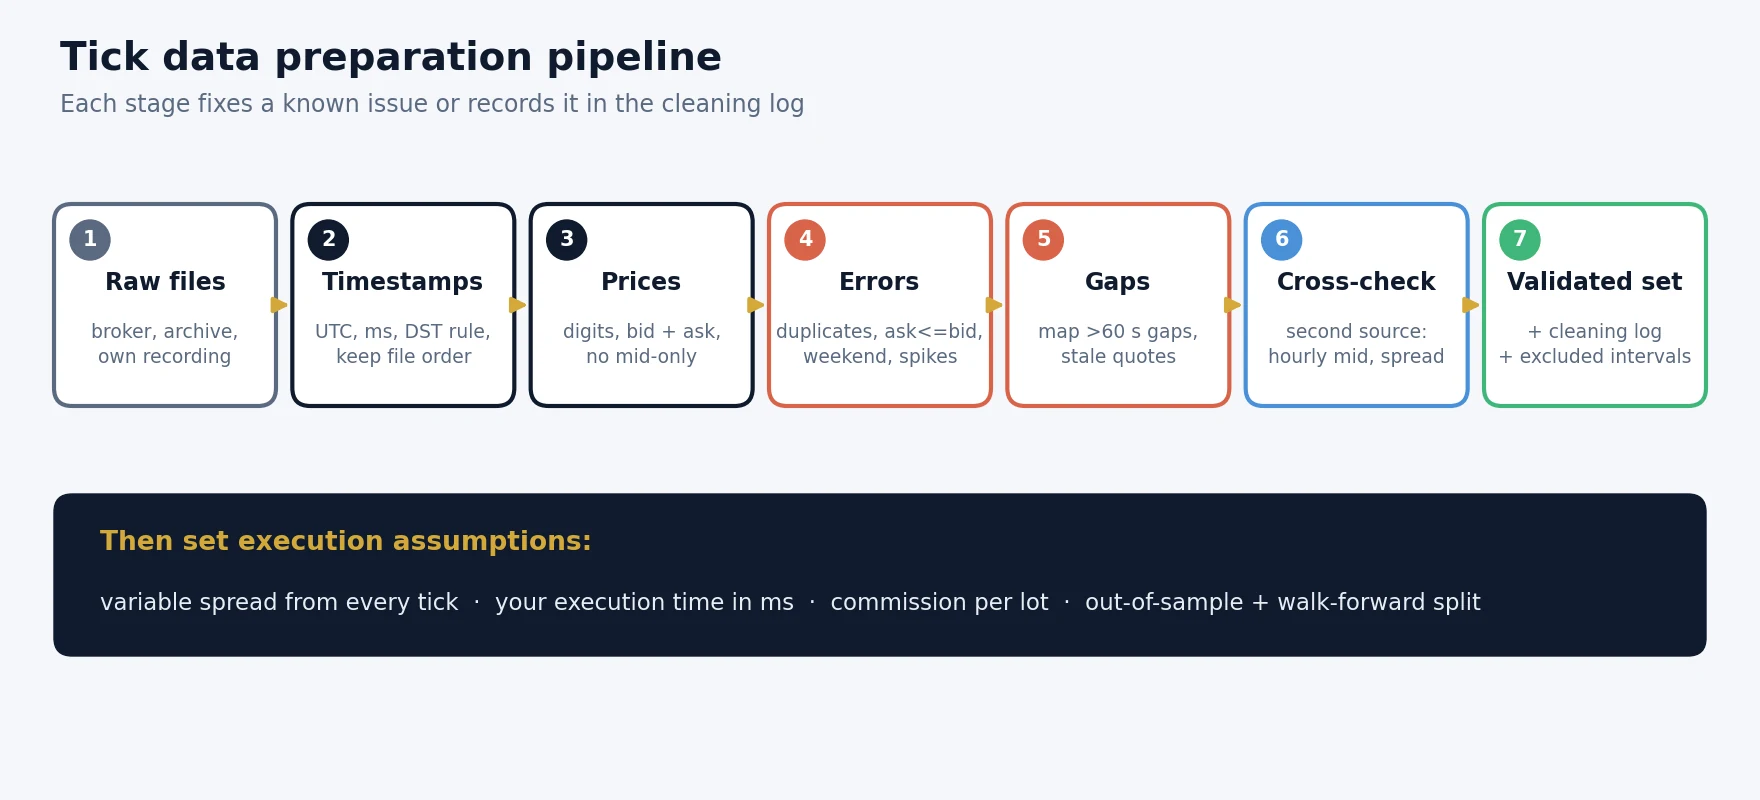
Rohe Tickdaten enthalten immer Fehler. Ziel ist nicht Perfektion, sondern zu wissen, was in den Daten steckt, und zu entfernen, was den Test verzerren würde. Diese Prüfungen führen wir bei jedem neuen Datensatz durch, bevor wir ihn in einer Optimierung verwenden:
| Prüfung | Worauf zu achten ist | Typische Maßnahme |
|---|---|---|
| Monotone Zeit | Zeitstempel, die rückwärts laufen | Nur neu sortieren, wenn die Ursache bekannt ist; andernfalls die Datei markieren |
| Duplikate | Identische Zeilen (gleiche Zeit, gleicher Bid, gleicher Ask) | Exakte Duplikate entfernen; wiederholte Preise mit unterschiedlichen Zeiten behalten |
| Gekreuzter oder Null-Spread | Ask ≤ Bid | Entfernen; häufige Fälle deuten auf eine defekte Quelle oder zusammengeführte Feeds hin |
| Abnormaler Spread | Spread oberhalb von etwa 10× dem stündlichen Median außerhalb bekannter Ereignisse | Markieren; behalten, wenn er zu Rollover oder Nachrichten passt, entfernen, wenn er isoliert auftritt |
| Preisspitzen | Ein Sprung des Mittelkurses um ein Vielfaches der jüngsten Volatilität, der sich innerhalb weniger Ticks umkehrt | Isolierte Spitzen entfernen; echte Nachrichtenbewegungen niemals herausfiltern |
| Lücken | Keine Ticks für mehr als 60 Sekunden in liquiden Stunden | Lücken erfassen; diese Zeiträume vom Test ausschließen oder Trades darin markieren |
| Veraltete Kurse | Derselbe Bid/Ask wiederholt sich minutenlang, während andere Quellen sich bewegen | Wie eine Lücke behandeln |
| Ticks an Wochenenden und Feiertagen | Kurse zwischen dem Schluss am Freitag und der Eröffnung am Sonntag | Entfernen oder die Zeitzone prüfen, wenn dort eine ganze Stunde auftaucht |
| Tickdichte | Ticks pro Stunde im Vergleich zur gleichen Stunde an anderen Tagen | Ein plötzlicher Rückgang deutet auf Drosselung oder ein Aufzeichnungsproblem hin |
| Preisskala und Nachkommastellen | 4-stellige vs. 5-stellige Kurse, JPY-Paare mit 3 Nachkommastellen | Vor dem Zusammenführen von Quellen normalisieren |
Eine einfache, robuste Regel für Spitzen: Berechnen Sie die rollierende mittlere absolute Abweichung (MAD) der Mittelkursänderungen über die letzten 200 Ticks; markieren Sie jeden Tick, dessen Änderung etwa 15× die MAD übersteigt und der sich innerhalb der nächsten drei Ticks größtenteils umkehrt. Eine echte Nachrichtenbewegung kehrt sich nicht in drei Ticks um; ein fehlerhafter Kurs meist schon. Passen Sie die Schwellenwerte je Paar an und sehen Sie sich an, was Sie entfernen, denn ein übereifriger Filter löscht genau die Bewegungen, die eine Arbitrage- oder Nachrichtenstrategie benötigt.
Schritt für Schritt: Tickdaten für einen Backtest vorbereiten
Variabler Spread: die Kosten, die ein fester Spread verbirgt
Viele Tests verwenden einen einzigen Spread-Wert, zum Beispiel 0.8 Pips für EUR/USD. Reale Spreads bewegen sich den ganzen Tag: eng in der Überschneidung von London und New York, weiter in der asiatischen Sitzung, mehrere Pips breit für einige Minuten rund um den täglichen Rollover und um wichtige Veröffentlichungen. Die Ursachen behandelt unser Leitfaden warum sich Forex-Spreads ausweiten.
Ein fester Spread ist systematisch falsch, denn Strategien handeln nicht zu zufälligen Zeiten. Eine Breakout-Strategie löst tendenziell aus, wenn die Volatilität steigt – genau dann, wenn sich Spreads ausweiten. Eine Mean-Reversion-Strategie, die die ruhige asiatische Sitzung handelt, trifft auf Spreads über dem Tagesdurchschnitt. Mit aufgezeichneten Bid/Ask-Ticks zahlt jeder Trade den Spread, der in diesem Moment tatsächlich quotiert war.
Rechenbeispiel (illustrative Zahlen). Eine Scalping-Strategie macht 400 Round Trips pro Monat auf EUR/USD mit 1 Standard-Lot (etwa $10 pro Pip).
Der Wert von 1.1 Pips ist ein Beispiel zur Veranschaulichung des Mechanismus, kein gemessener Wert eines bestimmten Brokers. Messen Sie in den Tickdaten den durchschnittlichen Spread, auf den die Trades Ihrer Strategie tatsächlich treffen.
Wie stark die Datenannahme das Ergebnis verändert
Um die Wirkung jeder Annahme zu zeigen, nimmt das folgende Diagramm eine hypothetische kurzfristige Strategie und verändert nur das Daten- und Ausführungsmodell. Die Zahlen sind illustrativ und so gewählt, dass sie Richtung und ungefähre Größe der Effekte widerspiegeln, die wir beim Wechsel von Bar-basierten Tests zu Tick-basierten Tests mit realistischer Ausführung regelmäßig beobachten. Es handelt sich nicht um die Ergebnisse einer bestimmten Strategie.
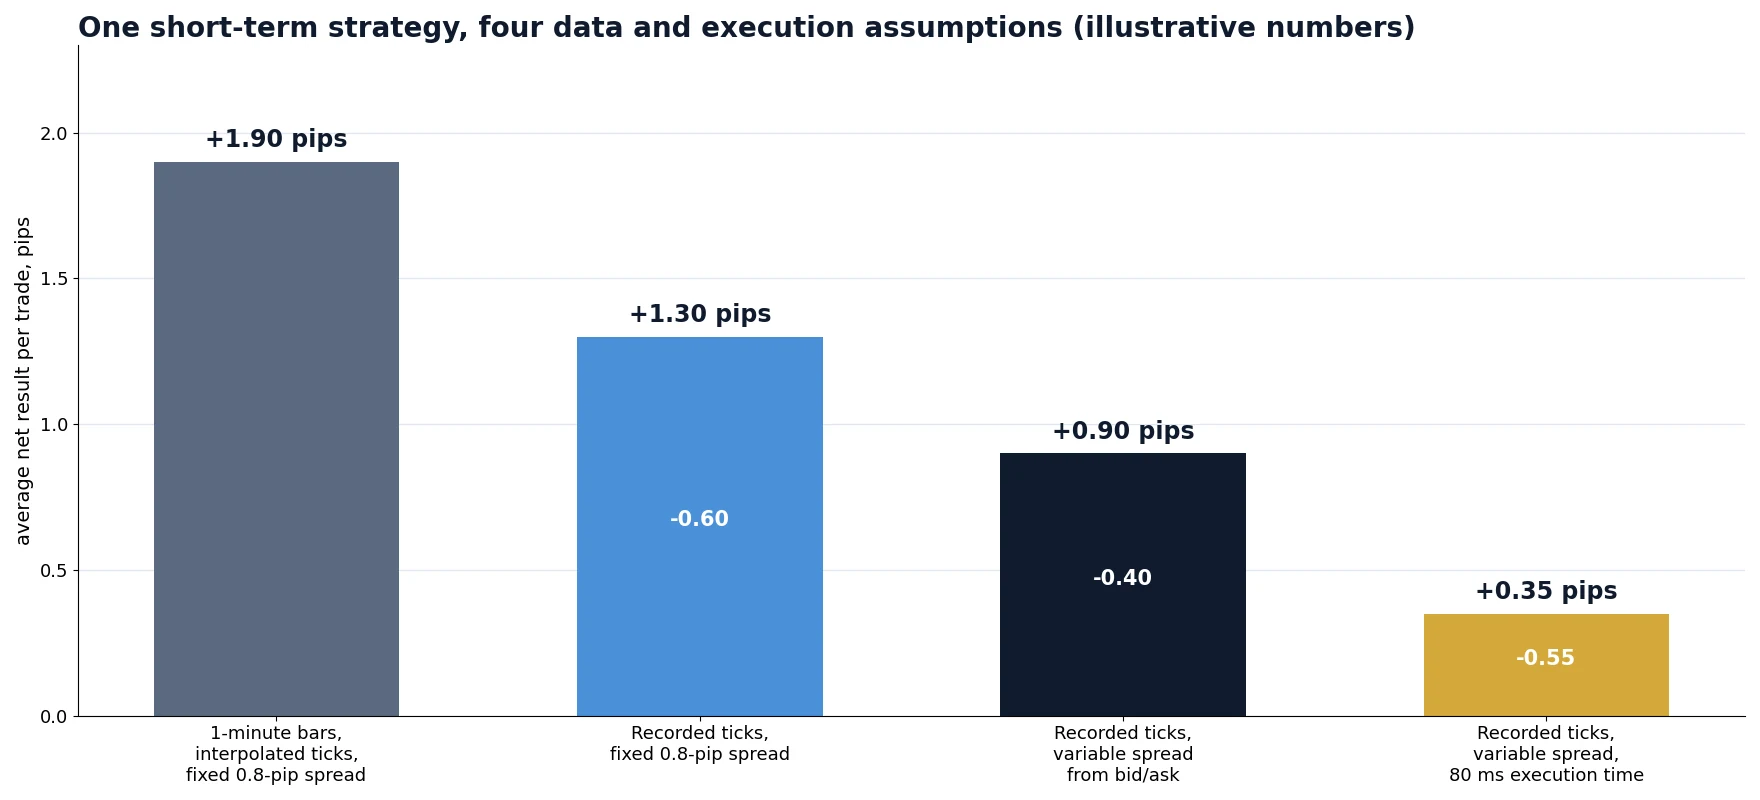
Entscheidend ist das Muster. Jede realistische Annahme nimmt einen Teil des Vorteils weg, und der letzte Schritt, die Ausführungszeit, nimmt bei kurzfristigen Strategien oft am meisten weg. Übersteht eine Strategie alle vier Schritte mit positivem Ergebnis und einer sinnvollen Anzahl an Trades, ist sie einen kleinen Live-Test wert. Sieht sie nur in der ersten Spalte gut aus, gehört der Vorteil dem Datenmodell, nicht dem Markt.
Ticks sind notwendig, aber nicht ausreichend: Ausführungszeit
Selbst ein perfekter Tickdatensatz liefert einen zu optimistischen Test, wenn jede Order zum Preis des auslösenden Ticks ausgeführt wird. Im Live-Handel gibt es immer eine Verzögerung zwischen Entscheidung und Ausführung: Ihre Plattform, das Netzwerk, die Verarbeitung beim Broker. Während dieser Verzögerung bewegt sich der Markt weiter. An einem ruhigen Tag beträgt der Effekt einen Bruchteil eines Pips; bei einer schnellen Bewegung macht er den Unterschied zwischen einem Gewinn- und einem Verlusttrade.
Das korrekte Modell geht im Tickstrom um den Anfrageteil Ihrer Ausführungszeit vorwärts und führt zum Bid oder Ask aus, der zu diesem späteren Zeitpunkt quotiert war. Das ergibt realistischen Slippage, positiv wie negativ, ohne eine Slippage-Zahl raten zu müssen. Dieses Modell, die vier Latenzkomponenten und ein Rechenbeispiel erklären wir im Artikel über die Ausführungszeitlücke in Backtests für Latenzarbitrage, und wie Sie Slippage bei Live-Ausführungen messen, in Forex-Slippage erklärt.
Das ist auch die häufigste Antwort auf die Frage „Warum weichen meine Live-Ergebnisse vom Backtest ab?“ Die Daten waren in Ordnung; das Ausführungsmodell ging von null Verzögerung aus. Eine gute Faustregel: Testen Sie mit Ihrer gemessenen Ausführungszeit und noch einmal mit dem 1.5- bis 2-Fachen dieses Werts. Eine Strategie, die beim höheren Wert zusammenbricht, ist fragil.
Speicherung, Formate und Handhabung
Tickdaten sind umfangreich, und das gewählte Format beeinflusst sowohl den Speicherplatz als auch, wie schnell ein Optimierer sie abspielen kann. Eine grobe Schätzung für ein aktives Hauptwährungspaar:
Schätzungen der Größenordnung. Komprimierte spaltenorientierte Formate verkleinern Tickdateien in der Regel um ein Mehrfaches weiter.
- Speichern Sie Preise als Ganzzahlen in Punkten (1.08512 → 108512). Das vermeidet Gleitkomma-Rundungsfehler beim Vergleichen von Preisen und halbiert die Größe.
- Partitionieren Sie nach Symbol und Tag. Eine Datei pro Symbol und Tag vereinfacht Lückenprüfungen, teilweises Neuladen und parallele Optimierung.
- Lassen Sie die Rohdateien unverändert. Bereinigen Sie in einen separaten Datensatz und bewahren Sie das Bereinigungsprotokoll auf, damit Sie jedes Ergebnis reproduzieren können.
- Behalten Sie CSV für den Austausch. Ein einfaches Format mit Zeitstempel, Bid und Ask ist das, was die meisten Tools importieren. SharpTrader Optimizer zum Beispiel akzeptiert Ihre eigenen Tickdaten als CSV mit Zeitstempel, Bid und Ask.
Häufige Fallstricke
- Interpolierte Bars als „Tickdaten“ bezeichnen. Prüfen Sie, ob Ihr Tool aufgezeichnete Kurse abspielt oder sie aus Bars erzeugt.
- Auf Mittelkursen testen. Ein reiner Mittelkurs-Datensatz ignoriert den Spread vollständig; die Kosten müssen aus Bid und Ask kommen.
- Quellen in einem Test mischen. Das Zusammenfügen von Dateien zweier Anbieter erzeugt künstliche Sprünge an der Nahtstelle und unterschiedliche Spread-Regime in einem Zeitraum.
- Zeitzone und Sommerzeit ignorieren. Sitzungsfilter und die Logik des täglichen Rollovers verschieben sich unbemerkt.
- Lücken mit erfundenen Preisen füllen. Eine Strategie kann während eines Ausfalls „handeln“, in dem es nie echte Kurse gab. Schließen Sie Lücken stattdessen aus.
- Übermäßiges Bereinigen. Wer jede große Bewegung löscht, entfernt die Nachrichtenspitzen und Sprünge, für deren Handel manche Strategien gebaut sind.
- Ausführungen ohne Latenz. Perfekte Ausführungen am Signal-Tick lassen fast jede kurzfristige Strategie profitabel aussehen.
- Auf allen Daten optimieren. Ohne Out-of-Sample-Zeitraum und Walk-Forward-Prüfungen findet ein großes Parameterraster eine Kurve, die zur Vergangenheit passt und zu nichts sonst.
Tickdaten in SharpTrader Optimizer
Wir haben SharpTrader Optimizer rund um die Punkte dieses Leitfadens entwickelt. Er spielt echte historische Bid/Ask-Ticks statt interpolierter Bars ab, übernimmt den Spread aus jedem Tick und lässt Sie Ihre Order-Ausführungszeit in Millisekunden festlegen, sodass jede Ausführung nach dieser Verzögerung aus dem Tickstrom stammt. Sie können die auf Knoten in London, Tokio und New York aufgezeichnete BJF Feed Tick-Historie nutzen oder die Ticks Ihres eigenen Brokers als CSV importieren. Parameterraster laufen auf allen CPU-Kernen – wichtig, wenn ein Jahr eines einzigen Paares Dutzende Millionen Ticks umfasst.
Wenn Sie bereits eine eigene Strategie haben, zeigt der Artikel über das Testen Ihres eigenen Bots in SharpTrader den vollständigen Ablauf vom Code bis zur Optimierung auf Tick-Ebene.
Testen Sie auf den Ticks, auf die Ihre Strategie wirklich trifft
Echte Bid/Ask-Ticks, variabler Spread bei jedem Kurs und die Ausführungszeit Ihres Brokers in Millisekunden: die drei Eingaben, die darüber entscheiden, ob eine kurzfristige Strategie den Live-Handel übersteht.
SharpTrader Optimizer entdeckenLesen: die Ausführungszeitlücke
Kostenloser Arbitrage-Scanner + kurzer E-Mail-Kurs
Erhalten Sie den Link zum kostenlosen Scanner und einige kurze, praktische E-Mails von Boris: was eine Preisdifferenz nach Kosten wirklich bedeutet, wie Sie eine Strategie testen, bevor Sie echtes Geld riskieren, und welche Tools zu Ihrem Markt passen. Kein Hype. Die E-Mails sind auf Englisch.
Häufige Fragen
Was sind Forex-Tickdaten?
Forex-Tickdaten sind eine Aufzeichnung jeder Kursänderung eines Währungspaares mit Zeitstempel, Bid-Preis, Ask-Preis und manchmal dem quotierten Volumen. Sie bewahren die exakte Reihenfolge, das Timing und den Spread der Preisaktualisierungen, die bei Bar-Daten verloren gehen.
Wo bekomme ich kostenlose Forex-Tickdaten?
Manche ECN-Broker und Aggregatoren veröffentlichen kostenlose historische Bid/Ask-Ticks für die Hauptwährungspaare, und viele Broker ermöglichen den Download ihrer eigenen Historie. Kostenlose Archive sind für die Forschung nützlich, zeigen aber die Preise eines einzelnen Handelsplatzes. Bestätigen Sie das endgültige Ergebnis daher anhand der aufgezeichneten Ticks Ihres eigenen Brokers.
Sind Tickdaten für Backtests besser als 1-Minuten-Daten?
Für Strategien mit Zielen und Stops innerhalb weniger Pips, für Scalping, Nachrichtenhandel und Arbitrage: ja. Ein-Minuten-Bars verbergen die Reihenfolge von Hoch und Tief, Preissprünge und den realen Spread. Für Swing-Strategien mit weiten Stops reichen saubere Ein-Minuten-Daten mit realistischem Spread oft aus.
Warum erhalte ich auf zwei Datenquellen unterschiedliche Backtest-Ergebnisse?
Der Spot-Devisenmarkt hat kein zentrales Tape, daher ist jede Quelle die Sicht eines anderen Handelsplatzes. Spreads, Kursfrequenz, Zeitzonen, Umgang mit der Sommerzeit und Bereinigungsregeln unterscheiden sich. Vergleichen Sie stündliche Preise und Spreads der beiden Datensätze, um die Ursache zu finden, und vertrauen Sie der Quelle, die Ihrem Ausführungsplatz am nächsten ist.
Wie viel Speicherplatz benötigt ein Jahr Forex-Tickdaten?
Für ein aktives Hauptwährungspaar grob Dutzende Millionen Ticks pro Jahr: etwa 2 GB als CSV-Text oder rund 0.6 GB in einem kompakten Binärformat vor der Komprimierung. Mehrere Paare über mehrere Jahre erreichen schnell Dutzende Gigabyte.
Warum zeigt mein Tickdaten-Backtest perfekte Ausführungen?
Weil der Test jede Order zum Tick ausführt, der das Signal erzeugt hat. Reale Orders brauchen Zeit, um den Broker zu erreichen, und der Preis bewegt sich in der Zwischenzeit. Modellieren Sie die Ausführungszeit, indem Sie im Tickstrom vorwärtsgehen und zum späteren Bid oder Ask ausführen, und testen Sie mit dem 1.5- bis 2-Fachen Ihrer gemessenen Verzögerung.
Brauche ich Bid und Ask, oder reicht der Mittelkurs?
Sie brauchen beide. Käufe werden zum Ask und Verkäufe zum Bid ausgeführt, daher ist der Spread bei jedem Trade ein realer Kostenfaktor. Ein reiner Mittelkurs-Datensatz entfernt diese Kosten und lässt kurzfristige Strategien besser aussehen, als sie sind.
Dieser Artikel dient Bildungszwecken und stellt keine Finanzberatung dar. Als illustrativ gekennzeichnete Beispiele, Diagramme und Zahlen sind keine Messungen eines bestimmten Brokers oder einer bestimmten Strategie; Datenquellen, Konventionen und Kosten unterscheiden sich zwischen Anbietern und ändern sich im Laufe der Zeit.
