IOC vs. FOK, Market- und Limit-Orders: Ordertypen für die algorithmische Forex-Ausführung Mittwoch, der 4. November 2026 – Posted in: Arbitrage Software, Forex trading
IOC, FOK, Market oder Limit: Die Order wählen, die zum Trade passt
Ein Ordertyp ist die Entscheidung darüber, was Sie eher in Kauf nehmen: einen schlechteren Preis, eine kleinere Ausführung oder gar keine Ausführung. Dieser Leitfaden zeigt, wie sich jede Anweisung im Orderbuch, in FIX-Nachrichten und unter Last Look verhält, mit durchgerechneten Zahlen für einen Algorithmus, der in Millisekunden entscheiden muss.
Kurze Antwort: IOC vs. FOK. Eine Immediate-or-Cancel-Order (IOC) nimmt sofort alles, was zu Ihrem Preis oder besser verfügbar ist, und storniert den Rest; eine Teilausführung ist also möglich. Eine Fill-or-Kill-Order (FOK) muss sofort vollständig ausgeführt werden, sonst wird sie komplett storniert: Sie erhalten alles oder nichts. Nutzen Sie IOC, wenn jeder Teil der Größe nützlich ist, und FOK, wenn eine Teilposition schlechter wäre als gar keine.
- Ordertyp und Time in Force sind zwei Entscheidungen
- Market-Orders im Forex-Handel
- Limit-, marketable Limit- und Stop-Orders
- Time in Force: IOC, FOK, GTC, Day, GTD
- IOC vs. FOK vs. Market: ein Orderbuch, drei Ergebnisse
- So sehen die Orders in FIX aus
- Full-Amount-Liquidität und Last Look
- Wo das Limit liegen sollte: ein durchgerechnetes Modell
- Umgang mit Teilausführungen
- Welche Order für welche Strategie
- Sieben Schritte zur Konfiguration der Ausführung
- Häufige Fehler
- Was Sie messen sollten
- Häufige Fragen
Ordertyp und Time in Force sind zwei getrennte Entscheidungen
Die meisten Glossare führen Market, Limit, Stop, IOC und FOK auf, als wären es fünf Optionen derselben Auswahl. Das sind sie nicht. Dahinter stehen zwei unabhängige Fragen, und ein Algorithmus muss beide für jede Order beantworten:
- Welchen Preis bin ich bereit zu akzeptieren? Das ist der Ordertyp: Market (jeder Preis), Limit (dieser Preis oder besser), Stop (Aktivierung, sobald ein Auslöser gehandelt oder quotiert wird).
- Wie lange darf die Order leben? Das ist die Time in Force, kurz TIF: sofort (IOC, FOK), bis zum Ende der Session (Day), bis zur Stornierung (GTC) oder bis zu einem festgelegten Zeitpunkt (GTD).
IOC und FOK sind also keine Alternativen zu einer Limit-Order. Sie sind Lebensdauern, die einer Order zugewiesen werden. „Limit IOC“ und „Limit FOK“ sind die beiden häufigsten aggressiven Anweisungen im algorithmischen Forex-Handel, und das FIX-Protokoll hält beide Entscheidungen in getrennten Feldern: OrdType (Tag 40) und TimeInForce (Tag 59).
Market-Orders im Forex-Handel: Was „at market“ wirklich bedeutet
Eine Market-Order sagt: Führe mich jetzt aus, der Preis ist Nebensache. Sie hat kein Limit und bietet daher die höchste Ausführungssicherheit, aber keinerlei Schutz beim erzielten Preis. Hat sich das Buch bewegt oder ist es dünn, läuft die Order durch die verfügbaren Levels nach oben, bis die Größe erledigt ist. Diese Kosten sind Slippage, ausführlich behandelt in unserem Leitfaden So messen und reduzieren Sie Forex-Slippage.
Im Forex-Handel kommen zwei Details hinzu, die Erklärungen aus der Börsenwelt auslassen:
- Es gibt kein einzelnes zentrales Orderbuch. Ihr Broker oder ECN zeigt einen aggregierten Stream mehrerer Liquiditätsanbieter. „At market“ bedeutet: zum besten Preis, den Ihr Handelsplatz aus diesem Stream erhalten kann, nicht zu einem universellen Marktpreis.
- Auch eine Market-Order hat eine implizite Lebensdauer. Viele Handelsplätze behandeln Market-Orders intern als IOC oder FOK: Ausgeführt wird, was jetzt ausführbar ist, der Rest wird gemeldet. Manche erlauben eine maximale Abweichung, was die Order faktisch in ein Limit verwandelt. Verlassen Sie sich nicht auf Annahmen, sondern lesen Sie die Spezifikation des Handelsplatzes.
Die praktische Rolle einer Market-Order in einem Algorithmus ist eng begrenzt. Sie gehört dorthin, wo nicht zu handeln die größere Gefahr ist, etwa beim Schließen einer Position, die ihren Hedge verloren hat.
Limit-, marketable Limit- und Stop-Orders
Passive Limit-Orders
Eine Limit-Order, die entfernt vom aktuellen Preis platziert wird, liegt im Buch und wartet. Ein Buy Limit unter dem Ask nimmt keine Liquidität, sondern stellt sie bereit. Sie können den Spread verdienen, statt ihn zu bezahlen, übernehmen aber das Warteschlangenrisiko und Adverse Selection: Passive Orders werden tendenziell dann ausgeführt, wenn der Markt durch sie hindurchläuft. Passive Orders werden üblicherweise mit Day, GTC oder GTD kombiniert.
Marketable Limit-Orders
Ein Buy Limit, das auf oder über dem aktuellen Ask liegt, wird wie eine Market-Order sofort ausgeführt, kann aber nicht jenseits seines Limits gefüllt werden. Dieses „marketable Limit“ ist das Arbeitspferd der automatisierten Ausführung. In Kombination mit IOC bedeutet es: Nimm jetzt Liquidität bis zu diesem Preis und lass nichts im Buch zurück.
Der Punkt der Preisverbesserung wird oft missverstanden. Ein Limit ist der schlechteste akzeptable Preis, nicht der Ausführungspreis. Kaufen Sie mit einem Limit bei 1.08510 und das Ask steht bei 1.08502, sollten Sie 1.08502 oder die nächsten Levels bis zu Ihrem Limit erhalten.
Stop- und Stop-Limit-Orders
Eine Stop-Order ruht, bis der Auslöser erreicht ist, und wird dann zur Market-Order. Eine Stop-Limit-Order wird stattdessen zur Limit-Order. Die erste garantiert die Aktivierung, nicht den Preis. Die zweite begrenzt den Preis, kann Sie aber genau dann ohne Ausführung lassen, wenn der Markt springt, was für einen Schutz-Stop eine unangenehme Eigenschaft ist. Wichtig ist auch, wo der Stop liegt: Ein beim Handelsplatz geführter Stop übersteht eine Verbindungstrennung, ein in Ihrer eigenen Software simulierter Stop nicht.
Time in Force: die vollständige Liste
| Anweisung | FIX 59 | Lebensdauer | Teilausführung? | Typische Verwendung |
|---|---|---|---|---|
| Day | 0 | Bis zum Ende der Session | Ja | Passive Quotes während einer definierten Session |
| GTC (Good Till Cancel) | 1 | Bis zur Stornierung | Ja | Wartende Einstiege, Take-Profit- und Stop-Orders |
| IOC (Immediate or Cancel) | 3 | Sofortige Ausführung, Rest wird storniert | Ja | Liquidität nehmen, wenn jeder Teil der Größe hilft |
| FOK (Fill or Kill) | 4 | Volle Größe sofort oder gar nichts | Nein | Alles-oder-nichts-Einstiege und Legs mit fester Größe |
| GTD (Good Till Date) | 6 | Bis zu einem festgelegten Zeitpunkt (Tag 126 oder 432) | Ja | Quotes mit festem Ablauf, etwa vor einer Nachrichtenveröffentlichung |
Die Werte stammen aus der FIX-4.4-Spezifikation. Handelsplätze unterstützen in der Regel nur einen Teil der Liste, und manche beschränken eine TIF auf bestimmte Ordertypen. Die Rules of Engagement Ihres Brokers gehen daher jeder Tabelle in einem Artikel vor.
IOC vs. FOK vs. Market: ein Orderbuch, drei Ergebnisse
Nehmen wir einen konkreten Fall. Ein Algorithmus will 2,000,000 EURUSD kaufen. Das beste Ask liegt bei 1.08500, und so sieht die sichtbare Angebotsseite beim Eintreffen der Order aus:
| Ask-Preis | Verfügbare Größe | Kumuliert |
|---|---|---|
| 1.08500 | 500,000 | 500,000 |
| 1.08501 | 500,000 | 1,000,000 |
| 1.08503 | 1,000,000 | 2,000,000 |
| 1.08506 | 2,000,000 | 4,000,000 |
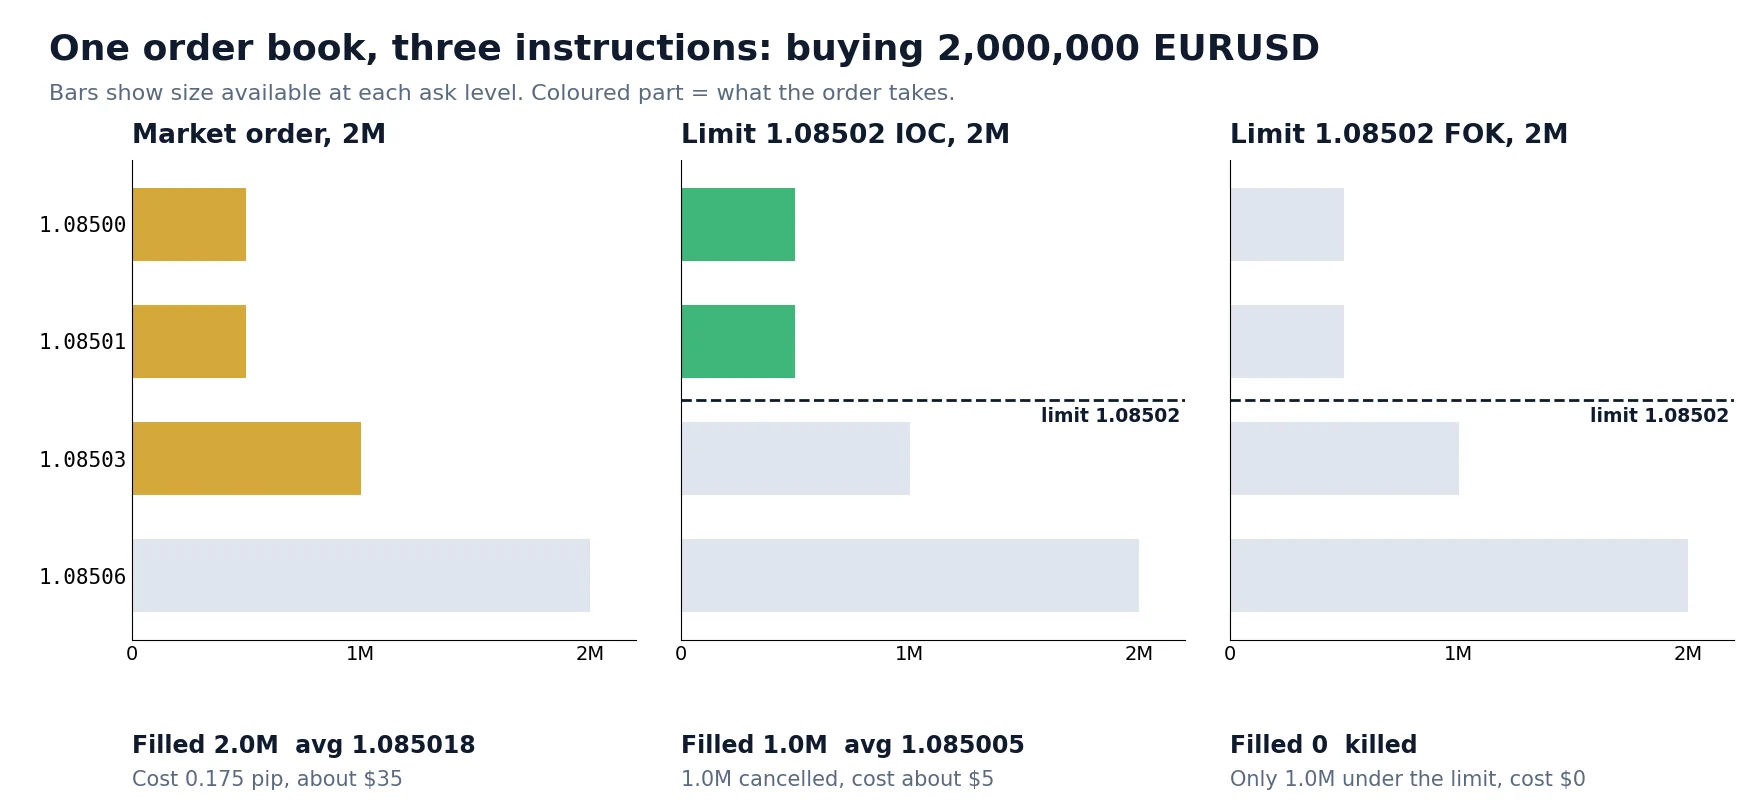
| Anweisung | Ausgeführt | Durchschnittspreis | Kosten gegenüber dem besten Ask | Ergebnis |
|---|---|---|---|---|
| Market, 2M | 2,000,000 | 1.085018 | 0.175 Pip, etwa $35 | Erledigt, zu einem Preis, den Sie nicht gewählt haben |
| Limit 1.08502 IOC, 2M | 1,000,000 | 1.085005 | 0.05 Pip, etwa $5 | Halbe Größe, 1M storniert |
| Limit 1.08502 FOK, 2M | 0 | Keine | $0 | Gekillt: nur 1M zum Limit oder darunter |
| Limit 1.08503 FOK, 2M | 2,000,000 | 1.085018 | 0.175 Pip, etwa $35 | Ausgeführt: Das Limit war weit genug |
Die letzte Zeile ist die aufschlussreichste. Ein zusätzliches Zehntel Pip machte aus der FOK statt keines Trades eine vollständige Ausführung, und das zu einem besseren Durchschnitt als ihr Limit. FOK bedeutet nicht „eng“. Es bedeutet: „Die gesamte Größe muss in diesem Moment unter diesen Preis passen.“ IOC und FOK mit demselben Limit sehen dieselbe Liquidität. Sie unterscheiden sich nur darin, was sie tun, wenn diese nicht reicht.
Es gibt auch keine grundsätzlich günstigere Anweisung. Die IOC für $5 wirkt gegenüber der Market-Order für $35 wie ein Schnäppchen, lieferte aber nur die Hälfte der Position. Muss die restliche 1M später zu einem schlechteren Preis gekauft werden, ändert sich der Vergleich. Um diese Kosten der fehlenden Größe geht es im Rest dieses Leitfadens.
So sehen die Orders in FIX aus
Bei einer FIX-API-Verbindung geben Sie jede Anweisung explizit in einer NewOrderSingle-Nachricht (35=D) an. Auf die entscheidenden Felder vereinfacht, sieht die IOC-Order aus dem Beispiel so aus:
Ändern Sie 59=3 in 59=4, und dieselbe Order wird zur FOK. Entfernen Sie den Preis und setzen Sie 40=1, wird sie zur Market-Order. Header, Prüfsumme, Zeitstempel und Kontofelder sind hier weggelassen, und das Symbolformat variiert je nach Handelsplatz: Manche verwenden numerische Symbol-IDs.
| Tag | Feld | Werte, denen Sie begegnen |
|---|---|---|
| 40 | OrdType | 1 Market, 2 Limit, 3 Stop, 4 Stop-Limit, D Previously quoted (zuvor quotiert) |
| 59 | TimeInForce | 0 Day, 1 GTC, 3 IOC, 4 FOK, 6 GTD |
| 110 | MinQty | Mindestmenge, die ausgeführt werden muss, sofern unterstützt |
| 150 | ExecType | 0 New (neu), F Trade (Ausführung), 4 Canceled (storniert), 8 Rejected (abgelehnt), C Expired (abgelaufen) |
| 39 | OrdStatus | 0 New (neu), 1 Partially filled (teilweise ausgeführt), 2 Filled (ausgeführt), 4 Canceled (storniert), 8 Rejected (abgelehnt), C Expired (abgelaufen) |
| 14 / 151 | CumQty / LeavesQty | Bisher ausgeführt / noch offen. LeavesQty 0 bedeutet, dass die Order abgeschlossen ist |
| 31 / 32 / 6 | LastPx / LastQty / AvgPx | Preis und Größe dieser Ausführung / Durchschnitt über alle Ausführungen |
Die Schwierigkeit liegt nicht im Senden der Order, sondern im Lesen der Antwort. Eine einzelne IOC kann eine Folge von ExecutionReports (35=8) erzeugen, und wie der Rest gemeldet wird, hängt vom Handelsplatz ab.
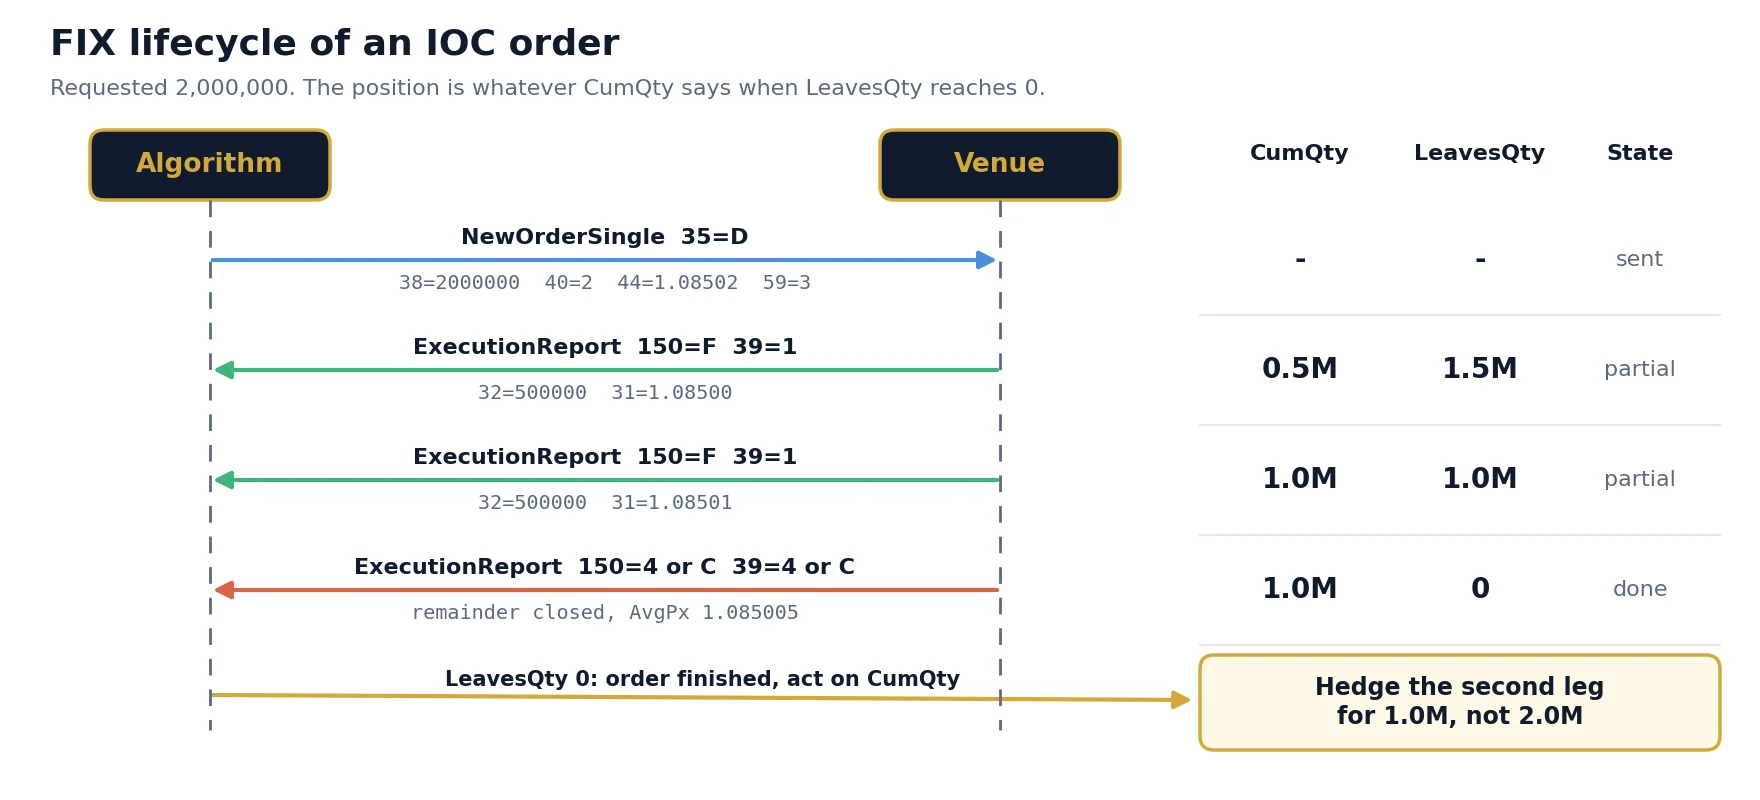
Manche Handelsplätze senden vor den Ausführungen eine zusätzliche Bestätigung (150=0). Andere liefern eine einzige aggregierte Ausführung. FIX-4.2-Sessions verwenden für Ausführungen andere ExecType-Werte (1 und 2) als FIX 4.3 und später (F). Ein robuster Handler orientiert sich daher an CumQty, LeavesQty und OrdStatus, nicht an einer festen Anzahl von Nachrichten. Die Schritt-für-Schritt-Erklärung des FIX-Protokolls beschreibt die Session-Schicht unter diesen Nachrichten.
Full-Amount-Liquidität und Last Look: Warum Forex anders ist
Erklärungen aus dem Aktienmarkt setzen ein zentrales Limit-Orderbuch voraus, in dem ein angezeigtes Angebot verbindlich ist. Forex-Handelsplätze können sich auf zwei Arten anders verhalten, die IOC und FOK unmittelbar betreffen.
Sweepable- vs. Full-Amount-Liquidität. In einem Sweepable-Buch kann eine Order wie im obigen Beispiel mehrere Levels von mehreren Anbietern nehmen. Beim Full-Amount-Pricing quotiert ein Anbieter einen Preis für die gesamte Größe, und die Stufen sind nicht addierbar. Eine FOK über 2M sollte daher mit der 2M-Stufe abgeglichen werden, nicht mit der Summe der 1M-Quotes. Dieselbe Tiefenanzeige kann also unterschiedliche Dinge bedeuten.
Last Look. Wendet ein Anbieter Last Look an, ist Ihre Order eine Anfrage, die er nach einer kurzen Haltezeit noch ablehnen kann. Eine FOK kann abgelehnt werden, obwohl das Buch beim Senden genug Größe anzeigte, und eine IOC kann kleiner zurückkommen als angezeigt. Der FX Global Code verlangt von Anbietern, die Last Look nutzen, diese Praxis gegenüber Kunden offenzulegen; fordern Sie diese Offenlegung also an. Last-Look-Ablehnungen sind in Ihrem Log nur sichtbar, wenn Sie sie aufzeichnen. Die Mechanik wird in unserem Leitfaden zu Broker-Ausführung, A-Book, B-Book und Last Look behandelt.
Wo das Limit liegen sollte: ein durchgerechnetes Modell
Bei einer IOC oder FOK ist der entscheidende Parameter nicht die TIF, sondern der Limitpreis. Setzen Sie ihn auf den aktuellen Quote, verpassen die meisten Signale die Ausführung. Lassen Sie ihn unbegrenzt, fressen die schlechtesten Ausführungen den Edge auf. Zwischen diesen Extremen gibt es eine berechenbare Antwort.
Betrachten wir ein kurzlebiges Signal mit einem erwarteten Edge von 1.2 Pips nach Kommissionen, gemessen ab dem Signalpreis. Zwischen dem Signal und dem Eintreffen am Handelsplatz bewegt sich der Preis. Nehmen wir zwei Regime an: In 80 % der Fälle driftet der Preis um etwa 0.2 Pip gegen Sie (Standardabweichung 0.3 Pip), und in 20 % trägt ihn eine schnelle Bewegung rund 2 Pips weg (Standardabweichung 1 Pip). Diese Eingaben sind illustrativ. In der Praxis schätzen Sie sie aus Ihrem eigenen Order-Log.
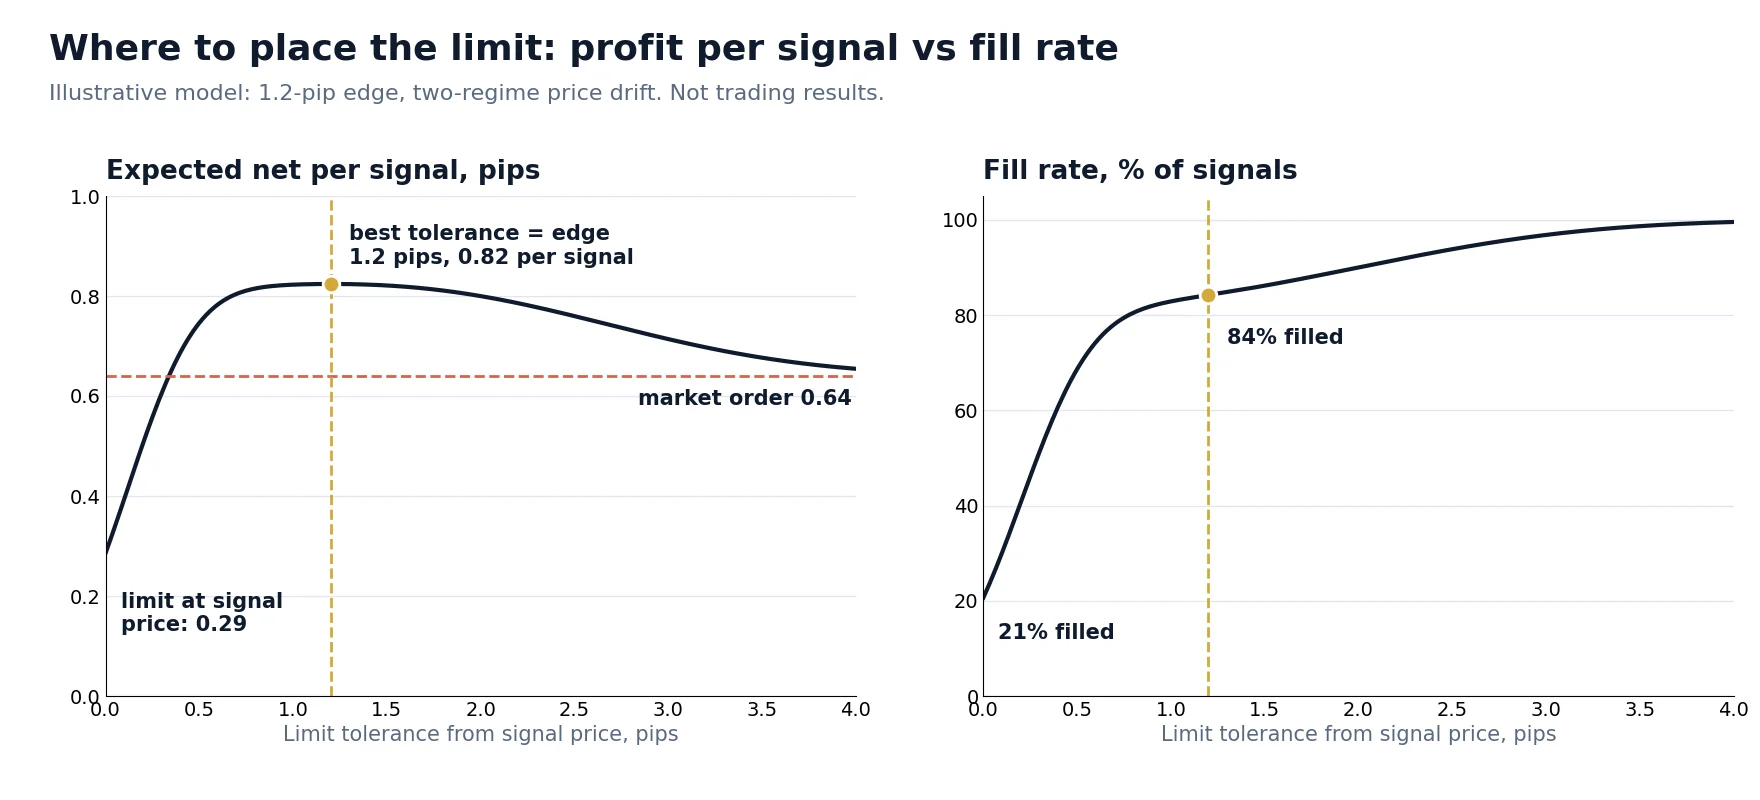
| Limit-Toleranz ab Signalpreis | Ausführungsquote | Durchschnittlich netto pro Ausführung | Erwartet netto pro Signal |
|---|---|---|---|
| 0 Pip (Limit beim Signalpreis) | 20.7% | 1.38 Pips | 0.29 Pip |
| 0.3 Pip | 51.3% | 1.18 Pips | 0.61 Pip |
| 0.6 Pip | 74.3% | 1.05 Pips | 0.78 Pip |
| 1.2 Pips (gleich dem Edge) | 84.2% | 0.98 Pip | 0.82 Pip |
| 2.0 Pips | 90.0% | 0.89 Pip | 0.80 Pip |
| Kein Limit (Market-Order) | 100% | 0.64 Pip | 0.64 Pip |
Drei Schlussfolgerungen gelten weit über dieses Beispiel hinaus:
- Das beste Limit ist der Break-even-Preis, nicht der Quote. Jede Ausführung, die noch einen positiven erwarteten Gewinn lässt, lohnt sich. In diesem Modell liegt das Maximum genau dort, wo die Toleranz dem Edge entspricht, denn die nächste marginale Ausführung bringt null.
- Die Kurve ist nahe dem Maximum flach. Zwischen 0.8 und 2 Pips ändert sich der erwartete Gewinn kaum. Sie brauchen keine präzise Toleranz, aber Sie brauchen eine.
- Der durchschnittliche Ausführungspreis ist ein irreführendes Ziel. Das engste Limit hat den besten Preis pro Ausführung (1.38 Pips) und das schlechteste Ergebnis pro Signal (0.29 Pip), weil 79 % der Signale nie gehandelt werden.
Das Modell ignoriert Warteschlangeneffekte und nimmt an, dass die gesamte Größe ausgeführt wird, sobald das Limit erreicht ist. Wiederholen Sie die Rechnung bei größeren Orders mit Ihrer realen Markttiefe, denn das Limit entscheidet auch darüber, wie viel Größe hineinpasst. Prüfen Sie die Annahmen anhand von Daten: Unser Leitfaden zur Lücke zwischen Backtests und Live-Ausführung zeigt, wie Sie die Ausführungszeit in einen Test einbeziehen.
Teilausführungen handhaben, ohne neues Risiko zu schaffen
Eine Teilausführung ist kein Fehler, aber ein neuer Zustand, für den der Algorithmus eine Regel braucht. FOK vermeidet diesen Zustand beim Einstieg; IOC verlagert das Problem in Ihre Logik. Legen Sie die Vorgehensweise fest, bevor Sie live gehen:
| Regel für den Rest | Wann sie passt | Zu kontrollierendes Risiko |
|---|---|---|
| Akzeptieren und das Ausgeführte managen | Einstiege mit größenunabhängigem Edge | Position zu klein, um die Fixkosten zu decken |
| Den Rest zu einem neuen Preis erneut senden | Signal noch gültig, Edge noch über der Toleranz | Dem Preis hinterherlaufen. Wiederholungen begrenzen und den Edge jedes Mal neu prüfen |
| An einem anderen Handelsplatz hedgen oder vervollständigen | Mehrbeinige Trades | Unterschiedliche Lot-Schritte und eine zweite Möglichkeit der Nichtausführung |
| Den ausgeführten Teil glattstellen | Eine Ausführung unter der tragfähigen Größe | Den Spread zweimal bezahlen |
Zweibeinige Trades erfordern die größte Sorgfalt. Angenommen, ein gehedgter Trade kauft 2M an Handelsplatz A per IOC und verkauft an Handelsplatz B. Führt A nur 1M aus und der Algorithmus verkauft dennoch die geplanten 2M, hält er eine offene Short-Position von 1M. Bei etwa $100 pro Pip je Million in EURUSD kostet eine Bewegung von 10 Pips gegen diese Position $1,000, was den Edge vieler Trades leicht übersteigt. Die Regel ist einfach: Bemessen Sie das zweite Leg anhand der CumQty des ersten, niemals anhand der angeforderten Menge.
Rechnen Sie außerdem in das Größenraster des zweiten Handelsplatzes um. Führt Leg eins 1,370,000 aus und Handelsplatz B akzeptiert Schritte von 100,000, können Sie 1,400,000 oder 1,300,000 hedgen, nicht die exakte Größe. Legen Sie auch für diesen Rest eine Regel fest und behandeln Sie einen ungehedgten Rest als Risikolimit.
FOK beim ersten Leg beseitigt das Größenungleichgewicht, erzeugt aber mehr Fälle ohne Trade. FOK beim zweiten Leg ist meist eine schlechte Wahl: Ist das erste Leg bereits ausgeführt, lässt Sie ein gekillter Hedge voll exponiert. Genau bei diesem zweiten Leg lohnt es sich, für Ausführungssicherheit zu bezahlen.
Welche Order für welche Strategie
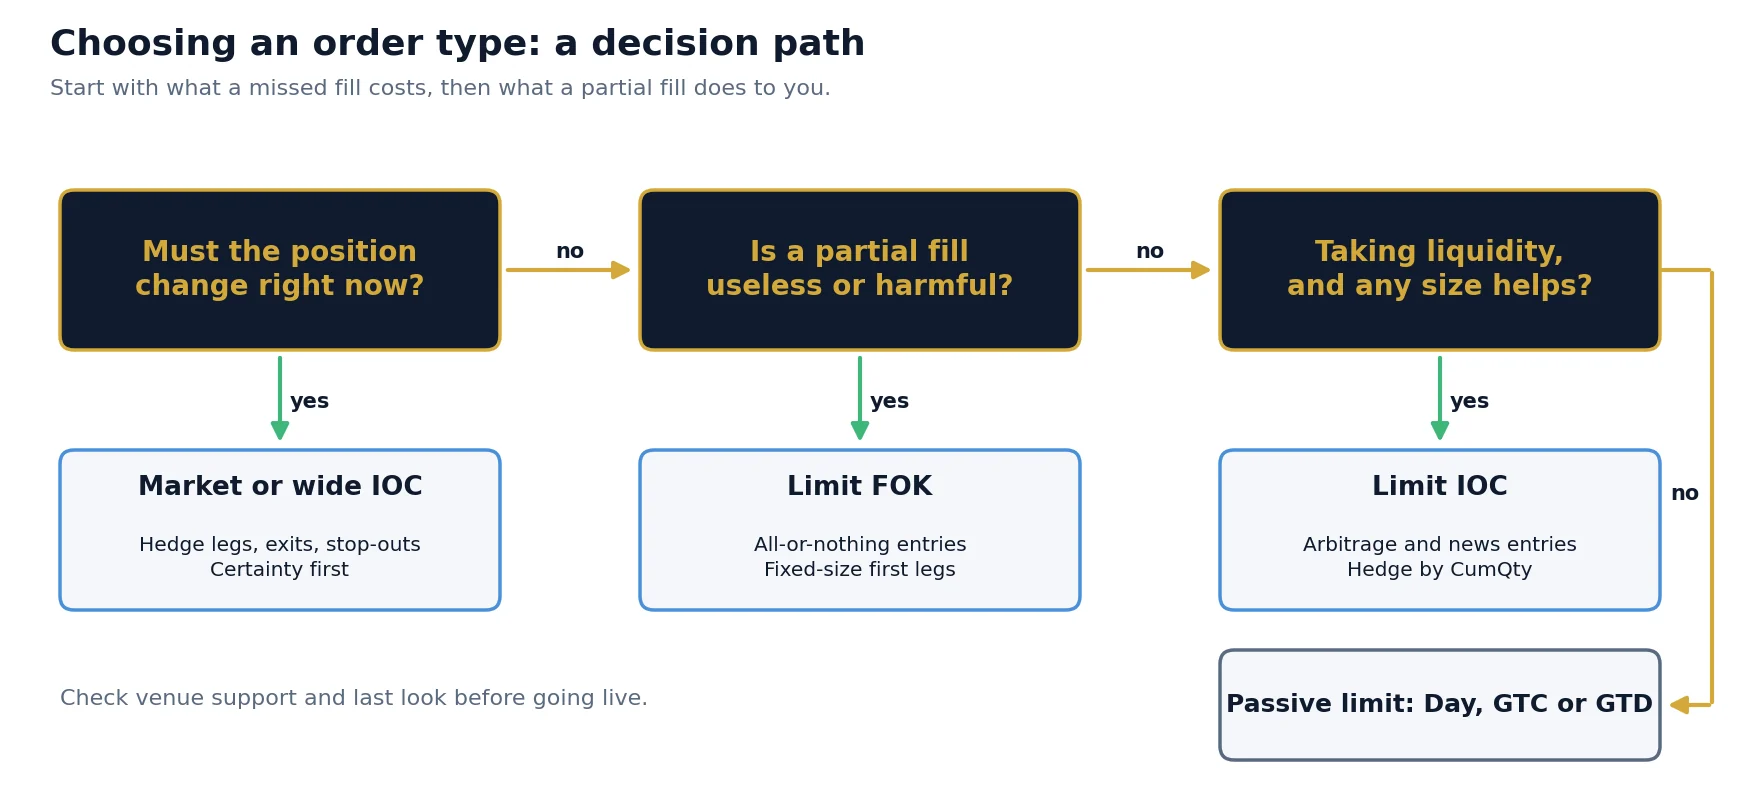
| Situation | Sinnvolle Standardwahl | Begründung |
|---|---|---|
| Einstieg bei Latenzarbitrage | Limit IOC zum Break-even-Preis | Der Edge zerfällt in Millisekunden; eine Teilausführung verdient trotzdem, und das Limit schneidet die Extremfälle ab |
| Erstes Leg eines gehedgten Paars | Limit FOK oder IOC mit Hedging nach CumQty | FOK schützt die Größenbemessung; IOC erhöht die Ausführungsquote, braucht aber bessere Logik |
| Zweites Leg, wenn das erste ausgeführt ist | Market oder weite IOC | Ungehedgt zu sein ist das größere Risiko |
| Nachrichtengetriebener Einstieg | Limit IOC, knappe Größe | Spreads und Markttiefe ändern sich schnell, und eine Market-Order hat keine Obergrenze |
| Notausstieg oder Stop-out | Market oder weite IOC, wiederholt bis zur glatten Position | Sicherheit zuerst; FOK kann die Position offen lassen |
| Pairs- oder statistische Trades | Limit IOC oder kurzlebiges passives Limit | Die Haltedauer ist länger, daher zählt der bezahlte Spread mehr als die Geschwindigkeit |
| Spread Capture und Rebalancing | Passives Limit, Day oder GTD | Sie werden fürs Warten bezahlt und müssen vor Nachrichten und Rollover stornieren |
Die Ausführung hängt auch vom Zeitpunkt ab. Rund um Rollover und Nachrichten weiten sich die Spreads und die Markttiefe nimmt ab, sodass ein Limit, das zur Londoner Mittagszeit gut ausgeführt wird, in diesen Zeitfenstern scheitern oder teuer werden kann. Machen Sie Toleranz und Größe vom aktuellen Spread abhängig, statt sie für den ganzen Tag festzulegen. Mehr zu geschwindigkeitssensitiven Strategien finden Sie in unserem Leitfaden zur Latenzarbitrage.
Sieben Schritte zur Konfiguration der Orderausführung
Häufige Fehler bei der automatisierten Orderabwicklung
- Annehmen, dass die angeforderte Größe ausgeführt wurde. Die Position muss aus den Ausführungsberichten kommen, nicht aus der gesendeten Order.
- Eine gekillte FOK als Systemfehler behandeln. Sie ist ein normales Ergebnis. Ein Alarm bei jeder einzelnen gewöhnt Sie daran, Alarme zu ignorieren; alarmieren Sie stattdessen anhand der Quote.
- In einer Schleife zum selben Preis wiederholen. Hat sich der Preis bewegt, scheitert auch die Wiederholung, und schnelle Wiederholungen können Nachrichtenlimits verletzen. Passen Sie den Preis an oder hören Sie auf.
- Den unbekannten Zustand ignorieren. Kommt keine Antwort, kann die Order noch aktiv oder bereits ausgeführt sein. Fragen Sie sie mit einem OrderStatusRequest (
35=H) ab oder gleichen Sie die Position nach dem Wiederverbinden ab, bevor Sie einen Ersatz senden. - ClOrdID-Werte wiederverwenden. Erst ein eindeutiger Tag 11 für jede Order, einschließlich jeder Wiederholung, macht den Abgleich möglich.
- Veraltete Preise für das Limit verwenden. Ein aus einem verzögerten Quote berechnetes Limit ist entweder zu eng oder zu großzügig. Ein schneller Preisfeed macht die Toleranz erst aussagekräftig.
- Mit perfekten Ausführungen testen. Ein Backtest, der jede Order vollständig zum Quote ausführt, kann Market, IOC und FOK nicht unterscheiden. Modellieren Sie Markttiefe und Ablehnungen oder führen Sie Forward-Tests mit kleiner Größe durch.
- Einstellungen zwischen Handelsplätzen übertragen. Eine bei einem Broker abgestimmte Toleranz sagt wenig über einen anderen aus, weil sich Markttiefe, Last Look und Latenz unterscheiden.
Was Sie messen sollten
Die Wahl des Ordertyps ist eine empirische Frage, und nur ein vollständiges Log kann sie beantworten. Berichte sollten Signale und Versuche abdecken, nicht nur abgeschlossene Trades.
| Kennzahl | Definition | Was sie Ihnen sagt |
|---|---|---|
| Ausführungsquote | Ausgeführte Menge / angeforderte Menge | Zu niedrig bedeutet: Das Limit ist eng oder die Markttiefe dünn |
| Ablehnungsquote | Abgelehnte oder gekillte Orders / gesendete Orders | Ein plötzlicher Anstieg deutet auf Veränderungen bei Liquidität oder Broker hin |
| Slippage | Ausführungspreis minus Referenzpreis beim Signal, mit Vorzeichen | Ausführungskosten pro ausgeführtem Trade |
| Round-Trip-Zeit | Von der gesendeten Order bis zum ersten Ausführungsbericht | Ob der Handelsplatz langsamer wird, je nach Tageszeit |
| Netto pro Signal | Gesamtergebnis / alle Signale, einschließlich verpasster | Die Zahl, die die Toleranz bestimmen sollte |
Schlüsseln Sie diese Werte nach Symbol, Handelsplatz, Stunde und Ordertyp auf und vergleichen Sie die Ergebnisse vor und nach jeder Änderung. SharpTrader zeigt Orders und Performance-Statistiken mit PnL, Slippage und Ausführungszeit, was eine praktische Grundlage für diese Art der Auswertung ist. Welche Ordertypen und TIF-Werte in einem bestimmten Setup verfügbar sind, hängt vom Connector und vom Broker ab; prüfen Sie dies also für Ihr eigenes Konto.
Bauen Sie die Ausführung auf Ihren eigenen Daten auf
SharpTrader verbindet sich über FIX API und andere Protokolle mit Brokern, führt Arbitrage- und Nicht-Arbitrage-Strategien aus und erfasst Slippage und Ausführungszeit für jede Order. Um Parameter anhand dieser Daten abzustimmen, automatisiert der SharpTrader Optimizer die Suche.
Kostenloser Arbitrage-Scanner + kurzer E-Mail-Kurs
Erhalten Sie den Link zum kostenlosen Scanner und einige kurze, praktische E-Mails von Boris: was eine Preisdifferenz nach Kosten wirklich bedeutet, wie Sie eine Strategie testen, bevor Sie echtes Geld riskieren, und welche Tools zu Ihrem Markt passen. Kein Hype. Die E-Mails sind auf Englisch.
Häufige Fragen
Was ist der Unterschied zwischen IOC und FOK?
Beide werden sofort ausgeführt und liegen nie im Buch. IOC akzeptiert eine Teilausführung und storniert den nicht ausgeführten Rest. FOK verlangt, dass die gesamte Menge auf einmal ausgeführt wird, andernfalls wird die ganze Order storniert und es kommt kein Handel zustande.
Ist FOK besser als IOC?
Keines von beiden ist generell besser. FOK eignet sich für Trades, bei denen eine Teilposition nutzlos ist oder einen Hedge erschwert. IOC handelt meist häufiger, weil zumindest ein Teil der Größe erledigt wird, doch Ihr Algorithmus muss Teilausführungen korrekt verarbeiten.
Kann eine FOK-Order teilweise ausgeführt werden?
Nein. Per Definition wird eine FOK-Order entweder vollständig oder gar nicht ausgeführt. Sehen Sie eine Teilausführung, war die Order an diesem Handelsplatz keine echte FOK; prüfen Sie also, wie der Broker die Anweisung abbildet.
Was passiert mit dem nicht ausgeführten Teil einer IOC-Order?
Er wird sofort storniert und liegt nie im Buch. Bei FIX erhalten Sie einen Ausführungsbericht, der die Order schließt, je nach Handelsplatz meist als Canceled oder Expired, mit LeavesQty von 0.
Ist eine Market-Order dasselbe wie eine IOC-Order?
Nicht ganz. Eine Market-Order hat kein Preislimit, eine IOC dagegen normalerweise schon. Viele Handelsplätze führen Market-Orders mit IOC- oder FOK-Verhalten aus, sodass die Lebensdauer übereinstimmen kann, aber nur ein Limit schützt den Preis.
Welche FIX-Werte haben IOC und FOK?
Im Feld TimeInForce, Tag 59, ist IOC 3 und FOK 4. Der Ordertyp wird separat in Tag 40 festgelegt, wobei 1 für Market und 2 für Limit steht.
Unterstützen alle Forex-Broker IOC und FOK?
Nein. Die Unterstützung hängt vom Broker, der Plattform und der Verbindungsart ab. FIX-API-Verbindungen bieten in der Regel mehr Kontrolle, doch jeder Handelsplatz veröffentlicht seine eigene Liste akzeptierter Kombinationen aus Ordertyp und Time in Force.
Dieser Artikel dient Bildungszwecken und ist keine Anlageberatung. Das Orderbuch und das Modell sind illustrative Beispiele, keine Handelsergebnisse. Der Devisenhandel ist mit einem erheblichen Verlustrisiko verbunden.
