CEX-DEX-Arbitrage erklärt: AMM-Preiseinfluss, Gas, MEV und reale Kosten Montag, der 2. November 2026 – Posted in: Arbitrage Software, cryptoarbitrage software
CEX-DEX-Arbitrage erklärt: AMM-Preiseinfluss, Gas, MEV und der echte Break-even
Wenn sich Bitcoin oder Ether an einer großen zentralisierten Börse bewegt, ändert sich der Preis in einem Pool einer dezentralen Börse nicht von selbst. Er bleibt dort, wo ihn der letzte Swap hinterlassen hat, bis jemand ihn durch einen Trade wieder angleicht. Dieser Jemand ist ein CEX-DEX-Arbitrageur. Dieser Leitfaden erklärt, wie der Trade funktioniert, warum eine Preisdifferenz von 1% weit weniger als 1% wert ist, was Gas, Pool-Gebühren und Block-Builder abschöpfen und wie Sie die Differenz berechnen, die tatsächlich nötig ist, damit eine Gelegenheit real ist.
- Was CEX-DEX-Arbitrage ist
- Warum DEX-Preise den zentralisierten Börsen hinterherhinken
- AMM-Mathematik: Preiseinfluss und optimale Ordergröße
- Rechenbeispiel: eine Differenz von 1% in einem ETH/USDC-Pool
- Die No-Trade-Zone: wie groß die Differenz sein muss
- Zwei Legs, keine Atomarität: Ausführungsrisiko
- MEV, Block-Builder und wer das Rennen gewinnt
- Wahl der Chain: Ethereum, Rollups und schnelle Chains
- Bestand, Rebalancing und Bridges
- Schritt für Schritt: eine Gelegenheit bewerten
- Risiken und Grenzen
- CEX-DEX oder CEX-CEX: was zu Ihnen passt
- Häufige Fragen
Was CEX-DEX-Arbitrage ist
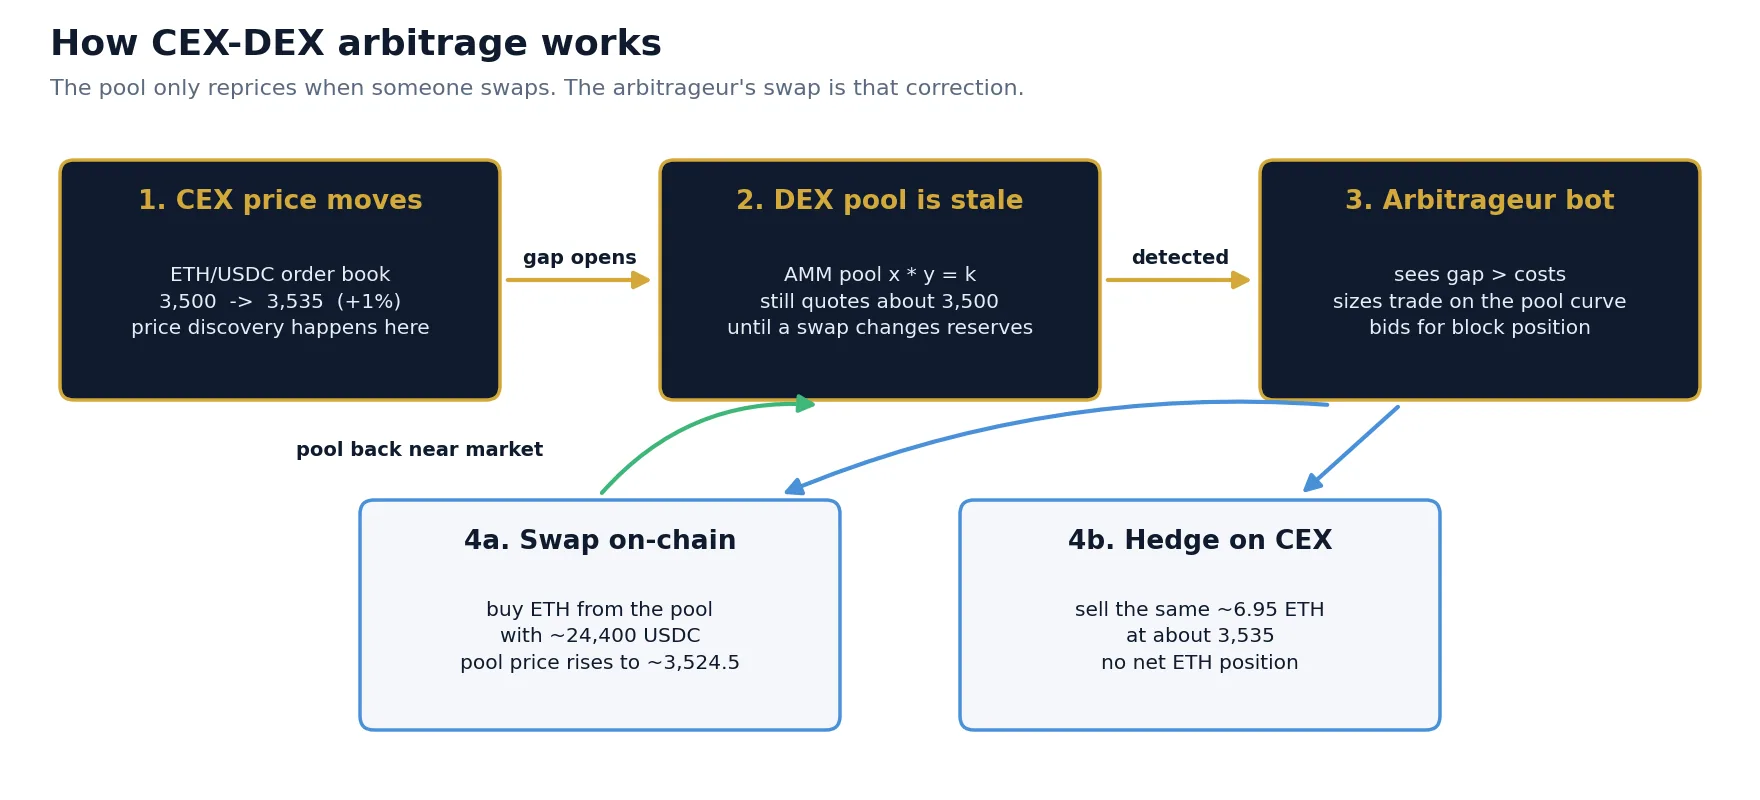
Kurze Antwort: CEX-DEX-Arbitrage bedeutet, einen Token an einer dezentralen Börse (einem Smart-Contract-Pool wie einem automatisierten Market Maker) zu kaufen und ihn gleichzeitig an einer zentralisierten Börse zu verkaufen – oder umgekehrt –, wenn die beiden Preise um mehr als die Gesamtkosten beider Trades voneinander abweichen. Da sich der Pool-Preis nur ändert, wenn jemand swappt, fällt er nach jeder Bewegung hinter den zentralisierten Markt zurück, und Arbitrageure sind diejenigen, die ihn zurückholen.
Die beiden Handelsplätze funktionieren völlig unterschiedlich. Eine zentralisierte Börse (CEX) betreibt ein Orderbuch: Market Maker stellen Geld- und Briefkurse, und der Preis bewegt sich kontinuierlich mit eingehenden Orders, oft tausende Male pro Sekunde. Eine dezentrale Börse (DEX) auf Basis eines automatisierten Market Makers (AMM) hat kein Orderbuch. Sie hält zwei Token-Reserven in einem Smart Contract und berechnet den Preis aus dem Verhältnis dieser Reserven. Der Pool beobachtet die Außenwelt nicht. Steigt ETH am zentralisierten Markt um 1%, bietet der Pool ETH weiterhin zum alten Preis an, bis ein Trader genug davon kauft, um die Reserven zu verschieben.
Dieser Trader ist meist ein Bot, der fast gleichzeitig drei Dinge tut:
- Er erkennt, dass der Pool-Preis um mehr als die Kosten vom zentralisierten Preis abweicht.
- Er swappt on-chain gegen den Pool in die profitable Richtung, so dimensioniert, dass der Pool am Ende nahe am zentralisierten Preis liegt.
- Er sichert an der CEX ab mit dem Gegengeschäft, sodass er keine Nettoposition im Token hält.
Die Ökonomie ist kein Geheimnis: Die Fachliteratur nennt den so abgeschöpften Wert Loss-versus-Rebalancing (LVR), denn jeder Dollar, den der Arbitrageur verdient, ist ein Dollar, den die Liquiditätsanbieter des Pools im Vergleich zu einem Rebalancing zu Marktpreisen verlieren. Weniger offensichtlich ist, wie wenig von der sichtbaren Differenz nach Pool-Gebühren, Preiseinfluss, Gas und der Zahlung an denjenigen, der den Block ordnet, übrig bleibt. Genau das quantifiziert der Rest dieses Leitfadens. Einen breiteren Überblick über On-Chain-Arbitrage, Flash Loans und die MEV-Lieferkette bietet unser Leitfaden zur DeFi-Arbitrage; dieser Artikel konzentriert sich auf den handelsplatzübergreifenden Trade und seine Zahlen.
Warum DEX-Preise den zentralisierten Börsen hinterherhinken
Die Preisfindung für große Krypto-Assets findet überwiegend an den liquiden zentralisierten Spot- und Perpetual-Futures-Märkten statt. Pools folgen. Drei strukturelle Gründe halten sie im Rückstand:
Der Pool ist passiv
Ein AMM-Pool hat keinen Market Maker, der veraltete Kurse storniert, wenn Nachrichten eintreffen. Sein Preis ist eine Formel seiner Reserven, und nur ein Swap verändert die Reserven. Zwischen den Swaps stellt der Pool weiter den alten Preis, egal wie weit sich der Markt bewegt hat.
Blöcke sind diskret
Eine zentralisierte Börse aktualisiert kontinuierlich; eine Blockchain in Schritten. Im Ethereum-Mainnet kommt alle 12 Sekunden ein Block, sodass der Pool-Preis nur einmal pro Block korrigiert werden kann, und wer in diesem Block an erster Stelle steht, nimmt die Korrektur mit. Schnellere Chains und Rollups erzeugen Blöcke in Hunderten von Millisekunden bis zu wenigen Sekunden, was die zwischen den Korrekturen entstehende Differenz verkleinert, aber nie auf null bringt.
Die Korrektur des Pools kostet Geld
Jeder Swap zahlt die Pool-Gebühr (zum Beispiel 0.05% oder 0.3% des Betrags) plus Gas. Kleine Abweichungen werden daher nie korrigiert: Es ist günstiger, sie bestehen zu lassen. So entsteht ein Band um den zentralisierten Preis, innerhalb dessen der Pool einfach driftet. Erst wenn die Differenz dieses Band überschreitet, entsteht ein Arbitrage-Trade.
AMM-Mathematik: Preiseinfluss und optimale Ordergröße
Einen CEX-DEX-Trade können Sie nicht so dimensionieren wie einen Orderbuch-Trade. In einem Pool bewegt Ihr eigener Trade den Preis, und zwar entlang einer bekannten Kurve. Diese Kurve bestimmt sowohl, wie viel Gewinn verfügbar ist, als auch, wie groß der Trade sein sollte.
Die Constant-Product-Formel
Der klassische AMM (im Stil von Uniswap v2, auch von vielen Forks genutzt) hält das Produkt der beiden Reserven konstant:
Nehmen wir einen Pool mit x = 2,000 ETH und y = 7,000,000 USDC. Der Pool-Preis beträgt 7,000,000 / 2,000 = 3,500 USDC pro ETH, und k = 14,000,000,000. Wenn Sie Δy USDC (nach Gebühr) einzahlen, erhalten Sie
Jeder zusätzliche USDC macht das nächste ETH teurer. Ein Kauf mit 10,000 USDC bewegt den Preis weit weniger als ein Kauf mit 80,000 USDC, und der durchschnittlich gezahlte Preis ist immer schlechter als der anfängliche Pool-Preis. Diese Differenz ist der Preiseinfluss (Price Impact), und er ist keine Gebühr, die irgendjemand erhebt: Er ist die Kurve selbst.
Optimale Größe: Stoppen, wo der Pool den Markt trifft
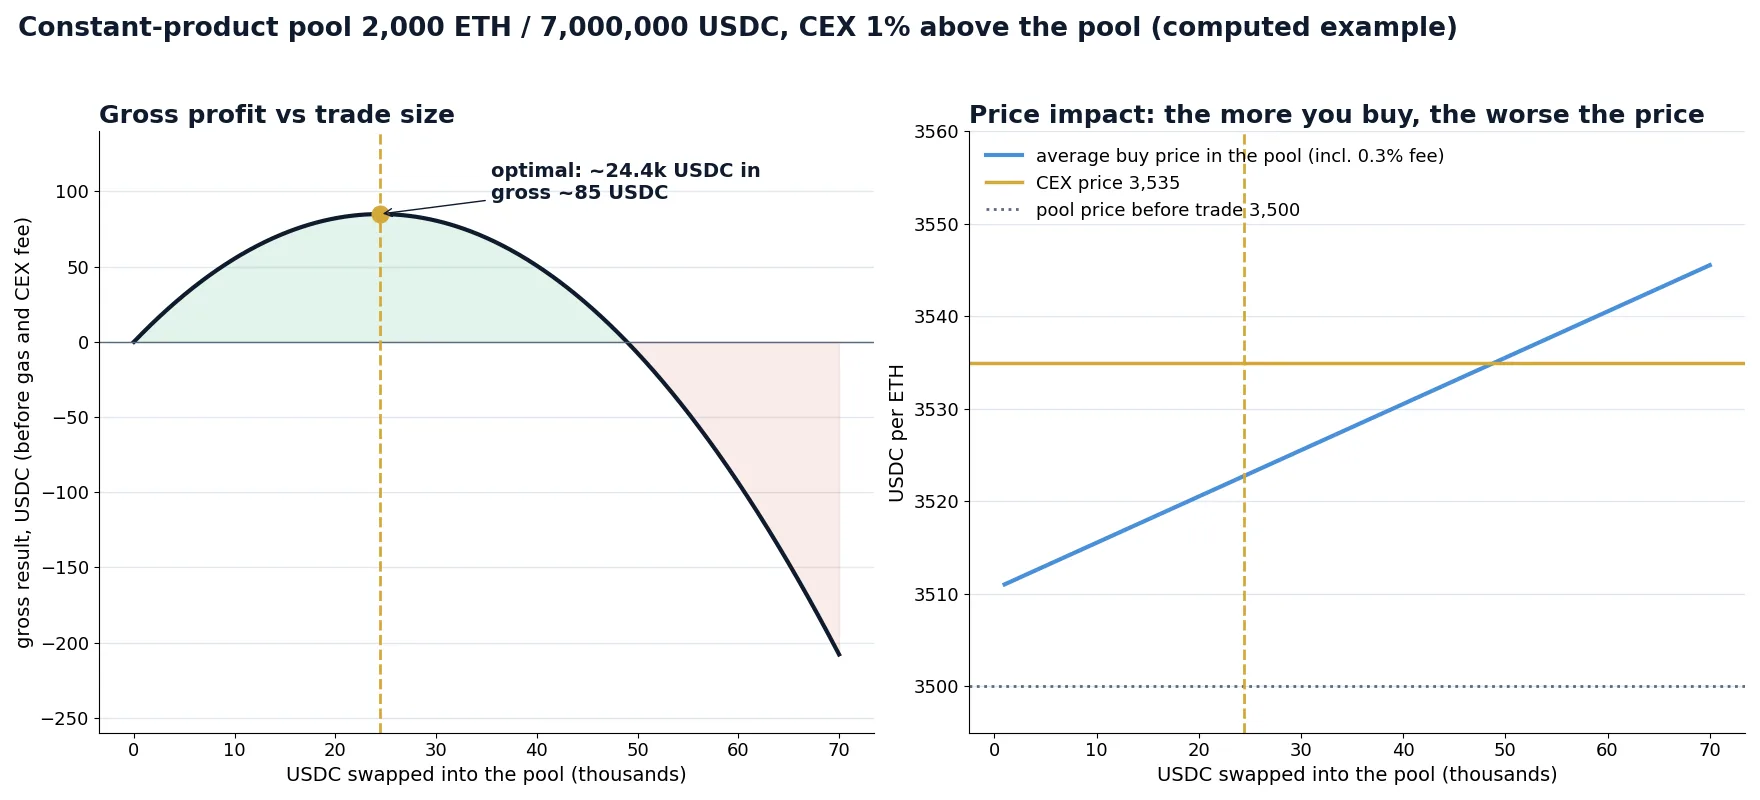
Angenommen, ETH notiert an der zentralisierten Börse bei 3,535, also 1% über dem Pool. ETH aus dem Pool zu kaufen und an der CEX zu verkaufen ist nur profitabel, solange der marginale Pool-Preis (inklusive Gebühr) unter 3,535 liegt. Während Sie kaufen, steigt der Pool-Preis. Der optimale Trade ist derjenige, der den marginalen Pool-Preis nach Gebühr genau auf den zentralisierten Preis schiebt. Kaufen Sie weniger, verschenken Sie Gewinn; kaufen Sie mehr, kosten die letzten Einheiten mehr, als Sie dafür beim Verkauf erhalten.
Für einen Constant-Product-Pool mit Gebühr f hat der optimale Input eine geschlossene Form:
Bei f = 0.3% beträgt der optimale Input etwa 24,400 USDC. Damit kaufen Sie etwa 6.95 ETH zu einem Durchschnittspreis von etwa 3,523, und der Pool endet bei etwa 3,524.5. An diesem Punkt würde das nächste ETH zuzüglich der Gebühr von 0.3% etwa 3,535 kosten: den Marktpreis. Die Tabelle zeigt, was bei anderen Größen passiert.
| USDC-Input | ETH-Output | Durchschnittlicher Kaufpreis | Wert an der CEX bei 3,535 | Bruttoergebnis |
|---|---|---|---|---|
| 10,000 | 2.845 | 3,515.5 | 10,055 | +55 |
| 20,000 | 5.681 | 3,520.5 | 20,082 | +82 |
| 24,400 (optimal) | 6.948 | 3,522.8 | 24,560 | +85 |
| 40,000 | 11.330 | 3,530.5 | 40,051 | +51 |
| 60,000 | 16.947 | 3,540.5 | 59,906 | −94 |
Constant-Product-Pool, 2,000 ETH / 7,000,000 USDC, Pool-Gebühr 0.3%, zentralisierter Preis 3,535. Das Bruttoergebnis versteht sich vor Gas, Gebühren der zentralisierten Börse und jeglicher Zahlung für die Blockposition. Zahlen gerundet.
Konzentrierte Liquidität ändert die Tiefe, nicht die Logik
Pools mit konzentrierter Liquidität (im Stil von Uniswap v3 und v4 sowie ihre Entsprechungen auf anderen Chains) erlauben es Liquiditätsanbietern, Kapital in Preisbereichen zu platzieren. Nahe dem aktuellen Preis kann ein solcher Pool um ein Vielfaches tiefer sein als ein Constant-Product-Pool mit demselben Gesamtwert, sodass derselbe Trade den Preis weniger bewegt und die optimale Größe größer ist. Überschreitet der Preis die Grenze eines Bereichs, kann die Tiefe stark abfallen. Die Methode bleibt dieselbe: Simulieren Sie den Swap gegen den tatsächlichen Pool-Zustand, Tick für Tick, und finden Sie die Größe, bei der der marginale Preis den zentralisierten Preis erreicht. Verwenden Sie niemals die Formel eines Pool-Typs für einen anderen.
Rechenbeispiel: eine Differenz von 1% in einem ETH/USDC-Pool
Nehmen wir nun den optimalen Trade aus der Tabelle und gehen ihn Kosten für Kosten durch. Die ausgewiesene Differenz beträgt 1% von etwa 24,400 USDC, eine naive Schätzung ergibt also 244 USDC. So verteilt sich der Betrag:
| Schritt | Betrag (USDC) | Bedeutung |
|---|---|---|
| Naiv „Differenz × Größe“ | +244 | 1% des Inputs, als ob der gesamte Trade zum anfänglichen Pool-Preis ausgeführt würde |
| Pool-Gebühr 0.3% | −73 | Auf den Input an die Liquiditätsanbieter gezahlt |
| Preiseinfluss | −86 | Ihr eigener Trade bewegt den Pool entlang der Kurve |
| Brutto-Edge on-chain | +85 | Was die AMM-Mathematik tatsächlich zulässt |
| CEX-Taker-Gebühr 0.05% | −12 | Absicherungsverkauf von 6.95 ETH an der zentralisierten Börse |
| Absicherungs-Slippage 0.02% | −5 | Der CEX-Preis bewegt sich, während die Absicherung ausgeführt wird |
| Gas | −3 | Ein Swap zu einer ruhigen Zeit im Mainnet; kann ein Vielfaches höher sein |
| Vor Blockposition | +65 | Wenn Sie der einzige Arbitrageur wären |
| Priority Fee / Builder-Tip (illustrativ 50%) | −32 | Bezahlt, um als Erster im Block zu stehen; wettbewerbsbestimmt |
| Netto | etwa +33 | Etwa 0.13% des eingesetzten Kapitals, vor Bestands- und Infrastrukturkosten |
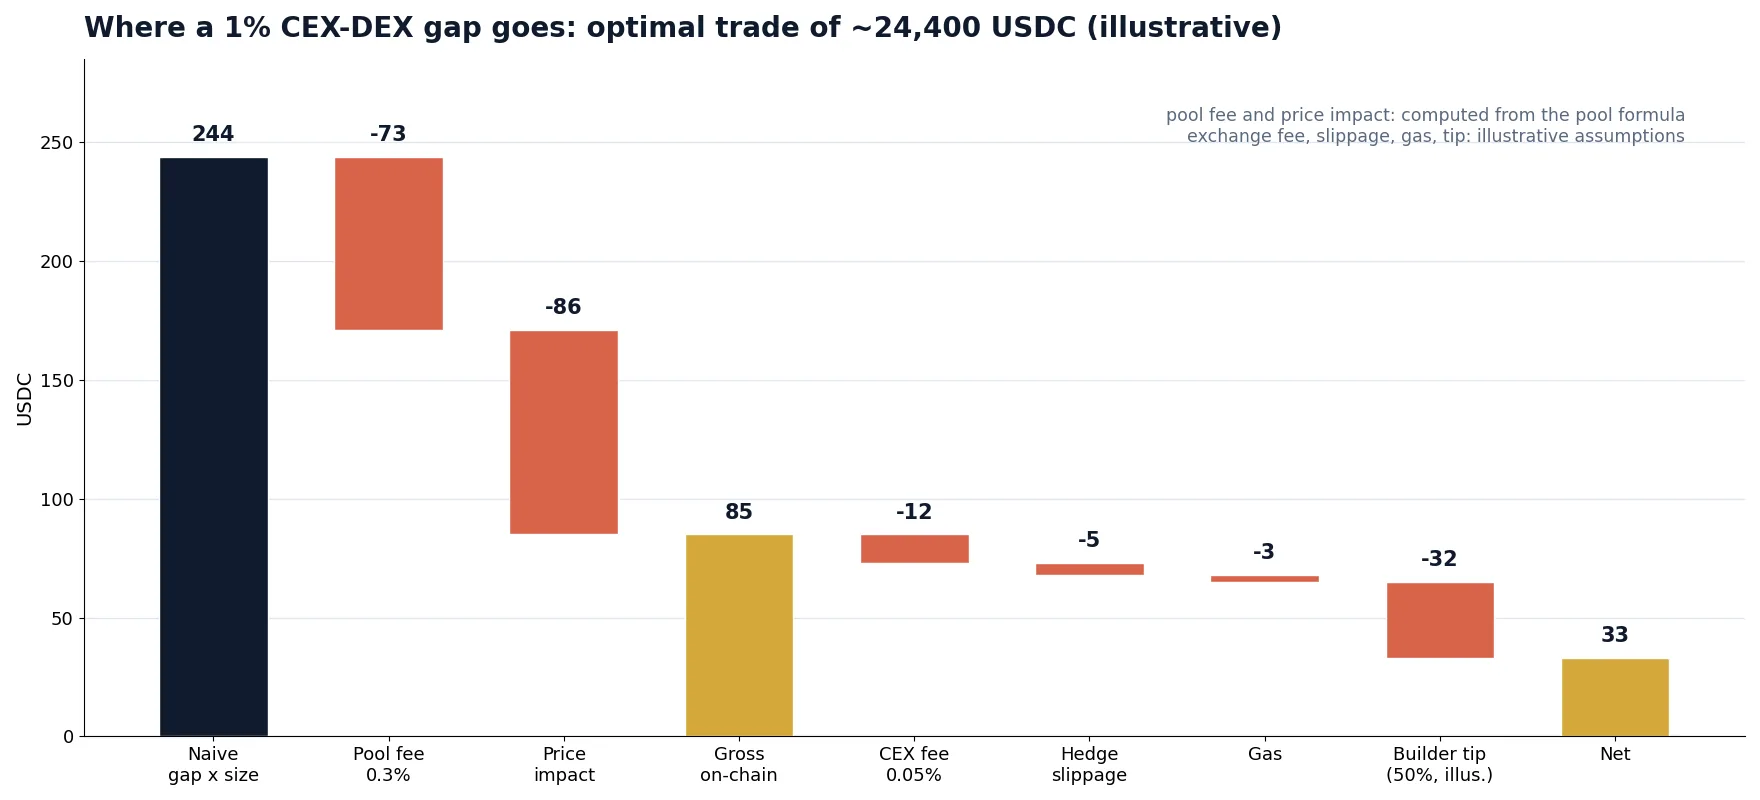
Aus diesem einen Beispiel ergeben sich drei Lehren:
- Die sichtbare Differenz ist nicht der Gewinn. In einem 0.3%-Pool verschwinden rund zwei Drittel einer Differenz von 1% in Pool-Gebühr und Preiseinfluss, noch vor allen externen Kosten.
- Die Größe bestimmt der Pool, nicht Ihr Kapital. 1 Million USDC zu haben hilft nicht: Alles über der optimalen Größe verliert Geld.
- Der größte variable Kostenfaktor ist der Wettbewerb. Der Anteil, der für die Blockposition gezahlt wird, reicht von gering bei einem ruhigen Paar bis zu fast der gesamten Edge bei einem umkämpften. Wenn viele Bots dieselbe Differenz sehen, überbieten sie sich, bis sie beim Blockproduzenten landet.
Illustratives Beispiel auf Basis der Constant-Product-Formel und der genannten Annahmen. Reale Pools, Gebühren und Wettbewerb weichen ab.
Die No-Trade-Zone: wie groß die Differenz sein muss
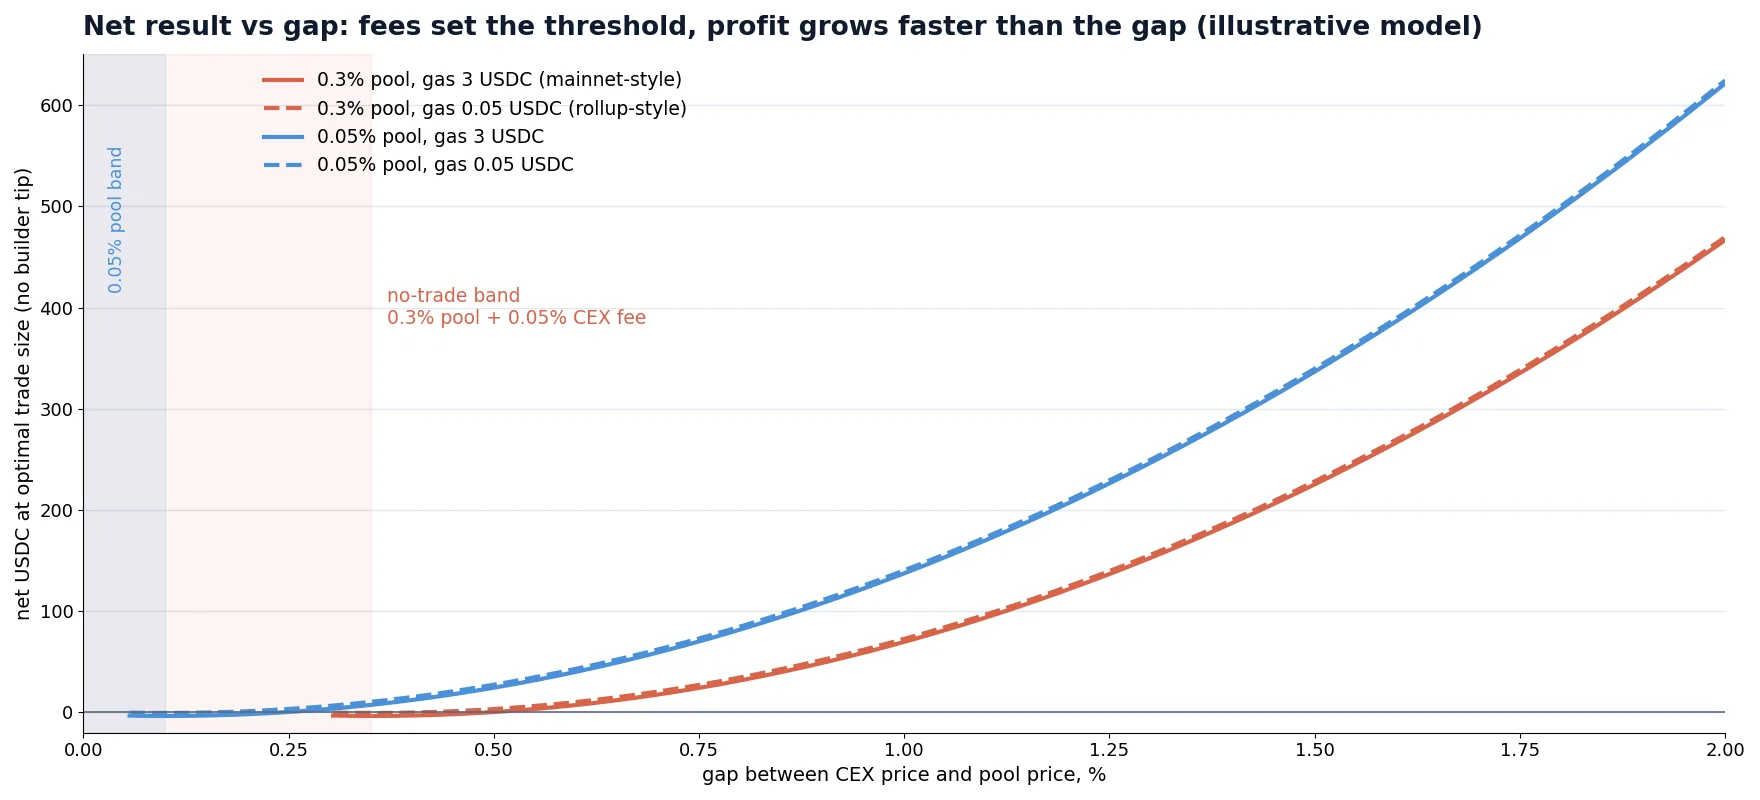
Eine nützliche Faustregel: Eine CEX-DEX-Differenz ist erst handelbar, wenn sie die Pool-Gebühr plus die Gebühr der zentralisierten Börse übersteigt, und sie lohnt sich erst, wenn sie diese Summe so weit übersteigt, dass Gas und die Kosten der Blockposition gedeckt sind. Unterhalb dieser Schwelle ist die optimale Ordergröße null. Das ist die No-Trade-Zone.
Das folgende Diagramm hält die Pool-Tiefe konstant und vergleicht einen 0.3%-Pool mit einem 0.05%-Pool, jeweils mit Mainnet-typischem Gas (3 USDC) und Rollup-typischem Gas (0.05 USDC). Der 0.05%-Pool hat hier dieselbe Tiefe wie der 0.3%-Pool, was ihn begünstigt; in der Realität sind Pools mit niedrigerer Gebühr bei wichtigen Paaren oft die tiefen – und die am stärksten umkämpften.
| Differenz | 0.3%-Pool, Gas 3 | 0.3%-Pool, Gas 0.05 | 0.05%-Pool, Gas 3 | 0.05%-Pool, Gas 0.05 |
|---|---|---|---|---|
| 0.2% | kein Trade | kein Trade | −2 | +1 |
| 0.4% | −3 | 0 | +12 | +15 |
| 0.6% | +7 | +10 | +40 | +43 |
| 1.0% | +70 | +73 | +137 | +140 |
| 2.0% | +467 | +470 | +621 | +624 |
Netto-USDC bei optimaler Größe, vor Builder-Tip, für den Beispiel-Pool (2,000 ETH / 7,000,000 USDC) mit 0.05% Börsengebühr. Illustratives Modell.
Zwei Dinge fallen auf. Erstens wächst der Gewinn viel schneller als die Differenz: Eine Verdopplung der Differenz von 1% auf 2% versechsfacht das Ergebnis oder mehr, weil sowohl die optimale Größe als auch die Marge pro Einheit wachsen. Deshalb interessieren sich Arbitrage-Bots vor allem für die seltenen großen Verwerfungen bei scharfen Bewegungen. Zweitens ist Gas nur in der Nähe der Schwelle entscheidend. Auf einer günstigen Chain können Sie kleinere Differenzen korrigieren; im Mainnet sind die kleinen die Transaktion nicht wert.
Zwei Legs, keine Atomarität: Ausführungsrisiko
Rein on-chain durchgeführte Arbitrage zwischen zwei Pools kann atomar sein: Beide Swaps liegen in einer Transaktion, und ist das Ergebnis unprofitabel, wird die Transaktion rückgängig gemacht (Revert). CEX-DEX-Arbitrage kann nicht atomar sein. Ein Leg ist eine Blockchain-Transaktion, das andere eine Order auf der Matching-Engine eines Unternehmens. Dazwischen kann immer etwas schiefgehen.
Welches Leg zuerst?
| Reihenfolge | Vorteil | Risiko |
|---|---|---|
| Zuerst On-Chain-Swap, Absicherung nach Aufnahme in den Block | Sie sichern nur ab, was tatsächlich ausgeführt wurde; keine Absicherung bei einem zurückgesetzten Swap | Marktrisiko vom Absenden bis zur Bestätigung des Blocks (bis zu einem Block oder länger) |
| Zuerst CEX-Absicherung, dann Swap absenden | Fixiert den zentralisierten Preis sofort | Wird der Swap nicht aufgenommen, zurückgesetzt oder von einem anderen Bot überholt, halten Sie eine ungewollte Position an der CEX |
| Beides gleichzeitig | Kürzeste Gesamtexposition | Beide Fehlerszenarien sind möglich; erfordert eine automatische Auflösungslogik |
Professionelle Searcher auf schnellen Chains senden beide Legs meist nahezu gleichzeitig und managen die Restposition mit automatischer Auflösung. Unabhängig von der Reihenfolge brauchen Sie eine klare Regel für den Fehlerfall: wie lange Sie auf die Aufnahme warten, bei welchem Verlust Sie das verwaiste Leg schließen und wie Sie vermeiden, dieselbe Gelegenheit zweimal zu senden.
Den Swap selbst schützen
Ein an einen öffentlichen Mempool gesendeter Swap kann von anderen Bots gesehen und kopiert oder per Front-Running überholt werden. Zwei Standard-Schutzmaßnahmen: ein Parameter für den Mindest-Output, damit der Swap zurückgesetzt statt zu einem schlechten Preis ausgeführt wird, und private Übermittlung (die Transaktion oder das Bundle direkt an Block-Builder oder über ein geschütztes Relay statt über den öffentlichen Mempool senden). Eine zurückgesetzte Transaktion kann auf Chains, die fehlgeschlagene Transaktionen aufnehmen, dennoch Gas kosten – ein weiterer Grund, vor dem Senden zu simulieren.
MEV, Block-Builder und wer das Rennen gewinnt
CEX-DEX-Arbitrage ist eine Form von MEV (Maximal Extractable Value): Gewinn, der davon abhängt, wo eine Transaktion im Block steht. Jeder Bot, der die Differenz sieht, will der erste Swap sein, nachdem der Pool veraltet ist. Der Blockproduzent bestimmt die Reihenfolge, also konkurrieren die Bots, indem sie den Produzenten bezahlen.
- Im Ethereum-Mainnet werden Blöcke von spezialisierten Buildern zusammengestellt, die Auktionen für die Transaktionsreihenfolge durchführen. Searcher senden Bundles mit einer Zahlung an den Builder; das höchste effektive Gebot erhält in der Regel den ersten Platz. Messstudien zur CEX-DEX-Arbitrage im Mainnet (zum Beispiel das Paper „Measuring CEX-DEX Extracted Value and Searcher Profitability“ von 2025) berichten, dass die Aktivität von einer kleinen Gruppe von Searchern dominiert wird, von denen mehrere eng mit Block-Buildern verbunden sind, und dass ein großer Teil des Bruttowerts an Builder und Validatoren weitergegeben wird.
- Auf Rollups ordnet ein einzelner Sequencer die Transaktionen. Je nach Chain erfolgt die Reihenfolge nach dem First-come-first-served-Prinzip, auf Basis der Priority Fee oder wird über eine Auktion für einen kurzen Zeitvorsprung verkauft. Die Latenz zum Sequencer und die Gebührenpolitik entscheiden, wer gewinnt.
- Auf Hochdurchsatz-Chains mit Blöcken unter einer Sekunde geht es im Wettbewerb um Netzwerklatenz, die Qualität der Verbindung zum Blockproduzenten und die Nebenzahlungen, die das Ökosystem der jeweiligen Chain für Priorität nutzt.
Die praktische Konsequenz: Ein unabhängiger Trader mit einem selbst gebauten Bot gewinnt selten die sichtbarsten CEX-DEX-Gelegenheiten bei wichtigen Paaren. Der Vorsprung der Gewinner ist eine Kombination aus den schnellsten Marktdaten der zentralisierten Börsen, Verbindungen mit niedriger Latenz zu Buildern oder Sequencern, großem Bestand auf beiden Seiten, sehr niedrigen Börsengebühren dank hoher Volumenstufen und in manchen Fällen privilegiertem Orderflow. Was für kleinere Akteure übrig bleibt, sind meist Long-Tail-Token, weniger beobachtete Pools und Chains sowie Momente extremer Volatilität – alles mit höherem Risiko.
Wahl der Chain: Ethereum, Rollups und schnelle Chains
Dieselbe Strategie verhält sich je nach Standort des Pools sehr unterschiedlich. Die Tabelle dient als allgemeine Orientierung zum Zeitpunkt der Erstellung; Blockzeiten, Gebührenmärkte und Ordnungsregeln ändern sich mit Upgrades, prüfen Sie daher die aktuelle Dokumentation jeder Chain.
| Art des Handelsplatzes | Blockintervall | Wie die Reihenfolge bestimmt wird | Typische Konsequenz |
|---|---|---|---|
| Ethereum-Mainnet | 12 Sekunden | Builder-Auktionen (Bundles mit Zahlungen) | Größte Pools, höchstes Gas, intensiver Wettbewerb; Differenzen bauen sich 12 Sekunden lang auf und werden vom Höchstbietenden abgeschöpft |
| Ethereum-Rollups | Etwa 0.25 bis 2 Sekunden, je nach Rollup | Einzelner Sequencer: First-come, Priority Fee oder Time-Boost-Auktion | Sehr niedriges Gas, kleinere Differenzen pro Block, Latenz zum Sequencer ist entscheidend |
| Hochdurchsatz-L1-Chains | Unter einer Sekunde | Leader-basiert, mit chain-spezifischen Prioritätszahlungen | Viele kleine Gelegenheiten, schnelle Reverts und Spam, infrastrukturintensiv |
Kürzere Blöcke verringern die Größe jeder Fehlbewertung, weil der Pool häufiger korrigiert wird, erhöhen aber die Anzahl der Gelegenheiten. Niedrigeres Gas verkleinert die No-Trade-Zone. Keines von beiden ändert etwas daran, dass Pool-Gebühr und Gebühr der zentralisierten Börse eine Untergrenze für jeden Trade setzen.
Bestand, Rebalancing und Bridges
Da die beiden Legs an verschiedenen Orten abgewickelt werden, brauchen Sie vor dem Handel Kapital auf beiden Seiten: Stablecoins und Token in einer On-Chain-Wallet und dieselben Assets an der zentralisierten Börse. Jeder Arbitrage-Trade in dieselbe Richtung leert eine Seite. Nach einer Serie von Trades nach dem Muster „an der DEX kaufen, an der CEX verkaufen“ hält Ihre Wallet überwiegend ETH und Ihr Börsenkonto überwiegend USDC.
Rebalancing bedeutet, Mittel zwischen Wallet und Börse zu verschieben: Einzahlungen, Auszahlungen, manchmal eine Bridge zwischen Chains. Jeder Transfer hat eine Gebühr, eine Bestätigungszeit und ein Preisrisiko, solange die Mittel unterwegs sind. Diese Kosten haben wir ausführlich quantifiziert in Auszahlungsgebühren, Netzwerke und Transferzeiten für börsenübergreifende Arbitrage; dieselbe Rechnung gilt hier. Eine praktische Regel: Verteilen Sie die erwarteten Rebalancing-Kosten auf die Anzahl der Trades, die ein Rebalancing ermöglicht, und addieren Sie sie zur Mindestdifferenz. Eine Strategie, die Trade für Trade profitabel aussieht, kann Geld verlieren, sobald das Rebalancing eingerechnet wird.
Bridges bringen eine eigene Risikokategorie mit sich: Smart-Contract-Fehler, pausierte Auszahlungen und Verzögerungen. Halten Sie gebridgte Guthaben so klein, wie es die Strategie erlaubt.
Schritt für Schritt: eine Gelegenheit bewerten
Bevor Sie etwas automatisieren, unterziehen Sie jede potenzielle Differenz denselben Prüfungen. Diese Abfolge muss ein CEX-DEX-Bot innerhalb von Millisekunden durchlaufen; sie zunächst von Hand durchzuführen zeigt Ihnen, welche Eingaben wichtig sind.
Risiken und Grenzen
- Wettbewerbsrisiko: Bei wichtigen Paaren wird die Differenz meist noch im selben Block von schnelleren oder besser vernetzten Searchern abgeschöpft. Verlorene Rennen können trotzdem Gas kosten.
- Leg-Risiko: Ein Leg wird ausgeführt, das andere nicht, und Sie haben während einer volatilen Bewegung eine offene Position – genau dann, wenn Differenzen entstehen.
- Smart-Contract-Risiko: Ein Pool, Router oder eine Bridge kann Fehler enthalten oder ausgenutzt werden. Interagieren Sie nur mit geprüften, weit verbreiteten Contracts und begrenzen Sie Freigaben (Approvals).
- Token-Risiko: Long-Tail-Token können Transfersteuern, Blacklists, pausierte Contracts oder gefälschte Pools mit demselben Namen haben. Eine große Differenz bei einem obskuren Token ist oft eine Falle, keine Gelegenheit.
- Börsenrisiko: Ein- und Auszahlungen können für ein Netzwerk ausgesetzt werden, API-Schlüssel können gedrosselt, Konten überprüft werden. Halten Sie das Engagement pro Börse innerhalb von Grenzen, deren Einfrieren Sie verkraften können.
- Operationelles Risiko: Verwaltung privater Schlüssel, Zuverlässigkeit der Nodes und Monitoring sind Teil der Strategie. Ein einziger kompromittierter Schlüssel beendet sie.
- Regulierung und Steuern: Regeln für DeFi-Aktivitäten und für die Meldung vieler kleiner Trades unterscheiden sich von Land zu Land. Prüfen Sie Ihre Situation, bevor Sie skalieren.
CEX-DEX oder CEX-CEX: was zu Ihnen passt
CEX-DEX-Arbitrage ist ein legitimer und wichtiger Teil dessen, wie Kryptomärkte im Gleichgewicht bleiben. Sie ist zugleich eine der am stärksten umkämpften Aktivitäten in diesem Bereich und wird bei wichtigen Paaren von Teams mit Builder-Beziehungen und großem Bestand dominiert. Wenn Sie überlegen, wo Sie anfangen, vergleichen Sie sie ehrlich mit Arbitrage zwischen zentralisierten Börsen:
| Aspekt | CEX-DEX | CEX-CEX |
|---|---|---|
| Wo Preise abweichen | Der Pool hinkt dem Orderbuch-Markt zwischen den Blöcken hinterher | Börsen und ihre Feeds reagieren unterschiedlich schnell auf Bewegungen |
| Hauptkosten | Pool-Gebühr, Preiseinfluss, Gas, Zahlung für die Blockposition | Handelsgebühren, Spread, Slippage, Transfers zwischen Börsen |
| Atomar? | Nein: Blockchain-Leg plus Börsen-Leg | Nein: zwei Börsenorders, aber beide auf schnellen Matching-Engines |
| Infrastruktur | Nodes, private Relays, Wallet-Sicherheit, Börsen-APIs | Börsen-APIs, schnelle Feeds, ein Server nahe den Börsen |
| Wer konkurriert | MEV-Searcher mit Builder-Verbindungen | Arbitrage- und Market-Making-Firmen, Retail-Bots |
Die Krypto-Tools von BJF Trading Group arbeiten auf der zentralisierten Seite: Der kostenlose Krypto-Arbitrage-Scanner zeigt Preisunterschiede zwischen zentralisierten Börsen in Echtzeit, und VIP Crypto Arbitrage führt One-Leg- und Hedge-Arbitrage an mehr als 50 zentralisierten Spot- und Futures-Börsen über deren native APIs aus. Sie handeln nicht gegen DEX-Pools. Für das größere Bild börsenübergreifender Strategien lesen Sie unseren Überblick über Krypto-Arbitrage; für deltaneutrale Alternativen, die nicht davon abhängen, ein Block-Rennen zu gewinnen, rechnen die Leitfäden zur Funding-Rate-Arbitrage und zum Spot-Futures-Basis-Trading die Zahlen durch.
Sehen Sie zuerst reale Preisdifferenzen zwischen Börsen
Bevor Sie Infrastruktur für irgendeine Arbitrage aufbauen, beobachten Sie, wie oft Differenzen auftreten, wie groß sie nach Gebühren sind und wie lange sie bestehen. Der kostenlose Scanner zeigt das live für zentralisierte Börsen.
Kostenlosen Crypto Arbitrage Scanner holenVIP Crypto Arbitrage Software
Kostenloser Arbitrage-Scanner + kurzer E-Mail-Kurs
Erhalten Sie den Link zum kostenlosen Scanner und einige kurze, praktische E-Mails von Boris: was eine Preisdifferenz nach Kosten wirklich bedeutet, wie Sie eine Strategie testen, bevor Sie echtes Geld riskieren, und welche Tools zu Ihrem Markt passen. Kein Hype. Die E-Mails sind auf Englisch.
Häufige Fragen
Was ist CEX-DEX-Arbitrage?
Es bedeutet, einen Token in einem Pool einer dezentralen Börse zu kaufen und an einer zentralisierten Börse zu verkaufen – oder umgekehrt –, wenn die Preise um mehr als die Gesamtkosten abweichen. Pools passen ihren Preis nur an, wenn jemand swappt, daher hinken sie dem zentralisierten Markt hinterher, und Arbitrageure bringen sie wieder in Einklang.
Ist CEX-DEX-Arbitrage noch profitabel?
Für eine kleine Zahl spezialisierter Searcher ja, aber bei wichtigen Paaren wird der Großteil des Bruttowerts für Pool-Gebühren, Preiseinfluss, Gas und Zahlungen an Block-Builder aufgewendet. Unabhängige Trader finden verbleibende Vorteile meist bei weniger beobachteten Pools und Chains, wo Token- und Contract-Risiken höher sind.
Wie groß muss eine Preisdifferenz sein, um Arbitrage mit einem DEX-Pool zu betreiben?
Mindestens Pool-Gebühr plus Gebühr der zentralisierten Börse, und mehr, um Gas, Absicherungs-Slippage und Kosten der Blockposition zu decken. Bei einem 0.3%-Pool mit 0.05% Börsengebühr sind Differenzen unter etwa 0.4% in der Regel überhaupt nicht handelbar.
Warum ist eine Differenz von 1% nicht 1% Gewinn?
Weil Ihr eigener Swap den Pool-Preis entlang seiner Kurve bewegt und die Pool-Gebühr auf den Input erhoben wird. In unserem Beispiel-Pool ergibt eine Differenz von 1% beim optimalen Trade von etwa 24,400 USDC etwa 85 USDC brutto, rund 0.35%, vor allen externen Kosten.
Kann CEX-DEX-Arbitrage einen Flash Loan nutzen?
Nicht für den gesamten Trade. Ein Flash Loan muss in derselben Transaktion zurückgezahlt werden, und das Leg an der zentralisierten Börse findet außerhalb der Blockchain statt. Flash Loans eignen sich für rein on-chain durchgeführte Arbitrage zwischen Pools; CEX-DEX-Arbitrage erfordert eigenen Bestand auf beiden Seiten.
Welches Leg kommt bei der CEX-DEX-Arbitrage zuerst?
Beides kann funktionieren. Zuerst zu swappen bedeutet, dass Sie nur absichern, was ausgeführt wurde, aber bis zur Bestätigung des Blocks Marktrisiko tragen; zuerst abzusichern fixiert den Preis, hinterlässt aber eine Position, wenn der Swap fehlschlägt. Die meisten automatisierten Systeme senden beides schnell und lösen ein verwaistes Leg nach festen Regeln auf.
Handelt die Software von BJF an dezentralen Börsen?
Nein. Die Krypto-Arbitrage-Tools von BJF arbeiten über deren APIs mit zentralisierten Börsen. Der kostenlose Scanner und VIP Crypto Arbitrage decken Preisunterschiede zwischen zentralisierten Börsen ab.
Dieser Artikel dient der Bildung und stellt keine Finanzberatung dar. Die Zahlenbeispiele verwenden einen angegebenen Modell-Pool und Annahmen; als illustrativ gekennzeichnete Diagramme und Zahlen sind keine Messungen einer bestimmten Börse, eines bestimmten Pools oder Traders. Gebühren, Blockzeiten und Ordnungsregeln ändern sich im Laufe der Zeit.
