Giải thích trượt giá Forex: Cách đo lường, phát hiện và giảm thiểu 19/10/2026 – Posted in: Arbitrage Software, Forex trading
Giải thích trượt giá Forex: Cách đo lường, phát hiện và giảm thiểu
Trượt giá (slippage) là chênh lệch giữa mức giá bạn yêu cầu và mức giá bạn thực sự nhận được. Trên một giao dịch, nó trông như nhiễu. Qua hàng trăm giao dịch, nó quyết định liệu một chiến lược scalping hay arbitrage có kiếm được tiền hay không. Hướng dẫn này giải thích trượt giá đến từ đâu, cách đo lường chính xác từ nhật ký giao dịch của chính bạn, cách phân biệt trượt giá thị trường bình thường với việc khớp lệnh một chiều của nhà môi giới, và những thay đổi nào thực sự giúp giảm trượt giá.
- Trượt giá là gì (bằng con số)
- Trượt giá đến từ đâu: hành trình của một lệnh
- Sáu nguyên nhân chính
- Trượt giá theo loại lệnh
- Cách đo trượt giá từng bước
- Đọc phân phối: bình thường hay một chiều?
- Chi phí trượt giá với từng chiến lược
- Cách giảm trượt giá
- Trượt giá trong backtest
- Trượt giá trong arbitrage độ trễ
- Những lầm tưởng và sai lầm phổ biến
- Câu hỏi thường gặp
Trượt giá là gì (bằng con số)
Trả lời ngắn: trượt giá là khoảng cách giữa giá kỳ vọng của một lệnh (giá trên màn hình khi bạn gửi lệnh, hoặc giá dừng của bạn) và giá mà lệnh được khớp. Trượt giá âm khi giá khớp bất lợi cho bạn và dương khi giá khớp tốt hơn. Nó được đo bằng pip, point hoặc điểm cơ bản và quy đổi thành tiền thông qua giá trị pip và khối lượng vị thế.
Một ví dụ đơn giản với EURUSD. Bạn gửi lệnh thị trường mua 1 lot tiêu chuẩn (100,000 EUR) khi giá ask hiển thị 1.08500. Lệnh được khớp ở 1.08512. Chênh lệch là 0.00012, tức 1.2 pip bất lợi cho bạn. Với giá trị pip khoảng $10 mỗi lot tiêu chuẩn, chỉ một giao dịch đó đã tốn thêm $12 mà không biểu đồ hay backtest nào cho thấy.
Giờ đến trường hợp ngược lại. Giá ask là 1.08500, nhưng khi lệnh của bạn đến nhà cung cấp thanh khoản thì giá đã giảm xuống 1.08494. Khớp lệnh công bằng sẽ cho bạn 1.08494: 0.6 pip trượt giá dương, lợi $6 cho bạn. Trượt giá dương là một phần bình thường của khớp lệnh thị trường trung thực; đó không phải là phần thưởng hay sai sót.
Lệnh dừng cũng bị trượt giá, thường còn nhiều hơn. Một lệnh sell stop ở 1.08200 trong lúc giá biến động mạnh sau khi công bố dữ liệu có thể được khớp ở 1.08170: thêm 3.0 pip, tức $30 mỗi lot, vượt quá mức lỗ dự kiến. Đó là lý do khoảng cách stop-loss không bao giờ là mức lỗ tối đa chính xác của một giao dịch.
| Trường hợp | Giá kỳ vọng | Giá khớp | Trượt giá | Tiền (1 lot EURUSD) |
|---|---|---|---|---|
| Mua thị trường, giá tăng | 1.08500 | 1.08512 | -1.2 pip | -$12 |
| Mua thị trường, giá giảm | 1.08500 | 1.08494 | +0.6 pip | +$6 |
| Sell stop trong lúc có tin | 1.08200 | 1.08170 | -3.0 pip | -$30 |
| Buy limit | 1.08400 | 1.08400 hoặc tốt hơn | 0 hoặc dương | $0 hoặc tốt hơn, nhưng có thể không khớp |
Trượt giá đến từ đâu: hành trình của một lệnh
Trượt giá tồn tại vì lệnh không được khớp ngay tại thời điểm bạn quyết định giao dịch. Nó phải di chuyển. Giữa giá quyết định và giá khớp có nhiều bước, và thị trường vẫn tiếp tục chuyển động trong từng bước đó.
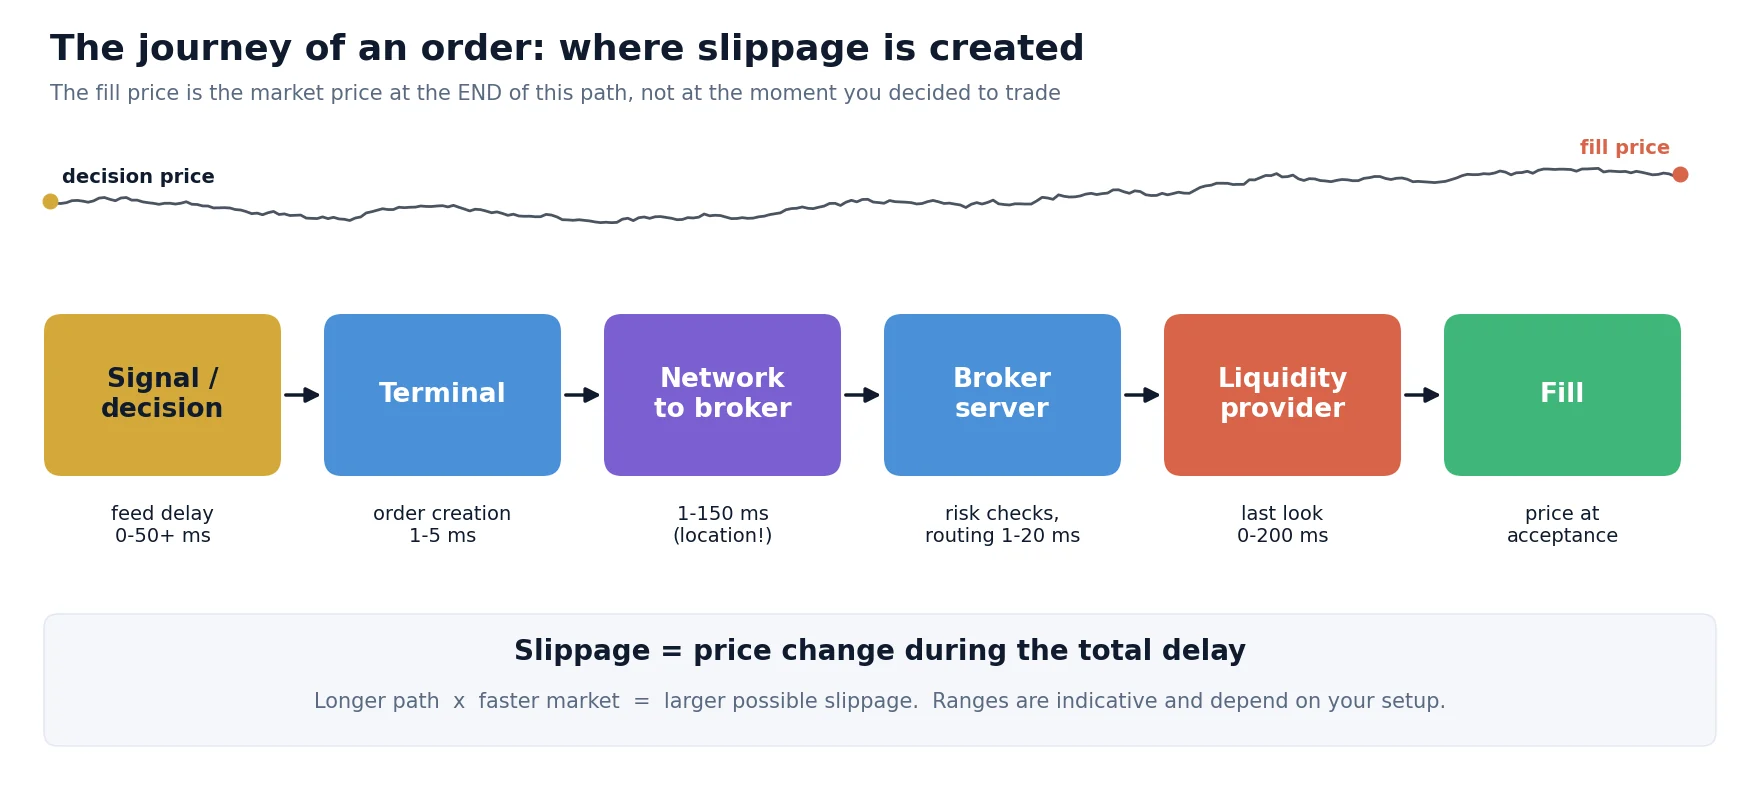
- Tín hiệu và quyết định. Chiến lược hoặc mắt bạn nhìn thấy một mức giá. Nếu giá đó đến muộn (feed chậm), trượt giá thực chất đã bắt đầu trước khi bạn nhấp chuột.
- Terminal và tạo lệnh. Thường mất vài mili giây, lâu hơn trên máy tính quá tải hoặc dùng nhiều chỉ báo nặng.
- Mạng đến nhà môi giới. Từ dưới 1 ms với máy chủ trong cùng trung tâm dữ liệu đến 80–150 ms từ kết nối gia đình ở châu lục khác.
- Máy chủ nhà môi giới. Kiểm tra ký quỹ và rủi ro, quy tắc định tuyến và đôi khi là các plugin khớp lệnh làm tăng độ trễ.
- Nhà cung cấp thanh khoản. Trên nhiều hệ thống ECN/STP, nhà cung cấp có thể giữ lệnh trong một khoảng “last look” ngắn trước khi chấp nhận hoặc từ chối.
- Khớp lệnh và xác nhận. Mức giá mà lệnh được chấp nhận trở thành giá khớp của bạn. Xác nhận được gửi ngược lại qua mạng.
Tổng đường đi càng dài và thị trường càng nhanh thì biến động giá có thể xảy ra càng lớn. Đây chính là cơ chế tạo ra các cơ hội arbitrage độ trễ, chỉ là nhìn từ phía bên kia.
Sáu nguyên nhân chính
1. Độ trễ
Thời gian giữa giá quyết định và giá khớp. Nó bao gồm độ trễ của feed, tuyến mạng của bạn và thời gian xử lý phía nhà môi giới. Độ trễ không quyết định hướng biến động giá, nhưng quyết định giá có thể đi xa đến đâu.
2. Biến động
Trong phiên châu Á yên ắng, EURUSD có thể chỉ di chuyển một phần nhỏ của pip trong 100 ms. Trong những giây đầu sau một tin quan trọng, nó có thể di chuyển vài pip trong cùng khoảng thời gian. Cùng một độ trễ khớp lệnh tạo ra mức trượt giá rất khác nhau.
3. Thanh khoản và khối lượng lệnh
Giá chào tốt nhất chỉ có sẵn cho một khối lượng giới hạn. Một lệnh lớn sẽ “ăn sâu vào sổ lệnh”: một phần được khớp ở giá tốt nhất và phần còn lại ở các mức tiếp theo. Với các cặp chính, điều này chủ yếu quan trọng khi khối lượng lớn hoặc trong giờ thanh khoản mỏng; với các cặp ngoại lai và một số kim loại, chỉ số, nó quan trọng sớm hơn nhiều.
4. Khoảng trống giá (gap)
Vào cuối tuần, lúc rollover hằng ngày và quanh thời điểm có tin, giá có thể nhảy mà không giao dịch qua các mức ở giữa. Lệnh dừng nằm trong khoảng trống đó được khớp ở mức giá khả dụng đầu tiên, có thể cách xa mức dừng.
5. Loại lệnh và chế độ khớp lệnh
Lệnh thị trường và lệnh dừng chấp nhận mức giá khả dụng tiếp theo; lệnh giới hạn thì không. Các tài khoản cũng khác nhau về chế độ khớp lệnh: với market execution bạn nhận mức giá tiếp theo, với instant execution nhà môi giới có thể gửi báo giá lại (requote) thay vì khớp ở mức giá khác.
6. Cách khớp lệnh của nhà môi giới
Phần lớn trượt giá do thị trường gây ra. Một phần do cách nhà môi giới xử lý lệnh: độ trễ nhân tạo, last look từ chối lệnh khi giá đi theo hướng có lợi cho bạn, hoặc quy tắc chuyển trượt giá âm cho khách hàng nhưng không chuyển trượt giá dương. Chúng tôi trình bày cách phát hiện điều này ở bên dưới và chi tiết trong hướng dẫn về tính minh bạch khớp lệnh của nhà môi giới.
Trượt giá theo loại lệnh
Loại lệnh không loại bỏ rủi ro giá; nó chỉ quyết định bạn chấp nhận rủi ro nào: giá tệ hơn hay không được khớp.
| Loại lệnh | Có bị trượt giá không? | Rủi ro chính | Cách dùng điển hình |
|---|---|---|---|
| Thị trường | Có, cả hai chiều | Khớp giá tệ hơn khi thị trường nhanh | Khi việc vào hoặc thoát lệnh quan trọng hơn giá chính xác |
| Thị trường với độ lệch tối đa | Chỉ trong phạm vi đã đặt | Bị từ chối nếu giá đi xa hơn | Scalping và vào lệnh bằng thuật toán với giới hạn chi phí chặt chẽ |
| Giới hạn (limit) | Không có trượt giá âm; có thể được giá tốt hơn | Không khớp hoặc khớp một phần | Vào lệnh theo kế hoạch, chốt lời, khớp lệnh thụ động |
| Dừng (stop loss, vào lệnh breakout) | Có, thường là âm | Khớp vượt quá mức dừng khi có gap và tin tức | Bảo vệ vị thế, vào lệnh theo động lượng |
| Stop-limit | Chỉ đến mức giới hạn | Vị thế vẫn mở nếu giá nhảy qua mức giới hạn | Vào lệnh breakout khi khớp giá xấu còn tệ hơn không khớp |
| IOC / FOK (FIX và ECN) | Chỉ trong phạm vi giá giới hạn | Khớp một phần (IOC) hoặc không khớp (FOK) | Khớp lệnh thuật toán và arbitrage |
IOC (immediate or cancel) khớp mọi khối lượng có sẵn ở giá giới hạn hoặc tốt hơn và hủy phần còn lại. FOK (fill or kill) khớp toàn bộ khối lượng hoặc không khớp gì. Cả hai đều là tiêu chuẩn trên các kết nối FIX API và cho phép thuật toán kiểm soát chính xác mức giá tệ nhất có thể chấp nhận.
Cách đo trượt giá từng bước
Hầu hết trader đánh giá trượt giá dựa vào ký ức về vài giao dịch đau đớn. Đó không phải là đo lường. Bạn cần một nhật ký và một quy ước dấu nhất quán.
Với lệnh thị trường, ghi giá bid (bán) hoặc ask (mua) tại thời điểm gửi; với lệnh dừng và lệnh giới hạn, ghi giá của lệnh. Lưu dấu thời gian theo mili giây.
Giá khớp, thời gian khớp và khối lượng khớp của mọi lệnh, kể cả lệnh khớp một phần và lệnh bị từ chối.
Trượt giá = (giá kỳ vọng – giá khớp) x hướng / kích thước pip, trong đó hướng là +1 với lệnh mua và -1 với lệnh bán. Giá trị dương nghĩa là có lợi cho bạn.
Nhân với giá trị pip và số lot. Cộng theo ngày và theo tháng để thấy chi phí thực.
Theo mã giao dịch, phiên, thời điểm có tin so với bình thường, loại lệnh và thời gian khớp. Số trung bình che giấu những quy luật quan trọng.
Chất lượng khớp lệnh thay đổi khi nhà môi giới đổi nhà cung cấp thanh khoản hoặc thiết lập. Một lần kiểm tra duy nhất sẽ nhanh chóng lỗi thời.
Kiểm tra quy ước dấu với ví dụ đầu tiên: mua, kỳ vọng 1.08500, khớp 1.08512. (1.08500 – 1.08512) x (+1) / 0.0001 = -1.2 pip. Âm, nghĩa là bất lợi cho bạn. Với lệnh bán có bid kỳ vọng 1.08480 và khớp 1.08486: (1.08480 – 1.08486) x (-1) / 0.0001 = +0.6 pip, có lợi cho bạn.
Từ nhật ký, hãy tính một nhóm nhỏ các con số. Các thẻ dưới đây cho thấy bản tóm tắt như vậy trông thế nào với một mẫu minh họa gồm 500 lệnh thị trường trên một cặp tiền chính.
Mẫu minh họa chỉ nhằm giải thích, không phải dữ liệu từ một nhà môi giới hay tài khoản cụ thể.
Số trung bình cho bạn biết chi phí. Phần đuôi (phân vị thứ 5) cho bạn biết rủi ro đối với các chiến lược có mục tiêu nhỏ. Tỷ lệ dương/âm và hình dạng phân phối cho bạn biết khớp lệnh có đối xứng hay không, đó là chủ đề của phần tiếp theo. Nếu bạn muốn một phương pháp có sẵn, bộ công cụ kiểm toán nhà môi giới mở của chúng tôi chấm điểm chất lượng khớp lệnh từ cùng loại nhật ký.
Đọc phân phối: bình thường hay một chiều?
Khi khớp lệnh công bằng, khả năng giá di chuyển có lợi cho bạn và bất lợi cho bạn trong thời gian trễ là như nhau. Khi đó biểu đồ tần suất của trượt giá có dấu gần như đối xứng quanh 0, với một cột cao ở 0. Khi trượt giá dương bị giữ lại nhưng trượt giá âm vẫn được chuyển cho bạn, phía bên phải của biểu đồ biến mất.
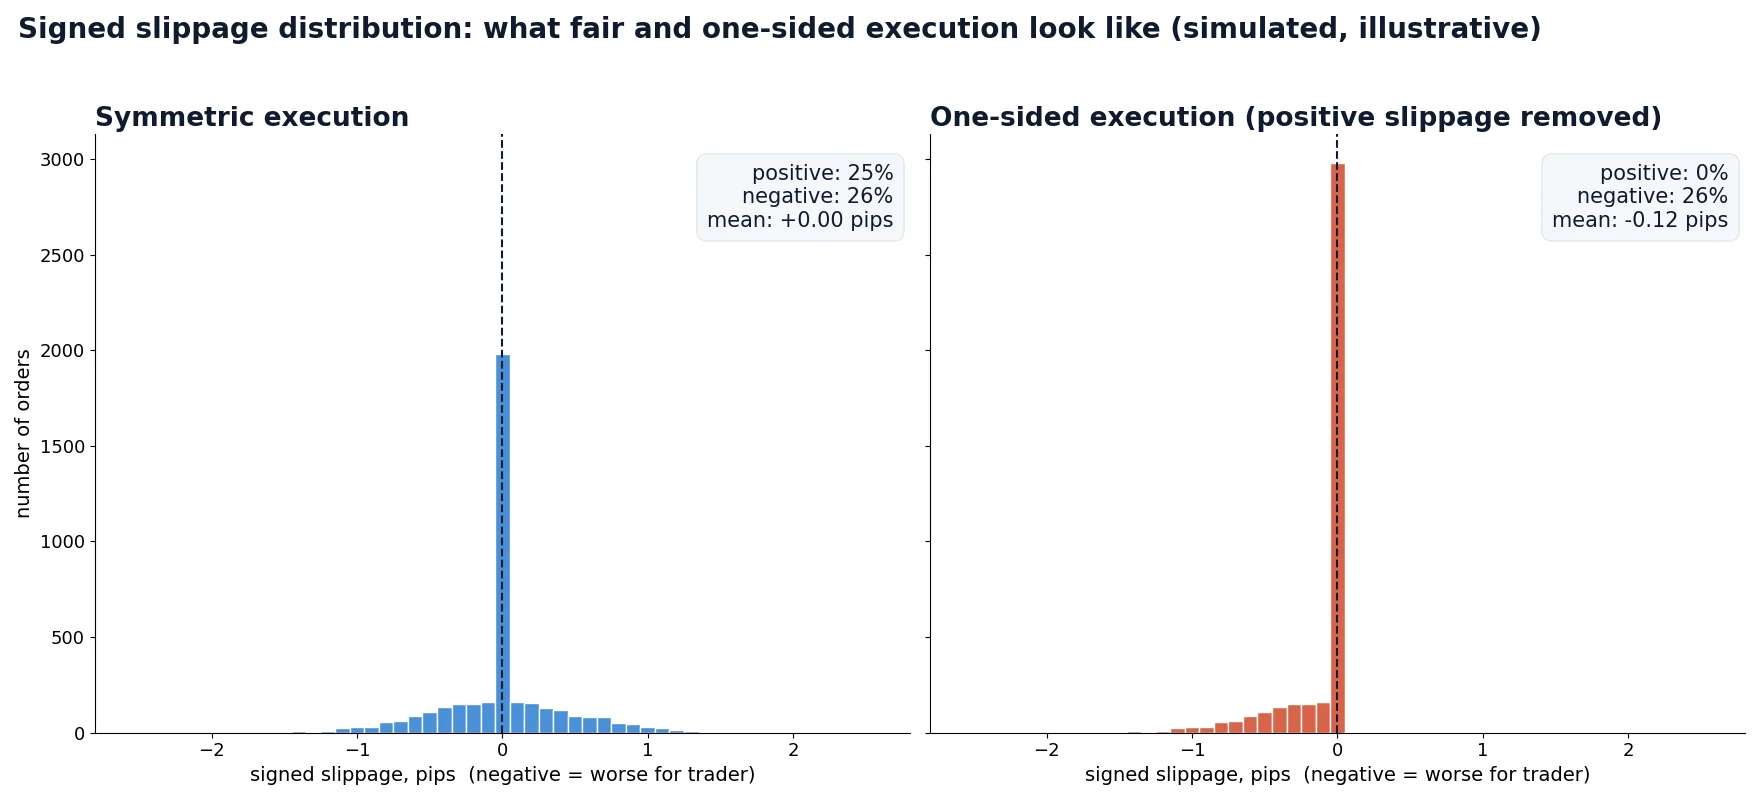
Những điểm cần kiểm tra trước khi kết luận:
- Dùng ít nhất vài trăm lệnh; với 30 giao dịch, kết quả lệch có thể chỉ là ngẫu nhiên.
- Tách lệnh thị trường khỏi lệnh dừng. Lệnh dừng tự nhiên lệch về phía âm vì chúng được kích hoạt khi giá chạy xuyên qua.
- Tách các giai đoạn có tin và rollover khỏi giờ bình thường.
- So sánh thời gian khớp với kết quả. Nếu các lệnh mà giá đi có lợi cho bạn mất nhiều thời gian hơn hẳn để khớp, hoặc bị từ chối thường xuyên hơn, điều đó cho thấy last look hoặc độ trễ cố ý.
- Khi có thể, hãy chạy cùng chiến lược trên một tài khoản hoặc nhà môi giới thứ hai để so sánh.
Trượt giá bất đối xứng, requote chỉ xuất hiện khi giá đi có lợi cho bạn và độ trễ khớp lệnh đáng ngờ là những dấu hiệu kinh điển của sự can thiệp phía máy chủ. Tổng quan về các plugin chống arbitrage của chúng tôi giải thích cách các công cụ này hoạt động, và tiện ích Brokers Intervention Detection giúp kiểm tra tài khoản một cách có hệ thống.
Chi phí trượt giá với từng chiến lược
Cùng một mức trượt giá có thể không đáng kể với chiến lược này nhưng chí mạng với chiến lược khác. Điều quan trọng là độ lớn của nó so với lợi nhuận gộp trung bình mỗi giao dịch.
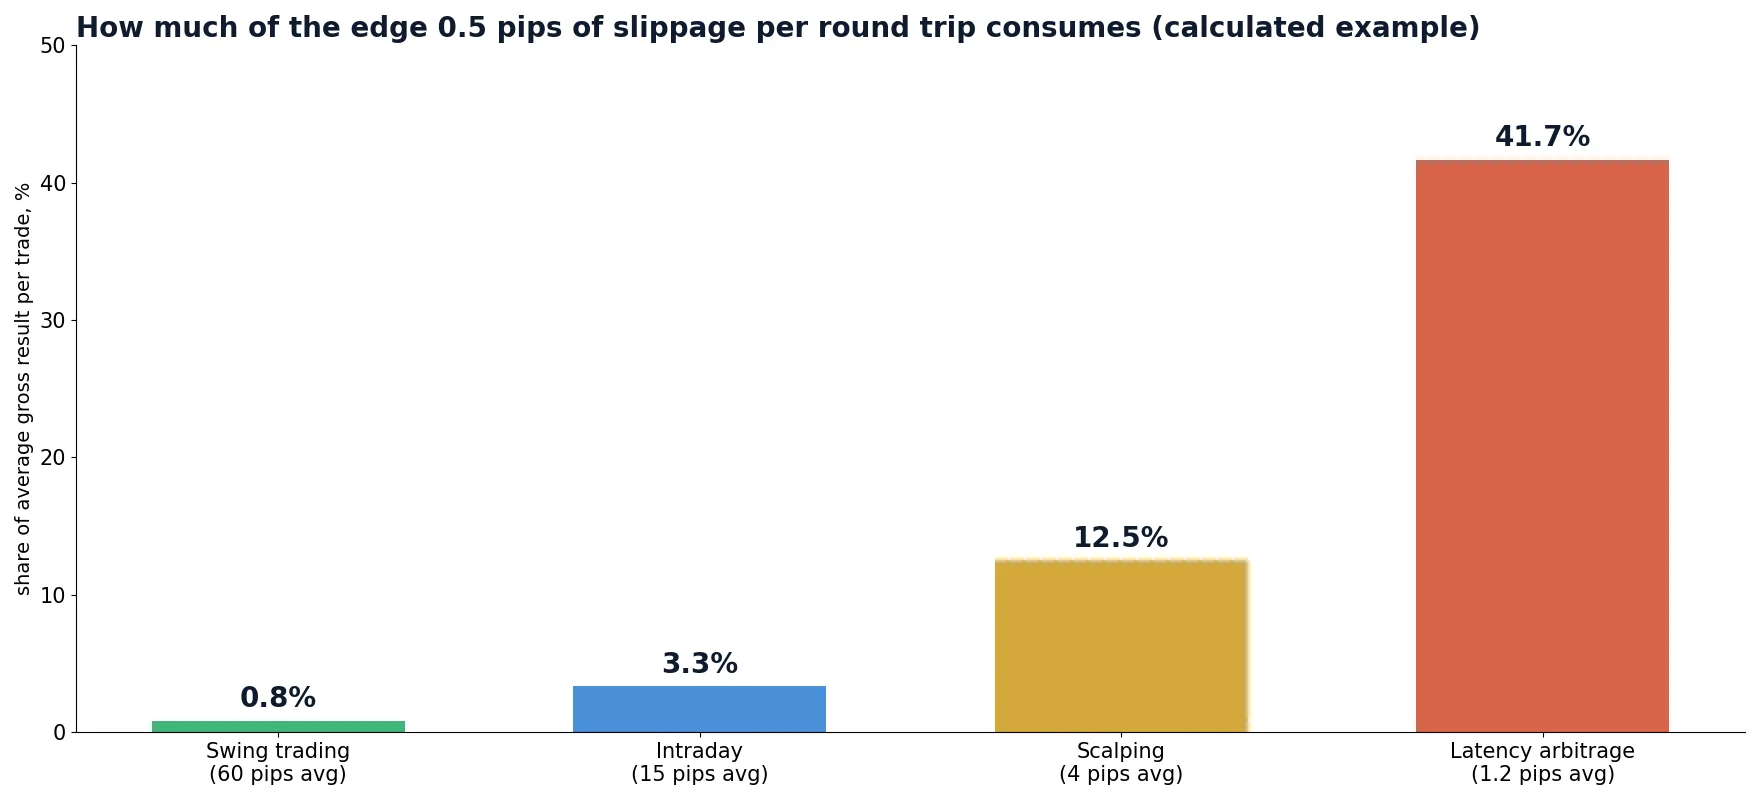
| Hồ sơ chiến lược | Lợi nhuận gộp trung bình mỗi giao dịch | Trượt giá mỗi vòng giao dịch | Tỷ lệ lợi thế bị mất |
|---|---|---|---|
| Giao dịch swing | 60 pip | 0.5 pip | 0.8% |
| Giao dịch trong ngày | 15 pip | 0.5 pip | 3.3% |
| Scalping | 4 pip | 0.5 pip | 12.5% |
| Arbitrage độ trễ | 1.2 pip | 0.5 pip | 41.7% |
Tính bằng tiền: một scalper thực hiện 300 vòng giao dịch mỗi tháng với 1 lot và mất 0.5 pip mỗi giao dịch do trượt giá sẽ trả 300 x 0.5 x $10 = $1,500 mỗi tháng. Con số này thường lớn hơn cả phí hoa hồng. Một chiến lược trông có lãi khi đã tính spread và hoa hồng có thể chuyển sang lỗ khi cộng thêm trượt giá thực tế, đó là lý do chi phí phải được đo lường chứ không phải phỏng đoán.
Cách giảm trượt giá
Bạn không thể loại bỏ trượt giá, nhưng có thể giảm mức giá có thể di chuyển trước khi khớp và giới hạn mức bạn chấp nhận.
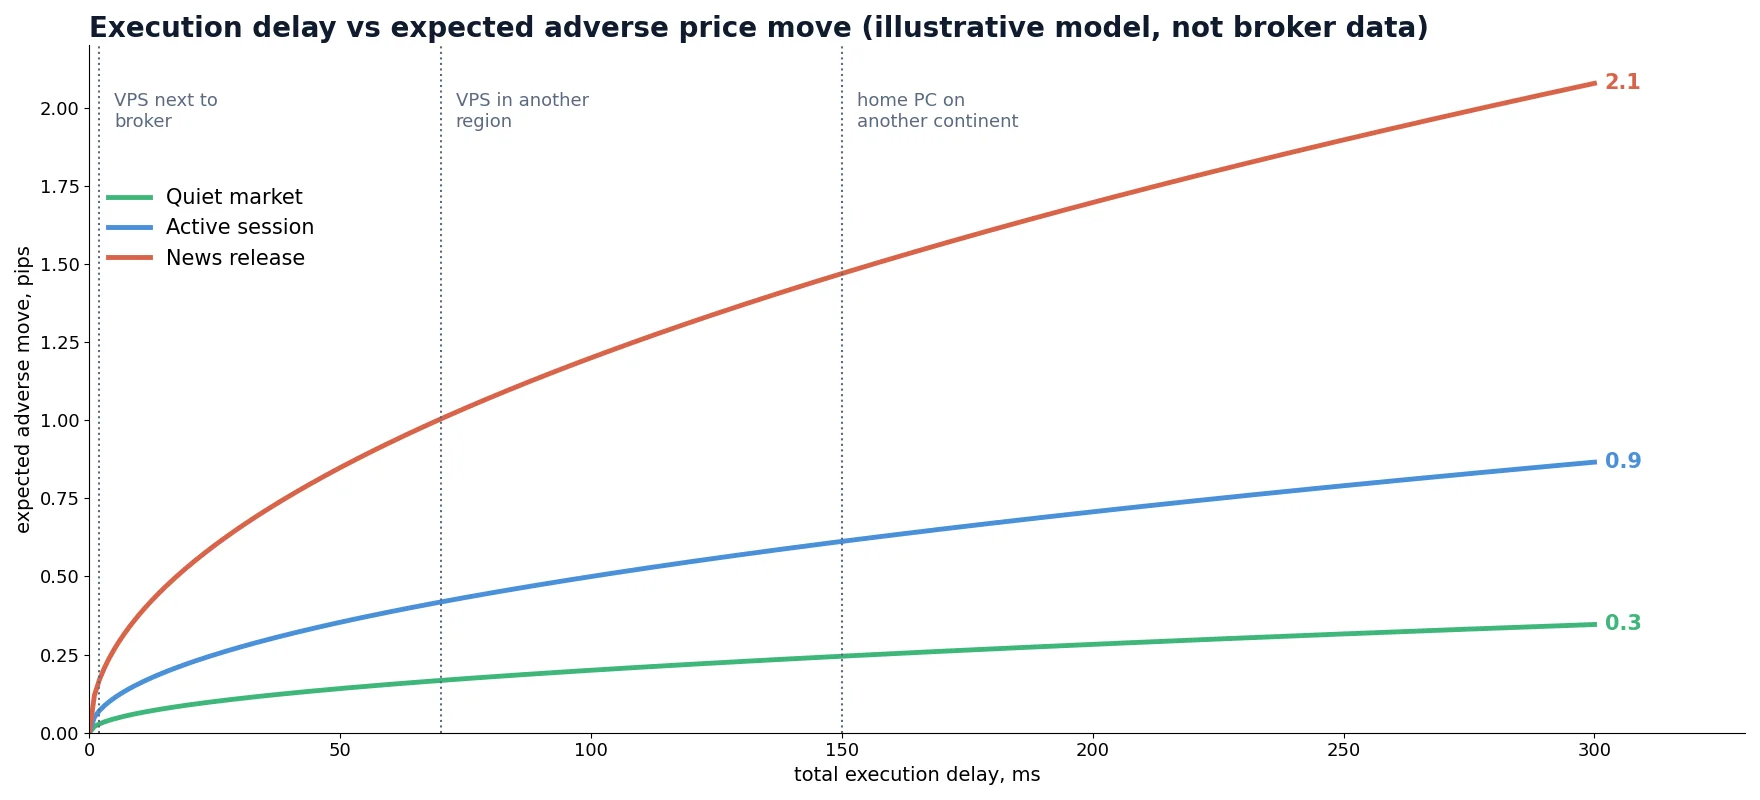
- Đưa việc khớp lệnh đến gần nhà môi giới hơn. Một VPS ở cùng trung tâm dữ liệu hoặc thành phố với máy chủ giao dịch của nhà môi giới giúp rút ngắn chặng mạng từ hàng chục mili giây xuống còn một hoặc hai. Xem VPS của bạn cần nhanh đến mức nào.
- Dùng nguồn giá nhanh hơn. Feed bị trễ nghĩa là giá quyết định của bạn đã cũ. Một feed tham chiếu nhanh cho thấy thị trường thực sớm hơn.
- Đặt độ lệch tối đa hoặc dùng lệnh limit, IOC hay FOK cho những lần vào lệnh mà khớp giá xấu còn tệ hơn không khớp.
- Tránh những khung giờ tệ nhất trừ khi chiến lược của bạn được xây dựng cho chúng: các tin quan trọng, giờ rollover hằng ngày, lúc mở cửa đầu tuần.
- Giao dịch vào giờ và cặp tiền có thanh khoản cao. Thời gian chồng lấn giữa phiên London và New York có sổ lệnh sâu nhất với các cặp chính.
- Chia nhỏ lệnh lớn hoặc giảm khối lượng ở nơi sổ lệnh mỏng.
- Chọn loại tài khoản một cách có chủ đích. Tài khoản ECN/STP với market execution và hoa hồng minh bạch thường cho thấy trượt giá đối xứng; hãy kiểm tra bằng nhật ký của chính bạn.
- Giữ terminal nhẹ nhàng. Gỡ bỏ các chỉ báo và script không dùng đến và tránh chạy tác vụ nặng trên máy giao dịch.
- Theo dõi liên tục và đổi nơi giao dịch khi các con số xấu đi.
Trượt giá trong backtest
Hầu hết backtest giả định mọi lệnh đều được khớp ở giá của tick tín hiệu. Với chiến lược swing, điều đó chấp nhận được. Với scalping và arbitrage, đó là lý do chính khiến kết quả thực tế khác với kết quả kiểm thử.
Có ba cách phổ biến để mô hình hóa trượt giá, từ đơn giản nhất đến thực tế nhất:
- Trượt giá cố định: trừ một hằng số, ví dụ 0.3 pip mỗi chiều. Dễ làm, nhưng bỏ qua thực tế rằng trượt giá lớn hơn chính vào lúc các chiến lược giao dịch nhiều nhất, khi thị trường biến động nhanh.
- Trượt giá biến đổi: một phân phối lấy từ nhật ký giao dịch của chính bạn, áp dụng cho từng giao dịch, với giá trị lớn hơn khi có tin và trong giờ thanh khoản mỏng.
- Mô hình hóa thời gian khớp lệnh: lệnh được khớp ở tick thực đến sau một khoảng thời gian khớp nhất định tính bằng mili giây. Khi đó trượt giá đến từ chính dữ liệu tick và tăng tự nhiên theo độ biến động.
Cách thứ ba là cách chúng tôi dùng trong SharpTrader Optimizer: nó phát lại các tick lịch sử thực, nhận thời gian khớp cho từng lệnh và xác định giá khớp từ luồng tick, với spread biến đổi theo từng tick. Bài viết của chúng tôi về khoảng chênh thời gian khớp lệnh trong backtest cho thấy kết quả thay đổi mạnh đến mức nào giữa 0 ms và một độ trễ thực tế.
Trượt giá trong arbitrage độ trễ
Arbitrage độ trễ là trường hợp cực đoan. Chiến lược mua hoặc bán tại một nhà môi giới chậm khi giá tham chiếu nhanh hơn cho thấy báo giá của nhà môi giới đó sắp thay đổi. Lợi nhuận kỳ vọng mỗi giao dịch thường chỉ từ một đến vài pip, và lệnh phải được khớp trước khi báo giá chậm bắt kịp.
Điều đó dẫn đến ba hệ quả:
- Mỗi mili giây trễ khớp lệnh bị trừ trực tiếp vào lợi thế. Mức giá bạn đang cố bắt đang di chuyển về phía giá khớp.
- Những nhà môi giới không muốn luồng lệnh này thường phản ứng bằng trượt giá bất đối xứng hoặc thêm độ trễ thay vì từ chối công khai, vì vậy thống kê trượt giá cũng là một công cụ phát hiện.
- Các chiến lược hai chân (ví dụ arbitrage lock hoặc hedge giữa hai tài khoản) phải trả trượt giá hai lần, mỗi chân một lần, và chân chậm hơn quyết định kết quả.
Với arbitrage, thời gian khớp lệnh và chênh lệch giữa giá tín hiệu và giá khớp quan trọng ngang với chính kết quả giao dịch. Nếu bạn đang hoặc dự định chạy arbitrage, hãy ghi lại hai con số này cho mọi giao dịch và xem xét chúng trước khi thay đổi bất cứ điều gì khác. Trang nền tảng arbitrage SharpTrader mô tả các chiến lược và thiết lập khớp lệnh hiện có.
Những lầm tưởng và sai lầm phổ biến
| Lầm tưởng hoặc sai lầm | Thực tế |
|---|---|
| “Có trượt giá nghĩa là nhà môi giới gian lận.” | Trượt giá thị trường là bình thường. Chỉ tính một chiều có hệ thống, sau đủ số giao dịch và khi đã tách lệnh dừng và thời điểm có tin, mới là dấu hiệu cảnh báo. |
| “Không trượt giá là khớp lệnh tốt nhất.” | Không trượt giá trên mọi lệnh cũng có thể có nghĩa là requote hoặc lệnh bị từ chối đang che giấu chi phí thực. Hãy đếm cả lệnh bị từ chối. |
| “Lệnh giới hạn giải quyết được trượt giá.” | Nó loại bỏ trượt giá âm nhưng thêm rủi ro không khớp. Bỏ lỡ giao dịch tốt cũng là một chi phí. |
| “Stop loss giới hạn chính xác khoản lỗ của tôi.” | Lệnh dừng trở thành lệnh thị trường khi được kích hoạt. Khi có gap và tin tức, nó có thể khớp vượt xa mức đã đặt. |
| “Tôi chỉ cần trượt giá trung bình.” | Với mục tiêu nhỏ, phần đuôi quan trọng hơn. Hãy kiểm tra phân vị thứ 5 và các lệnh khớp tệ nhất theo phiên. |
| “Máy tính nhanh hơn sẽ khắc phục được.” | Thường thì tuyến mạng và độ trễ feed chiếm ưu thế. Vị trí quan trọng hơn tốc độ bộ xử lý. |
Đo lường khớp lệnh trước khi mở rộng chiến lược
SharpTrader chạy các chiến lược arbitrage forex và tiền mã hóa với thiết lập khớp lệnh có thể tùy chỉnh, và SharpTrader Optimizer cho phép bạn kiểm thử chúng với thời gian khớp lệnh thực tế trên dữ liệu tick thực. Hãy bắt đầu với công cụ quét miễn phí để thấy chênh lệch giá giữa nhà môi giới của bạn và các nguồn nhanh hơn.
Câu hỏi thường gặp
Trượt giá có phải lỗi của nhà môi giới không?
Thường là không. Phần lớn trượt giá đến từ việc thị trường di chuyển trong thời gian trễ khớp lệnh, từ biến động và từ thanh khoản hạn chế. Nó trở thành vấn đề của nhà môi giới khi luôn diễn ra một chiều: trượt giá âm được chuyển cho bạn, trượt giá dương bị giữ lại, hoặc độ trễ chỉ xuất hiện khi giá đi có lợi cho bạn.
Trượt giá có thể dương không?
Có. Nếu giá đi có lợi cho bạn trước khi khớp, khớp lệnh công bằng sẽ cho bạn mức giá tốt hơn. Trên một tài khoản lành mạnh, một tỷ lệ đáng kể lệnh thị trường nhận được trượt giá dương.
Bao nhiêu trượt giá là bình thường trong forex?
Không có một con số duy nhất. Với các cặp chính trong giờ thanh khoản cao và máy chủ ở gần, trượt giá trung bình của lệnh thị trường thường chỉ là một phần nhỏ của pip, với hầu hết lệnh ở mức bằng hoặc gần 0. Quanh thời điểm có tin, nó có thể lên tới vài pip. Hãy đo trung bình và phân vị thứ 5 của chính bạn và so sánh theo thời gian cũng như giữa các tài khoản.
Stop loss có bị trượt giá không?
Có. Stop loss chuyển thành lệnh thị trường khi giá chạm tới, vì vậy khi thị trường nhanh hoặc có gap, nó có thể được khớp vượt quá mức dừng. Stop-limit tránh được điều đó nhưng có thể để vị thế vẫn mở.
Lệnh giới hạn có tránh được trượt giá không?
Lệnh giới hạn không thể được khớp ở giá tệ hơn mức giới hạn, nên chúng tránh được trượt giá âm. Đổi lại, chúng có thể hoàn toàn không được khớp, hoặc chỉ khớp một phần.
Tại sao trượt giá tệ hơn khi có tin?
Trong các tin quan trọng, giá di chuyển vài pip chỉ trong vài mili giây và các nhà cung cấp thanh khoản nới rộng hoặc rút báo giá. Lệnh đến một thị trường có ít mức giá hơn và giá tệ hơn, nên cả độ lớn lẫn độ phân tán của trượt giá đều tăng.
VPS có giúp giảm trượt giá không?
Một VPS gần máy chủ của nhà môi giới rút ngắn phần mạng trong độ trễ khớp lệnh, giúp giảm mức giá có thể di chuyển trước khi khớp. Nó hữu ích nhất cho scalping và arbitrage. Nó không giúp chống lại gap hay các hành vi khớp lệnh một chiều.
