暗号資産のキャッシュ・アンド・キャリー裁定取引:現物–先物ベーシス取引を数字で解説 2026年10月28日 – Posted in: Arbitrage Software, cryptoarbitrage software
暗号資産のキャッシュ・アンド・キャリー裁定取引:現物–先物ベーシス取引を数字で解説
ビットコインの四半期先物が現物価格を上回って取引されているとき、コインを買い、先物を売ることでその差額を確定できます。これがキャッシュ・アンド・キャリー裁定取引です。リスクのない取引のように聞こえ、実際に価格リスクはヘッジされています。しかし、実際のリターンは手数料、証拠金の構造、資金コスト、そして相場が30%上昇したときにショート側がどうなるかによって決まります。本ガイドでは、取引全体を数字を使って順を追って解説します。
キャッシュ・アンド・キャリー裁定取引とは
簡単に言うと:キャッシュ・アンド・キャリー裁定取引とは、現物市場で資産を買うと同時に、より高い価格で取引されている同じ資産の先物契約を売る取引です。2つのポジションは互いの価格リスクを打ち消し合います。満期には先物価格が現物価格に収束するため、エントリー時に確定した差額(ベーシス)が、その間にコインの価格がどう動いたかに関係なく、粗利益になります。
この名称は伝統的なコモディティ市場に由来します。現物商品を現金(キャッシュ)で購入し、先物の受渡日まで保有(キャリー:保管、保険、資金調達)するという意味です。暗号資産には倉庫はありませんが、それでもキャリーコストは存在します。コインに拘束される資本、ショートポジションの証拠金、取引手数料、そして取引所に資金を置いておくリスクです。
キャッシュ・アンド・キャリーは、マーケットニュートラルなレラティブバリュー取引です。ビットコインの方向性を予測しようとはしません。レバレッジをかけた買い手に先物を売る意思のある人に対して、市場が支払う利回りを得るものです。そのためファンドや財務部門に人気があり、また多くの資本がこの取引に集まると利回りは縮小します。
商品そのものに馴染みがない場合は、まず先物と現物市場の違いに関する解説をお読みください。本ガイドは、先物契約と証拠金について理解していることを前提としています。
ベーシス、コンタンゴ、バックワーデーション
ベーシスとは、先物価格と現物価格の差です。トレーダーは次の3つの方法で表示します。
単利(複利なし)での年率換算で、多くのダッシュボードがこの方法で表示しています。複利で計算するとやや高くなります。
先物が現物を上回って取引されているとき、市場はコンタンゴの状態です。先物を利用するトレーダーの多くがレバレッジをかけたロングを求めるため、これが暗号資産の通常の状態です。キャッシュ・アンド・キャリーにはコンタンゴが必要です。
先物が現物を下回って取引されているとき、市場はバックワーデーションの状態です。暴落の後、強制的なデレバレッジの最中、あるいはコインの借入コストが高いときに発生します。理論上は逆の取引(現物をショートし、先物を買う)も可能ですが、暗号資産の現物をショートするには証拠金でコインを借りる必要があり、多くの場合、制限があり高コストです。実務家の多くは、単にコンタンゴに戻るのを待ちます。
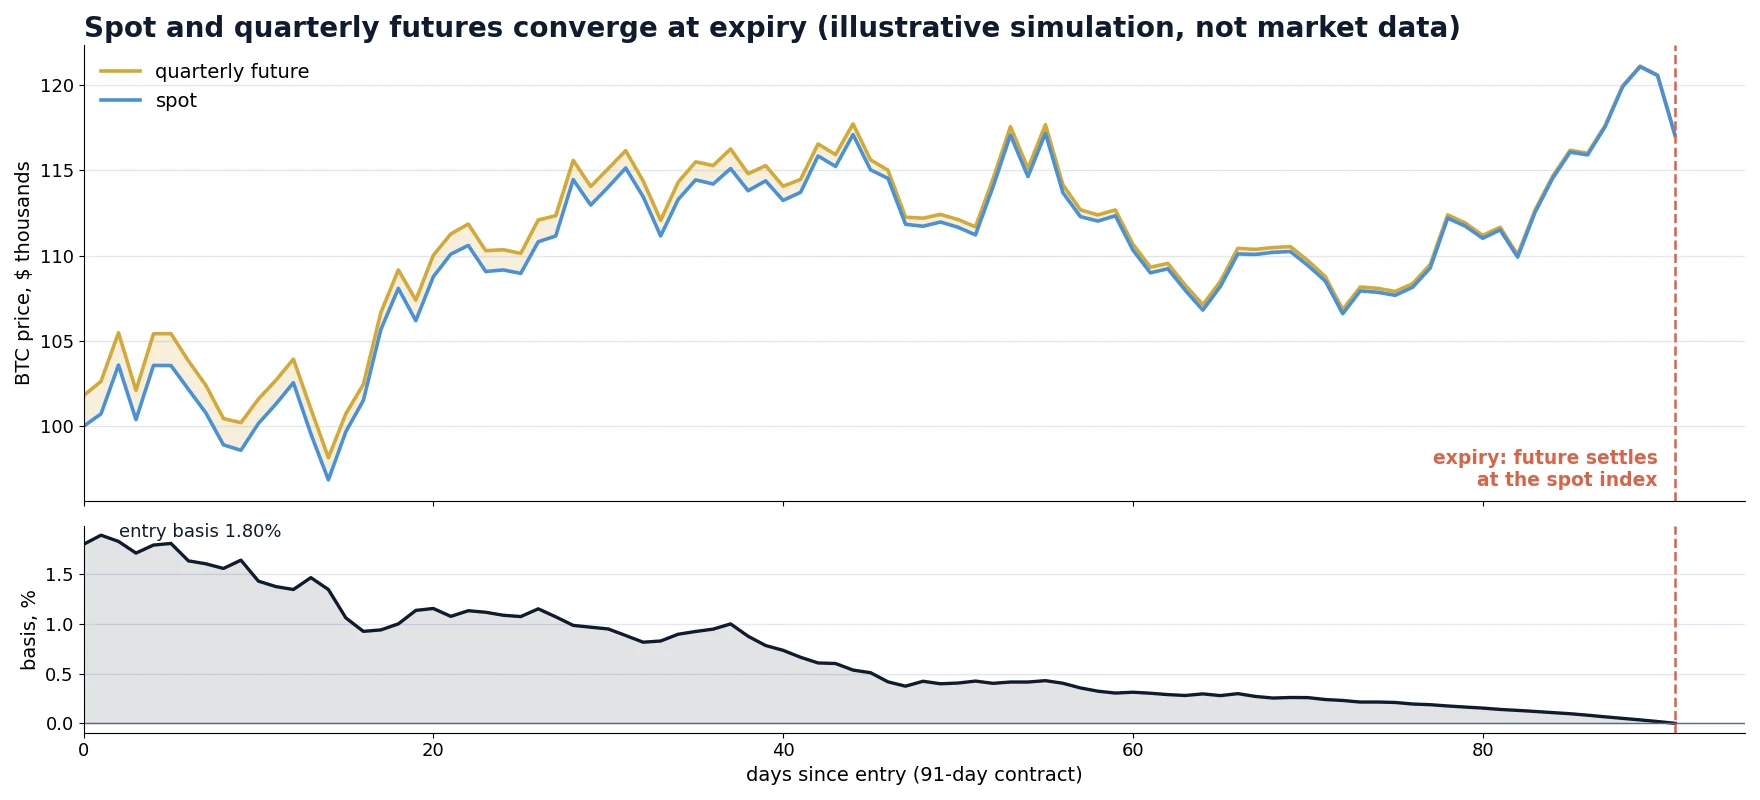
重要な性質は収束です。期限付き先物は満期に現物インデックスに対して決済されるため、満期日にはベーシスはゼロにならなければなりません。それ以前は、ベーシスは自由に動きます。拡大することも、縮小することも、一時的にマイナスになることもあります。結果が確定するのは収束の時点だけです。
BTCでの計算例
以下の価格はすべて、計算を追いやすくするために選んだイメージ用の概数であり、特定の日の相場ではありません。
- BTC現物価格:$100,000
- BTC四半期先物、満期まで91日:$101,800
- ベーシス:$1,800 = 1.80%、年率換算7.22%
- 取引サイズ:現物1 BTCロング、先物1 BTCショート(USDT証拠金)
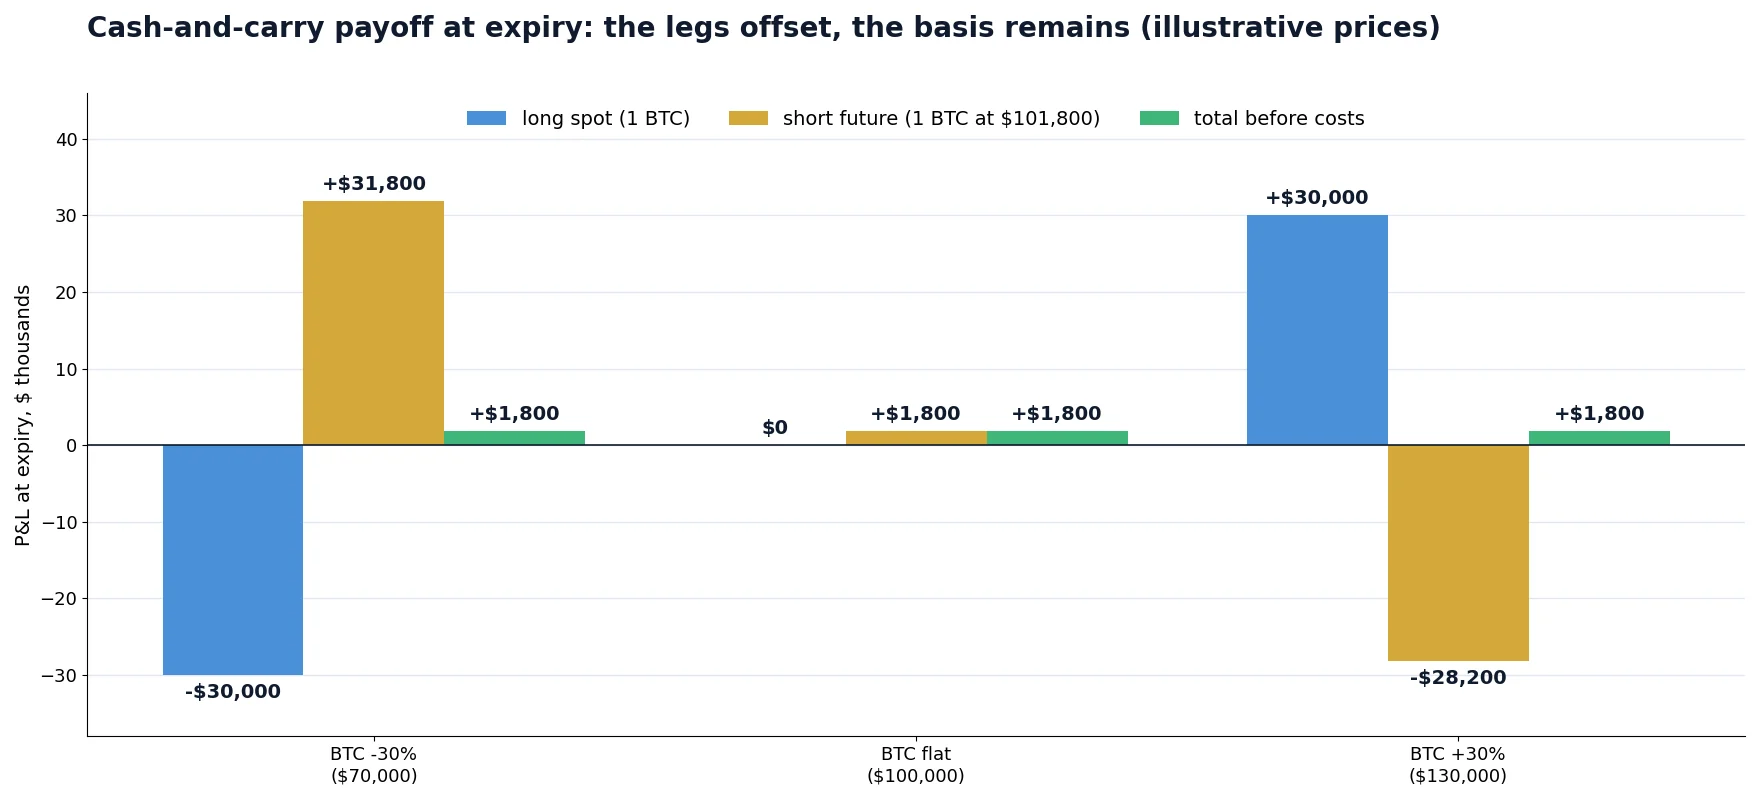
満期には、先物はその時点の現物価格がいくらであっても、その価格で決済されます。まったく異なる3つの相場で何が起こるかを見てみましょう。
| 満期時のBTC | 現物側の損益 | 先物ショートの損益 | コスト控除前の合計 |
|---|---|---|---|
| $70,000(−30%) | −$30,000 | +$31,800 | +$1,800 |
| $100,000(横ばい) | $0 | +$1,800 | +$1,800 |
| $130,000 (+30%) | +$30,000 | −$28,200 | +$1,800 |
次にコストです。テイカー手数料を現物0.10%、先物0.05%とし、エントリー時と決済時に支払うと仮定します。エントリーコストは約$100 + $51、決済もほぼ同額なので、往復で約$300(0.30%)です。純利益:約$1,500。
では、どれだけの資本が必要だったでしょうか。現物コインは$100,000です。先物ショートには証拠金が必要で、3倍レバレッジなら約$33,900のUSDTです。総資本:約$133,900。リターンは$1,500 / $133,900 = 91日間で1.12%、年率換算で約4.5%です。表面上のベーシスは7.22%でしたが、資本に対する現実的なリターンは4.5%に近い水準です。この表面利回りと純利回りの差こそが、多くのキャッシュ・アンド・キャリー解説が省略している最も重要な点です。
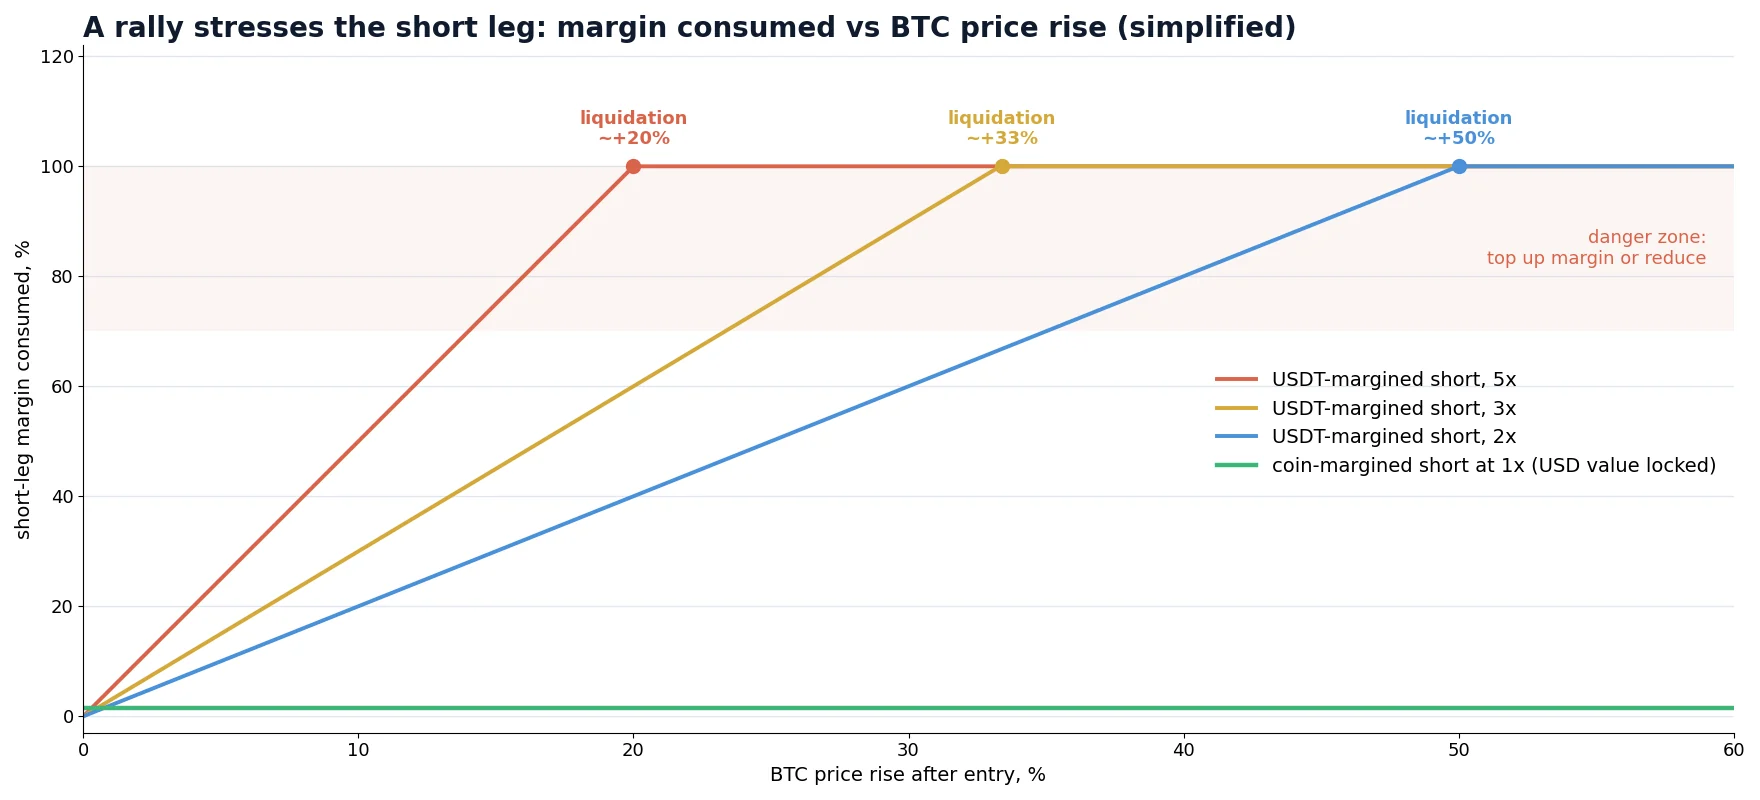
+30%の行には、もう1つ問題が隠れています。先物ショートは$33,900の証拠金に対して$28,200の損失を出しました。3倍レバレッジでは清算価格はエントリーから約33%上にあるため、取引全体は完全にヘッジされていたにもかかわらず、ポジションは清算寸前だったことになります。これは証拠金のセクションで改めて取り上げます。キャッシュ・アンド・キャリーが落ち着いた取引になるか、ストレスの多い取引になるかは、ここで決まるからです。
ベーシスが存在する理由
取引がヘッジされているなら、なぜ市場はその対価を支払うのでしょうか。それは、誰かがレバレッジ需要の反対側に立たなければならず、そのサービスには価格があるからです。主な要因は次のとおりです。
- レバレッジをかけたロングへの需要。先物を買うには証拠金だけで済みます。強気局面では投機家が先物を買い上げ、ベーシスが拡大します。
- 裁定資本の不足。差を埋めるには、裁定取引者は現物購入の全額と証拠金を用意しなければなりません。資本が不足していたり高コストだったりすると、差は開いたままになります。
- 資金コスト。伝統的な市場では、適正なベーシスはおおむね金利に等しくなります。暗号資産における“金利”とは、ドルやステーブルコインが他で得られる利回りです。リスクフリーの米ドル利回りが高いときは、資本を引き付けるためにベーシスも高くなければなりません。
- 取引所リスクとカストディリスク。通常、両方のポジションは取引所に置かれます。ベーシスの一部は、そのカウンターパーティリスクに対する対価です。
その結果、ベーシスは市場心理とともに変動します。強い強気相場では、主要取引所の年率換算ベーシスが何週間にもわたって15–20%を超えたことが繰り返しありました。一方、静かな相場や弱気相場では一桁台前半まで低下し、時にはリスクフリーレートを下回り、まれにバックワーデーションになることもあります。したがって、この取引は循環的です。最良のエントリーは熱狂的な相場で訪れますが、それはまさにヘッジされたポジションを保有することが最も退屈に感じられる時期です。
2024年に米国の現物ビットコインETFが上場して以来、この取引の規制された形の大部分はCMEで行われています。ファンドがETFを買い、CME先物をショートするのです。これによりこの取引に多くの資本が流入し、規制された市場でのベーシスが暗号資産の初期に比べて縮小した理由の1つとなっています。
期限付き先物と無期限先物のファンディング
暗号資産には、同じプレミアムを得るもう1つの方法があります。無期限先物(パーペチュアル)です。無期限先物には満期がないため、収束しません。代わりに取引所は、ロングとショートの間の定期的なファンディング支払いによって価格を現物に近づけます。現物ロングと無期限先物ショートの組み合わせもキャッシュ・アンド・キャリーと呼ばれ、詳しくはファンディングレート裁定取引ガイドで解説しています。2つの方式は異なる振る舞いをします。
| 期限付き先物(ベーシス) | 無期限先物(ファンディング) | |
|---|---|---|
| エントリー時に利回りが分かるか? | はい(満期まで保有する場合) | いいえ、ファンディング間隔ごとに再設定 |
| 収益の受け取り方 | 満期での収束(または決済時、それより早く) | 8時間ごとのファンディング支払い(一部の取引所では1–4時間) |
| 利回りがマイナスになることはあるか? | 満期まで保有すればなし。途中の時価評価のみ | はい、マイナスのファンディングではショート側が支払う |
| 決済 | 満期まで保有、早期決済、またはロールオーバー | いつでも |
| 流動性 | 低め、BTCとETHに集中 | 暗号資産で最も厚い市場、多数のアルトコイン |
| 適した用途 | 四半期にわたり既知の利回りを確定する | 柔軟で、頻繁にリバランスするポジション |
多くのデスクは両方を運用し、リスクに対してより多く支払う方に資本を移します。目安として、次の四半期契約の年率換算ベーシスが、同じ期間に予想される平均ファンディングレートより明らかに高い場合は、利回りを確定できる期限付き先物の方がショート側として適しています。ファンディング収益を同じ単位で見積もるには、ファンディングレートAPR・損益分岐点計算ツールをご利用ください。
リニア契約とインバース契約:証拠金の選択
暗号資産取引所には2種類の期限付き先物が上場されており、その選択はどんな手数料割引よりもキャッシュ・アンド・キャリーの収益性を大きく左右します。
リニア(USDT・USDC証拠金)先物
証拠金と損益はステーブルコイン建てです。理解しやすい一方で、現物コインと証拠金は別々の資金枠になります。BTCが上昇すると、先物ショートはステーブルコインを失い、利益は現物コイン側に積み上がります。ヘッジ全体としては利益が出ていても、ポジションが清算される可能性があります。これを避けるには、低レバレッジを使う(遊休資本が増え、リターンが下がる)か、上昇局面で現物側の利益を先物証拠金に移す必要があります。
異なるレバレッジでの分離マージン・ショートのおおよその清算距離(維持証拠金の詳細を考慮する前):
| ショートのレバレッジ | $101,800での1 BTC分の証拠金 | おおよその清算価格 | 総資本(現物 + 証拠金) |
|---|---|---|---|
| 1x | $101,800 | はるか遠く(価格がほぼ2倍になる必要あり) | ~$201,800 |
| 2x | $50,900 | ~+49% | ~$150,900 |
| 3x | $33,900 | ~+33% | ~$133,900 |
| 5x | $20,400 | ~+19% | ~$120,400 |
インバース(コイン証拠金)先物
この場合、契約はドル建てで表示されますが、証拠金と決済はコインそのもので行われます。これにより、取引の洗練された形が可能になります。購入したBTCを担保として預け入れ、先物価格に等しいドル価値分のインバース先物をショートするのです(この例では1 BTCあたり$101,800分の契約)。
ここで有益なことが起こります。BTCが上昇すると、ショートはBTCを失いますが、残りの各BTCのドル価値は上がります。BTCが下落すると、ショートはBTCを得ます。口座のドル価値は約$101,800で固定され、実効レバレッジは1倍近くに保たれます。別の証拠金枠はなく、現実的な清算価格もありません。満期には$101,800 / ST BTCを保有しており、STがいくらであっても$101,800の価値があります。
必要な資本:コインの$100,000のみです。同じ$1,800のベーシス、同じ$300のコストなので、リターンは$1,500 / $100,000 = 91日間で1.5%、年率換算で約6.0%となり、リニア3倍の構成の4.5%を上回ります。
コスト、損益分岐点、ハードルレート
ベーシスを取りに行く価値があるのは、3つのものを上回る場合だけです。取引コスト、抱え続けるリスク、そして同じ資本が何もせずに得られるリターンです。エントリー前にすべてのコストを洗い出しましょう。
- 4回の執行(現物買い、先物売り、両方の決済)にかかる取引手数料。メイカー注文を使えば大幅に削減できますが、片方のポジションだけが約定するリスクが加わります。
- 流動性の低い側、通常は期限付き先物でのスリッページ。板の最良気配ではなく、ご自身の取引サイズに対する板の厚みを確認してください。
- 満期まで保有する場合の決済手数料・受渡手数料(取引所により異なり、多くは少額)。
- 現物と先物が別の取引所にある場合の送金コスト:出金手数料、ネットワーク手数料、時間。暗号資産の出金手数料と送金時間の解説をご覧ください。
- 機会費用:ドル資金を短期国債やその他の低リスク資産に置いた場合に得られるリターン。これがハードルレートです。
年率換算の損益分岐点は単純です。往復コスト(%)× 365 / 日数。91日契約でコスト0.30%なら、年約1.2%です。したがって、ベーシス7.22%の四半期では、インバース構成で約6.0%、リニア3倍構成で約4.5%の純リターンになります。ハードルレートが例えば年4%であれば、リニア取引はリスクと手間にほとんど見合いませんが、インバース取引には約2パーセントポイントの余裕が残ります。
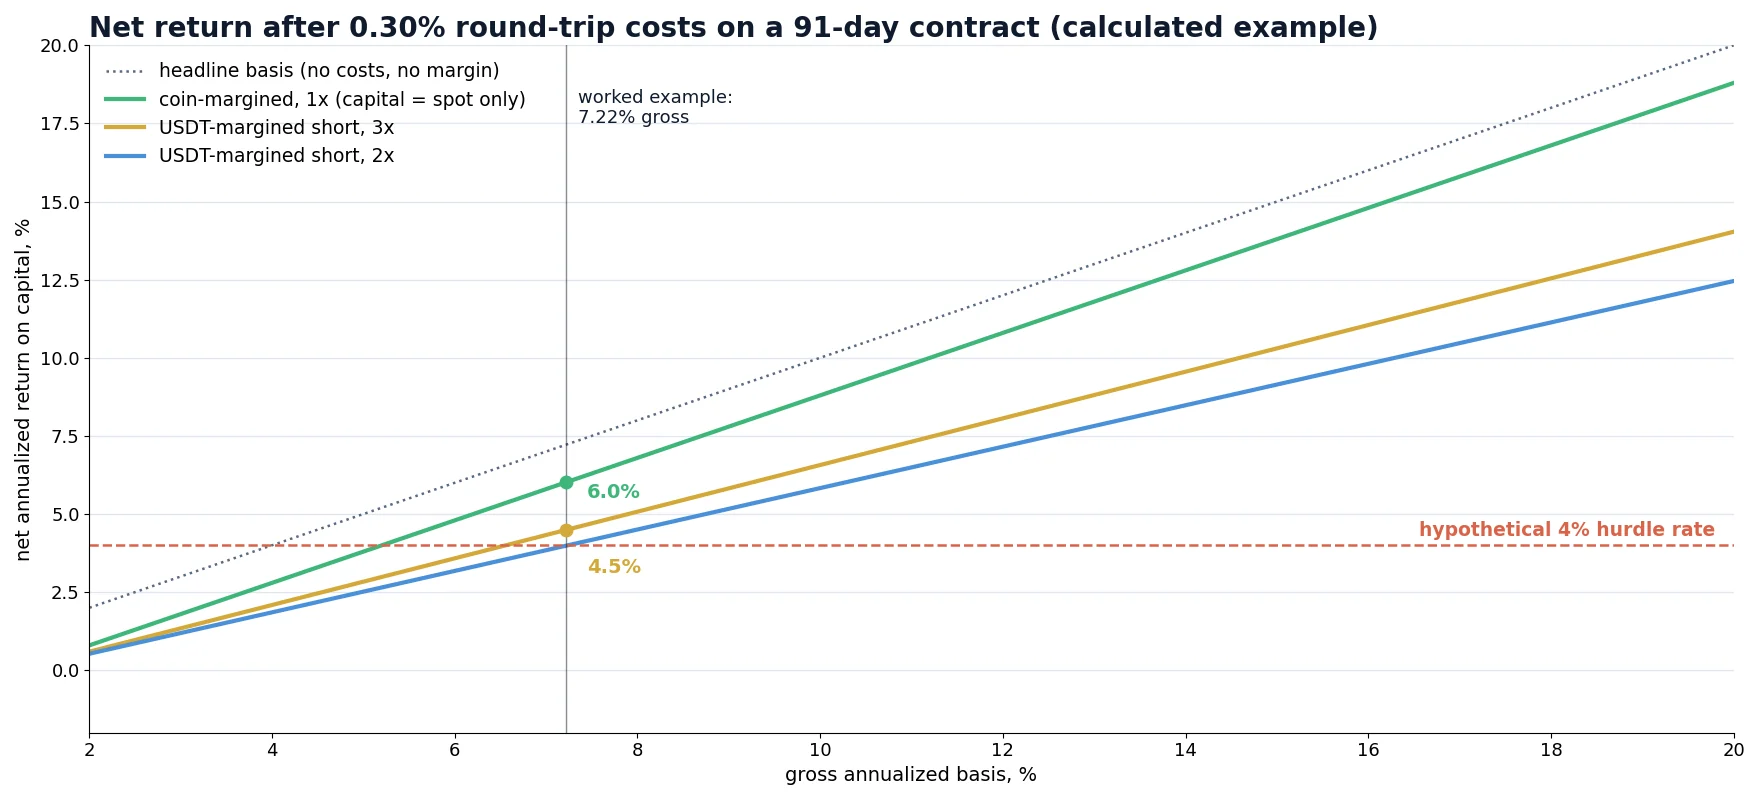
このグラフは、多くのトレーダーが失望する理由を示しています。年率換算グロスベーシスが約6.5%を下回ると、適切なレバレッジのUSDT証拠金取引は、そのハードルレートではリスクフリーの預金をほとんど上回りません。この取引が魅力的になるのは、ベーシスがハードルを大きく上回るときであり、実際には強気でレバレッジのかかった相場を意味します。
ステップ・バイ・ステップ:取引の実行
早期決済、満期までの保有、ロールオーバー
満期までの保有は唯一の選択肢ではなく、多くの場合、最善の選択肢でもありません。
ベーシスが縮小したときの早期決済
残り91日でベーシス1.80%でエントリーしたとします。45日後、相場が落ち着き、残り46日でベーシスはわずか0.40%になっています。今両方のポジションを決済すれば、45日間で1.40%、コスト控除前の年率換算で約11.4%を獲得したことになります。満期まで保有すると、残りの46日間で0.40%、年率換算で約3.2%しか得られず、おそらくハードルレートを下回ります。決済して、次の機会に備えて資本を確保しておきましょう。追加の決済手数料はその選択肢の対価なので、必ず計算に含めてください。
一時的なベーシス拡大への対処
逆のことも起こります。エントリー後にベーシスが1.80%から3%に拡大する場合です。ショートしている先物が現物より速く上昇したため、ポジションには時価評価上の損失が表示されます。何も壊れてはいません。満期まで保有すれば、収束によって当初の1.80%が得られます。危険なのはリニアショートの証拠金の問題だけであり、これもレバレッジを低く保つべきもう1つの理由です。
次の四半期へのロールオーバー
満期前に、満期を迎えるショートを決済し、次の四半期契約でショートを建てて、現物コインはそのまま保有することができます。これがカレンダーロールです。次の契約の年率換算ベーシスがハードルを上回っている場合にのみ行い、そうでなければポジションを決済させて現金で待機しましょう。
ヘッジ後も残るリスク
キャッシュ・アンド・キャリーが取り除くのは価格リスクであり、すべてのリスクではありません。実際に損失をもたらしているのは次のリスクです。
| リスク | 何が起こるか | 抑える方法 |
|---|---|---|
| ショートの清算 | 上昇相場で先物証拠金が失われる一方、利益は現物側にあり、最悪のタイミングでヘッジが崩れる | コイン証拠金で1倍、または低レバレッジとアラート、証拠金追加の計画 |
| 取引所・カウンターパーティ | 破綻、出金凍結、ハッキング。資金を引き出せなければヘッジは無価値になる | 大手の実績ある取引所を使う。資本を分散する。脆弱な取引所でわずかに高いベーシスを追わない |
| 自動デレバレッジ(ADL) | 極端な値動きでは、取引所が利益の出ているポジション(例えば暴落時のショート)を強制決済することがあり、現物コインがヘッジされないまま残る | ADLインジケーターを監視し、決済された場合は直ちに再ヘッジする |
| 決済価格のずれ | 先物は平均化されたインデックス価格で決済されるが、現物は異なる価格で売却することになる | 決済時間帯に現物を分割して売却する |
| エントリー時と決済時のレッグリスク | 片方のポジションが約定し、もう片方が約定しないまま価格が動く | 同時発注、小口分割、薄い方の板に合わせたサイズ制限 |
| ステーブルコインリスク | USDTまたはUSDC証拠金のポジションはデペッグのリスクにさらされる | 信頼できるステーブルコインを使う。コイン証拠金契約を検討する |
| 利用可否と税金 | お住まいの国で利用できない取引所がある。現物と先物の利益で課税が異なる場合がある | すべての取引所で利用資格を確認する。規模を拡大する前に税理士に相談する |
よくある間違い
- ベーシスをそのままリターンとして示す。リターンは、証拠金を含む使用した全資本に対して、すべての手数料を差し引いた後のものです。ほとんどの場合、表面上のベーシスを大きく下回ります。
- 利回りを“改善”するためにショートで高レバレッジを使う。机上のリターンは改善しますが、ヘッジされた取引を清算リスクのある取引に変えてしまいます。
- 利回りをハードルレートではなくゼロと比較する。取引所リスクなしで現金が4%を得られるなら、ヘッジされた5%の利回りは魅力的ではありません。
- 決済の仕組みを無視する。決済時間帯の数時間前や数時間後に現物を売ると、最終日に価格リスクが再び生じます。
- インバース契約でコイン数量とドル想定元本を混同する。インバースのショートは、コイン数ではなく、先物価格でのドル額でサイズを決めてください。
- 両方のポジションが取引所にあることを忘れる。価格リスクはヘッジされていますが、取引所が破綻するリスクはヘッジされていません。
モニタリングと自動化
単一のキャッシュ・アンド・キャリーポジションであれば、スプレッドシートだけで十分です。現物と先物の価格、満期までの日数、コスト、証拠金です。しかし、複数の取引所や契約を比較したり、ベーシスの縮小に対応したり、期限付き先物を無期限先物や取引所間の機会と組み合わせたりするようになると、運用業務になります。取引所APIで必要なものはすべて取得できます。裁定取引のための暗号資産取引所APIガイドでは、レート制限、WebSocketフィード、注文処理について解説しています。
同じプレミアムはいくつかの場所に現れ、BJFのツールはその関連部分をカバーしています。Funding Rateスキャナーは取引所間で無期限先物のファンディングを比較するため、同じリスクに対して無期限先物と期限付き先物のどちらがより多く支払うかを確認できます。無料のCrypto Arbitrage Scannerは取引所間の価格差を追跡します。戦略の概要については、暗号資産アービトラージガイドからお読みください。
確定する前にプレミアムを比較しましょう
四半期ベーシスを確定する前に、同じコインの無期限先物のファンディングが取引所間でいくら支払われているかを確認してください。ファンディングがより高く安定していれば、無期限先物の方がショート側として適しているかもしれません。低いか不安定であれば、期限付き先物で既知の利回りを確定できます。
無料アービトラージスキャナー+短いメール講座
無料スキャナーのリンクと、Boris からの短く実践的なメールをお届けします。コスト差し引き後の価格差が本当に意味すること、実際の資金を投じる前に戦略をテストする方法、あなたの市場に合うツールについて。誇張はありません。 メールは英語で配信されます。
よくある質問
暗号資産のキャッシュ・アンド・キャリー裁定取引はリスクフリーですか?
いいえ。現物ロングと先物ショートが互いに相殺するため、コインの価格リスクは取り除かれます。しかし、取引所・カウンターパーティリスク、ショート側の清算リスク、USDT証拠金契約でのステーブルコインリスク、建玉時と決済時の執行リスク、そして資本の機会費用は依然として負うことになります。
BTCのキャッシュ・アンド・キャリーにとって良い年率換算ベーシスはどのくらいですか?
決まった数字はありません。手数料控除後の総資本に対する純リターンを、ご自身のリスクフリーレートと比較してください。91日契約で往復コスト0.30%の場合、コストだけで年約1.2%かかります。3倍のUSDT証拠金構成では、資本に対して約4%を得るのに約6.5%のグロスベーシスが必要ですが、コイン証拠金構成ではそれより少なくて済みます。
キャッシュ・アンド・キャリーとファンディングレート裁定取引の違いは何ですか?
どちらも現物を保有し、デリバティブをショートします。期限付き先物を使ったキャッシュ・アンド・キャリーは、満期での収束によって実現する既知のベーシスを確定します。ファンディングレート裁定取引は満期のない無期限先物を使い、定期的なファンディング支払いを得ますが、その額は毎回変動し、マイナスになることもあります。
無期限先物でキャッシュ・アンド・キャリーはできますか?
はい。現物ロングと無期限先物ショートの組み合わせもキャッシュ・アンド・キャリーと呼ばれることがよくありますが、収益は収束ではなくファンディング支払いから得られるため、利回りは事前に分かりません。多くのデスクは両方を比較し、同じリスクに対してより多く支払う方を利用しています。
取引中にビットコインの価格が急騰したらどうなりますか?
現物側が利益を出し、先物ショート側がほぼ同額の損失を出すため、ヘッジは維持されます。危険なのは証拠金です。USDT証拠金のショートでは損失が先物証拠金を減らし、レバレッジが高すぎると清算につながる可能性があります。先物価格でサイズを決めたコイン証拠金のショートなら、実効レバレッジを1倍近くに保てます。
ポジションを満期まで保有する必要がありますか?
いいえ。ベーシスが早期に縮小した場合は、両方のポジションを決済し、より短い期間で利益の大部分を確保できます。満期まで保有して保証されるのは収束だけであり、それが常に最も効率的な資本の使い方とは限りません。
本記事は教育目的のものであり、投資助言を構成するものではありません。例に示した価格、手数料、リターンはすべてイメージです。手数料、契約仕様、決済ルールは取引所によって異なり、時間とともに変更されます。
