Même stratégie, deux comptes : arbitrage de latence optimisé vs par défaut sur XAUUSD juin 22, 2026 – Posted in: Arbitrage Software
BJF TRADING GROUP · SHARPTRADER OPTIMIZER
Même stratégie, deux comptes : ce que des paramètres optimisés d’arbitrage de latence ont réellement changé sur XAUUSD
Nous avons fait tourner la même logique d’arbitrage de latence sur deux comptes réels en même temps, avec la même taille de lot de 0,1, la même paire sur l’or et le même solde de départ. Un compte utilisait des paramètres ajustés dans le SharpTrader Optimizer. L’autre fonctionnait avec les paramètres par défaut. Sur environ 5 700 trades, le compte optimisé n’a pas seulement gagné davantage. Il a réduit la perte moyenne des deux tiers et doublé le profit factor. Voici l’analyse complète.
En bref : l’optimisation des paramètres d’arbitrage de latence n’a pas cherché un profit plus élevé par trade. Elle a réduit le coût des trades perdants. La perte moyenne du compte optimisé est passée de −6,20 $ à −2,04 $, son trade perdant moyen est passé de −6,2 pips à −2,0 pips, et son profit factor est passé de 5,41 à 11,3. Résultat net sur le test : 14 576 $ contre 11 041 $ de profit clôturé sur une base de 5 000 $, avec un drawdown maximal plus faible.
Le résultat en une ligne
Les deux comptes ont démarré à 5 000 $ et ont tradé exactement la même logique d’entrée d’arbitrage de latence sur l’or. La seule différence était le jeu de paramètres : l’un provenait d’une grille d’optimisation du SharpTrader Optimizer, l’autre utilisait les valeurs par défaut. Voici l’écart principal.
L’écart de profit est réel, mais c’est le chiffre le moins intéressant de la page. Un total net supérieur de 32 % sur trois sessions pourrait relever du bruit. Ce qui n’en relève pas, c’est la manière dont le compte optimisé y est parvenu, et c’est la partie qui mérite d’être lue.
Deux courbes d’équité, côte à côte
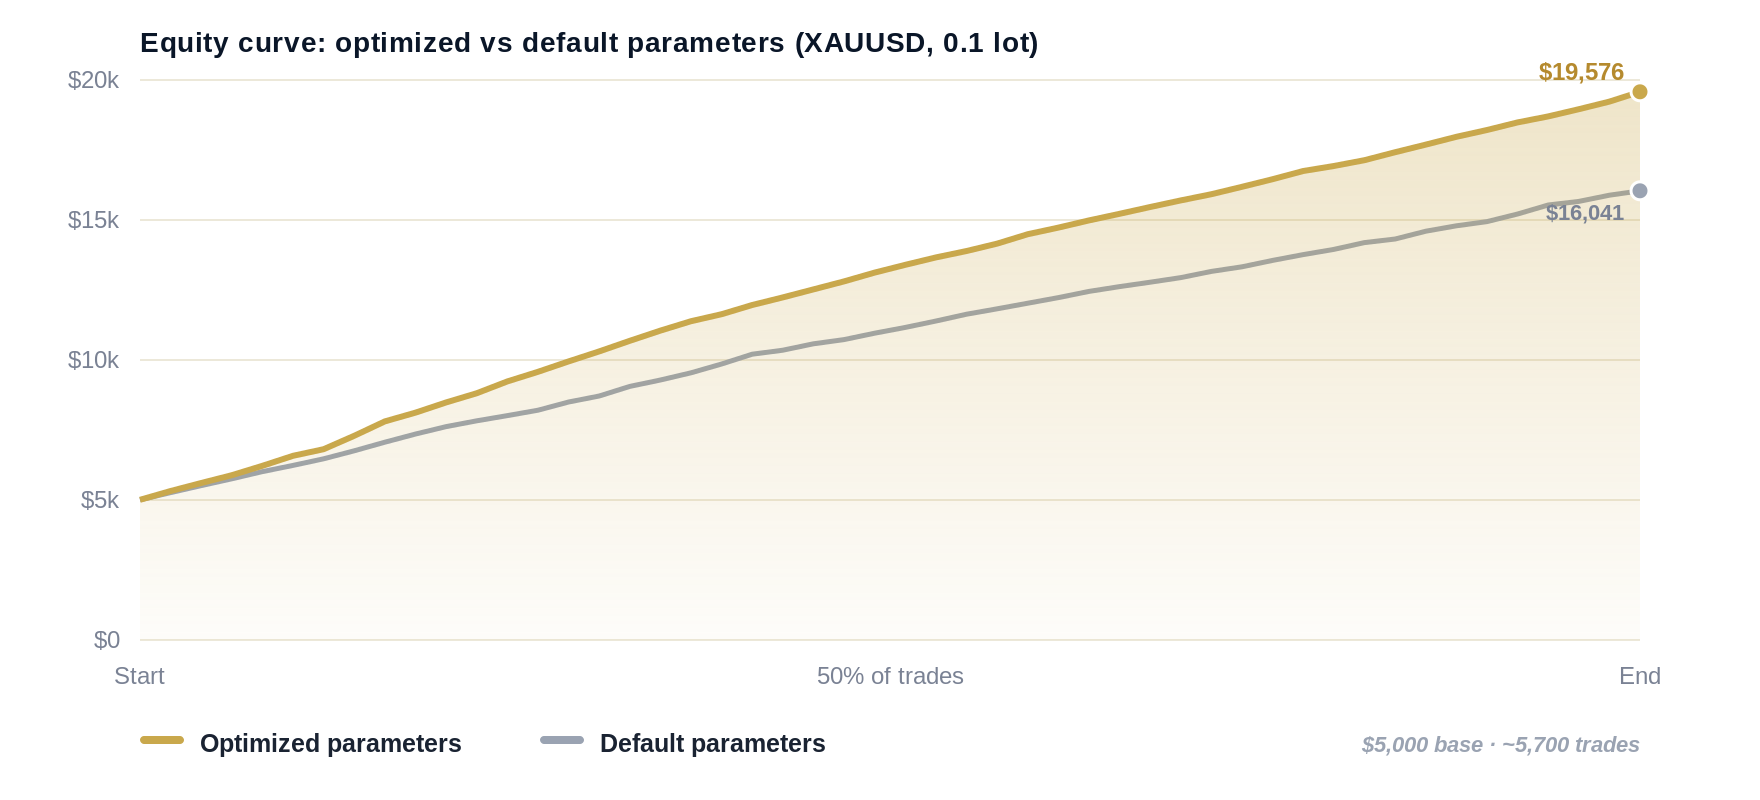
Tracées en fonction de l’avancement du test (de 0 à 100 % des trades clôturés), les deux courbes progressent régulièrement, ce qui est attendu d’un avantage d’arbitrage fonctionnel. La courbe optimisée prend progressivement l’avantage et termine plus haut, avec des creux moins nombreux et moins profonds en cours de route.
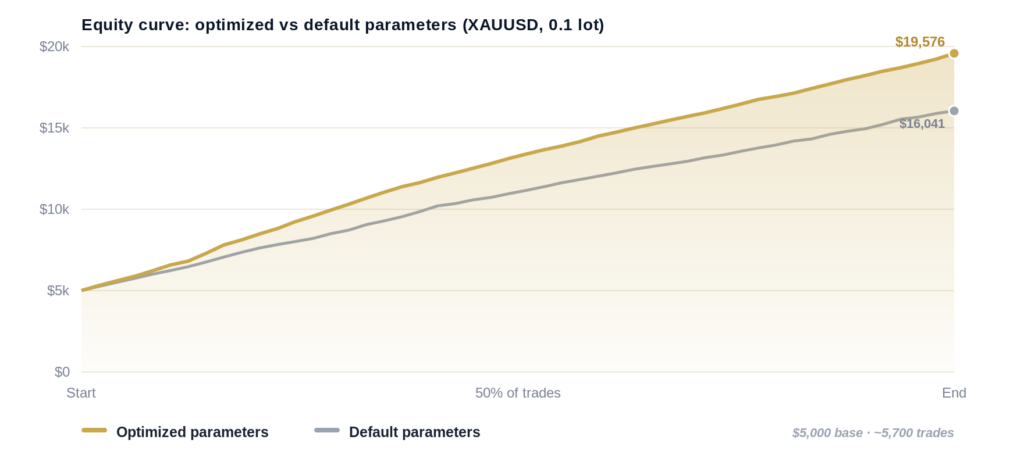
Équité des trades clôturés à partir d’une base de 5 000 $, normalisée selon l’avancement du test afin d’aligner les deux nombres de trades (3 588 contre 2 149) pour la comparaison.
Les chiffres complets
Lisez ce tableau de haut en bas. L’histoire n’est pas dans la ligne du profit. Elle est dans les lignes des pertes.
| Indicateur | Optimisé | Par défaut |
|---|---|---|
| Positions clôturées | 3,588 | 2,149 |
| Profit net clôturé | +$14,576 | +$11,041 |
| Taux de réussite | 79.4% | 81.2% |
| Profit factor | 11.3 | 5.41 |
| Gain moyen | +$5.61 | +$7.76 |
| Perte moyenne | −$2.04 | −$6.20 |
| Trade perdant moyen (pips) | −2.0 | −6.2 |
| Drawdown maximal | 0.42% | 0.62% |
| Pertes consécutives max. | 4 | 5 |
| Écart-type du profit net par trade | $5.83 | $7.12 |
| Durée moyenne d’un trade | 1,4 s | 3,7 s |
Le point contre-intuitif
Le compte optimisé avait un taux de réussite plus faible (79,4 % contre 81,2 %) et un gain moyen plus petit (5,61 $ contre 7,76 $). Sur un tableau de bord naïf, il semble moins bon. Pourtant, il a gagné plus d’argent avec moins de risque. Pourquoi ? Parce que ses pertes étaient trois fois moins coûteuses. En arbitrage de latence, votre avantage par trade est minime et votre ennemi est la mauvaise exécution. Resserrez la queue des pertes et tout le reste s’améliore.
Pourquoi la queue des pertes est tout l’enjeu en arbitrage de latence
Un signal d’arbitrage de latence vit quelques millisecondes. Vous agissez sur un prix vers lequel une plateforme a déjà évolué et qu’une autre n’a pas encore rattrapé. Lorsque l’exécution est propre, vous encaissez quelques pips. Lorsque l’exécution est tardive, le prix voulu a disparu et vous détenez désormais le mauvais côté d’un mouvement qui a déjà eu lieu. C’est une entrée avec slippage, et c’est par ces entrées que l’argent fuit.
Regardez le trade perdant moyen du compte par défaut : −6,2 pips. Ce n’est pas une stratégie qui se trompe de direction. Le taux de réussite prouve que la lecture de la direction est bonne : 81 % des trades ont été gagnants. Les −6,2 pips sont un coût d’exécution : l’écart entre le prix auquel le signal s’est déclenché et le prix effectivement obtenu par le compte, plus le spread variable payé pour traverser le carnet d’ordres. Le compte optimisé n’a payé que −2,0 pips pour le même type de trade perdant. Même avantage, un tiers de la fuite.
Ce que « optimisation » signifiait ici
- Budget de latence d’entrée plus strict. Le jeu optimisé n’agit que lorsque le temps d’exécution aller-retour modélisé tient dans la fenêtre où l’arbitrage est encore valable. Les signaux périmés sont ignorés au lieu d’être pris en retard.
- Déclenchement tenant compte du spread. Les entrées sont filtrées en fonction du spread variable en temps réel, et non d’une hypothèse fixe, de sorte que le compte cesse de payer pour traverser un carnet temporairement large.
- Gestion plus rapide des sorties. La durée moyenne d’un trade est passée de 3,7 à 1,4 seconde. Les positions sont clôturées tant que le décalage est encore en votre faveur, au lieu d’être conservées un instant de trop.
- Plus de sélectivité, pas plus d’agressivité. Le compte optimisé a pris plus de trades au total, mais chacun a franchi un seuil de qualité d’exécution plus strict. Le nombre a augmenté parce que les signaux peu coûteux et propres sont abondants dès que l’on cesse de prendre les plus coûteux.
Comment le test a été mené
Protocole : deux comptes réels, exécutés en parallèle sur les mêmes sessions de marché, afin que tous deux voient une évolution des prix et des conditions de liquidité identiques.
Variables contrôlées : même instrument (XAUUSD), même taille de lot fixe (0,1), même solde de départ (5 000 $), mêmes conditions de courtier, même logique centrale d’arbitrage de latence.
La seule variable modifiée : le jeu de paramètres. Le compte A utilisait des valeurs sélectionnées à partir d’une grille de paramètres dans le SharpTrader Optimizer. Le compte B utilisait les valeurs par défaut.
Période : du 19 au 22 juin 2026. 3 588 positions clôturées sur le compte optimisé, 2 149 sur le compte par défaut.
C’est le fait d’exécuter les deux comptes en même temps qui rend la comparaison équitable. Si vous optimisez le lundi et faites tourner les paramètres par défaut le mardi, toute différence pourrait simplement venir de l’écart entre lundi et mardi. Côte à côte, le marché est une constante et les paramètres sont la seule chose qui puisse expliquer l’écart.
Comment l’optimiseur a trouvé ces paramètres
Les paramètres ne sont issus ni de suppositions ni d’un ajustement de courbe visant une jolie courbe d’équité. Ils proviennent d’une recherche par grille dans le SharpTrader Optimizer, conçu pour évaluer les stratégies sensibles à l’exécution de la manière dont le marché réel les traite. Quatre éléments rendent cette recherche fiable pour une stratégie de latence :
Données tick réelles
La recherche s’appuie sur de véritables flux historiques de ticks, et non sur des approximations en barres. Pour une stratégie qui vit à l’intérieur d’un décalage de l’ordre d’un seul tick, les données en barres masquent précisément ce que vous cherchez à capturer.
Modélisation du temps d’exécution
Vous définissez une latence d’exécution des ordres réaliste en millisecondes et l’optimiseur montre comment elle modifie les résultats. Les backtesteurs standard supposent des exécutions à latence nulle, ce qui est exactement l’hypothèse qui fait paraître les stratégies de latence meilleures sur le papier qu’en production.
Spread variable par tick
Le spread historique est appliqué tick par tick, et non comme une valeur fixe par défaut du courtier. L’entrée et la sortie sont chacune facturées du spread qui existait réellement à ce moment-là, de sorte que l’écart de −6,2 contre −2,0 pips apparaît en phase de test avant de vous coûter en réel.
Slippage sur les deux jambes
L’ouverture et la clôture sont modélisées indépendamment pour le slippage. Une stratégie de latence peut subir du slippage à l’entrée comme à la sortie, et l’optimiseur tient compte des deux au lieu de supposer que la sortie est gratuite.
En outre, la grille s’exécute sur tous les cœurs du processeur avec une utilisation élevée, de sorte qu’une recherche portant sur plus de 100 000 combinaisons de paramètres se termine en quelques heures plutôt qu’en plusieurs jours, et une carte de chaleur des performances sur 24 heures montre quelles heures de trading portent réellement l’avantage sur l’or. Les paramètres de ce test sont simplement le jeu ayant obtenu le meilleur score une fois le temps d’exécution, le spread variable et le slippage sur les deux jambes honnêtement pris en compte.
Ce qu’il faut en retenir si vous pratiquez l’arbitrage de latence
- Cessez d’optimiser pour le taux de réussite. Le compte qui paraissait moins bon sur le taux de réussite a gagné plus d’argent. Optimisez plutôt le profit factor et la taille de la perte moyenne.
- Vos pertes sont un indicateur d’exécution, pas un indicateur de direction. Lorsque 80 % des trades sont gagnants, une perte moyenne de −6 pips vous renseigne sur les exécutions et le spread, pas sur votre signal. Corrigez-la au niveau de l’exécution.
- Les paramètres par défaut sont un point de départ, jamais une ligne d’arrivée. Le jeu par défaut était rentable. Il laissait aussi environ un tiers du résultat net sur la table, tout en supportant un drawdown plus élevé.
- Testez avec la latence et le spread variable activés. Tout backtest qui suppose des exécutions à latence nulle et un spread fixe surestimera une stratégie de latence et masquera précisément le paramètre le plus important.
Questions fréquentes
Non. Dans ce test, le compte optimisé a pris plus de trades (3 588 contre 2 149) et a tout de même affiché le profit factor le plus élevé (11,3 contre 5,41). L’amélioration provient de trades perdants moins coûteux, et non d’un trading réduit.
Parce que le profit est égal au taux de réussite multiplié par le gain moyen, moins le taux de perte multiplié par la perte moyenne. Réduire la perte moyenne de −6,20 $ à −2,04 $ a plus que compensé un taux de réussite légèrement plus faible et un gain moyen plus petit. Le calcul récompense davantage la maîtrise des pertes qu’un taux de réussite élevé.
Trois jours, c’est court pour juger des rendements absolus, c’est pourquoi nous mettons en avant les indicateurs structurels et non le total en dollars. Sur environ 5 700 trades, les écarts de perte moyenne, de profit factor et de coût en pips par trade perdant sont bien plus stables que le chiffre net principal. L’écart en dollars pourrait se réduire. L’écart sur la queue des pertes est une propriété des paramètres.
La méthode est transposable, mais pas les paramètres. Chaque instrument a son propre comportement de spread, sa volatilité et son profil d’exécution ; la recherche par grille doit donc être relancée pour chaque instrument. L’or a été choisi ici parce que le comportement de son spread et de ses ticks rend le coût d’exécution facile à observer.
Les seuils de latence et de spread qui filtrent les entrées et les sorties, ajustés à l’aide d’une grille de paramètres évaluée avec des données tick réelles, un temps d’exécution modélisé, un spread variable par tick et un slippage sur les deux jambes. La logique centrale de la stratégie était identique sur les deux comptes.
Abonnez-vous aux études de trading de BJF
Nouvelles études d’exécution, présentations de l’optimiseur et lancements de produits – envoyés dès leur publication.
Effectuez le même test sur vos propres paramètres
Le SharpTrader Optimizer évalue les stratégies de latence avec des données tick réelles, un temps d’exécution modélisé, un spread variable et un slippage sur les deux jambes, puis vous fournit le jeu de paramètres qui résiste à ces quatre critères. Trouvez la version de votre stratégie qui tient en production, et pas seulement sur le papier.
