Arbitraje cash-and-carry en cripto: trading de la base spot–futuros explicado con números 28/10/2026 – Publicado en: Arbitrage Software, cryptoarbitrage software
Arbitraje cash-and-carry en cripto: trading de la base spot–futuros explicado con números
Cuando un futuro trimestral de bitcoin cotiza por encima del precio spot (al contado), puedes comprar la moneda, vender el futuro y asegurar la diferencia. Eso es el arbitraje cash-and-carry. Parece libre de riesgo, y el riesgo de precio realmente queda cubierto, pero el rendimiento real depende de las comisiones, la estructura de margen, el coste de tu capital y lo que le ocurre a la pata corta si el mercado sube un 30%. Esta guía recorre la operación completa con números.
- Qué es el arbitraje cash-and-carry
- Base, contango y backwardation
- Un ejemplo práctico con BTC
- Por qué existe la base
- Futuros con vencimiento vs funding de perpetuos
- Contratos lineales vs inversos: la decisión de margen
- Costes, punto de equilibrio y tu tasa mínima de rentabilidad
- Paso a paso: cómo ejecutar la operación
- Salida anticipada, mantener hasta el vencimiento y renovación
- Riesgos que quedan tras la cobertura
- Errores comunes
- Monitorización y automatización
- Preguntas frecuentes
Qué es el arbitraje cash-and-carry
Respuesta corta: el arbitraje cash-and-carry consiste en comprar un activo en el mercado spot (al contado) y, al mismo tiempo, vender un contrato de futuros sobre el mismo activo que cotiza a un precio más alto. Las dos posiciones anulan mutuamente su riesgo de precio. Al vencimiento, el precio del futuro converge con el precio spot, de modo que la diferencia que aseguraste al entrar (la base) se convierte en tu beneficio bruto, haga lo que haga la moneda entretanto.
El nombre procede de los mercados tradicionales de materias primas: pagas en efectivo (cash) por el bien físico y lo mantienes (almacenas, aseguras, financias) hasta la fecha de entrega del futuro. En cripto no hay almacén, pero igualmente existe un coste de mantenimiento: el capital inmovilizado en la moneda, el margen de la posición corta, las comisiones de trading y el riesgo de mantener fondos en un exchange.
El cash-and-carry es una operación de valor relativo y neutral al mercado. No intenta predecir hacia dónde irá el bitcoin. Obtiene un rendimiento que el mercado paga a quien está dispuesto a vender futuros a compradores apalancados. Por eso es popular entre fondos y mesas de tesorería, y por eso el rendimiento se reduce cuando demasiado capital va tras él.
Si los instrumentos en sí son nuevos para ti, empieza por nuestra explicación sobre en qué se diferencian los futuros del mercado spot. Esta guía da por hecho que sabes qué son un contrato de futuros y el margen.
Base, contango y backwardation
La base es la diferencia entre el precio del futuro y el precio spot. Los traders la expresan de tres formas:
Anualización simple (sin capitalización), que es como la muestran la mayoría de los paneles. Las cifras capitalizadas son algo más altas.
Cuando los futuros cotizan por encima del spot, el mercado está en contango. Es el estado normal en cripto, porque la mayoría de los traders que usan futuros buscan exposición larga apalancada. El cash-and-carry necesita contango.
Cuando los futuros cotizan por debajo del spot, el mercado está en backwardation. Ocurre tras desplomes, durante desapalancamientos forzosos o cuando tomar prestada la moneda es caro. En teoría puedes hacer la operación a la inversa (vender spot en corto, comprar el futuro), pero vender cripto spot en corto exige tomar prestada la moneda con margen, algo que suele ser limitado y caro. La mayoría de los profesionales simplemente esperan a que vuelva el contango.
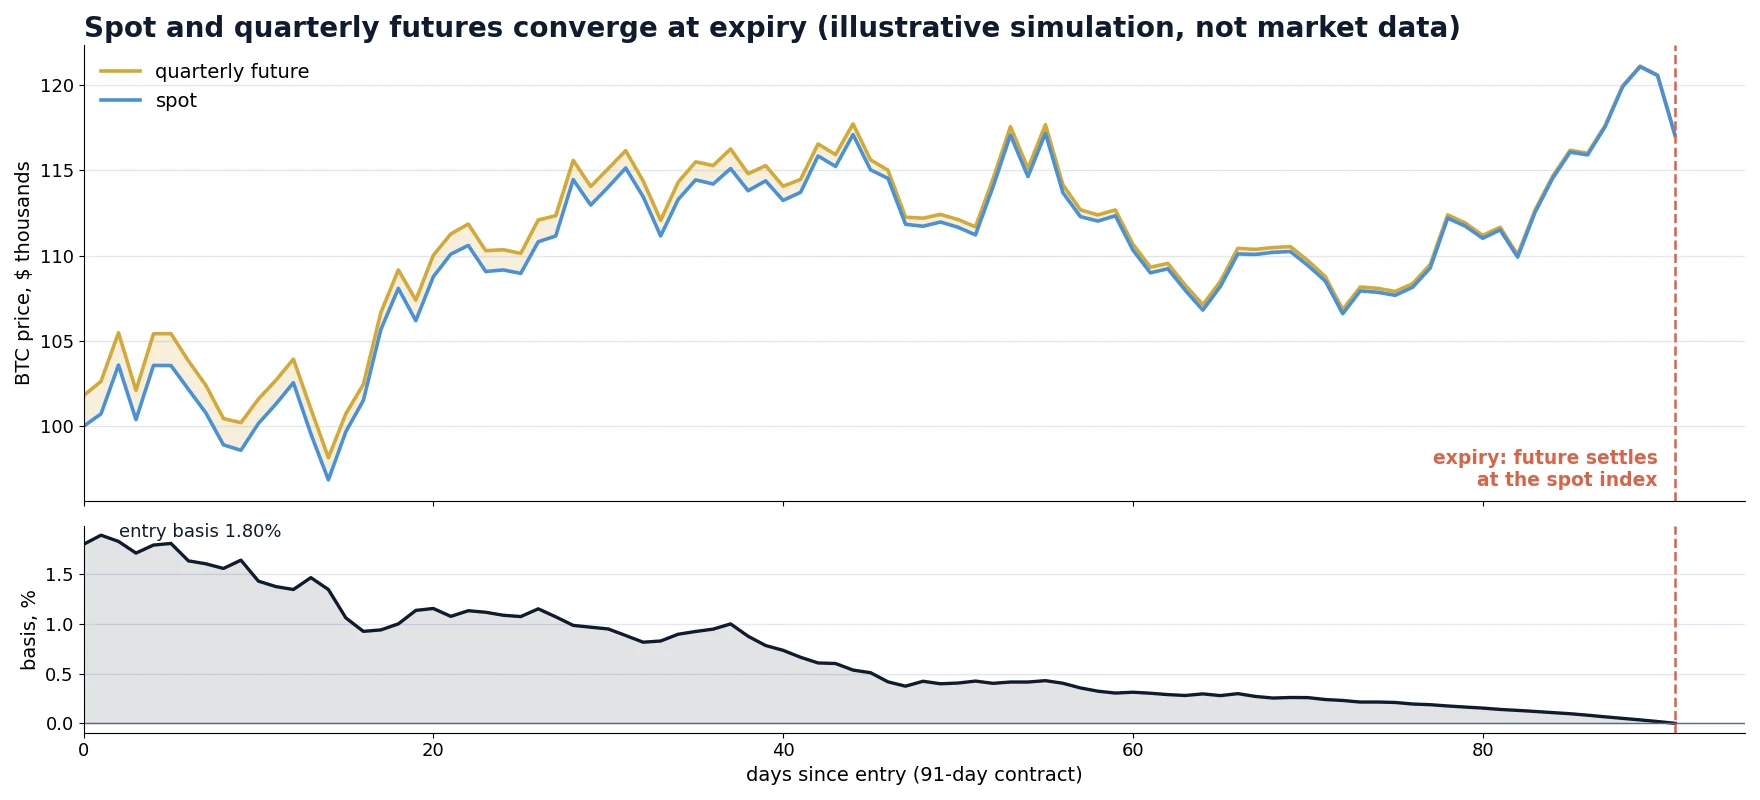
La propiedad clave es la convergencia: un futuro con vencimiento se liquida contra el índice spot al vencer, así que la base debe caer a cero en la fecha de vencimiento. Antes de eso, la base se mueve libremente: puede ampliarse, estrecharse o volverse negativa por un tiempo. La convergencia es el único punto en el que el resultado está fijado.
Un ejemplo práctico con BTC
Todos los precios siguientes son cifras redondas ilustrativas elegidas para que la aritmética sea fácil de seguir, no una cotización de un día concreto.
- Precio spot de BTC: $100,000
- Futuro trimestral de BTC, 91 días hasta el vencimiento: $101,800
- Base: $1,800 = 1.80%, anualizada 7.22%
- Tamaño de la operación: 1 BTC largo en spot, 1 BTC corto en el futuro (con margen en USDT)
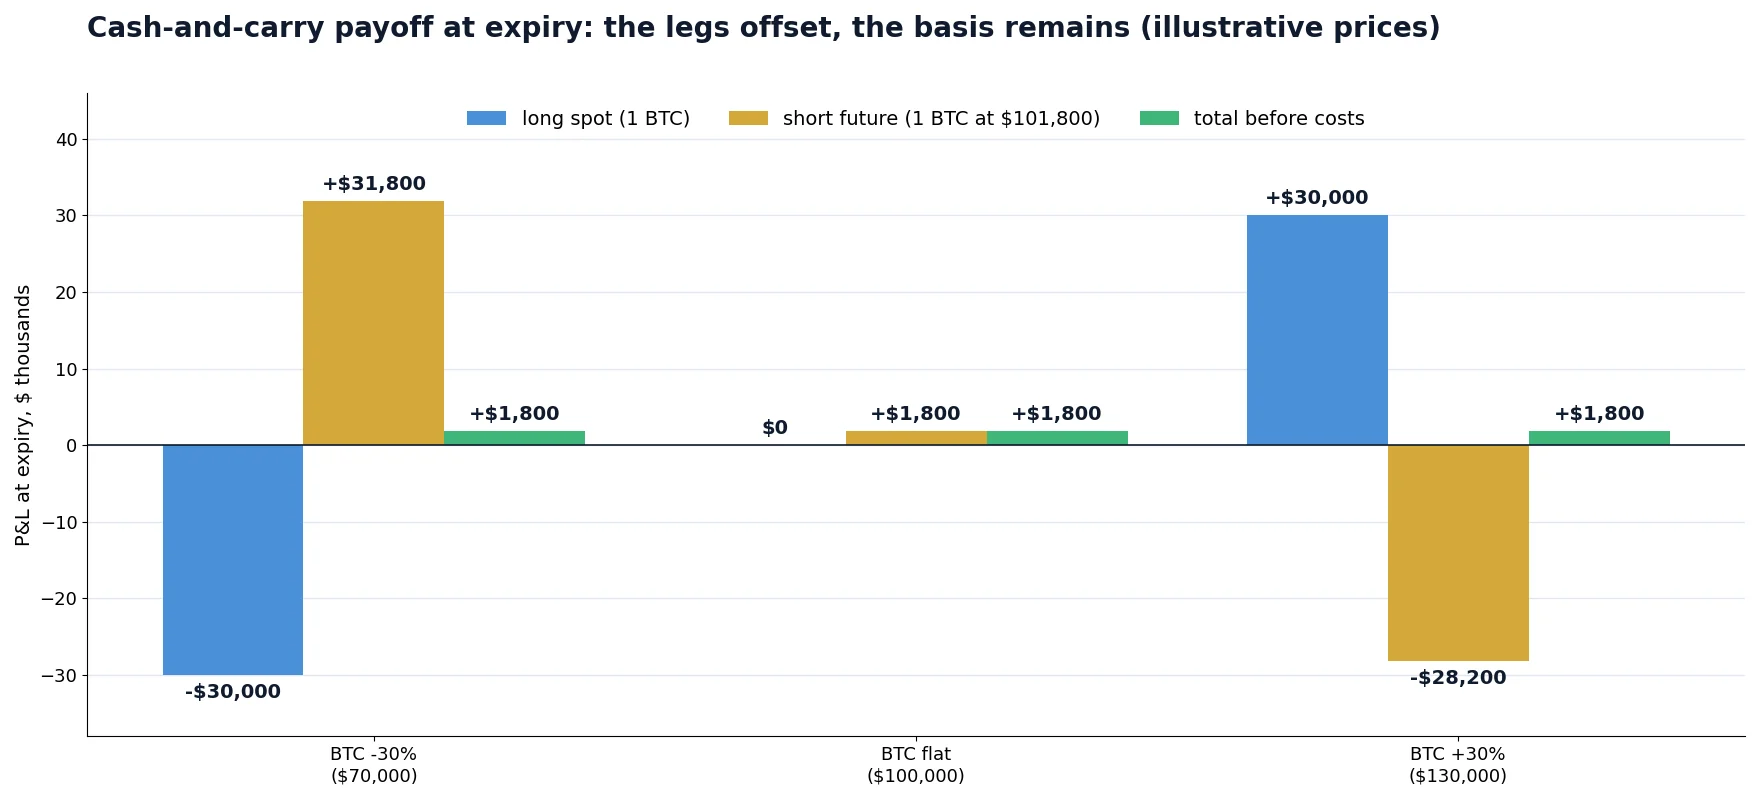
Al vencimiento, el futuro se liquida al precio spot, sea cual sea. Esto es lo que ocurre en tres mercados muy distintos:
| BTC al vencimiento | P&L de la pata spot | P&L del futuro corto | Total antes de costes |
|---|---|---|---|
| $70,000 (−30%) | −$30,000 | +$31,800 | +$1,800 |
| $100,000 (sin cambios) | $0 | +$1,800 | +$1,800 |
| $130,000 (+30%) | +$30,000 | −$28,200 | +$1,800 |
Ahora, los costes. Supón comisiones taker del 0.10% en spot y del 0.05% en futuros, pagadas a la entrada y a la salida. La entrada cuesta unos $100 + $51 y la salida aproximadamente lo mismo, así que la operación completa cuesta unos $300 (0.30%). Beneficio neto: unos $1,500.
¿Cuánto capital hizo falta? La moneda spot cuesta $100,000. El futuro corto necesita margen; con apalancamiento 3x son unos $33,900 en USDT. Capital total: unos $133,900. El rendimiento es $1,500 / $133,900 = 1.12% en 91 días, o alrededor del 4.5% anualizado. La base de referencia era del 7.22%; el rendimiento realista sobre el capital se acerca más al 4.5%. Esa diferencia entre el rendimiento anunciado y el neto es lo principal que omiten la mayoría de las guías de cash-and-carry.
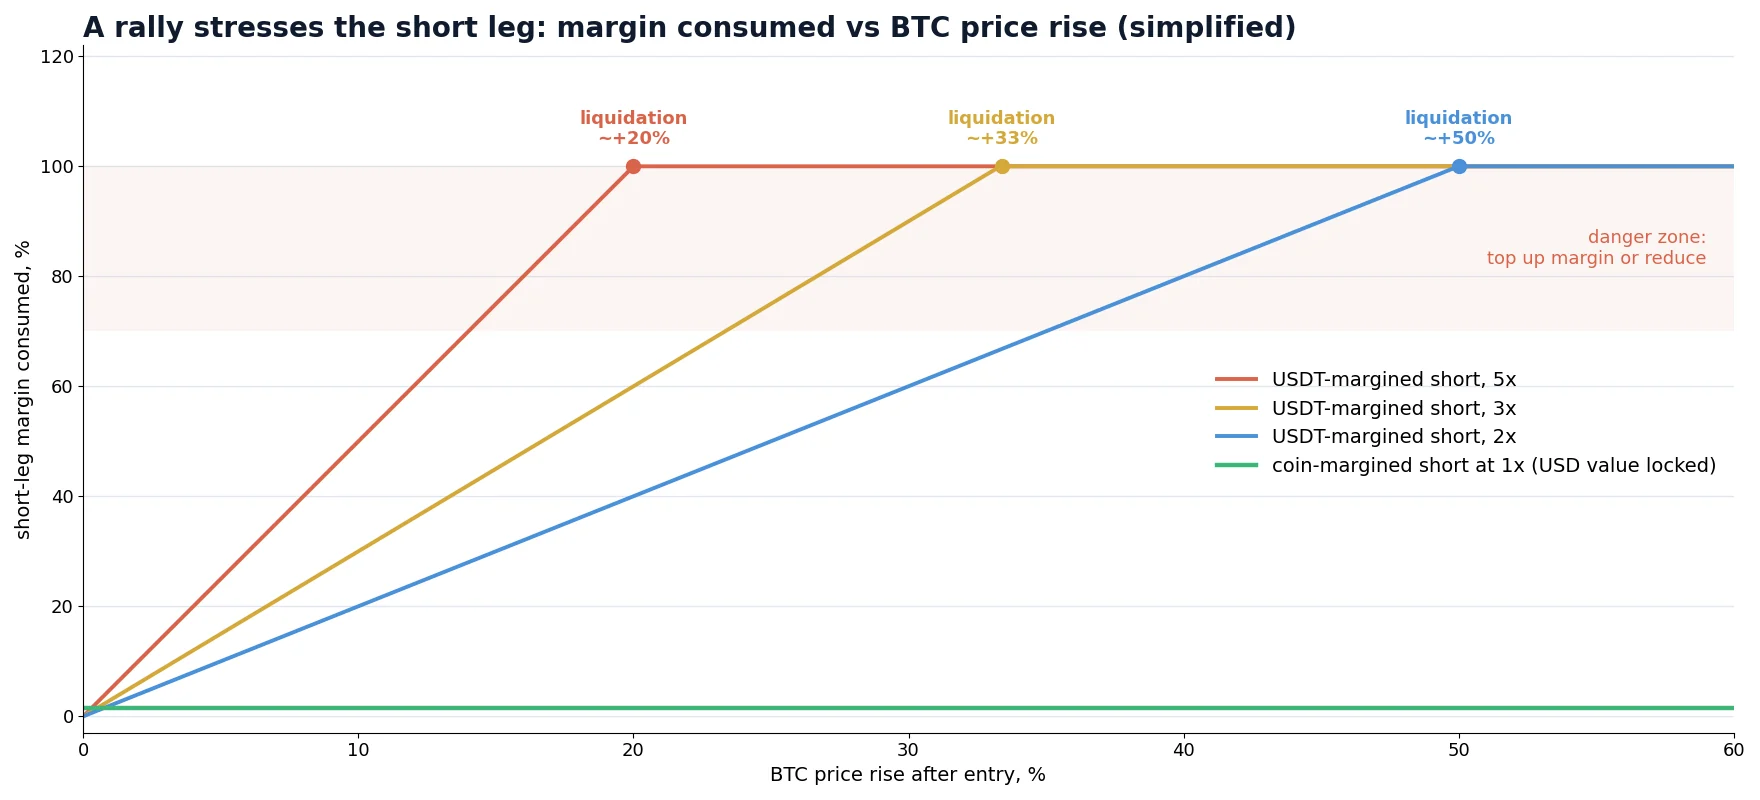
La fila de +30% también esconde un problema. El futuro corto perdió $28,200 frente a $33,900 de margen. Con 3x, el precio de liquidación está aproximadamente un 33% por encima de la entrada, así que la posición habría estado cerca de la liquidación, aunque la operación en su conjunto estuviera perfectamente cubierta. Volvemos a esto en la sección de margen, porque es lo que decide si el cash-and-carry es una operación tranquila o estresante.
Por qué existe la base
Si la operación está cubierta, ¿por qué el mercado paga por ella? Porque alguien tiene que ponerse al otro lado de la demanda apalancada, y ese servicio tiene un precio. Los principales factores:
- Demanda de posiciones largas apalancadas. Comprar un futuro solo requiere margen. En fases alcistas, los especuladores empujan los futuros al alza y la base se amplía.
- Capital de arbitraje escaso. Para cerrar la brecha, los arbitrajistas deben financiar la compra spot completa más el margen. Cuando el capital es escaso o caro, la brecha sigue abierta.
- El coste del dinero. En los mercados tradicionales, la base justa es aproximadamente el tipo de interés. En cripto, el “tipo de interés” es lo que los dólares y las stablecoins rinden en otro lugar. Cuando los rendimientos libres de riesgo en dólares estadounidenses son altos, la base tiene que ser mayor para atraer capital.
- Riesgo de exchange y de custodia. Ambas patas suelen estar en exchanges. Parte de la base es una compensación por ese riesgo de contraparte.
El resultado es una base que se mueve con el sentimiento del mercado. En fases alcistas fuertes, la base anualizada en las principales plataformas ha superado repetidamente el 15–20% durante semanas; en mercados tranquilos o bajistas cae a cifras bajas de un dígito, a veces por debajo de la tasa libre de riesgo, y ocasionalmente entra en backwardation. Por tanto, la operación es cíclica: las mejores entradas llegan en mercados eufóricos, justo cuando mantener una posición cubierta parece menos emocionante.
Desde el lanzamiento de los ETF de bitcoin spot en EE. UU. en 2024, gran parte de la versión regulada de esta operación se realiza en CME: los fondos compran participaciones de ETF y venden en corto futuros de CME. Eso atrajo más capital a la operación y es una de las razones por las que la base en las plataformas reguladas se ha comprimido en comparación con los primeros años de las criptomonedas.
Futuros con vencimiento vs funding de perpetuos
En cripto existe una segunda forma de obtener la misma prima: los futuros perpetuos. Un perpetuo nunca vence, así que no puede converger. En su lugar, los exchanges lo mantienen cerca del spot mediante pagos de funding periódicos entre largos y cortos. Largo en spot más corto en el perpetuo también se llama cash-and-carry, y se trata en detalle en nuestra guía de arbitraje de la tasa de funding. Las dos versiones se comportan de forma distinta:
| Futuros con vencimiento (base) | Perpetuo (funding) | |
|---|---|---|
| ¿Rendimiento conocido al entrar? | Sí, si se mantiene hasta el vencimiento | No, se redefine en cada intervalo de funding |
| Cómo cobras | Convergencia al vencimiento (o antes, cuando cierras) | Pagos de funding cada 8 h (1–4 h en algunas plataformas) |
| ¿Puede el rendimiento volverse negativo? | No si se mantiene hasta el vencimiento; solo la valoración a mercado entretanto | Sí, un funding negativo significa que paga el corto |
| Salida | Mantener hasta el vencimiento, cerrar antes o renovar | En cualquier momento |
| Liquidez | Menor, concentrada en BTC y ETH | El mercado más profundo de cripto, muchas altcoins |
| Ideal para | Asegurar un rendimiento conocido durante un trimestre | Posiciones flexibles y reequilibradas con frecuencia |
Muchas mesas operan ambas y mueven el capital a la que paga más por el riesgo. Una regla práctica: cuando la base anualizada del siguiente contrato trimestral es claramente superior a la tasa de funding media que esperas para el mismo periodo, el futuro con vencimiento es la mejor pata corta, porque asegura el rendimiento. Para estimar los rendimientos de funding en las mismas unidades, usa nuestra calculadora de APR y punto de equilibrio de la tasa de funding.
Contratos lineales vs inversos: la decisión de margen
Los exchanges de cripto ofrecen dos tipos de futuros con vencimiento, y la elección cambia la economía del cash-and-carry más que cualquier descuento en comisiones.
Futuros lineales (con margen en USDT o USDC)
El margen y el beneficio están en una stablecoin. Es fácil de entender, pero la moneda spot y el margen son bolsas separadas. Si BTC sube, el futuro corto pierde stablecoins mientras la ganancia queda en tu moneda spot. La posición puede liquidarse aunque la cobertura en su conjunto sea rentable. Para evitarlo, o bien usas un apalancamiento bajo (más capital ocioso, menor rendimiento) o bien trasladas beneficios del lado spot al margen de futuros durante una subida.
Distancia aproximada de liquidación para un corto aislado con distintos apalancamientos, antes de los detalles del margen de mantenimiento:
| Apalancamiento del corto | Margen para 1 BTC a $101,800 | Liquidación aproximadamente en | Capital total (spot + margen) |
|---|---|---|---|
| 1x | $101,800 | muy lejos (el precio tendría que casi duplicarse) | ~$201,800 |
| 2x | $50,900 | ~+49% | ~$150,900 |
| 3x | $33,900 | ~+33% | ~$133,900 |
| 5x | $20,400 | ~+19% | ~$120,400 |
Futuros inversos (con margen en la moneda)
Aquí el contrato cotiza en dólares, pero el margen y la liquidación se realizan en la propia moneda. Eso permite una versión elegante de la operación: deposita como garantía el BTC que compraste y vende en corto el futuro inverso por un valor en dólares igual al precio del futuro (en nuestro ejemplo, $101,800 en contratos por 1 BTC).
Ocurre algo útil. Cuando BTC sube, el corto pierde BTC, pero cada BTC restante vale más dólares; cuando BTC baja, el corto gana BTC. El valor en dólares de la cuenta se mantiene fijo en unos $101,800 y el apalancamiento efectivo se queda cerca de 1x. No hay una bolsa de margen separada ni un precio de liquidación realista. Al vencimiento tienes $101,800 / ST BTC, que valen $101,800 sea cual sea el precio ST.
Capital necesario: solo los $100,000 de la moneda. La misma base de $1,800 y los mismos $300 de costes, así que el rendimiento es $1,500 / $100,000 = 1.5% en 91 días, alrededor del 6.0% anualizado en lugar del 4.5% de la configuración lineal con 3x.
Costes, punto de equilibrio y tu tasa mínima de rentabilidad
Una base solo merece la pena si supera tres cosas: los costes de trading, los riesgos que conservas y lo que el mismo capital rinde sin hacer nada. Enumera todos los costes antes de entrar:
- Comisiones de trading en cuatro ejecuciones (compra spot, venta del futuro y ambas salidas). Las órdenes maker las reducen mucho, pero añaden el riesgo de que una pata se ejecute sin la otra.
- Slippage en la pata menos líquida, normalmente el futuro con vencimiento. Comprueba la profundidad del libro de órdenes para tu tamaño, no solo el mejor precio.
- Comisión de liquidación o entrega si mantienes hasta el vencimiento (depende de la plataforma, a menudo pequeña).
- Costes de transferencia si el spot y los futuros están en exchanges distintos: comisiones de retiro, comisiones de red y tiempo. Consulta nuestro desglose de comisiones de retiro y tiempos de transferencia en cripto.
- Coste de oportunidad: lo que tus dólares rendirían en letras del Tesoro a corto plazo o en otro lugar de bajo riesgo. Esa es tu tasa mínima de rentabilidad.
El punto de equilibrio en términos anualizados es sencillo: costes de la operación completa en % × 365 / días. Con costes del 0.30% en un contrato a 91 días, eso es alrededor del 1.2% anual. Un trimestre con una base del 7.22% deja, por tanto, un neto de alrededor del 6.0% en la configuración inversa y del 4.5% en la configuración lineal con 3x. Si tu tasa mínima de rentabilidad es, por ejemplo, del 4% anual, la operación lineal apenas compensa su riesgo y su trabajo, mientras que la inversa deja un margen de unos dos puntos porcentuales.
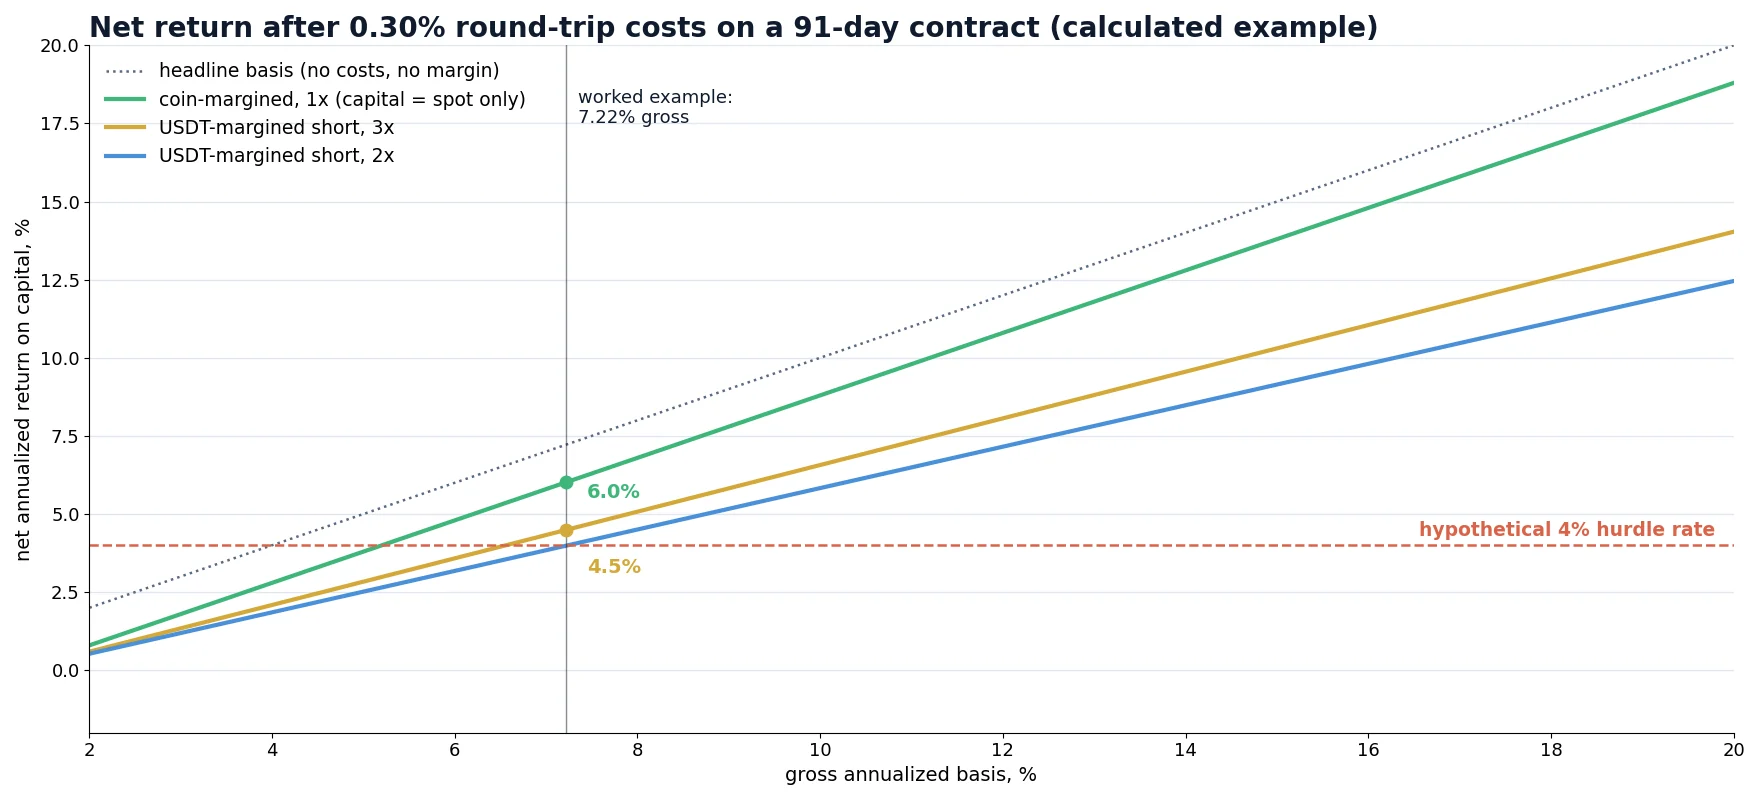
El gráfico muestra por qué tantos traders se decepcionan: por debajo de aproximadamente un 6.5% de base bruta anualizada, una operación con margen en USDT y un apalancamiento sensato apenas supera un depósito libre de riesgo con esa tasa mínima. La operación resulta atractiva cuando la base está muy por encima de la tasa mínima, lo que en la práctica significa mercados alcistas y apalancados.
Paso a paso: cómo ejecutar la operación
Salida anticipada, mantener hasta el vencimiento y renovación
Mantener hasta el vencimiento no es la única opción, y a menudo no es la mejor.
Cerrar antes cuando la base se desploma
Supón que entraste con una base del 1.80% a 91 días del vencimiento. Cuarenta y cinco días después el mercado se ha enfriado y la base es solo del 0.40% a 46 días del vencimiento. Si cierras ahora ambas patas, habrás capturado un 1.40% en 45 días, alrededor del 11.4% anualizado antes de costes. Mantener hasta el vencimiento rendiría el 0.40% restante en 46 días, alrededor del 3.2% anualizado, lo que probablemente queda por debajo de tu tasa mínima de rentabilidad. Cierra y ten el capital listo para la siguiente oportunidad. Las comisiones de salida adicionales son el precio de esa opción, así que inclúyelas.
Convivir con una ampliación temporal
También ocurre lo contrario: la base se amplía del 1.80% al 3% después de entrar. Tu posición muestra una pérdida en la valoración a mercado, porque el futuro en el que estás corto subió más rápido que el spot. No hay nada roto. Si mantienes hasta el vencimiento, la convergencia sigue entregando el 1.80% original. El único peligro es un problema de margen en un corto lineal, lo que es otro motivo para mantener un apalancamiento bajo.
Renovar al siguiente trimestre
Antes del vencimiento puedes cerrar el corto que vence y abrir un corto en el siguiente contrato trimestral, conservando la moneda spot. Esto es una renovación de calendario (roll). Hazlo solo si la base anualizada del siguiente contrato sigue superando tu tasa mínima de rentabilidad; de lo contrario, deja que la posición se liquide y quédate en efectivo.
Riesgos que quedan tras la cobertura
El cash-and-carry elimina el riesgo de precio, no todos los riesgos. Estos son los que realmente causan pérdidas:
| Riesgo | Qué ocurre | Cómo limitarlo |
|---|---|---|
| Liquidación del corto | Una subida consume el margen de futuros mientras la ganancia queda en el lado spot; la cobertura se rompe en el peor momento | Margen en la moneda a 1x, o apalancamiento bajo más alertas y un plan de reposición |
| Exchange / contraparte | Insolvencia, retiros congelados o un hackeo; la cobertura no vale nada si no puedes sacar tu dinero | Plataformas grandes y consolidadas; reparte el capital; no persigas una base algo mayor en un exchange débil |
| Desapalancamiento automático (ADL) | En movimientos extremos, un exchange puede cerrar forzosamente posiciones rentables, por ejemplo tu corto en un desplome, dejando la moneda spot sin cobertura | Vigila los indicadores de ADL; vuelve a cubrirte de inmediato si te cierran la posición |
| Desajuste en la liquidación | El futuro se liquida a un precio medio del índice; tú vendes el spot a un precio distinto | Vende el spot en tramos durante la ventana de liquidación |
| Riesgo de pata en la entrada y la salida | Una pata se ejecuta, la otra no, y el precio se mueve | Órdenes simultáneas, tramos pequeños, tamaño limitado por el libro menos profundo |
| Riesgo de stablecoin | Una pata con margen en USDT o USDC está expuesta a una pérdida de paridad (depeg) | Usa stablecoins de reputación; considera contratos con margen en la moneda |
| Acceso e impuestos | Algunas plataformas no están disponibles en tu país; las ganancias en spot y en futuros pueden tributar de forma distinta | Comprueba la elegibilidad en cada plataforma; consulta a un asesor fiscal antes de aumentar la escala |
Errores comunes
- Presentar la base como el rendimiento. El rendimiento se calcula sobre todo el capital utilizado, incluido el margen, tras todas las comisiones. La mayoría de las veces está muy por debajo de la base anunciada.
- Usar un apalancamiento alto en el corto para “mejorar” el rendimiento. Mejora el rendimiento sobre el papel y convierte una operación cubierta en un riesgo de liquidación.
- Comparar el rendimiento con cero en lugar de con una tasa mínima de rentabilidad. Un rendimiento cubierto del 5% no es atractivo si el efectivo rinde un 4% sin riesgo de exchange.
- Ignorar la mecánica de liquidación. Vender el spot horas antes o después de la ventana de liquidación reabre el riesgo de precio el último día.
- Confundir la cantidad de monedas con el nocional en dólares en los contratos inversos. Dimensiona el corto inverso en dólares al precio del futuro, no en monedas.
- Olvidar que ambas patas están en exchanges. El riesgo de precio está cubierto; el riesgo de que la plataforma quiebre, no.
Monitorización y automatización
Una sola posición de cash-and-carry solo necesita una hoja de cálculo: precios spot y de futuros, días hasta el vencimiento, costes, margen. Se convierte en un trabajo operativo en cuanto comparas varias plataformas y contratos, reaccionas a desplomes de la base o combinas futuros con vencimiento con oportunidades en perpetuos y entre exchanges. Las API de los exchanges te dan todo lo necesario; nuestra guía sobre API de exchanges de cripto para arbitraje cubre los límites de solicitudes, los feeds WebSocket y la gestión de órdenes.
La misma prima aparece en varios lugares, y las herramientas de BJF cubren las partes relacionadas. El Funding Rate scanner compara el funding de perpetuos entre exchanges, para que veas si el perpetuo o el futuro con vencimiento paga más por el mismo riesgo. El Crypto Arbitrage Scanner gratuito sigue las diferencias de precio entre exchanges. Para una visión general de las estrategias, empieza por la guía de arbitraje de cripto.
Compara la prima antes de asegurarla
Antes de asegurar una base trimestral, comprueba cuánto paga el funding de perpetuos en la misma moneda en distintos exchanges. Si el funding es más alto y estable, el perpetuo puede ser la mejor pata corta; si es más bajo o errático, el futuro con vencimiento asegura un rendimiento conocido.
Abrir el Funding Rate scannerCrypto Arbitrage Scanner gratuito
Escáner de arbitraje gratis + curso breve por email
Recibe el enlace al escáner gratuito y algunos emails breves y prácticos de Boris: qué significa realmente una diferencia de precio después de costos, cómo probar una estrategia antes de arriesgar dinero real y qué herramientas se adaptan a tu mercado. Sin exageraciones. Los emails se envían en inglés.
Preguntas frecuentes
¿Es el arbitraje cash-and-carry en cripto libre de riesgo?
No. Elimina el riesgo de precio de la moneda, porque las posiciones larga en spot y corta en futuros se compensan, pero sigues asumiendo riesgo de exchange y de contraparte, riesgo de liquidación en la pata corta, riesgo de stablecoin en contratos con margen en USDT, riesgo de ejecución al abrir y cerrar y el coste de oportunidad del capital.
¿Cuál es una buena base anualizada para el cash-and-carry con BTC?
No hay una cifra fija. Compara el rendimiento neto sobre todo el capital, después de comisiones, con tu tasa libre de riesgo. Con costes del 0.30% en la operación completa en un contrato a 91 días, solo los costes se llevan alrededor del 1.2% anual; una configuración con margen en USDT a 3x necesita una base bruta de alrededor del 6.5% para rendir aproximadamente un 4% sobre el capital, mientras que una configuración con margen en la moneda necesita menos.
¿Cuál es la diferencia entre el cash-and-carry y el arbitraje de la tasa de funding?
Ambos mantienen spot y venden en corto un derivado. El cash-and-carry con futuros con vencimiento asegura una base conocida que se materializa mediante la convergencia al vencimiento. El arbitraje de la tasa de funding usa futuros perpetuos que nunca vencen y obtiene pagos de funding periódicos, que cambian en cada intervalo y pueden volverse negativos.
¿Se puede hacer cash-and-carry con futuros perpetuos?
Sí. Largo en spot más corto en el perpetuo también suele llamarse cash-and-carry, pero los ingresos proceden de los pagos de funding en lugar de la convergencia, por lo que el rendimiento no se conoce de antemano. Muchas mesas comparan ambos y usan el que paga más por el mismo riesgo.
¿Qué ocurre si el precio del bitcoin sube con fuerza durante la operación?
La pata spot gana y la pata de futuro corto pierde aproximadamente lo mismo, así que la cobertura se mantiene. El peligro es el margen: en un corto con margen en USDT, la pérdida reduce tu margen de futuros y puede provocar la liquidación si el apalancamiento es demasiado alto. Un corto con margen en la moneda, dimensionado al precio del futuro, mantiene el apalancamiento efectivo cerca de 1x.
¿Tengo que mantener la posición hasta el vencimiento?
No. Si la base se desploma antes, puedes cerrar ambas patas y quedarte con la mayor parte del beneficio en menos tiempo. Mantener hasta el vencimiento solo garantiza la convergencia; no siempre es el uso más eficiente del capital.
Este artículo es educativo y no constituye asesoramiento financiero. Todos los precios, comisiones y rendimientos de los ejemplos son ilustrativos; las comisiones, las especificaciones de los contratos y las reglas de liquidación difieren entre exchanges y cambian con el tiempo.
