Forex-Handelszeiten und Liquidität nach Stunde: Wann Handelsalgorithmen handeln sollten (und wann nicht) Sonntag, der 22. November 2026 – Posted in: Arbitrage Software, Forex trading
Forex-Handelszeiten und Liquidität nach Stunde: Wann Handelsalgorithmen handeln sollten (und wann nicht)
Der Forex-Markt ist 24 Stunden am Tag, fünf Tage die Woche geöffnet, doch die Liquidität ist nicht den ganzen Tag gleich. Kursbewegung, Spreads und Orderbuchtiefe ändern sich von Stunde zu Stunde deutlich, während Sydney, Tokio, London und New York sich abwechseln. Dieser Leitfaden zeigt die Sitzungszeiten in UTC, echte Stundendaten für sechs Währungspaare, die planmäßigen Ereignisse, die Spitzen erzeugen, wie Sommerzeit und Broker-Serverzeit alles um eine Stunde verschieben, und wie Sie all das in einen Sitzungsfilter für einen Handelsalgorithmus umsetzen.
- Forex-Handelszeiten: die kurze Antwort
- Die vier Handelssitzungen in UTC
- Was Liquidität für einen Algorithmus bedeutet
- Echte Daten: Aktivität nach Stunde für sechs Paare
- Wochentag und Nachrichtenstunden
- Fixings, Datenveröffentlichungen und Rollover
- Kosten pro Bewegung: warum derselbe Spread nachts mehr kostet
- Welche Stunden zu welcher Strategie passen
- Sommerzeit, Serverzeit und Feiertage
- Einen Sitzungsfilter Schritt für Schritt aufbauen
- Das Profil beim eigenen Broker messen
- Risiken und Grenzen
- Häufige Fragen
Forex-Handelszeiten: die kurze Antwort
Forex wird von Sonntag etwa 22:00 UTC bis Freitag 22:00 UTC (17 Uhr New Yorker Zeit) gehandelt. Liquidität und Kursbewegung sind am höchsten, wenn London geöffnet ist, und besonders während der Überschneidung von London und New York (im Winter etwa 13:00-17:00 UTC, im Sommer der Nordhalbkugel 12:00-16:00 UTC). Am niedrigsten sind sie am späten New Yorker Nachmittag, rund um den täglichen Rollover um 17 Uhr New Yorker Zeit und bei der Eröffnung am Sonntag. Für einen Algorithmus hängt die „beste Handelszeit“ von der Strategie ab: Arbitrage- und Breakout-Systeme brauchen die liquiden Stunden, während manche Mean-Reversion-Systeme ruhige Stunden mit engen Spreads bevorzugen. Fast jede Strategie sollte das Rollover-Fenster und die ersten Minuten der Woche meiden.
Der weltweite Devisenumsatz erreichte laut der Triennial Survey der Bank für Internationalen Zahlungsausgleich im April 2025 rund 9.6 Billionen US-Dollar pro Tag. Dieses Volumen verteilt sich nicht gleichmäßig über die Uhr: Es konzentriert sich auf wenige Handelszentren, allen voran London, gefolgt von New York und dann Singapur, Hongkong und Tokio. Wenn diese Zentren geöffnet sind, stellen mehr Händler Kurse, liegen mehr Orders in den Büchern und gibt es mehr Nachrichten. Wenn sie geschlossen sind, ist dasselbe Währungspaar ein anderer Markt.
Wir haben das direkt gemessen. Anhand von etwa 12 Wochen echter Stundenbalken (31. August bis 20. November 2026) für sechs Paare war die typische stündliche Handelsspanne von EUR/USD in der aktivsten Stunde mehr als dreimal so groß wie in der ruhigsten:
Daten: stündliche FX-Balken von Yahoo Finance (indikativ, keine handelbaren Broker-Kurse), eigene Berechnung. Die Zahlen beschreiben die vergangene Stichprobe, keine Prognose.
Die vier Handelssitzungen in UTC
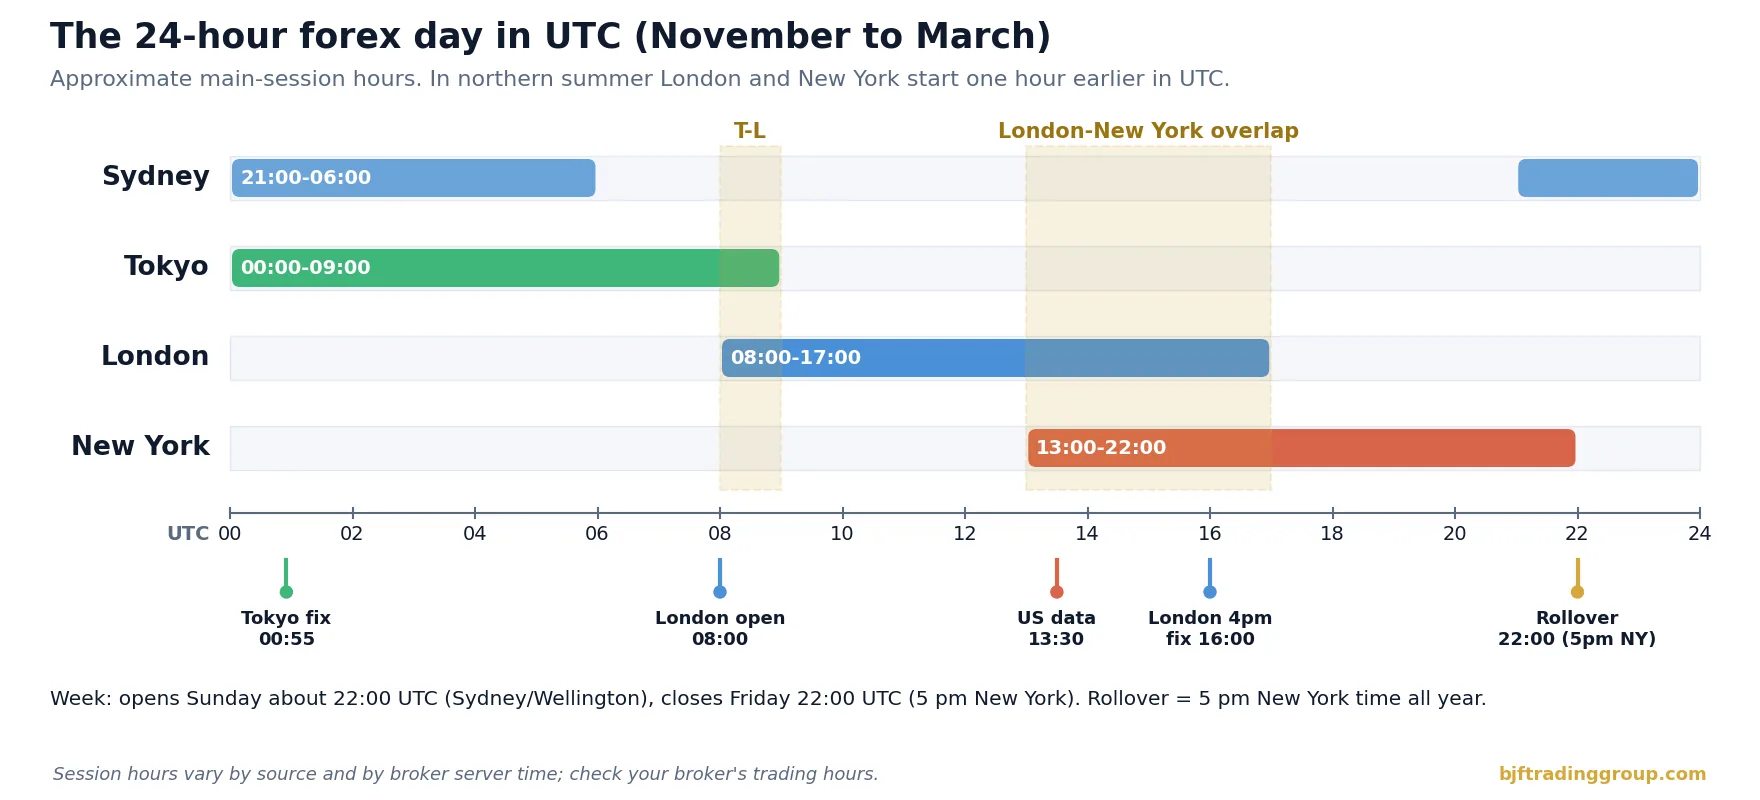
Im Spot-Forex gibt es keine offizielle Eröffnungsglocke. Der Markt ist ein Netzwerk aus Banken, Nichtbanken-Market-Makern, elektronischen Handelsplätzen und Brokern, und „Sitzungen“ sind eine Konvention, die auf den Geschäftszeiten der wichtigsten Handelszentren beruht. Verschiedene Quellen nennen leicht unterschiedliche Zeiten. Die Tabelle unten verwendet gängige Näherungswerte in UTC, der einzigen Zeitzone, die sich nicht verschiebt.
| Sitzung | Winter (Nov-März), UTC | Sommer (März-Okt/Nov), UTC | Aktivste Paare | Charakter |
|---|---|---|---|---|
| Sydney | 21:00-06:00 | 22:00-07:00 | AUD-, NZD-Crosses | Dünn; hier beginnt die Woche |
| Tokio (Asien) | 00:00-09:00 | 00:00-09:00 | USD/JPY, AUD/USD, JPY-Crosses | Mäßig; Tokio-Fixing um 9:55 Uhr Tokioter Zeit |
| London (Europa) | 08:00-17:00 | 07:00-16:00 | EUR, GBP, CHF und alle Majors | Größtes Zentrum; die Eröffnung bringt einen Aktivitätssprung |
| New York | 13:00-22:00 | 12:00-21:00 | USD-Paare, USD/CAD | US-Daten um 8:30 Uhr New Yorker Zeit; ruhig nach dem Londoner Schluss |
Zwei Überschneidungen sind wichtig. Die kurze Überschneidung von Tokio und London ist eine Übergangsstunde. Die etwa vierstündige Überschneidung von London und New York ist die Phase, in der die größten Händler auf beiden Seiten des Atlantiks gleichzeitig aktiv sind, in der US-Wirtschaftsdaten veröffentlicht werden und in der das Londoner 16-Uhr-Fixing stattfindet. Japan verwendet keine Sommerzeit, Australien stellt die Uhr in die entgegengesetzte Richtung um wie die Nordhalbkugel, und Großbritannien und die USA stellen an unterschiedlichen Tagen um, sodass sich die Sitzungsgrenzen in UTC mehrmals im Jahr verschieben.
Was Liquidität für einen Algorithmus bedeutet
„Liquidität“ wird oft unscharf verwendet. Für ein Handelssystem hat sie vier messbare Bestandteile, und diese bewegen sich nicht immer gemeinsam:
| Dimension | Was sie misst | Wie man sie beobachtet | Warum sie wichtig ist |
|---|---|---|---|
| Spread | Kosten des Wechsels von Bid zu Ask | Tick-Stream Ihres Brokers, pro Stunde | Direkte Kosten jedes Round Trips |
| Tiefe | Verfügbares Volumen zum oder nahe am besten Preis | Orderbuch oder Teilausführungen bei größeren Orders | Slippage bei großen Volumen, Teilausführungen |
| Aktivität (Spanne, Tick-Anzahl) | Wie stark und wie oft sich der Kurs bewegt | Stündliche Hoch-Tief-Spanne, Ticks pro Minute | Chancen für Strategien, die Bewegung brauchen |
| Resilienz | Wie schnell sich das Orderbuch nach einem Trade wieder auffüllt | Erholungszeit des Spreads nach Spitzen | Ausführungsqualität des zweiten Legs und der Ausstiege |
Die aktiven Stunden haben in der Regel gleichzeitig enge Spreads, tiefe Orderbücher und viel Bewegung. Die ruhigen Stunden haben meist breitere Spreads, dünnere Orderbücher und weniger Bewegung. Es gibt jedoch Ausnahmen, die Algorithmen in die Falle locken: Die Sekunden nach einer wichtigen Datenveröffentlichung bringen enorme Bewegung bei sehr geringer Tiefe, und das Rollover-Fenster kann im Chart eine große „Spanne“ zeigen, die in Wahrheit nur der sich öffnende Spread ist und keine Kursbewegung. Die genaue Mechanik extremer Spread-Ausweitungen behandeln wir in unserem Leitfaden warum sich Forex-Spreads beim Rollover und um Nachrichten ausweiten; dieser Artikel konzentriert sich auf die Uhr selbst.
Echte Daten: Aktivität nach Stunde für sechs Paare
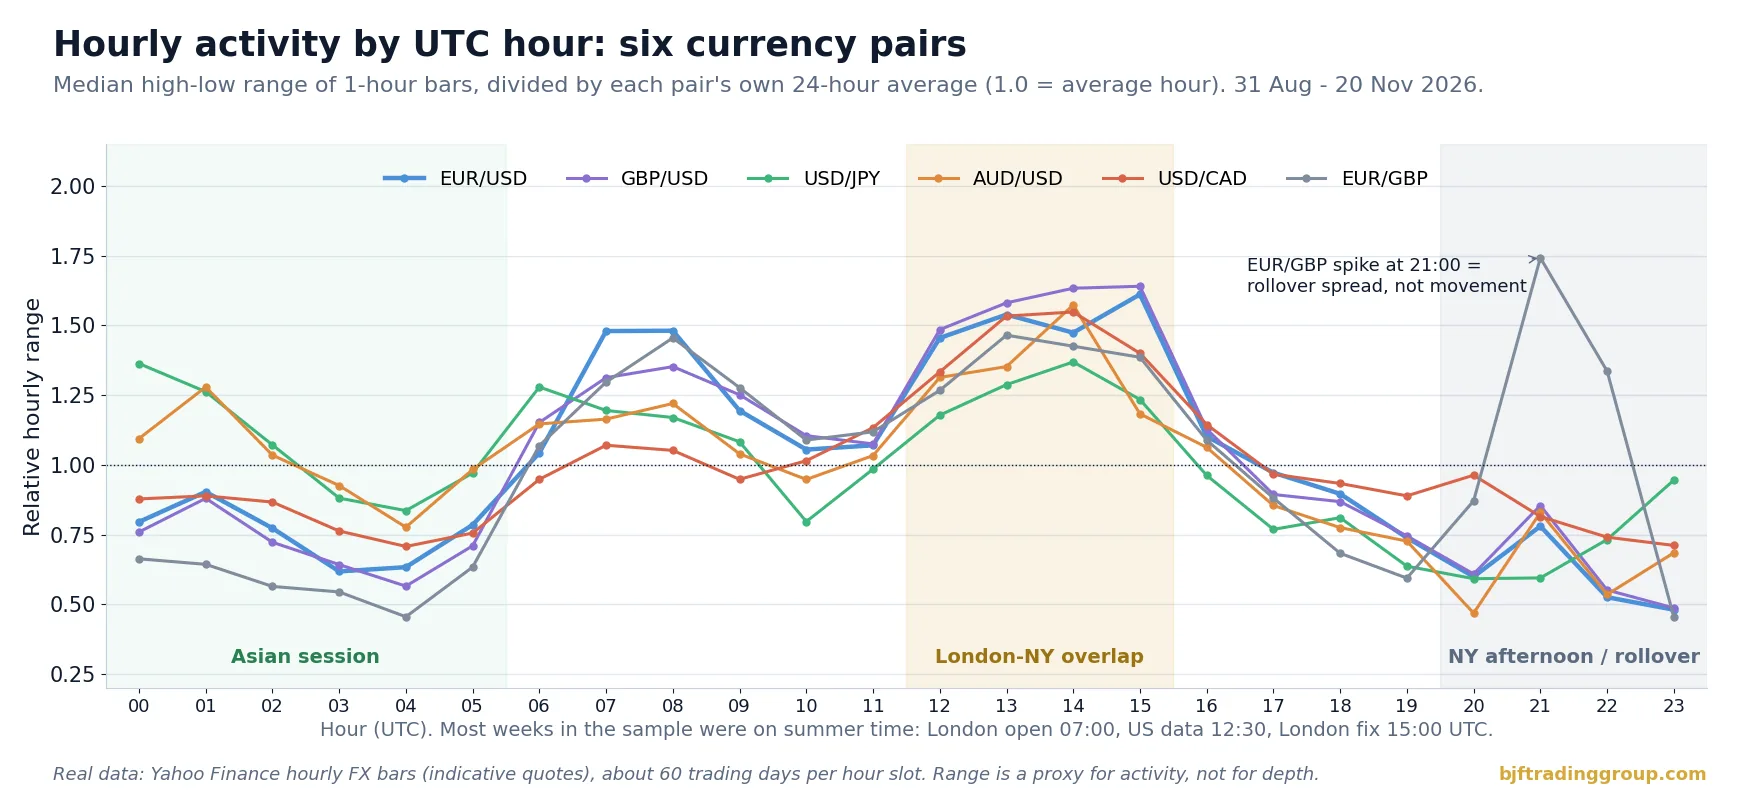
Um den Tageszyklus ohne Lehrbuchdiagramme zu sehen, haben wir öffentliche Stundenbalken für EUR/USD, GBP/USD, USD/JPY, AUD/USD, USD/CAD und EUR/GBP vom 31. August bis 20. November 2026 genommen (etwa 60 Beobachtungen für jede Stunde des Tages) und die Median-Hoch-Tief-Spanne jeder Stunde in Pips berechnet. Um Paare mit unterschiedlicher Volatilität zu vergleichen, teilt der Chart jede Stunde durch den eigenen 24-Stunden-Durchschnitt des Paares, sodass 1.0 eine durchschnittliche Stunde bedeutet.
Was die Daten zeigen:
- Die Londoner Eröffnung ist ein Sprung. Die Median-Spanne von EUR/USD steigt von etwa 6.6 Pips um 05:00 UTC auf 12.5 Pips um 07:00 UTC, der ersten Stunde des Londoner Handels in der Sommerzeit.
- Die Überschneidung ist der Höhepunkt. Alle sechs Paare erreichen zwischen 12:00 und 15:00 UTC das 1.4- bis 1.6-Fache ihrer durchschnittlichen Stunde. EUR/USD erreicht seinen Höchstwert mit 13.6 Pips um 15:00 UTC, der Stunde des Londoner 16-Uhr-Fixings in der Sommerzeit.
- Der Yen hat seinen eigenen Morgen. Die Median-Spanne von USD/JPY um 00:00 UTC (24.3 Pips) ist fast so groß wie sein Höchstwert um 14:00 UTC (24.4 Pips). Für Yen-Paare ist die Tokioter Sitzung nicht „die ruhige Sitzung“.
- AUD/USD erwacht in Asien. Es liegt um 00:00-02:00 UTC über seinem Tagesdurchschnitt, während Euro und Pfund deutlich unter ihrem liegen.
- Der späte New Yorker Nachmittag ist der ruhigste Teil des Tages. EUR/USD fällt ab 20:00 UTC auf 4-5 Pips pro Stunde, GBP/USD auf etwa 5 Pips.
- Die EUR/GBP-Spitze um 21:00 UTC ist keine Bewegung. Es ist die höchste Stunde des Tages für dieses Paar (8.8 Pips), fällt aber in der Sommerzeit mit dem Rollover zusammen. Indikative Kurse weiten sich aus, und die Hoch-Tief-Spanne erfasst den Spread, keine handelbare Bewegung. Das ist ein gutes Beispiel dafür, warum die Spanne allein nicht als Liquidität gelesen werden darf.
| Paar | Aktivste Stunde (UTC) | Median-Spanne | Ruhigste Stunde (UTC) | Median-Spanne | Verhältnis |
|---|---|---|---|---|---|
| EUR/USD | 15:00 | 13.6 Pips | 23:00 | 4.1 Pips | 3.4x |
| GBP/USD | 15:00 | 16.6 Pips | 23:00 | 4.9 Pips | 3.4x |
| USD/JPY | 14:00 | 24.4 Pips | 20:00 | 10.6 Pips | 2.3x |
| AUD/USD | 14:00 | 10.1 Pips | 20:00 | 3.0 Pips | 3.4x |
| USD/CAD | 14:00 | 20.9 Pips | 04:00 | 9.6 Pips | 2.2x |
| EUR/GBP | 13:00 (ohne das Rollover-Artefakt um 21:00) | 7.4 Pips | 04:00 | 2.3 Pips | 3.2x |
Quelle: Stundenbalken von Yahoo Finance, 31. Aug. – 20. Nov. 2026, eigene Berechnung. Indikative Kurse; die Spannen und Spreads Ihres Brokers werden abweichen.
Wochentag und Nachrichtenstunden
Der Stundenzyklus ist nicht jeden Tag gleich. Die Heatmap unten zerlegt die Median-Stundenspanne von EUR/USD nach Wochentag und Stunde. Zwei Muster fallen auf.
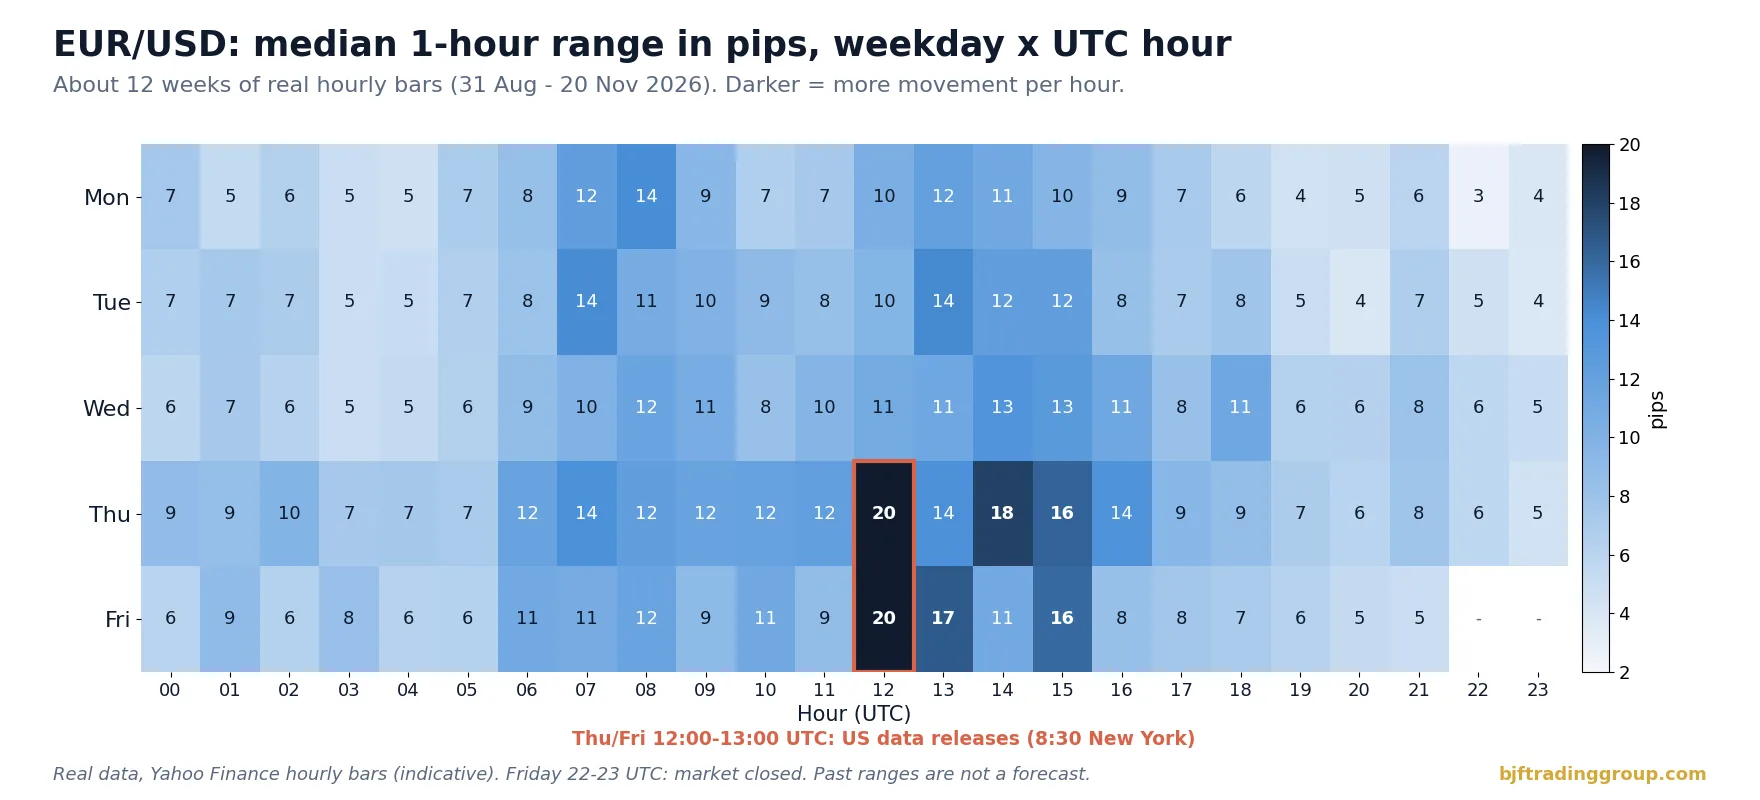
Erstens weisen Donnerstag und Freitag um 12:00 UTC eine Median-Spanne von etwa 20 Pips auf, ungefähr doppelt so viel wie dieselbe Stunde früher in der Woche. Im Stichprobenzeitraum fielen die Datenveröffentlichungen um 8:30 Uhr New Yorker Zeit (die wöchentlichen Erstanträge auf Arbeitslosenhilfe am Donnerstag und mehrere Monatsberichte, darunter der Arbeitsmarktbericht, am Freitag) in diese Stunde. Zweitens ist der späte Montagabend das ruhigste Zeitfenster der Woche, mit einem Median von unter 3 Pips um 22:00 UTC. Auch der Mittwoch verdient aus einem anderen Grund Beachtung: Bei den meisten Marktteilnehmern enthält der Rollover von Mittwoch auf Donnerstag einen dreifachen Swap für das Wochenende, was für über Nacht gehaltene Positionen wichtig ist (siehe unseren Leitfaden zur Swap- und Rollover-Arbitrage).
Fixings, Datenveröffentlichungen und Rollover: die planmäßigen Spitzen
Viele der Stunden, die in den Daten auffallen, sind an planmäßige Ereignisse gebunden. Sie finden zu festen Ortszeiten statt, was es leicht macht, sie in einen Kalender und einen Strategiefilter aufzunehmen.
| Ereignis | Ortszeit | UTC (Winter / Sommer) | Auswirkung für einen Algorithmus |
|---|---|---|---|
| Wochenöffnung | Sonntag, 17 Uhr New York | 22:00 / 21:00 Sonntag | Breite Spreads, Wochenend-Gaps, wenige Kurse in den ersten Minuten |
| Tokio-Fixing | 9:55 Tokio | 00:55 / 00:55 | Ströme in USD/JPY und Yen-Crosses |
| Londoner Eröffnung | 8:00 London | 08:00 / 07:00 | Sprunghafter Anstieg der Aktivität, Spreads verengen sich |
| US-Wirtschaftsdaten | 8:30 New York | 13:30 / 12:30 | Sekunden extremer Bewegung, Spread-Spitzen, Slippage |
| Londoner 16-Uhr-Fixing (WM/R) | 16:00 Uhr London | 16:00 / 15:00 | Große Ströme rund um das Fixing-Fenster, besonders zum Monatsende |
| Täglicher Rollover | 17:00 Uhr New York | 22:00 / 21:00 | Spreads weiten sich minutenlang aus, Swaps werden verbucht, die Liquidität ist am dünnsten |
| Wochenschluss | Freitag, 17 Uhr New York | 22:00 / 21:00 Freitag | Über das Wochenende gehaltene Positionen tragen ein Gap-Risiko |
Zinsentscheidungen und Reden von Zentralbanken ergänzen diese Liste um scheinbar unplanmäßige Spitzen, obwohl ihre Termine im Voraus veröffentlicht werden. Eine praktische Regel lautet, jede Veröffentlichung mit hoher Marktwirkung als kurzes Sperrfenster für neue Einstiege zu behandeln und für Orders, die bestehende Positionen in dieser Zeit schließen, engere Limits zu setzen. Unser Artikel über Forex-Slippage zeigt, wie Sie messen, was diese Fenster auf Ihrem Konto tatsächlich kosten.
Kosten pro Bewegung: warum derselbe Spread nachts mehr kostet
Am nützlichsten ist es, Handelsstunden nicht als „aktiv versus ruhig“ zu betrachten, sondern als „Kosten im Verhältnis zur Bewegung“. Eine Strategie, die eine bestimmte Kursbewegung benötigt, zahlt Spread und Kommission einmal pro Round Trip. Bietet die Stunde wenig Bewegung, frisst derselbe Kostenbetrag einen größeren Anteil jedes Trades.
Nehmen Sie EUR/USD mit den oben gemessenen Median-Stundenspannen und gehen Sie von beispielhaften Gesamtkosten (Spread plus Kommission) aus, wie sie ein typisches Raw-Spread-Konto in jedem Zeitraum aufweisen könnte:
| Stunde (UTC) | Median-Spanne (gemessen) | Beispielhafte Gesamtkosten | Kosten als Anteil der Stundenspanne |
|---|---|---|---|
| 13:00 (Überschneidung) | 13.0 Pips | 0.3 Pips | 2.3% |
| 07:00 (Londoner Eröffnung) | 12.5 Pips | 0.3 Pips | 2.4% |
| 03:00 (Asien) | 5.2 Pips | 0.5 Pips | 9.6% |
| 23:00 (nach dem Rollover) | 4.1 Pips | 0.8 Pips | 19.7% |
| 21:00-22:00 (Rollover-Minuten) | nicht aussagekräftig | 2-5 Pips oder mehr | Oft größer als die erwartete Bewegung |
Die Spannen sind gemessen; die Kosten sind beispielhafte Annahmen. Messen Sie den Spread Ihres eigenen Brokers nach Stunde, bevor Sie solche Zahlen verwenden.
Die Formel ist einfach und gehört in jede Strategieüberprüfung:
Kostenanteil = (Spread + Kommission + erwartete Slippage) / typische Bewegung pro Trade in dieser Stunde
Beträgt die typische Bewegung, die eine Strategie mitnimmt, 3 Pips und die Kosten 0.3 Pips, verbrauchen die Kosten 10% des Bruttovorteils. In einer Stunde, in der dieselbe Bewegung auf 1.5 Pips schrumpft und die Kosten auf 0.8 Pips steigen, verbrauchen die Kosten mehr als die Hälfte. An der Strategie hat sich nichts geändert; nur die Uhrzeit. Einen tieferen Blick auf Kontokostenstrukturen bietet unser Beitrag darüber, wie Liquiditätsanbieter und Aggregatoren den Spread prägen, den Sie erhalten.
Welche Stunden zu welcher Strategie passen
Es gibt nicht die eine beste Zeit für den Forex-Handel. Es gibt eine beste Zeit für eine bestimmte Strategie, ein bestimmtes Paar und einen bestimmten Broker. Die Tabelle unten ist ein Ausgangspunkt für einen Zeitplan, keine Regel.
| Strategietyp | Benötigt | Bevorzugt meist | Meidet meist |
|---|---|---|---|
| Latenz- und Kursfeed-Arbitrage | Schnelle Bewegung in einem Referenzfeed, enge Spreads, zuverlässige Ausführungen | Londoner Sitzung und die Überschneidung London-New York | Rollover, Sonntagseröffnung, die ersten Sekunden wichtiger Veröffentlichungen |
| Zwei-Leg-Arbitrage zwischen Brokern | Tiefe auf beiden Seiten, synchronisierte Kurse | Sich überschneidende Geschäftszeiten beider Liquiditätsquellen | Stunden, in denen eine Seite dünn ist (Rollover, Feiertage) |
| Mean Reversion / Range-Trading | Kurs pendelt in einer Bandbreite, schwacher Trend | Ruhige asiatische Stunden bei EUR- und GBP-Paaren, sofern die Spreads eng bleiben | Sitzungseröffnungen, Nachrichten, Rollover-Spreads |
| Breakout / Momentum | Gerichtete Bewegungen, Volumen | Londoner Eröffnung, New Yorker Eröffnung, die Überschneidung | Später New Yorker Nachmittag |
| Nachrichtenhandel | Definierte Ereignisfenster | Nur die eigenen Veröffentlichungsfenster | Alles andere |
| Statistische Arbitrage / Paarhandel | Stabile Beziehungen, handelbare Kosten auf beiden Legs | Liquide Stunden für beide Instrumente | Stunden, in denen sich der Spread eines Legs ausweitet |
Speziell bei der Latenzarbitrage bringen die aktiven Stunden sowohl mehr Chancen als auch mehr Konkurrenz, während die ruhigen Stunden weniger Signale und deutlich höhere Kosten pro Signal bringen. Die Wahl der Handelszeiten ist daher ein Optimierungsproblem und keine feste Regel: Lassen Sie dieselbe Strategie mit unterschiedlichen Zeitfenstern in einem Backtest oder einem Optimierer laufen und vergleichen Sie die Nettoergebnisse pro Stunde statt nur den Gesamtgewinn.
Sommerzeit, Serverzeit und Feiertage: die Fallen bei der Zeitplanung
Die meisten Zeitplanungsfehler in Handelssystemen haben nichts mit der Strategielogik zu tun. Sie entstehen durch Uhren.
Die Sommerzeit verschiebt die Sitzungen in UTC
Großbritannien und die EU stellen ihre Uhren am letzten Sonntag im März und im Oktober um. Die USA stellen am zweiten Sonntag im März und am ersten Sonntag im November um. Für zwei bis drei Wochen jedes Frühjahr und eine Woche jeden Herbst liegen London und New York vier statt fünf Stunden auseinander. Im Herbst 2026 beispielsweise kehrte Großbritannien am 25. Oktober zur GMT zurück und die USA am 1. November zur Normalzeit; in dieser Woche lag die Londoner Eröffnung bei 08:00 UTC, während US-Daten noch um 12:30 UTC veröffentlicht wurden und der Rollover um 21:00 UTC stattfand. Im Frühjahr 2027 reicht diese Lücke vom 14. März (USA) bis zum 28. März (Großbritannien). Ein Zeitplan in festen UTC-Stunden ist einen Teil jedes Jahres falsch.
Der sichere Ansatz besteht darin, jedes Fenster in der Zeitzone zu definieren, zu der es gehört: Rollover und US-Daten in New Yorker Zeit, die Londoner Eröffnung und das Londoner Fixing in Londoner Zeit, das Tokio-Fixing in Tokioter Zeit. Rechnen Sie dann zur Laufzeit mit einer Zeitzonen-Bibliothek in UTC um, nicht mit einem fest codierten Versatz.
Die Broker-Serverzeit ist noch eine weitere Uhr
Viele Broker betreiben ihre Server in einer Zeitzone, die so gewählt ist, dass Tageskerzen um 17 Uhr New Yorker Zeit schließen, üblicherweise UTC+2 im Winter und UTC+3 im Sommer. Andere verwenden UTC oder ihre Ortszeit. Ein Filter, der „23:00-23:30“ sperrt, kann daher drei verschiedene Zeitpunkte bedeuten, je nachdem, welche Uhr die Plattform verwendet. Prüfen Sie immer, auf welche Zeit sich Ihre Plattform, Ihre Logs und die Handelszeiten-Seite Ihres Brokers beziehen, und protokollieren Sie Zeitstempel in UTC.
Feiertage und dünne Tage
Wenn ein großes Zentrum geschlossen ist, bleibt der Markt geöffnet, verhält sich aber länger wie in seinen ruhigen Stunden. Typische Beispiele sind Thanksgiving in den USA und der darauffolgende Freitag, die Zeit zwischen Weihnachten und Neujahr, britische Bankfeiertage und die Golden Week in Japan für Yen-Paare. Broker veröffentlichen für diese Tage oft verkürzte Handelszeiten. Behandeln Sie sie wie einen verlängerten Rollover: kleinere Positionsgröße, weitere Limits für Schließungsorders oder keine neuen Trades.
Einen Sitzungsfilter Schritt für Schritt aufbauen
Ein Sitzungsfilter sitzt vor der Einstiegslogik. Er erzeugt keine Trades; er entscheidet, ob die Strategie jetzt neue Positionen eröffnen darf und mit welcher Größe und welchen Limits. Hier ist eine praktische Abfolge:
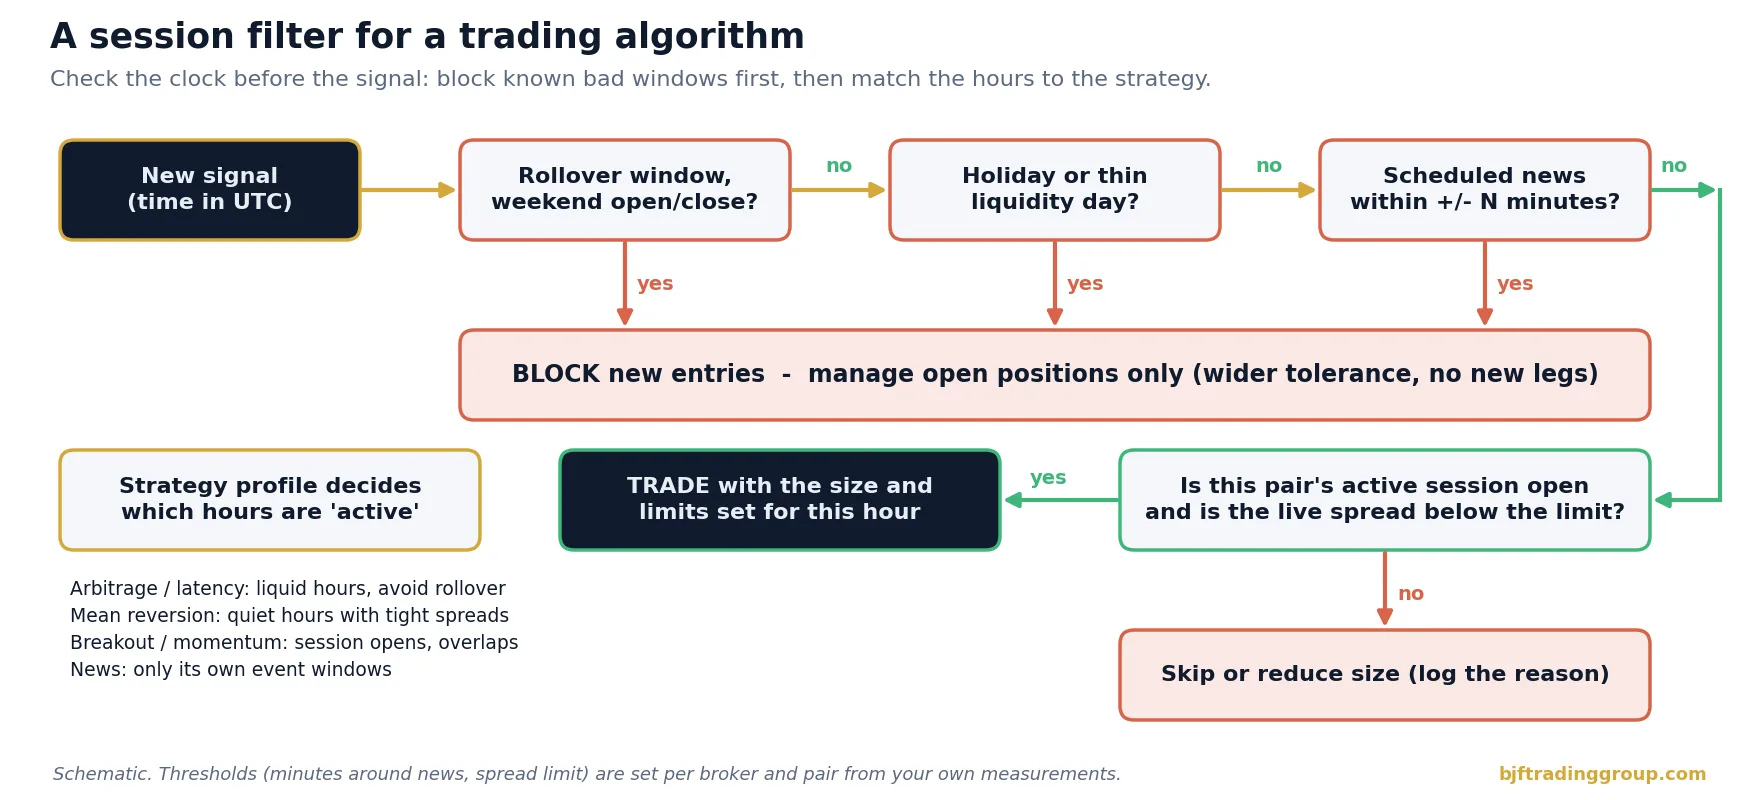
Beachten Sie die Reihenfolge: Sperrregeln kommen zuerst, weil sie sich günstig auswerten lassen und vor den größten Verlusten schützen. Die Prüfung des Live-Spreads kommt zuletzt, weil sie auf Bedingungen reagiert, die kein Kalender vorhersagen kann, etwa wenn ein Liquiditätsanbieter seine Kurse zurückzieht oder eine unerwartete Schlagzeile erscheint.
Das Profil beim eigenen Broker messen
Öffentliche Daten wie die Charts oben zeigen die allgemeine Form des Tages. Ihre Strategie handelt jedoch auf dem Feed Ihres Brokers, und dieser Feed kann anders aussehen: Manche Broker weiten die Spreads schon früher vor dem Rollover aus, manche haben in asiatischen Stunden bei bestimmten Crosses dünne Liquidität, und die Ausführungsqualität kann sich mit den Liquiditätsanbietern ändern, die zu jeder Stunde aktiv sind. Eine einfache Messroutine:
- Zeichnen Sie Ticks auf für jedes gehandelte Paar über mindestens vier bis sechs Wochen, möglichst einschließlich einer Zeitumstellung.
- Berechnen Sie pro UTC-Stunde: Median- und 90.-Perzentil-Spread, Tick-Anzahl pro Minute, Median-1-Minuten-Spanne und den Zeitanteil, in dem der Spread über Ihrem Limit liegt.
- Vergleichen Sie mit einem Referenzfeed, um zu sehen, in welchen Stunden Ihr Broker hinterherhinkt oder abweichend quotiert; unser Leitfaden zu Forex-Tickdaten für das Backtesting beschreibt Qualitätsprüfungen für diese Art von Daten.
- Ergänzen Sie Ausführungsdaten: Slippage, Ablehnungsquote und Ausführungszeit pro Stunde aus Ihrem eigenen Handelsprotokoll.
- Wiederholen Sie die Messung nach jeder Änderung von Broker, Kontotyp, Serverstandort oder VPS, denn Latenz und Liquiditätsrouting verändern das Profil.
Das Ergebnis ist eine kleine Tabelle mit 24 Zeilen pro Paar. Sie reicht in der Regel aus, um den Sitzungsfilter, die Spread-Limits pro Stunde und die Größenanpassung festzulegen, und sie ist weit zuverlässiger als allgemeine Charts zur „besten Handelszeit“.
Risiken und Grenzen
- Spanne ist nicht Tiefe. Unsere Messungen verwenden stündliche Hoch-Tief-Spannen aus indikativen Kursen. Sie zeigen Aktivität, nicht, wie viel Volumen Sie zu einem bestimmten Preis handeln können.
- Kurze Stichprobe. Etwa 12 Wochen, überwiegend in der Sommerzeit der Nordhalbkugel, in einem einzigen Marktregime. Die allgemeine Form der Muster ist über Jahre stabil, einzelne Stunden ändern sich jedoch mit dem Nachrichtenzyklus.
- Durchschnitte verbergen Extreme. Auch eine ruhige Stunde kann eine überraschende Schlagzeile, eine Blitzbewegung oder eine Liquiditätslücke enthalten. Mediane beschreiben typische Bedingungen, nicht den schlimmsten Fall.
- Unterschiede zwischen Brokern. Spreads, Serverzeit, Rollover-Abwicklung und Handelszeiten unterscheiden sich je nach Broker und Kontotyp. Messen Sie immer auf dem Konto, auf dem Sie handeln.
- Filter verringern auch die Chancen. Das Sperren von Stunden senkt Risiko und Kosten, entfernt aber auch einige profitable Trades. Entscheiden Sie anhand der Nettoergebnisse pro Stunde, nicht nach Gefühl.
- Keine Garantie. Nichts in diesem Artikel ist eine Prognose oder Finanzberatung. Der Devisenhandel mit Hebel birgt ein hohes Verlustrisiko.
Handeln Sie die Stunden, die sich lohnen, und lassen Sie die anderen aus
BJF Trading Group entwickelt Arbitrage- und Hochfrequenzhandelssoftware für Forex- und Kryptomärkte. SharpTrader führt Arbitrage-Strategien über Broker und Börsen hinweg aus; testen Sie Ihre Strategie in unterschiedlichen Zeitfenstern, vergleichen Sie die Nettoergebnisse nach Stunde und lassen Sie den Zeitplan den Daten folgen.
SharpTrader Arbitrage-PlattformLeitfaden zur Latenzarbitrage
Kostenloser Arbitrage-Scanner + kurzer E-Mail-Kurs
Erhalten Sie den Link zum kostenlosen Scanner und einige kurze, praktische E-Mails von Boris: was eine Preisdifferenz nach Kosten wirklich bedeutet, wie Sie eine Strategie testen, bevor Sie echtes Geld riskieren, und welche Tools zu Ihrem Markt passen. Kein Hype. Die E-Mails sind auf Englisch.
Häufige Fragen
Was sind die Forex-Handelszeiten in UTC?
Spot-Forex wird im Winter von etwa 22:00 UTC am Sonntag bis 22:00 UTC am Freitag gehandelt und im Sommer der Nordhalbkugel eine Stunde früher, weil die Woche um 17 Uhr New Yorker Zeit beginnt und endet. Die ungefähren Sitzungszeiten im Winter sind Sydney 21:00-06:00, Tokio 00:00-09:00, London 08:00-17:00 und New York 13:00-22:00 UTC.
Wann ist die liquideste Zeit für den Forex-Handel?
Die Überschneidung von London und New York, im Winter etwa 13:00-17:00 UTC und im Sommer 12:00-16:00 UTC. In unseren Daten bewegten sich die Hauptwährungspaare in diesem Zeitraum 1.4- bis 1.6-mal stärker als in einer durchschnittlichen Stunde, und die Spreads sind in der Regel am engsten.
Wann sollte ein Handelsalgorithmus nicht handeln?
Die meisten Algorithmen sollten keine neuen Positionen eröffnen rund um den täglichen Rollover um 17 Uhr New Yorker Zeit, in den ersten Minuten nach der Sonntagseröffnung, kurz vor dem Freitagsschluss, in den ersten Sekunden von Datenveröffentlichungen mit hoher Marktwirkung und an Feiertagen, an denen ein großes Zentrum geschlossen ist.
Warum weiten sich die Spreads um 17 Uhr New Yorker Zeit aus?
Das ist der tägliche Rollover, bei dem sich das Valutadatum ändert und viele Liquiditätsanbieter ihre Kurse kurzzeitig zurückziehen oder ausweiten, während Positionen übertragen und Swaps verbucht werden. Die Liquidität ist für einige Minuten am dünnsten, daher weiten sich die Spreads der Broker stark aus.
Eignet sich die asiatische Sitzung für den algorithmischen Handel?
Das hängt vom Paar und von der Strategie ab. Yen- und Australische-Dollar-Paare sind in den asiatischen Stunden aktiv, während EUR- und GBP-Paare ruhig sind. Ruhige Stunden können manchen Mean-Reversion-Systemen entgegenkommen, sofern die Spreads eng bleiben, erhöhen aber in der Regel die Kosten pro Bewegung für Strategien, die Kursbewegung brauchen.
Wie wirkt sich die Sommerzeit auf die Forex-Handelszeiten aus?
Großbritannien und die USA stellen die Uhren an unterschiedlichen Tagen um, Japan stellt überhaupt nicht um, und Australien stellt in die entgegengesetzte Richtung um. Die Sitzungszeiten in UTC verschieben sich daher mehrmals im Jahr um eine Stunde. Definieren Sie Handelsfenster in der Ortszeit des Zentrums, zu dem sie gehören, etwa New Yorker Zeit für den Rollover, und rechnen Sie automatisch in UTC um.
Spielt der Wochentag im Forex eine Rolle?
Ja. In unserer EUR/USD-Stichprobe bewegte sich die Stunde der US-Datenveröffentlichungen am Donnerstag und Freitag etwa doppelt so stark wie dieselbe Stunde von Montag bis Mittwoch, und der Montagabend war das ruhigste Zeitfenster der Woche. Der Rollover am Mittwoch enthält in der Regel einen dreifachen Swap für das Wochenende.
