Giải thích arbitrage CEX-DEX: tác động giá AMM, gas, MEV và chi phí thực 02/11/2026 – Posted in: Arbitrage Software, cryptoarbitrage software
Giải thích arbitrage CEX-DEX: tác động giá AMM, gas, MEV và điểm hòa vốn thực tế
Khi Bitcoin hoặc Ether biến động trên một sàn giao dịch tập trung lớn, giá bên trong pool của sàn giao dịch phi tập trung không tự thay đổi theo. Nó giữ nguyên ở mức mà lệnh swap cuối cùng để lại cho đến khi có người giao dịch để kéo nó về đúng mức thị trường. Người đó chính là nhà kinh doanh chênh lệch giá CEX-DEX. Hướng dẫn này giải thích giao dịch diễn ra như thế nào, vì sao chênh lệch giá 1% thực ra có giá trị thấp hơn nhiều so với 1%, gas, phí pool và block builder lấy đi bao nhiêu, và cách tính mức chênh lệch bạn thực sự cần trước khi một cơ hội trở nên có thật.
- Arbitrage CEX-DEX là gì
- Vì sao giá DEX chậm hơn sàn tập trung
- Toán học AMM: tác động giá và quy mô giao dịch tối ưu
- Ví dụ tính toán: chênh lệch 1% trên pool ETH/USDC
- Vùng không giao dịch: chênh lệch phải lớn đến mức nào
- Hai chân lệnh, không có tính nguyên tử: rủi ro thực thi
- MEV, block builder và ai thắng cuộc đua
- Lựa chọn chuỗi: Ethereum, rollup và chuỗi tốc độ cao
- Vốn tồn kho, tái cân bằng và cầu nối
- Từng bước: đánh giá một cơ hội
- Rủi ro và hạn chế
- CEX-DEX hay CEX-CEX: lựa chọn nào phù hợp với bạn
- Câu hỏi thường gặp
Arbitrage CEX-DEX là gì
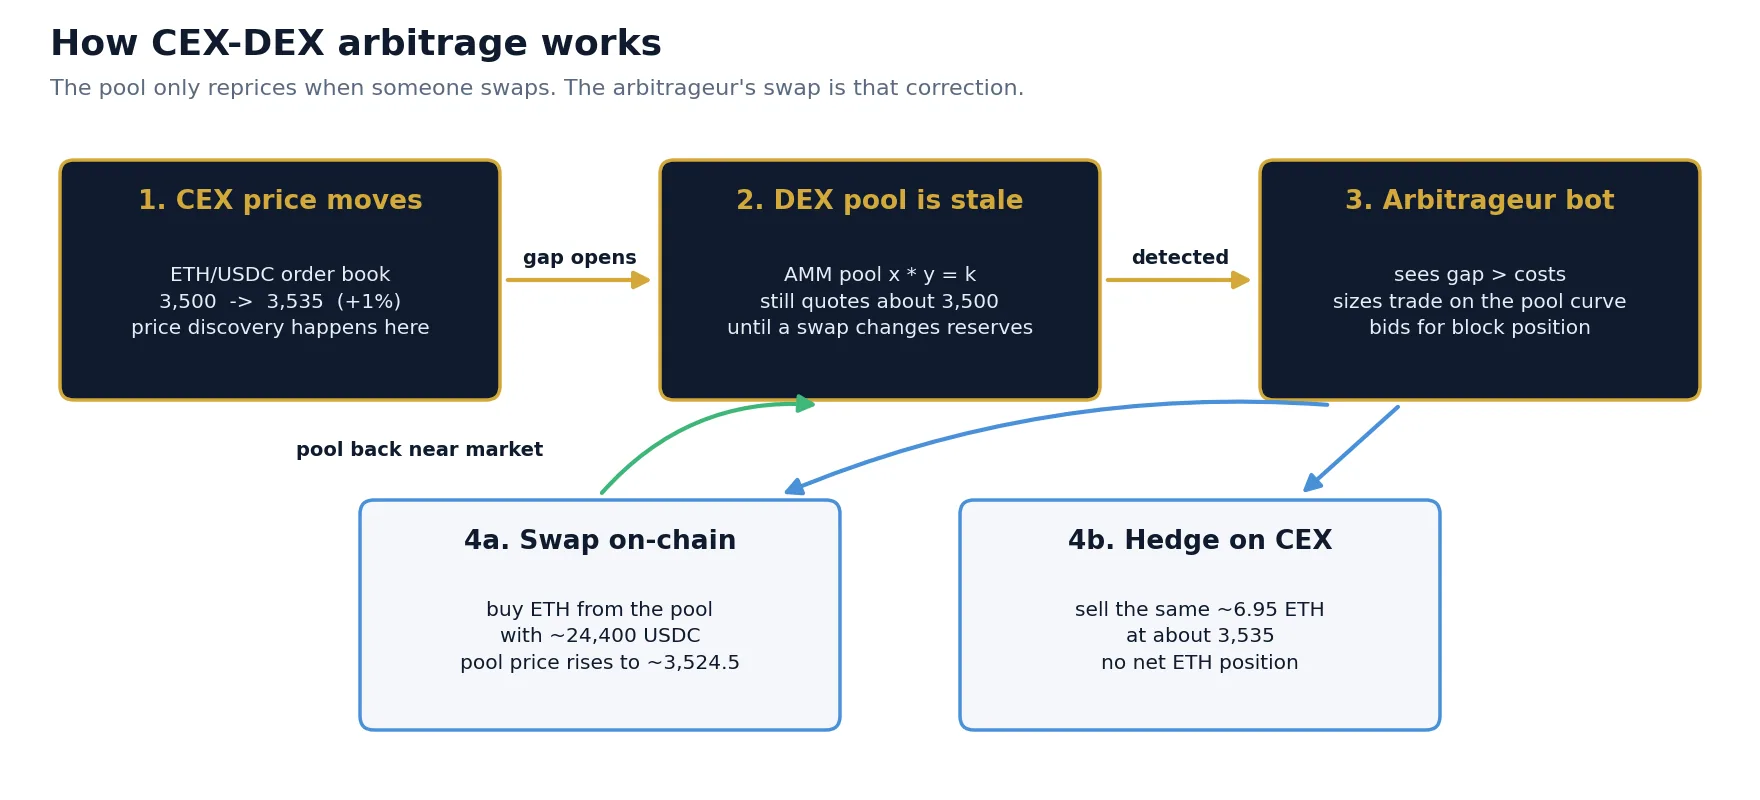
Trả lời ngắn gọn: Arbitrage CEX-DEX là việc mua một token trên sàn giao dịch phi tập trung (một pool hợp đồng thông minh như nhà tạo lập thị trường tự động) và đồng thời bán nó trên sàn giao dịch tập trung, hoặc ngược lại, khi hai mức giá chênh nhau nhiều hơn tổng chi phí của cả hai giao dịch. Vì giá pool chỉ thay đổi khi có người swap, nó tụt lại phía sau thị trường tập trung sau mỗi biến động, và chính các nhà kinh doanh chênh lệch giá là người kéo nó trở lại.
Hai nơi giao dịch hoạt động theo những cách hoàn toàn khác nhau. Sàn giao dịch tập trung (CEX) vận hành sổ lệnh: các nhà tạo lập thị trường đặt giá mua và giá bán, và giá thay đổi liên tục khi lệnh đến, thường hàng nghìn lần mỗi giây. Sàn giao dịch phi tập trung (DEX) xây dựng trên nhà tạo lập thị trường tự động (AMM) không có sổ lệnh. Nó giữ hai khoản dự trữ token trong một hợp đồng thông minh và báo giá dựa trên tỷ lệ giữa hai khoản dự trữ đó. Pool không quan sát thế giới bên ngoài. Nếu ETH tăng 1% trên thị trường tập trung, pool vẫn chào bán ETH ở mức giá cũ cho đến khi một trader mua đủ lượng để làm thay đổi khoản dự trữ.
Trader đó thường là một bot thực hiện ba việc gần như cùng lúc:
- Phát hiện rằng giá pool lệch khỏi giá tập trung nhiều hơn chi phí.
- Swap on-chain với pool theo hướng có lãi, với quy mô sao cho giá pool cuối cùng gần với giá tập trung.
- Phòng hộ trên CEX bằng giao dịch ngược chiều, để không giữ vị thế ròng nào đối với token.
Cơ chế kinh tế này không phải bí mật: giới học thuật gọi giá trị thu được theo cách này là loss-versus-rebalancing (LVR), vì mỗi đô la nhà kinh doanh chênh lệch giá kiếm được là một đô la mà các nhà cung cấp thanh khoản của pool mất đi so với việc tái cân bằng theo giá thị trường. Điều ít rõ ràng hơn là phần chênh lệch nhìn thấy được còn lại rất ít sau khi trừ phí pool, tác động giá, gas và khoản trả cho bên sắp xếp thứ tự trong block. Đó là điều phần còn lại của hướng dẫn này lượng hóa. Để có cái nhìn tổng quan rộng hơn về arbitrage on-chain, flash loan và chuỗi cung ứng MEV, xem hướng dẫn arbitrage DeFi của chúng tôi; bài viết này tập trung vào giao dịch giữa các nơi giao dịch và các con số của nó.
Vì sao giá DEX chậm hơn sàn tập trung
Việc khám phá giá của các tài sản crypto lớn chủ yếu diễn ra trên các thị trường giao ngay và hợp đồng tương lai vĩnh cửu có thanh khoản sâu của sàn tập trung. Các pool đi theo sau. Có ba lý do mang tính cấu trúc khiến chúng tụt lại:
Pool hoạt động thụ động
Pool AMM không có nhà tạo lập thị trường nào hủy các báo giá cũ khi có tin tức. Giá của nó là một công thức tính từ các khoản dự trữ, và chỉ có swap mới làm thay đổi dự trữ. Giữa các lần swap, pool tiếp tục báo giá cũ, dù thị trường đã đi xa đến đâu.
Block là rời rạc
Sàn giao dịch tập trung cập nhật liên tục; blockchain cập nhật theo từng bước. Trên Ethereum mainnet, cứ 12 giây có một block, vì vậy giá pool chỉ có thể được điều chỉnh mỗi block một lần, và ai được xếp đầu tiên trong block đó sẽ hưởng phần điều chỉnh. Các chuỗi nhanh hơn và rollup tạo block trong khoảng vài trăm mili giây đến vài giây, giúp thu hẹp khoảng chênh tích tụ giữa các lần điều chỉnh, nhưng không bao giờ đưa nó về 0.
Điều chỉnh pool tốn tiền
Mỗi lệnh swap phải trả phí pool (ví dụ 0.05% hoặc 0.3% số tiền) cộng với gas. Vì vậy các sai lệch nhỏ không bao giờ được điều chỉnh: để nguyên sẽ rẻ hơn. Điều này tạo ra một vùng quanh giá tập trung mà trong đó giá pool chỉ trôi dạt. Chỉ khi chênh lệch vượt ra ngoài vùng này thì giao dịch arbitrage mới xuất hiện.
Toán học AMM: tác động giá và quy mô giao dịch tối ưu
Bạn không thể xác định quy mô giao dịch CEX-DEX theo cách xác định quy mô một lệnh trên sổ lệnh. Trong pool, chính giao dịch của bạn làm giá thay đổi, và nó thay đổi theo một đường cong đã biết. Đường cong đó quyết định cả mức lợi nhuận có thể đạt được lẫn quy mô giao dịch phù hợp.
Công thức tích không đổi
AMM cổ điển (kiểu Uniswap v2, cũng được nhiều bản fork sử dụng) giữ tích của hai khoản dự trữ không đổi:
Lấy một pool có x = 2,000 ETH và y = 7,000,000 USDC. Giá pool là 7,000,000 / 2,000 = 3,500 USDC cho mỗi ETH, và k = 14,000,000,000. Nếu bạn đưa vào Δy USDC (sau phí), bạn nhận được
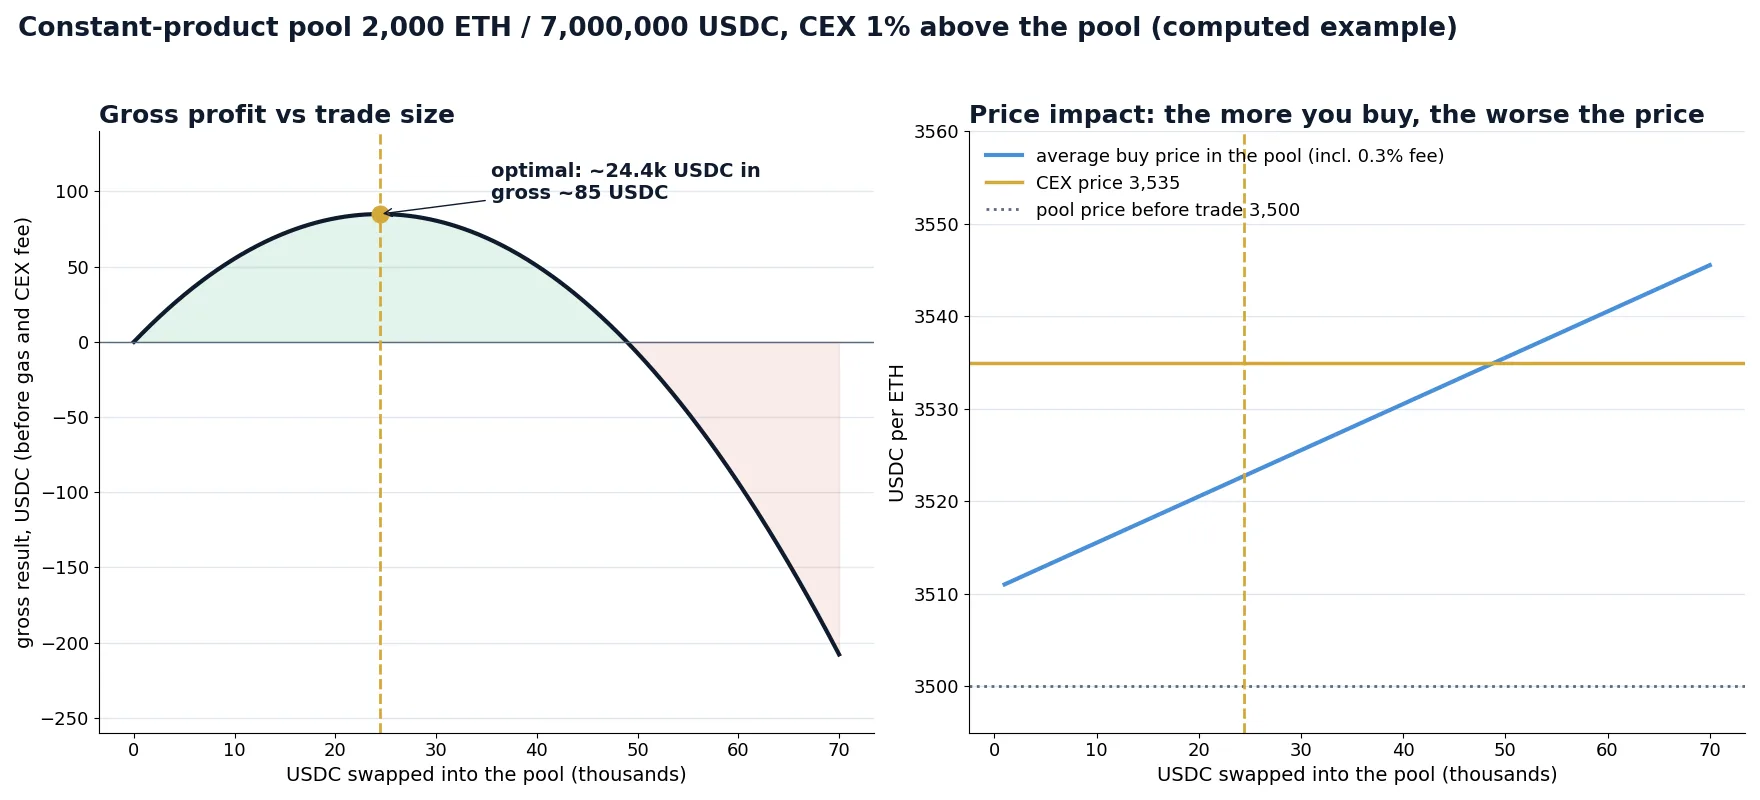
Mỗi USDC bạn thêm vào khiến ETH tiếp theo đắt hơn. Mua bằng 10,000 USDC làm giá thay đổi ít hơn nhiều so với mua bằng 80,000 USDC, và giá trung bình bạn trả luôn kém hơn giá pool ban đầu. Khoản chênh lệch đó là tác động giá, và nó không phải là phí do ai thu: nó chính là đường cong.
Quy mô tối ưu: dừng lại khi giá pool gặp giá thị trường
Giả sử ETH có giá 3,535 trên sàn tập trung, cao hơn pool 1%. Mua ETH từ pool và bán trên CEX chỉ có lãi khi giá biên của pool (bao gồm phí) còn thấp hơn 3,535. Khi bạn mua, giá pool tăng lên. Giao dịch tối ưu là giao dịch đẩy giá biên của pool, sau phí, đúng bằng giá tập trung. Mua ít hơn thì bạn bỏ lỡ lợi nhuận; mua nhiều hơn thì những đơn vị cuối cùng có giá cao hơn mức bạn có thể bán.
Với pool tích không đổi có phí f, lượng đầu vào tối ưu có dạng nghiệm đóng:
Với f = 0.3%, lượng đầu vào tối ưu khoảng 24,400 USDC. Số tiền này mua được khoảng 6.95 ETH với giá trung bình khoảng 3,523, và giá pool kết thúc ở khoảng 3,524.5. Tại điểm đó, cộng thêm phí 0.3%, ETH tiếp theo sẽ có giá khoảng 3,535: đúng bằng giá thị trường. Bảng dưới đây cho thấy điều gì xảy ra ở các quy mô khác.
| USDC đưa vào | ETH nhận được | Giá mua trung bình | Giá trị trên CEX ở mức 3,535 | Kết quả gộp |
|---|---|---|---|---|
| 10,000 | 2.845 | 3,515.5 | 10,055 | +55 |
| 20,000 | 5.681 | 3,520.5 | 20,082 | +82 |
| 24,400 (tối ưu) | 6.948 | 3,522.8 | 24,560 | +85 |
| 40,000 | 11.330 | 3,530.5 | 40,051 | +51 |
| 60,000 | 16.947 | 3,540.5 | 59,906 | −94 |
Pool tích không đổi, 2,000 ETH / 7,000,000 USDC, phí pool 0.3%, giá tập trung 3,535. Kết quả gộp là trước gas, phí sàn tập trung và mọi khoản trả cho vị trí trong block. Số liệu đã làm tròn.
Thanh khoản tập trung thay đổi độ sâu, không thay đổi logic
Các pool thanh khoản tập trung (kiểu Uniswap v3 và v4, cùng các pool tương đương trên chuỗi khác) cho phép nhà cung cấp thanh khoản đặt vốn vào các khoảng giá. Gần mức giá hiện tại, một pool như vậy có thể sâu hơn nhiều lần so với pool tích không đổi có cùng tổng giá trị, nên cùng một giao dịch làm giá thay đổi ít hơn và quy mô tối ưu lớn hơn. Khi giá vượt qua biên của một khoảng, độ sâu có thể giảm mạnh. Phương pháp vẫn giữ nguyên: mô phỏng lệnh swap trên trạng thái thực tế của pool, từng tick một, và tìm quy mô mà tại đó giá biên gặp giá tập trung. Không bao giờ dùng công thức của loại pool này cho loại pool khác.
Ví dụ tính toán: chênh lệch 1% trên pool ETH/USDC
Bây giờ hãy lấy giao dịch tối ưu từ bảng và đi qua từng khoản chi phí. Chênh lệch bề ngoài là 1% của khoảng 24,400 USDC, nên ước tính đơn giản cho ra 244 USDC. Đây là nơi số tiền đó đi đến:
| Bước | Số tiền (USDC) | Ý nghĩa |
|---|---|---|
| Ước tính đơn giản “chênh lệch × quy mô” | +244 | 1% số tiền đưa vào, như thể toàn bộ giao dịch khớp ở giá pool ban đầu |
| Phí pool 0.3% | −73 | Trả cho nhà cung cấp thanh khoản trên số tiền đưa vào |
| Tác động giá | −86 | Chính giao dịch của bạn đẩy pool dọc theo đường cong |
| Lợi thế on-chain gộp | +85 | Mức mà toán học AMM thực sự cho phép |
| Phí taker CEX 0.05% | −12 | Bán phòng hộ 6.95 ETH trên sàn tập trung |
| Trượt giá phòng hộ 0.02% | −5 | Giá CEX thay đổi trong khi lệnh phòng hộ đang khớp |
| Gas | −3 | Một lệnh swap vào lúc mainnet ít bận rộn; có thể cao hơn nhiều lần |
| Trước chi phí vị trí trong block | +65 | Nếu bạn là nhà kinh doanh chênh lệch giá duy nhất |
| Phí ưu tiên / tip cho builder (minh họa 50%) | −32 | Trả để được xếp đầu tiên trong block; có cạnh tranh |
| Ròng | khoảng +33 | Khoảng 0.13% vốn sử dụng, trước chi phí vốn tồn kho và hạ tầng |
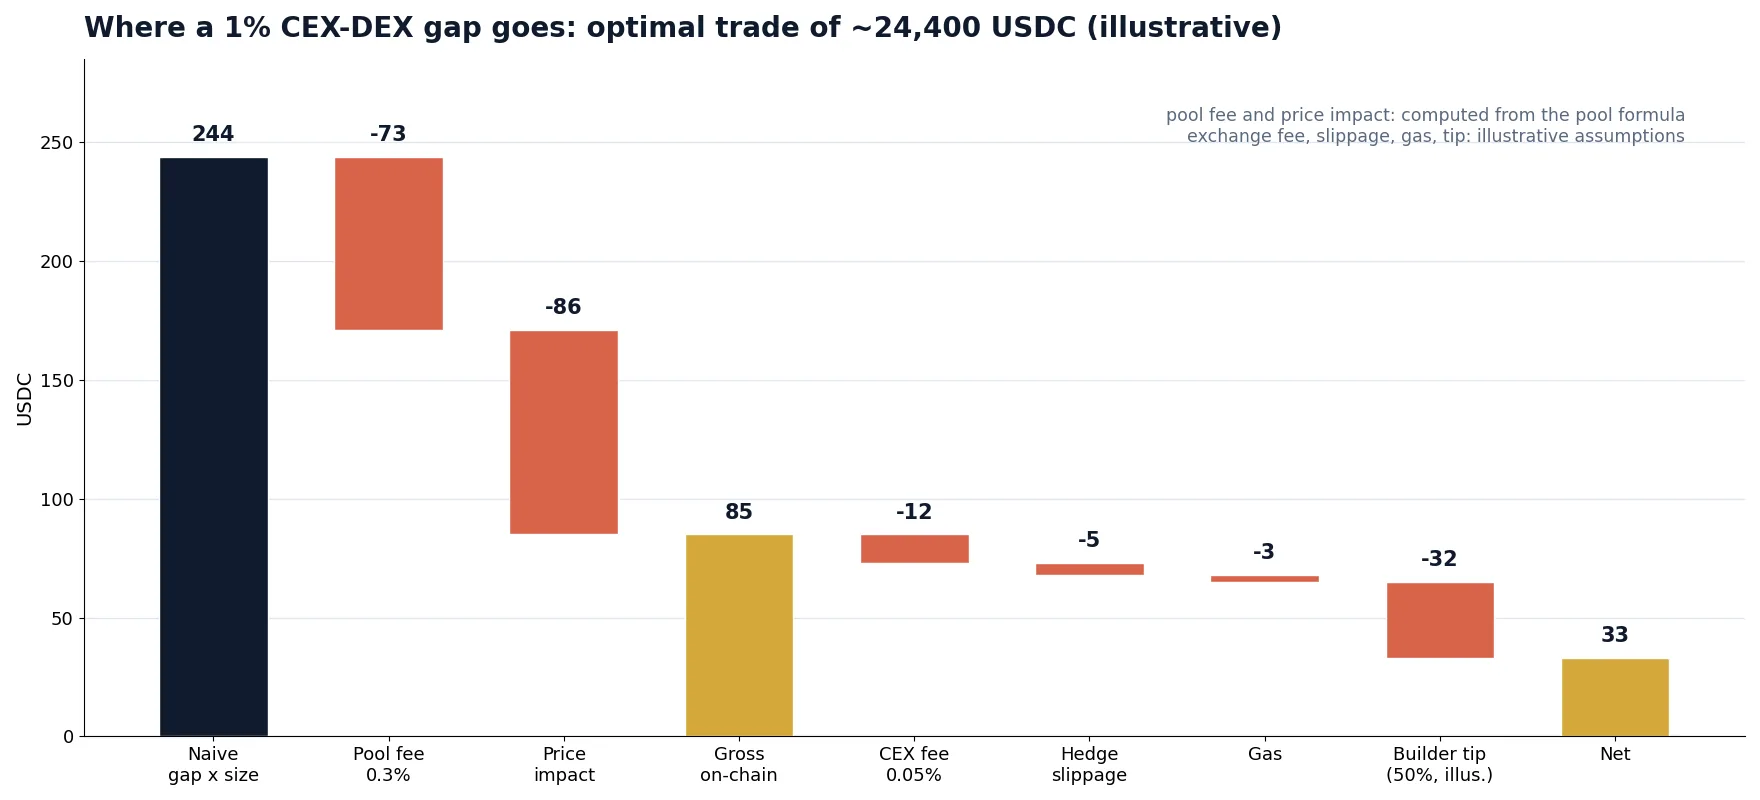
Có ba bài học rút ra từ ví dụ này:
- Chênh lệch nhìn thấy không phải là lợi nhuận. Trên pool 0.3%, khoảng hai phần ba chênh lệch 1% biến mất vào phí pool và tác động giá trước cả khi có bất kỳ chi phí bên ngoài nào.
- Quy mô do pool quyết định, không phải do vốn của bạn. Có 1 triệu USDC cũng không giúp ích: mọi khoản vượt quá quy mô tối ưu đều thua lỗ.
- Chi phí biến đổi lớn nhất là cạnh tranh. Phần trả cho vị trí trong block có thể từ nhỏ trên một cặp ít người để ý đến gần như toàn bộ lợi thế trên một cặp bị tranh giành. Khi nhiều bot cùng thấy một chênh lệch, chúng trả giá cạnh tranh đến mức giá trị đó chuyển hết cho bên tạo block.
Ví dụ minh họa được xây dựng từ công thức tích không đổi và các giả định đã nêu. Pool, phí và mức cạnh tranh thực tế sẽ khác.
Vùng không giao dịch: chênh lệch phải lớn đến mức nào
Một quy tắc kinh nghiệm hữu ích: chênh lệch CEX-DEX chỉ có thể giao dịch khi vượt quá tổng phí pool và phí sàn tập trung, và chỉ đáng công sức khi vượt quá tổng đó đủ để trả gas và chi phí vị trí trong block. Dưới ngưỡng này, quy mô giao dịch tối ưu bằng 0. Đây là vùng không giao dịch.
Biểu đồ dưới đây giữ nguyên độ sâu pool và so sánh pool 0.3% với pool 0.05%, mỗi loại với gas kiểu mainnet (3 USDC) và gas kiểu rollup (0.05 USDC). Pool 0.05% ở đây có cùng độ sâu với pool 0.3%, điều này khiến nó trông có lợi hơn thực tế; trên thực tế, các pool phí thấp thường là pool có thanh khoản sâu cho các cặp chính, và cũng bị cạnh tranh gay gắt nhất.
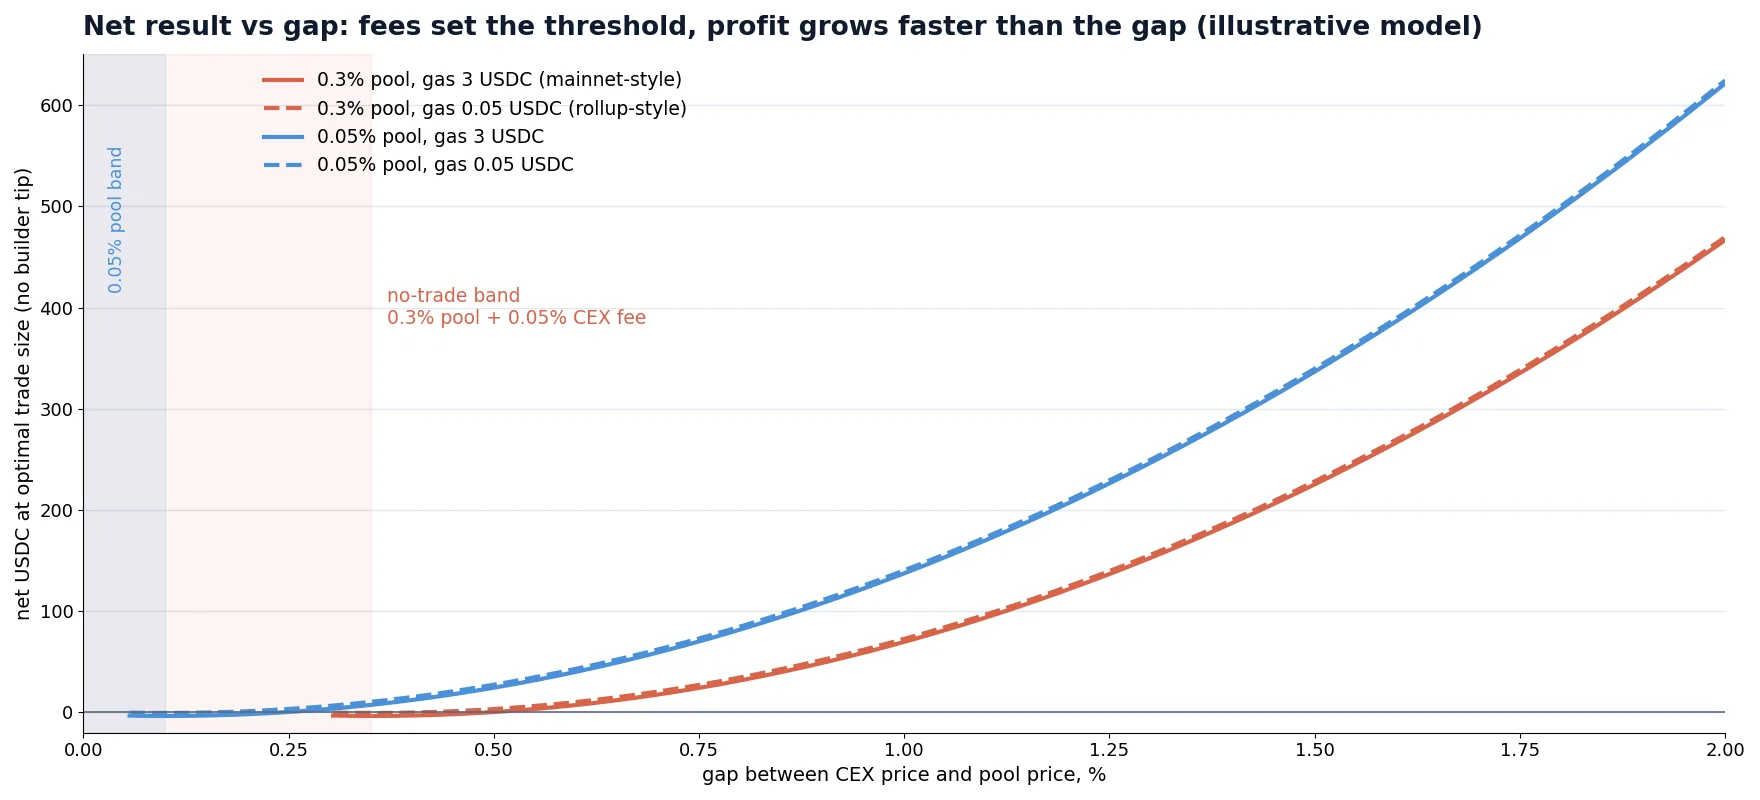
| Chênh lệch | Pool 0.3%, gas 3 | Pool 0.3%, gas 0.05 | Pool 0.05%, gas 3 | Pool 0.05%, gas 0.05 |
|---|---|---|---|---|
| 0.2% | không giao dịch | không giao dịch | −2 | +1 |
| 0.4% | −3 | 0 | +12 | +15 |
| 0.6% | +7 | +10 | +40 | +43 |
| 1.0% | +70 | +73 | +137 | +140 |
| 2.0% | +467 | +470 | +621 | +624 |
USDC ròng ở quy mô tối ưu, trước tip cho builder, cho pool ví dụ (2,000 ETH / 7,000,000 USDC) với phí sàn 0.05%. Mô hình minh họa.
Có hai điểm nổi bật. Thứ nhất, lợi nhuận tăng nhanh hơn nhiều so với chênh lệch: tăng gấp đôi chênh lệch từ 1% lên 2% nhân kết quả lên sáu lần trở lên, vì cả quy mô tối ưu lẫn biên lợi nhuận trên mỗi đơn vị đều tăng. Đó là lý do các bot arbitrage quan tâm nhất đến những đợt lệch giá lớn hiếm hoi trong các biến động mạnh. Thứ hai, gas chỉ mang tính quyết định khi ở gần ngưỡng. Trên chuỗi rẻ, bạn có thể điều chỉnh các chênh lệch nhỏ hơn; trên mainnet, những chênh lệch nhỏ không đáng để gửi giao dịch.
Hai chân lệnh, không có tính nguyên tử: rủi ro thực thi
Arbitrage thuần on-chain giữa hai pool có thể mang tính nguyên tử: cả hai lệnh swap nằm trong một giao dịch, và nếu kết quả không có lãi thì giao dịch bị hoàn tác. Arbitrage CEX-DEX không thể mang tính nguyên tử. Một chân là giao dịch blockchain, chân kia là lệnh trên công cụ khớp lệnh của một công ty. Giữa chúng luôn có thể xảy ra sự cố.
Chân nào trước?
| Thứ tự | Ưu điểm | Rủi ro |
|---|---|---|
| Swap on-chain trước, phòng hộ sau khi được đưa vào block | Bạn chỉ phòng hộ phần thực sự đã khớp; không phòng hộ cho lệnh swap bị hoàn tác | Chịu rủi ro thị trường từ lúc gửi đến khi block được xác nhận (tối đa một block hoặc hơn) |
| Phòng hộ trên CEX trước, sau đó gửi lệnh swap | Chốt giá tập trung ngay lập tức | Nếu lệnh swap không được đưa vào block, bị hoàn tác hoặc bị bot khác vượt mặt, bạn giữ một vị thế không mong muốn trên CEX |
| Cả hai cùng lúc | Tổng thời gian chịu rủi ro ngắn nhất | Cả hai kiểu thất bại đều có thể xảy ra; cần logic đóng vị thế tự động |
Các searcher chuyên nghiệp trên chuỗi nhanh thường gửi cả hai chân gần như đồng thời và quản lý vị thế còn lại bằng cơ chế đóng tự động. Dù theo thứ tự nào, bạn cũng cần một quy tắc rõ ràng cho trường hợp thất bại: chờ được đưa vào block bao lâu, chấp nhận lỗ đến mức nào thì đóng chân lệnh bị bỏ lại, và làm sao tránh gửi cùng một cơ hội hai lần.
Bảo vệ chính lệnh swap
Lệnh swap gửi vào mempool công khai có thể bị các bot khác nhìn thấy và sao chép, hoặc chạy trước (front-run). Có hai biện pháp bảo vệ tiêu chuẩn: tham số đầu ra tối thiểu để lệnh swap bị hoàn tác thay vì khớp ở giá xấu, và gửi riêng tư (gửi giao dịch hoặc bundle trực tiếp đến block builder hoặc qua relay được bảo vệ thay vì mempool công khai). Một giao dịch bị hoàn tác vẫn có thể tốn gas trên các chuỗi mà giao dịch thất bại vẫn được đưa vào block, đó là thêm một lý do để mô phỏng trước khi gửi.
MEV, block builder và ai thắng cuộc đua
Arbitrage CEX-DEX là một dạng MEV (giá trị có thể trích xuất tối đa): lợi nhuận phụ thuộc vào vị trí của giao dịch trong block. Mọi bot nhìn thấy chênh lệch đều muốn là lệnh swap đầu tiên sau khi giá pool trở nên lỗi thời. Bên tạo block quyết định thứ tự, nên các bot cạnh tranh bằng cách trả tiền cho bên tạo block.
- Trên Ethereum mainnet, block được lắp ráp bởi các builder chuyên biệt tổ chức đấu giá thứ tự giao dịch. Searcher gửi bundle kèm khoản thanh toán cho builder; giá thầu hiệu quả cao nhất thường giành được vị trí đầu tiên. Các nghiên cứu đo lường về arbitrage CEX-DEX trên mainnet (ví dụ bài báo năm 2025 “Measuring CEX-DEX Extracted Value and Searcher Profitability”) cho biết hoạt động này bị chi phối bởi một nhóm nhỏ searcher, trong đó một số có liên hệ chặt chẽ với block builder, và một phần lớn giá trị gộp được chuyển cho builder và validator.
- Trên rollup, một sequencer duy nhất sắp xếp thứ tự giao dịch. Tùy theo chuỗi, thứ tự được xác định theo nguyên tắc đến trước phục vụ trước, dựa trên phí ưu tiên, hoặc được bán qua đấu giá để có lợi thế xuất phát ngắn. Độ trễ đến sequencer và chính sách phí quyết định ai thắng.
- Trên các chuỗi thông lượng cao với block dưới một giây, cạnh tranh xoay quanh độ trễ mạng, chất lượng kết nối với bên tạo block và các khoản thanh toán phụ mà hệ sinh thái của chuỗi đó dùng để giành ưu tiên.
Hệ quả thực tế: một trader độc lập dùng bot tự xây dựng hiếm khi thắng được những cơ hội CEX-DEX dễ thấy nhất trên các cặp chính. Lợi thế của người chiến thắng là sự kết hợp giữa dữ liệu thị trường nhanh nhất từ sàn tập trung, kết nối độ trễ thấp tới builder hoặc sequencer, vốn tồn kho lớn ở cả hai phía, phí sàn rất thấp nhờ cấp khối lượng cao, và trong một số trường hợp là luồng lệnh đặc quyền. Những gì còn lại cho người chơi nhỏ thường là token đuôi dài, các pool và chuỗi ít được theo dõi, và những thời điểm biến động cực đoan, tất cả đều đi kèm rủi ro cao hơn.
Lựa chọn chuỗi: Ethereum, rollup và chuỗi tốc độ cao
Cùng một chiến lược hoạt động rất khác nhau tùy theo nơi pool tồn tại. Bảng dưới đây là định hướng chung tại thời điểm viết bài; thời gian block, thị trường phí và quy tắc sắp xếp thay đổi theo các bản nâng cấp, vì vậy hãy kiểm tra tài liệu hiện hành của từng chuỗi.
| Loại nơi giao dịch | Khoảng thời gian block | Cách quyết định thứ tự | Hệ quả điển hình |
|---|---|---|---|
| Ethereum mainnet | 12 giây | Đấu giá của builder (bundle kèm thanh toán) | Pool lớn nhất, gas cao nhất, cạnh tranh gay gắt; chênh lệch tích tụ trong 12 giây và người trả giá cao nhất giành được |
| Rollup của Ethereum | Khoảng 0.25 đến 2 giây, tùy rollup | Một sequencer duy nhất: đến trước phục vụ trước, phí ưu tiên hoặc đấu giá time-boost | Gas rất thấp, chênh lệch mỗi block nhỏ hơn, độ trễ đến sequencer là yếu tố then chốt |
| Chuỗi L1 thông lượng cao | Dưới một giây | Dựa trên leader, với các khoản thanh toán ưu tiên riêng của từng chuỗi | Nhiều cơ hội nhỏ, hoàn tác nhanh và spam, đòi hỏi hạ tầng lớn |
Block ngắn hơn làm giảm quy mô của mỗi lần định giá sai, vì pool được điều chỉnh thường xuyên hơn, nhưng làm tăng số lượng cơ hội. Gas thấp hơn làm hẹp vùng không giao dịch. Không yếu tố nào thay đổi được thực tế rằng phí pool và phí sàn tập trung đặt ra mức sàn cho mọi giao dịch.
Vốn tồn kho, tái cân bằng và cầu nối
Vì hai chân lệnh được thanh toán ở những nơi khác nhau, bạn cần có vốn ở cả hai phía trước khi giao dịch: stablecoin và token trong ví on-chain, và cùng các tài sản đó trên sàn tập trung. Mỗi giao dịch arbitrage cùng chiều lại rút cạn một phía. Sau một loạt giao dịch “mua trên DEX, bán trên CEX”, ví của bạn chủ yếu giữ ETH còn tài khoản sàn chủ yếu giữ USDC.
Tái cân bằng nghĩa là chuyển tiền giữa ví và sàn: nạp, rút, đôi khi dùng cầu nối giữa các chuỗi. Mỗi lần chuyển đều có phí, thời gian xác nhận và rủi ro giá khi tiền đang trên đường chuyển. Chúng tôi đã lượng hóa chi tiết các chi phí này trong bài phí rút, mạng lưới và thời gian chuyển cho arbitrage giữa các sàn; phép tính tương tự cũng áp dụng ở đây. Một quy tắc thực tế: phân bổ chi phí tái cân bằng dự kiến cho số giao dịch mà một lần tái cân bằng hỗ trợ, rồi cộng nó vào mức chênh lệch tối thiểu. Một chiến lược trông có lãi theo từng giao dịch vẫn có thể thua lỗ khi tính cả chi phí tái cân bằng.
Cầu nối bổ sung một loại rủi ro riêng: lỗi hợp đồng thông minh, tạm dừng rút tiền và chậm trễ. Hãy giữ số dư trên cầu nối ở mức nhỏ nhất mà chiến lược cho phép.
Từng bước: đánh giá một cơ hội
Trước khi tự động hóa bất cứ điều gì, hãy cho mọi mức chênh lệch tiềm năng đi qua cùng một quy trình kiểm tra. Đây là trình tự mà bot CEX-DEX phải thực hiện trong vài mili giây; làm thủ công trước sẽ cho bạn thấy những đầu vào nào là quan trọng.
Rủi ro và hạn chế
- Rủi ro cạnh tranh: trên các cặp chính, chênh lệch thường bị các searcher nhanh hơn hoặc có kết nối tốt hơn chiếm lấy ngay trong cùng block. Thua cuộc đua vẫn có thể tốn gas.
- Rủi ro chân lệnh: một chân khớp còn chân kia không, khiến bạn giữ vị thế mở trong một đợt biến động mạnh, đúng vào lúc chênh lệch xuất hiện.
- Rủi ro hợp đồng thông minh: pool, router hoặc cầu nối có thể chứa lỗi hoặc bị khai thác. Chỉ tương tác với các hợp đồng đã được kiểm toán và sử dụng rộng rãi, đồng thời giới hạn quyền phê duyệt.
- Rủi ro token: token đuôi dài có thể có thuế chuyển, danh sách đen, hợp đồng bị tạm dừng hoặc pool giả mạo cùng tên. Một chênh lệch lớn trên một token ít người biết thường là cái bẫy chứ không phải cơ hội.
- Rủi ro sàn giao dịch: nạp và rút có thể bị tạm ngừng trên một mạng lưới, API key có thể bị giới hạn tần suất, tài khoản có thể bị xem xét. Giữ mức rủi ro trên mỗi sàn trong giới hạn mà bạn có thể chấp nhận nếu bị đóng băng.
- Rủi ro vận hành: quản lý khóa riêng tư, độ ổn định của node và giám sát là một phần của chiến lược. Chỉ một khóa bị lộ là chiến lược chấm dứt.
- Pháp lý và thuế: quy định về hoạt động DeFi và về việc khai báo nhiều giao dịch nhỏ khác nhau tùy quốc gia. Hãy kiểm tra tình hình của bạn trước khi mở rộng quy mô.
CEX-DEX hay CEX-CEX: lựa chọn nào phù hợp với bạn
Arbitrage CEX-DEX là một phần chính đáng và quan trọng trong cách các thị trường crypto giữ giá đồng nhất. Đây cũng là một trong những hoạt động đông đúc nhất trong lĩnh vực này, bị chi phối trên các cặp chính bởi các đội có quan hệ với builder và vốn tồn kho lớn. Nếu bạn đang chọn nơi bắt đầu, hãy so sánh nó một cách trung thực với arbitrage giữa các sàn tập trung:
| Tiêu chí | CEX-DEX | CEX-CEX |
|---|---|---|
| Nơi giá chênh lệch | Pool chậm hơn thị trường sổ lệnh giữa các block | Các sàn và luồng dữ liệu của chúng phản ứng với biến động ở tốc độ khác nhau |
| Chi phí chính | Phí pool, tác động giá, gas, khoản trả cho vị trí trong block | Phí giao dịch, spread, trượt giá, chuyển tiền giữa các sàn |
| Có tính nguyên tử? | Không: chân blockchain cộng với chân sàn giao dịch | Không: hai lệnh trên sàn, nhưng cả hai đều trên công cụ khớp lệnh nhanh |
| Hạ tầng | Node, relay riêng tư, bảo mật ví, API sàn | API sàn, luồng dữ liệu nhanh, máy chủ gần các sàn |
| Ai cạnh tranh | Các MEV searcher có liên kết với builder | Các công ty arbitrage và tạo lập thị trường, bot của nhà đầu tư cá nhân |
Các công cụ crypto của BJF Trading Group hoạt động ở phía sàn tập trung: trình quét arbitrage crypto miễn phí hiển thị chênh lệch giá giữa các sàn tập trung theo thời gian thực, và VIP Crypto Arbitrage thực hiện arbitrage một chân và arbitrage phòng hộ trên hơn 50 sàn giao ngay và hợp đồng tương lai tập trung thông qua API gốc của các sàn. Chúng không giao dịch với các pool DEX. Để có bức tranh tổng thể về các chiến lược giữa các sàn, xem tổng quan về arbitrage crypto của chúng tôi; với các lựa chọn trung lập delta không phụ thuộc vào việc thắng cuộc đua block, các hướng dẫn arbitrage funding rate và giao dịch basis giao ngay – tương lai sẽ đi qua các con số cụ thể.
Trước tiên hãy xem chênh lệch giá thực tế giữa các sàn
Trước khi xây dựng hạ tầng cho bất kỳ hình thức arbitrage nào, hãy quan sát chênh lệch xuất hiện thường xuyên đến mức nào, lớn bao nhiêu sau phí và kéo dài bao lâu. Trình quét miễn phí hiển thị điều đó trực tiếp cho các sàn tập trung.
Nhận Crypto Arbitrage Scanner miễn phíPhần mềm VIP Crypto Arbitrage
Máy quét chênh lệch giá miễn phí + khóa học email ngắn
Nhận liên kết máy quét miễn phí và vài email ngắn, thực tế từ Boris: chênh lệch giá thực sự có ý nghĩa gì sau chi phí, cách kiểm thử chiến lược trước khi mạo hiểm tiền thật và công cụ nào phù hợp với thị trường của bạn. Không thổi phồng. Email được gửi bằng tiếng Anh.
Câu hỏi thường gặp
Arbitrage CEX-DEX là gì?
Đó là việc mua một token trên pool của sàn giao dịch phi tập trung và bán nó trên sàn giao dịch tập trung, hoặc ngược lại, khi giá chênh nhau nhiều hơn tổng chi phí. Pool chỉ định giá lại khi có người swap, nên chúng chậm hơn thị trường tập trung, và các nhà kinh doanh chênh lệch giá đưa chúng trở lại đúng mức.
Arbitrage CEX-DEX có còn sinh lời không?
Với một số ít searcher chuyên biệt thì có, nhưng trên các cặp chính, phần lớn giá trị gộp bị tiêu tốn vào phí pool, tác động giá, gas và các khoản trả cho block builder. Trader độc lập chủ yếu tìm thấy lợi thế còn lại trên các pool và chuỗi ít được theo dõi, nơi rủi ro token và hợp đồng cao hơn.
Chênh lệch giá phải lớn đến mức nào để arbitrage một pool DEX?
Ít nhất bằng tổng phí pool và phí sàn tập trung, và lớn hơn nữa để trang trải gas, trượt giá phòng hộ và chi phí vị trí trong block. Trên pool 0.3% với phí sàn 0.05%, các chênh lệch dưới khoảng 0.4% thường hoàn toàn không thể giao dịch.
Vì sao chênh lệch 1% không phải là lợi nhuận 1%?
Vì chính lệnh swap của bạn đẩy giá pool dọc theo đường cong, và phí pool được tính trên số tiền đưa vào. Trong pool ví dụ của chúng tôi, chênh lệch 1% với giao dịch tối ưu khoảng 24,400 USDC mang lại khoảng 85 USDC gộp, tức khoảng 0.35%, trước mọi chi phí bên ngoài.
Arbitrage CEX-DEX có thể dùng flash loan không?
Không thể dùng cho toàn bộ giao dịch. Flash loan phải được hoàn trả trong cùng một giao dịch, còn chân sàn tập trung diễn ra bên ngoài blockchain. Flash loan phù hợp với arbitrage thuần on-chain giữa các pool; arbitrage CEX-DEX cần vốn tồn kho của chính bạn ở cả hai phía.
Trong arbitrage CEX-DEX, chân nào thực hiện trước?
Cả hai cách đều được. Swap trước nghĩa là bạn chỉ phòng hộ phần đã khớp nhưng chịu rủi ro thị trường cho đến khi block được xác nhận; phòng hộ trước giúp chốt giá nhưng để lại một vị thế nếu lệnh swap thất bại. Hầu hết hệ thống tự động gửi cả hai thật nhanh và đóng mọi chân lệnh bị bỏ lại theo quy tắc.
Phần mềm BJF có giao dịch trên sàn phi tập trung không?
Không. Các công cụ arbitrage crypto của BJF làm việc với các sàn tập trung thông qua API của chúng. Trình quét miễn phí và VIP Crypto Arbitrage bao quát chênh lệch giá giữa các sàn tập trung.
Bài viết này mang tính giáo dục và không phải là lời khuyên tài chính. Các ví dụ số sử dụng một pool mô hình và các giả định đã nêu; biểu đồ và số liệu được đánh dấu là minh họa không phải là kết quả đo lường của bất kỳ sàn, pool hay trader cụ thể nào. Phí, thời gian block và quy tắc sắp xếp thay đổi theo thời gian.
