Robot Forex non di arbitraggio: strategie, rischi e il futuro 2027+ (AI, metodi quantistici, verifica su blockchain) Gennaio 9, 2026 – Posted in: Forex trading
I robot Forex vengono generalmente classificati in due grandi categorie: di arbitraggio e non di arbitraggio.
L’arbitraggio cerca di trarre profitto dalle inefficienze del mercato (discrepanze di prezzo, latenza, feed diversi, differenze di esecuzione).
I robot non di arbitraggio generano profitti in modo diverso: cercano schemi comportamentali ricorrenti del mercato—trend, pullback, impulsi, cicli di volatilità e reazioni agli eventi.
Per questo motivo tali sistemi sono più facili da utilizzare con la maggior parte dei broker e su piattaforme diverse, ma dipendono molto di più dalle fasi di mercato e da una gestione del rischio competente.
Di seguito trovi i principali tipi di strategie non di arbitraggio, i loro vantaggi e limiti, e un confronto onesto con le strategie di arbitraggio.
1) Trend Following: seguire il trend
In sintesi:
Il robot entra su un movimento confermato (rottura di un range, incrocio di medie mobili, filtro di forza del trend) e mantiene la posizione finché il trend persiste. Spesso si utilizzano trailing stop, prese di profitto parziali e filtri di volatilità.
Indicatori comunemente utilizzati:
-
MA / EMA / SMA (incroci, pendenza, distanza dalla media)
-
ADX / DMI (forza del trend)
-
MACD (momentum + filtro di direzione)
-
Donchian Channels (rottura degli estremi)
-
Parabolic SAR (gestione del trade)
-
ATR (stop/trailing dinamici)
Pro:
-
in grado di catturare movimenti ampi e di “scalare” i profitti;
-
logica trasparente, facile da testare e scalare;
-
rischio minore di “mediare all’infinito” rispetto alle griglie.
Contro:
-
Nei mercati laterali è possibile una serie di ingressi falsi.
-
forte dipendenza da spread/slippage sui timeframe bassi;
-
redditività irregolare: si verificano periodi di stagnazione e drawdown.
Confronto con l’arbitraggio:
Il trend following non richiede una latenza ultra-bassa né un’“esecuzione perfetta”, ma la sua redditività è il compenso per l’assunzione del rischio di mercato. L’arbitraggio punta più spesso a una stabilità meccanica, ma può essere “rotto” dalle regole di esecuzione.
2) Mean Reversion: ritorno alla media (controtrend)
In sintesi:
Il prezzo spesso “si estende eccessivamente”; dopo un impulso si verifica un pullback. Il robot vende in condizioni di ipercomprato e compra in condizioni di ipervenduto, concentrandosi sugli scostamenti dalle medie, dal VWAP, dai range e dai limiti statistici.
Indicatori comunemente utilizzati:
-
RSI / Stochastic (ipercomprato/ipervenduto)
-
Bollinger Bands (uscita e rientro nelle bande)
-
VWAP / scostamento dalle medie (distance-to-mean)
-
Z-score / deviazione standard (scostamento statistico dalla media)
-
CCI (cicli/estensioni eccessive)
-
ATR (filtro per condizioni “troppo rumorose”/stop)
Pro:
-
alta frequenza di trade, molte opportunità nei mercati calmi;
-
Spesso produce una curva dell’equity regolare nei range.
-
chiude rapidamente piccoli target di profitto.
Contro:
-
il rischio principale è un trend prolungato contro la posizione.
-
molte implementazioni usano mediazione/griglie → rischio di coda;
-
con la volatilità delle crisi, i drawdown possono crescere rapidamente.
Confronto con l’arbitraggio:
La mean reversion può sembrare stabile finché il mercato non cambia regime. L’arbitraggio soffre più spesso delle limitazioni dei broker, mentre i sistemi controtrend soffrono della natura stessa del mercato (regimi, movimenti di coda).
3) Breakout / Momentum: rotture e impulso
In sintesi:
Se il mercato si comprime a lungo e poi esce da un range, spesso segue un’accelerazione. Il robot opera sulle rotture usando canali, livelli, filtri ATR e la “compressione della volatilità”.
Indicatori comunemente utilizzati:
-
Donchian / Price Channels (rotture del range)
-
Bollinger Bands (compressione/espansione, squeeze)
-
ATR (filtro per rotture reali + stop)
-
Volume (se disponibile) / tick volume (conferma dell’impulso)
-
MACD / Momentum (accelerazione)
-
Keltner Channels (alternativa alle Bollinger Bands)
Pro:
-
efficace nelle fasi di accelerazione, può catturare impulsi forti;
-
adatto a molti strumenti e timeframe;
-
può lavorare “vicino alle notizie” senza fare trading direttamente sulle notizie.
Contro:
-
false rotture e rientri nel range;
-
lo slippage aumenta durante i picchi di volatilità;
-
richiede un filtraggio disciplinato, altrimenti troppo rumore.
Confronto con l’arbitraggio:
Le strategie breakout sono più semplici dal punto di vista infrastrutturale, ma dipendono maggiormente dai regimi di liquidità e dalla qualità dell’esecuzione in ingresso.
4) Scalping (non di arbitraggio) e micro-pattern
In sintesi:
Trade molto brevi, di secondi o minuti, che cercano di catturare impulsi locali e pullback rapidi. Non è arbitraggio, perché il segnale non si basa su discrepanze di prezzo, ma sul comportamento statistico del prezzo.
Indicatori comunemente utilizzati:
-
EMA 5/10/20, medie mobili veloci (direzione del micro-trend)
-
RSI / Stochastic su timeframe bassi (micro-estensioni)
-
ATR / micro-ATR (filtraggio dei picchi)
-
Spread / commissioni / velocità di esecuzione come “parametri della strategia” (a volte più importanti degli indicatori)
-
Filtri di sessione (quando gli spread sono stretti e la liquidità è alta)
Pro:
-
elevata rotazione del capitale;
-
possibilità di costruire un portafoglio di diversi micro-modelli;
-
con una buona esecuzione, offre molte opportunità di trading.
Contro:
-
massima sensibilità a spread, requote e latenza;
-
qualsiasi peggioramento dell’esecuzione riduce drasticamente l’aspettativa;
-
richiede un controllo rigoroso della qualità dei trade e dei filtri.
Confronto con l’arbitraggio:
Per requisiti di esecuzione lo scalping è vicino all’arbitraggio, ma senza un’inefficienza “solida” come fonte di profitto. Per questo la qualità dei test e le statistiche di esecuzione reali sono fondamentali.
5) Robot swing e di position trading
In sintesi:
Mantenimento dei trade da alcune ore a diversi giorni. I segnali possono includere livelli giornalieri, filtri macro, regimi di rischio, stagionalità e correlazioni.
Indicatori comunemente utilizzati:
-
MA 50/200, filtri di trend su timeframe superiori
-
RSI(14) / MACD (conferma del ciclo)
-
Fibonacci / livelli/punti pivot (zone di reazione)
-
ATR (stop basati sulla volatilità)
-
Correlazioni / DXY / rendimenti (se integrati nel sistema)
Pro:
-
spread e micro-rumore di prezzo contano meno;
-
requisiti più bassi in termini di velocità e infrastruttura;
-
una buona opzione per diversificare un portafoglio di strategie.
Contro:
-
rischio di gap ed eventi imprevisti;
-
swap / costo di mantenimento delle posizioni;
-
drawdown lunghi e cicli di recupero lenti.
Confronto con l’arbitraggio:
Requisiti tecnologici inferiori, ma più “puro rischio di mercato” e maggiore pazienza richiesta all’investitore.
6) Sistemi a griglia (Grid Robot)
In sintesi:
Il robot piazza una serie di ordini/posizioni a intervalli fissi o adattivi (passo della griglia), sfruttando le oscillazioni all’interno di un range. Può essere:
-
griglia fissa (passo uguale),
-
griglia adattiva (il passo dipende da ATR / volatilità),
-
con o senza lock, con take-profit a livello di paniere.
Indicatori comunemente utilizzati:
-
ATR (ampiezza del passo, espansione/contrazione della griglia)
-
Bollinger Bands / Keltner Channels (limiti del range)
-
RSI / Stochastic (filtro di ingresso per evitare di avviare una griglia durante un’accelerazione)
-
Filtri di trend (MA / ADX) — i più importanti, per evitare di operare con griglie nei trend forti
Pro:
Nei range calmi può generare profitti frequenti e una curva dell’equity visivamente attraente.
Contro:
Il rischio principale è un forte trend unidirezionale, durante il quale la griglia accumula perdite.
Rispetto all’arbitraggio:
Una griglia non richiede velocità, ma comporta un rischio di coda strutturale (raro, ma estremamente doloroso).
7) Martingala
In sintesi:
Aumento della dimensione della posizione dopo una perdita (spesso x2 o secondo un coefficiente) per “recuperare rapidamente” il profitto su un pullback. Può essere usata da sola, ma più spesso è integrata in griglie o sistemi di mediazione.
Indicatori comunemente utilizzati (come filtri):
-
RSI / Stochastic / CCI (per “mediare solo sulle estensioni eccessive”)
-
ATR (limiti di volatilità)
-
MA / ADX (blocco della martingala nei trend forti)
-
Filtri notizie/orari (non mediare prima delle notizie / in mercati sottili)
Pro:
Recupera rapidamente i drawdown se il mercato ritraccia.
Contro:
Sposta matematicamente il rischio nella coda della distribuzione: scenari rari producono perdite enormi o margin call.
Rispetto all’arbitraggio:
L’arbitraggio ha più spesso rischi “esterni” (regole del broker), mentre la martingala ha il rischio insito nella sua stessa struttura.
Chiarimento importante
Griglia ≠ Martingala, ma:
-
le griglie spesso mediano le posizioni,
-
la martingala spesso aumenta la dimensione del lotto durante la mediazione,
Per questo nella pratica vengono spesso confuse e combinate.
8) Strategie di volatilità (Volatility / Regime Trading)
Indicatori comunemente utilizzati:
-
ATR, Historical Volatility (HV) (misurazione del regime)
-
Bollinger Band Width (ampiezza delle bande come proxy della volatilità)
-
ADX (distinguere il trend dal rumore)
-
Metriche Range / True Range (range giornaliero / di sessione)
-
Filtri orari / di sessione (Londra / New York / Asia)
Punti di forza:
Gestisce efficacemente l’attività del robot (quando operare e quando “restare fermo”).
Punti deboli:
È difficile scegliere soglie stabili; la struttura della volatilità può cambiare.
Rispetto all’arbitraggio:
È un “filtro intelligente”, ma da solo non garantisce la redditività.
Cosa è meglio: arbitraggio o non arbitraggio?
La risposta corretta è: dipende dagli obiettivi e dall’ambiente.
L’arbitraggio sembra spesso più attraente per l’idea di un profitto “quasi meccanico”, ma è vulnerabile alle politiche dei broker come last look, ritardi, cancellazione dei trade, allargamento dello spread e restrizioni sullo stile di trading.
I robot non di arbitraggio possono operare con un numero molto maggiore di broker e sono più facili da scalare, ma i loro profitti sono il compenso per l’esposizione al rischio di regime di mercato. Per questo, senza adattamento e mitigazione del rischio, attraversano inevitabilmente periodi difficili.
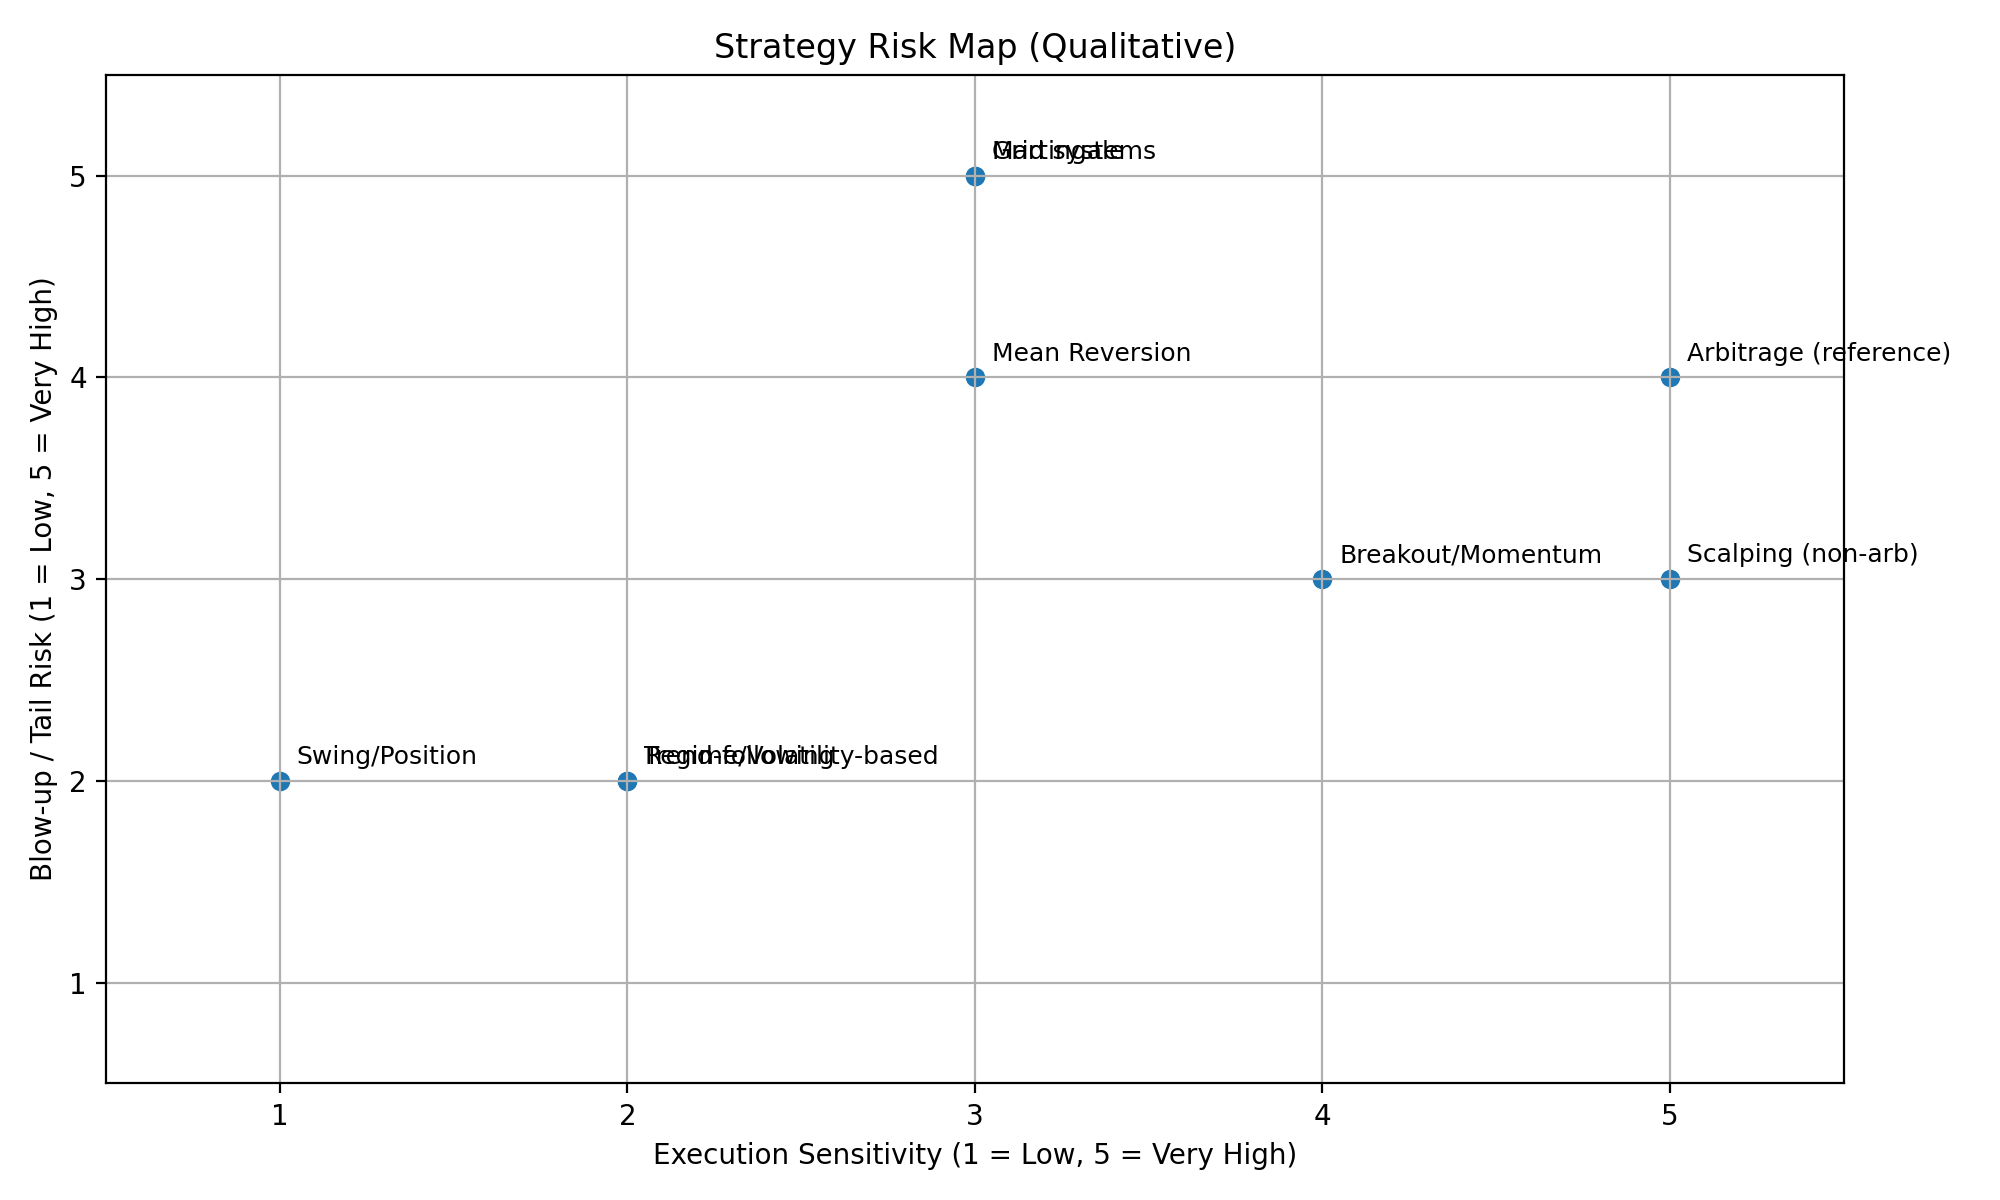
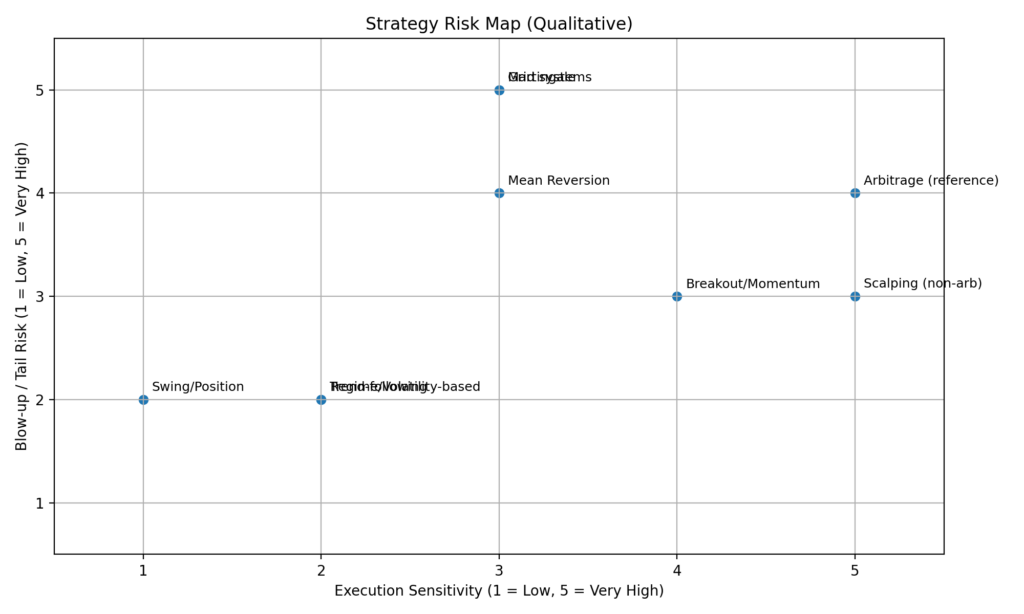
| Strategia | Condizioni di mercato ideali | Indicatori/filtri comuni | Vantaggio principale | Svantaggio principale | Rispetto all’arbitraggio (in una riga) |
|---|---|---|---|---|---|
| Trend-following | Mercati in trend | Medie mobili (SMA/EMA), ADX, MACD, Donchian Channels, ATR | Cattura grandi movimenti direzionali | Perdite a strappi nei range | Molto più semplice a livello di infrastruttura, ma fortemente dipendente dal regime |
| Mean Reversion | Range / mercati laterali | RSI, Stochastic, Bollinger Bands, VWAP, Z-score, ATR | Guadagni frequenti nei range calmi | Rischio di coda nei trend forti | Di solito ben accettata dai broker, ma può rompersi quando il regime cambia |
| Breakout / Momentum | Espansioni, rotture di range, fasi di impulso | Price Channels, “squeeze” di Bollinger, ATR, Momentum, Tick Volume | Cattura accelerazioni e movimenti forti | False rotture e slippage | Non serve un feed speciale come nell’arbitraggio, ma l’esecuzione in ingresso è critica |
| Basata su regime / volatilità | Transizioni di regime | ATR / Historical Volatility, Bollinger Band Width, ADX, filtri di range, filtri di sessione | Riduce i trade “cattivi” e migliora la robustezza | Classificazione errata dei regimi | Migliora la stabilità senza la dipendenza dalla latenza tipica dell’arbitraggio |
| Scalping (non di arbitraggio) | Alta liquidità, spread stretti | EMA veloci, RSI/Stoch (M1), micro-ATR, filtri di spread/sessione | Molte opportunità di trading | Spread/slippage possono annullare il vantaggio | I requisiti di esecuzione possono somigliare all’arbitraggio, ma il vantaggio è meno “solido” |
| Swing / Position trading | Cicli H4–D1 e movimenti macro | MA 50/200, MACD, RSI, livelli/pivot, ATR | Minore sensibilità allo spread | Gap, swap, drawdown più lunghi | Tecnicamente più semplice dell’arbitraggio, ma con maggiore rischio di eventi nel tempo |
| Sistemi a griglia | Laterale / in range | ATR (passo della griglia), Bollinger/Keltner, RSI/Stoch, filtro di trend MA/ADX | Spesso risultati regolari nei range | Un trend contro la griglia può essere devastante | Non richiede velocità, ma il rischio di coda è più alto |
| Martingala | Uso limitato; solo con vincoli rigorosi | RSI/Stoch/CCI, limiti ATR, MA/ADX, filtri notizie/orari | Recupero rapido dopo le perdite (se si verificano inversioni) | Rischio esponenziale, possibili margin call | L’arbitraggio ha spesso rischi “esterni”; qui il rischio è insito nella matematica |
| Arbitraggio (riferimento) | Inefficienze di prezzo/latenza | Feed, metriche di latenza, filtri di spread/esecuzione | Vantaggio di natura meccanica | Restrizioni dei broker (last look, cancellazioni, ritardi) | Richiede infrastruttura e può essere limitato dalle politiche di esecuzione |
Al momento, uno dei modi più efficaci per bilanciare rischio e redditività è combinare approcci di arbitraggio e non di arbitraggio all’interno dello stesso portafoglio, o persino dello stesso framework di esecuzione. Un esempio pratico è l’implementazione del concetto Phantom Drift di Sharp Trading, che unisce una gestione delle posizioni in stile martingala e la logica di Latency Arbitrage. Questa struttura ibrida aiuta a ridurre i punti deboli principali dell’arbitraggio puro, in particolare la sensibilità alle regole di esecuzione e il rischio di essere segnalati dai dealing team di broker o prop firm, migliorando al contempo la redditività complessiva e rendendo più regolare la curva dell’equity grazie alla minore probabilità di drawdown profondi e fatali per la strategia.
Inoltre, SharpTrader può essere potenziato con l’add-on Hybrid Masking Strategy, progettato per rendere il comportamento di arbitraggio più “umano” e più difficile da riconoscere tramite pattern. Combina una logica di trend EMA multi-timeframe con ingressi sui pullback di Fibonacci e aggiunge diversi livelli di randomizzazione (tempistica, dimensione dei trade, comportamento di SL/TP, trailing, durata degli ordini), con filtro notizie opzionale, così che l’impronta dell’esecuzione diventi più naturale e meno deterministica per i sistemi di sorveglianza dei broker.
Il futuro: AI/ML, reti neurali e approccio basato sui regimi (trend / range / crisi)
La tendenza principale per il 2026+ è il passaggio da “una strategia per tutto” a un sistema di sistemi che capisce che tipo di mercato è in corso e modifica il proprio comportamento di conseguenza:
1. Classificazione del regime
Il modello identifica l’ambiente: trend, range, volatilità di crisi (risk-off) e a volte un “impulso da notizie”. Questo riduce il numero di trade aperti nel momento sbagliato.
2. Apprendimento adattivo
I parametri non sono fissati per sempre. Si utilizzano metodi walk-forward, ribilanciamento periodico dei pesi, controllo dell’overfitting e monitoraggio del degrado della qualità dei segnali.
3. Analisi probabilistica predittiva
I modelli moderni prevedono sempre più spesso non un “prezzo puntuale”, ma probabilità: direzione su un dato orizzonte, volatilità attesa, rischio di movimenti di coda e qualità dell’ingresso.
4. Reti neurali e ensemble di modelli
Le reti neurali (e gli ensemble ibridi) individuano pattern complessi, ma richiedono regole rigorose: dati puliti, nessuna leakage, test onesti, slippage e commissioni realistici.
La direzione generale dello sviluppo è chiara: vince chi costruisce un portafoglio di strategie, gestisce regimi e rischio e misura la qualità dell’esecuzione in tempo reale. In un mondo in cui i mercati cambiano più velocemente di quanto vengano aggiornati gli algoritmi “classici”, il vantaggio competitivo si sposta dal “segnale” stesso all’adattamento.
Il futuro: 2027+ — trading quantistico, verifica su blockchain e sistemi completamente autonomi
A partire dal 2027, lo sviluppo dei robot di trading non di arbitraggio sarà guidato meno dai “nuovi indicatori” e più dall’infrastruttura e dalla capacità di calcolo: la possibilità di elaborare più dati, adattarsi più rapidamente ai regimi di mercato e verificare i risultati in modo più rigoroso. Tre direzioni appaiono le più promettenti.
1) Trading quantistico e metodi di ispirazione quantistica
Con “trading quantistico” la maggior parte delle persone non intenderà un pulsante magico, ma un passaggio pratico a compiti in cui gli algoritmi quantistici o di ispirazione quantistica offrono un vantaggio:
-
ottimizzazione dei portafogli di strategie (come allocare il rischio tra trend, mean reversion, volatilità, diverse coppie e timeframe);
-
problemi combinatori (selezione dei parametri, calendari delle sessioni di trading, vincoli di rischio);
-
accelerazione dell’analisi di scenario (esecuzione di un gran numero di scenari di stress e regimi di mercato);
-
ricerca di pattern deboli ma stabili in enormi spazi di feature, dove i metodi classici sono troppo lenti.
Importante: il calcolo quantistico non elimina il rischio di mercato e non garantisce profitti. Il suo valore reale sta nella scoperta più rapida delle configurazioni ottimali e in una calibrazione più precisa di regimi e rischio quando un sistema ha migliaia di parametri e vincoli.
2) Verifica dei risultati su blockchain e statistiche “dimostrabili”
Il prossimo passo per il settore è abbandonare i report di marketing a favore di risultati verificabili crittograficamente. Emergeranno standard in cui:
-
log di trading, metriche chiave e parametri di rischio vengono registrati come hash su una blockchain (o su un altro database immutabile);
-
un investitore o cliente può verificare che un report non sia stato riscritto a posteriori e che lo storico delle performance sia immutabile;
-
un fornitore può dimostrare l’origine delle statistiche: trade reali, broker reale, tempi di esecuzione reali, senza rivelare tutte le informazioni sensibili.
Questo aumenterà la fiducia nei robot e renderà più difficile vendere curve dell’equity “dipinte”. In pratica, il mercato si muoverà verso il modello: non fidarti delle parole, verifica le prove.
3) Sistemi completamente autonomi (zero intervento umano)
Entro il 2027+, i robot più competitivi diventeranno più simili a “gestori” autonomi, in cui gli esseri umani non intervengono nelle decisioni di trading. In un’architettura di questo tipo, l’elemento chiave non è l’ingresso o l’uscita, ma l’autogoverno:
-
rilevamento automatico del regime (trend/range/crisi) e cambio di logica;
-
gestione dinamica del rischio (riduzione del rischio quando i segnali peggiorano, limiti di drawdown, disattivazione dei moduli);
-
automonitoraggio della qualità dell’esecuzione (spread/slippage/latenza → il sistema riduce l’attività o cambia stile in autonomia);
-
autoapprendimento vincolato (adattamento dei parametri senza overfitting, con “guardrail” e protezione contro il drift);
-
protocolli di emergenza: in caso di volatilità atipica, vuoti di liquidità o guasti tecnici, il robot passa in modalità sicura.
L’obiettivo ideale dello zero intervento umano è che il robot non si limiti a fare trading, ma gestisca la propria sopravvivenza: capisca quando non è in forma e sia in grado di fermarsi da solo.
Conclusione finale
Il futuro del 2027+ non riguarda “il segnale più intelligente”, ma la combinazione di tre fattori:
ottimizzazione ultra-efficiente (inclusi approcci di ispirazione quantistica), risultati dimostrabilmente onesti (verifica su blockchain) e un’architettura autonoma che consente al sistema di adattarsi e proteggere il capitale senza intervento manuale.
Domande frequenti: robot Forex non di arbitraggio
1) Che cos’è un robot Forex non di arbitraggio?
È un robot che guadagna non dalle inefficienze di prezzo (come fa l’arbitraggio), ma dalle regolarità del mercato: trend, pullback, impulsi, volatilità, regimi di mercato e comportamento della liquidità.
2) In cosa differiscono sostanzialmente i robot non di arbitraggio da quelli di arbitraggio?
L’arbitraggio cerca un “errore” nella formazione del prezzo o nell’esecuzione e spesso dipende dalla velocità e dalle caratteristiche specifiche del broker. I robot non di arbitraggio si assumono il rischio di mercato e cercano di sfruttare vantaggi statistici derivanti da pattern ricorrenti.
3) Qual è la strategia “più sicura”?
Non esistono strategie assolutamente sicure. I modelli swing e di position trading con leva moderata e rischio limitato per trade sono di solito considerati più “morbidi”, ma possono attraversare lunghi drawdown.
4) Perché la strategia funzionava bene nel tester ma peggio sul conto reale?
Molto spesso a causa di slippage, commissioni, spread, ritardi, differenze nelle quotazioni, requote o esecuzioni parziali e dell’“idealizzazione” del tester. Questo è particolarmente evidente nello scalping e nei sistemi ad alta frequenza.
5) Cosa è più importante: la precisione dell’ingresso o la gestione del rischio?
La gestione del rischio. Un buon ingresso senza controllo del rischio può comunque portare a un grande drawdown, mentre un sistema discreto con un corretto controllo del rischio sopravvive molto meglio ai cambi di regime.
6) Quali strategie non di arbitraggio sono le più diffuse?
Trend following, mean reversion (controtrend / ritorno alla media), breakout/momentum, scalping su micro-pattern e sistemi swing / position.
7) Perché le strategie controtrend e le griglie sono così popolari e perché sono pericolose?
Perché spesso producono statistiche attraenti nei mercati calmi. Tuttavia, presentano un “rischio di coda”: movimenti rari ma molto severi contro la posizione, soprattutto con mediazione o martingala.
8) È realistico guadagnare in modo costante con i robot trend-following?
Sì, ma la redditività è di solito “a gradini”: ai periodi di profitto seguono periodi di laterale o drawdown. Bisogna accettare l’irregolarità e configurare correttamente filtri, stop-loss e dimensionamento delle posizioni.
9) Quali timeframe sono migliori per i robot non di arbitraggio?
Dipende dal tipo. Scalping: M1–M5; trend o breakout: M15–H4; swing: H4–D1. Più basso è il timeframe, maggiore è l’impatto dello spread e della qualità dell’esecuzione.
10) Come capire che un robot si trova nel “regime di mercato sbagliato”?
I segnali includono un forte aumento delle perdite consecutive, uno slippage medio più alto, cambiamenti nella volatilità, minore tendenza direzionale, cambiamenti nelle correlazioni tra strumenti, mentre la strategia continua a operare “come prima”.
11) Si possono usare l’AI o le reti neurali semplicemente per “prevedere il prezzo”?
Si può, ma spesso è più efficace prevedere probabilità anziché il prezzo stesso: direzione, volatilità attesa, rischio di movimenti di coda e qualità dell’ingresso. La “previsione diretta del prezzo” tende spesso all’overfitting.
12) Che cos’è un robot basato sui regimi (trend / laterale / crisi) e perché serve?
È un sistema che prima determina lo stato del mercato (trend, range, volatilità di crisi) e poi sceglie la logica di trading appropriata o riduce l’attività. Questo aiuta a evitare di operare con “il tempo sbagliato”.
13) Come evitare l’overfitting durante l’ottimizzazione?
Usando l’analisi walk-forward, separando i dati in insiemi in-sample e out-of-sample, con stress test, modellazione realistica di commissioni e slippage, limitando il numero di parametri e testando su strumenti e periodi diversi.
14) Cosa è meglio: un singolo robot o un portafoglio di robot?
Un portafoglio è quasi sempre più resiliente: strategie diverse rendono meglio in regimi diversi. Una combinazione di trend, mean reversion e “volatilità” di solito riduce i drawdown e rende i risultati più regolari.
15) Quali sono i segnali di un robot o di un venditore di robot “cattivo”?
Rendimenti garantiti, assenza di statistiche di esecuzione reali, martingala nascosta o mediazione senza limiti, nessuna chiara informativa sui rischi, test su un solo periodo, commissioni o slippage ignorati e curve “perfette” senza spiegazioni.
16) Cosa significa realmente “trading quantistico”, senza marketing?
Significa usare metodi quantistici o di ispirazione quantistica per compiti di ottimizzazione e ricerca di soluzioni, tra cui l’allocazione del rischio tra strategie, la selezione dei parametri e l’analisi di scenario. Si tratta soprattutto di accelerazione del calcolo e ottimizzazione, non di “indovinare il prezzo”.
17) È vero che i computer quantistici garantiranno profitti?
No. Non eliminano il rischio di mercato. Il potenziale vantaggio è la scoperta più rapida di configurazioni di portafoglio di strategie più robuste e un adattamento più preciso ai regimi di mercato.
18) Quali compiti di trading potrebbero beneficiare per primi dei metodi quantistici?
L’ottimizzazione combinatoria (portafogli di strategie, vincoli di rischio), la simulazione rapida di un gran numero di scenari di stress e la ricerca di pattern deboli in spazi di feature molto ampi.
19) Che cos’è la verifica su blockchain dei risultati di un robot?
È la registrazione dei dati chiave (o dei loro hash) in un sistema immutabile per dimostrare che i report non sono stati “ridisegnati a posteriori” e che le statistiche corrispondono a log e trade reali.
20) Significa che i dati di trading diventeranno pubblici?
Non necessariamente. Di solito non vengono pubblicati i trade stessi, ma “impronte” crittografiche (hash) e prove di integrità. I dettagli possono restare privati ma verificabili.
21) Perché il mercato ha bisogno di una verifica di questo tipo?
Per aumentare la fiducia e standardizzare risultati dimostrabili. Questo riduce la quota di “grafici belli senza esecuzione reale” e rende più onesti i confronti tra robot.
22) Che cos’è un robot completamente autonomo (zero intervento umano)?
È un sistema che non richiede interventi manuali: determina autonomamente i regimi di mercato, regola il rischio, controlla la qualità dell’esecuzione, può disattivare moduli e passare in modalità sicura in condizioni anomale.
23) Quali sono i rischi dei sistemi a zero intervento umano?
I rischi principali sono un adattamento errato (overfitting o drift), la classificazione errata del regime e i guasti tecnologici (dati, connettività, latenza). Per questo i “guardrail” sono fondamentali: limiti di rischio, modalità fail-safe e monitoraggio del degrado.
24) Come capire se un robot è davvero autonomo e non solo “venduto come tale”?
Cerca segnali come la riduzione automatica del rischio quando le metriche peggiorano, un registro degli eventi (perché un modulo è stato attivato o disattivato), regole di arresto di emergenza, monitoraggio dell’esecuzione (spread e slippage) e report per regime di mercato.
25) Come cambieranno i requisiti per i test dei robot nel 2027+?
I test diventeranno più simili all’ingegneria: stress test obbligatori, validazione su regimi diversi, modellazione realistica dell’esecuzione e, sempre più spesso, verifica esterna dei risultati (inclusa quella crittografica) invece degli “screenshot del tester”.
