नॉन-आर्बिट्राज फ़ॉरेक्स रोबोट: रणनीतियाँ, जोखिम और 2027+ का भविष्य (AI, क्वांटम विधियाँ, ब्लॉकचेन सत्यापन) जनवरी 9, 2026 – Posted in: Forex trading
फ़ॉरेक्स रोबोट आम तौर पर दो व्यापक श्रेणियों में बाँटे जाते हैं: आर्बिट्राज और नॉन-आर्बिट्राज।
आर्बिट्राज बाज़ार की अक्षमताओं (कीमतों में अंतर, लेटेंसी, अलग-अलग फ़ीड, एक्ज़िक्यूशन में अंतर) से लाभ निकालने का प्रयास करता है।
नॉन-आर्बिट्राज रोबोट अलग तरीके से लाभ कमाते हैं: वे बाज़ार के बार-बार दोहराए जाने वाले व्यवहारिक पैटर्न खोजते हैं—ट्रेंड, पुलबैक, इम्पल्स, वोलैटिलिटी चक्र और घटनाओं पर आधारित प्रतिक्रियाएँ।
इसीलिए ऐसे सिस्टम को अधिकांश ब्रोकरों के साथ और अलग-अलग प्लेटफ़ॉर्म पर लागू करना आसान होता है, लेकिन वे बाज़ार के चरणों और सक्षम जोखिम प्रबंधन पर कहीं अधिक निर्भर करते हैं।
नीचे नॉन-आर्बिट्राज रणनीतियों के मुख्य प्रकार, उनके फ़ायदे और सीमाएँ, तथा आर्बिट्राज रणनीतियों के साथ एक ईमानदार तुलना दी गई है।
1) Trend Following: ट्रेंड का अनुसरण
सार:
रोबोट पुष्ट मूवमेंट पर एंट्री करता है (रेंज ब्रेकआउट, मूविंग-एवरेज क्रॉसओवर, ट्रेंड-स्ट्रेंथ फ़िल्टर) और जब तक ट्रेंड बना रहता है, पोज़िशन होल्ड करता है। अक्सर ट्रेलिंग स्टॉप, आंशिक प्रॉफ़िट-टेकिंग और वोलैटिलिटी फ़िल्टर का उपयोग किया जाता है।
आम तौर पर उपयोग किए जाने वाले इंडिकेटर:
-
MA / EMA / SMA (क्रॉसओवर, ढलान, औसत से दूरी)
-
ADX / DMI (ट्रेंड की मज़बूती)
-
MACD (मोमेंटम + दिशा फ़िल्टर)
-
Donchian Channels (चरम स्तरों का ब्रेकआउट)
-
Parabolic SAR (ट्रेड प्रबंधन)
-
ATR (डायनामिक स्टॉप/ट्रेलिंग)
फ़ायदे:
-
बड़े मूवमेंट पकड़ने और लाभ को “स्केल” करने में सक्षम;
-
पारदर्शी लॉजिक, टेस्ट और स्केल करना आसान;
-
ग्रिड की तुलना में “अनंत तक एवरेजिंग” का जोखिम कम।
नुकसान:
-
रेंज वाले बाज़ारों में लगातार कई गलत एंट्री संभव हैं।
-
छोटे टाइमफ़्रेम पर स्प्रेड/स्लिपेज पर बहुत अधिक निर्भर;
-
असमान लाभप्रदता: ठहराव और ड्रॉडाउन के दौर आते हैं।
आर्बिट्राज से तुलना:
Trend following को अल्ट्रा-लो लेटेंसी या “परफ़ेक्ट एक्ज़िक्यूशन” की आवश्यकता नहीं होती, लेकिन इसकी लाभप्रदता बाज़ार जोखिम उठाने का भुगतान है। आर्बिट्राज अधिकतर मैकेनिकल स्थिरता का लक्ष्य रखता है, लेकिन एक्ज़िक्यूशन नियमों से “टूट” सकता है।
2) Mean Reversion: औसत की ओर वापसी (काउंटर-ट्रेंड)
सार:
कीमत अक्सर “ज़रूरत से ज़्यादा खिंच” जाती है; इम्पल्स के बाद पुलबैक आता है। रोबोट ओवरबॉट स्थितियों में बेचता है और ओवरसोल्ड स्थितियों में खरीदता है, और औसत, VWAP, रेंज तथा सांख्यिकीय सीमाओं से विचलन पर ध्यान देता है।
आम तौर पर उपयोग किए जाने वाले इंडिकेटर:
-
RSI / Stochastic (ओवरबॉट/ओवरसोल्ड)
-
Bollinger Bands (बैंड से बाहर निकलना और बैंड में वापसी)
-
VWAP / औसत से विचलन (distance-to-mean)
-
Z-score / स्टैंडर्ड डेविएशन (औसत से सांख्यिकीय विचलन)
-
CCI (चक्र/ओवरएक्सटेंशन)
-
ATR (“बहुत अधिक शोर वाली” स्थितियों/स्टॉप को फ़िल्टर करना)
फ़ायदे:
-
उच्च ट्रेड आवृत्ति, शांत बाज़ारों में कई अवसर;
-
रेंज में अक्सर एक सहज इक्विटी कर्व देता है।
-
छोटे प्रॉफ़िट टारगेट जल्दी बंद करता है।
नुकसान:
-
मुख्य जोखिम पोज़िशन के विरुद्ध लंबा ट्रेंड है।
-
कई इम्प्लीमेंटेशन एवरेजिंग/ग्रिड का उपयोग करते हैं → टेल रिस्क;
-
संकट की वोलैटिलिटी में ड्रॉडाउन तेज़ी से बढ़ सकते हैं।
आर्बिट्राज से तुलना:
Mean reversion तब तक स्थिर दिख सकता है जब तक बाज़ार का रेजीम नहीं बदलता। आर्बिट्राज अधिकतर ब्रोकर की सीमाओं से प्रभावित होता है, जबकि काउंटर-ट्रेंड सिस्टम स्वयं बाज़ार की प्रकृति (रेजीम, टेल मूवमेंट) से प्रभावित होते हैं।
3) Breakout / Momentum: ब्रेकआउट और इम्पल्स
सार:
यदि बाज़ार लंबे समय तक सिकुड़ा रहता है और फिर रेंज से बाहर निकलता है, तो अक्सर तेज़ी आती है। रोबोट चैनल, लेवल, ATR फ़िल्टर और “वोलैटिलिटी कम्प्रेशन” का उपयोग करके ब्रेकआउट ट्रेड करता है।
आम तौर पर उपयोग किए जाने वाले इंडिकेटर:
-
Donchian / Price Channels (रेंज ब्रेकआउट)
-
Bollinger Bands (कम्प्रेशन/एक्सपेंशन, squeeze)
-
ATR (सच्चे ब्रेकआउट का फ़िल्टर + स्टॉप)
-
Volume (यदि उपलब्ध हो) / टिक वॉल्यूम (इम्पल्स की पुष्टि)
-
MACD / Momentum (तेज़ी)
-
Keltner Channels (Bollinger Bands का विकल्प)
फ़ायदे:
-
तेज़ी के चरणों में प्रभावी, मज़बूत इम्पल्स पकड़ सकता है;
-
कई इंस्ट्रूमेंट और टाइमफ़्रेम के लिए उपयुक्त;
-
सीधे न्यूज़ ट्रेड किए बिना “न्यूज़ के आसपास” काम कर सकता है।
नुकसान:
-
फ़ॉल्स ब्रेकआउट और रेंज में वापसी;
-
वोलैटिलिटी स्पाइक के दौरान स्लिपेज बढ़ जाता है;
-
अनुशासित फ़िल्टरिंग की आवश्यकता होती है, अन्यथा बहुत अधिक शोर।
आर्बिट्राज से तुलना:
ब्रेकआउट रणनीतियाँ इन्फ्रास्ट्रक्चर की दृष्टि से सरल हैं, लेकिन लिक्विडिटी रेजीम और एंट्री पर एक्ज़िक्यूशन की गुणवत्ता पर अधिक निर्भर करती हैं।
4) स्कैल्पिंग (नॉन-आर्बिट्राज) और माइक्रो-पैटर्न
सार:
सेकंड या मिनटों के बहुत छोटे ट्रेड, जिनमें स्थानीय इम्पल्स और तेज़ पुलबैक पकड़ने का प्रयास किया जाता है। यह आर्बिट्राज नहीं है, क्योंकि सिग्नल कीमतों के अंतर पर आधारित नहीं है — यह कीमत के सांख्यिकीय व्यवहार पर आधारित है।
आम तौर पर उपयोग किए जाने वाले इंडिकेटर:
-
EMA 5/10/20, तेज़ मूविंग एवरेज (माइक्रो-ट्रेंड की दिशा)
-
छोटे टाइमफ़्रेम पर RSI / Stochastic (माइक्रो ओवरएक्सटेंशन)
-
ATR / micro-ATR (स्पाइक फ़िल्टरिंग)
-
स्प्रेड / कमीशन / एक्ज़िक्यूशन स्पीड “रणनीति पैरामीटर” के रूप में (कभी-कभी इंडिकेटर से भी अधिक महत्वपूर्ण)
-
सेशन फ़िल्टर (जब स्प्रेड कम और लिक्विडिटी अधिक होती है)
फ़ायदे:
-
पूँजी का उच्च टर्नओवर;
-
अलग-अलग माइक्रो-मॉडल का पोर्टफ़ोलियो बनाने की संभावना;
-
अच्छे एक्ज़िक्यूशन के साथ कई ट्रेडिंग अवसर देता है।
नुकसान:
-
स्प्रेड, रीकोट और लेटेंसी के प्रति अधिकतम संवेदनशीलता;
-
एक्ज़िक्यूशन में कोई भी गिरावट अपेक्षित लाभ (expectancy) को तेज़ी से घटा देती है;
-
ट्रेड की गुणवत्ता और फ़िल्टरों पर सख़्त नियंत्रण की आवश्यकता होती है।
आर्बिट्राज से तुलना:
एक्ज़िक्यूशन आवश्यकताओं के मामले में स्कैल्पिंग आर्बिट्राज के क़रीब है, लेकिन लाभ के स्रोत के रूप में कोई “ठोस” अक्षमता नहीं होती। इसलिए टेस्ट की गुणवत्ता और वास्तविक एक्ज़िक्यूशन के आँकड़े अत्यंत महत्वपूर्ण हैं।
5) स्विंग और पोज़िशन-ट्रेडिंग रोबोट
सार:
ट्रेड को कुछ घंटों से लेकर कई दिनों तक होल्ड करना। सिग्नल में दैनिक लेवल, मैक्रो फ़िल्टर, जोखिम रेजीम, सीज़नैलिटी और कोरिलेशन शामिल हो सकते हैं।
आम तौर पर उपयोग किए जाने वाले इंडिकेटर:
-
MA 50/200, बड़े टाइमफ़्रेम के ट्रेंड फ़िल्टर
-
RSI(14) / MACD (चक्र की पुष्टि)
-
Fibonacci / लेवल/पिवट पॉइंट (प्रतिक्रिया ज़ोन)
-
ATR (वोलैटिलिटी-आधारित स्टॉप)
-
कोरिलेशन / DXY / यील्ड (यदि सिस्टम में शामिल हों)
फ़ायदे:
-
स्प्रेड और कीमत का माइक्रो-शोर कम मायने रखते हैं;
-
स्पीड और इन्फ्रास्ट्रक्चर की कम आवश्यकताएँ;
-
रणनीति पोर्टफ़ोलियो के विविधीकरण के लिए एक अच्छा विकल्प।
नुकसान:
-
गैप रिस्क और अप्रत्याशित घटनाएँ;
-
स्वैप / पोज़िशन होल्ड करने की लागत;
-
लंबे ड्रॉडाउन और धीमे रिकवरी चक्र।
आर्बिट्राज से तुलना:
तकनीकी आवश्यकताएँ कम, लेकिन अधिक “शुद्ध बाज़ार जोखिम” और निवेशक के धैर्य की अधिक माँग।
6) ग्रिड सिस्टम (ग्रिड रोबोट)
सार:
रोबोट निश्चित या अनुकूली अंतराल (ग्रिड स्टेप) पर ऑर्डर/पोज़िशन की एक श्रृंखला लगाता है और रेंज के भीतर उतार-चढ़ाव का लाभ उठाता है। यह हो सकता है:
-
फ़िक्स्ड ग्रिड (समान स्टेप),
-
अनुकूली ग्रिड (स्टेप ATR / वोलैटिलिटी पर निर्भर),
-
लॉक के साथ या बिना, बास्केट-स्तर के टेक-प्रॉफ़िट के साथ।
आम तौर पर उपयोग किए जाने वाले इंडिकेटर:
-
ATR (स्टेप की चौड़ाई, ग्रिड का विस्तार/संकुचन)
-
Bollinger Bands / Keltner Channels (रेंज की सीमाएँ)
-
RSI / Stochastic (तेज़ी के दौरान ग्रिड शुरू करने से बचने के लिए एंट्री फ़िल्टर)
-
ट्रेंड फ़िल्टर (MA / ADX) — सबसे महत्वपूर्ण, ताकि मज़बूत ट्रेंड में ग्रिड ट्रेडिंग से बचा जा सके
फ़ायदे:
शांत रेंज में यह बार-बार लाभ और देखने में आकर्षक इक्विटी कर्व दे सकता है।
नुकसान:
मुख्य जोखिम एक मज़बूत एकतरफ़ा ट्रेंड है, जिसके दौरान ग्रिड में नुकसान जमा होता जाता है।
आर्बिट्राज की तुलना में:
ग्रिड को स्पीड की आवश्यकता नहीं होती, लेकिन इसमें संरचनात्मक टेल रिस्क होता है (दुर्लभ, लेकिन बेहद पीड़ादायक)।
7) मार्टिंगेल
सार:
नुकसान के बाद पोज़िशन का आकार बढ़ाना (अक्सर x2 या किसी गुणांक से), ताकि पुलबैक पर “जल्दी से” लाभ में लौटा जा सके। इसे अकेले भी उपयोग किया जा सकता है, लेकिन अधिकतर यह ग्रिड या एवरेजिंग सिस्टम में शामिल होता है।
आम तौर पर उपयोग किए जाने वाले इंडिकेटर (फ़िल्टर के रूप में):
-
RSI / Stochastic / CCI (“केवल ओवरएक्सटेंशन पर एवरेजिंग” के लिए)
-
ATR (वोलैटिलिटी सीमाएँ)
-
MA / ADX (मज़बूत ट्रेंड में मार्टिंगेल को रोकना)
-
न्यूज़/समय फ़िल्टर (न्यूज़ से पहले / कम लिक्विडिटी वाले बाज़ार में एवरेजिंग न करें)
फ़ायदे:
यदि बाज़ार वापस लौटता है, तो ड्रॉडाउन जल्दी रिकवर होता है।
नुकसान:
गणितीय रूप से जोखिम को वितरण की टेल में धकेल देता है: दुर्लभ परिदृश्य भारी नुकसान या मार्जिन कॉल का कारण बनते हैं।
आर्बिट्राज की तुलना में:
आर्बिट्राज में अधिकतर “बाहरी” जोखिम होते हैं (ब्रोकर के नियम), जबकि मार्टिंगेल में जोखिम उसकी संरचना में ही निहित होता है।
महत्वपूर्ण स्पष्टीकरण
ग्रिड ≠ मार्टिंगेल, लेकिन:
-
ग्रिड अक्सर पोज़िशन की एवरेजिंग करते हैं,
-
मार्टिंगेल अक्सर एवरेजिंग के दौरान लॉट साइज़ बढ़ाता है,
इसलिए व्यवहार में इन्हें अक्सर एक-दूसरे से भ्रमित किया जाता है और साथ मिलाया जाता है।
8) वोलैटिलिटी रणनीतियाँ (Volatility / Regime Trading)
आम तौर पर उपयोग किए जाने वाले इंडिकेटर:
-
ATR, Historical Volatility (HV) (रेजीम का मापन)
-
Bollinger Band Width (वोलैटिलिटी के संकेतक के रूप में बैंड की चौड़ाई)
-
ADX (ट्रेंड और शोर में अंतर करना)
-
Range / True Range मेट्रिक्स (दैनिक / सेशन रेंज)
-
समय / सेशन फ़िल्टर (London / New York / Asia)
ताक़तें:
रोबोट की गतिविधि को प्रभावी ढंग से नियंत्रित करता है (कब ट्रेड करना है और कब “निष्क्रिय रहना” है)।
कमज़ोरियाँ:
स्थिर थ्रेशोल्ड चुनना कठिन है; वोलैटिलिटी की संरचना बदल सकती है।
आर्बिट्राज की तुलना में:
यह एक “बुद्धिमान फ़िल्टर” है, लेकिन यह अपने आप में लाभप्रदता की गारंटी नहीं देता।
कौन बेहतर है: आर्बिट्राज या नॉन-आर्बिट्राज?
सही उत्तर है: यह लक्ष्यों और परिस्थितियों पर निर्भर करता है।
आर्बिट्राज अक्सर “लगभग मैकेनिकल” लाभ की धारणा के कारण अधिक आकर्षक लगता है, लेकिन यह ब्रोकर की नीतियों के प्रति संवेदनशील है, जैसे last look, देरी, ट्रेड रद्द करना, स्प्रेड का बढ़ना और ट्रेडिंग शैली पर प्रतिबंध।
नॉन-आर्बिट्राज रोबोट कहीं अधिक ब्रोकरों के साथ काम कर सकते हैं और इन्हें स्केल करना आसान है, लेकिन उनका लाभ बाज़ार रेजीम के जोखिम को उठाने का प्रतिफल है। इसलिए अनुकूलन और जोखिम कम करने के उपायों के बिना उन्हें अनिवार्य रूप से कठिन दौर का सामना करना पड़ता है।
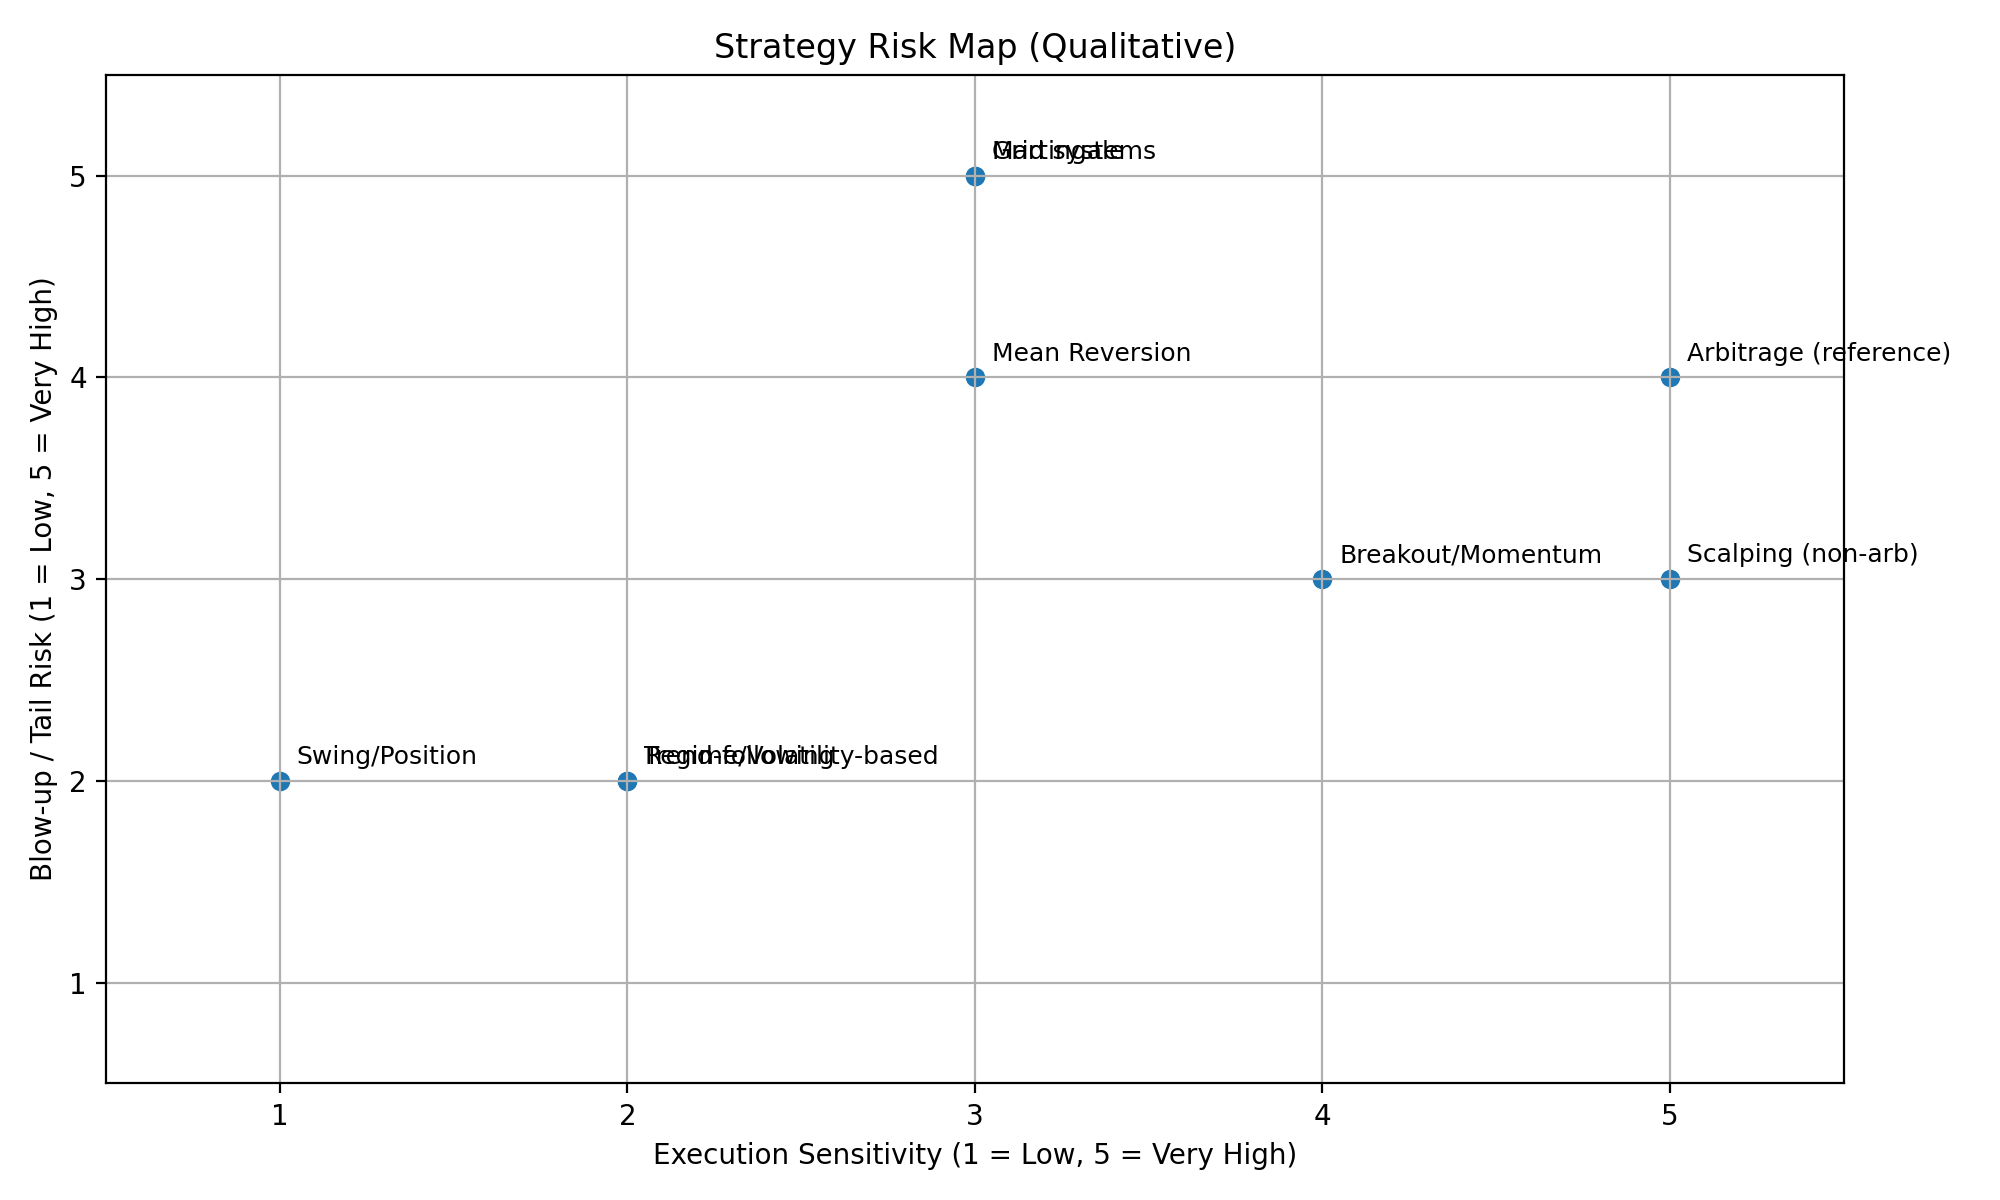
| रणनीति | सर्वश्रेष्ठ बाज़ार परिस्थितियाँ | आम इंडिकेटर/फ़िल्टर | मुख्य फ़ायदा | मुख्य कमी | आर्बिट्राज की तुलना में (एक पंक्ति) |
|---|---|---|---|---|---|
| Trend-following | ट्रेंडिंग बाज़ार | Moving Averages (SMA/EMA), ADX, MACD, Donchian Channels, ATR | बड़े दिशात्मक मूवमेंट पकड़ता है | रेंज में उतार-चढ़ाव वाले नुकसान | इन्फ्रास्ट्रक्चर की दृष्टि से कहीं आसान, लेकिन रेजीम पर अत्यधिक निर्भर |
| Mean Reversion | रेंज / साइडवेज़ बाज़ार | RSI, Stochastic, Bollinger Bands, VWAP, Z-score, ATR | शांत रेंज में बार-बार जीत | मज़बूत ट्रेंड में टेल रिस्क | आम तौर पर ब्रोकर-फ़्रेंडली, लेकिन रेजीम बदलने पर टूट सकता है |
| Breakout / Momentum | विस्तार, रेंज ब्रेक, इम्पल्स चरण | Price Channels, Bollinger “squeeze”, ATR, Momentum, Tick Volume | तेज़ी और मज़बूत मूवमेंट पकड़ता है | फ़ॉल्स ब्रेकआउट और स्लिपेज | आर्बिट्राज की तरह विशेष फ़ीड की आवश्यकता नहीं, लेकिन एंट्री पर एक्ज़िक्यूशन अत्यंत महत्वपूर्ण |
| Regime / Volatility-based | रेजीम परिवर्तन | ATR / Historical Volatility, Bollinger Band Width, ADX, Range फ़िल्टर, सेशन फ़िल्टर | “खराब” ट्रेड घटाता है और मज़बूती बढ़ाता है | रेजीम का गलत वर्गीकरण | आर्बिट्राज की लेटेंसी पर निर्भरता के बिना स्थिरता बढ़ाता है |
| स्कैल्पिंग (नॉन-आर्बिट्राज) | उच्च लिक्विडिटी, कम स्प्रेड | तेज़ EMA, RSI/Stoch (M1), Micro-ATR, स्प्रेड/सेशन फ़िल्टर | कई ट्रेडिंग अवसर | स्प्रेड/स्लिपेज बढ़त (edge) को खत्म कर सकते हैं | एक्ज़िक्यूशन आवश्यकताएँ आर्बिट्राज जैसी हो सकती हैं, लेकिन बढ़त कम “ठोस” होती है |
| स्विंग / पोज़िशन ट्रेडिंग | H4–D1 चक्र और मैक्रो मूवमेंट | MA 50/200, MACD, RSI, लेवल/पिवट, ATR | स्प्रेड के प्रति कम संवेदनशीलता | गैप, स्वैप, लंबे ड्रॉडाउन | आर्बिट्राज की तुलना में तकनीकी रूप से सरल, लेकिन समय के साथ घटनाओं का जोखिम अधिक |
| ग्रिड सिस्टम | साइडवेज़ / रेंज-बाउंड | ATR (ग्रिड स्टेप), Bollinger/Keltner, RSI/Stoch, MA/ADX ट्रेंड फ़िल्टर | रेंज में अक्सर सहज परिणाम | ग्रिड के विरुद्ध ट्रेंड बेहद विनाशकारी हो सकता है | स्पीड की आवश्यकता नहीं, लेकिन टेल रिस्क अधिक |
| मार्टिंगेल | सीमित उपयोग; केवल सख़्त प्रतिबंधों के साथ | RSI/Stoch/CCI, ATR सीमाएँ, MA/ADX, न्यूज़/समय फ़िल्टर | नुकसान के बाद तेज़ रिकवरी (यदि रिवर्सल होते हैं) | घातीय जोखिम, मार्जिन कॉल की संभावना | आर्बिट्राज में अक्सर “बाहरी” जोखिम होते हैं; यहाँ जोखिम गणित में ही निहित है |
| आर्बिट्राज (संदर्भ) | प्राइसिंग/लेटेंसी अक्षमताएँ | फ़ीड, लेटेंसी मेट्रिक्स, स्प्रेड/एक्ज़िक्यूशन फ़िल्टर | मैकेनिकल रूप से संचालित बढ़त | ब्रोकर प्रतिबंध (last look, रद्दीकरण, देरी) | इन्फ्रास्ट्रक्चर की आवश्यकता होती है और एक्ज़िक्यूशन नीतियों से सीमित हो सकता है |
वर्तमान में जोखिम और लाभप्रदता के बीच संतुलन बनाने के सबसे प्रभावी तरीकों में से एक है एक ही पोर्टफ़ोलियो में—या यहाँ तक कि एक ही एक्ज़िक्यूशन फ़्रेमवर्क के भीतर—आर्बिट्राज और नॉन-आर्बिट्राज दृष्टिकोणों को मिलाना। इसका एक व्यावहारिक उदाहरण है Sharp Trading’s द्वारा Phantom Drift अवधारणा का इम्प्लीमेंटेशन, जो मिलाता है मार्टिंगेल-शैली के पोज़िशन प्रबंधन को लेटेंसी आर्बिट्राज लॉजिक के साथ। यह हाइब्रिड संरचना शुद्ध आर्बिट्राज की प्रमुख कमज़ोरियों को कम करने में मदद करती है—विशेष रूप से एक्ज़िक्यूशन नियमों के प्रति इसकी संवेदनशीलता और ब्रोकरों या प्रॉप फ़र्मों की डीलिंग टीमों द्वारा फ़्लैग किए जाने के जोखिम को—साथ ही समग्र लाभप्रदता बढ़ाती है और गहरे, रणनीति को खत्म कर देने वाले ड्रॉडाउन की संभावना घटाकर इक्विटी कर्व को सहज बनाती है।
इसके अतिरिक्त, SharpTrader को Hybrid Masking Strategy ऐड-ऑन से बेहतर बनाया जा सकता है, जिसे आर्बिट्राज व्यवहार को अधिक “मानवीय” और पैटर्न-मैच करने में कठिन बनाने के लिए डिज़ाइन किया गया है। यह मल्टी-टाइमफ़्रेम EMA ट्रेंड लॉजिक को Fibonacci पुलबैक एंट्री के साथ जोड़ता है, और रैंडमाइज़ेशन की कई परतें जोड़ता है (टाइमिंग, ट्रेड साइज़, SL/TP व्यवहार, ट्रेलिंग, ऑर्डर की अवधि), साथ ही वैकल्पिक न्यूज़ फ़िल्टरिंग—ताकि ब्रोकर निगरानी प्रणालियों के लिए एक्ज़िक्यूशन फ़ुटप्रिंट अधिक स्वाभाविक और कम पूर्वानुमेय बन जाए।
भविष्य: AI/ML, न्यूरल नेटवर्क और रेजीम-आधारित दृष्टिकोण (ट्रेंड / रेंज / संकट)
2026+ का मुख्य ट्रेंड “हर चीज़ के लिए एक रणनीति” से सिस्टमों के सिस्टम की ओर बदलाव है, जो समझता है कि बाज़ार किस प्रकार का है और उसी के अनुसार अपना व्यवहार बदलता है:
1. रेजीम वर्गीकरण
मॉडल परिवेश की पहचान करता है: ट्रेंड, रेंज, संकट की वोलैटिलिटी (risk-off), और कभी-कभी “न्यूज़ इम्पल्स”। इससे गलत समय पर लिए गए ट्रेडों की संख्या कम होती है।
2. अनुकूली लर्निंग
पैरामीटर हमेशा के लिए स्थिर नहीं होते। Walk-forward विधियाँ, आवधिक पुनर्भारण (reweighting), ओवरफ़िटिंग नियंत्रण और सिग्नल-गुणवत्ता में गिरावट की निगरानी का उपयोग किया जाता है।
3. पूर्वानुमानित संभाव्यता विश्लेषण
आधुनिक मॉडल अधिकतर “किसी बिंदु पर कीमत” का नहीं, बल्कि संभावनाओं का पूर्वानुमान लगाते हैं: एक निश्चित अवधि में दिशा, अपेक्षित वोलैटिलिटी, टेल-मूवमेंट का जोखिम और एंट्री की गुणवत्ता।
4. न्यूरल नेटवर्क और मॉडल एन्सेम्बल
न्यूरल नेटवर्क (और हाइब्रिड एन्सेम्बल) जटिल पैटर्न पहचानते हैं, लेकिन उन्हें सख़्त नियमों की आवश्यकता होती है: साफ़ डेटा, कोई लीकेज नहीं, ईमानदार टेस्टिंग, यथार्थवादी स्लिपेज और कमीशन।
विकास की समग्र दिशा स्पष्ट है: विजेता वे हैं जो रणनीतियों का पोर्टफ़ोलियो बनाते हैं, रेजीम और जोखिम का प्रबंधन करते हैं, और रियल-टाइम में एक्ज़िक्यूशन की गुणवत्ता मापते हैं। ऐसी दुनिया में जहाँ बाज़ार “पारंपरिक” एल्गोरिदम के अपडेट होने से तेज़ी से बदलते हैं, प्रतिस्पर्धात्मक बढ़त स्वयं “सिग्नल” से हटकर अनुकूलन की ओर चली जाती है।
भविष्य: 2027+ — क्वांटम ट्रेडिंग, ब्लॉकचेन सत्यापन और पूर्णतः स्वायत्त सिस्टम
2027 से नॉन-आर्बिट्राज ट्रेडिंग रोबोट का विकास “नए इंडिकेटरों” से कम और इन्फ्रास्ट्रक्चर तथा कंप्यूटेशन से अधिक संचालित होगा: अधिक डेटा प्रोसेस करने, बाज़ार रेजीम के अनुसार तेज़ी से ढलने और परिणामों को अधिक कठोरता से सत्यापित करने की क्षमता। तीन दिशाएँ सबसे आशाजनक दिखती हैं।
1) क्वांटम ट्रेडिंग और क्वांटम-प्रेरित विधियाँ
“क्वांटम ट्रेडिंग” से अधिकांश लोगों का अर्थ कोई जादुई बटन नहीं होगा, बल्कि उन कार्यों की ओर व्यावहारिक बदलाव होगा जहाँ क्वांटम या क्वांटम-प्रेरित एल्गोरिदम बढ़त देते हैं:
-
रणनीति पोर्टफ़ोलियो का ऑप्टिमाइज़ेशन (ट्रेंड, mean reversion, वोलैटिलिटी, अलग-अलग पेयर और टाइमफ़्रेम के बीच जोखिम का आवंटन कैसे करें);
-
संयोजन संबंधी समस्याएँ (पैरामीटर चयन, ट्रेडिंग सेशन का शेड्यूल, जोखिम प्रतिबंध);
-
परिदृश्य विश्लेषण में तेज़ी (बड़ी संख्या में स्ट्रेस परिदृश्य और बाज़ार रेजीम चलाना);
-
विशाल फ़ीचर स्पेस में कमज़ोर लेकिन स्थिर पैटर्न खोजना, जहाँ पारंपरिक विधियाँ बहुत धीमी हैं।
महत्वपूर्ण: क्वांटम कंप्यूटिंग बाज़ार जोखिम को समाप्त नहीं करती और लाभ की गारंटी नहीं देती। इसका वास्तविक मूल्य इष्टतम कॉन्फ़िगरेशन की तेज़ खोज और रेजीम व जोखिम की अधिक सटीक ट्यूनिंग में है, जब किसी सिस्टम में हज़ारों पैरामीटर और प्रतिबंध होते हैं।
2) परिणामों का ब्लॉकचेन सत्यापन और “प्रमाणित करने योग्य” आँकड़े
उद्योग का अगला कदम मार्केटिंग रिपोर्टों से हटकर क्रिप्टोग्राफ़िक रूप से सत्यापित किए जा सकने वाले परिणामों की ओर बढ़ना है। ऐसे मानक उभरेंगे जिनमें:
-
ट्रेडिंग लॉग, प्रमुख मेट्रिक्स और जोखिम पैरामीटर ब्लॉकचेन (या किसी अन्य अपरिवर्तनीय डेटाबेस) पर हैश के रूप में दर्ज किए जाते हैं;
-
निवेशक या क्लाइंट सत्यापित कर सकता है कि रिपोर्ट को बाद में दोबारा नहीं लिखा गया और प्रदर्शन इतिहास अपरिवर्तनीय है;
-
प्रदाता आँकड़ों के स्रोत को साबित कर सकता है: वास्तविक ट्रेड, वास्तविक ब्रोकर, वास्तविक एक्ज़िक्यूशन समय — सभी संवेदनशील जानकारी उजागर किए बिना।
इससे रोबोट पर भरोसा बढ़ेगा और “बनावटी” इक्विटी कर्व बेचना कठिन हो जाएगा। व्यवहार में बाज़ार इस मॉडल की ओर बढ़ेगा: शब्दों पर भरोसा न करें — प्रमाण सत्यापित करें।
3) पूर्णतः स्वायत्त सिस्टम (शून्य मानवीय हस्तक्षेप)
2027+ तक सबसे प्रतिस्पर्धी रोबोट स्वायत्त “मैनेजरों” के क़रीब हो जाएँगे, जिनमें मनुष्य ट्रेडिंग निर्णयों में हस्तक्षेप नहीं करेंगे। ऐसी आर्किटेक्चर में मुख्य बात एंट्री या एग्ज़िट नहीं, बल्कि स्व-शासन है:
-
स्वचालित रेजीम पहचान (ट्रेंड/रेंज/संकट) और लॉजिक बदलना;
-
डायनामिक जोखिम प्रबंधन (सिग्नल कमज़ोर होने पर जोखिम घटाना, ड्रॉडाउन सीमाएँ, मॉड्यूल बंद करना);
-
एक्ज़िक्यूशन गुणवत्ता की स्व-निगरानी (स्प्रेड/स्लिपेज/लेटेंसी → सिस्टम स्वयं गतिविधि घटाता है या शैली बदलता है);
-
सीमित स्व-लर्निंग (ओवरफ़िटिंग के बिना पैरामीटर अनुकूलन, “गार्डरेल” और ड्रिफ़्ट से सुरक्षा के साथ);
-
आपातकालीन प्रोटोकॉल: असामान्य वोलैटिलिटी, लिक्विडिटी गैप या तकनीकी विफलताओं के दौरान रोबोट सुरक्षित मोड में चला जाता है।
शून्य मानवीय हस्तक्षेप का आदर्श लक्ष्य यह है कि रोबोट केवल ट्रेड ही न करे, बल्कि अपनी व्यवहार्यता का प्रबंधन भी करे: यह समझे कि वह कब सही स्थिति में नहीं है और स्वयं को रोक सके।
अंतिम निष्कर्ष
2027+ का भविष्य “सबसे स्मार्ट सिग्नल” के बारे में नहीं, बल्कि तीन कारकों के संयोजन के बारे में है:
अत्यधिक कुशल ऑप्टिमाइज़ेशन (क्वांटम-प्रेरित दृष्टिकोणों सहित), प्रमाणित रूप से ईमानदार परिणाम (ब्लॉकचेन सत्यापन), और एक स्वायत्त आर्किटेक्चर, जो सिस्टम को सक्षम बनाती है कि वह मैन्युअल हस्तक्षेप के बिना अनुकूलन करे और पूँजी की सुरक्षा करे।
अक्सर पूछे जाने वाले प्रश्न: नॉन-आर्बिट्राज फ़ॉरेक्स रोबोट
1) नॉन-आर्बिट्राज फ़ॉरेक्स रोबोट क्या है?
यह एक ऐसा रोबोट है जो कीमतों की अक्षमताओं से (जैसा आर्बिट्राज करता है) नहीं, बल्कि बाज़ार की नियमितताओं से कमाता है: ट्रेंड, पुलबैक, इम्पल्स, वोलैटिलिटी, बाज़ार रेजीम और लिक्विडिटी का व्यवहार।
2) नॉन-आर्बिट्राज रोबोट मूल रूप से आर्बिट्राज रोबोट से कैसे भिन्न हैं?
आर्बिट्राज प्राइसिंग या एक्ज़िक्यूशन में “गलती” खोजता है और अक्सर स्पीड तथा ब्रोकर-विशिष्ट विशेषताओं पर निर्भर करता है। नॉन-आर्बिट्राज रोबोट बाज़ार जोखिम उठाते हैं और दोहराए जाने वाले पैटर्न से सांख्यिकीय बढ़त का लाभ उठाने का प्रयास करते हैं।
3) कौन-सी रणनीति “सबसे सुरक्षित” है?
कोई भी रणनीति पूरी तरह सुरक्षित नहीं है। मध्यम लीवरेज और प्रति ट्रेड सीमित जोखिम वाले स्विंग और पोज़िशन-आधारित मॉडल आम तौर पर “नरम” माने जाते हैं, लेकिन उनमें लंबे ड्रॉडाउन आ सकते हैं।
4) टेस्टर में रणनीति ने अच्छा काम क्यों किया लेकिन लाइव अकाउंट पर खराब?
अधिकतर स्लिपेज, कमीशन, स्प्रेड, देरी, कोट में अंतर, रीकोट या आंशिक फ़िल, और टेस्टर के “आदर्शीकरण” के कारण। यह विशेष रूप से स्कैल्पिंग और हाई-फ़्रीक्वेंसी सिस्टम में दिखाई देता है।
5) क्या अधिक महत्वपूर्ण है: एंट्री की सटीकता या जोखिम प्रबंधन?
जोखिम प्रबंधन। जोखिम नियंत्रण के बिना एक अच्छी एंट्री भी बड़े ड्रॉडाउन का कारण बन सकती है, जबकि उचित जोखिम नियंत्रण वाला एक औसत सिस्टम रेजीम परिवर्तनों को कहीं बेहतर ढंग से झेलता है।
6) कौन-सी नॉन-आर्बिट्राज रणनीतियाँ सबसे आम हैं?
Trend following, mean reversion (काउंटर-ट्रेंड / औसत की ओर वापसी), breakout/momentum, माइक्रो-पैटर्न पर स्कैल्पिंग, और स्विंग / पोज़िशन सिस्टम।
7) काउंटर-ट्रेंड रणनीतियाँ और ग्रिड इतने लोकप्रिय क्यों हैं — और वे खतरनाक क्यों हैं?
क्योंकि वे शांत बाज़ारों में अक्सर आकर्षक आँकड़े देते हैं। हालाँकि, उनमें “टेल रिस्क” होता है: पोज़िशन के विरुद्ध दुर्लभ लेकिन बहुत गंभीर मूवमेंट, विशेष रूप से एवरेजिंग या मार्टिंगेल के साथ।
8) क्या ट्रेंड-फ़ॉलोइंग रोबोट से लगातार कमाना यथार्थवादी है?
हाँ, लेकिन लाभप्रदता आम तौर पर “सीढ़ीनुमा” होती है: लाभ के दौर के बाद उतार-चढ़ाव या ड्रॉडाउन के दौर आते हैं। आपको असमानता स्वीकार करनी होगी और फ़िल्टर, स्टॉप-लॉस तथा पोज़िशन साइज़िंग को सही ढंग से कॉन्फ़िगर करना होगा।
9) नॉन-आर्बिट्राज रोबोट के लिए कौन-से टाइमफ़्रेम सबसे अच्छे हैं?
यह प्रकार पर निर्भर करता है। स्कैल्पिंग — M1–M5, ट्रेंड या ब्रेकआउट — M15–H4, स्विंग — H4–D1। टाइमफ़्रेम जितना छोटा होगा, स्प्रेड और एक्ज़िक्यूशन गुणवत्ता का प्रभाव उतना ही अधिक होगा।
10) आप कैसे पहचानें कि रोबोट ने “गलत बाज़ार रेजीम पकड़ लिया” है?
संकेतों में शामिल हैं: लगातार नुकसान वाले ट्रेडों में तेज़ वृद्धि, औसत स्लिपेज में बढ़ोतरी, वोलैटिलिटी में बदलाव, ट्रेंड की कमी, इंस्ट्रूमेंट के कोरिलेशन में बदलाव — जबकि रणनीति “पहले की तरह” ट्रेड करती रहती है।
11) क्या AI या न्यूरल नेटवर्क का उपयोग केवल “कीमत का पूर्वानुमान” लगाने के लिए किया जा सकता है?
किया जा सकता है, लेकिन अक्सर स्वयं कीमत के बजाय संभावनाओं का पूर्वानुमान लगाना अधिक प्रभावी होता है: दिशा, अपेक्षित वोलैटिलिटी, टेल-मूवमेंट का जोखिम और एंट्री की गुणवत्ता। “सीधे कीमत का पूर्वानुमान” अक्सर ओवरफ़िट हो जाता है।
12) रेजीम-आधारित रोबोट (ट्रेंड / फ़्लैट / संकट) क्या है और इसकी आवश्यकता क्यों है?
यह एक ऐसा सिस्टम है जो पहले बाज़ार की स्थिति (ट्रेंड, रेंज, संकट की वोलैटिलिटी) निर्धारित करता है और फिर उपयुक्त ट्रेडिंग लॉजिक चुनता है या गतिविधि घटाता है। इससे “गलत मौसम” में ट्रेडिंग से बचने में मदद मिलती है।
13) ऑप्टिमाइज़ेशन के दौरान ओवरफ़िटिंग से कैसे बचा जा सकता है?
Walk-forward विश्लेषण का उपयोग करके, डेटा को in-sample और out-of-sample सेट में बाँटकर, स्ट्रेस टेस्टिंग, कमीशन और स्लिपेज की यथार्थवादी मॉडलिंग, पैरामीटरों की संख्या सीमित करके, और अलग-अलग इंस्ट्रूमेंट तथा अवधियों पर टेस्टिंग करके।
14) क्या बेहतर है: एक रोबोट या रोबोट का पोर्टफ़ोलियो?
पोर्टफ़ोलियो लगभग हमेशा अधिक मज़बूत होता है: अलग-अलग रणनीतियाँ अलग-अलग रेजीम में बेहतर प्रदर्शन करती हैं। ट्रेंड, mean reversion और “वोलैटिलिटी” का संयोजन आम तौर पर ड्रॉडाउन घटाता है और परिणामों को सहज बनाता है।
15) “खराब” रोबोट या रोबोट विक्रेता के संकेत क्या हैं?
गारंटीशुदा रिटर्न, वास्तविक एक्ज़िक्यूशन आँकड़ों का अभाव, बिना सीमा के छिपा हुआ मार्टिंगेल या एवरेजिंग, जोखिम का स्पष्ट प्रकटीकरण न होना, केवल एक अवधि पर टेस्ट, कमीशन या स्लिपेज की अनदेखी, और बिना स्पष्टीकरण के “परफ़ेक्ट” कर्व।
16) मार्केटिंग के बिना, वास्तविक अर्थ में “क्वांटम ट्रेडिंग” का क्या मतलब है?
इसका अर्थ है ऑप्टिमाइज़ेशन और समाधान-खोज कार्यों के लिए क्वांटम या क्वांटम-प्रेरित विधियों का उपयोग, जिसमें रणनीतियों के बीच जोखिम का आवंटन, पैरामीटर चयन और परिदृश्य विश्लेषण शामिल हैं। यह मुख्य रूप से कंप्यूटेशनल तेज़ी और ऑप्टिमाइज़ेशन के बारे में है, न कि “कीमत का अनुमान लगाने” के बारे में।
17) क्या यह सच है कि क्वांटम कंप्यूटर गारंटीशुदा लाभ देंगे?
नहीं। वे बाज़ार जोखिम को समाप्त नहीं करते। संभावित बढ़त अधिक मज़बूत रणनीति पोर्टफ़ोलियो कॉन्फ़िगरेशन की तेज़ खोज और बाज़ार रेजीम के प्रति अधिक सटीक अनुकूलन है।
18) किन ट्रेडिंग कार्यों को क्वांटम विधियों से सबसे पहले लाभ मिल सकता है?
संयोजन संबंधी ऑप्टिमाइज़ेशन (रणनीति पोर्टफ़ोलियो, जोखिम प्रतिबंध), बड़ी संख्या में स्ट्रेस परिदृश्यों का तेज़ सिमुलेशन, और बहुत बड़े फ़ीचर स्पेस में कमज़ोर पैटर्न की खोज।
19) रोबोट के परिणामों का ब्लॉकचेन सत्यापन क्या है?
यह प्रमुख डेटा (या उनके हैश) को एक अपरिवर्तनीय सिस्टम में दर्ज करना है, ताकि यह साबित किया जा सके कि रिपोर्टों को “बाद में दोबारा नहीं बनाया गया” और आँकड़े वास्तविक लॉग और ट्रेडों से मेल खाते हैं।
20) क्या इसका अर्थ है कि ट्रेडिंग डेटा सार्वजनिक हो जाएगा?
ज़रूरी नहीं। आम तौर पर स्वयं ट्रेड प्रकाशित नहीं किए जाते, बल्कि क्रिप्टोग्राफ़िक “फ़िंगरप्रिंट” (हैश) और अखंडता के प्रमाण प्रकाशित किए जाते हैं। विवरण निजी रह सकते हैं, फिर भी सत्यापित किए जा सकते हैं।
21) बाज़ार को ऐसे सत्यापन की आवश्यकता ही क्यों है?
भरोसा बढ़ाने और प्रमाणित करने योग्य परिणामों को मानकीकृत करने के लिए। इससे “वास्तविक एक्ज़िक्यूशन के बिना सुंदर चार्ट” का हिस्सा घटता है और रोबोट की तुलना अधिक ईमानदार बनती है।
22) पूर्णतः स्वायत्त रोबोट (शून्य मानवीय हस्तक्षेप) क्या है?
यह एक ऐसा सिस्टम है जिसे मैन्युअल हस्तक्षेप की आवश्यकता नहीं होती: यह स्वतंत्र रूप से बाज़ार रेजीम निर्धारित करता है, जोखिम समायोजित करता है, एक्ज़िक्यूशन गुणवत्ता नियंत्रित करता है, मॉड्यूल बंद कर सकता है और असामान्य परिस्थितियों में सुरक्षित मोड में जा सकता है।
23) शून्य मानवीय हस्तक्षेप वाले सिस्टम के जोखिम क्या हैं?
मुख्य जोखिम हैं गलत अनुकूलन (ओवरफ़िटिंग या ड्रिफ़्ट), रेजीम का गलत वर्गीकरण, और तकनीकी विफलताएँ (डेटा, कनेक्टिविटी, लेटेंसी)। इसीलिए “गार्डरेल” अत्यंत महत्वपूर्ण हैं: जोखिम सीमाएँ, फ़ेल-सेफ़ मोड और गिरावट की निगरानी।
24) आप कैसे पहचानें कि रोबोट वास्तव में स्वायत्त है और केवल “ऐसा बताकर बेचा” नहीं जा रहा?
ऐसे संकेत देखें जैसे मेट्रिक्स बिगड़ने पर जोखिम का स्वचालित रूप से घटना, इवेंट लॉग (कोई मॉड्यूल क्यों चालू या बंद किया गया), आपातकालीन स्टॉप नियम, एक्ज़िक्यूशन निगरानी (स्प्रेड और स्लिपेज), और बाज़ार रेजीम के अनुसार रिपोर्टिंग।
25) 2027+ में रोबोट टेस्टिंग की आवश्यकताएँ कैसे बदलेंगी?
टेस्टिंग इंजीनियरिंग के क़रीब हो जाएगी: अनिवार्य स्ट्रेस टेस्ट, अलग-अलग रेजीम में सत्यापन, यथार्थवादी एक्ज़िक्यूशन मॉडलिंग, और बढ़ते रूप से “टेस्टर स्क्रीनशॉट” के बजाय परिणामों का बाहरी सत्यापन (क्रिप्टोग्राफ़िक सत्यापन सहित)।
