Le slippage sur le Forex expliqué : comment le mesurer, le détecter et le réduire octobre 19, 2026 – Posted in: Arbitrage Software, Forex trading
Le slippage sur le Forex expliqué : comment le mesurer, le détecter et le réduire
Le slippage (glissement) est l’écart entre le prix que vous avez demandé et le prix que vous avez réellement obtenu. Sur une seule transaction, il ressemble à du bruit. Sur des centaines de transactions, il détermine si une stratégie de scalping ou d’arbitrage gagne de l’argent ou non. Ce guide explique d’où vient le slippage, comment le mesurer correctement à partir de votre propre journal de transactions, comment distinguer le slippage normal du marché d’une exécution unilatérale du courtier, et quels changements le réduisent vraiment.
- Qu’est-ce que le slippage (chiffres à l’appui)
- D’où vient le slippage : le parcours d’un ordre
- Les six causes principales
- Le slippage selon le type d’ordre
- Comment mesurer votre slippage étape par étape
- Lire la distribution : normale ou unilatérale ?
- Ce que coûte le slippage selon la stratégie
- Comment réduire le slippage
- Le slippage dans les backtests
- Le slippage dans l’arbitrage de latence
- Mythes et erreurs courants
- Questions fréquentes
Qu’est-ce que le slippage (chiffres à l’appui)
Réponse courte : le slippage est l’écart entre le prix attendu d’un ordre (le prix affiché sur votre écran au moment de l’envoi, ou le prix de votre stop) et le prix auquel il a été exécuté. Il est négatif lorsque l’exécution vous est défavorable et positif lorsqu’elle vous est favorable. Il se mesure en pips, en points ou en points de base et se convertit en argent via la valeur du pip et la taille de la position.
Un exemple simple sur EURUSD. Vous envoyez un ordre au marché pour acheter 1 lot standard (100 000 EUR) alors que l’ask affiche 1.08500. L’ordre est exécuté à 1.08512. L’écart est de 0.00012, soit 1,2 pip en votre défaveur. Avec une valeur du pip d’environ 10 $ par lot standard, cette seule transaction vous a coûté 12 $ de plus, ce qu’aucun graphique ni aucun backtest n’avait montré.
Prenons maintenant le cas inverse. L’ask est à 1.08500, mais le temps que votre ordre atteigne le fournisseur de liquidité, le prix est descendu à 1.08494. Une exécution loyale vous donne 1.08494 : 0,6 pip de slippage positif, soit 6 $ en votre faveur. Le slippage positif fait normalement partie d’une exécution honnête au marché ; ce n’est ni un bonus ni une erreur.
Les ordres stop subissent aussi du slippage, souvent davantage. Un sell stop à 1.08200 lors d’un mouvement rapide après la publication d’une statistique peut être exécuté à 1.08170 : 3,0 pips, soit 30 $ par lot, au-delà de la perte prévue. C’est pourquoi la distance du stop-loss n’est jamais exactement la perte maximale d’une transaction.
| Cas | Prix attendu | Prix d’exécution | Slippage | Montant (1 lot EURUSD) |
|---|---|---|---|---|
| Achat au marché, prix en hausse | 1.08500 | 1.08512 | -1,2 pip | -$12 |
| Achat au marché, prix en baisse | 1.08500 | 1.08494 | +0,6 pip | +$6 |
| Sell stop pendant une annonce | 1.08200 | 1.08170 | -3,0 pips | -$30 |
| Buy limit | 1.08400 | 1.08400 ou mieux | 0 ou positif | 0 $ ou mieux, mais risque de non-exécution |
D’où vient le slippage : le parcours d’un ordre
Le slippage existe parce qu’un ordre n’est pas exécuté au moment où vous décidez de trader. Il voyage. Entre le prix de décision et l’exécution, il y a plusieurs étapes, et le marché continue de bouger pendant chacune d’elles.
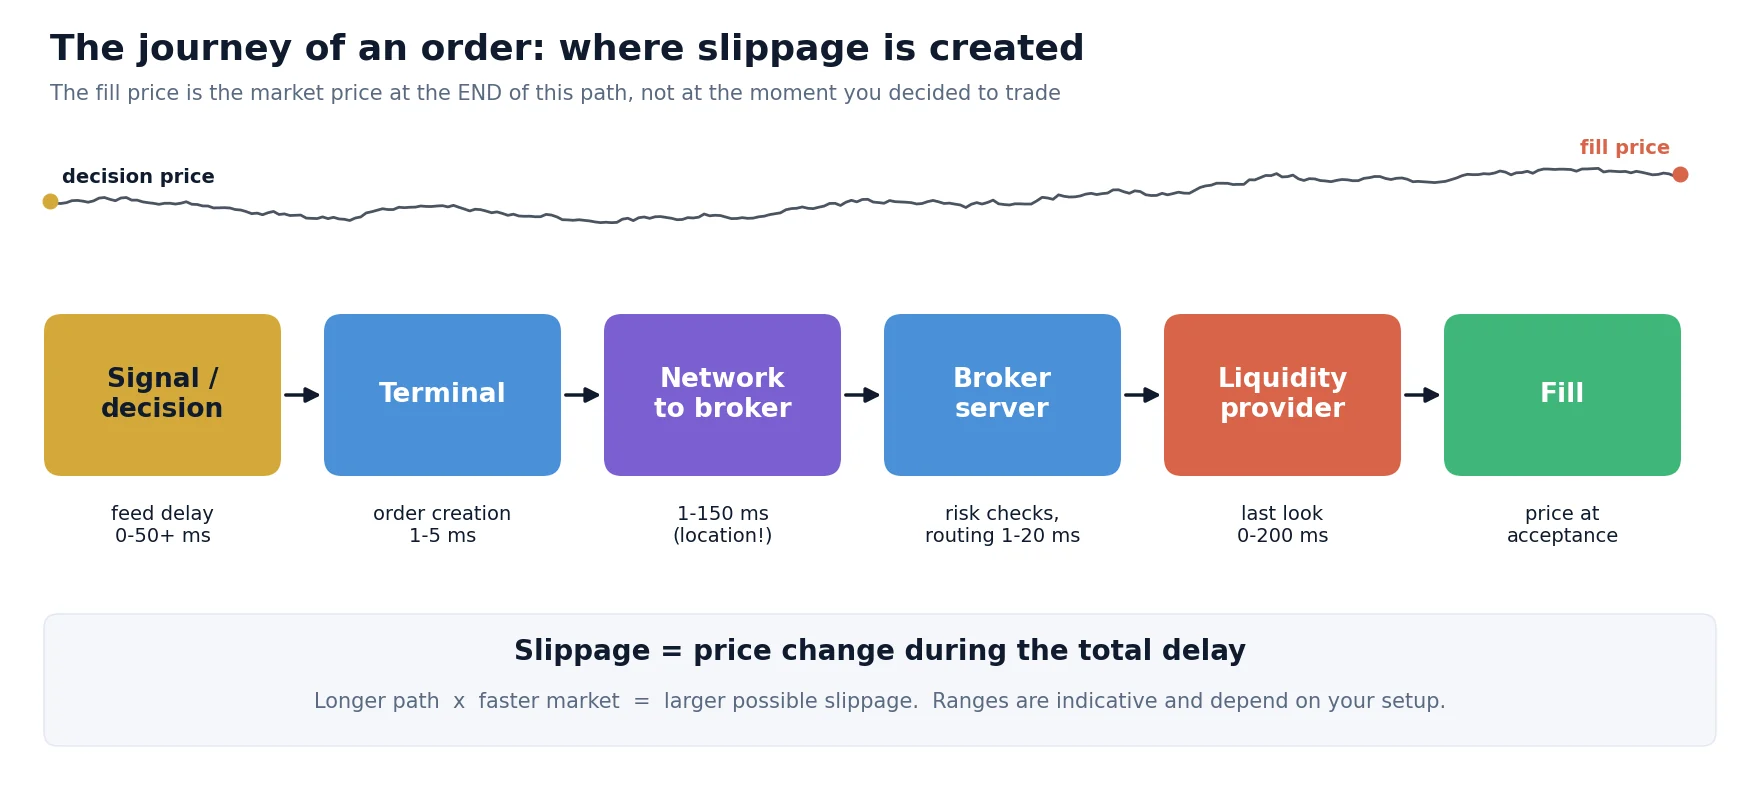
- Signal et décision. Votre stratégie ou vos yeux voient un prix. Si ce prix est arrivé en retard (flux lent), le slippage a en réalité commencé avant même votre clic.
- Terminal et création de l’ordre. Généralement quelques millisecondes, davantage sur un ordinateur surchargé ou avec des indicateurs lourds.
- Réseau jusqu’au courtier. De moins de 1 ms depuis un serveur situé dans le même centre de données à 80–150 ms depuis une connexion domestique sur un autre continent.
- Serveur du courtier. Contrôles de marge et de risque, règles de routage et parfois des plugins d’exécution qui ajoutent un délai.
- Fournisseur de liquidité. Sur de nombreuses configurations ECN/STP, le fournisseur peut retenir l’ordre pendant une courte fenêtre de « last look » avant de l’accepter ou de le rejeter.
- Exécution et confirmation. Le prix auquel l’ordre est accepté devient votre prix d’exécution. La confirmation revient par le réseau.
Plus le trajet total est long et plus le marché est rapide, plus la variation de prix possible est importante. C’est le même mécanisme qui crée les opportunités d’arbitrage de latence, simplement vu de l’autre côté.
Les six causes principales
1. La latence
Le temps entre le prix de décision et l’exécution. Il comprend le retard de votre flux de prix, votre route réseau et le traitement côté courtier. La latence ne détermine pas la direction de la variation de prix, mais elle détermine jusqu’où le prix peut aller.
2. La volatilité
Pendant une séance asiatique calme, l’EURUSD peut bouger d’une fraction de pip en 100 ms. Dans les premières secondes suivant une annonce majeure, il peut bouger de plusieurs pips dans le même laps de temps. Le même délai d’exécution produit des slippages très différents.
3. La liquidité et la taille de l’ordre
Le meilleur prix coté n’est disponible que pour un volume limité. Un ordre important « remonte le carnet » : une partie est exécutée au meilleur prix et le reste aux niveaux suivants. Sur les paires majeures, cela compte surtout pour les grosses tailles ou pendant les heures peu liquides ; sur les paires exotiques et certains métaux et indices, cela compte beaucoup plus tôt.
4. Les gaps
Pendant le week-end, au rollover quotidien et autour des annonces, le prix peut sauter sans coter les niveaux intermédiaires. Les ordres stop situés dans un tel gap sont exécutés au premier prix disponible, qui peut être loin du niveau du stop.
5. Le type d’ordre et le mode d’exécution
Les ordres au marché et les ordres stop acceptent le prochain prix disponible ; les ordres limites non. Les comptes diffèrent aussi par leur mode d’exécution : en exécution au marché, vous obtenez le prix suivant ; en exécution instantanée, le courtier peut envoyer une recotation (requote) au lieu d’exécuter à un prix différent.
6. Les pratiques d’exécution du courtier
La plus grande partie du slippage est causée par le marché. Une partie vient de la façon dont le courtier traite les ordres : délais artificiels, last look qui rejette les ordres lorsque le prix évolue en votre faveur, ou règles qui répercutent le slippage négatif sur le client mais pas le positif. Nous expliquons comment le détecter ci-dessous, et en détail dans notre guide sur la transparence d’exécution des courtiers.
Le slippage selon le type d’ordre
Le type d’ordre ne supprime pas le risque de prix ; il détermine seulement quel risque vous prenez : un prix moins bon ou pas d’exécution.
| Type d’ordre | Slippage possible ? | Risque principal | Usage typique |
|---|---|---|---|
| Au marché | Oui, dans les deux sens | Exécution moins bonne en marché rapide | Quand entrer ou sortir compte plus que le prix exact |
| Au marché avec écart maximal | Uniquement dans la plage définie | Rejeté si le prix est allé plus loin | Scalping et entrées algorithmiques avec une limite de coût stricte |
| Limite | Pas de slippage négatif ; amélioration possible | Non exécuté, ou partiellement exécuté | Entrées planifiées, take profit, exécution passive |
| Stop (stop loss, entrée sur cassure) | Oui, souvent négatif | Exécution au-delà du stop lors des gaps et des annonces | Protection d’une position, entrées sur momentum |
| Stop-limite | Uniquement jusqu’à la limite | Position laissée ouverte si le prix saute au-delà de la limite | Entrées sur cassure où une mauvaise exécution est pire qu’aucune exécution |
| IOC / FOK (FIX et ECN) | Uniquement dans la limite du prix | Exécution partielle (IOC) ou aucune exécution (FOK) | Exécution algorithmique et d’arbitrage |
IOC (immediate or cancel) exécute tout ce qui est disponible au prix limite ou mieux et annule le reste. FOK (fill or kill) exécute la totalité de la taille ou rien. Les deux sont standard sur les connexions FIX API et donnent à un algorithme un contrôle précis sur le pire prix acceptable.
Comment mesurer votre slippage étape par étape
La plupart des traders jugent le slippage à partir du souvenir de quelques transactions douloureuses. Ce n’est pas une mesure. Il vous faut un journal et une convention de signe cohérente.
Pour les ordres au marché, le bid (vente) ou l’ask (achat) au moment de l’envoi ; pour les stops et les limites, le prix de l’ordre. Conservez l’horodatage en millisecondes.
Prix d’exécution, heure d’exécution et volume exécuté pour chaque ordre, y compris les exécutions partielles et les rejets.
Slippage = (prix attendu – prix d’exécution) x direction / taille du pip, où la direction vaut +1 pour les achats et -1 pour les ventes. Une valeur positive signifie que c’est mieux pour vous.
Multipliez par la valeur du pip et le nombre de lots. Faites la somme par jour et par mois pour voir le coût réel.
Par symbole, séance, annonces ou période normale, type d’ordre et temps d’exécution. Les moyennes masquent les schémas importants.
L’exécution change lorsqu’un courtier change de fournisseurs de liquidité ou de paramètres. Une vérification ponctuelle devient vite obsolète.
Vérifiez la convention de signe avec le premier exemple : achat, prix attendu 1.08500, exécution 1.08512. (1.08500 – 1.08512) x (+1) / 0.0001 = -1,2 pip. Négatif, donc en votre défaveur. Pour une vente avec un bid attendu de 1.08480 et une exécution à 1.08486 : (1.08480 – 1.08486) x (-1) / 0.0001 = +0,6 pip, en votre faveur.
À partir du journal, calculez un petit ensemble de chiffres. Les cartes ci-dessous montrent à quoi ressemble un tel résumé pour un échantillon illustratif de 500 ordres au marché sur une paire majeure.
Échantillon illustratif à titre explicatif uniquement, il ne s’agit pas de données d’un courtier ou d’un compte précis.
La moyenne vous indique le coût. La queue de distribution (5e centile) vous indique le risque pour les stratégies à petits objectifs. Le ratio positif/négatif et la forme de la distribution vous indiquent si l’exécution est symétrique, ce qui fait l’objet de la section suivante. Si vous préférez une méthode prête à l’emploi, notre boîte à outils ouverte d’audit des courtiers note la qualité d’exécution à partir du même type de journal.
Lire la distribution : normale ou unilatérale ?
Lorsque l’exécution est loyale, le prix a autant de chances d’évoluer en votre faveur qu’en votre défaveur pendant le délai d’exécution. L’histogramme du slippage signé est alors à peu près symétrique autour de zéro, avec une barre haute à zéro. Lorsque le slippage positif est retenu mais que le slippage négatif est répercuté, la partie droite de l’histogramme disparaît.
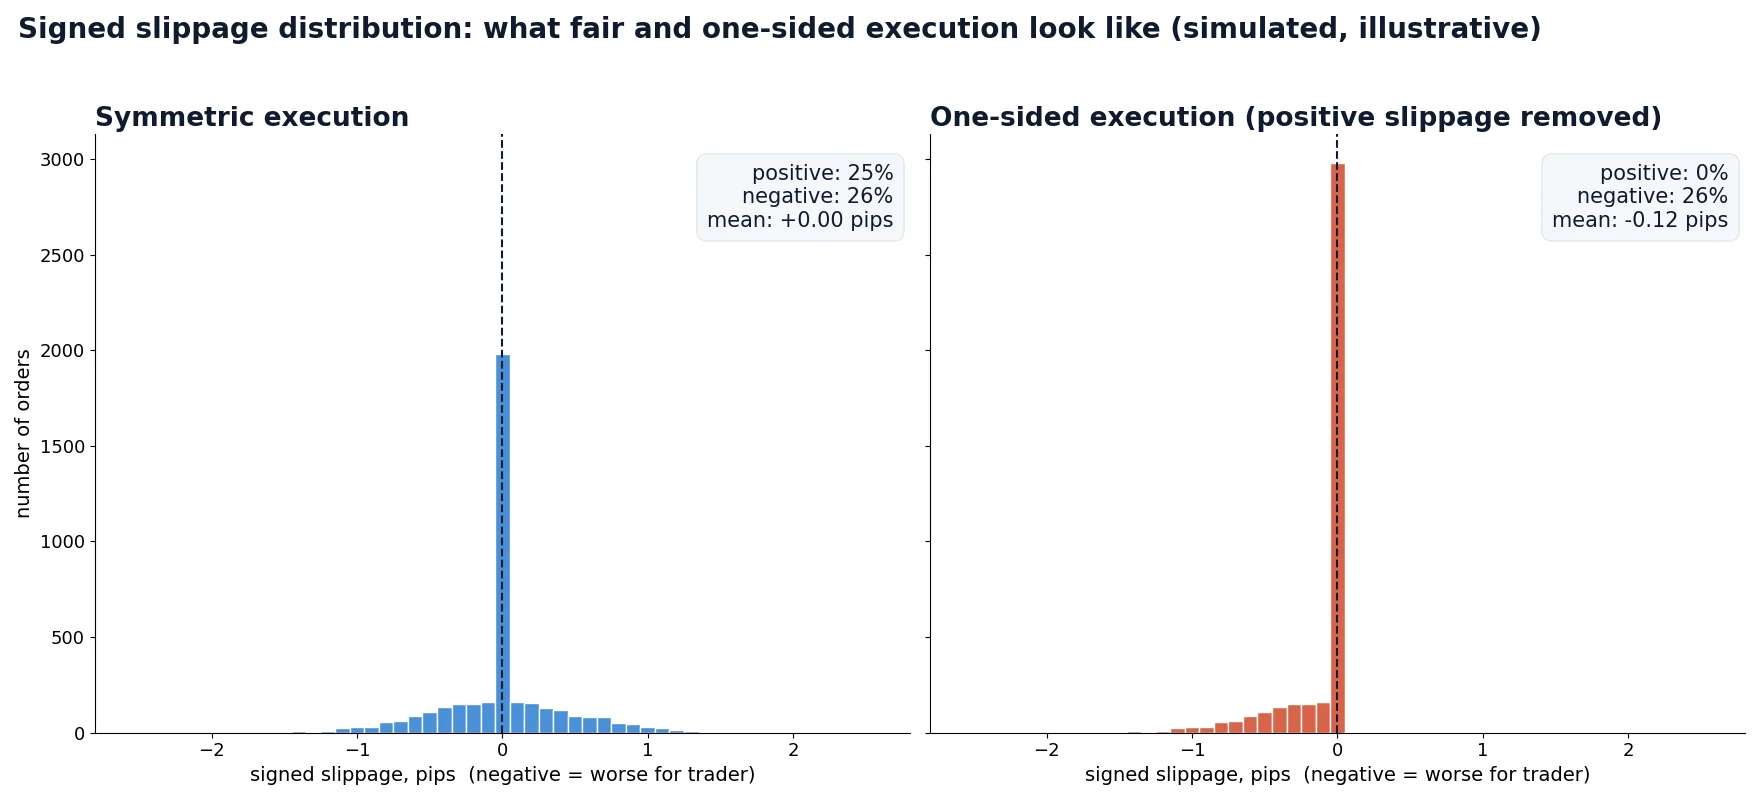
Points à vérifier avant de tirer des conclusions :
- Utilisez au moins quelques centaines d’ordres ; avec 30 transactions, un résultat déséquilibré peut être dû au hasard.
- Séparez les ordres au marché des stops. Les stops sont naturellement biaisés vers le négatif, car ils se déclenchent lorsque le prix les traverse.
- Séparez les périodes d’annonces et de rollover des heures normales.
- Comparez le temps d’exécution avec le résultat. Si les ordres qui ont évolué en votre faveur mettent beaucoup plus de temps à être exécutés, ou sont plus souvent rejetés, cela indique un last look ou des délais délibérés.
- Lorsque c’est possible, faites tourner la même stratégie sur un deuxième compte ou chez un autre courtier pour comparer.
Un slippage asymétrique, des recotations qui n’apparaissent que lorsque le prix évolue en votre faveur et des délais d’exécution suspects sont des signes classiques d’intervention côté serveur. Notre présentation des plugins anti-arbitrage explique le fonctionnement de ces outils, et l’utilitaire Brokers Intervention Detection aide à vérifier un compte de manière systématique.
Ce que coûte le slippage selon la stratégie
Le même slippage est sans importance pour une stratégie et fatal pour une autre. Ce qui compte, c’est sa taille par rapport au profit brut moyen par transaction.
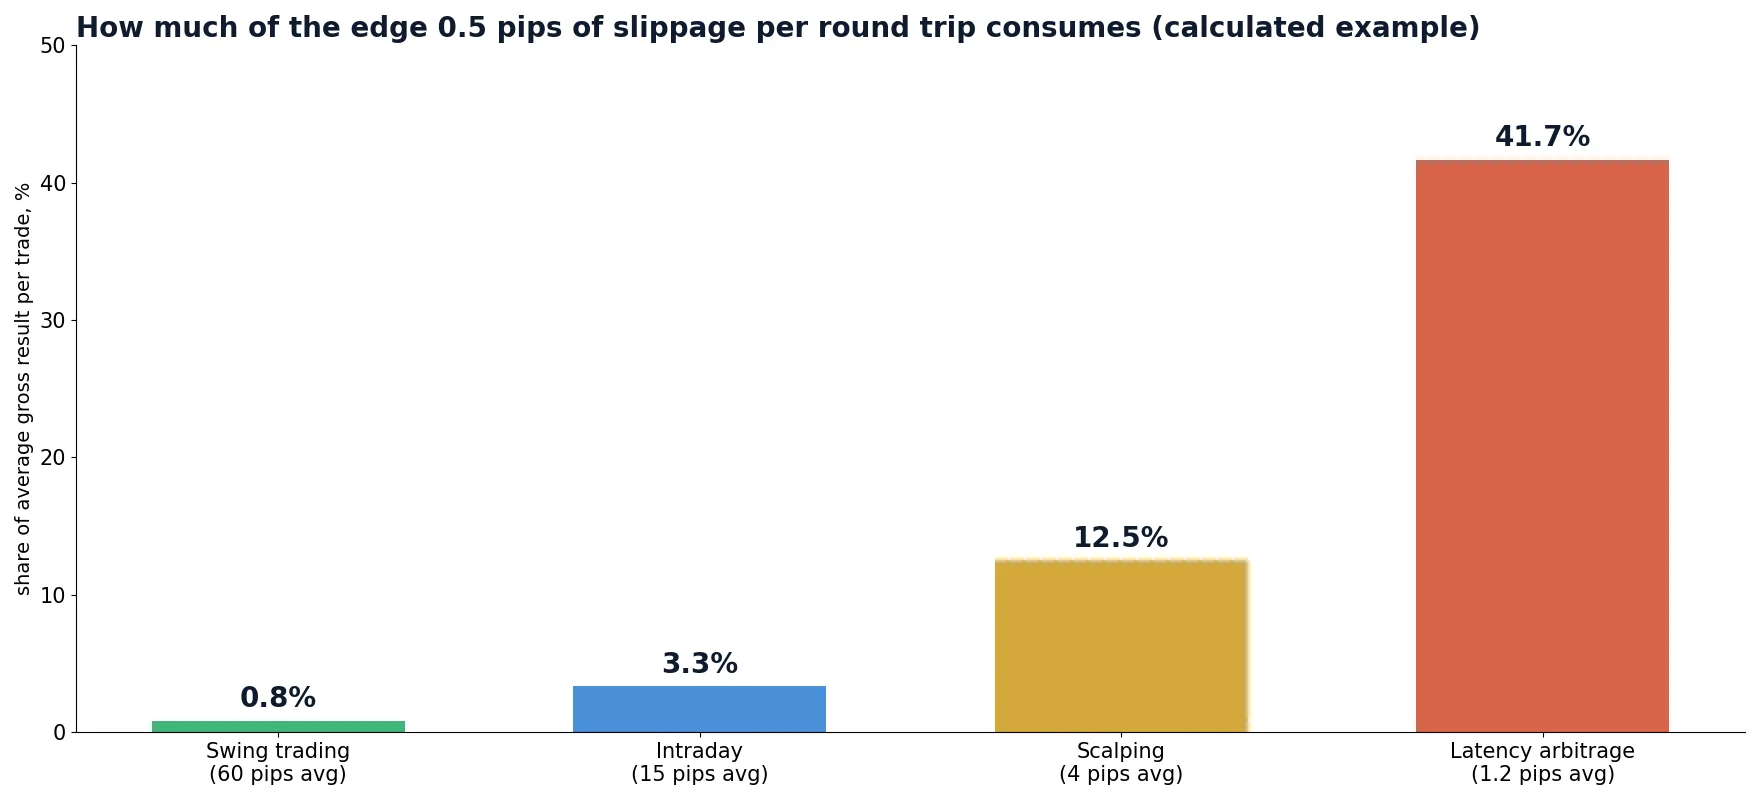
| Profil de stratégie | Brut moyen par transaction | Slippage par aller-retour | Part de l’avantage perdue |
|---|---|---|---|
| Swing trading | 60 pips | 0,5 pip | 0.8% |
| Trading intraday | 15 pips | 0,5 pip | 3.3% |
| Scalping | 4 pips | 0,5 pip | 12.5% |
| Arbitrage de latence | 1,2 pip | 0,5 pip | 41.7% |
En argent : un scalpeur qui effectue 300 allers-retours par mois avec 1 lot et perd 0,5 pip par transaction en slippage paie 300 x 0.5 x 10 $ = 1 500 $ par mois. C’est souvent plus que la commission. Une stratégie qui semble rentable spread et commission inclus peut devenir perdante une fois un slippage réaliste ajouté ; c’est pourquoi ce coût doit être mesuré, pas deviné.
Comment réduire le slippage
Vous ne pouvez pas supprimer le slippage, mais vous pouvez réduire la distance que le prix peut parcourir avant l’exécution et limiter ce que vous acceptez.
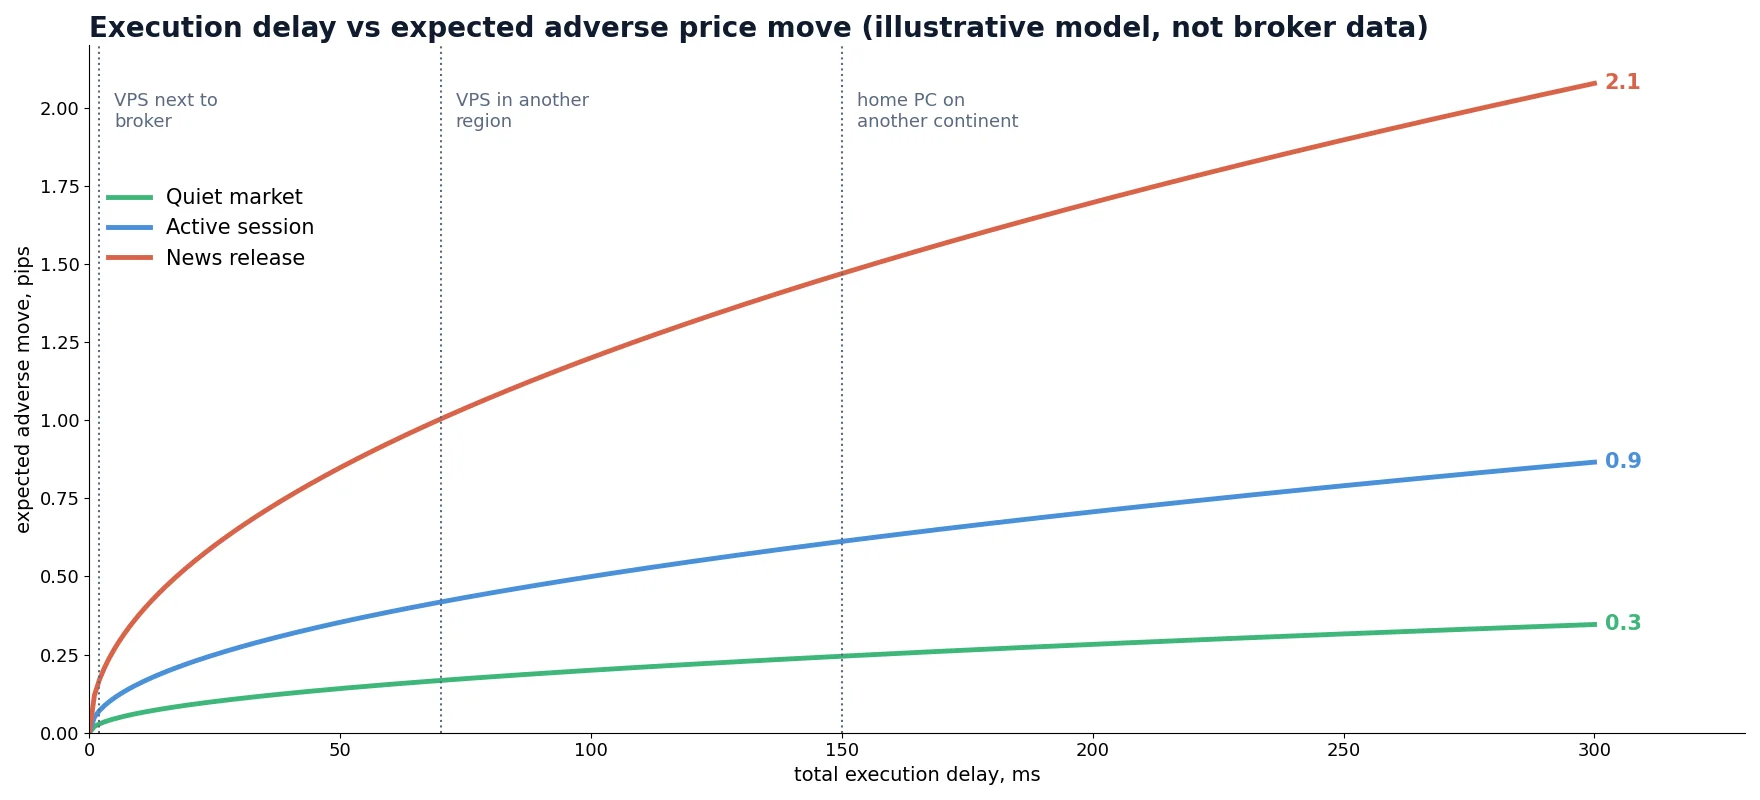
- Rapprochez l’exécution du courtier. Un VPS dans le même centre de données ou la même ville que le serveur de trading du courtier réduit le trajet réseau de plusieurs dizaines de millisecondes à une ou deux. Voir quelle vitesse doit avoir votre VPS.
- Utilisez une source de prix plus rapide. Un flux retardé signifie que votre prix de décision est déjà ancien. Un flux de référence rapide montre le marché réel plus tôt.
- Définissez un écart maximal ou utilisez des ordres limites, IOC ou FOK pour les entrées où une mauvaise exécution est pire qu’aucune exécution.
- Évitez les pires créneaux, sauf si votre stratégie est conçue pour eux : annonces majeures, heure du rollover quotidien, ouverture hebdomadaire.
- Tradez aux heures et sur les paires liquides. Le chevauchement des séances de Londres et de New York offre les carnets les plus profonds sur les paires majeures.
- Fractionnez les ordres importants ou réduisez la taille lorsque le carnet est peu fourni.
- Choisissez le type de compte en connaissance de cause. Les comptes ECN/STP avec exécution au marché et commission transparente présentent généralement un slippage symétrique ; vérifiez-le avec votre propre journal.
- Gardez le terminal léger. Supprimez les indicateurs et scripts inutilisés et évitez d’exécuter des tâches lourdes sur la machine de trading.
- Surveillez en continu et changez de plateforme d’exécution lorsque les chiffres se dégradent.
Le slippage dans les backtests
La plupart des backtests supposent que chaque ordre est exécuté au prix du tick du signal. Pour une stratégie de swing, c’est acceptable. Pour le scalping et l’arbitrage, c’est la principale raison pour laquelle les résultats réels diffèrent du test.
Il existe trois façons courantes de modéliser le slippage, de la plus simple à la plus réaliste :
- Slippage fixe : soustraire une constante, par exemple 0,3 pip par côté. Simple, mais cela ignore que le slippage est plus important précisément lorsque les stratégies tradent le plus, dans les marchés rapides.
- Slippage variable : une distribution issue de votre propre journal de transactions, appliquée à chaque transaction, avec des valeurs plus élevées pendant les annonces et les heures peu liquides.
- Modélisation du temps d’exécution : l’ordre est exécuté au tick réel qui arrive après un temps d’exécution donné en millisecondes. Le slippage provient alors des données de ticks elles-mêmes et augmente naturellement avec la volatilité.
La troisième approche est celle que nous utilisons dans SharpTrader Optimizer : il rejoue de vrais ticks historiques, accepte un temps d’exécution par ordre et détermine le prix d’exécution à partir du flux de ticks, avec un spread variable par tick. Notre article sur l’écart de temps d’exécution dans les backtests montre à quel point les résultats changent entre 0 ms et un délai réaliste.
Le slippage dans l’arbitrage de latence
L’arbitrage de latence est le cas extrême. La stratégie achète ou vend chez un courtier lent lorsqu’un prix de référence plus rapide montre que la cotation du courtier est sur le point de bouger. Le profit attendu par transaction n’est souvent que d’un à quelques pips, et l’ordre doit être exécuté avant que la cotation lente ne rattrape son retard.
Cela a trois conséquences :
- Chaque milliseconde de délai d’exécution est directement prélevée sur l’avantage. Le prix que vous essayez de saisir se déplace vers le prix d’exécution.
- Les courtiers qui ne veulent pas de ce flux répondent souvent par un slippage asymétrique ou des délais supplémentaires plutôt que par un refus ouvert ; les statistiques de slippage sont donc aussi un outil de détection.
- Les stratégies à deux jambes (par exemple l’arbitrage lock ou hedge entre deux comptes) paient le slippage deux fois, une fois par jambe, et c’est la jambe la plus lente qui détermine le résultat.
En arbitrage, le temps d’exécution et l’écart entre le prix du signal et le prix d’exécution comptent autant que le résultat de la transaction lui-même. Si vous pratiquez l’arbitrage ou envisagez de le faire, enregistrez ces deux chiffres pour chaque transaction et analysez-les avant de changer quoi que ce soit d’autre. La page de la plateforme d’arbitrage SharpTrader décrit les stratégies disponibles et les paramètres d’exécution.
Mythes et erreurs courants
| Mythe ou erreur | Réalité |
|---|---|
| « Tout slippage signifie que le courtier triche. » | Le slippage de marché est normal. Seule une asymétrie systématique, constatée sur un nombre suffisant de transactions, en séparant les stops et les annonces, constitue un signal d’alerte. |
| « Un slippage nul est la meilleure exécution. » | Un slippage nul sur chaque ordre peut aussi signifier que des recotations ou des rejets masquent le coût réel. Comptez aussi les ordres rejetés. |
| « Un ordre limite règle le problème du slippage. » | Il supprime le slippage négatif mais ajoute un risque de non-exécution. Les bonnes transactions manquées sont aussi un coût. |
| « Mon stop loss plafonne exactement ma perte. » | Un stop devient un ordre au marché lorsqu’il est déclenché. Lors des gaps et des annonces, il peut être exécuté bien au-delà du niveau. |
| « Le slippage moyen suffit. » | Pour de petits objectifs, la queue de distribution compte davantage. Vérifiez le 5e centile et les pires exécutions par séance. |
| « Un ordinateur plus rapide règle le problème. » | En général, ce sont la route réseau et le retard du flux qui dominent. L’emplacement compte plus que la vitesse du processeur. |
Mesurez l’exécution avant d’augmenter l’échelle d’une stratégie
SharpTrader exécute des stratégies d’arbitrage Forex et crypto avec des paramètres d’exécution configurables, et SharpTrader Optimizer vous permet de les tester avec un temps d’exécution réaliste sur de vraies données de ticks. Commencez par le scanner gratuit pour voir les écarts de prix entre votre courtier et des sources plus rapides.
Questions fréquentes
Le slippage est-il la faute du courtier ?
Généralement non. La plupart du slippage provient du mouvement du marché pendant le délai d’exécution, de la volatilité et d’une liquidité limitée. Il devient un problème lié au courtier lorsqu’il est systématiquement unilatéral : slippage négatif répercuté, slippage positif retenu, ou délais qui n’apparaissent que lorsque le prix évolue en votre faveur.
Le slippage peut-il être positif ?
Oui. Si le prix évolue en votre faveur avant l’exécution, une exécution loyale vous donne le meilleur prix. Sur un compte sain, une part notable des ordres au marché bénéficie d’un slippage positif.
Quel niveau de slippage est normal sur le Forex ?
Il n’existe pas de chiffre unique. Sur les paires majeures, pendant les heures liquides et avec un serveur proche, le slippage moyen des ordres au marché est généralement d’une fraction de pip, la plupart des ordres étant à zéro ou proches de zéro. Autour des annonces, il peut atteindre plusieurs pips. Mesurez votre propre moyenne et votre 5e centile, et comparez-les dans le temps et entre comptes.
Un stop loss subit-il du slippage ?
Oui. Un stop loss se transforme en ordre au marché lorsque le prix l’atteint ; dans les marchés rapides ou lors de gaps, il peut donc être exécuté au-delà du niveau du stop. Un ordre stop-limite évite cela mais peut laisser la position ouverte.
Les ordres limites évitent-ils le slippage ?
Les ordres limites ne peuvent pas être exécutés à un prix moins bon que la limite ; ils évitent donc le slippage négatif. La contrepartie est qu’ils peuvent ne pas être exécutés du tout, ou seulement partiellement.
Pourquoi le slippage est-il plus important pendant les annonces ?
Lors des annonces majeures, le prix bouge de plusieurs pips en quelques millisecondes et les fournisseurs de liquidité élargissent ou retirent leurs cotations. Les ordres arrivent sur un marché avec moins de prix, et de moins bons, si bien que l’ampleur et la dispersion du slippage augmentent.
Un VPS réduit-il le slippage ?
Un VPS proche du serveur du courtier raccourcit la partie réseau du délai d’exécution, ce qui réduit la distance que le prix peut parcourir avant l’exécution. Il est surtout utile pour le scalping et l’arbitrage. Il n’aide pas contre les gaps ni contre les pratiques d’exécution unilatérales.
