Forex-Liquiditätsanbieter und Aggregatoren: Wie ein Kurs zu Ihrem Broker gelangt Dienstag, der 10. November 2026 – Posted in: Arbitrage Software, Forex trading
Forex-Liquiditätsanbieter und Aggregatoren: Wie ein Kurs zu Ihrem Broker gelangt und warum das für Ihre Strategie wichtig ist
Jeder Forex-Kurs, den Sie sehen, hat eine Kette aus Banken, Nichtbanken-Market-Makern, Handelsplätzen, Prime Brokern und Aggregations-Engines durchlaufen, bevor er den Server Ihres Brokers erreicht. Die meisten Ratgeber zu diesem Thema richten sich an Broker, die Liquidität einkaufen. Dieser hier ist für Trader geschrieben: was jedes Glied der Kette leistet, wie ein Aggregator den Bid und Ask aufbaut, zu dem Sie handeln, woher Spread und Aufschläge stammen, warum zwei Broker im selben Moment unterschiedliche Kurse zeigen und wie Sie die Liquidität hinter Ihrem eigenen Konto prüfen.
- Was ein Forex-Liquiditätsanbieter ist
- Die Liquiditätskette: vom Interbankenmarkt auf Ihren Bildschirm
- Prime Broker und Prime of Prime
- Wie ein Aggregator den Kurs aufbaut, zu dem Sie handeln
- Aufschläge, Kommissionen und woher Ihr Spread kommt
- Mehr Liquiditätsanbieter, engerer Spread? Die Zahlen
- Warum zwei Broker im selben Moment unterschiedliche Kurse zeigen
- Wie schnell ein Kurs reist: Streams, Conflation und Verzögerung
- Last Look, Ablehnungen und die Ausführung, die Sie tatsächlich erhalten
- Schritt für Schritt: die Liquidität hinter Ihrem Konto prüfen
- Was das für algorithmische Trader und Arbitrage-Trader bedeutet
- Mythen, Risiken und Grenzen
- Häufige Fragen
Was ein Forex-Liquiditätsanbieter ist
Kurze Antwort: Ein Forex-Liquiditätsanbieter (LP) ist ein Unternehmen, das fortlaufend Kurse stellt, zu denen es bereit ist, Währungen zu kaufen und zu verkaufen, und die Gegenseite der eingehenden Trades übernimmt. Große Handelsbanken und elektronische Market Maker außerhalb des Bankensektors sind die wichtigsten LPs. Retail-Broker verbinden sich in der Regel nicht einzeln mit ihnen: Sie greifen über einen Prime Broker oder einen Prime-of-Prime-Anbieter auf sie zu, und ein Aggregator fasst mehrere LP-Preisströme zu dem einen Bid und Ask zusammen, den Sie sehen. Welche LPs in diesem Mix enthalten sind, wie der Aggregator arbeitet und wie hoch der Aufschlag ist, erklärt den Großteil der Unterschiede bei Spread, Geschwindigkeit und Ausführung zwischen Brokern.
Der Devisenmarkt hat keine zentrale Börse. Es gibt keinen einzigen "echten" EUR/USD-Kurs, sondern nur viele Händler und Handelsplätze, deren Kurse die meiste Zeit sehr nah beieinander liegen. Wenn Sie auf einem Retail-Konto auf Kaufen klicken, stammt Ihr Kurs von irgendwo in diesem Netzwerk, und der Weg, den er nimmt, entscheidet über drei Dinge, die für jede Strategie wichtig sind:
- Kosten: der Rohspread der zugrunde liegenden Liquidität plus alles, was jeder Zwischenhändler aufschlägt.
- Geschwindigkeit: wie viele Stationen und Verarbeitungsschritte der Kurs durchläuft, bevor Sie ihn sehen, und ob Updates unterwegs ausgedünnt werden.
- Ausführungsqualität: wie viel Volumen zum gestellten Kurs tatsächlich verfügbar ist und ob der Anbieter Ihre Order nach ihrem Eingang noch ablehnen kann.
Liquiditätsanbieter sind nicht dasselbe wie Broker. Ein Broker ist Ihr Kontrahent oder Vermittler; ein LP ist eine Großhandels-Preisquelle, die hinter dem Broker steht. Ob Ihr Broker Ihre Order überhaupt an seine LPs weiterleitet, ist eine eigene Frage (die Wahl zwischen A-Book und B-Book), die wir in unserem Ratgeber zur Transparenz der Broker-Ausführung behandeln. Dieser Artikel konzentriert sich auf die Preisseite: woher der Kurs kommt und wie er aufgebaut wird.
Die Liquiditätskette: vom Interbankenmarkt auf Ihren Bildschirm
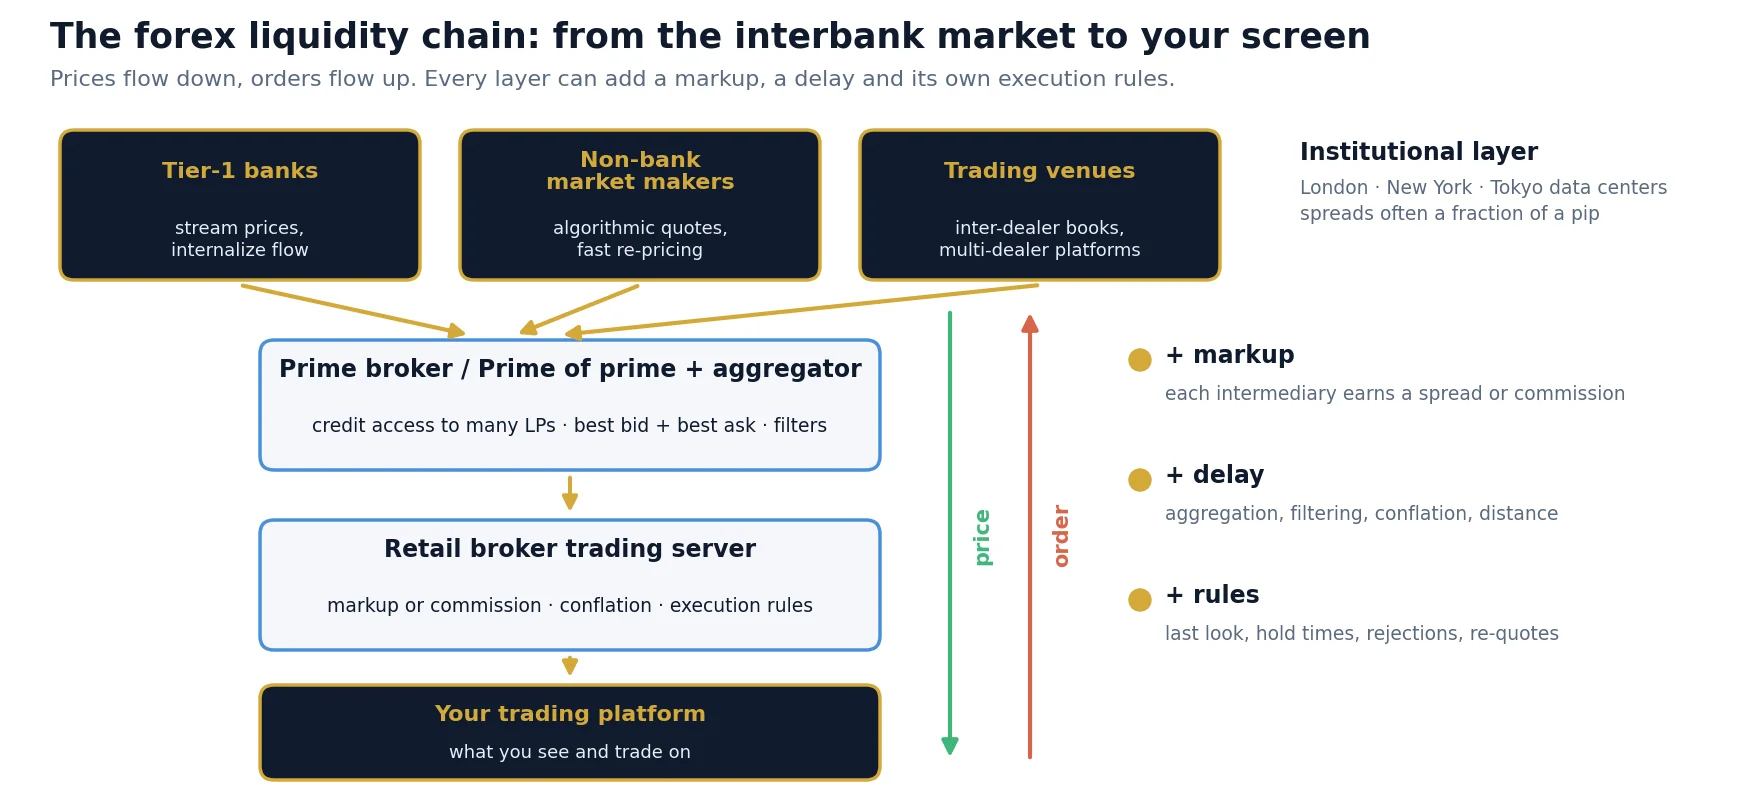
Es hilft, sich Forex-Liquidität als eine Reihe von Ebenen vorzustellen. Jede Ebene bedient die darunterliegende und benötigt Kredit, Technologie und Mindestvolumina von der darüberliegenden.
| Ebene | Wer dort ist | Was sie tut | Wen sie bedient |
|---|---|---|---|
| Tier-1-Handelsbanken | Die größten globalen Devisenbanken | Stellen Märkte in großem Volumen, streamen Kurse an Kunden, internalisieren Orderflow, handeln untereinander | Institutionen, Fonds, Prime-Broker-Kunden |
| Nichtbanken-Market-Maker | Elektronische Handelsfirmen, die algorithmisch quotieren | Streamen enge Kurse an viele Handelsplätze und Aggregatoren, oft mit sehr schneller Neubepreisung | Handelsplätze, Prime Broker, Prime-of-Prime-Anbieter, Broker |
| Handelsplätze (ECNs, Multi-Dealer-Plattformen) | Primäre Interdealer-Handelsplätze und elektronische Multi-Dealer-Plattformen | Zentrale Orderbücher oder Request-for-Quote-Systeme, in denen viele LPs zusammentreffen | Banken, Market Maker, institutionelle Kunden |
| Prime Broker | Große Banken, die Prime Brokerage anbieten | Stellen ihre Bonität zur Verfügung, damit ein Kunde unter einem einzigen Vertrag mit vielen LPs handeln kann | Hedgefonds, große Broker, Prime-of-Prime-Anbieter |
| Prime of Prime (PoP) | Nichtbanken mit einer Prime-Brokerage-Beziehung | Verkaufen den Zugang zu aggregierter institutioneller Liquidität in kleineren Volumina weiter | Retail-Broker, kleine Fonds, professionelle Trader |
| Retail-Broker | Ihr Broker | Empfängt einen oder mehrere aggregierte Streams, wendet Aufschläge und Ausführungsregeln an, entscheidet über die Behandlung von Orders | Sie |
Zwei Dinge fallen auf. Erstens sind die Kurse an der Spitze bereits sehr wettbewerbsfähig: Bei den Hauptwährungspaaren sind institutionelle Quotierungen zu normalen Zeiten oft nur einen Bruchteil eines Pips breit. Zweitens durchläuft der Kurs umso mehr Stationen, je weiter unten in der Kette Sie stehen. Jede Station ist eine Gelegenheit für einen Aufschlag, eine Verzögerung oder eine zusätzliche Regel, wann eine Order abgelehnt werden darf.
Banken und Nichtbanken-Market-Maker
Jahrzehntelang bedeutete Liquidität Banken. Heute stammt ein großer Teil der elektronischen Devisenliquidität von Nichtbanken-Market-Makern, die algorithmisch auf vielen Handelsplätzen gleichzeitig quotieren. Für Trader zeigt sich der Unterschied im Verhalten, nicht in den Namen: Manche Anbieter streamen sehr enge Kurse, bepreisen aber schnell neu und lehnen Orders ab, die eintreffen, nachdem sich der Markt bewegt hat; andere quotieren etwas breiter, führen aber zuverlässiger aus. Ein gutes Aggregations-Setup mischt beide.
Primäre Handelsplätze und der Referenzkurs
Obwohl es keine zentrale Börse gibt, dienen die wichtigsten Interdealer-Handelsplätze als praktische Referenz für die meistgehandelten Paare, und ihre Matching-Engines stehen in wenigen Rechenzentren, vor allem in London, New York und Tokio. LPs und schnelle Market Maker platzieren ihre Pricing-Engines direkt neben diesen Handelsplätzen. Diese Geografie ist die physische Grundlage der Latenzarbitrage: Eine Kursbewegung, die dort beginnt, erreicht entfernte oder langsame Retail-Feeds später.
Prime Broker und Prime of Prime
Um direkt mit vielen LPs zu handeln, benötigen Sie eine Kreditbeziehung zu jedem von ihnen oder einen Prime Broker, der Ihre Trades gegenüber allen garantiert. Prime Broker sind große Banken, und sie akzeptieren nur Kunden mit erheblichem Kapital und Volumen. Die meisten Retail-Broker erreichen diese Schwellen nicht und verbinden sich daher über einen Prime-of-Prime-Anbieter: ein Unternehmen, das ein eigenes Prime-Brokerage-Konto besitzt und den Zugang zur dahinterliegenden Liquidität in kleineren Volumina weiterverkauft.
Für den Trader ist die PoP-Ebene meist unsichtbar, hat aber Folgen:
- Ein weiterer Aufschlag: Der PoP verdient entweder einen Spread-Aufschlag oder eine Kommission pro gehandelter Million, die der Broker weitergibt.
- Ein weiterer Aggregationsschritt: Der PoP baut aus seinen LPs ein eigenes aggregiertes Orderbuch auf, bevor der Broker es sieht, und der Broker aggregiert unter Umständen mehrere PoPs erneut.
- Eigene Ausführungsregeln: Der PoP entscheidet, welche LPs welche Orders sehen, und LPs behandeln Orderflow von einem PoP möglicherweise anders als Orderflow, der direkt von einem Bankkunden kommt.
- Standort: Die Server des PoP stehen meist in den großen Forex-Rechenzentren, sodass der Serverstandort des Brokers zum nächsten wichtigen Glied wird.
Broker, die sich als "ECN" oder "STP" bezeichnen, meinen damit in der Regel, dass Kundenorders an einen solchen aggregierten Liquiditätspool weitergeleitet und nicht intern gehalten werden. Die Bezeichnungen sind Marketingbegriffe und werden locker verwendet, sie sagen also wenig über die Qualität der dahinterliegenden Liquidität aus. Die Prüfungen weiter unten in diesem Ratgeber verraten Ihnen mehr als das Etikett.
Wie ein Aggregator den Kurs aufbaut, zu dem Sie handeln
Ein Aggregator (oft Teil der "Bridge" des Brokers zwischen seinem Handelsserver und seiner Liquidität) empfängt Preisströme von mehreren LPs, normalisiert sie und fasst sie zu einem Orderbuch zusammen. Der beste Bid ist der höchste Bid eines beliebigen LP, der beste Ask der niedrigste Ask eines beliebigen LP. Deshalb ist ein aggregierter Kurs in der Regel enger als der Kurs jedes einzelnen Anbieters.
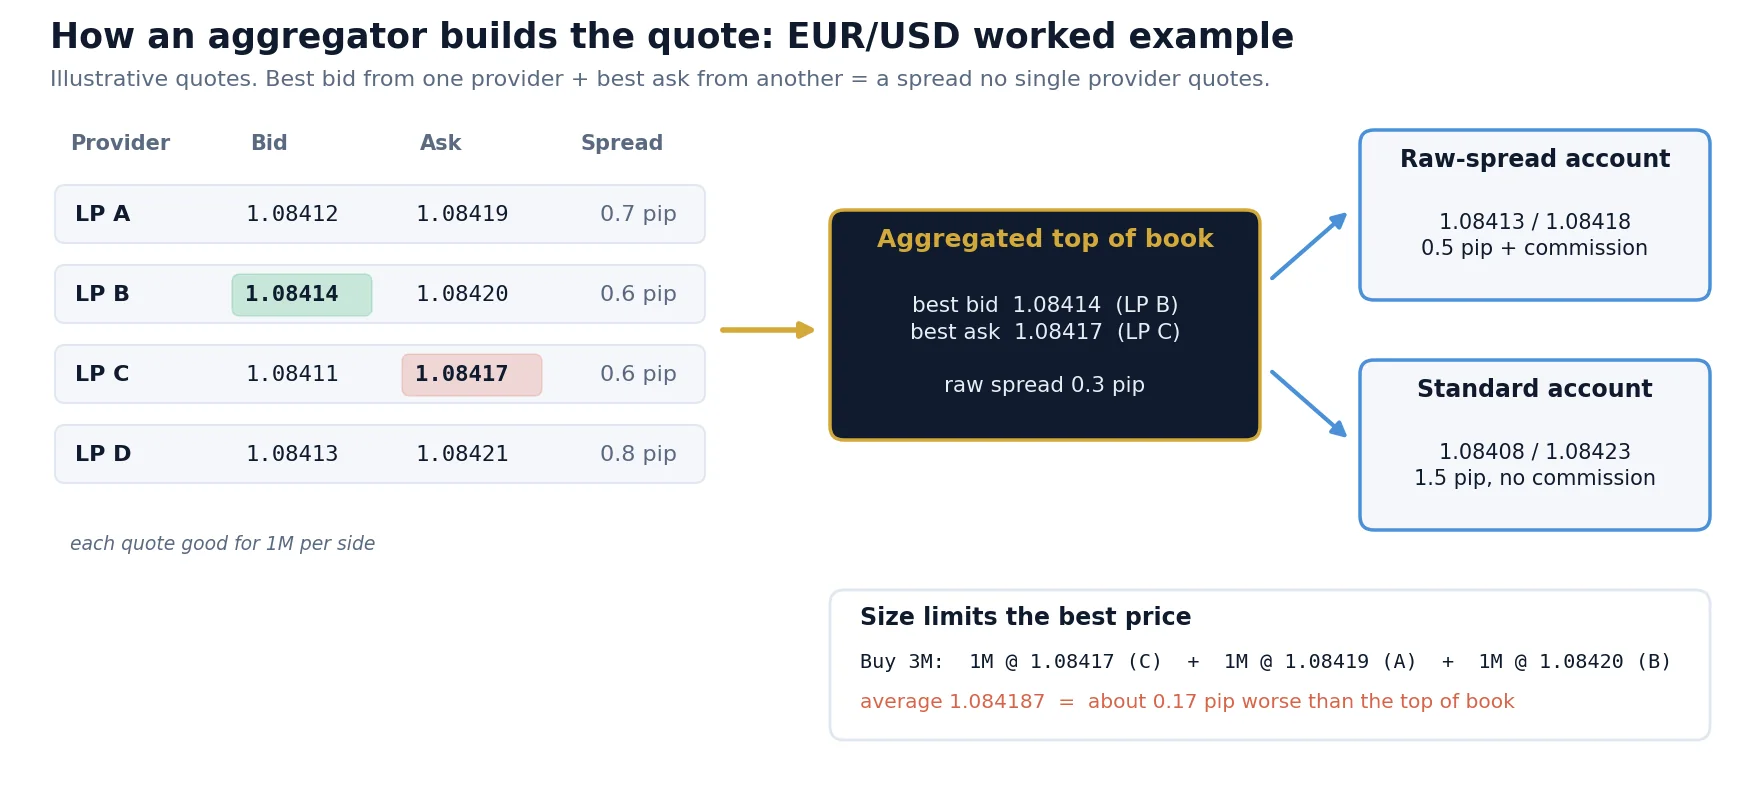
Das Beispiel in der Grafik verwendet vier illustrative EUR/USD-Quotierungen, jeweils gültig für 1 Million Euro:
| Anbieter | Bid | Ask | Eigener Spread, Pips | Volumen je Seite |
|---|---|---|---|---|
| LP A | 1.08412 | 1.08419 | 0.7 | 1M |
| LP B | 1.08414 | 1.08420 | 0.6 | 1M |
| LP C | 1.08411 | 1.08417 | 0.6 | 1M |
| LP D | 1.08413 | 1.08421 | 0.8 | 1M |
| Aggregierte Spitze des Orderbuchs | 1.08414 (B) | 1.08417 (C) | 0.3 | je 1M |
Aus diesem einfachen Bild ergeben sich drei praktische Punkte.
1. Der beste Kurs hat ein begrenztes Volumen
Der aggregierte Spread von 0.3 Pips existiert nur für das an der Spitze angezeigte Volumen. Eine Kauforder über 3 Millionen würde in diesem Orderbuch 1M zu 1.08417 (LP C), 1M zu 1.08419 (LP A) und 1M zu 1.08420 (LP B) nehmen, was einen Durchschnittskurs von etwa 1.084187 ergibt, rund 0.17 Pips schlechter als die Spitze des Orderbuchs. Bei Retail-Volumina spielt das bei den Hauptwährungspaaren selten eine Rolle; bei Nebenwerten, während des Rollovers oder in liquiditätsarmen Stunden kann es sehr viel ausmachen. Das ist ein Grund, warum der Slippage mit der Ordergröße und den Marktbedingungen wächst.
2. Die Order wird aufgeteilt, und jeder Teil kann anders behandelt werden
Ist eine Order größer als das beste Level, teilt ein Sweeping-Aggregator sie in Teilorders an mehrere LPs auf. Jeder LP kann seinen Teil ausführen, teilweise ausführen oder ablehnen. Manche LPs verlangen "Full Amount"-Orders (das gesamte Volumen oder nichts, zu einem Kurs, der das Volumen bereits berücksichtigt), andere akzeptieren Sweeps. Wie die Bridge mit einer abgelehnten Teilorder umgeht, ob sie es zum nächsten Kurs erneut versucht, den Rest anderswo ausführt oder eine Teilausführung zurückgibt, entscheidet darüber, was Sie in Ihrer Handelshistorie sehen.
3. Aggregierte Orderbücher können sich kreuzen
Da die Anbieter unabhängig und zu leicht unterschiedlichen Zeitpunkten neu bepreisen, liegt der beste Bid eines LP gelegentlich über dem besten Ask eines anderen. Ein naiver Aggregator würde einen negativen Spread anzeigen. Echte Aggregatoren filtern solche "gekreuzten" oder "gesperrten" Zustände heraus, verwerfen veraltete Quotierungen und schließen unter Umständen einen LP aus, dessen Kurse den anderen hinterherhinken. Diese Filter schützen den Broker, verursachen aber auch zusätzliche Verarbeitung und können ein Update kurzzeitig zurückhalten.
Aufschläge, Kommissionen und woher Ihr Spread kommt
Der Spread auf Ihrem Bildschirm ist der rohe aggregierte Spread plus jeder unterwegs hinzugefügte Aufschlag. Die Gesamtsumme kann als breiterer Spread, als Kommission oder beides berechnet werden. Mit demselben illustrativen Orderbuch:
Illustrative Werte für EUR/USD bei einem Pip-Wert von $10 pro Standardlot. Tatsächliche Aufschläge und Kommissionen unterscheiden sich je nach Broker, Kontotyp, Währungspaar und Tageszeit.
In diesem Beispiel ist das Raw-Konto pro Lot günstiger ($12 gegenüber $15). Das ist das übliche Muster für aktive Trader, aber keine Regel: Eine hohe Kommission auf einem Raw-Konto kann bei geringem Volumen oder bei Paaren mit breiten Rohspreads mehr kosten als ein Standardkonto. Der richtige Vergleich ist immer die gesamten Round-Turn-Kosten pro Lot, gemessen an Ihren eigenen Trades:
Kosten pro Lot = (durchschnittlich bezahlter Spread in Pips x Pip-Wert) + Round-Turn-Kommission + durchschnittlicher Slippage in Pips x Pip-Wert
Auch Spreads sind nicht konstant. Aggregierte Spreads weiten sich rund um den täglichen Rollover, bei Nachrichten und in liquiditätsarmen Stunden stark aus, weil LPs ihre Quotierungen zu diesen Zeiten verbreitern oder zurückziehen. Die Mechanik und wie Sie dafür filtern, erklären wir in warum sich Forex-Spreads ausweiten.
Mehr Liquiditätsanbieter, engerer Spread? Die Zahlen
Broker werben gern damit, mit wie vielen LPs sie verbunden sind. Mehr Anbieter verengen tatsächlich den aggregierten Spread, weil die Wahrscheinlichkeit, dass einer von ihnen den besten Bid und ein anderer den besten Ask hat, mit jedem Stream steigt. Der Gewinn nimmt jedoch schnell ab, und jeder zusätzliche Stream bringt mehr gekreuzte und veraltete Zustände, die gefiltert werden müssen.
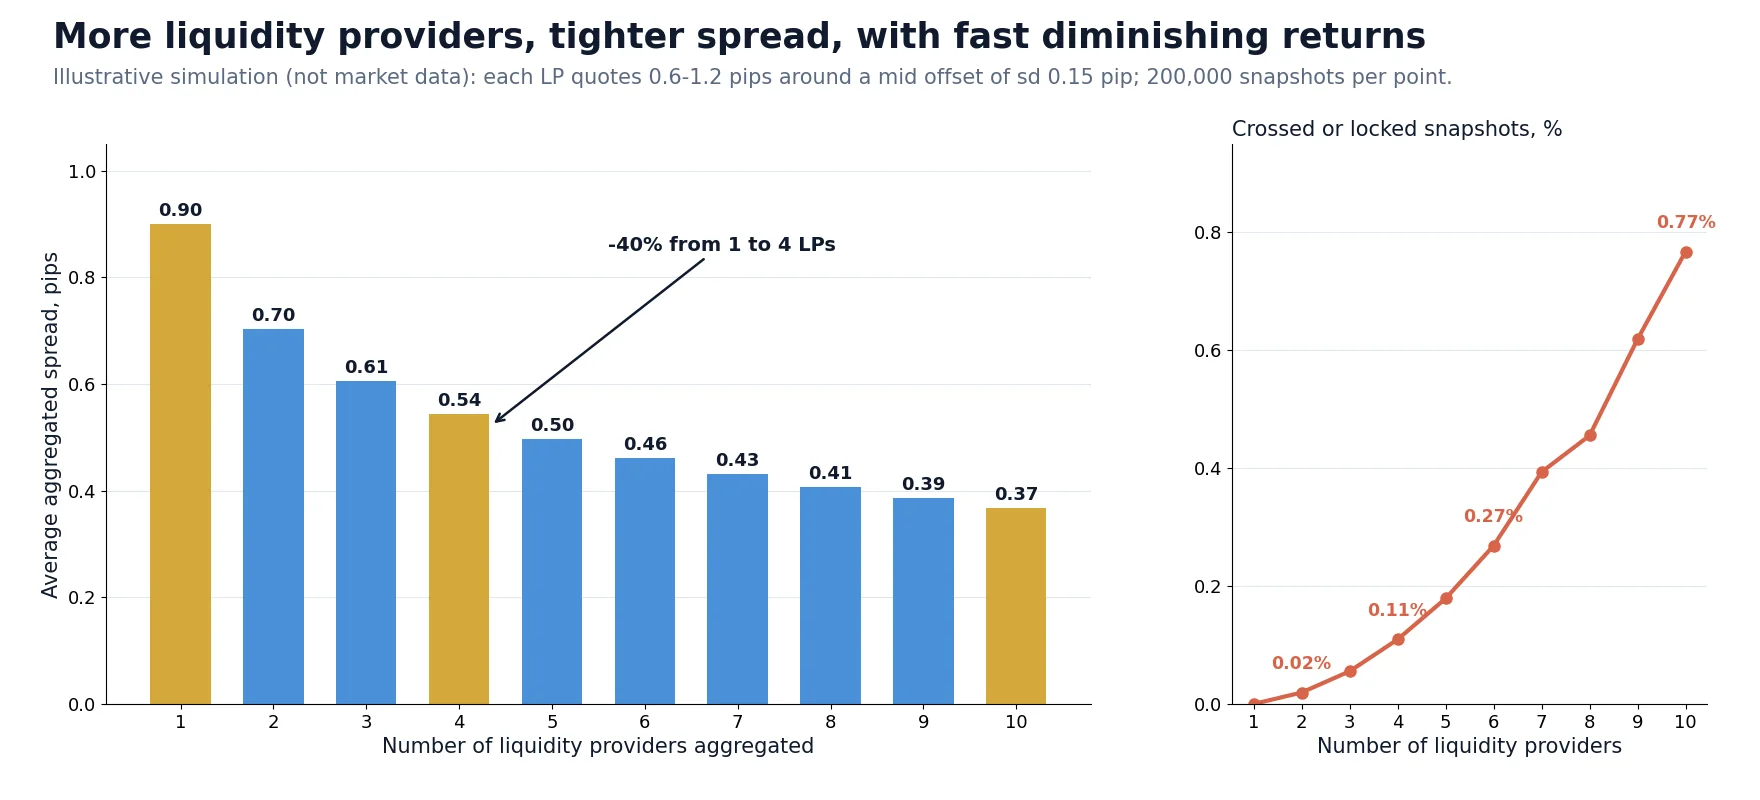
Die obige Simulation gibt jedem Anbieter einen Spread zwischen 0.6 und 1.2 Pips und eine kleine unabhängige Abweichung seines Mittelkurses (Standardabweichung 0.15 Pips) und kombiniert sie dann so, wie es ein Aggregator tun würde. Ergebnisse über 200,000 Momentaufnahmen:
| Anzahl der LPs | Durchschnittlicher aggregierter Spread, Pips | Verbesserung gegenüber einem LP | Gekreuzte oder gesperrte Momentaufnahmen |
|---|---|---|---|
| 1 | 0.90 | – | 0% |
| 2 | 0.70 | 22% | 0.02% |
| 4 | 0.54 | 40% | 0.11% |
| 6 | 0.46 | 49% | 0.27% |
| 10 | 0.37 | 59% | 0.77% |
Der Schritt von einem auf vier Anbieter beseitigt in diesem Modell 40% des Spreads; der Schritt von sechs auf zehn nur weitere 10 Prozentpunkte. In realen Märkten sind die Kurse der Anbieter stark korreliert, sodass der Effekt meist kleiner ist als in diesem idealisierten Fall. Die praktische Lehre: Die Anzahl der LPs ist weit weniger wichtig als ihre Qualität, die Aktualität ihrer Quotierungen und die Art, wie der Aggregator sie behandelt. Zwei gut ausgewählte, zuverlässig ausführende Anbieter können zehn schlagen, die eng quotieren und häufig ablehnen.
Warum zwei Broker im selben Moment unterschiedliche Kurse zeigen
Trader, die zwei Broker nebeneinander stellen, bemerken, dass die Kurse selten exakt übereinstimmen und dass ein Broker manchmal konstant hinter dem anderen liegt. Mit der Liquiditätskette im Hinterkopf sind die Gründe klar:
| Ursache | Was passiert | Typische Auswirkung |
|---|---|---|
| Unterschiedlicher LP-Mix | Jeder Broker aggregiert andere Anbieter über andere PoPs | Kleine, wechselnde Unterschiede bei Bid und Ask |
| Unterschiedliche Aufschläge | Spread-Aufschläge unterscheiden sich je nach Broker und Kontotyp, manchmal asymmetrisch | Konstanter Versatz oder breiterer Spread auf einer Seite |
| Aggregation und Filterung | Filter für veraltete Quotierungen und gekreuzte Orderbücher, Regeln zum Ausschluss von LPs | Kurze Verzögerungen oder ausgelassene Updates |
| Conflation und Drosselung | Der Broker sendet nur alle paar Millisekunden den jeweils letzten Kurs statt jedes Updates | Weniger Ticks, "Sprünge" in schnellen Märkten |
| Serverstandort | Der Handelsserver des Brokers ist weit von seiner Liquidität oder von Ihnen entfernt | Konstante Verzögerung gegenüber schnelleren Feeds |
| Kursglättung oder verzögerte Feeds | Manche Handels-Setups glätten oder verzögern Kurse absichtlich | Ein Feed läuft dem Markt bei Bewegungen sichtbar hinterher |
Die meisten dieser Unterschiede sind klein und harmlos. Die letzten beiden sind das, was Latenzarbitrage-Strategien erkennen und ausnutzen: ein Broker-Feed, der einer schnelleren Referenz systematisch hinterherläuft. Wenn Sie dies an Ihren eigenen Daten sehen möchten, zeigen unsere Ratgeber zu Forex-Tickdaten und zum Vergleich eines schnellen Datenfeeds mit Broker-Kursen, wie Sie beide Feeds aufzeichnen und die Verzögerung messen.
Wie schnell ein Kurs reist: Streams, Conflation und Verzögerung
Eine Kursbewegung, die an einem primären Handelsplatz oder bei einem großen Market Maker beginnt, erreicht eine Retail-Plattform erst nach mehreren Verarbeitungs- und Netzwerkstufen. Die folgende Grafik zeigt eine typische Größenordnung für jede Stufe. Die genauen Zahlen hängen vom Setup ab; entscheidend ist das Muster.
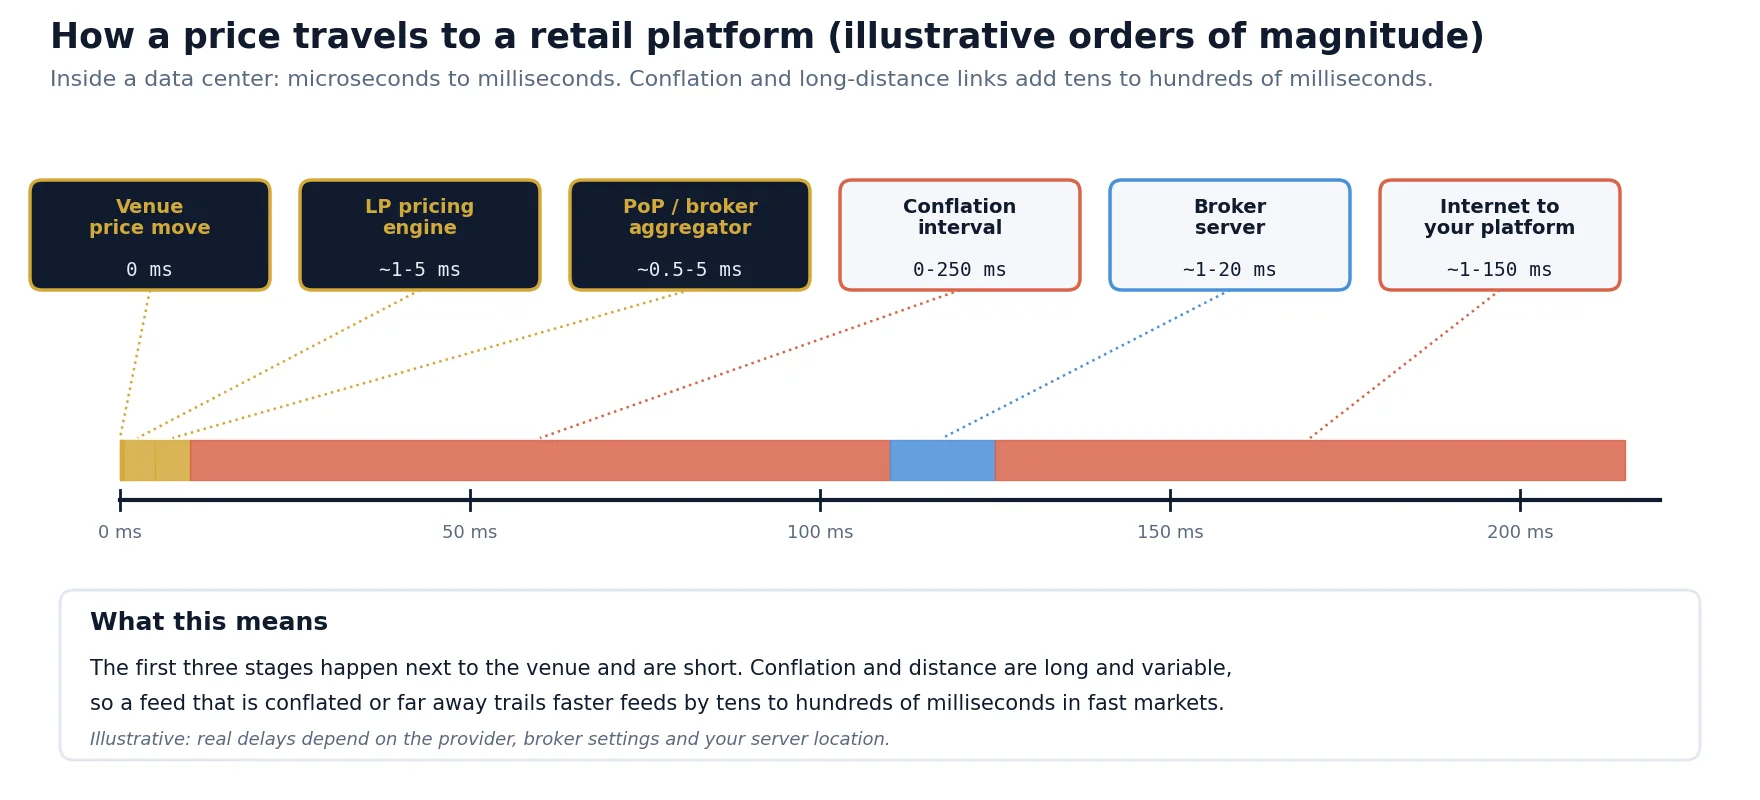
| Stufe | Ungefähre zusätzliche Verzögerung | Warum |
|---|---|---|
| Handelsplatz zur Pricing-Engine des LP (gleiches Rechenzentrum) | Mikrosekunden bis etwa 1 ms | Cross-Connects; LPs sind bei den großen Handelsplätzen kolokiert |
| Neubepreisung durch den LP und Veröffentlichung des Streams | Etwa 1 bis 5 ms | Interne Risiko- und Preislogik, Ratenbegrenzungen der Streams |
| Aggregator des PoP oder Brokers | Etwa 0.5 bis 5 ms | Normalisieren, Filtern und Zusammenführen der Streams |
| Conflation vor dem Retail-Server | 0 bis 250 ms oder mehr | Nur der letzte Kurs pro Intervall wird weitergeleitet |
| Verarbeitung im Handelsserver des Brokers | Etwa 1 bis 20 ms | Anwenden von Aufschlägen und Symboleinstellungen, Verteilung an Kunden |
| Internet bis zum Trader | Etwa 1 bis 150 ms | Physische Entfernung zwischen Ihrer Plattform und dem Server des Brokers |
Die frühen Stufen sind schnell, weil sie innerhalb weniger Rechenzentren stattfinden. Die großen und schwankenden Werte stammen von Conflation und Entfernung. Deshalb stellt ein professionelles Trading-Setup die Handelssoftware auf einen Server in der Nähe des Brokers, ein Thema, das wir in einen VPS für Arbitrage auswählen behandeln, und deshalb sind direkte institutionelle Verbindungen wie eine FIX API zu einem Broker oder PoP schneller und berechenbarer als eine Verbindung über eine Retail-Plattform.
Was Conflation mit Ihren Daten macht
Conflation bedeutet: Ändert sich ein Kurs innerhalb eines Intervalls zehnmal, wird nur der letzte Wert gesendet. Am Kurs selbst ist nichts falsch, aber der Verlauf zwischen den Updates geht verloren. Für eine Trendstrategie auf Stundenbalken ist das irrelevant. Für eine Strategie, die auf den ersten Tick einer Bewegung reagiert, entscheidet es darüber, ob das Signal rechtzeitig ankommt. Wenn Sie Feeds vergleichen, messen Sie neben der Verzögerung auch die Anzahl der Updates pro Sekunde: Ein Feed mit halb so vielen Ticks in schnellen Märkten ist in der Regel konfliert.
Last Look, Ablehnungen und die Ausführung, die Sie tatsächlich erhalten
Ein gestreamter Kurs ist nicht immer ein festes Versprechen. Viele FX-Liquiditätsanbieter nutzen Last Look: ein kurzes Zeitfenster nach dem Eingang Ihrer Order, in dem sie prüfen, ob der Kurs noch gültig ist, und sie ablehnen können. Branchenkodizes verpflichten die Anbieter offenzulegen, wie sie Last Look einsetzen, und das Fenster wird meist in Millisekunden gemessen, doch die Wirkung für schnelle Strategien ist eindeutig: Gerade die Orders, die profitabel gewesen wären, weil sich der Markt soeben bewegt hat, werden am ehesten abgelehnt oder zu einem schlechteren Kurs ausgeführt.
Ihr Broker kann zusätzlich eigene Ausführungsregeln anwenden: Mindestverzögerungen, Requotes, asymmetrischen Slippage oder Preisprüfungen. Wie Sie diese anhand Ihrer eigenen Handelsprotokolle erkennen, erklären wir in Ausführungsqualität des Brokers, und wie A-Book- und B-Book-Modelle das Bild verändern, in Transparenz der Broker-Ausführung. Aus Sicht der Liquidität fassen drei Kennzahlen zusammen, was Sie tatsächlich erhalten:
- Ausführungsquote: der Anteil der Orders, die ohne Ablehnung oder Requote ausgeführt werden.
- Slippage-Verteilung: wie weit die Ausführungen vom angeforderten Kurs entfernt liegen und ob positiver Slippage ebenso häufig auftritt wie negativer.
- Ausführungszeit: vom Senden der Order bis zur Ausführungsbestätigung, einschließlich etwaiger Haltezeit.
Schritt für Schritt: die Liquidität hinter Ihrem Konto prüfen
Sie können die LP-Verträge Ihres Brokers nicht einsehen, aber Sie können das Ergebnis messen. Das ist die Routine, die wir verwenden, wenn wir einen Broker oder einen Kontotyp für eine algorithmische Strategie bewerten:
Die Schritte 2 bis 5 lassen sich ganz ohne Handel durchführen. Ein Scanner, der mehrere Feeds nebeneinander anzeigt, wie unser kostenloser Forex-Arbitrage-Scanner, ist ein schneller Weg, um zu sehen, welche Feeds vorauslaufen und welche hinterherhinken, bevor Sie eine Zeile Code schreiben.
Was das für algorithmische Trader und Arbitrage-Trader bedeutet
Verschiedene Strategien hängen von verschiedenen Eigenschaften der Liquiditätskette ab. Bevor Sie einen Broker oder ein Konto wählen, entscheiden Sie, welche Eigenschaft Ihre Strategie tatsächlich benötigt:
| Strategie | Wichtigste Liquiditätseigenschaft | Was zu prüfen ist |
|---|---|---|
| Swing- und Positionshandel | Gesamtkosten und Swapsätze | Durchschnittlicher Spread zu Ihren Handelszeiten, Kommission, Übernacht-Swaps |
| Intraday-Handel und Scalping | Spread-Stabilität und Ausführungsquote | Spread im 95. Perzentil, Ablehnungen, Symmetrie des Slippage |
| Nachrichtenhandel | Verhalten, wenn LPs Quotierungen zurückziehen | Spread und Ausführungsqualität in den ersten Sekunden nach Veröffentlichungen |
| Hedge-Arbitrage (zwei Broker) | Zuverlässige Ausführung auf beiden Seiten und vergleichbare Kosten | Ausführungsquote, Ausführungszeit und Kosten pro Lot bei beiden Brokern |
| Latenzarbitrage | Feed-Verzögerung des langsamen Brokers und seine Ausführungsregeln | Gemessene Verzögerung gegenüber einem schnellen Feed, Last Look und Haltezeiten |
| Statistische Arbitrage und Pair Trading | Kosten für beide Instrumente und Spread während Ihrer Haltedauer | Kombinierte Round-Turn-Kosten, Verhalten beim Rollover |
Bei Multi-Broker-Strategien ist die Liquiditätskette die Strategie. Zwei Broker, die von unterschiedlichen PoPs mit unterschiedlicher Conflation und unterschiedlichen Ausführungsregeln versorgt werden, erzeugen genau die Kursunterschiede, nach denen Arbitrage-Software sucht, und zugleich die Ausführungsrisiken, die darüber entscheiden, ob sich diese Unterschiede nutzen lassen. Unser Ratgeber zur Auswahl von Forex-Arbitrage-Brokern behandelt die Broker-Auswahl im Detail.
Mythen, Risiken und Grenzen
- "Mehr LPs bedeuten bessere Ausführung." Nur bis zu einem gewissen Punkt. Jenseits einer Handvoll guter Anbieter ist der Spread-Gewinn gering, und die Filterprobleme nehmen zu.
- "ECN oder STP bedeutet keinen Interessenkonflikt." Das sind Marketingbezeichnungen. Ausführungsregeln, Aufschläge und hybride Modelle gelten trotzdem; messen Sie die Ausführungen, statt Etiketten zu lesen.
- "Der aggregierte Kurs ist der Marktpreis." Er ist der beste Kurs der Anbieter, die Ihr Broker nutzt, zum Zeitpunkt der letzten Aktualisierung des Aggregators, für das Volumen an der Spitze des Orderbuchs.
- Liquidität verschwindet, wenn Sie sie am dringendsten brauchen. Bei Nachrichten, beim Rollover und bei Flash-Bewegungen verbreitern LPs ihre Quotierungen oder ziehen sie zurück, und aggregierte Orderbücher werden sehr schnell dünn.
- Ihre Messungen sind lokal. Verzögerungs- und Ausführungstests spiegeln Ihren Server, Ihr Konto und Ihren Zeitraum wider. Wiederholen Sie sie nach jeder Änderung der Broker-Infrastruktur oder des Kontotyps.
- Bedingungen und Compliance. Broker legen eigene Regeln für Handelsstile fest. Lesen Sie Ihren Kontovertrag und verwenden Sie Strategien, die für Ihr Konto zulässig sind.
Machen Sie Feed-Unterschiede zu einer messbaren Strategie
SharpTrader verbindet sich gleichzeitig mit mehreren Brokern und schnellen Datenfeeds, vergleicht deren Kurse in Echtzeit und führt Arbitrage-Strategien mit konfigurierbaren Filtern für Spread, Slippage und Ausführungszeit aus.
Kostenloser Arbitrage-Scanner + kurzer E-Mail-Kurs
Erhalten Sie den Link zum kostenlosen Scanner und einige kurze, praktische E-Mails von Boris: was eine Preisdifferenz nach Kosten wirklich bedeutet, wie Sie eine Strategie testen, bevor Sie echtes Geld riskieren, und welche Tools zu Ihrem Markt passen. Kein Hype. Die E-Mails sind auf Englisch.
Häufige Fragen
Was ist ein Liquiditätsanbieter im Forex-Handel?
Ein Forex-Liquiditätsanbieter ist eine Bank oder ein Nichtbanken-Market-Maker, der fortlaufend Kauf- und Verkaufskurse stellt und die Gegenseite von Trades übernimmt. Retail-Broker greifen in der Regel über einen Prime Broker oder einen Prime-of-Prime-Anbieter auf mehrere Liquiditätsanbieter zu und fassen deren Kurse mit einem Aggregator zusammen.
Was ist ein Liquiditätsaggregator?
Ein Liquiditätsaggregator fasst die Preisströme mehrerer Liquiditätsanbieter zu einem Orderbuch zusammen. Der beste Bid ist der höchste Bid eines beliebigen Anbieters und der beste Ask der niedrigste Ask eines beliebigen Anbieters, daher ist der aggregierte Spread in der Regel enger als die Quotierung jedes einzelnen Anbieters. Außerdem leitet er Orders an die Anbieter weiter und teilt sie auf.
Was ist Prime of Prime im Forex-Handel?
Ein Prime-of-Prime-Anbieter ist ein Unternehmen, das eine Prime-Brokerage-Beziehung zu einer großen Bank unterhält und den Zugang zu institutioneller Liquidität in kleineren Volumina weiterverkauft. Die meisten Retail-Broker beziehen ihre Liquidität über Prime-of-Prime-Anbieter, weil sie die Kapital- und Volumenanforderungen eines Bank-Prime-Brokers nicht erfüllen.
Warum zeigen verschiedene Forex-Broker unterschiedliche Kurse?
Weil jeder Broker einen anderen Mix aus Liquiditätsanbietern, andere Aggregations- und Filterregeln, andere Aufschläge, andere Conflation-Einstellungen und Server an anderen Standorten nutzt. Die meisten Unterschiede sind klein, aber ein Feed, der schnelleren Feeds konstant hinterherläuft, deutet auf Entfernung, Conflation oder Glättung hin.
Bedeuten mehr Liquiditätsanbieter engere Spreads?
Ja, aber mit schnell abnehmendem Zusatznutzen. In unserem illustrativen Modell sank der durchschnittliche Spread von einem auf vier Anbieter um 40% und von sechs auf zehn nur um weitere etwa 10 Prozentpunkte. Aktualität der Quotierungen, zuverlässige Ausführung und Ausführungsregeln sind wichtiger als die Anzahl der Anbieter.
Was ist Last Look im Forex-Handel?
Last Look ist ein kurzes Zeitfenster, nachdem eine Order einen Liquiditätsanbieter erreicht hat, in dem der Anbieter den Kurs prüfen und die Order ablehnen kann. Es schützt Anbieter vor veralteten Quotierungen, bedeutet aber, dass schnelle Strategien genau dann mehr Ablehnungen oder schlechtere Ausführungen erleben, wenn sich der Markt bewegt.
Wie kann ich die Liquiditätsqualität meines Brokers prüfen?
Zeichnen Sie den Tick-Stream des Brokers und einen schnellen Referenzfeed auf demselben Rechner auf, vergleichen Sie Spreads, Update-Raten und Verzögerung, testen Sie dann kleine Orders und notieren Sie Ausführungsquote, Slippage und Ausführungszeit. Fassen Sie Spread, Kommission und Slippage zu einem Kostenwert pro Lot zusammen, um Konten zu vergleichen.
Dieser Artikel dient Bildungszwecken und stellt keine Finanzberatung dar. Kurse, Aufschläge, Kosten, Verzögerungen und die Simulation in diesem Artikel sind illustrative Beispiele und typische Größenordnungen, keine Messungen eines bestimmten Brokers, Liquiditätsanbieters oder Handelsplatzes. Ausführungsmodelle und Liquiditätsvereinbarungen unterscheiden sich zwischen Brokern und ändern sich im Laufe der Zeit.
