BEQI: Open-Source-Toolkit zur Prüfung der Ausführungsqualität von Forex-Brokern Montag, der 4. Mai 2026 – Posted in: Arbitrage Software
BEQI: Ein Open-Source-Toolkit zur Prüfung der Ausführungsqualität jedes Forex-Brokers
Retail-Forex-Broker veröffentlichen keine Daten zur Ausführungsqualität. Es gibt keinen öffentlichen Benchmark für Matching-Latenz, Slippage-Asymmetrie, Spread-Ausweitung oder Last-Look-Haltezeit. Das ändern wir. BEQI – der Broker Execution Quality Index – ist eine offene Methodik, ein offenes Python-Toolkit und eine öffentliche Tabelle, zu der jeder beitragen kann. Messen Sie Ihren eigenen Broker in 30 Minuten; die Daten wachsen zu einem Benchmark zusammen.
Warum es bisher kein öffentliches Broker-Audit gab
Die Ausführung im Retail-Forex ist die undurchsichtigste Ebene des gesamten Trading-Stacks. Spreads werden beworben. Kommissionen werden veröffentlicht. Alles zwischen dem Senden der Order und dem bestätigten Fill – Matching-Latenz, Slippage-Symmetrie, Last-Look-Haltezeit, Requote-Häufigkeit, Spread-Ausweitung in Signalmomenten – ist für den Trader unsichtbar und wird vom Broker nicht veröffentlicht. Strategie-Backtests gehen von Fills ohne Latenz aus (ein Problem, das wir ausführlich in Warum Backtests für Latenz-Arbitrage in der Praxis scheitern dokumentiert haben). Broker-Bewertungen benoten Bedienbarkeit und Auszahlungen. Niemand misst die Variablen, die tatsächlich darüber entscheiden, ob eine Strategie im Live-Betrieb überlebt.
BEQI löst ein konkretes Problem: Es gibt keine öffentliche Methodik, kein gemeinsames Toolkit und keinen Benchmark-Datensatz zur Ausführungsqualität im Retail-Forex. Wir messen dies bei BJF Trading Group seit Jahren intern, um die Unterstützung verschiedener Broker-Eigenheiten in SharpTrader Pro und SharpTrader Optimizer einzubauen. Jetzt veröffentlichen wir Methodik und Code als Open Source.
Es geht nicht darum, eine Rangliste mit Brokernamen zu veröffentlichen (das ist ein juristisches Minenfeld und würde die Integrität der Daten gefährden). Es geht darum, jedem Trader, Quant und Broker-Technik-Forscher dieselbe standardisierte Messmethode, dieselben Python-Skripte und einen öffentlichen Ort für anonymisierte Ergebnisse zu geben. Über Monate wird die Tabelle zu einem Benchmark. Jeder kann die Methodik nachvollziehen, anfechten oder erweitern.
Die BEQI-These in einem Satz
Wenn 10.000 Trader die Ausführungsqualität ihres Brokers mit derselben offenen Methodik messen, entsteht ein öffentlicher Benchmark, den kein einzelner Broker bestreiten, keine Bewertungsseite fälschen und jeder Strategieentwickler nutzen kann, um Kapital mit offenen Augen zu allokieren.
Die fünf BEQI-Dimensionen
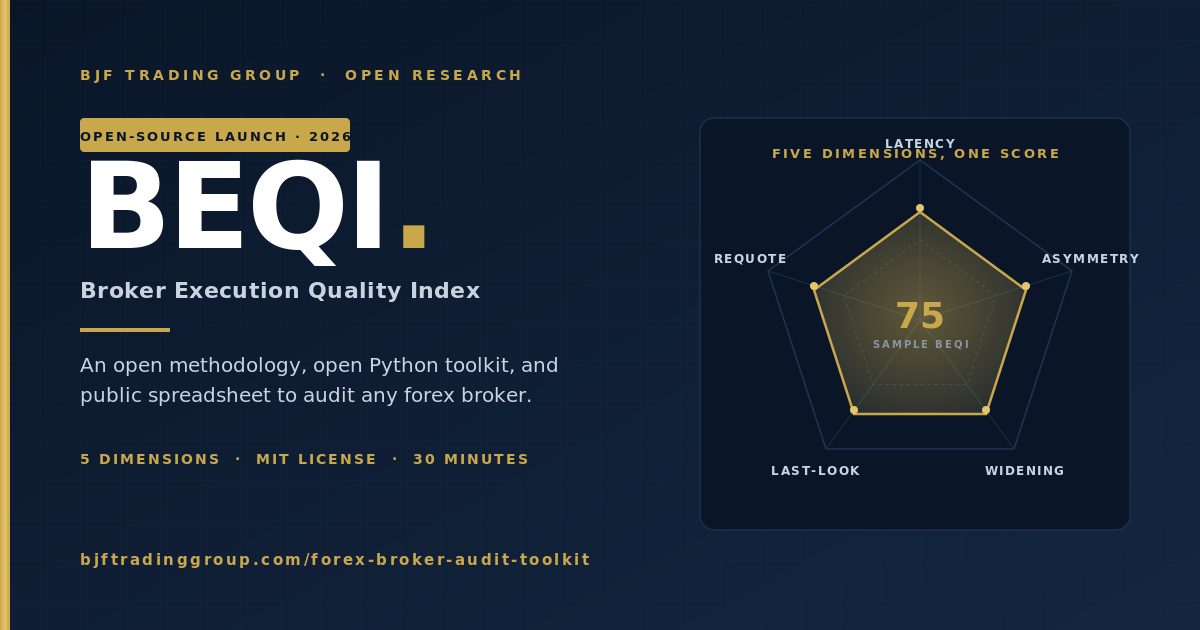
Ausführungsqualität ist keine einzelne Zahl. BEQI zerlegt sie in fünf voneinander unabhängige Dimensionen, die sich jeweils einzeln aus einem Kontoauszug messen lassen (zwei davon aus einem Tick-Stream in Kombination mit dem Kontoauszug):
| BEQI-Dimension | Was sie misst | Einheit | Quelle | Besser ist… |
|---|---|---|---|---|
| 1. Matching-Latenz | Median der Zeit vom Senden der Order bis zum bestätigten Fill | Millisekunden | Zeitstempel im Kontoauszug + Sendezeit-Log | Niedriger |
| 2. Slippage-Asymmetrie | Verhältnis von Fills mit negativer zu Fills mit positiver Slippage | Verhältnis (1.0 = symmetrisch, >1.0 = zulasten des Traders) | Kontoauszug: angefragter vs. ausgeführter Kurs | Näher an 1.0 |
| 3. Spread-Ausweitungsfaktor | Spread-Ausweitung in Signalmomenten vs. Basiswert | Faktor (1.0 = keine Ausweitung, 3.0 = 3-fache Ausweitung) | Tick-Stream rund um die Order-Zeitstempel | Näher an 1.0 |
| 4. Last-Look-Haltezeit | Median der Verzögerung zwischen Matching-Zeitstempel und Bestätigung | Millisekunden | FIX-Log oder erweiterter Kontoauszug | Niedriger / null |
| 5. Requote-Rate | Requotes pro 100 Orders | Anzahl pro 100 | Requote-Ereignisse im Kontoauszug | Niedriger / null |
Jede Dimension ist für sich aussagekräftig. Ein Broker kann eine niedrige Matching-Latenz, aber eine hohe Slippage-Asymmetrie haben oder umgekehrt – die Kombinationen erzählen unterschiedliche Geschichten darüber, wie sich der Broker tatsächlich verhält. Das Toolkit weist jede Dimension separat aus und am Ende einen (gewichteten) BEQI-Gesamtwert.
So führen Sie das Audit für Ihren eigenen Broker durch (30 Minuten)
Sie brauchen drei Dinge: (a) einen Kontoauszug mit mindestens 200 Fills über mindestens eine Handelswoche, (b) Python 3.10+ auf einem beliebigen Rechner, (c) 30 Minuten. Den Rest übernimmt das Toolkit.
Schritt 1 – Kontoauszug exportieren
Das Toolkit akzeptiert drei Eingabeformate:
- Üblicher HTML-Kontoauszug aus dem Terminal (gespeichert über die Funktion „Als Bericht speichern“ Ihrer Retail-Handelsplattform) – die meisten Retail-Trader werden dieses Format nutzen
- FIX-Log (Dump der FIX-4.4-Nachrichten) – für Trader, die über eine FIX-Bridge oder eine institutionelle Anbindung handeln
- CSV mit den Spalten
order_id, send_time, fill_time, requested_price, filled_price, side, volume– für alle anderen, einschließlich eigener Logs
Wenn Ihre Plattform die Sendezeit (den Moment, in dem Ihre Strategie das Senden der Order beschlossen hat) nicht ausgibt, können Sie die Dimensionen 2 und 5 (Slippage-Asymmetrie und Requote-Rate) dennoch aus einem einfachen Kontoauszug messen. Die Dimensionen 1, 3 und 4 erfordern ein ausführlicheres Log.
Schritt 2 – Installieren und ausführen
$ cd forex-broker-audit-toolkit
$ pip install -r requirements.txt
$ python beqi.py –input my_statement.html –tick-data eurusd_ticks.csv –output report.json
Das Toolkit erkennt das Eingabeformat automatisch. beqi.py verteilt die Arbeit an die Analysemodule der einzelnen Dimensionen, gibt eine Zusammenfassung aus und schreibt einen JSON-Bericht, den Sie in die öffentliche Tabelle einreichen können.
Schritt 3 – Bericht prüfen
Der Bericht enthält die fünf Dimensionswerte, den BEQI-Gesamtwert, Diagnosen zur Stichprobengröße (kleineres N = geringere Konfidenz) und eine Tier-Einstufung (1 bis 4, siehe unten). Mit mehr Daten werden die Konfidenzintervalle enger.
Standardmäßig anonym
Das Toolkit sieht niemals Ihre Kontonummer, Ihren Kontostand, Ihre GuV oder Ihre Positionsgrößen. Es verarbeitet nur Zeitstempel, Kurse, Differenzen zwischen angefragtem und ausgeführtem Kurs sowie Ereignistypen. Die JSON-Ausgabe enthält die BEQI-Werte, die Stichprobengröße, die abgedeckten Währungspaare und den Zeitraum – nichts Identifizierendes. Sie können sie anonym in die öffentliche Tabelle einreichen.
Ergebnisse lesen: die vier BEQI-Tiers
Auf Basis interner Messungen bei den von SharpTrader Pro unterstützten Brokern ergeben sich folgende empirische Tiers. Es sind Ausgangswerte – die öffentliche Tabelle wird sie mit der Zeit verfeinern.
Tier 1 · Institutionelles ECN
BEQI 85–100
- Matching-Latenz: 5–15 ms
- Slippage-Asymmetrie: 1.0–1.05
- Spread-Ausweitung: 1.0–1.3x
- Last Look: 0–5 ms
- Requote-Rate: <0.5 / 100
Tier 2 · Schnelles Retail / schnelle Bridge
BEQI 65–85
- Matching-Latenz: 30–80 ms
- Slippage-Asymmetrie: 1.05–1.20
- Spread-Ausweitung: 1.3–2.0x
- Last Look: 50–150 ms
- Requote-Rate: 0.5–2 / 100
Tier 3 · Standard-Retail
BEQI 40–65
- Matching-Latenz: 80–200 ms
- Slippage-Asymmetrie: 1.20–1.50
- Spread-Ausweitung: 2.0–3.5x
- Last Look: 200–500 ms
- Requote-Rate: 2–5 / 100
Tier 4 · Problematisch
BEQI 0–40
- Matching-Latenz: 200+ ms
- Slippage-Asymmetrie: 1.50+
- Spread-Ausweitung: 3.5x+
- Last Look: 500+ ms
- Requote-Rate: 5+ / 100
Die Tier-Einstufung ist wichtig, weil dieselbe Handelsstrategie je nach Tier völlig unterschiedliche Live-Ergebnisse liefert. Eine Latenz-Arbitrage-Strategie, die auf Tier 1 profitabel ist, bricht auf Tier 3 zusammen. Eine Trendfolgestrategie, die Positionen stundenlang hält, ist zwischen Tier 1 und Tier 3 weitgehend unempfindlich, leidet auf Tier 4 aber sichtbar. Den Tier Ihres Brokers zu kennen, bevor Sie Kapital einsetzen, ist das Entscheidende.
Die öffentliche BEQI-Tabelle
Die Tabelle ist der langfristige Wert. Jeder kann pro Audit eine Zeile beitragen. Jede Zeile enthält die fünf Dimensionswerte, den Gesamtwert, die Stichprobengröße, die abgedeckten Währungspaare, den Zeitraum und (optional, freiwillig) den Brokernamen. Wir erwarten – und begrüßen – anonyme Einreichungen, bei denen der Broker leer bleibt; mit der Zeit ergeben auch diese nützliche aggregierte Verteilungen der Ausführungsqualität in der gesamten Retail-Forex-Branche.
In neuem Tab öffnen →
Einreichen: Führen Sie das Toolkit aus, kopieren Sie die JSON-Ausgabe und fügen Sie sie in das Einreichungsformular ein (Link in der Tabelle). Neue Zeilen werden auf Plausibilität geprüft und innerhalb von 24 Stunden übernommen. Wir bearbeiten eingereichte Werte nicht; Zeilen mit einer Stichprobe von <100 Fills können wir als wenig belastbar kennzeichnen.
Details zur Methodik (für Prüfer und zur Replikation)
Die vollständige mathematische Spezifikation steht in METHODOLOGY.md im Repository; die tragenden Entscheidungen sind:
1. Matching-Latenz
Median (nicht Mittelwert) von fill_time − send_time. Wir verwenden den Median, weil Verteilungen der Matching-Latenz durch gelegentliche Ausreißer von 1–5 Sekunden (Netzwerk-Umleitungen, GC-Pausen beim Broker), die keine typische Ausführung darstellen, rechtsschief sind. Wir weisen Median, p90 und p99 separat aus, damit der Leser das Verteilungsende sieht.
2. Slippage-Asymmetrie
Für jeden Fill wird die Slippage mit Vorzeichen erfasst: positiv bedeutet, der Trader hat einen besseren Kurs als angefragt erhalten, negativ einen schlechteren. Asymmetrie = (Anzahl negativer Slippage-Ereignisse) / (Anzahl positiver Slippage-Ereignisse). Ein symmetrischer, neutraler Broker liegt bei ~1.0. Ein Wert über 1.2 deutet darauf hin, dass das Matching des Brokers zulasten des Traders verzerrt ist – durch Routing-Regeln, selektives Last Look oder eine asymmetrische Slippage Engine.
3. Spread-Ausweitungsfaktor
Für jeden Order-Zeitstempel messen wir den Spread in einem 50-ms-Fenster um die Order und vergleichen ihn mit dem Spread im 5-Minuten-Basisfenster zur selben Tageszeit in der Vorwoche. Das Verhältnis ist der Ausweitungsfaktor. Dafür ist ein Tick-Stream über den Audit-Zeitraum nötig; das Toolkit akzeptiert BJF-Feed-CSVs und das übliche Tick-Historienformat gängiger Plattformen.
4. Last-Look-Haltezeit
Nur messbar aus einem FIX-Log oder einem erweiterten Kontoauszug, der sowohl den Status „gematcht, aber ausstehend“ als auch den Status „bestätigt“ ausweist. Standardmäßige HTML-Kontoauszüge im Retail zeigen dies in der Regel nicht; in diesem Fall meldet das Toolkit null für diese Dimension, und der BEQI-Gesamtwert wird aus den übrigen vier berechnet. Last Look ist eine von mehreren brokerseitigen Techniken, in die Ausführung einzugreifen – zur übergeordneten Kategorie siehe unsere ausführliche Analyse der sieben Anti-Arbitrage-Plugins von Brokern.
5. Requote-Rate
Gezählt anhand ausdrücklicher Requote-Ereignisse im Kontoauszug. Kennzeichnet der Kontoauszug Requotes nicht (manche Terminals tun das nicht), leitet das Toolkit sie ab, indem es Folgen aus Senden/Stornieren/erneut Senden innerhalb eines 200-ms-Fensters erkennt.
BEQI-Gesamtwert
Jede Dimension wird anhand der obigen Tier-Definitionen auf einen Teilwert von 0–100 abgebildet. Der Gesamtwert ist ein gewichtetes geometrisches Mittel: BEQI = (L^0.30 × A^0.25 × W^0.20 × H^0.15 × R^0.10), wobei L, A, W, H, R die fünf Teilwerte sind. Wir verwenden das geometrische statt des arithmetischen Mittels, damit ein katastrophaler Wert in einer einzelnen Dimension (z. B. Last Look = 1500ms) nicht durch gute Werte in anderen verdeckt werden kann. Die Gewichte sind diskutabel und werden ausdrücklich veröffentlicht, damit Prüfer den Wert aus den Roh-Teilwerten mit anderen Gewichten neu berechnen können.
Einschränkungen und Hinweise
- Abhängigkeit von der Stichprobengröße. Ein Audit mit 50 Fills ist ein Bauchgefühl; eines mit 500 Fills ist eine Messung; eines mit 5.000 Fills ist ein Benchmark. Das Toolkit gibt Konfidenzintervalle zur Stichprobengröße aus; Einreichungen mit kleinem N sollten entsprechend gewichtet werden.
- Schwankungen nach Tageszeit. Derselbe Broker kann zur Londoner Eröffnung Tier-2-Ergebnisse und beim Asien-Rollover Tier-3-Ergebnisse liefern. Audits sollten das Zeitfenster angeben.
- Unterschiede auf Kontoebene. Broker können je nach Profil, Kontostand und Handelsmuster pro Konto unterschiedliche Routing-Logik anwenden. Das Audit eines Traders lässt sich daher nicht unbedingt auf einen anderen beim selben Broker übertragen. Hinweise zur Brokerwahl unabhängig vom Ausführungs-Audit finden Sie in unserem Leitfaden zu Forex-Arbitrage-Brokern.
- Asymmetrie beweist keine böse Absicht. Eine Asymmetrie von 1.4 ist statistisch deutlich, die Ursache kann aber im Routing über asymmetrische LP-Pools liegen statt in aktiver Manipulation. Das Toolkit misst Verhalten, nicht Absicht.
- Die Methodik wird in irgendeinem Punkt falsch liegen. Genau deshalb ist sie Open Source. Melden Sie Issues, senden Sie PRs, schlagen Sie alternative Gewichte vor, replizieren Sie das Audit bei einem Broker, den wir nicht abgedeckt haben. Methodik v2 wird die stärksten Kritikpunkte aufnehmen.
Roadmap
| Version | Was ausgeliefert wird | Zeitplan |
|---|---|---|
| v1.0 | Methodik + Python-Toolkit + öffentliche Tabelle (Sie sind hier) | Q2 2026 |
| v1.1 | Verbesserungen am FIX-Log-Parser; Last-Look-Erkennung anhand heuristischer Muster, wenn ausdrückliche Zeitstempel fehlen | Q3 2026 |
| v1.2 | Dimension zur Markierung von KI-Mustern (sechste Dimension): Bewertungsschema zur Erkennung adaptiven Throttle-Verhaltens | Q3 2026 |
| v2.0 | Öffentliches Live-Dashboard unter beqi.bjftradinggroup.com; aggregierte Verteilungen über alle Einreichungen; Überarbeitung der Methodik auf Basis des Community-Feedbacks |
Q4 2026 |
Häufig gestellte Fragen
Nein. BEQI ist eine offene Methodik und ein öffentlicher Datensatz anonymisierter Audits. Wir veröffentlichen aus diesem Datensatz bewusst keine Broker-Ranglisten, weil (a) dies die Integrität der Daten gefährden würde – Broker würden auf das Audit-Signal statt auf Ausführungsqualität optimieren – und (b) es ein juristisches Minenfeld ist. Wer eine Rangliste veröffentlichen möchte, kann dies mit den offenen Daten gern tun; wir veröffentlichen das Tool, die Methodik und die Messungen.
Die meisten Broker-Bewertungsseiten benoten Bedienbarkeit, Auszahlungsgeschwindigkeit, Kundensupport und beworbene Spreads – oberflächliche Variablen. Keine davon misst Matching-Latenz, Slippage-Asymmetrie oder Last-Look-Haltezeit. BEQI schließt genau diese Lücke: Es ist eine Messung der Ausführungsqualität, keine allgemeine Broker-Bewertung.
Das Toolkit geht damit sauber um. Dimensionen, die sich aus Ihren Eingabedaten nicht messen lassen, werden als null statt als null Punkte gemeldet, und der BEQI-Gesamtwert wird aus den messbaren Dimensionen mit neu normierten Gewichten berechnet. Die JSON-Ausgabe weist ausdrücklich aus, welche Dimensionen übersprungen wurden und warum – das Ergebnis ist also ehrlich hinsichtlich seiner Abdeckung.
Demo-Audits sind nützlich, aber nicht gleichwertig. Viele Broker leiten Demokonten über die institutionelle Matching-Engine (kein Last Look, keine Spread-Ausweitung, geringe Latenz), während Live-Konten über die Retail-Engine laufen. Prüfen Sie immer ein Live-Konto mit echtem (kleinem) Volumen, um das tatsächliche Verhalten zu messen. Das Toolkit akzeptiert Demodaten und kennzeichnet das Ergebnis in der JSON-Ausgabe als „demo“.
200 Fills sind das praktische Minimum für ein brauchbares Signal. Bei 500–1.000 Fills werden die Konfidenzintervalle eng genug, um Tier-Einstufungen mit Sicherheit vorzunehmen. Ab 5.000 Fills wird das Audit zu einer Messung auf Forschungsniveau. 200 Fills erreichen Sie in einer Woche mit 30–40 kleinen Market-Orders pro Tag (dafür ist kein nennenswertes Kapital nötig).
Die Methodik ist in ihrer aktuellen Form Forex-spezifisch – Spread-Ausweitung und Last Look sind Forex-Konzepte, keine Börsenkonzepte. Ein Krypto-Äquivalent bräuchte andere Dimensionen (z. B. Orderbuchtiefe zum Fill-Kurs, Slippage durch Markteinfluss, Auszahlungslatenz). Möglicherweise veröffentlichen wir später einen Krypto-CEQI-Index. Bis dahin siehe unsere Methodik zur Krypto-Arbitrage – andere Kennzahlen, dieselbe Open-Data-Philosophie. Das Forex-Toolkit liefert mit Krypto-Daten keine aussagekräftigen Ergebnisse.
Eng. SharpTrader Optimizer testet Strategien mit konfigurierbarer Ausführungszeit und tickgenauer Slippage – also genau mit den Variablen, die BEQI bei Ihrem Live-Broker misst. Erreicht Ihr Broker Tier 3 (Matching-Latenz 80–200 ms), sollten Sie im Optimizer eine Ausführungszeit von 100–200 ms einstellen, bevor Sie entscheiden, ob die Strategie tragfähig ist. BEQI misst den Broker; der Optimizer simuliert die Strategie unter den realen Bedingungen dieses Brokers. Zusammen zeigen sie Ihnen, ob Sie handeln sollten. Dieselbe Logik gilt allgemein für den Handel mit Forex-Arbitrage-Strategien – messen Sie zuerst den Broker und dimensionieren Sie die Strategie dann nach seinem tatsächlichen Ausführungsprofil.
Berechtigte Frage. Wir haben ein kommerzielles Interesse daran, dass Arbitrage und ausführungsbewusstes Backtesting ernst genommen werden – dem dient BEQI offensichtlich. Wir haben kein kommerzielles Interesse daran, dass ein bestimmter Broker gut oder schlecht abschneidet – SharpTrader Pro unterstützt Broker aller vier Tiers, und unsere Kunden wählen den Handelsplatz selbst. Wir veröffentlichen die Methodik gerade deshalb als Open Source, damit Sie uns nicht aufs Wort glauben müssen: Der Code ist prüfbar, die Messungen sind reproduzierbar, und jeder Forscher kann unsere internen Zahlen replizieren oder widerlegen.
Auf fünf Arten: (1) das Toolkit auf Ihren eigenen Broker anwenden und die JSON-Datei in die öffentliche Tabelle einreichen; (2) Issues im GitHub-Repository eröffnen, wenn der Parser an Ihrem Kontoauszugsformat scheitert; (3) Pull Requests für neue Parser für Kontoauszugsformate einreichen; (4) Verfeinerungen der Methodik in Diskussions-Threads vorschlagen; (5) eigene Analysen auf Basis des offenen Datensatzes verfassen und zurückverlinken – starke externe Beiträge stellen wir in unserem Newsletter vor.
Einreichungen in die öffentliche Tabelle sind standardmäßig anonym – der Broker ist optional, die Konto-ID wird nie erfasst, und die JSON-Ausgabe enthält keine identifizierenden Informationen. Uns ist kein Fall bekannt, in dem Broker Vergeltung für Messungen der Ausführungsqualität geübt hätten (das wäre schwer möglich, ohne einzugestehen, dass das Audit zutreffend war), doch die Anonymitätsoption besteht gerade, um dieses Risiko auszuschließen.
Prüfen Sie Ihren Broker noch heute
30 Minuten. Open-Source-Code. Öffentliche Methodik. Anonyme Einreichung. Der Benchmark existiert nur, wenn Trader beitragen – fangen Sie mit Ihrem eigenen an.
