Maker- und Taker-Gebühren bei der Krypto-Arbitrage: Gebührenstufen, Rabatte und welches Bein ruhen sollte Montag, der 16. November 2026 – Posted in: Arbitrage Software, cryptoarbitrage software
Maker- und Taker-Gebühren bei der Krypto-Arbitrage: Gebührenstufen, Rabatte und welches Bein im Orderbuch ruhen sollte
Handelsgebühren sind der größte Fixkostenblock der Krypto-Arbitrage. Auf einem typischen Konto der Einstiegsstufe verschlingen sie zwei Drittel einer Preislücke von 0.30%, noch bevor Slippage und Transfers überhaupt berücksichtigt sind. Dieser Leitfaden erklärt, wie Maker- und Taker-Gebühren funktionieren, wie Sie aus jedem Gebührenplan einer Börse einen Break-even-Spread für Zwei-Bein-, Dreiecks- und Spot-Perp-Trades ableiten, was VIP-Stufen, Rabatte durch Gebühren-Token und Rebates wirklich wert sind und wann es sich lohnt, ein Bein als Maker-Order ruhen zu lassen, statt auf beiden Börsen den Spread zu kreuzen.
- Maker- vs. Taker-Gebühren: die kurze Antwort
- Wie Krypto-Börsen Handelsgebühren berechnen
- Gebührenrechnung für einen Arbitrage-Trade
- Break-even-Spread nach Strategie
- VIP-Stufen, Gebühren-Token und Rebates: was sie wert sind
- Welches Bein als Maker-Order ruhen sollte
- Taker-Taker vs. Maker-Taker: ein Erwartungswertmodell
- Versteckte Gebühreneffekte, die Arbitrage-Bots aus dem Tritt bringen
- Schritt für Schritt: Ihr Gebührenmodell aufbauen
- Risiken und Grenzen
- Häufige Fragen
Maker- vs. Taker-Gebühren: die kurze Antwort
Kurze Antwort: Eine Taker-Order wird sofort gegen bereits im Orderbuch liegende Orders ausgeführt (eine Market-Order oder eine Limit-Order, deren Preis den Spread kreuzt) und zahlt die Taker-Gebühr. Eine Maker-Order ist eine Limit-Order, die im Orderbuch ruht und Liquidität hinzufügt, bis jemand anderes gegen sie handelt; sie zahlt die niedrigere Maker-Gebühr, die in hohen Volumenstufen null oder sogar ein Rebate sein kann. Bei der Arbitrage bieten zwei Taker-Beine Geschwindigkeit und Sicherheit, kosten aber am meisten; ein Bein als Maker-Order ruhen zu lassen, kann die Gebührenlast deutlich senken – um den Preis von Ausführungsunsicherheit und Adverse Selection. Die richtige Wahl hängt von der Größe der Lücke, dem Gebührenunterschied und davon ab, wie schnell sich die Preise zwischen den beiden Handelsplätzen bewegen.
Fast jede zentralisierte Krypto-Börse nutzt dieses Maker-Taker-Modell. Die Börse möchte tiefe Orderbücher, deshalb verlangt sie von Tradern, die ruhende Orders bereitstellen, weniger und von Tradern, die diese entnehmen, mehr. Für einen langfristigen Anleger spielt der Unterschied zwischen 0.08% und 0.10% kaum eine Rolle. Für einen Arbitrage-Trader, der Lücken von wenigen Zehntelprozent abschöpft und den Trade hunderte Male im Monat wiederholt, entscheidet er darüber, ob die Strategie überhaupt profitabel ist.
Beispielhafte Gebührensätze für typische Stufen, nicht der Gebührenplan einer bestimmten Börse. Verwenden Sie immer die aktuelle Gebührenseite der Börsen, an denen Sie handeln.
Wie Krypto-Börsen Handelsgebühren berechnen
Ein Gebührenplan wirkt einfach: zwei Prozentsätze pro Stufe. In der Praxis entscheiden fünf separate Einstellungen darüber, was Sie bei einem Arbitrage-Trade tatsächlich zahlen.
1. Maker-Satz und Taker-Satz
Die Gebühr ist ein Prozentsatz des gehandelten Nominalwerts. Auf den Spot-Märkten großer Börsen liegen die Sätze der Einstiegsstufe üblicherweise bei etwa 0.08% bis 0.10% für Maker und 0.10% für Taker. Manche Börsen, vor allem solche, die hauptsächlich für Privatkäufer gebaut sind, verlangen in ihrer niedrigsten Stufe deutlich mehr, mit Taker-Gebühren von 0.25% bis 0.60%. Perpetual Futures sind pro Trade meist günstiger, oft etwa 0.02% Maker und 0.05% Taker in der Einstiegsstufe, weil diese Märkte von hohem Umsatz leben.
2. Volumenstufen (VIP-Level)
Die Gebühren sinken mit wachsendem 30-Tage-Handelsvolumen, manchmal auch abhängig von Ihrem Bestand am börseneigenen Token. Die ersten Stufen senken die Gebühren meist nur geringfügig; die großen Senkungen beginnen bei Volumina, die ein kleines Konto ohne viele Trades nicht erreicht. Jede Börse zählt ihr eigenes Volumen, daher bleiben Sie überall in der Einstiegsstufe, wenn Sie Ihre Aktivität auf viele Handelsplätze verteilen.
3. Rabatte durch Gebühren-Token
Mehrere Börsen senken die Gebühren, oft um etwa 20% bis 25%, wenn Sie diese im börseneigenen Token bezahlen. Dieser Rabatt ist echt, doch das Halten des Tokens ist ein Preisrisiko, das nichts mit Ihrer Arbitrage zu tun hat.
4. Von welchem Asset die Gebühr abgezogen wird
Sofern Sie nicht in einem Gebühren-Token zahlen, zieht die Börse die Gebühr in der Regel von dem Asset ab, das Sie erhalten: Kaufen Sie BTC mit USDT, wird die Gebühr von den BTC abgezogen; verkaufen Sie BTC gegen USDT, wird sie von den USDT abgezogen. Für die Arbitrage ist das wichtig, weil Ihr Coin-Bestand auf der Kaufbörse langsam schrumpft und Ihre Hedge-Größen das berücksichtigen müssen.
5. Markttyp und Aktionen
Spot, Margin, Perpetual und Futures mit Laufzeit haben oft eigene Gebührenpläne. Börsen führen außerdem gebührenfreie Aktionen für ausgewählte Paare oder Stablecoin-Paare durch. Aktionen sind nützlich, solange sie laufen, doch ein Arbitrage-Setup, das nur bei null Gebühren auf einem einzigen Paar funktioniert, ist fragil: Die Aktion kann kurzfristig enden.
| Gebühreneinstellung | Typische Spanne (Beispiel) | Warum es für die Arbitrage wichtig ist |
|---|---|---|
| Spot-Taker, Einstiegsstufe, große Börsen | etwa 0.08% bis 0.10% | Bestimmt die Break-even-Lücke für schnelle Zwei-Bein-Trades |
| Spot-Taker, Einstiegsstufe, auf Privatkunden ausgerichtete Handelsplätze | etwa 0.25% bis 0.60% | Ein solches Bein kann mehr kosten als die gesamte Lücke |
| Spot-Maker, Einstiegsstufe | etwa 0.00% bis 0.10% | Entscheidet, ob sich das Ruhenlassen eines Beins trotz Ausführungsrisiko lohnt |
| Perpetual Futures Maker / Taker, Einstiegsstufe | etwa 0.02% / 0.05% | Günstigere Beine für Spot-Perp- und Funding-Trades |
| Höchste VIP-Stufen / Market-Maker-Programme, Maker | etwa 0.00% bis hin zu kleinen Rebates | Nur mit sehr großem, stetigem Volumen erreichbar |
| Rabatt durch Gebühren-Token | etwa 20% bis 25% Nachlass | Geringere Kosten, aber zusätzliches Token-Preisrisiko |
Gebührenrechnung für einen Arbitrage-Trade
Beginnen Sie mit dem häufigsten Setup: vorfinanzierte Guthaben auf zwei Börsen, im selben Moment dort kaufen, wo der Coin günstiger ist, und dort verkaufen, wo er teurer ist, und später neu ausbalancieren. Dieses Modell steht hinter den meisten börsenübergreifenden Krypto-Arbitragen, weil es das Warten auf einen Blockchain-Transfer während des Trades vermeidet. (Transferkosten und Rebalancing behandelt unser Leitfaden zu Auszahlungsgebühren und Transferzeiten.)
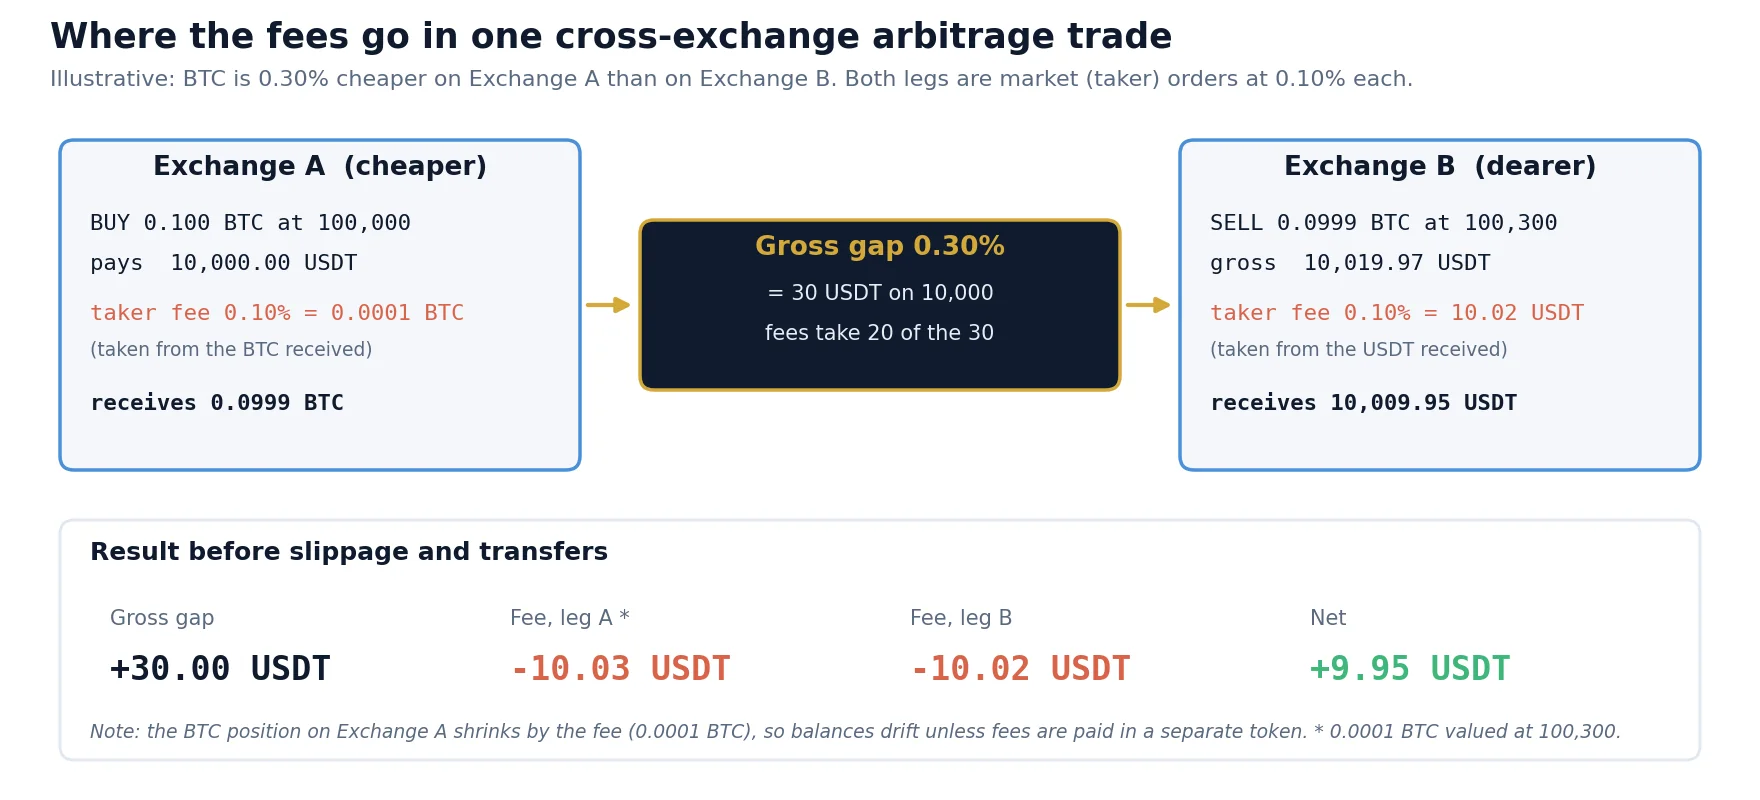
Das Rechenbeispiel in Zahlen: BTC notiert bei 100,000 USDT auf Börse A und bei 100,300 USDT auf Börse B, eine Bruttolücke von 0.30%. Sie kaufen 0.1 BTC auf A für 10,000 USDT. Die Taker-Gebühr von 0.10% wird von den BTC abgezogen, sodass Sie 0.0999 BTC erhalten. Sie verkaufen diese 0.0999 BTC auf B für 10,019.97 USDT; die dortige Gebühr von 0.10% beträgt 10.02 USDT, es bleiben 10,009.95 USDT. Nettoergebnis: +9.95 USDT, also etwa 0.10% des Nominalwerts. Zwei Drittel der Lücke gingen an Gebühren.
Da Gebühren Prozentsätze des Nominalwerts sind, gilt die Formel für jede Tradegröße gleichermaßen. Das hat eine wichtige Konsequenz: Ein Gebührenproblem lässt sich nicht „wegskalieren“. Ist die Lücke kleiner als die Summe der Gebührensätze, verliert ein größerer Trade nur mehr. Größe hilft nur bei Fixkosten wie Auszahlungsgebühren, und sie schadet bei der Slippage, weil große Orders tiefer ins Orderbuch greifen.
Slippage und Rebalancing hinzurechnen
| Posten (10,000 USDT pro Bein) | Taker + Taker, Einstiegsstufe | Taker + Taker, 25% Token-Rabatt | Maker auf A + Taker auf B |
|---|---|---|---|
| Erfasste Bruttolücke | 0.30% = 30.00 | 0.30% = 30.00 | 0.33% = 33.00 * |
| Gebühr, Bein A | 0.10% = 10.00 | 0.075% = 7.50 | 0.02% = 2.00 |
| Gebühr, Bein B | 0.10% = 10.00 | 0.075% = 7.50 | 0.10% = 10.00 |
| Slippage (0.02% pro Taker-Bein) | 4.00 | 4.00 | 2.00 |
| Rebalancing-Kosten, umgelegt (0.02%) | 2.00 | 2.00 | 2.00 |
| Netto pro Trade | 4.00 (0.04%) | 9.00 (0.09%) | 17.00 (0.17%) |
* Die ruhende Order liegt 0.03% innerhalb des besten Kurses, daher ist die erfasste Lücke bei Ausführung größer. Die Maker-Spalte zeigt das Ergebnis, wenn die Order ohne ungünstige Kursbewegung ausgeführt wird; die nächsten Abschnitte erklären, warum das nicht die ganze Geschichte ist. Alle Zahlen sind Beispiele.
Die Tabelle zeigt, warum die Gebührenoptimierung der erste Hebel ist, den ein Arbitrage-Trader ziehen sollte. Bei derselben Gelegenheit von 0.30% steigt das Nettoergebnis von 4 auf 17 USDT, also um den Faktor vier, ohne jede Änderung am Signal der Strategie. Sie zeigt auch, wie dünn der Fall Taker-Taker in der Einstiegsstufe ist: etwas mehr Slippage oder ein fehlgeschlagener Hedge, und er ist dahin.
Break-even-Spread nach Strategie
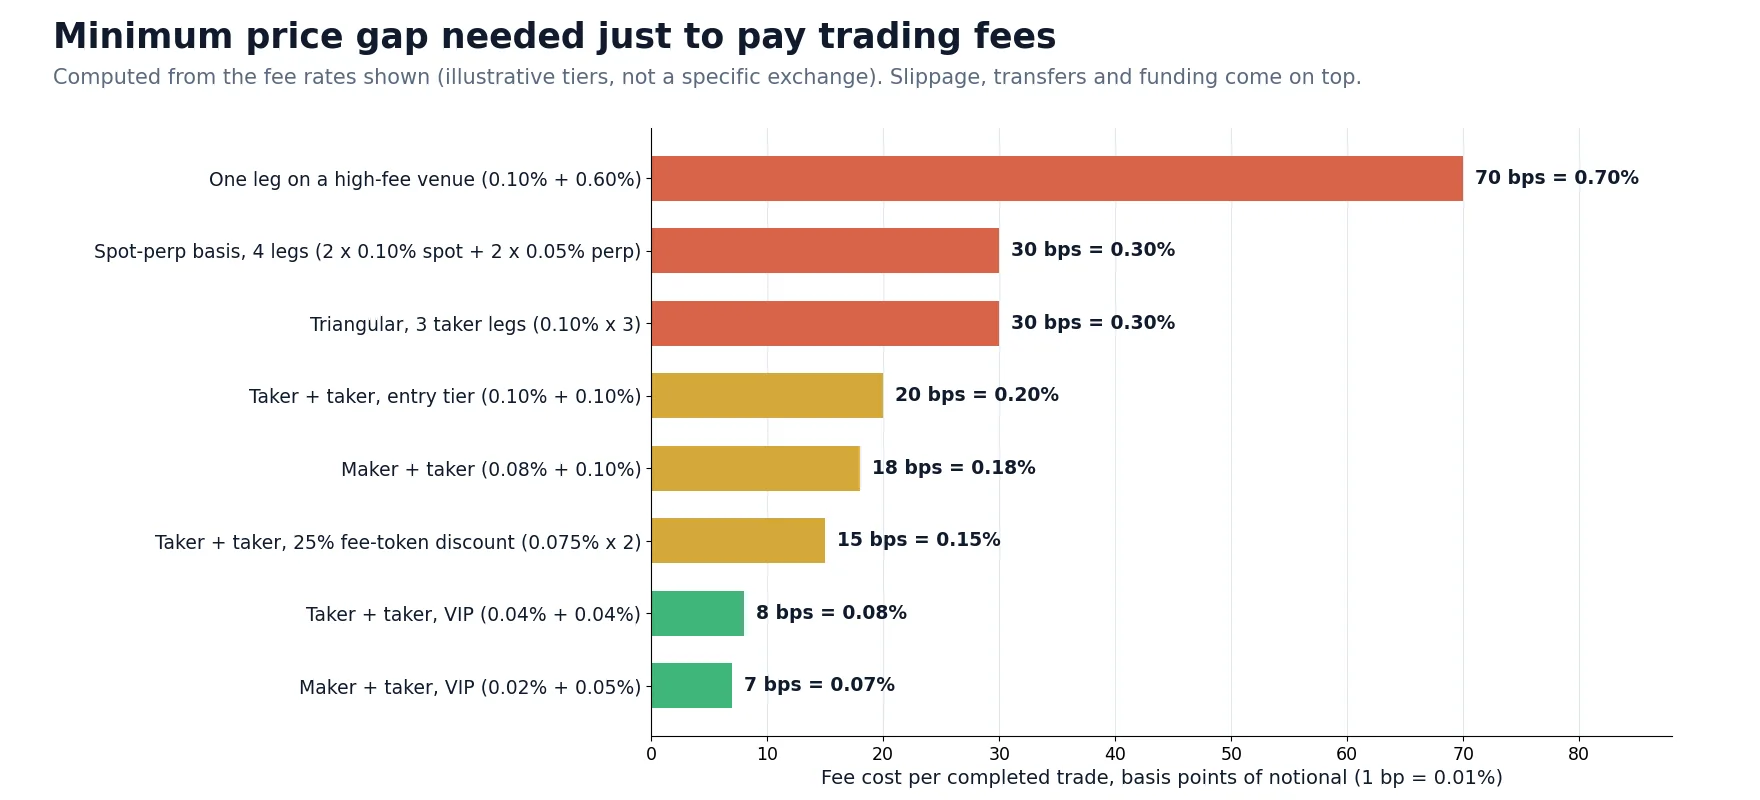
Am schnellsten beurteilen Sie, ob sich eine Gelegenheit lohnt, wenn Sie Ihren Gebühren-Break-even kennen: die minimale Lücke, die alle Handelsgebühren des vollständigen Trades bezahlt. Zählen Sie jedes Bein, das die Strategie benötigt, einschließlich der Beine, die die Position später schließen.
| Strategie | Gebührenpflichtige Beine | Gebühren-Break-even bei 0.10% pro Spot-Bein | Hinweise |
|---|---|---|---|
| Börsenübergreifend, vorfinanzierter Bestand | 2 (Kauf A, Verkauf B) | 0.20% | Späteres Rebalancing verursacht Transferkosten oder einen Gegentrade |
| Börsenübergreifend, transferbasiert | 2 + Auszahlungsgebühr | 0.20% + Fixgebühr / Größe | Preisrisiko während des Transfers |
| Konvergenz-Trade (jetzt eröffnen, schließen, wenn sich die Lücke schließt) | 4 | 0.40% | Die Eröffnungslücke muss auch die schließenden Beine bezahlen |
| Dreiecksarbitrage auf einer Börse | 3 | 0.30% | Siehe unseren Leitfaden zur Dreiecksarbitrage |
| Spot-Perp-Basis- oder Funding-Trade | 4 (2 Spot + 2 Perp) | etwa 0.30% bei Perp-Beinen mit 0.05% | Verteilt über die Haltedauer; siehe Funding-Rate-Arbitrage |
Die Konvergenz-Zeile wird am häufigsten vergessen. Eröffnen Sie eine Long-Position auf dem günstigen Handelsplatz und eine Short-Position auf dem teuren und warten, bis sich die Lücke schließt, zahlen Sie vier Gebühren, nicht zwei. Eine Lücke von 0.30% verliert dann zu Taker-Sätzen der Einstiegsstufe Geld, selbst wenn sie sich vollständig schließt.
VIP-Stufen, Gebühren-Token und Rebates: was sie wert sind
Volumenstufen
Jede Stufe auf der Gebührenleiter senkt Ihre Break-even-Lücke, und ein niedrigerer Break-even bedeutet mehr handelbare Gelegenheiten, weil kleine Lücken weit häufiger sind als große. Das ist der eigentliche Wert einer niedrigeren Stufe: nicht nur ein günstigerer Trade, sondern mehr Trades. Der Haken ist die Volumenanforderung. Um abzuschätzen, ob eine Stufe realistisch ist, multiplizieren Sie Ihre durchschnittliche Tradegröße mit der Anzahl der Trades, die Ihre Strategie pro Monat beim aktuellen Break-even tatsächlich findet – nicht bei dem Break-even, den Sie zu erreichen hoffen.
Beispiel: 600 Trades im Monat mit 5,000 USDT pro Bein, ein Bein pro Trade auf jeder von zwei Börsen, ergeben 3 Millionen USDT Volumen pro Börse. In vielen Gebührenplänen liegt das noch in den unteren Stufen. Wer beide Beine von mehr Paaren auf weniger Börsen bündelt, steigert das Volumen pro Handelsplatz schneller als durch neue Handelsplätze.
Rabatte durch Gebühren-Token
Ein Rabatt von 25% auf eine Gebühr von 0.10% spart 0.025% pro Bein bzw. 0.05% pro Zwei-Bein-Trade. Im obigen Beispiel mit 0.30% machte das aus einem Trade mit 4 USDT einen mit 9 USDT. Der Preis ist das Token-Risiko: Halten Sie Gebühren-Token im Wert von 1,000 USDT und fällt dieser um 10%, verlieren Sie 100 USDT – das entspricht dem Rabatt auf etwa 400,000 USDT Handelsvolumen bei diesem Satz. Halten Sie nur so viel, wie die Gebühren weniger Tage deckt, und füllen Sie regelmäßig nach.
Maker-Rebates
Negative Maker-Gebühren, bei denen die Börse Sie für ruhende Liquidität bezahlt, gibt es vor allem in hohen Stufen und Market-Maker-Programmen mit Volumen- oder Quotierungspflichten. Für die meisten Arbitrage-Trader sind sie nicht erreichbar. Erreichbar ist dagegen eine niedrige oder null Maker-Gebühr auf ausgewählten Märkten, und genau das macht den folgenden Maker-Taker-Ansatz interessant.
Welches Bein als Maker-Order ruhen sollte
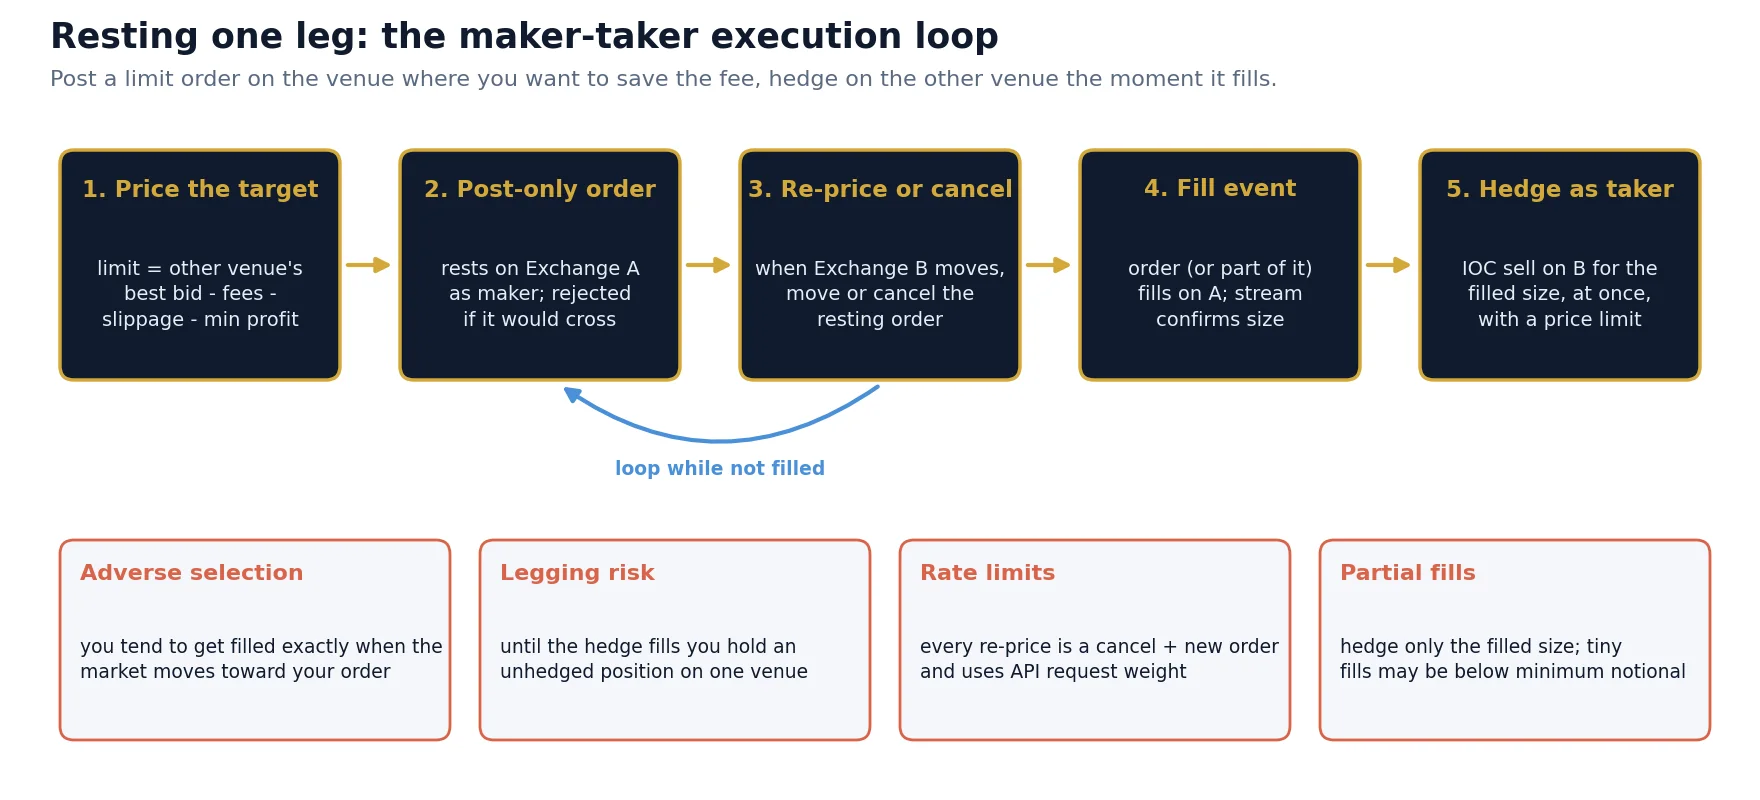
Die Idee ist einfach: Statt auf beiden Börsen den Spread zu kreuzen, platzieren Sie auf einer Börse eine Limit-Order zu einem Preis, der Ihren Zielgewinn bereits enthält, und hedgen auf der anderen Börse mit einer Taker-Order, sobald sie ausgeführt wird. Sie sparen auf einem Bein die Differenz zwischen Taker- und Maker-Gebühr und erfassen oft zusätzlich einen Teil des Geld-Brief-Spreads dieser Börse.
Wie die ruhende Order bepreist wird
Um auf Börse A als Maker zu kaufen und auf Börse B als Taker zu verkaufen, wird der Limitpreis auf A aus dem aktuellen besten Geldkurs auf B abgeleitet:
Bei einem besten Geldkurs auf B von 100,050, einer Maker-Gebühr von 0.02%, einer Taker-Gebühr von 0.10%, 0.02% erwarteter Slippage und 0.05% Mindestgewinn liegt das Gebot auf A bei 100,050 x (1 – 0.0019) = etwa 99,859.9. Liegt der beste Briefkurs auf A bei 100,000, ruht die Order darunter und wartet auf einen Verkäufer. Liegt der berechnete Preis jemals über dem besten Briefkurs von A, würde die Order den Spread kreuzen und zum Taker werden; daher wird sie als Post-only gesendet (die Börse lehnt sie ab, statt sie als Taker auszuführen); in diesem Moment ist die Lücke groß genug, um beide Beine direkt zu nehmen. Jedes Mal, wenn sich der Geldkurs auf B bewegt, muss die Order auf A neu bepreist werden.
Welches Bein ruhen sollte
- Lassen Sie das Bein auf der Börse mit dem größeren Gebührenunterschied ruhen. Verlangt ein Handelsplatz 0.10% Maker und 0.10% Taker, spart das Ruhenlassen dort nichts; ein Handelsplatz mit 0.02% Maker und 0.10% Taker spart 0.08% pro Trade.
- Ruhen auf dem trägeren Orderbuch, hedgen auf dem schnelleren, tieferen. Der Hedge braucht im Moment der Ausführung verlässliche Liquidität. Der führende, liquideste Handelsplatz ist meist der bessere Ort für das Taker-Bein.
- Ruhen Sie dort, wo Ihre API schnell ist und die Rate Limits großzügig sind. Neubepreisung bedeutet bei jeder Bewegung des anderen Marktes eine Stornierung plus eine neue Order (oder eine Änderung); langsame oder enge Limits hinterlassen veraltete Orders im Buch. Siehe unseren Leitfaden zu Krypto-Börsen-APIs zu Rate Limits und WebSocket-Order-Updates.
- Vermeiden Sie ruhende Orders in schnellen Märkten. Wenn Preise springen, werden ruhende Orders genau dann ausgeführt, wenn sie falsch liegen. Pausieren Sie das Maker-Bein bei großen Bewegungen und weichen Sie auf Taker-Taker oder gar keinen Trade aus.
Adverse Selection: die versteckten Kosten des Maker-Beins
Eine ruhende Kauforder wird am ehesten ausgeführt, wenn Verkäufer aggressiv werden – was oft bedeutet, dass der Preis fällt. Fällt gleichzeitig der Preis auf B, wird Ihr Hedge niedriger verkauft als zu dem Preis, mit dem Sie das Limit festgelegt haben. Im Durchschnitt sind die Ausführungen einer ruhenden Order schlechter, als der Kurs beim Platzieren aussah. Diese durchschnittliche ungünstige Bewegung ist ein Kostenfaktor wie eine Gebühr und muss anhand Ihrer eigenen Ausführungen gemessen werden (Ausführungspreis auf A gegenüber dem Geldkurs auf B zum Ausführungs- und zum Hedge-Zeitpunkt).
Taker-Taker vs. Maker-Taker: ein Erwartungswertmodell
Die beiden Ansätze nur anhand des Gebührensatzes zu vergleichen, führt in die Irre. Taker-Taker erfasst die meisten erkannten Gelegenheiten, zahlt aber volle Gebühren; Maker-Taker zahlt weniger, wird aber nur in einem Teil der Fälle ausgeführt und leidet unter Adverse Selection. Ein einfaches Erwartungswertmodell pro erkannter Gelegenheit bringt beide auf denselben Maßstab:
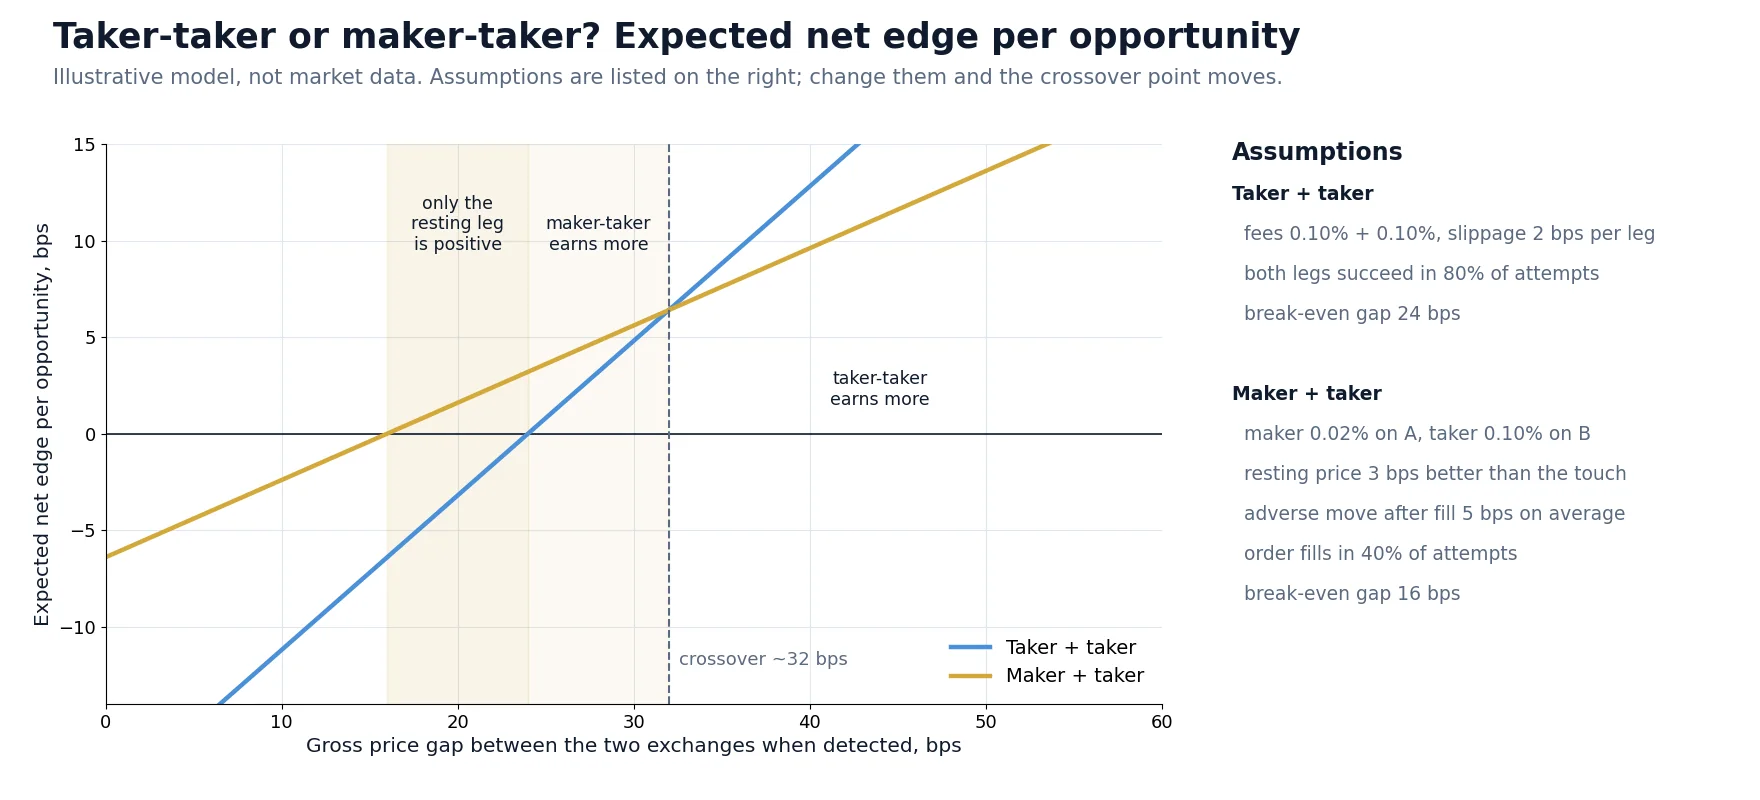
Mit den Annahmen im Diagramm (Taker-Gebühren von 0.10% auf beiden Handelsplätzen, 0.02% Maker-Gebühr, 80% Erfassungsquote für Taker-Taker, 40% Ausführungsquote und 0.05% durchschnittliche ungünstige Bewegung für die ruhende Order) ergeben sich drei Zonen:
| Bruttolücke | Taker-Taker | Maker-Taker | Praktische Schlussfolgerung |
|---|---|---|---|
| Unter 0.16% | Verlust | Verlust | Kein Trade |
| 0.16% bis 0.24% | Verlust | Positiv | Nur ein ruhendes Bein macht diese Lücken handelbar |
| 0.24% bis 0.32% | Positiv | Höher | Maker-Taker vorzuziehen, sofern die Ausführungsquote hält |
| Über 0.32% | Höher | Positiv | Beide Beine sofort nehmen; Warten kostet mehr als die Gebühr |
Das Modell ist bewusst einfach und die Zahlen sind Beispiele, doch das Muster ist allgemeingültig: Ein ruhendes Bein lohnt sich, wenn Lücken klein und häufig sind; beide Beine zu kreuzen lohnt sich, wenn Lücken groß und kurzlebig sind. Viele praxistaugliche Systeme nutzen daher beides: ein ruhendes Bein für die stetigen, kleinen Lücken und sofortige Taker-Ausführung, wenn eine große Lücke auftaucht. Bei großen Lücken zählt auch die Latenz am meisten; siehe unseren Leitfaden zum Krypto-Trading mit niedriger Latenz.
Versteckte Gebühreneffekte, die Arbitrage-Bots aus dem Tritt bringen
- Gebühr wird vom erhaltenen Coin abgezogen. Das Kauf-Bein liefert etwas weniger als die bestellte Menge. Hedgt der Bot die bestellte statt der erhaltenen Menge, hinterlässt jeder Trade eine kleine ungehedgte Position, die sich aufsummiert.
- Rundung von Menge und Preis. Börsen runden die Ordergröße auf eine Lot-Schrittweite und den Preis auf eine Tick-Größe. Bei kleinen Orders kann die Rundung die Hedge-Größe stärker verändern als die Gebühr selbst.
- Mindestnominalwert. Eine Teilausführung einer ruhenden Order kann zu klein sein, um auf dem anderen Handelsplatz gehedgt zu werden, sodass bis zu weiteren Ausführungen eine Restposition bleibt.
- Gebühren-Token geht aus. Erreicht der Bestand an Gebühren-Token null, wechseln die meisten Börsen stillschweigend dazu, die Gebühr zum vollen Satz vom erhaltenen Asset zu berechnen; Break-even und Hedge-Größen ändern sich schlagartig.
- Stufenwechsel. Stufen werden täglich über ein rollierendes Zeitfenster neu berechnet. Eine ruhige Woche kann Sie eine Stufe zurückwerfen und Ihren Break-even erhöhen, ohne dass sich an Ihren Einstellungen etwas ändert.
- Unterschiedliche Quote-Währungen. Eine Lücke zwischen einem USDT-Paar auf einer Börse und einem USDC-Paar auf einer anderen enthält den USDT/USDC-Kurs, und die Rückumwandlung des Gewinns kostet eine weitere Gebühr.
- Gebührenfreie Aktionspaare. Ein Paar, das heute für Taker gebührenfrei ist, ist es nächsten Monat vielleicht nicht mehr; eine darauf kalibrierte Strategie kann über Nacht ins Minus drehen.
Schritt für Schritt: Ihr Gebührenmodell aufbauen
Ein kostenloser Weg, um zu sehen, wie oft Lücken oberhalb Ihres Break-even auftreten, ist, sie in Echtzeit mit dem kostenlosen Krypto-Arbitrage-Scanner zu beobachten und Ihr eigenes Gebührenprofil von den angezeigten Bruttospreads abzuziehen. Der Scanner zeigt Preisunterschiede, nicht Ihren Nettogewinn; das obige Gebührenmodell macht aus dem einen das andere.
Risiken und Grenzen
- Gebührenpläne ändern sich. Die Sätze in diesem Artikel sind Beispiele für typische Stufen. Börsen ändern Gebührenpläne, Stufen und Aktionen; prüfen Sie stets deren aktuelle Gebührenseiten und die tatsächliche Stufe Ihres Kontos.
- Maker-Ersparnisse sind kein garantierter Gewinn. Niedrigere Gebühren können durch Adverse Selection, verpasste Hedges und Teilausführungen aufgezehrt werden. Messen Sie, bevor Sie skalieren.
- Legging-Risiko. Zwischen der Ausführung der ruhenden Order und der Ausführung des Hedges tragen Sie Marktrisiko. Verwenden Sie preislimitierte IOC-Hedges und eine klare Regel für den Fall, dass der Hedge fehlschlägt.
- Jagd nach Volumen. Mehr zu handeln, nur um eine niedrigere Stufe zu erreichen, kann bei unprofitablen Trades mehr kosten, als die Stufe einspart.
- Börsen- und Kontrahentenrisiko. Guthaben, die für die Arbitrage auf Börsen gehalten werden, unterliegen unabhängig von den Gebühren dem operativen und dem Solvenzrisiko der jeweiligen Börse.
- Regionale Verfügbarkeit. Nicht jede Börse, jeder Markttyp und jede Aktion ist in jedem Land verfügbar. Handeln Sie nur dort, wo es für Sie legal ist.
Machen Sie aus der Gebührenrechnung ein funktionierendes Arbitrage-Setup
BJF Trading Group entwickelt Arbitrage-Software für Krypto- und Forex-Märkte. Beobachten Sie zunächst reale börsenübergreifende Lücken mit dem kostenlosen Scanner, vergleichen Sie sie mit Ihrem eigenen Gebühren-Break-even und steigen Sie auf automatisierte Ausführung um, wenn die Zahlen stimmen. Lesen Sie den Grundlagen-Leitfaden zur Krypto-Arbitrage für das Gesamtbild der Strategien und Risiken.
VIP Crypto Arbitrage SoftwareKostenloser Krypto-Arbitrage-Scanner
Kostenloser Arbitrage-Scanner + kurzer E-Mail-Kurs
Erhalten Sie den Link zum kostenlosen Scanner und einige kurze, praktische E-Mails von Boris: was eine Preisdifferenz nach Kosten wirklich bedeutet, wie Sie eine Strategie testen, bevor Sie echtes Geld riskieren, und welche Tools zu Ihrem Markt passen. Kein Hype. Die E-Mails sind auf Englisch.
Häufige Fragen
Was ist der Unterschied zwischen Maker- und Taker-Gebühren bei Krypto?
Eine Taker-Order wird sofort gegen bestehende Orders im Orderbuch ausgeführt und zahlt die Taker-Gebühr. Eine Maker-Order ruht als Limit-Order im Orderbuch, bis jemand gegen sie handelt, und zahlt die niedrigere Maker-Gebühr. Börsen verlangen von Makern weniger, weil ruhende Orders die Liquidität bereitstellen, die Taker verbrauchen.
Wird bei einer Limit-Order immer die Maker-Gebühr berechnet?
Nein. Eine Limit-Order, deren Preis den Spread kreuzt, wird sofort ausgeführt und zahlt die Taker-Gebühr. Nur der Teil, der im Orderbuch ruht und später ausgeführt wird, zahlt die Maker-Gebühr. Um sicherzustellen, dass eine Order nie die Taker-Gebühr zahlt, senden Sie sie als Post-only; die Börse lehnt sie ab, falls sie sofort ausgeführt würde.
Wie groß muss die Preislücke sein, damit Krypto-Arbitrage nach Gebühren profitabel ist?
Mindestens die Summe der Gebühren aller Beine plus Slippage und Transferkosten. Bei 0.10% Taker-Gebühren auf zwei Börsen muss die Lücke 0.20% übersteigen, nur um die Gebühren zu bezahlen; ein Dreiecks-Trade zum selben Satz braucht 0.30%, und ein Trade, der auf beiden Handelsplätzen eröffnet und später geschlossen wird, zahlt vier Gebühren, 0.40%.
Sollte ich für Arbitrage Market-Orders oder Limit-Orders verwenden?
Taker-Orders auf beiden Beinen bieten die höchste Erfassungsquote und eignen sich für große, kurzlebige Lücken. Ein Bein als Maker-Order ruhen zu lassen, senkt die Gebühren und eignet sich für kleine, häufige Lücken, bringt aber Ausführungsunsicherheit, Adverse Selection und Legging-Risiko mit sich. Viele Systeme nutzen je nach Größe der Lücke beides.
Lohnt es sich, für Arbitrage VIP-Gebührenstufen anzustreben?
Eine niedrigere Stufe senkt die Break-even-Lücke und macht mehr Gelegenheiten handelbar, was wertvoll ist. Das Volumen sollte aber aus Trades stammen, die zu Ihren aktuellen Gebühren profitabel sind; mehr zu handeln, nur um eine Stufe zu erreichen, kann mehr kosten, als die Stufe einspart. Wer das Volumen auf weniger Börsen bündelt, erreicht Stufen schneller.
Sind Rabatte durch Gebühren-Token für Arbitrage-Trader sinnvoll?
Sie senken die Handelskosten auf Börsen, die sie anbieten, meist um etwa 20% bis 25%, doch das Halten des Tokens ist ein Preisrisiko. Halten Sie nur so viel, dass die Gebühren weniger Tage gedeckt sind, füllen Sie nach und denken Sie daran, dass die Gebühr zum vollen Satz im erhaltenen Asset zurückfällt, wenn der Token-Bestand aufgebraucht ist.
Warum schrumpft mein Coin-Bestand nach Arbitrage-Trades?
Weil die Börse die Gebühr der Kaufseite von dem Coin abzieht, den Sie erhalten. Der Kauf von 0.1 BTC mit 0.10% Gebühr liefert 0.0999 BTC. Hedgen Sie die tatsächlich erhaltene Menge und berücksichtigen Sie das Gebühren-Asset, oder zahlen Sie Gebühren in einem separaten Token – andernfalls summieren sich kleine ungehedgte Positionen.
