Arbitraj Dışı Forex Robotları: Stratejiler, Riskler ve 2027+ Geleceği (Yapay Zekâ, Kuantum Yöntemleri, Blockchain Doğrulaması) Ocak 9, 2026 – Posted in: Forex trading
Forex robotları genellikle iki geniş kategoriye ayrılır: arbitraj ve arbitraj dışı.
Arbitraj, piyasa verimsizliklerinden (fiyat farklılıkları, gecikme, farklı fiyat akışları, emir gerçekleştirme farklılıkları) kâr elde etmeye çalışır.
Arbitraj dışı robotlar kârı farklı bir şekilde üretir: tekrarlayan davranışsal piyasa kalıplarını arar—trendler, geri çekilmeler, impulslar, volatilite döngüleri ve olaylara bağlı tepkiler.
Bu nedenle bu tür sistemler çoğu aracı kurumda ve farklı platformlarda daha kolay kullanılabilir, ancak piyasa evrelerine ve yetkin risk yönetimine çok daha güçlü biçimde bağımlıdır.
Aşağıda arbitraj dışı stratejilerin başlıca türleri, avantajları ve sınırlamaları ile arbitraj stratejileriyle dürüst bir karşılaştırma yer almaktadır.
1) Trend Following: Trendi Takip Etmek
Özü:
Robot, teyit edilmiş bir harekette (aralık kırılımı, hareketli ortalama kesişimi, trend gücü filtresi) pozisyona girer ve trend devam ettiği sürece pozisyonu tutar. Genellikle iz süren stoplar (trailing stop), kısmi kâr alma ve volatilite filtreleri kullanılır.
Sık kullanılan göstergeler:
-
MA / EMA / SMA (kesişimler, eğim, ortalamadan uzaklık)
-
ADX / DMI (trend gücü)
-
MACD (momentum + yön filtresi)
-
Donchian Kanalları (uç değerlerin kırılımı)
-
Parabolic SAR (işlem yönetimi)
-
ATR (dinamik stoplar/trailing)
Artıları:
-
büyük hareketleri yakalayabilir ve kârı “ölçeklendirebilir”;
-
şeffaf mantık, test etmesi ve ölçeklendirmesi kolay;
-
gridlere kıyasla “sonsuza kadar ortalama düşürme” riski daha düşük.
Eksileri:
-
Yatay piyasalarda bir dizi hatalı giriş mümkündür.
-
düşük zaman dilimlerinde spread/kaymaya güçlü biçimde bağımlıdır;
-
dengesiz kârlılık: durgunluk ve düşüş (drawdown) dönemleri yaşanır.
Arbitrajla karşılaştırma:
Trend following ultra düşük gecikme veya “kusursuz emir gerçekleştirme” gerektirmez, ancak kârlılığı piyasa riskini üstlenmenin karşılığıdır. Arbitraj daha çok mekanik istikrarı hedefler, ancak emir gerçekleştirme kurallarıyla “bozulabilir”.
2) Mean Reversion: Ortalamaya Dönüş (Trend Karşıtı)
Özü:
Fiyat sıklıkla “aşırı uzar”; bir impulsun ardından geri çekilme gelir. Robot, ortalamalardan, VWAP’tan, aralıklardan ve istatistiksel sınırlardan sapmalara odaklanarak aşırı alım koşullarında satar, aşırı satım koşullarında alır.
Sık kullanılan göstergeler:
-
RSI / Stochastic (aşırı alım/aşırı satım)
-
Bollinger Bantları (bantlardan çıkış ve bantlara dönüş)
-
VWAP / ortalamalardan sapma (ortalamaya uzaklık)
-
Z-skoru / standart sapma (ortalamadan istatistiksel sapma)
-
CCI (döngüler/aşırı uzamalar)
-
ATR (“fazla gürültülü” koşulları filtreleme/stoplar)
Artıları:
-
yüksek işlem sıklığı, sakin piyasalarda çok sayıda fırsat;
-
Yatay piyasalarda genellikle düzgün bir sermaye eğrisi üretir.
-
küçük kâr hedeflerini hızla kapatır.
Eksileri:
-
ana risk, pozisyona karşı uzun süren bir trenddir.
-
birçok uygulama ortalama düşürme/grid kullanır → kuyruk riski;
-
kriz volatilitesinde düşüşler hızla büyüyebilir.
Arbitrajla karşılaştırma:
Mean reversion, piyasa rejim değiştirene kadar istikrarlı görünebilir. Arbitraj daha çok aracı kurum kısıtlamalarından zarar görürken, trend karşıtı sistemler piyasanın kendi doğasından (rejimler, kuyruk hareketleri) zarar görür.
3) Breakout / Momentum: Kırılımlar ve İmpuls
Özü:
Piyasa uzun süre sıkıştıktan sonra bir aralıktan çıkarsa, genellikle bir hızlanma gelir. Robot; kanallar, seviyeler, ATR filtreleri ve “volatilite sıkışması” kullanarak kırılımlarda işlem yapar.
Sık kullanılan göstergeler:
-
Donchian / Fiyat Kanalları (aralık kırılımları)
-
Bollinger Bantları (sıkışma/genişleme, squeeze)
-
ATR (gerçek kırılım filtresi + stoplar)
-
Hacim (varsa) / tick hacmi (impuls teyidi)
-
MACD / Momentum (hızlanma)
-
Keltner Kanalları (Bollinger Bantlarına alternatif)
Artıları:
-
hızlanma evrelerinde etkilidir, güçlü impulsları yakalayabilir;
-
birçok enstrüman ve zaman dilimi için uygundur;
-
haberleri doğrudan işlem yapmadan “haberlere yakın” çalışabilir.
Eksileri:
-
hatalı kırılımlar ve aralığa geri dönüşler;
-
volatilite sıçramalarında kayma artar;
-
disiplinli filtreleme gerektirir, aksi halde gürültü çok fazla olur.
Arbitrajla karşılaştırma:
Breakout stratejileri altyapı açısından daha basittir, ancak likidite rejimlerine ve girişteki emir gerçekleştirme kalitesine daha fazla bağımlıdır.
4) Scalping (Arbitraj Dışı) ve Mikro Kalıplar
Özü:
Saniyeler veya dakikalar süren çok kısa işlemlerle yerel impulslar ve hızlı geri çekilmeler yakalanmaya çalışılır. Bu arbitraj değildir, çünkü sinyal fiyat farklılıklarına değil, fiyatın istatistiksel davranışına dayanır.
Sık kullanılan göstergeler:
-
EMA 5/10/20, hızlı hareketli ortalamalar (mikro trend yönü)
-
Düşük zaman dilimlerinde RSI / Stochastic (mikro aşırı uzamalar)
-
ATR / mikro-ATR (sıçrama filtreleme)
-
“Strateji parametreleri” olarak spread / komisyonlar / emir gerçekleştirme hızı (bazen göstergelerden daha önemli)
-
Seans filtreleri (spreadlerin dar ve likiditenin yüksek olduğu zamanlar)
Artıları:
-
yüksek sermaye devir hızı;
-
farklı mikro modellerden oluşan bir portföy kurma imkânı;
-
iyi bir emir gerçekleştirmeyle çok sayıda işlem fırsatı sunar.
Eksileri:
-
spread, requote ve gecikmeye karşı maksimum hassasiyet;
-
emir gerçekleştirmedeki her bozulma beklenen getiriyi keskin biçimde düşürür;
-
işlem kalitesinin ve filtrelerin sıkı kontrolünü gerektirir.
Arbitrajla karşılaştırma:
Emir gerçekleştirme gereksinimleri açısından scalping arbitraja yakındır, ancak kâr kaynağı olarak “katı” bir verimsizlik yoktur. Bu nedenle test kalitesi ve gerçek emir gerçekleştirme istatistikleri kritik önemdedir.
5) Swing ve Pozisyon İşlemi Robotları
Özü:
İşlemler saatlerden günlere kadar tutulur. Sinyaller günlük seviyeleri, makro filtreleri, risk rejimlerini, mevsimselliği ve korelasyonları içerebilir.
Sık kullanılan göstergeler:
-
MA 50/200, üst zaman dilimi trend filtreleri
-
RSI(14) / MACD (döngü teyidi)
-
Fibonacci / seviyeler/pivot noktaları (tepki bölgeleri)
-
ATR (volatiliteye dayalı stoplar)
-
Korelasyonlar / DXY / tahvil getirileri (sisteme entegre edilmişse)
Artıları:
-
spread ve mikro fiyat gürültüsü daha az önemlidir;
-
hız ve altyapı gereksinimleri daha düşüktür;
-
bir strateji portföyünü çeşitlendirmek için iyi bir seçenektir.
Eksileri:
-
gap riski ve beklenmedik olaylar;
-
swaplar / pozisyon taşıma maliyeti;
-
uzun düşüşler ve yavaş toparlanma döngüleri.
Arbitrajla karşılaştırma:
Daha düşük teknolojik gereksinimler, ancak daha fazla “saf piyasa riski” ve yatırımcı sabrı açısından daha yüksek talepler.
6) Grid Sistemleri (Grid Robotları)
Özü:
Robot, sabit veya uyarlanabilir aralıklarla (grid adımı) bir dizi emir/pozisyon açarak bir aralık içindeki salınımlardan yararlanır. Şunlar olabilir:
-
sabit grid (eşit adım),
-
uyarlanabilir grid (adım ATR / volatiliteye bağlıdır),
-
kilitli (lock) veya kilitsiz, sepet düzeyinde kâr almalı.
Sık kullanılan göstergeler:
-
ATR (adım genişliği, gridin genişlemesi/daralması)
-
Bollinger Bantları / Keltner Kanalları (aralık sınırları)
-
RSI / Stochastic (hızlanma sırasında grid başlatmamak için giriş filtresi)
-
Trend filtreleri (MA / ADX) — güçlü trendlerde grid işlemi yapmamak için en önemlisi
Artıları:
Sakin aralıklarda sık kâr ve görsel olarak çekici bir sermaye eğrisi üretebilir.
Eksileri:
Ana risk, gridin zarar biriktirdiği güçlü, tek yönlü bir trenddir.
Arbitrajla karşılaştırıldığında:
Grid hız gerektirmez, ancak yapısal bir kuyruk riski taşır (nadir, ancak son derece acı verici).
7) Martingale
Özü:
Bir geri çekilmede “hızla kâra dönmek” için zarardan sonra pozisyon büyüklüğünü artırmak (genellikle x2 veya bir katsayıyla). Tek başına kullanılabilir, ancak daha çok grid veya ortalama düşürme sistemlerine yerleştirilir.
Sık kullanılan göstergeler (filtre olarak):
-
RSI / Stochastic / CCI (“yalnızca aşırı uzamalarda ortalama düşürmek” için)
-
ATR (volatilite limitleri)
-
MA / ADX (güçlü trendlerde martingale’i engelleme)
-
Haber/zaman filtreleri (haberlerden önce / sığ piyasalarda ortalama düşürmeyin)
Artıları:
Piyasa geri dönerse düşüşleri hızla telafi eder.
Eksileri:
Matematiksel olarak riski dağılımın kuyruğuna kaydırır: nadir senaryolar devasa zararlara veya margin call’lara yol açar.
Arbitrajla karşılaştırıldığında:
Arbitrajın riskleri daha çok “dışsaldır” (aracı kurum kuralları), martingale’de ise risk yapısının özüne yerleşmiştir.
Önemli Açıklama
Grid ≠ Martingale, ancak:
-
gridler genellikle pozisyonların ortalamasını düşürür,
-
martingale, ortalama düşürme sırasında genellikle lot büyüklüğünü artırır,
Bu nedenle pratikte sıklıkla karıştırılır ve birlikte kullanılırlar.
8) Volatilite Stratejileri (Volatilite / Rejim Ticareti)
Sık kullanılan göstergeler:
-
ATR, Tarihsel Volatilite (HV) (rejim ölçümü)
-
Bollinger Bant Genişliği (volatilite göstergesi olarak bant genişliği)
-
ADX (trendi gürültüden ayırt etme)
-
Aralık / True Range metrikleri (günlük / seans aralığı)
-
Zaman / seans filtreleri (Londra / New York / Asya)
Güçlü yönler:
Robotun aktivitesini etkili şekilde yönetir (ne zaman işlem yapılacağı ve ne zaman “beklemede kalınacağı”).
Zayıf yönler:
İstikrarlı eşik değerleri seçmek zordur; volatilite yapısı değişebilir.
Arbitrajla karşılaştırıldığında:
Bu bir “akıllı filtredir”, ancak tek başına kârlılığı garanti etmez.
Hangisi Daha İyi: Arbitraj mı, Arbitraj Dışı mı?
Doğru cevap şudur: hedeflere ve ortama bağlıdır.
Arbitraj, “neredeyse mekanik” kâr algısı nedeniyle çoğu zaman daha cazip görünür, ancak last look, gecikmeler, işlem iptalleri, spread genişlemesi ve işlem tarzına yönelik kısıtlamalar gibi aracı kurum politikalarına karşı savunmasızdır.
Arbitraj dışı robotlar çok daha fazla sayıda aracı kurumla çalışabilir ve ölçeklendirilmesi daha kolaydır, ancak kârları piyasa rejimi riskine maruz kalmanın karşılığıdır. Bu nedenle, uyarlama ve risk azaltma olmadan kaçınılmaz olarak zor dönemler yaşarlar.
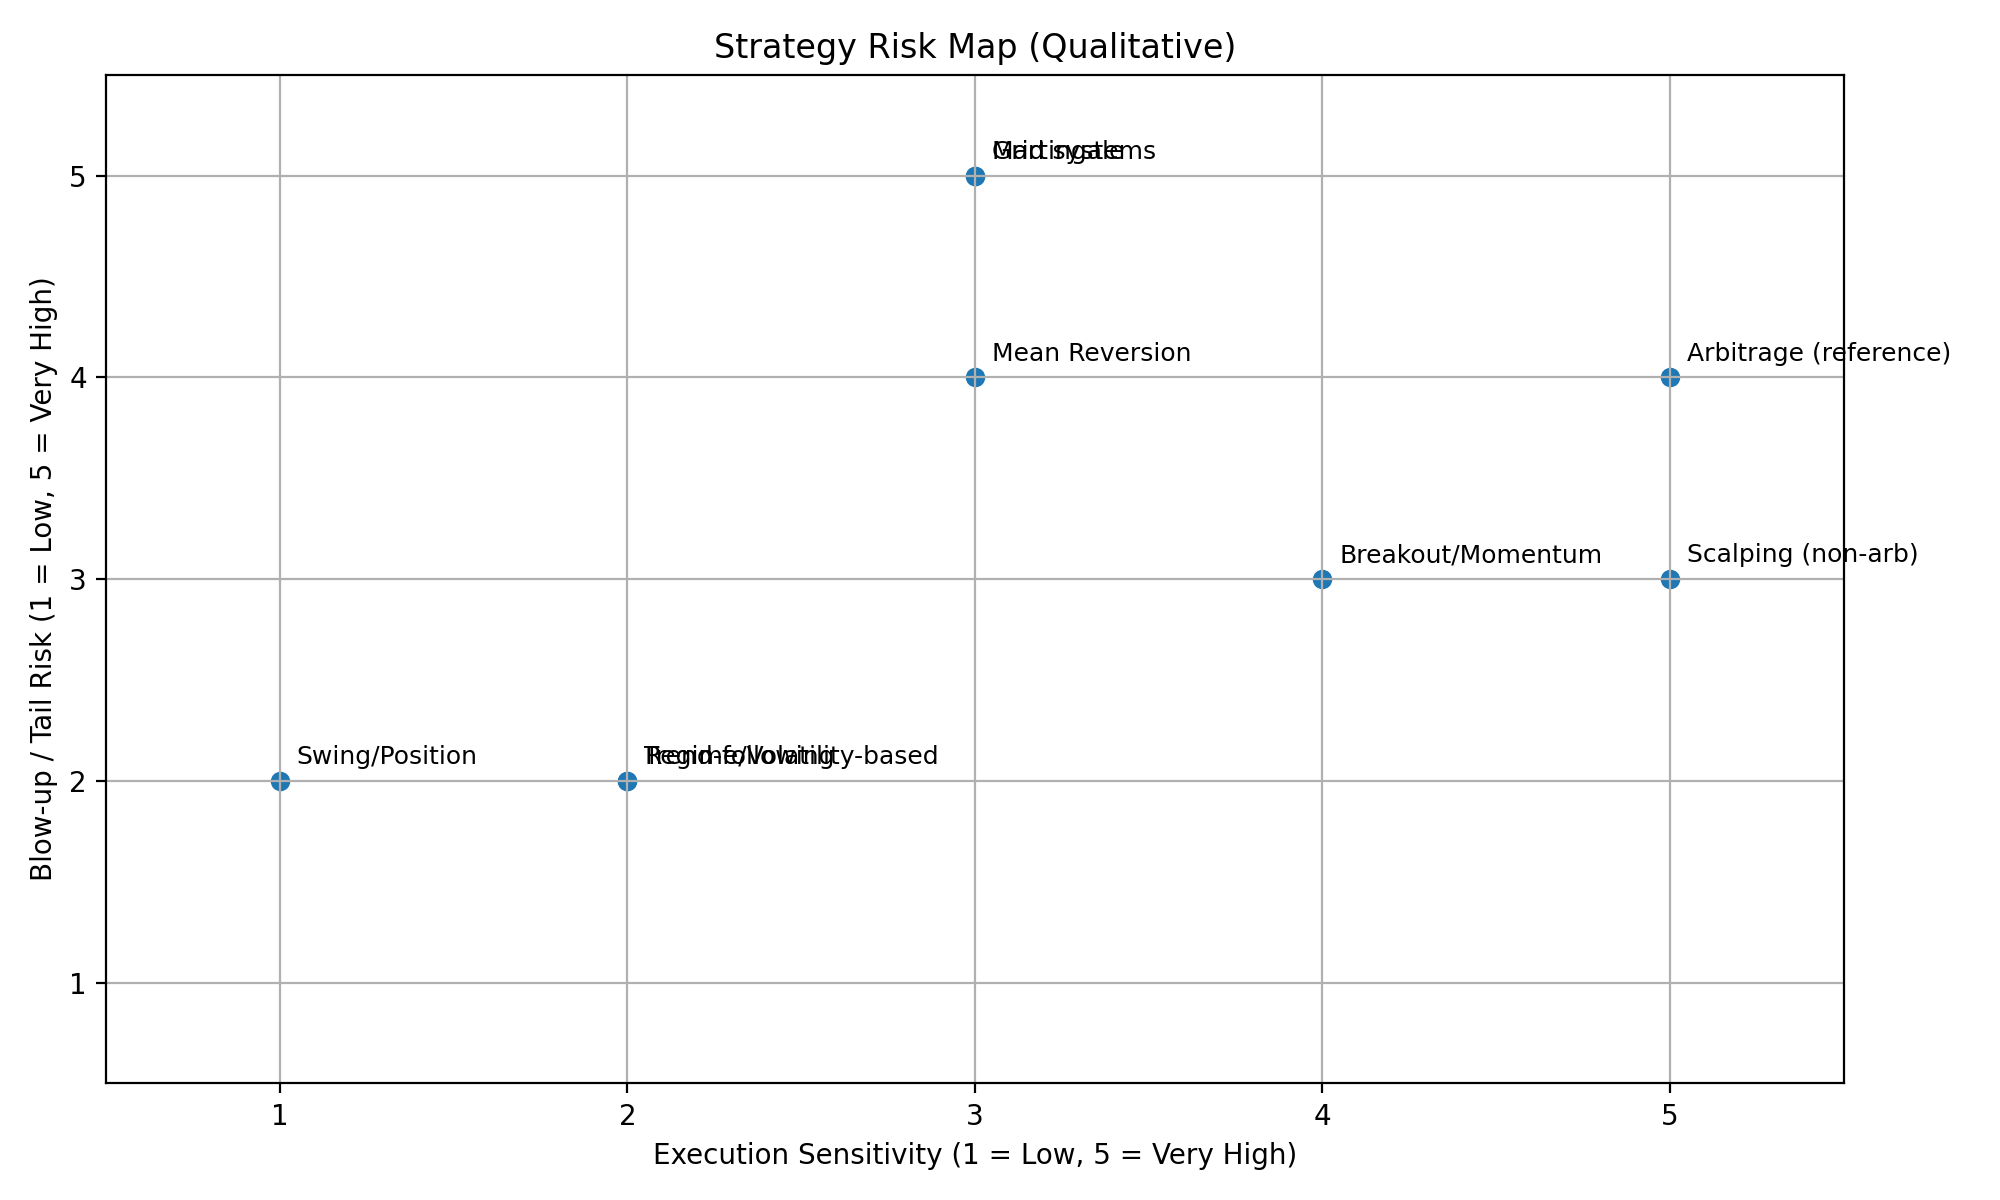
| Strateji | En iyi piyasa koşulları | Yaygın göstergeler/filtreler | Ana avantaj | Ana dezavantaj | Arbitrajla karşılaştırma (tek satır) |
|---|---|---|---|---|---|
| Trend following | Trend piyasaları | Hareketli Ortalamalar (SMA/EMA), ADX, MACD, Donchian Kanalları, ATR | Büyük yönlü hareketleri yakalar | Yatay aralıklarda dalgalı zararlar | Altyapı açısından çok daha kolay, ancak rejime büyük ölçüde bağımlı |
| Mean Reversion | Aralıklar / yatay piyasalar | RSI, Stochastic, Bollinger Bantları, VWAP, Z-skoru, ATR | Sakin aralıklarda sık kazançlar | Güçlü trendlerde kuyruk riski | Genellikle aracı kurum dostu, ancak rejim değiştiğinde bozulabilir |
| Breakout / Momentum | Genişlemeler, aralık kırılımları, impuls evreleri | Fiyat Kanalları, Bollinger “squeeze”, ATR, Momentum, Tick Hacmi | Hızlanmayı ve güçlü hareketleri yakalar | Hatalı kırılımlar ve kayma | Arbitraj gibi özel bir fiyat akışı gerekmez, ancak girişte emir gerçekleştirme kritiktir |
| Rejim / Volatilite tabanlı | Rejim geçişleri | ATR / Tarihsel Volatilite, Bollinger Bant Genişliği, ADX, Aralık filtreleri, Seans filtreleri | “Kötü” işlemleri azaltır ve sağlamlığı artırır | Rejimlerin yanlış sınıflandırılması | Arbitrajın gecikme bağımlılığı olmadan istikrarı artırır |
| Scalping (arbitraj dışı) | Yüksek likidite, dar spreadler | Hızlı EMA’lar, RSI/Stoch (M1), Mikro-ATR, Spread/Seans filtreleri | Çok sayıda işlem fırsatı | Spread/kayma avantajı yok edebilir | Emir gerçekleştirme gereksinimleri arbitraja benzeyebilir, ancak avantaj daha az “katıdır” |
| Swing / Pozisyon işlemi | H4–D1 döngüleri ve makro hareketler | MA 50/200, MACD, RSI, Seviyeler/Pivotlar, ATR | Spreade karşı daha düşük hassasiyet | Gap’ler, swaplar, daha uzun düşüşler | Teknik olarak arbitrajdan daha basit, ancak zaman içinde daha fazla olay riski |
| Grid sistemleri | Yatay / aralık içi | ATR (grid adımı), Bollinger/Keltner, RSI/Stoch, MA/ADX trend filtresi | Aralıklarda genellikle düzgün sonuçlar | Gride karşı bir trend yıkıcı olabilir | Hız gerekmez, ancak kuyruk riski daha yüksektir |
| Martingale | Sınırlı kullanım; yalnızca katı kısıtlamalarla | RSI/Stoch/CCI, ATR limitleri, MA/ADX, Haber/Zaman filtreleri | Zararlardan sonra hızlı toparlanma (dönüşler olursa) | Üstel risk, margin call olasılığı | Arbitrajın riskleri çoğu zaman “dışsaldır”; burada risk matematiğin içine yerleşmiştir |
| Arbitraj (referans) | Fiyatlama/gecikme verimsizlikleri | Fiyat akışları, gecikme metrikleri, spread/emir gerçekleştirme filtreleri | Mekanik olarak yönlendirilen avantaj | Aracı kurum kısıtlamaları (last look, iptaller, gecikmeler) | Altyapı gerektirir ve emir gerçekleştirme politikalarıyla sınırlanabilir |
Şu anda risk ve kârlılığı dengelemenin en etkili yollarından biri, arbitraj ve arbitraj dışı yaklaşımları aynı portföyde—hatta aynı emir gerçekleştirme çerçevesinde—birleştirmektir. Pratik bir örnek, Sharp Trading’in Phantom Drift konseptini uygulamasıdır; bu konsept Martingale tarzı pozisyon yönetimini Gecikme Arbitrajı mantığıyla birleştirir. Bu hibrit yapı, saf arbitrajın temel zayıflıklarını—özellikle emir gerçekleştirme kurallarına karşı hassasiyetini ve aracı kurumlardaki veya prop firmalardaki dealing ekipleri tarafından işaretlenme riskini—azaltmaya yardımcı olurken, derin ve stratejiyi bitiren düşüş olasılığını azaltarak genel kârlılığı artırır ve sermaye eğrisini düzleştirir.
Ayrıca SharpTrader, arbitraj davranışını daha “insansı” ve kalıp eşleştirmesi daha zor hale getirmek için tasarlanmış Hybrid Masking Strategy eklentisiyle geliştirilebilir. Eklenti, çoklu zaman dilimli EMA trend mantığını Fibonacci geri çekilme girişleriyle birleştirir ve birden fazla rastgeleleştirme katmanı ekler (zamanlama, işlem büyüklüğü, SL/TP davranışı, trailing, emir ömrü); isteğe bağlı haber filtresiyle birlikte emir gerçekleştirme izi daha doğal hale gelir ve aracı kurum gözetim sistemleri için daha az deterministik olur.
Gelecek: AI/ML, Sinir Ağları ve Rejim Tabanlı Yaklaşım (Trend / Aralık / Kriz)
2026+ için ana eğilim, “her şey için tek strateji” anlayışından, piyasanın ne tür olduğunu anlayan ve davranışını buna göre değiştiren sistemler sistemine geçiştir:
1. Rejim Sınıflandırması
Model ortamı belirler: trend, aralık, kriz volatilitesi (risk-off) ve bazen bir “haber impulsu”. Bu, yanlış zamanda yapılan işlemlerin sayısını azaltır.
2. Uyarlanabilir Öğrenme
Parametreler sonsuza kadar sabit değildir. Walk-forward yöntemleri, periyodik yeniden ağırlıklandırma, aşırı uyum (overfitting) kontrolü ve sinyal kalitesindeki bozulmanın izlenmesi kullanılır.
3. Öngörücü Olasılık Analizi
Modern modeller artık çoğu zaman “belirli bir andaki fiyatı” değil, olasılıkları tahmin eder: belirli bir ufuktaki yön, beklenen volatilite, kuyruk hareketi riski ve giriş kalitesi.
4. Sinir Ağları ve Model Toplulukları
Sinir ağları (ve hibrit topluluklar) karmaşık kalıpları tespit eder, ancak katı kurallar gerektirir: temiz veri, veri sızıntısı olmaması, dürüst test, gerçekçi kayma ve komisyonlar.
Genel gelişim yönü açıktır: kazananlar, bir strateji portföyü kuran, rejimleri ve riski yöneten ve emir gerçekleştirme kalitesini gerçek zamanlı ölçenlerdir. Piyasaların “klasik” algoritmaların güncellenmesinden daha hızlı değiştiği bir dünyada, rekabet avantajı “sinyalin” kendisinden uyarlamaya kayar.
Gelecek: 2027+ — Kuantum Ticareti, Blockchain Doğrulaması ve Tamamen Otonom Sistemler
2027’den itibaren arbitraj dışı alım satım robotlarının gelişimini “yeni göstergelerden” çok altyapı ve hesaplama yönlendirecek: daha fazla veriyi işleme, piyasa rejimlerine daha hızlı uyum sağlama ve sonuçları daha titizlikle doğrulama yeteneği. Üç yön en umut verici görünüyor.
1) Kuantum Ticareti ve Kuantumdan Esinlenen Yöntemler
Çoğu kişi “kuantum ticareti” derken sihirli bir düğmeyi değil, kuantum veya kuantumdan esinlenen algoritmaların avantaj sağladığı görevlere pratik bir geçişi kastedecek:
-
strateji portföylerinin optimizasyonu (riskin trend, mean reversion, volatilite, farklı pariteler ve zaman dilimleri arasında nasıl dağıtılacağı);
-
kombinatoryal problemler (parametre seçimi, işlem seansı takvimleri, risk kısıtlamaları);
-
senaryo analizinin hızlandırılması (çok sayıda stres senaryosu ve piyasa rejiminin çalıştırılması);
-
klasik yöntemlerin çok yavaş kaldığı devasa özellik uzaylarında zayıf ama istikrarlı kalıpların aranması.
Önemli: kuantum hesaplama piyasa riskini ortadan kaldırmaz ve kârı garanti etmez. Gerçek değeri, bir sistemin binlerce parametresi ve kısıtlaması olduğunda optimal yapılandırmaların daha hızlı keşfedilmesinde ve rejim ile risk ayarlarının daha hassas yapılmasında yatar.
2) Sonuçların Blockchain ile Doğrulanması ve “Kanıtlanabilir” İstatistikler
Sektör için bir sonraki adım, pazarlama raporlarından kriptografik olarak doğrulanabilir sonuçlara geçmektir. Şu özelliklere sahip standartlar ortaya çıkacak:
-
işlem kayıtları, temel metrikler ve risk parametreleri blockchain’e (veya başka bir değiştirilemez veritabanına) hash olarak kaydedilir;
-
bir yatırımcı veya müşteri, raporun geriye dönük olarak yeniden yazılmadığını ve performans geçmişinin değiştirilemez olduğunu doğrulayabilir;
-
bir sağlayıcı, tüm hassas bilgileri ifşa etmeden istatistiklerin kaynağını kanıtlayabilir: gerçek işlemler, gerçek bir aracı kurum, gerçek emir gerçekleştirme zamanı.
Bu, robotlara olan güveni artıracak ve “boyanmış” sermaye eğrileri satmayı zorlaştıracak. Pratikte piyasa şu modele doğru ilerleyecek: sözlere güvenmeyin — kanıtları doğrulayın.
3) Tamamen Otonom Sistemler (Sıfır İnsan Müdahalesi)
2027+ itibarıyla en rekabetçi robotlar, insanların işlem kararlarına müdahale etmediği otonom “yöneticilere” daha çok yaklaşacak. Böyle bir mimaride anahtar, giriş veya çıkış değil, öz yönetimdir:
-
otomatik rejim tespiti (trend/aralık/kriz) ve mantık değiştirme;
-
dinamik risk yönetimi (sinyaller bozulduğunda risk azaltma, düşüş limitleri, modüllerin kapatılması);
-
emir gerçekleştirme kalitesinin öz denetimi (spread/kayma/gecikme → sistem aktivitesini kendiliğinden azaltır veya tarzını değiştirir);
-
sınırlı öz öğrenme (aşırı uyum olmadan, “korkuluklar” ve kaymaya karşı korumayla parametre uyarlaması);
-
acil durum protokolleri: alışılmadık volatilite, likidite boşlukları veya teknik arızalar sırasında robot güvenli moda geçer.
Sıfır insan müdahalesinin ideal hedefi, robotun yalnızca işlem yapması değil, kendi yaşayabilirliğini yönetmesidir: iyi durumda olmadığını anlaması ve kendini durdurabilmesi.
Nihai Sonuç
2027+ geleceği “en akıllı sinyal” ile ilgili değil, üç faktörün birleşimiyle ilgilidir:
ultra verimli optimizasyon (kuantumdan esinlenen yaklaşımlar dahil), kanıtlanabilir şekilde dürüst sonuçlar (blockchain doğrulaması) ve otonom bir mimari; bu mimari sistemin manuel müdahale olmadan uyum sağlamasını ve sermayeyi korumasını mümkün kılar.
Sıkça Sorulan Sorular: Arbitraj Dışı Forex Robotları
1) Arbitraj dışı Forex robotu nedir?
Fiyat verimsizliklerinden (arbitrajda olduğu gibi) değil, piyasa düzenliliklerinden kazanç sağlayan bir robottur: trendler, geri çekilmeler, impulslar, volatilite, piyasa rejimleri ve likidite davranışı.
2) Arbitraj dışı robotlar özünde arbitraj robotlarından nasıl farklıdır?
Arbitraj, fiyatlamada veya emir gerçekleştirmede bir “hata” arar ve çoğu zaman hıza ve aracı kuruma özgü özelliklere bağlıdır. Arbitraj dışı robotlar piyasa riskini üstlenir ve tekrarlayan kalıplardan kaynaklanan istatistiksel avantajlardan yararlanmaya çalışır.
3) Hangi strateji “en güvenlisi”?
Kesinlikle güvenli stratejiler yoktur. Ilımlı kaldıraç ve işlem başına sınırlı risk içeren swing ve pozisyon tabanlı modeller genellikle “daha yumuşak” kabul edilir, ancak uzun düşüşler yaşayabilirler.
4) Strateji neden test aracında iyi çalıştı da gerçek hesapta daha kötü sonuç verdi?
Çoğu zaman kayma, komisyonlar, spread, gecikmeler, kotasyon farklılıkları, requote’lar veya kısmi gerçekleşmeler ve test aracının “idealleştirmesi” nedeniyle. Bu özellikle scalping ve yüksek frekanslı sistemlerde belirgindir.
5) Hangisi daha önemli: giriş doğruluğu mu, risk yönetimi mi?
Risk yönetimi. Risk kontrolü olmayan iyi bir giriş yine de büyük bir düşüşe yol açabilirken, uygun risk kontrolüne sahip ılımlı bir sistem rejim değişikliklerinden çok daha iyi sağ çıkar.
6) Hangi arbitraj dışı stratejiler en yaygındır?
Trend following, mean reversion (trend karşıtı / ortalamaya dönüş), breakout/momentum, mikro kalıplarda scalping ve swing / pozisyon sistemleri.
7) Trend karşıtı stratejiler ve gridler neden bu kadar popüler — ve neden tehlikeliler?
Çünkü sakin piyasalarda genellikle çekici istatistikler üretirler. Ancak “kuyruk riskleri” vardır: özellikle ortalama düşürme veya martingale ile pozisyona karşı nadir ama çok sert hareketler.
8) Trend following robotlarıyla istikrarlı kazanç sağlamak gerçekçi mi?
Evet, ancak kârlılık genellikle “basamaklıdır”: kâr dönemlerini dalgalı veya düşüş dönemleri izler. Dengesizliği kabul etmek ve filtreleri, stop-loss’ları ve pozisyon büyüklüğünü doğru yapılandırmak gerekir.
9) Arbitraj dışı robotlar için hangi zaman dilimleri en iyisidir?
Türüne bağlıdır. Scalping — M1–M5, trend veya breakout — M15–H4, swing — H4–D1. Zaman dilimi ne kadar düşükse, spread ve emir gerçekleştirme kalitesinin etkisi o kadar güçlüdür.
10) Bir robotun “yanlış piyasa rejimine yakalandığını” nasıl anlayabilirsiniz?
İşaretler arasında art arda zararlı işlemlerde keskin bir artış, ortalama kaymanın yükselmesi, volatilitedeki değişiklikler, trend eğiliminin azalması, enstrüman korelasyonlarındaki değişiklikler yer alır — strateji ise “eskisi gibi” işlem yapmaya devam eder.
11) AI veya sinir ağları yalnızca “fiyatı tahmin etmek” için kullanılabilir mi?
Kullanılabilir, ancak fiyatın kendisi yerine olasılıkları tahmin etmek çoğu zaman daha etkilidir: yön, beklenen volatilite, kuyruk hareketi riski ve giriş kalitesi. “Doğrudan fiyat tahmini” sıklıkla aşırı uyuma (overfitting) yol açar.
12) Rejim tabanlı robot (trend / yatay / kriz) nedir ve neden gereklidir?
Önce piyasanın durumunu (trend, aralık, kriz volatilitesi) belirleyen, ardından uygun işlem mantığını seçen veya aktiviteyi azaltan bir sistemdir. Bu, “yanlış havada” işlem yapmaktan kaçınmaya yardımcı olur.
13) Optimizasyon sırasında aşırı uyumdan nasıl kaçınılır?
Walk-forward analizi kullanarak, verileri in-sample ve out-of-sample kümelere ayırarak, stres testi yaparak, komisyonları ve kaymayı gerçekçi şekilde modelleyerek, parametre sayısını sınırlayarak ve farklı enstrümanlar ve dönemler üzerinde test ederek.
14) Hangisi daha iyi: tek bir robot mu, robot portföyü mü?
Portföy neredeyse her zaman daha dayanıklıdır: farklı stratejiler farklı rejimlerde daha iyi performans gösterir. Trend, mean reversion ve “volatilite” kombinasyonu genellikle düşüşleri azaltır ve sonuçları düzleştirir.
15) “Kötü” bir robotun veya robot satıcısının işaretleri nelerdir?
Garantili getiriler, gerçek emir gerçekleştirme istatistiklerinin olmaması, gizli martingale veya limitsiz ortalama düşürme, net bir risk açıklamasının olmaması, yalnızca tek bir dönemde yapılan testler, komisyonların veya kaymanın göz ardı edilmesi ve açıklaması olmayan “kusursuz” eğriler.
16) “Kuantum ticareti” pazarlamadan arındırılmış gerçek anlamıyla ne demektir?
Stratejiler arasında risk dağılımı, parametre seçimi ve senaryo analizi dahil olmak üzere optimizasyon ve çözüm arama görevleri için kuantum veya kuantumdan esinlenen yöntemlerin kullanılması demektir. Esas olarak “fiyatı tahmin etmek” değil, hesaplama hızlandırma ve optimizasyonla ilgilidir.
17) Kuantum bilgisayarların garantili kâr sağlayacağı doğru mu?
Hayır. Piyasa riskini ortadan kaldırmazlar. Potansiyel avantaj, daha sağlam strateji portföyü yapılandırmalarının daha hızlı keşfedilmesi ve piyasa rejimlerine daha hassas uyum sağlanmasıdır.
18) Hangi işlem görevleri kuantum yöntemlerinden ilk önce yararlanabilir?
Kombinatoryal optimizasyon (strateji portföyleri, risk kısıtlamaları), çok sayıda stres senaryosunun hızlı simülasyonu ve çok büyük özellik uzaylarında zayıf kalıpların aranması.
19) Bir robotun sonuçlarının blockchain ile doğrulanması nedir?
Raporların “sonradan yeniden çizilmediğini” ve istatistiklerin gerçek kayıtlara ve işlemlere karşılık geldiğini kanıtlamak için temel verilerin (veya hash’lerinin) değiştirilemez bir sisteme kaydedilmesidir.
20) Bu, işlem verilerinin kamuya açık hale geleceği anlamına mı geliyor?
Mutlaka değil. Genellikle işlemlerin kendisi değil, kriptografik “parmak izleri” (hash’ler) ve bütünlük kanıtları yayınlanır. Ayrıntılar gizli kalabilir, ancak doğrulanabilir olur.
21) Piyasanın böyle bir doğrulamaya neden ihtiyacı var?
Güveni artırmak ve kanıtlanabilir sonuçları standartlaştırmak için. Bu, “gerçek emir gerçekleştirme olmadan güzel grafiklerin” payını azaltır ve robot karşılaştırmalarını daha dürüst hale getirir.
22) Tamamen otonom robot (sıfır insan müdahalesi) nedir?
Manuel müdahale gerektirmeyen bir sistemdir: piyasa rejimlerini bağımsız olarak belirler, riski ayarlar, emir gerçekleştirme kalitesini kontrol eder, modülleri devre dışı bırakabilir ve anormal koşullarda güvenli moda geçebilir.
23) Sıfır insan müdahaleli sistemlerin riskleri nelerdir?
Başlıca riskler yanlış uyarlama (aşırı uyum veya sapma), rejimin yanlış sınıflandırılması ve teknolojik arızalardır (veri, bağlantı, gecikme). Bu nedenle “korkuluklar” kritik önemdedir: risk limitleri, arıza güvenli modlar ve bozulma izleme.
24) Bir robotun gerçekten otonom olduğunu ve yalnızca “öyle pazarlanmadığını” nasıl anlayabilirsiniz?
Şu işaretlere bakın: metrikler kötüleştiğinde otomatik risk azaltma, bir olay günlüğü (bir modülün neden etkinleştirildiği veya devre dışı bırakıldığı), acil durdurma kuralları, emir gerçekleştirme izleme (spread ve kayma) ve piyasa rejimine göre raporlama.
25) 2027+ döneminde robot test gereksinimleri nasıl değişecek?
Test süreci mühendisliğe daha çok yaklaşacak: zorunlu stres testleri, farklı rejimlerde doğrulama, gerçekçi emir gerçekleştirme modellemesi ve giderek artan biçimde “test aracı ekran görüntüleri” yerine sonuçların harici doğrulaması (kriptografik doğrulama dahil).
