Forex Likidite Sağlayıcıları ve Agregatörler: Bir Fiyat Aracı Kurumunuza Nasıl Ulaşır Kasım 10, 2026 – Posted in: Arbitrage Software, Forex trading
Forex Likidite Sağlayıcıları ve Agregatörler: Bir Fiyat Aracı Kurumunuza Nasıl Ulaşır ve Stratejiniz İçin Neden Önemlidir
Gördüğünüz her forex kotasyonu, aracı kurumunuzun sunucusuna ulaşmadan önce bankalar, banka dışı piyasa yapıcılar, işlem platformları, prime broker’lar ve agregasyon motorlarından oluşan bir zincirden geçer. Bu konudaki rehberlerin çoğu likidite arayan aracı kurumlar için yazılmıştır. Bu rehber ise yatırımcılar için yazıldı: zincirdeki her halkanın ne yaptığı, bir agregatörün işlem yaptığınız alış ve satış fiyatını nasıl oluşturduğu, spread ve fiyat eklemelerinin (markup) nereden geldiği, iki aracı kurumun aynı anda neden farklı fiyatlar gösterdiği ve kendi hesabınızın arkasındaki likiditeyi nasıl kontrol edebileceğiniz.
- Forex likidite sağlayıcısı nedir
- Likidite zinciri: bankalararası piyasadan ekranınıza
- Prime broker’lar ve prime of prime
- Bir agregatör işlem yaptığınız kotasyonu nasıl oluşturur
- Markup’lar, komisyonlar ve spread’inizin kaynağı
- Daha fazla likidite sağlayıcı, daha dar spread mi? Rakamlar
- İki aracı kurum aynı anda neden farklı fiyatlar gösterir
- Bir fiyat ne kadar hızlı yol alır: akışlar, conflation ve gecikme
- Last look, retler ve gerçekte aldığınız dolum
- Adım adım: hesabınızın arkasındaki likiditeyi kontrol etmek
- Algoritmik ve arbitraj yatırımcıları için anlamı
- Mitler, riskler ve sınırlamalar
- Sıkça Sorulan Sorular
Forex likidite sağlayıcısı nedir
Kısa cevap: forex likidite sağlayıcısı (LP), döviz alıp satmaya hazır olduğu fiyatları sürekli olarak kote eden ve aldığı işlemlerin karşı tarafında yer alan bir firmadır. Başlıca LP’ler büyük dealer bankalar ve banka dışı elektronik piyasa yapıcılardır. Perakende aracı kurumlar genellikle bunlara tek tek bağlanmaz: onlara bir prime broker ya da prime-of-prime sağlayıcı üzerinden erişirler ve bir agregatör, birkaç LP fiyat akışını gördüğünüz tek bir alış ve satış fiyatında birleştirir. Bu karışımda hangi LP’lerin yer aldığı, agregatörün nasıl çalıştığı ve ne kadar markup eklendiği, aracı kurumlar arasındaki spread, hız ve dolum farklarının büyük bölümünü açıklar.
Forex piyasasının merkezi bir borsası yoktur. Tek bir "gerçek" EUR/USD fiyatı yoktur; yalnızca çoğu zaman birbirine çok yakın fiyatlar kote eden çok sayıda dealer ve platform vardır. Perakende bir hesapta al’a tıkladığınızda aldığınız fiyat bu ağın bir yerinden gelir ve izlediği yol, her strateji için önemli olan üç şeyi belirler:
- Maliyet: temel likiditenin ham spread’i ile her aracının eklediği tutar.
- Hız: fiyatın siz görmeden önce kaç atlamadan ve işlem aşamasından geçtiği ve güncellemelerin yolda seyreltilip seyreltilmediği.
- Dolum kalitesi: kote edilen fiyattan gerçekte ne kadar hacmin mevcut olduğu ve sağlayıcının emriniz ulaştıktan sonra hâlâ reddedip edemeyeceği.
Likidite sağlayıcıları aracı kurumlarla aynı şey değildir. Aracı kurum sizin karşı tarafınız ya da temsilcinizdir; LP ise aracı kurumun arkasında duran toptan bir fiyat kaynağıdır. Aracı kurumunuzun emrinizi LP’lerine iletip iletmediği ayrı bir sorudur (A-book/B-book seçimi) ve aracı kurum emir gerçekleştirme şeffaflığı rehberimizde ele alınmıştır. Bu makale fiyat tarafına odaklanır: kotasyonun nereden geldiği ve nasıl oluşturulduğu.
Likidite zinciri: bankalararası piyasadan ekranınıza
Forex likiditesini bir dizi katman olarak düşünmek faydalıdır. Her katman altındakine hizmet eder ve üstündekinden kredi, teknoloji ve asgari hacim ihtiyacı duyar.
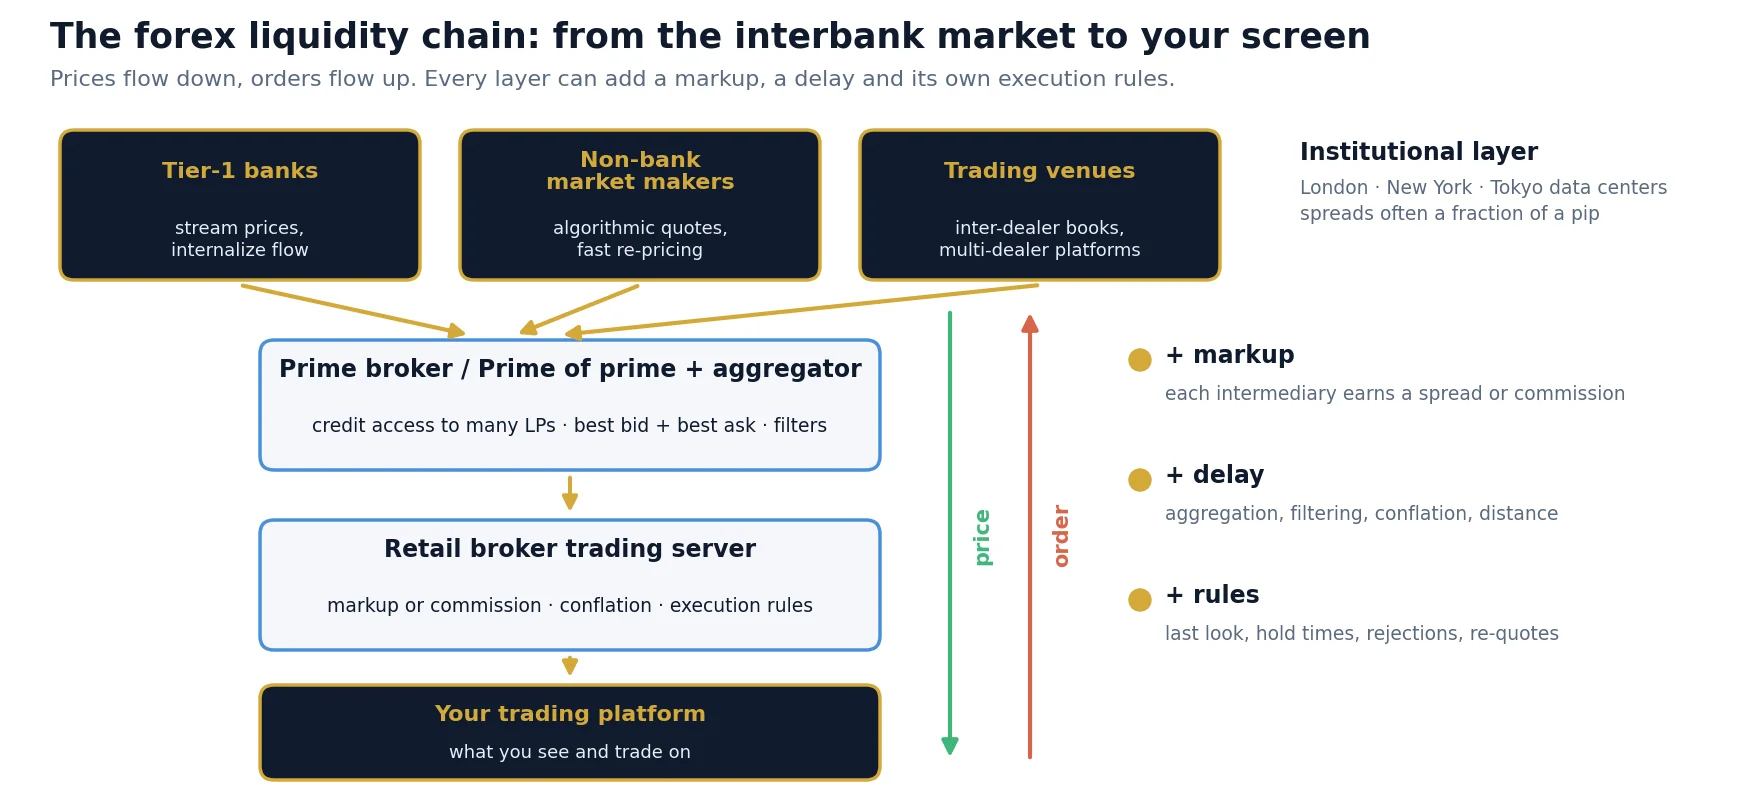
| Katman | Kimler var | Ne yapar | Kime hizmet eder |
|---|---|---|---|
| Tier-1 dealer bankalar | Dünyanın en büyük FX bankaları | Büyük hacimlerde piyasa yapar, müşterilere fiyat akışı sağlar, akışı içselleştirir, birbirleriyle işlem yapar | Kurumlar, fonlar, prime broker müşterileri |
| Banka dışı piyasa yapıcılar | Algoritmik olarak kotasyon veren elektronik işlem firmaları | Birçok platforma ve agregatöre dar fiyatlar aktarır, genellikle çok hızlı yeniden fiyatlama yapar | Platformlar, prime broker’lar, prime-of-prime sağlayıcılar, aracı kurumlar |
| İşlem platformları (ECN’ler, çok dealer’lı platformlar) | Birincil dealer’lar arası platformlar ve çok dealer’lı elektronik platformlar | Birçok LP’nin buluştuğu merkezi emir defterleri veya fiyat talebi (RFQ) sistemleri | Bankalar, piyasa yapıcılar, kurumsal müşteriler |
| Prime broker’lar | Prime brokerlık hizmeti sunan büyük bankalar | Bir müşterinin tek bir sözleşmeyle birçok LP ile işlem yapabilmesi için kredilerini kullandırır | Hedge fonlar, büyük aracı kurumlar, prime-of-prime sağlayıcılar |
| Prime of prime (PoP) | Prime brokerlık ilişkisine sahip banka dışı firmalar | Agrege kurumsal likiditeye erişimi daha küçük hacimlerde yeniden satar | Perakende aracı kurumlar, küçük fonlar, profesyonel yatırımcılar |
| Perakende aracı kurum | Aracı kurumunuz | Bir veya daha fazla agrege akış alır, markup ve emir gerçekleştirme kurallarını uygular, emirlerin nasıl işleneceğine karar verir | Siz |
İki noktaya dikkat etmek gerekir. Birincisi, zincirin tepesindeki fiyatlar zaten çok rekabetçidir: majör paritelerde normal saatlerde kurumsal kotasyonlar çoğu zaman bir pip’in kesri kadar dardır. İkincisi, zincirde ne kadar aşağıdaysanız fiyat o kadar çok aşamadan geçer. Her aşama bir markup, bir gecikme ya da bir emrin ne zaman reddedilebileceğine dair ek bir kural için fırsattır.
Bankalar ve banka dışı piyasa yapıcılar
On yıllar boyunca likidite bankalar demekti. Bugün elektronik FX likiditesinin büyük bir kısmı, aynı anda birçok platformda algoritmik olarak kotasyon veren banka dışı piyasa yapıcılardan gelir. Yatırımcılar için fark isimlerde değil davranışta ortaya çıkar: bazı sağlayıcılar çok dar fiyatlar yayınlar ama hızlı yeniden fiyatlar ve piyasa hareket ettikten sonra gelen emirleri reddeder; diğerleri biraz daha geniş kote eder ama daha güvenilir şekilde doldurur. İyi bir agregasyon yapısı ikisini birlikte kullanır.
Birincil platformlar ve referans fiyat
Merkezi bir borsa olmasa da, ana dealer’lar arası platformlar en çok işlem gören pariteler için pratik bir referans görevi görür ve eşleştirme motorları başta Londra, New York ve Tokyo olmak üzere birkaç veri merkezinde bulunur. LP’ler ve hızlı piyasa yapıcılar fiyatlama motorlarını bu platformların yanına yerleştirir. Bu coğrafya, gecikme arbitrajının fiziksel temelidir: orada başlayan bir fiyat hareketi uzak ya da yavaş perakende akışlara daha sonra ulaşır.
Prime broker’lar ve prime of prime
Birçok LP ile doğrudan işlem yapmak için her biriyle bir kredi ilişkiniz ya da işlemlerinizi hepsine karşı garanti eden tek bir prime broker’ınız olması gerekir. Prime broker’lar büyük bankalardır ve yalnızca önemli sermaye ve hacme sahip müşterileri kabul ederler. Perakende aracı kurumların çoğu bu eşikleri karşılamaz, bu yüzden bir prime-of-prime sağlayıcı üzerinden bağlanırlar: kendi prime brokerlık hesabına sahip olan ve arkasındaki likiditeye erişimi daha küçük hacimlerde yeniden satan bir firma.
Yatırımcı açısından PoP katmanı çoğunlukla görünmezdir, ancak sonuçları vardır:
- Bir markup daha: PoP ya spread markup’ı ya da işlem gören her milyon başına komisyon kazanır ve aracı kurum bunu size yansıtır.
- Bir agregasyon adımı daha: PoP, aracı kurum görmeden önce kendi LP’lerinden kendi agrege defterini oluşturur ve aracı kurum birkaç PoP’u yeniden agrege edebilir.
- Kendi emir gerçekleştirme kuralları: PoP hangi LP’nin hangi emirleri göreceğine karar verir ve LP’ler bir PoP’tan gelen akışa, doğrudan bir banka müşterisinden gelen akıştan farklı davranabilir.
- Konum: PoP’un sunucuları genellikle büyük forex veri merkezlerindedir, bu nedenle aracı kurumun kendi sunucu konumu bir sonraki önemli halka olur.
Kendini "ECN" veya "STP" olarak tanımlayan aracı kurumlar genellikle müşteri emirlerinin şirket içinde tutulmak yerine böyle bir agrege likidite havuzuna iletildiğini kastederler. Bu etiketler pazarlama terimleridir ve gevşek kullanılır, dolayısıyla arkalarındaki likiditenin kalitesi hakkında pek bir şey söylemezler. Bu rehberin ilerleyen bölümlerindeki kontroller size etiketten çok daha fazlasını anlatır.
Bir agregatör işlem yaptığınız kotasyonu nasıl oluşturur
Bir agregatör (çoğu zaman aracı kurumun işlem sunucusu ile likiditesi arasındaki "köprünün" bir parçası) birkaç LP’den fiyat akışları alır, bunları normalleştirir ve tek bir emir defterinde birleştirir. En iyi alış fiyatı herhangi bir LP’nin en yüksek alış fiyatı, en iyi satış fiyatı ise herhangi bir LP’nin en düşük satış fiyatıdır. Agrege bir kotasyonun genellikle tek bir sağlayıcının kotasyonundan daha dar olmasının nedeni budur.
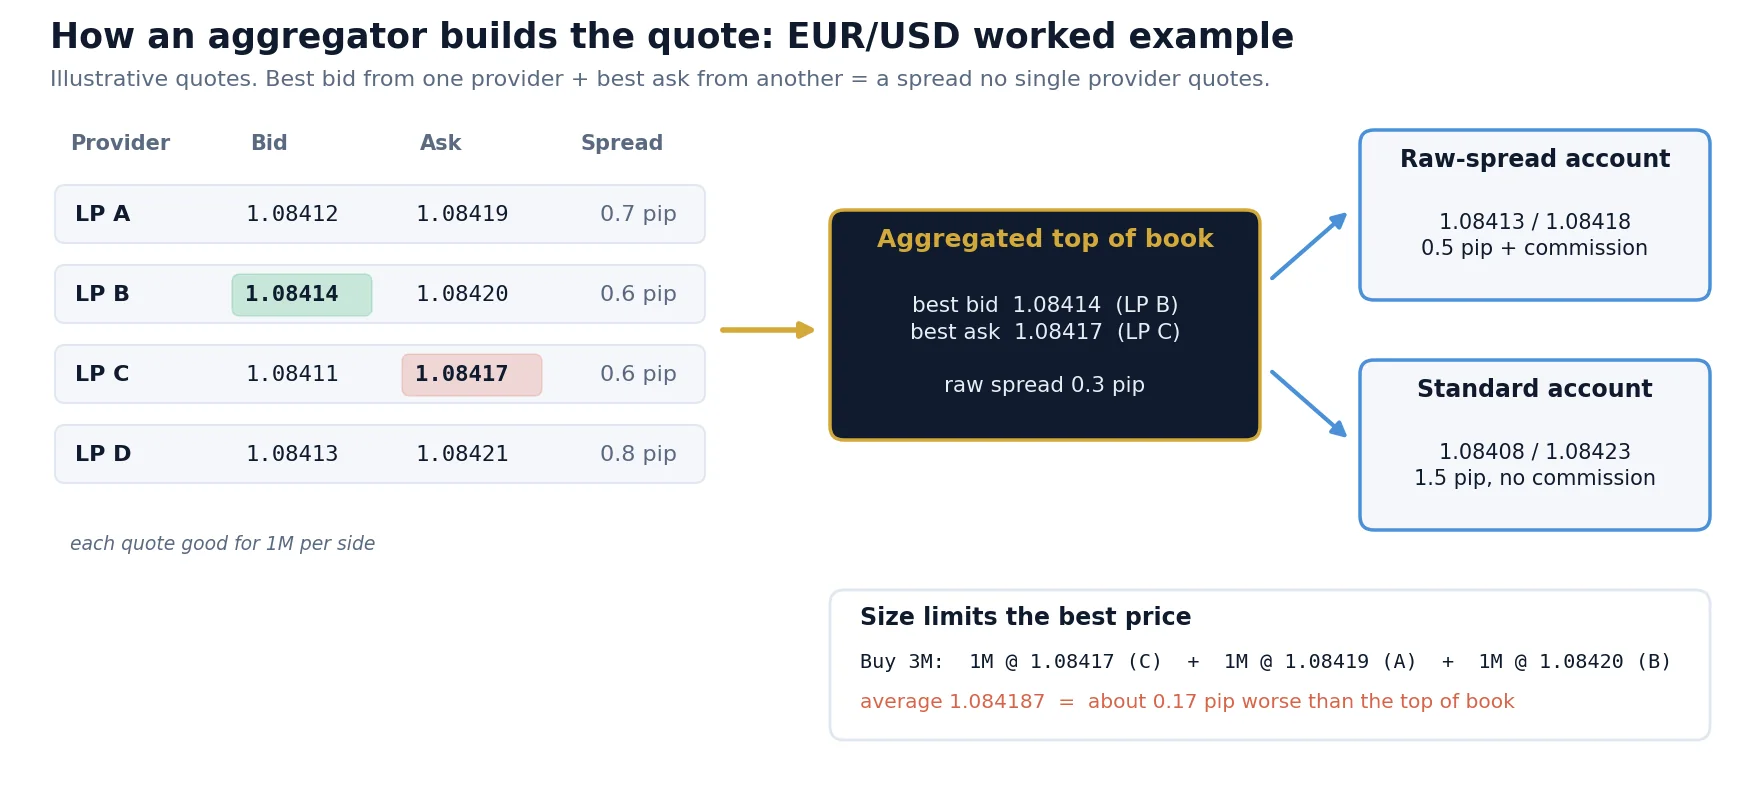
Görseldeki örnekte, her biri 1 milyon euro için geçerli dört açıklayıcı EUR/USD kotasyonu kullanılmıştır:
| Sağlayıcı | Alış (Bid) | Satış (Ask) | Kendi spread’i, pip | Her taraftaki hacim |
|---|---|---|---|---|
| LP A | 1.08412 | 1.08419 | 0.7 | 1M |
| LP B | 1.08414 | 1.08420 | 0.6 | 1M |
| LP C | 1.08411 | 1.08417 | 0.6 | 1M |
| LP D | 1.08413 | 1.08421 | 0.8 | 1M |
| Agrege defterin en iyi seviyesi | 1.08414 (B) | 1.08417 (C) | 0.3 | Her biri 1M |
Bu basit tablodan üç pratik sonuç çıkar.
1. En iyi fiyatın hacmi sınırlıdır
0.3 pip’lik agrege spread yalnızca en üst seviyede gösterilen hacim için geçerlidir. Bu defterde 3 milyonluk bir alış emri 1M’yi 1.08417’den (LP C), 1M’yi 1.08419’dan (LP A) ve 1M’yi 1.08420’den (LP B) alır; ortalama fiyat yaklaşık 1.084187 olur, yani en iyi seviyeden kabaca 0.17 pip daha kötü. Perakende hacimlerde bu, majör paritelerde nadiren önemlidir; minör paritelerde, rollover sırasında veya sığ saatlerde ise çok önemli olabilir. Bu, slippage’ın emir büyüklüğüyle ve piyasa koşullarıyla birlikte artmasının nedenlerinden biridir.
2. Emir bölünür ve her parça farklı işlem görebilir
Bir emir en iyi seviyeden büyük olduğunda, sweep yapan bir agregatör onu birkaç LP’ye giden alt emirlere böler. Her LP kendi parçasını doldurabilir, kısmen doldurabilir veya reddedebilir. Bazı LP’ler "tam tutar" emirleri ister (fiyatı zaten hacmi içeren, ya tamamı ya hiçbiri), diğerleri sweep’leri kabul eder. Köprünün reddedilen bir alt emri nasıl ele aldığı, yani bir sonraki fiyattan yeniden denemesi, kalanı başka yerde doldurması ya da kısmi dolum döndürmesi, işlem geçmişinizde ne göreceğinizi belirler.
3. Agrege defterler kesişebilir
Sağlayıcılar birbirinden bağımsız ve biraz farklı zamanlarda yeniden fiyatladığı için, bir LP’nin en iyi alış fiyatı zaman zaman başka bir LP’nin en iyi satış fiyatından yüksek olur. Basit bir agregatör negatif bir spread gösterirdi. Gerçek agregatörler bu tür "kesişmiş" (crossed) veya "kilitli" (locked) durumları filtreler, bayat kotasyonları çıkarır ve fiyatları diğerlerinin gerisinde kalan bir LP’yi dışlayabilir. Bu filtreler aracı kurumu korur, ancak ek işlem yükü getirir ve bir güncellemeyi kısa süreliğine geciktirebilir.
Markup’lar, komisyonlar ve spread’inizin kaynağı
Ekranınızdaki spread, ham agrege spread ile yol boyunca eklenen tüm markup’ların toplamıdır. Toplam tutar daha geniş bir spread, bir komisyon veya her ikisi olarak tahsil edilebilir. Aynı açıklayıcı defteri kullanarak:
Standart lot başına $10 pip değeriyle EUR/USD için açıklayıcı rakamlar. Gerçek markup’lar ve komisyonlar aracı kuruma, hesap türüne, pariteye ve günün saatine göre değişir.
Bu örnekte raw hesap lot başına daha ucuzdur ($15’e karşı $12). Aktif yatırımcılar için genel eğilim budur ama bir kural değildir: raw hesaptaki yüksek bir komisyon, düşük hacimlerde veya ham spread’i geniş paritelerde standart hesaptan daha pahalıya gelebilir. Doğru karşılaştırma her zaman kendi işlemleriniz üzerinden ölçülen, lot başına toplam gidiş-dönüş maliyetidir:
lot başına maliyet = (ödenen ortalama spread, pip x pip değeri) + gidiş-dönüş komisyonu + ortalama slippage, pip x pip değeri
Spread’ler de sabit değildir. Agrege spread’ler günlük rollover civarında, haberler sırasında ve sığ saatlerde keskin biçimde genişler, çünkü LP’ler bu zamanlarda kotasyonlarını genişletir veya geri çeker. Mekanizmayı ve bunları nasıl filtreleyeceğinizi forex spread’leri neden genişler yazımızda ele alıyoruz.
Daha fazla likidite sağlayıcı, daha dar spread mi? Rakamlar
Aracı kurumlar kaç LP’ye bağlandıklarının reklamını yapmayı sever. Daha fazla sağlayıcı agrege spread’i gerçekten daraltır, çünkü birinin en iyi alış fiyatına, diğerinin en iyi satış fiyatına sahip olma olasılığı her akışla artar. Ancak kazanç hızla azalır ve her ek akış, filtrelenmesi gereken daha fazla kesişmiş ve bayat durum ekler.
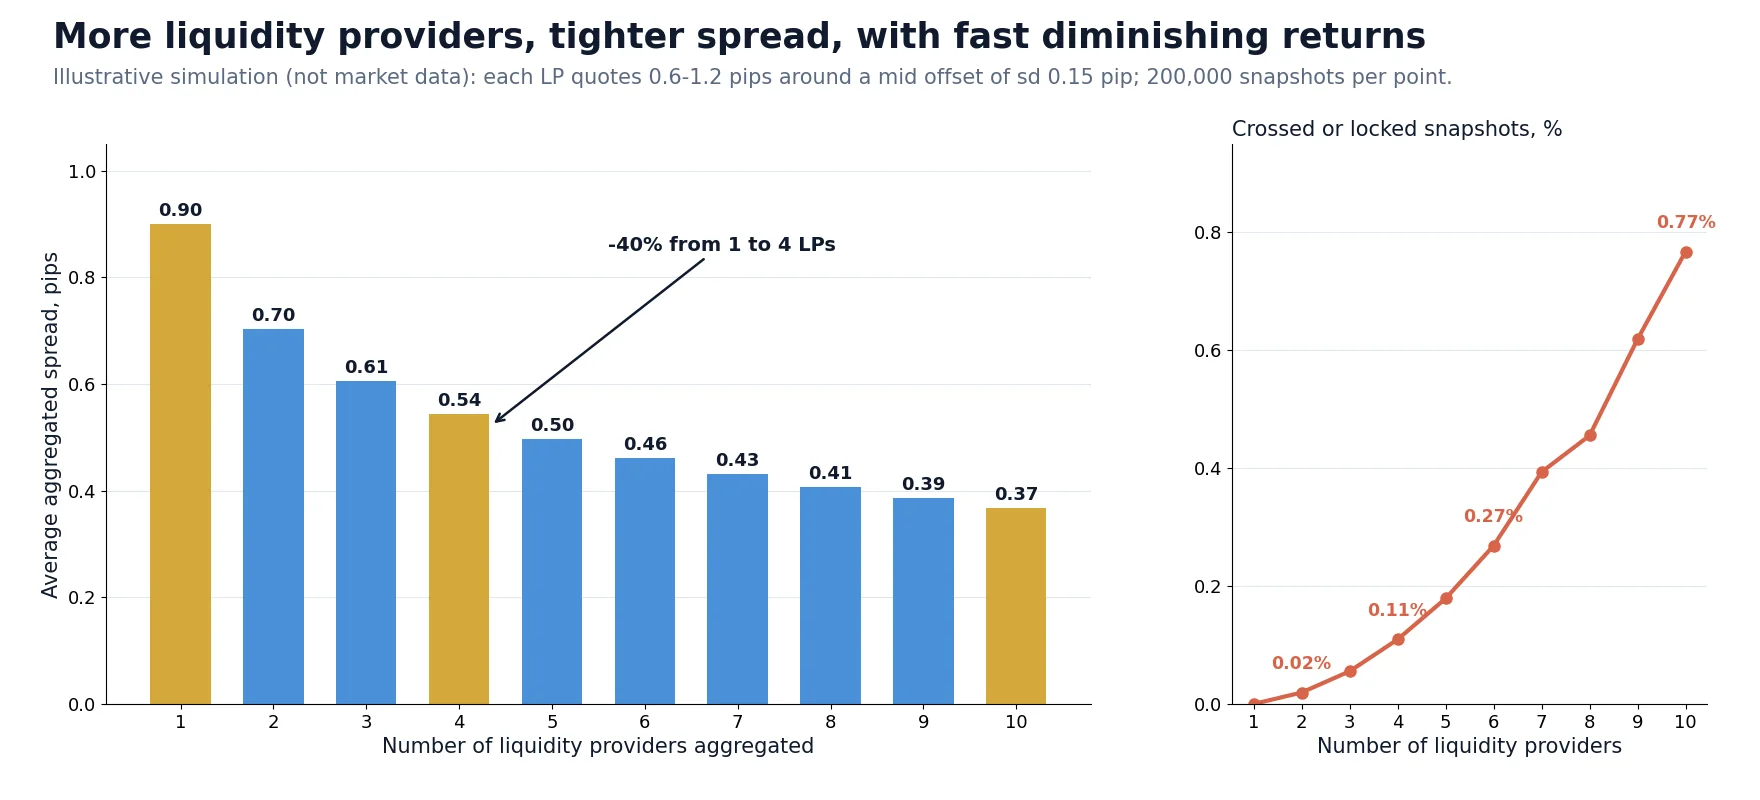
Yukarıdaki simülasyon her sağlayıcıya 0.6 ile 1.2 pip arasında bir spread ve orta fiyatında küçük, bağımsız bir sapma (standart sapma 0.15 pip) veriyor, ardından bunları bir agregatörün yapacağı gibi birleştiriyor. 200,000 anlık görüntü üzerinden sonuçlar:
| LP sayısı | Ortalama agrege spread, pip | Tek LP’ye göre iyileşme | Kesişmiş veya kilitli anlık görüntüler |
|---|---|---|---|
| 1 | 0.90 | – | 0% |
| 2 | 0.70 | 22% | 0.02% |
| 4 | 0.54 | 40% | 0.11% |
| 6 | 0.46 | 49% | 0.27% |
| 10 | 0.37 | 59% | 0.77% |
Bu modelde bir sağlayıcıdan dört sağlayıcıya geçmek spread’in %40’ını ortadan kaldırıyor; altıdan ona geçmek ise yalnızca 10 yüzde puan daha kazandırıyor. Gerçek piyasalarda sağlayıcıların fiyatları güçlü biçimde korelasyonludur, bu yüzden etki genellikle bu idealize edilmiş durumdan daha küçüktür. Pratik ders şudur: LP sayısı, onların kalitesinden, kotasyonlarının ne kadar güncel olduğundan ve agregatörün onlara nasıl davrandığından çok daha az önemlidir. İyi seçilmiş, güvenilir şekilde dolum veren iki sağlayıcı, dar kote edip sık reddeden on sağlayıcıdan daha iyi sonuç verebilir.
İki aracı kurum aynı anda neden farklı fiyatlar gösterir
İki aracı kurumu yan yana izleyen yatırımcılar, kotasyonların nadiren tam olarak eşleştiğini ve bazen bir aracı kurumun sürekli olarak diğerinin gerisinde kaldığını fark eder. Likidite zincirini göz önünde bulundurduğunuzda nedenler açıktır:
| Neden | Ne olur | Tipik etki |
|---|---|---|
| Farklı LP karışımı | Her aracı kurum farklı PoP’lar üzerinden farklı sağlayıcıları agrege eder | Alış ve satış fiyatlarında küçük, değişken farklar |
| Farklı markup’lar | Spread markup’ları aracı kuruma ve hesap türüne göre, bazen asimetrik olarak değişir | Sabit bir fark veya bir tarafta daha geniş spread |
| Agregasyon ve filtreleme | Bayat kotasyon ve kesişmiş defter filtreleri, LP dışlama kuralları | Kısa gecikmeler veya atlanan güncellemeler |
| Conflation ve throttling | Aracı kurum her güncellemeyi değil, birkaç milisaniyede bir yalnızca en son fiyatı gönderir | Daha az tick, hızlı piyasalarda "sıçramalar" |
| Sunucu konumu | Aracı kurumun işlem sunucusu likiditesinden veya sizden uzaktadır | Daha hızlı akışların sürekli gerisinde kalma |
| Fiyat yumuşatma veya gecikmeli akışlar | Bazı işlem altyapıları fiyatları kasıtlı olarak yumuşatır veya geciktirir | Hareketler sırasında bir akış piyasanın gözle görülür şekilde gerisinde kalır |
Bu farkların çoğu küçük ve zararsızdır. Son ikisi ise gecikme arbitrajı stratejilerinin tespit edip yararlandığı farklardır: daha hızlı bir referansın sistematik olarak gerisinde kalan bir aracı kurum akışı. Bunu kendi verilerinizde görmek istiyorsanız, forex tick verisi ve bir hızlı veri akışını aracı kurum fiyatlarıyla karşılaştırma rehberlerimiz, her iki akışı nasıl kaydedeceğinizi ve gecikmeyi nasıl ölçeceğinizi gösterir.
Bir fiyat ne kadar hızlı yol alır: akışlar, conflation ve gecikme
Birincil bir platformda veya büyük bir piyasa yapıcıda başlayan bir fiyat hareketi, perakende bir platforma birkaç işlem ve ağ aşamasından sonra ulaşır. Aşağıdaki şekil her aşama için tipik büyüklük mertebesini gösterir. Kesin rakamlar altyapıya bağlıdır; önemli olan genel görünümdür.
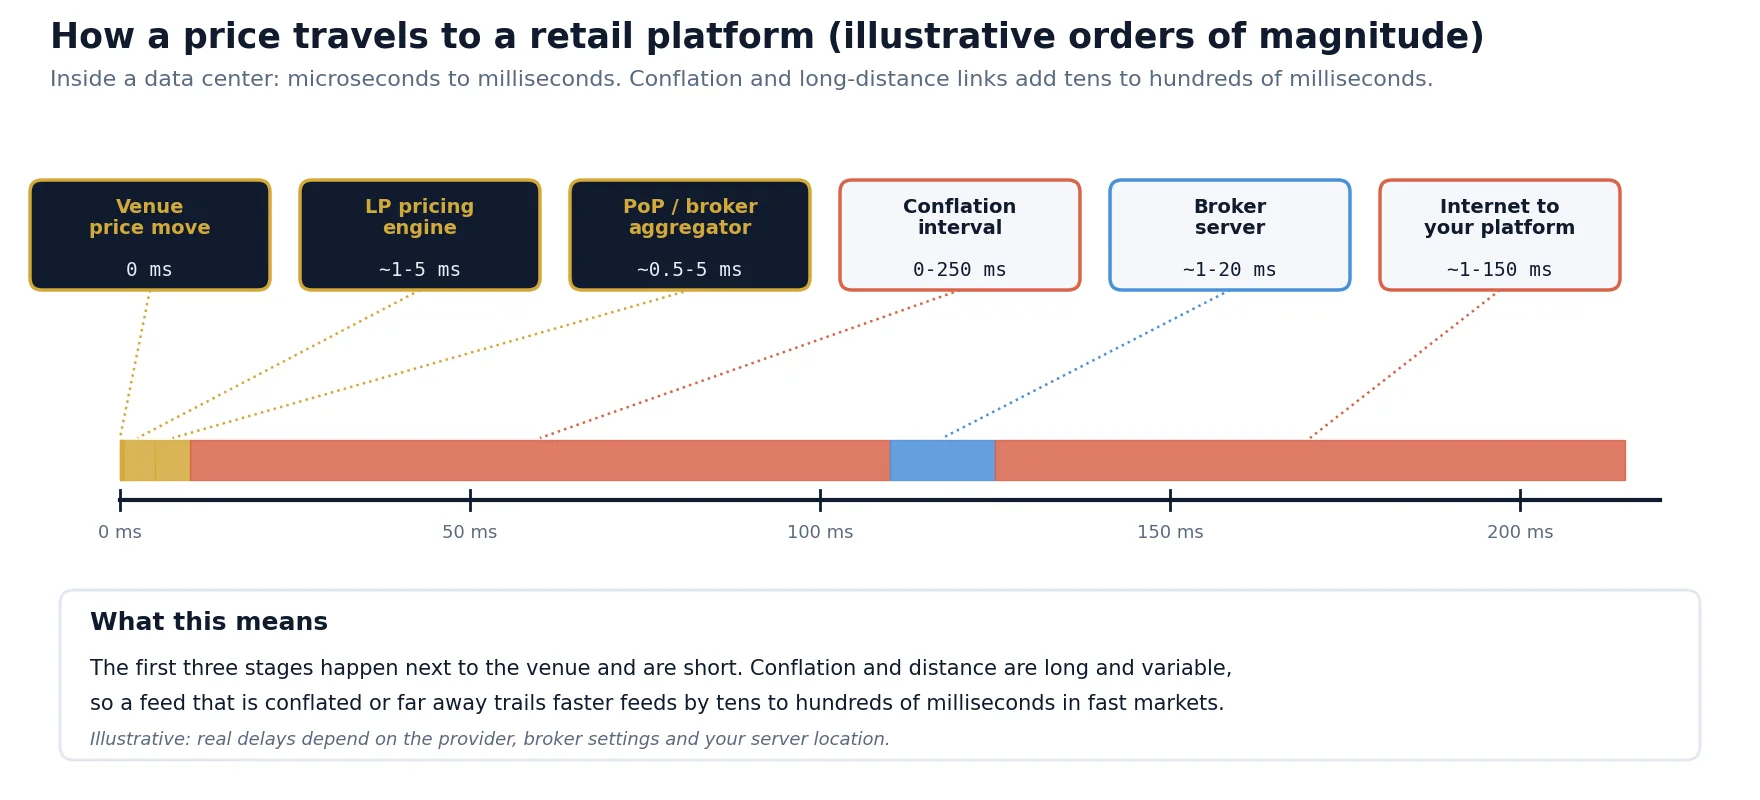
| Aşama | Eklenen yaklaşık gecikme | Neden |
|---|---|---|
| Platformdan LP fiyatlama motoruna (aynı veri merkezi) | Mikrosaniyelerden yaklaşık 1 ms’ye | Cross-connect bağlantıları; LP’ler büyük platformlarla aynı yerde konumlanır |
| LP yeniden fiyatlama ve akış yayını | Yaklaşık 1 ila 5 ms | Dahili risk ve fiyatlama mantığı, akış hızı sınırları |
| PoP veya aracı kurum agregatörü | Yaklaşık 0.5 ila 5 ms | Akışların normalleştirilmesi, filtrelenmesi ve birleştirilmesi |
| Perakende sunucudan önce conflation | 0 ila 250 ms veya daha fazla | Her aralık için yalnızca en son fiyat iletilir |
| Aracı kurum işlem sunucusunda işleme | Yaklaşık 1 ila 20 ms | Markup’ların, sembol ayarlarının uygulanması, müşterilere dağıtım |
| İnternet üzerinden yatırımcıya | Yaklaşık 1 ila 150 ms | Platformunuz ile aracı kurumun sunucusu arasındaki fiziksel mesafe |
İlk aşamalar hızlıdır çünkü birkaç veri merkezi içinde gerçekleşir. Büyük ve değişken rakamlar conflation’dan ve mesafeden kaynaklanır. Profesyonel bir işlem altyapısının işlem yazılımını aracı kuruma yakın bir sunucuya yerleştirmesinin nedeni budur (bu konuyu arbitraj için VPS seçimi yazımızda ele alıyoruz); bir aracı kuruma veya PoP’a FIX API gibi doğrudan kurumsal bağlantıların perakende platform bağlantısından daha hızlı ve daha öngörülebilir olmasının nedeni de budur.
Conflation verilerinize ne yapar
Conflation, bir fiyat tek bir aralık içinde on kez değişirse yalnızca son değerin gönderilmesi anlamına gelir. Fiyatın kendisinde bir sorun yoktur, ancak güncellemeler arasındaki yol kaybolur. Saatlik çubuklarla çalışan bir trend stratejisi için bu önemsizdir. Bir hareketin ilk tick’ine tepki veren bir strateji için ise sinyalin zamanında gelip gelmeyeceğini belirler. Akışları karşılaştırırken gecikmenin yanı sıra saniye başına güncelleme sayısını da ölçün: hızlı piyasalarda yarı yarıya daha az tick içeren bir akış genellikle conflation’a uğramıştır.
Last look, retler ve gerçekte aldığınız dolum
Yayınlanan bir kotasyon her zaman bağlayıcı bir taahhüt değildir. Birçok FX likidite sağlayıcısı last look kullanır: emriniz ulaştıktan sonra fiyatın hâlâ geçerli olup olmadığını kontrol ettikleri ve emri reddedebildikleri kısa bir zaman aralığı. Sektörel davranış kuralları, sağlayıcıların last look’u nasıl kullandıklarını açıklamalarını gerektirir ve bu aralık genellikle milisaniyelerle ölçülür; ancak hızlı stratejiler için etkisi açıktır: piyasa az önce hareket ettiği için kârlı olacak emirler, reddedilme veya daha kötü bir fiyattan doldurulma olasılığı en yüksek olan emirlerdir.
Aracı kurumunuz bunun üzerine kendi emir gerçekleştirme kurallarını uygulayabilir: asgari gecikmeler, requote’lar, asimetrik slippage veya fiyat kontrolleri. Bunları kendi işlem kayıtlarınızdan nasıl tespit edeceğinizi aracı kurum emir gerçekleştirme kalitesi yazımızda, A-book ve B-book modellerinin tabloyu nasıl değiştirdiğini ise aracı kurum emir gerçekleştirme şeffaflığı yazımızda açıklıyoruz. Likidite açısından, gerçekte ne aldığınızı üç rakam özetler:
- Dolum oranı: ret veya requote olmadan doldurulan emirlerin payı.
- Slippage dağılımı: dolumların talep edilen fiyattan ne kadar uzakta gerçekleştiği ve pozitif slippage’ın negatif kadar sık görülüp görülmediği.
- Emir gerçekleştirme süresi: emrin gönderilmesinden dolum onayına kadar geçen süre, olası bekletme süresi dahil.
Adım adım: hesabınızın arkasındaki likiditeyi kontrol etmek
Aracı kurumunuzun LP sözleşmelerini göremezsiniz, ancak sonucu ölçebilirsiniz. Algoritmik bir strateji için bir aracı kurumu veya hesap türünü değerlendirirken kullandığımız yöntem şudur:
2 ila 5. adımlar hiç işlem yapmadan gerçekleştirilebilir. Birkaç akışı yan yana gösteren bir tarayıcı, örneğin ücretsiz forex arbitraj tarayıcımız, herhangi bir kod yazmadan önce hangi akışların önde, hangilerinin geride olduğunu görmenin hızlı bir yoludur.
Algoritmik ve arbitraj yatırımcıları için anlamı
Farklı stratejiler likidite zincirinin farklı özelliklerine bağlıdır. Bir aracı kurum veya hesap seçmeden önce stratejinizin gerçekte hangi özelliğe ihtiyaç duyduğuna karar verin:
| Strateji | En önemli likidite özelliği | Neyi kontrol etmeli |
|---|---|---|
| Swing ve pozisyon trading | Toplam maliyet ve swap oranları | İşlem saatlerinizdeki ortalama spread, komisyon, gecelik swap’lar |
| Gün içi işlemler ve scalping | Spread istikrarı ve dolum oranı | 95. yüzdelik spread, retler, slippage simetrisi |
| Haber trading’i | LP’ler kotasyonlarını geri çektiğindeki davranış | Açıklamalardan sonraki ilk saniyelerde spread ve dolum kalitesi |
| Hedge (iki aracı kurumlu) arbitraj | Her iki bacakta dolum güvenilirliği ve karşılaştırılabilir maliyetler | Her iki aracı kurumda dolum oranı, emir gerçekleştirme süresi ve lot başına maliyet |
| Gecikme arbitrajı | Yavaş aracı kurumun akış gecikmesi ve emir gerçekleştirme kuralları | Hızlı bir akışa karşı ölçülen gecikme, last look ve bekletme süreleri |
| İstatistiksel arbitraj ve pairs trading | Her iki enstrümandaki maliyet ve pozisyonu tutma süreniz boyunca spread | Toplam gidiş-dönüş maliyeti, rollover’daki davranış |
Çok aracı kurumlu stratejilerde likidite zinciri stratejinin ta kendisidir. Farklı PoP’lardan beslenen, farklı conflation ve farklı emir gerçekleştirme kurallarına sahip iki aracı kurum, arbitraj yazılımının aradığı fiyat farklarını ve bu farkların yakalanıp yakalanamayacağını belirleyen emir gerçekleştirme risklerini üretir. Forex arbitraj aracı kurumu seçme rehberimiz aracı kurum seçimini ayrıntılı olarak ele alır.
Mitler, riskler ve sınırlamalar
- "Daha fazla LP daha iyi emir gerçekleştirme demektir." Yalnızca belli bir noktaya kadar. Birkaç iyi sağlayıcının ötesinde spread kazancı küçüktür ve filtreleme sorunları artar.
- "ECN veya STP çıkar çatışması olmadığı anlamına gelir." Bunlar pazarlama etiketleridir. Emir gerçekleştirme kuralları, markup’lar ve hibrit modeller yine de geçerlidir; etiketleri okumak yerine dolumları ölçün.
- "Agrege fiyat piyasa fiyatıdır." Bu, aracı kurumunuzun kullandığı sağlayıcılardan gelen, agregatörün son güncellendiği andaki, defterin en üstündeki hacim için geçerli en iyi fiyattır.
- Likidite en çok ihtiyaç duyduğunuzda kaybolur. Haberlerde, rollover’da ve ani hareketlerde LP’ler kotasyonlarını genişletir veya geri çeker ve agrege defterler çok hızlı biçimde sığlaşır.
- Ölçümleriniz yereldir. Gecikme ve dolum testleri sizin sunucunuzu, hesabınızı ve zaman dilimini yansıtır. Aracı kurum altyapısında veya hesap türünde herhangi bir değişiklikten sonra bunları tekrarlayın.
- Koşullar ve uyumluluk. Aracı kurumlar işlem tarzlarıyla ilgili kendi kurallarını belirler. Hesap sözleşmenizi okuyun ve hesabınız için izin verilen stratejileri kullanın.
Akış farklarını ölçülebilir bir stratejiye dönüştürün
SharpTrader aynı anda birkaç aracı kuruma ve hızlı veri akışına bağlanır, fiyatlarını gerçek zamanlı olarak karşılaştırır ve spread, slippage ve emir gerçekleştirme süresi için yapılandırılabilir filtrelerle arbitraj stratejileri uygular.
Ücretsiz arbitraj tarayıcısı + kısa e-posta kursu
Ücretsiz tarayıcının bağlantısını ve Boris’ten birkaç kısa, pratik e-posta alın: maliyetlerden sonra fiyat farkının gerçekte ne anlama geldiği, gerçek para riske atmadan önce bir stratejinin nasıl test edileceği ve piyasanıza hangi araçların uygun olduğu. Abartı yok. E-postalar İngilizce gönderilir.
Sıkça Sorulan Sorular
Forex’te likidite sağlayıcı nedir?
Forex likidite sağlayıcısı, sürekli olarak alış ve satış fiyatları kote eden ve işlemlerin karşı tarafında yer alan bir banka veya banka dışı piyasa yapıcıdır. Perakende aracı kurumlar genellikle birkaç likidite sağlayıcıya bir prime broker veya prime-of-prime sağlayıcı üzerinden erişir ve fiyatlarını bir agregatörle birleştirir.
Likidite agregatörü nedir?
Likidite agregatörü, birkaç likidite sağlayıcının fiyat akışlarını tek bir emir defterinde birleştirir. En iyi alış fiyatı herhangi bir sağlayıcının en yüksek alış fiyatı, en iyi satış fiyatı ise herhangi bir sağlayıcının en düşük satış fiyatıdır; bu nedenle agrege spread genellikle tek bir sağlayıcının kotasyonundan daha dardır. Agregatör ayrıca emirleri sağlayıcılara yönlendirir ve böler.
Forex’te prime of prime nedir?
Prime-of-prime sağlayıcı, büyük bir bankayla prime brokerlık ilişkisi olan ve kurumsal likiditeye erişimi daha küçük hacimlerde yeniden satan bir firmadır. Perakende aracı kurumların çoğu, bir banka prime broker’ının sermaye ve hacim gereksinimlerini karşılamadıkları için likiditeye prime-of-prime sağlayıcılar üzerinden bağlanır.
Farklı forex aracı kurumları neden farklı fiyatlar gösterir?
Çünkü her aracı kurum farklı bir likidite sağlayıcı karışımı, farklı agregasyon ve filtreleme kuralları, farklı markup’lar, farklı conflation ayarları ve farklı konumlardaki sunucular kullanır. Farkların çoğu küçüktür, ancak daha hızlı akışların sürekli gerisinde kalan bir akış mesafeye, conflation’a veya yumuşatmaya işaret eder.
Daha fazla likidite sağlayıcı daha dar spread anlamına mı gelir?
Evet, ancak getiri hızla azalır. Açıklayıcı modelimizde ortalama spread, bir sağlayıcıdan dört sağlayıcıya geçişte %40 düştü, altıdan ona geçişte ise yalnızca yaklaşık 10 yüzde puan daha azaldı. Kotasyonların güncelliği, dolum güvenilirliği ve emir gerçekleştirme kuralları sağlayıcı sayısından daha önemlidir.
Forex’te last look nedir?
Last look, bir emir likidite sağlayıcısına ulaştıktan sonra sağlayıcının fiyatı kontrol edip emri reddedebildiği kısa bir zaman aralığıdır. Sağlayıcıları bayat kotasyonlardan korur, ancak hızlı stratejilerin tam da piyasa hareket ettiğinde daha fazla ret veya daha kötü dolum görmesi anlamına gelir.
Aracı kurumumun likidite kalitesini nasıl kontrol edebilirim?
Aracı kurumun tick akışını ve hızlı bir referans akışını aynı makinede kaydedin, spread’leri, güncelleme hızlarını ve gecikmeyi karşılaştırın, ardından küçük emirleri test ederek dolum oranını, slippage’ı ve emir gerçekleştirme süresini kaydedin. Hesapları karşılaştırmak için spread, komisyon ve slippage’ı lot başına tek bir maliyette birleştirin.
Bu makale eğitim amaçlıdır ve yatırım tavsiyesi niteliği taşımaz. Bu makaledeki kotasyonlar, markup’lar, maliyetler, gecikmeler ve simülasyon açıklayıcı örnekler ve tipik büyüklük mertebeleridir; herhangi bir belirli aracı kurum, likidite sağlayıcı veya platformun ölçümleri değildir. Emir gerçekleştirme modelleri ve likidite düzenlemeleri aracı kurumlar arasında farklılık gösterir ve zamanla değişir.
