IOC ve FOK, Piyasa ve Limit Emirleri: Algoritmik Forex İcrası İçin Emir Türleri Kasım 4, 2026 – Posted in: Arbitrage Software, Forex trading
IOC, FOK, Piyasa veya Limit: İşleme Uygun Emri Seçmek
Emir türü, aslında neye katlanmayı tercih ettiğinize dair bir karardır: daha kötü bir fiyata, daha küçük bir gerçekleşmeye ya da hiç gerçekleşmemeye. Bu rehber, her talimatın emir defterinde, FIX mesajlarında ve last look koşullarında nasıl davrandığını, milisaniyeler içinde seçim yapması gereken bir algoritma için hesaplanmış örneklerle gösteriyor.
Kısa cevap: IOC ve FOK. Immediate-or-Cancel (IOC) emri, o anda sizin fiyatınızdan veya daha iyi bir fiyattan bulunan miktarı alır ve kalanını iptal eder; dolayısıyla kısmi gerçekleşme mümkündür. Fill-or-Kill (FOK) emri ise hemen ve tamamen gerçekleşmek zorundadır, aksi takdirde bütünüyle iptal edilir; yani ya hepsini alırsınız ya da hiçbir şey almazsınız. Miktarın herhangi bir bölümü işinize yarıyorsa IOC, kısmi bir pozisyon hiç pozisyon olmamasından daha kötüyse FOK kullanın.
- Emir türü ve geçerlilik süresi iki ayrı karardır
- Forex’te piyasa emirleri
- Limit, marketable limit ve stop emirleri
- Geçerlilik süresi: IOC, FOK, GTC, Day, GTD
- IOC, FOK ve piyasa emri: tek emir defteri, üç sonuç
- Emirler FIX’te nasıl görünür
- Tam tutarlı likidite ve last look
- Limit nereye konmalı: hesaplanmış bir model
- Kısmi gerçekleşmeleri yönetmek
- Hangi strateji için hangi emir
- Emir icrasını yapılandırmanın yedi adımı
- Sık yapılan hatalar
- Neler ölçülmeli
- Sıkça Sorulan Sorular
Emir türü ve geçerlilik süresi iki ayrı karardır
Çoğu sözlük piyasa, limit, stop, IOC ve FOK terimlerini aynı menüdeki beş seçenekmiş gibi sıralar. Oysa öyle değildir. Bunların arkasında birbirinden bağımsız iki soru vardır ve algoritmanın her emir için ikisini de yanıtlaması gerekir:
- Hangi fiyatı kabul etmeye hazırım? Bu, emir türüdür: piyasa (herhangi bir fiyat), limit (bu fiyat veya daha iyisi), stop (tetikleyici fiyatta işlem olduğunda veya kotasyon verildiğinde devreye girer).
- Emir ne kadar süre canlı kalabilir? Bu, geçerlilik süresidir (time in force, TIF): anında (IOC, FOK), seans sonuna kadar (Day), iptal edilene kadar (GTC) veya belirli bir zamana kadar (GTD).
Dolayısıyla IOC ve FOK, limit emrinin alternatifi değildir; limit emrine eklenen ömürlerdir. “Limit IOC” ve “Limit FOK”, algoritmik forex’te en yaygın iki agresif talimattır ve FIX protokolü bu iki kararı ayrı alanlarda tutar: OrdType (tag 40) ve TimeInForce (tag 59).
Forex’te piyasa emirleri: “piyasadan” gerçekte ne anlama gelir
Piyasa emri şunu söyler: beni hemen gerçekleştir, fiyat ikinci planda. Limiti olmadığı için gerçekleşme kesinliği en yüksek olan emirdir, ancak alacağınız fiyata karşı hiçbir koruma sağlamaz. Emir defteri hareket etmişse veya sığsa, emir miktar tamamlanana kadar mevcut seviyeleri tek tek tüketerek ilerler. Bu maliyet kaymadır (slippage) ve forex kaymasını ölçme ve azaltma rehberimizde ayrıntılı olarak ele alınır.
Forex, borsa temelli anlatımların atladığı iki ayrıntı ekler:
- Tek bir merkezi emir defteri yoktur. Aracı kurumunuz veya ECN’iniz, birkaç likidite sağlayıcıdan gelen birleştirilmiş bir akış gösterir. “Piyasadan” ifadesi, evrensel bir piyasa fiyatını değil, işlem yerinizin bu akıştan elde edebildiği en iyi fiyatı ifade eder.
- Piyasa emrinin de örtük bir ömrü vardır. Birçok işlem yeri piyasa emirlerini kendi içinde IOC veya FOK olarak işler: o anda gerçekleşebilecek kısmı gerçekleştirir ve kalanını bildirir. Bazıları azami sapma eklemenize izin verir; bu da emri fiilen limit emrine dönüştürür. Varsayımda bulunmayın, işlem yerinin şartnamesini okuyun.
Piyasa emrinin bir algoritmadaki pratik rolü dardır. İşlem yapmamanın daha büyük tehlike olduğu durumlara, örneğin hedge’ini kaybetmiş bir pozisyonu kapatmaya uygundur.
Limit, marketable limit ve stop emirleri
Pasif limit emirleri
Mevcut fiyatın uzağına konan limit emri defterde durur ve bekler. Ask fiyatının altındaki bir alış limiti likidite almaz, likidite sunar. Spread ödemek yerine spread kazanabilirsiniz, ancak kuyruk riskini ve ters seçimi üstlenirsiniz: pasif emirler genellikle piyasa üzerlerinden geçip giderken gerçekleşir. Pasif emirler normalde Day, GTC veya GTD ile birlikte kullanılır.
Marketable limit emirleri
Güncel ask fiyatında veya üzerinde fiyatlanan bir alış limiti, piyasa emri gibi hemen gerçekleşir, ancak limitinin ötesinde gerçekleşemez. Bu “marketable limit”, otomatik emir icrasının temel aracıdır. IOC ile birleştiğinde şu anlama gelir: likiditeyi şimdi, bu fiyata kadar al ve defterde hiçbir şey bırakma.
Fiyat iyileşmesi konusu sık sık yanlış anlaşılır. Limit, gerçekleşme fiyatı değil, kabul edilebilir en kötü fiyattır. Limitiniz 1.08510 ve ask 1.08502 iken alış yaparsanız, 1.08502 veya limitinize kadar olan sonraki seviyelerden gerçekleşme almanız gerekir.
Stop ve stop-limit emirleri
Stop emri, tetikleyici seviyeye ulaşılana kadar uykudadır ve ardından piyasa emrine dönüşür. Stop-limit ise limit emrine dönüşür. İlki aktivasyonu garanti eder, fiyatı değil. İkincisi fiyata tavan koyar, ancak piyasa tam boşluk yaptığında sizi gerçekleşmeden bırakabilir; bu da koruyucu bir stop için hoş olmayan bir özelliktir. Stop’un nerede tutulduğu da önemlidir: işlem yerinde tutulan stop bağlantınız kopsa da yaşamaya devam eder, kendi yazılımınızda simüle edilen stop ise etmez.
Geçerlilik süresi: tam liste
| Talimat | FIX 59 | Ömür | Kısmi gerçekleşme? | Tipik kullanım |
|---|---|---|---|---|
| Day | 0 | Seans bitene kadar | Evet | Belirli bir seans boyunca pasif kotasyonlar |
| GTC (Good Till Cancel) | 1 | İptal edilene kadar | Evet | Bekleyen girişler, kâr al ve stop emirleri |
| IOC (Immediate or Cancel) | 3 | Anında gerçekleşir, kalanı iptal edilir | Evet | Miktarın her bölümü işe yaradığında likidite almak |
| FOK (Fill or Kill) | 4 | Anında tam miktar ya da hiçbir şey | Hayır | Ya hep ya hiç girişleri ve sabit miktarlı bacaklar |
| GTD (Good Till Date) | 6 | Belirtilen bir zamana kadar (tag 126 veya 432) | Evet | Haber açıklaması öncesi gibi kesin bitiş süresi olan kotasyonlar |
Değerler FIX 4.4 şartnamesinden alınmıştır. İşlem yerleri normalde listenin yalnızca bir bölümünü destekler, bazıları da bir TIF değerini belirli emir türleriyle sınırlar; bu nedenle aracı kurumunuzun çalışma kuralları bir makaledeki her tablonun önüne geçer.
IOC, FOK ve piyasa emri: tek emir defteri, üç sonuç
Somut bir örnek alalım. Bir algoritma 2,000,000 EURUSD almak istiyor. En iyi ask 1.08500 ve emir geldiğinde görünen satış tarafı şöyle:
| Ask fiyatı | Mevcut miktar | Kümülatif |
|---|---|---|
| 1.08500 | 500,000 | 500,000 |
| 1.08501 | 500,000 | 1,000,000 |
| 1.08503 | 1,000,000 | 2,000,000 |
| 1.08506 | 2,000,000 | 4,000,000 |
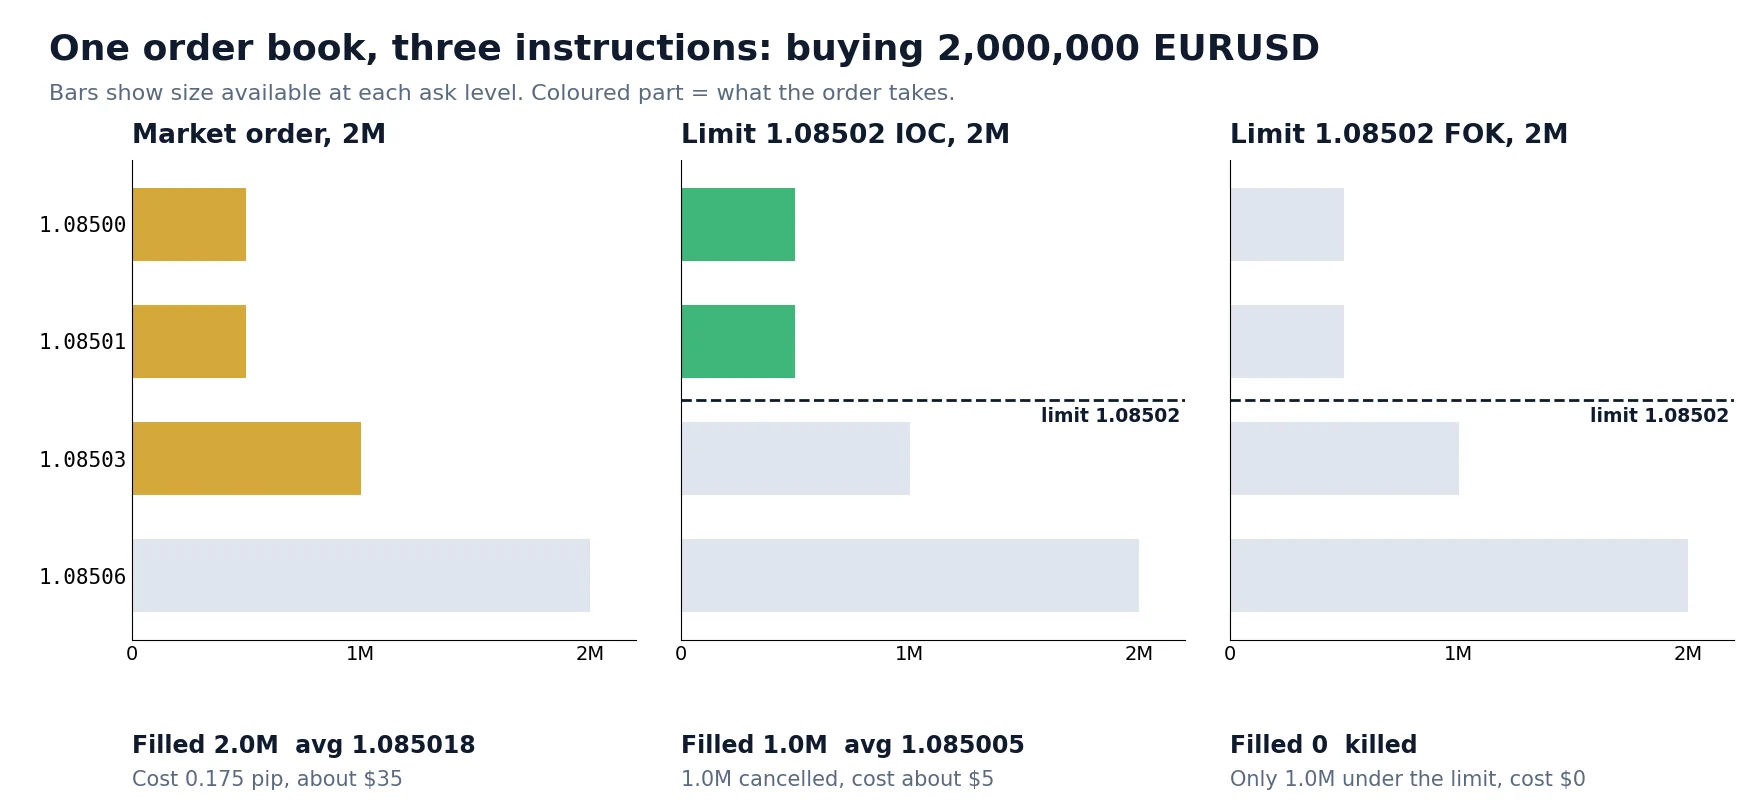
| Talimat | Gerçekleşen | Ortalama fiyat | En iyi ask’a göre maliyet | Sonuç |
|---|---|---|---|---|
| Piyasa, 2M | 2,000,000 | 1.085018 | 0.175 pip, yaklaşık $35 | Tamamlandı, ama seçmediğiniz bir fiyattan |
| Limit 1.08502 IOC, 2M | 1,000,000 | 1.085005 | 0.05 pip, yaklaşık $5 | Miktarın yarısı, 1M iptal edildi |
| Limit 1.08502 FOK, 2M | 0 | Yok | $0 | İptal edildi: limitte veya altında yalnızca 1M vardı |
| Limit 1.08503 FOK, 2M | 2,000,000 | 1.085018 | 0.175 pip, yaklaşık $35 | Gerçekleşti: limit yeterince genişti |
En ince nokta son satırdır. Fazladan onda bir pip, FOK’u işlem yokluğundan tam gerçekleşmeye taşıdı, hem de limitinden daha iyi bir ortalamayla. FOK “dar” anlamına gelmez; “miktarın tamamı şu anda bu fiyatın altına sığmalı” anlamına gelir. Aynı limitteki IOC ve FOK aynı likiditeyi görür. Yalnızca likidite yetmediğinde ne yaptıkları bakımından ayrılırlar.
Evrensel olarak daha ucuz bir talimat da yoktur. $5’lık IOC, $35’lık piyasa emrinin yanında kelepir gibi görünür, ancak pozisyonun yalnızca yarısını sağlamıştır. Kalan 1M daha sonra daha kötü bir fiyattan alınmak zorunda kalırsa karşılaştırma değişir. Bu rehberin geri kalanı da işte bu eksik miktarın maliyetiyle ilgilidir.
Emirler FIX’te nasıl görünür
Bir FIX API bağlantısında her talimatı NewOrderSingle mesajında (35=D) açıkça belirtirsiniz. Önemli alanlara indirgendiğinde, örnekteki IOC emri şöyle görünür:
59=3 değerini 59=4 yaptığınızda aynı emir FOK olur. Fiyatı kaldırıp 40=1 ayarladığınızda piyasa emri olur. Başlık, sağlama toplamı, zaman damgaları ve hesap alanları burada gösterilmemiştir; sembol biçimi de işlem yerine göre değişir: bazıları sayısal sembol kimlikleri kullanır.
| Tag | Alan | Karşılaşacağınız değerler |
|---|---|---|
| 40 | OrdType | 1 Piyasa, 2 Limit, 3 Stop, 4 Stop-limit, D Önceden kote edilmiş |
| 59 | TimeInForce | 0 Day, 1 GTC, 3 IOC, 4 FOK, 6 GTD |
| 110 | MinQty | Gerçekleşmesi gereken asgari miktar (destekleniyorsa) |
| 150 | ExecType | 0 Yeni, F İşlem, 4 İptal edildi, 8 Reddedildi, C Süresi doldu |
| 39 | OrdStatus | 0 Yeni, 1 Kısmen gerçekleşti, 2 Gerçekleşti, 4 İptal edildi, 8 Reddedildi, C Süresi doldu |
| 14 / 151 | CumQty / LeavesQty | Şimdiye kadar gerçekleşen / hâlâ açık olan. LeavesQty 0 ise emir tamamlanmıştır |
| 31 / 32 / 6 | LastPx / LastQty / AvgPx | Bu gerçekleşmenin fiyatı ve miktarı / tüm gerçekleşmelerin ortalaması |
İşin zor kısmı emri göndermek değil, gelen cevabı okumaktır. Tek bir IOC, bir dizi ExecutionReport (35=8) üretebilir ve kalanın nasıl bildirileceği işlem yerine bağlıdır.
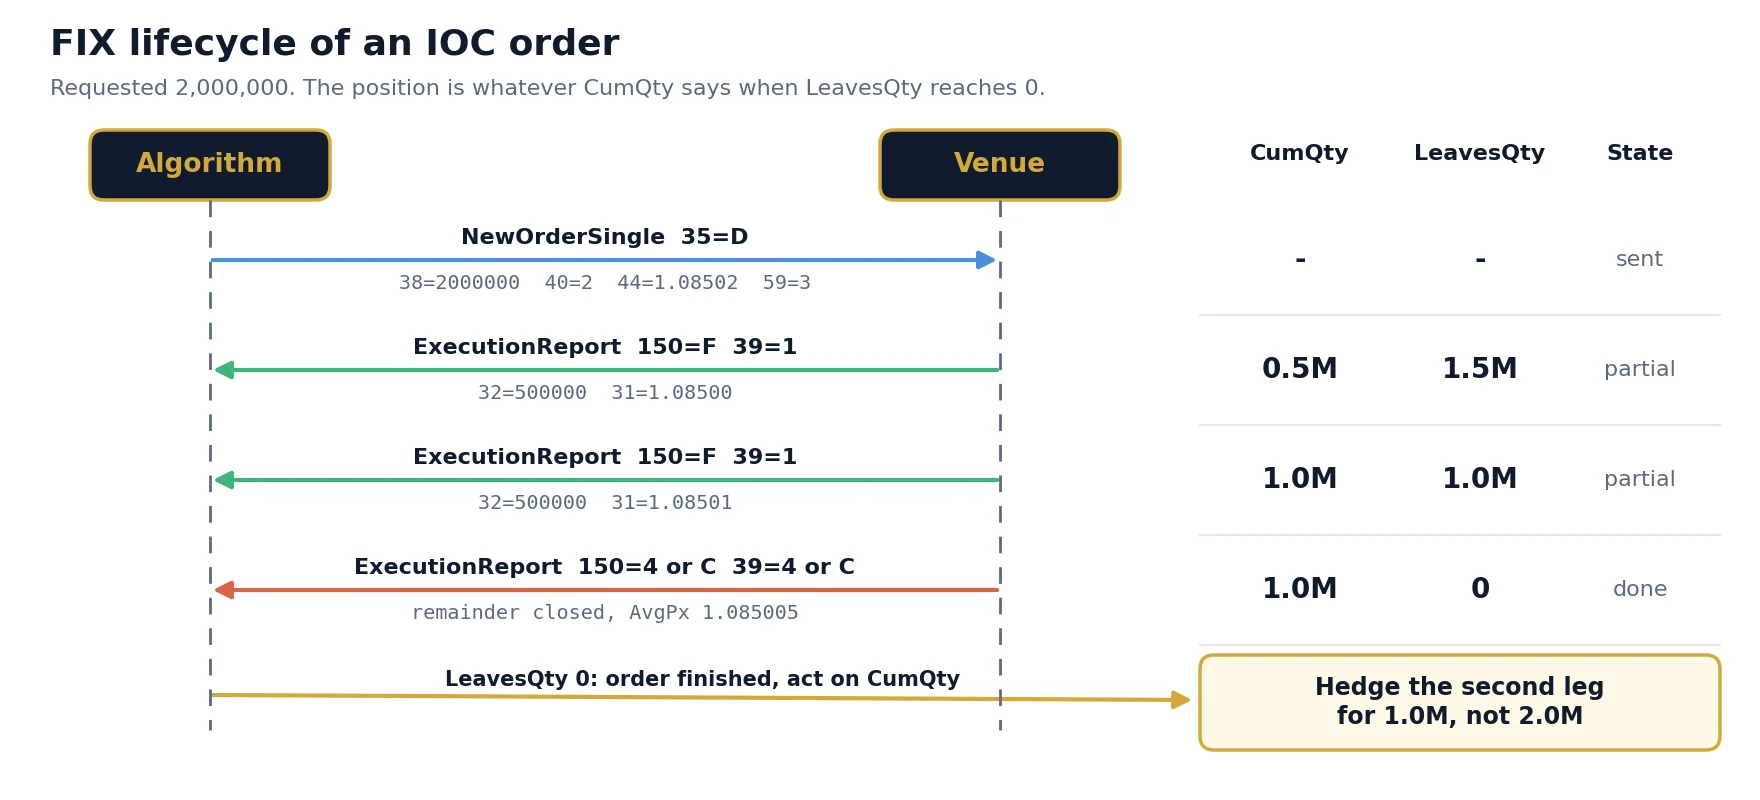
Bazı işlem yerleri gerçekleşmelerden önce ek bir onay (150=0) gönderir. Diğerleri tek bir birleştirilmiş gerçekleşme iletir. FIX 4.2 oturumları gerçekleşmeler için FIX 4.3 ve sonrasından (F) farklı ExecType değerleri (1 ve 2) kullanır. Bu nedenle sağlam bir işleyici, sabit sayıda mesaja değil CumQty, LeavesQty ve OrdStatus değerlerine dayanır. FIX protokolünün adım adım anlatımı, bu mesajların altındaki oturum katmanını açıklar.
Tam tutarlı likidite ve last look: forex neden farklıdır
Borsa odaklı anlatımlar, görüntülenen teklifin bağlayıcı olduğu merkezi bir limit emir defteri varsayar. Forex işlem yerleri ise IOC ve FOK’u doğrudan etkileyen iki açıdan farklı davranabilir.
Süpürülebilir ve tam tutarlı likidite. Süpürülebilir bir defterde emir, yukarıdaki örnekte olduğu gibi birkaç sağlayıcının birkaç seviyesinden alım yapabilir. Tam tutarlı fiyatlamada ise sağlayıcı tüm miktar için tek bir fiyat verir ve kademeler toplanamaz; dolayısıyla 2M’lik bir FOK, 1M’lik kotasyonların toplamıyla değil, 2M kademesiyle eşleştirilmelidir. Aynı görünen derinlik ekranı bu yüzden farklı anlamlara gelebilir.
Last look. Sağlayıcının last look uyguladığı durumlarda emriniz, kısa bir bekletmenin ardından yine de reddedilebilecek bir taleptir. Gönderdiğiniz anda defterde yeterli miktar görünse bile FOK reddedilebilir, IOC ise görünenden daha küçük dönebilir. FX Global Code (küresel döviz piyasası davranış kuralları), last look kullanan sağlayıcılardan bu uygulamayı müşterilerine açıklamalarını ister; bu nedenle söz konusu açıklamayı talep edin. Last look kaynaklı retler, yalnızca kaydederseniz günlüğünüzde görünür. İşleyişi, aracı kurum emir icrası, A-book, B-book ve last look rehberimizde ele alınmıştır.
Limit nereye konmalı: hesaplanmış bir model
IOC veya FOK için kilit parametre TIF değil, limit fiyatıdır. Limiti güncel kotasyona koyarsanız sinyallerin çoğunu kaçırırsınız. Limitsiz bırakırsanız en kötü gerçekleşmeler avantajınızı yer. Bu iki uç arasında hesaplanabilir bir cevap vardır.
Sinyal fiyatından ölçülen, komisyon sonrası beklenen avantajı 1.2 pip olan kısa ömürlü bir sinyal düşünün. Sinyal ile işlem yerine varış arasında fiyat hareket eder. İki rejim varsayalım: vakaların %80’inde fiyat aleyhinize yaklaşık 0.2 pip kayar (standart sapma 0.3 pip), %20’sinde ise hızlı bir hareket onu yaklaşık 2 pip uzaklaştırır (standart sapma 1 pip). Bu girdiler açıklama amaçlıdır. Uygulamada bunları kendi emir günlüğünüzden tahmin edersiniz.
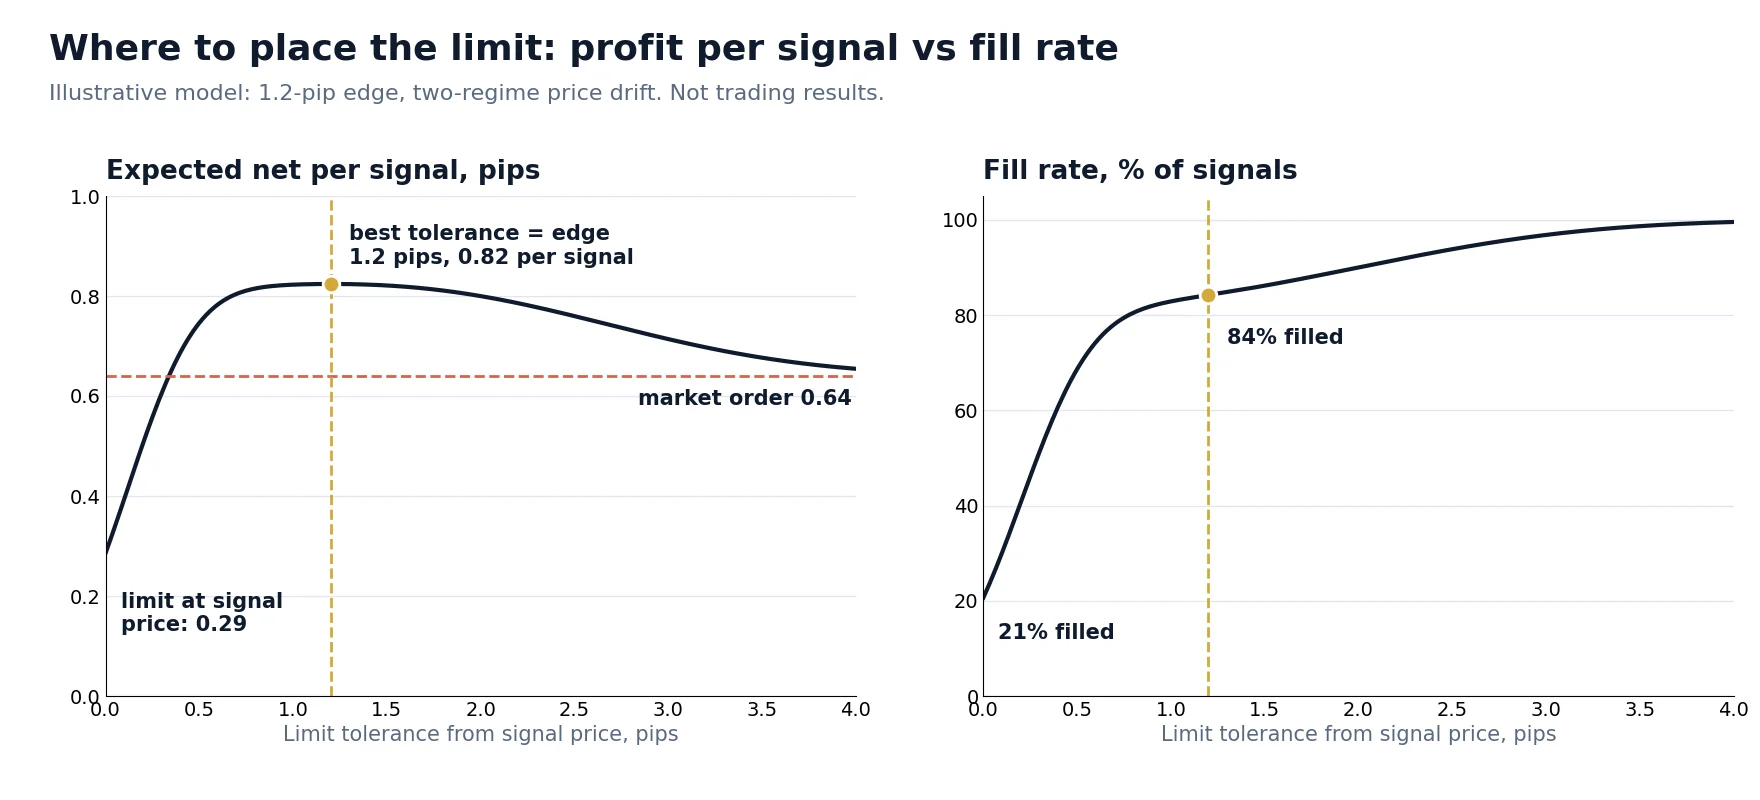
| Sinyal fiyatından limit toleransı | Gerçekleşme oranı | Gerçekleşme başına ortalama net | Sinyal başına beklenen net |
|---|---|---|---|
| 0 pip (limit sinyal fiyatında) | 20.7% | 1.38 pip | 0.29 pip |
| 0.3 pip | 51.3% | 1.18 pip | 0.61 pip |
| 0.6 pip | 74.3% | 1.05 pip | 0.78 pip |
| 1.2 pip (avantaja eşit) | 84.2% | 0.98 pip | 0.82 pip |
| 2.0 pip | 90.0% | 0.89 pip | 0.80 pip |
| Limit yok (piyasa emri) | 100% | 0.64 pip | 0.64 pip |
Üç sonuç bu örneğin çok ötesinde de geçerlidir:
- En iyi limit kotasyon değil, başa baş fiyatıdır. Hâlâ pozitif beklenen kâr bırakan her gerçekleşme almaya değer. Bu modelde maksimum, tam olarak toleransın avantaja eşit olduğu noktadadır, çünkü bir sonraki marjinal gerçekleşme sıfır kazandırır.
- Eğri zirveye yakın düzdür. 0.8 ile 2 pip arasında beklenen kâr neredeyse değişmez. Hassas bir toleransa ihtiyacınız yoktur, ama bir toleransa ihtiyacınız vardır.
- Ortalama gerçekleşme fiyatı yanıltıcı bir hedeftir. En dar limit, gerçekleşme başına en iyi fiyatı (1.38 pip) ve sinyal başına en kötü sonucu (0.29 pip) verir, çünkü sinyallerin %79’u hiç işleme dönüşmez.
Model kuyruk etkilerini yok sayar ve limite ulaşıldığında miktarın tamamının gerçekleştiğini varsayar. Daha büyük emirlerde hesabı gerçek derinliğinizle tekrarlayın, çünkü limit ne kadar miktarın sığabileceğini de belirler. Varsayımları verilerle doğrulayın: backtest ile canlı icra arasındaki fark rehberimiz, icra süresinin teste nasıl dahil edileceğini gösterir.
Kısmi gerçekleşmeleri yeni risk yaratmadan yönetmek
Kısmi gerçekleşme bir hata değildir, ancak algoritmanın kuralını bilmesi gereken yeni bir durumdur. FOK girişte bu durumu ortadan kaldırır; IOC ise sorunu sizin mantığınıza taşır. Politikanızı canlıya geçmeden önce belirleyin:
| Kalan miktar politikası | Ne zaman uygun | Kontrol edilecek risk |
|---|---|---|
| Gerçekleşeni kabul edip yönetmek | Avantajı miktardan bağımsız girişler | Pozisyonun sabit maliyetleri karşılayamayacak kadar küçük olması |
| Kalanı yeni fiyatla yeniden göndermek | Sinyal hâlâ geçerli, avantaj hâlâ toleransın üzerinde | Fiyatı kovalamak. Yeniden denemeleri sınırlayın ve avantajı her seferinde yeniden kontrol edin |
| Başka bir işlem yerinde hedge etmek veya tamamlamak | Çok bacaklı işlemler | Farklı lot adımları ve ikinci bir gerçekleşmeme olasılığı |
| Gerçekleşen bölümü kapatmak | Uygulanabilir miktarın altında gerçekleşme | Spread’i iki kez ödemek |
İki bacaklı işlemler en fazla özeni gerektirir. Hedge edilmiş bir işlemin A işlem yerinde IOC ile 2M alıp B işlem yerinde sattığını varsayalım. A 1M gerçekleştirir ve algoritma yine de planlanan 2M’yi satarsa, açık bir 1M kısa pozisyon kalır. EURUSD’de milyon başına pip başı yaklaşık $100 ile, bu pozisyon aleyhine 10 pip’lik bir hareket $1,000 tutar; bu da birçok işlemin avantajını kolayca aşar. Kural basittir: ikinci bacağın miktarını talep edilen miktardan değil, her zaman ilk bacağın CumQty değerinden belirleyin.
Ayrıca ikinci işlem yerinin miktar adımına göre dönüştürme yapın. Birinci bacak 1,370,000 gerçekleşirse ve B işlem yeri 100,000’lik adımlar kabul ediyorsa, tam miktarı değil 1,400,000 veya 1,300,000 hedge edebilirsiniz. Bu artık için de bir kural belirleyin ve hedge edilmemiş artığı bir risk limiti olarak ele alın.
İlk bacakta FOK, miktar uyumsuzluğunu ortadan kaldırır ancak daha fazla işlemsiz durum yaratır. İkinci bacakta FOK ise genellikle kötü bir seçimdir: ilk bacak zaten gerçekleşmişken iptal edilen bir hedge sizi tamamen açıkta bırakır. Gerçekleşme kesinliği için ödeme yapmaya değer olan yer tam da bu ikinci bacaktır.
Hangi strateji için hangi emir
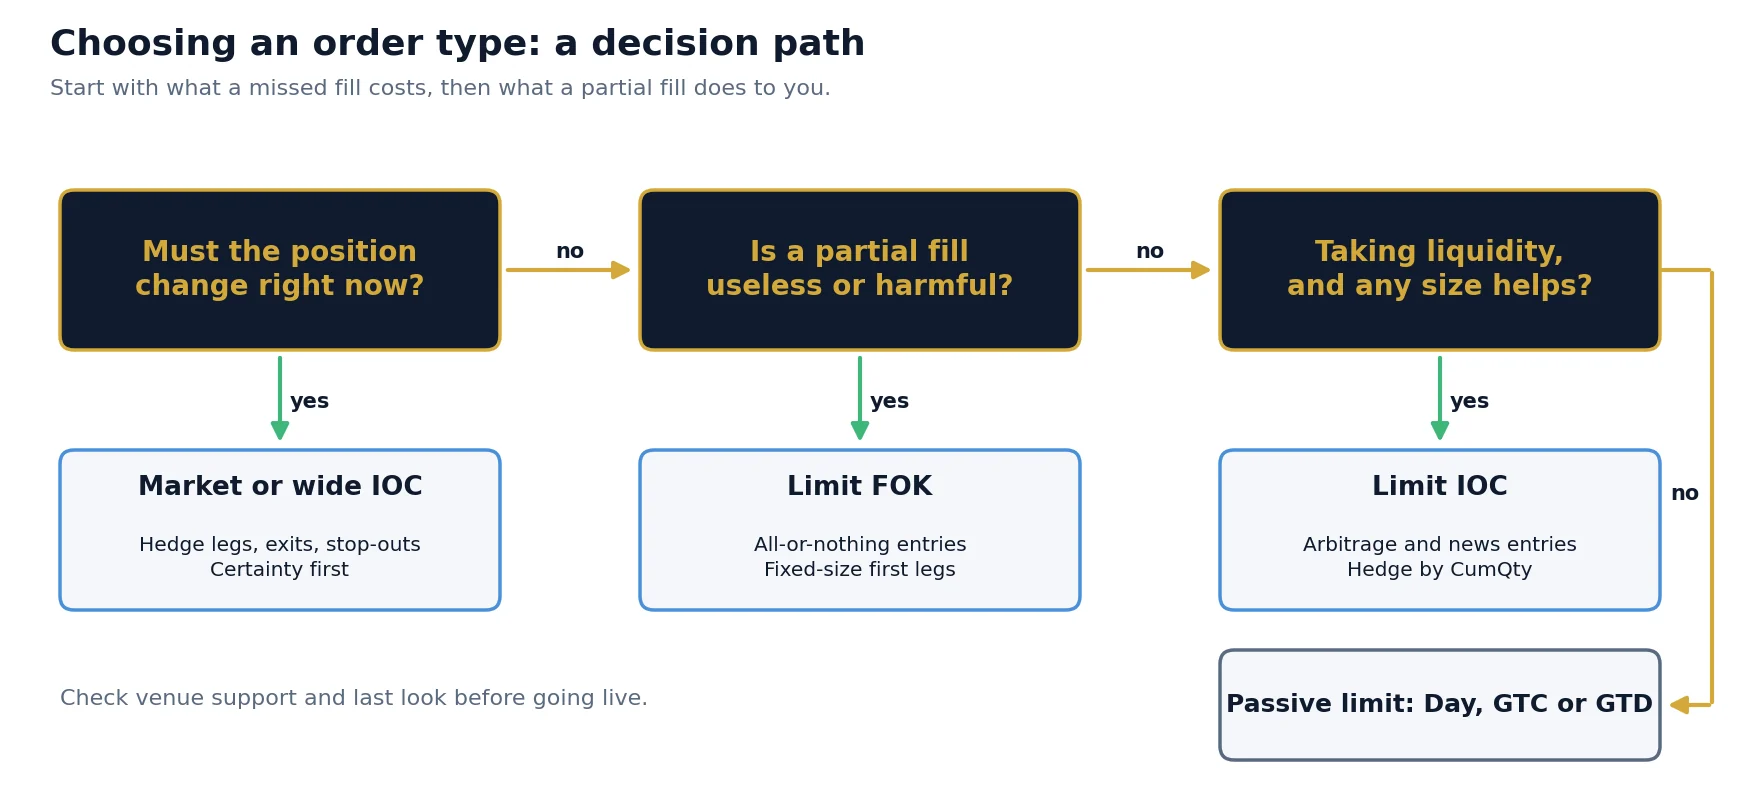
| Durum | Makul varsayılan | Gerekçe |
|---|---|---|
| Gecikme arbitrajı girişi | Başa baş fiyatında limit IOC | Avantaj milisaniyeler içinde erir; kısmi gerçekleşme yine de kazandırır ve limit uç kayıpları durdurur |
| Hedge edilmiş bir çiftin ilk bacağı | CumQty’ye göre hedge ile limit FOK veya IOC | FOK miktarı korur; IOC gerçekleşme oranı kazandırır ama daha iyi bir mantık gerektirir |
| İlk bacak gerçekleştiğinde ikinci bacak | Piyasa veya geniş IOC | Hedge’siz kalmak daha büyük risktir |
| Habere dayalı giriş | Limit IOC, sıkı miktar | Spread ve derinlik hızla değişir, piyasa emrinin de tavanı yoktur |
| Acil çıkış veya stop-out | Piyasa veya geniş IOC, pozisyon kapanana kadar tekrarlanır | Önce kesinlik; FOK pozisyonu açık bırakabilir |
| Parite veya istatistiksel işlemler | Limit IOC veya kısa ömürlü pasif limit | Elde tutma süresi daha uzundur, bu nedenle ödenen spread hızdan daha önemlidir |
| Spread yakalama ve yeniden dengeleme | Pasif limit, Day veya GTD | Beklediğiniz için kazanırsınız, ancak haberlerden ve rollover’dan önce iptal etmeniz gerekir |
Emir icrası zamanlamaya da bağlıdır. Rollover ve haberler sırasında spread’ler genişler ve derinlik azalır; dolayısıyla Londra öğlesinde iyi gerçekleşen bir limit bu zaman aralıklarında başarısız olabilir veya pahalıya gelebilir. Tolerans ve miktarı tüm gün için sabitlemek yerine güncel spread’e bağlayın. Hıza duyarlı stratejilere daha derin bir bakış için gecikme arbitrajı rehberimize göz atın.
Emir icrasını yapılandırmanın yedi adımı
Otomatik emir yönetiminde sık yapılan hatalar
- Talep edilen miktarın gerçekleştiğini varsaymak. Pozisyon, gönderdiğiniz emirden değil, icra raporlarından gelmelidir.
- İptal edilen FOK’u sistem hatası saymak. Bu normal bir sonuçtur. Her biri için uyarı vermek sizi uyarıları görmezden gelmeye alıştırır; bunun yerine oran için uyarı kurun.
- Döngü içinde aynı fiyattan yeniden denemek. Fiyat hareket ettiyse yeniden deneme de başarısız olur, hızlı denemeler ise mesaj limitlerini aşabilir. Yeniden fiyatlayın veya durun.
- Bilinmeyen durumu görmezden gelmek. Yanıt gelmediğinde emir hâlâ canlı olabilir veya gerçekleşmiş olabilir. Yerine yenisini göndermeden önce OrderStatusRequest (
35=H) ile sorgulayın veya yeniden bağlandıktan sonra pozisyonu mutabakata tabi tutun. - ClOrdID değerlerini yeniden kullanmak. Her yeniden deneme dahil, her emir için benzersiz bir tag 11, mutabakatı mümkün kılan şeydir.
- Limit için bayat fiyatlar kullanmak. Gecikmiş kotasyondan hesaplanan limit ya çok dar ya da çok cömerttir. Hızlı fiyat akışı toleransı anlamlı kılar.
- Mükemmel gerçekleşmelerle test etmek. Her emri kotasyondan tam miktarda gerçekleştiren bir backtest, piyasa emrini IOC’den ve FOK’tan ayırt edemez. Derinliği ve retleri modelleyin veya küçük miktarla ileri test yapın.
- Ayarları işlem yerleri arasında taşımak. Bir aracı kurumda ayarlanmış tolerans başka bir kurum hakkında çok az şey söyler, çünkü derinlik, last look ve gecikme hep farklıdır.
Neler ölçülmeli
Emir türü seçimi deneysel bir sorudur ve bu soruyu yalnızca eksiksiz bir günlük yanıtlayabilir. Raporlar yalnızca tamamlanan işlemleri değil, sinyalleri ve denemeleri de kapsamalıdır.
| Metrik | Tanım | Size ne söyler |
|---|---|---|
| Gerçekleşme oranı | Gerçekleşen miktar / talep edilen miktar | Çok düşükse limit dar veya derinlik sığdır |
| Ret oranı | Reddedilen veya iptal edilen emirler / gönderilen emirler | Ani bir artış likidite veya aracı kurum değişikliklerine işaret eder |
| Kayma | Gerçekleşme fiyatı eksi sinyal anındaki referans fiyat, işaretli | Gerçekleşen işlem başına icra maliyeti |
| Gidiş-dönüş süresi | Emrin gönderilmesinden ilk icra raporuna kadar | İşlem yerinin günün saatine göre yavaşlayıp yavaşlamadığı |
| Sinyal başına net | Toplam sonuç / kaçırılanlar dahil tüm sinyaller | Toleransı belirlemesi gereken sayı |
Bu rakamları sembol, işlem yeri, saat ve emir türüne göre ayırın ve her değişiklikten önceki ve sonraki sonuçları karşılaştırın. SharpTrader, emirleri ve performans istatistiklerini PnL, kayma ve icra süresiyle birlikte gösterir; bu da böyle bir inceleme için pratik bir temeldir. Belirli bir kurulumda hangi emir türlerinin ve TIF değerlerinin kullanılabildiği bağlayıcıya ve aracı kuruma bağlıdır, bu nedenle bunları kendi hesabınız için doğrulayın.
Emir icrasını kendi verilerinize göre kurun
SharpTrader, aracı kurumlara FIX API ve diğer protokoller üzerinden bağlanır, arbitraj ve arbitraj dışı stratejileri çalıştırır ve her emir için kayma ile icra süresini kaydeder. Parametreleri bu verilere göre ayarlamak için SharpTrader Optimizer aramayı otomatikleştirir.
Ücretsiz arbitraj tarayıcısı + kısa e-posta kursu
Ücretsiz tarayıcının bağlantısını ve Boris’ten birkaç kısa, pratik e-posta alın: maliyetlerden sonra fiyat farkının gerçekte ne anlama geldiği, gerçek para riske atmadan önce bir stratejinin nasıl test edileceği ve piyasanıza hangi araçların uygun olduğu. Abartı yok. E-postalar İngilizce gönderilir.
Sıkça Sorulan Sorular
IOC ile FOK arasındaki fark nedir?
Her ikisi de anında gerçekleşir ve asla defterde beklemez. IOC kısmi gerçekleşmeyi kabul eder ve gerçekleşmeyen kalanı iptal eder. FOK ise miktarın tamamının bir anda gerçekleşmesini şart koşar; aksi takdirde emrin tamamı iptal edilir ve hiçbir işlem yapılmaz.
FOK, IOC’den daha mı iyidir?
Genel olarak hiçbiri daha iyi değildir. FOK, kısmi pozisyonun işe yaramadığı veya hedge’i karmaşıklaştırdığı işlemlere uygundur. IOC genellikle daha sık işlem yapar, çünkü miktarın bir bölümü gerçekleşir, ancak algoritmanızın kısmi gerçekleşmeleri doğru yönetmesi gerekir.
FOK emri kısmen gerçekleşebilir mi?
Hayır. Tanımı gereği FOK emri ya tamamen gerçekleşir ya da hiç gerçekleşmez. Kısmi bir gerçekleşme görüyorsanız, emir o işlem yerinde gerçek bir FOK değildir; aracı kurumun talimatı nasıl eşlediğini kontrol edin.
IOC emrinin gerçekleşmeyen bölümüne ne olur?
Hemen iptal edilir ve asla defterde beklemez. FIX’te emri kapatan bir icra raporu alırsınız; bu rapor işlem yerine bağlı olarak genellikle Canceled veya Expired olur ve LeavesQty değeri 0’dır.
Piyasa emri ile IOC emri aynı şey midir?
Tam olarak değil. Piyasa emrinin fiyat limiti yoktur, IOC’nin ise normalde vardır. Birçok işlem yeri piyasa emirlerini IOC veya FOK davranışıyla çalıştırır, dolayısıyla ömür aynı olabilir, ancak fiyatı yalnızca limit korur.
IOC ve FOK için FIX değerleri nedir?
TimeInForce alanında (tag 59) IOC 3, FOK 4’tür. Emir türü ayrı olarak tag 40’ta belirlenir; burada 1 piyasa, 2 limit anlamına gelir.
Tüm forex aracı kurumları IOC ve FOK destekler mi?
Hayır. Destek aracı kuruma, platforma ve bağlantı türüne bağlıdır. FIX API bağlantıları genellikle daha fazla kontrol sunar, ancak her işlem yeri kabul ettiği emir türü ve geçerlilik süresi kombinasyonlarının listesini kendisi yayımlar.
Bu makale eğitim amaçlıdır ve yatırım tavsiyesi değildir. Emir defteri ve model, işlem sonuçları değil, açıklayıcı örneklerdir. Döviz ticareti önemli bir zarar riski içerir.
