Forex Kayması (Slippage) Nedir: Nasıl Ölçülür, Tespit Edilir ve Azaltılır Ekim 19, 2026 – Posted in: Arbitrage Software, Forex trading
Forex Kayması (Slippage) Nedir: Nasıl Ölçülür, Tespit Edilir ve Azaltılır
Kayma (slippage), talep ettiğiniz fiyat ile gerçekte aldığınız fiyat arasındaki farktır. Tek bir işlemde gürültü gibi görünür. Yüzlerce işlem boyunca ise bir scalping veya arbitraj stratejisinin para kazanıp kazanmayacağını belirler. Bu rehber, kaymanın nereden kaynaklandığını, kendi işlem kaydınızdan onu nasıl doğru şekilde ölçeceğinizi, normal piyasa kaymasını aracı kurumun (broker) tek yönlü işlem gerçekleştirmesinden nasıl ayırt edeceğinizi ve hangi değişikliklerin onu gerçekten azalttığını açıklar.
- Kayma nedir (rakamlarla)
- Kayma nereden gelir: bir emrin yolculuğu
- Altı temel neden
- Emir türüne göre kayma
- Kaymanızı adım adım nasıl ölçersiniz
- Dağılımı okumak: normal mi, tek yönlü mü?
- Kaymanın farklı stratejilere maliyeti
- Kayma nasıl azaltılır
- Geriye dönük testlerde kayma
- Gecikme arbitrajında kayma
- Yaygın mitler ve hatalar
- Sıkça Sorulan Sorular
Kayma nedir (rakamlarla)
Kısa cevap: kayma, bir emrin beklenen fiyatı (emri gönderdiğiniz anda ekranınızdaki fiyat veya stop emrinizin fiyatı) ile emrin gerçekleştiği fiyat arasındaki farktır. Gerçekleşme sizin için daha kötü olduğunda negatif, daha iyi olduğunda pozitiftir. Pip, puan veya baz puan cinsinden ölçülür ve pip değeri ile pozisyon büyüklüğü üzerinden paraya çevrilir.
EURUSD üzerinde basit bir örnek. Ask fiyatı 1.08500 gösterirken 1 standart lot (100.000 EUR) almak için piyasa emri gönderiyorsunuz. Emir 1.08512’den gerçekleşiyor. Fark 0.00012, yani aleyhinize 1,2 pip. Standart lot başına yaklaşık $10’luk pip değeriyle bu tek işlem, hiçbir grafiğin veya geriye dönük testin göstermediği ek $12’lık bir maliyet yarattı.
Şimdi tersi durum. Ask fiyatı 1.08500, ancak emriniz likidite sağlayıcıya ulaştığında fiyat 1.08494’e düşmüş. Adil bir işlem gerçekleştirme size 1.08494’ü verir: 0,6 pip pozitif kayma, lehinize $6. Pozitif kayma dürüst piyasa işlem gerçekleştirmesinin olağan bir parçasıdır; bir ikramiye ya da hata değildir.
Stop emirleri de kayar, hatta çoğu zaman daha fazla. Bir veri açıklamasının ardından gelen hızlı bir harekette 1.08200’deki bir satış stop emri 1.08170’ten gerçekleşebilir: planladığınız zararın ötesinde 3,0 pip, yani lot başına $30. Bu nedenle zarar durdur (stop-loss) mesafesi hiçbir zaman bir işlemin tam olarak maksimum zararı değildir.
| Durum | Beklenen fiyat | Gerçekleşme fiyatı | Kayma | Para (1 lot EURUSD) |
|---|---|---|---|---|
| Piyasa alış, fiyat yükseldi | 1.08500 | 1.08512 | -1.2 pip | -$12 |
| Piyasa alış, fiyat düştü | 1.08500 | 1.08494 | +0.6 pip | +$6 |
| Haber sırasında satış stop | 1.08200 | 1.08170 | -3.0 pip | -$30 |
| Alış limit | 1.08400 | 1.08400 veya daha iyi | 0 veya pozitif | $0 veya daha iyi, ancak gerçekleşmeyebilir |
Kayma nereden gelir: bir emrin yolculuğu
Kayma, bir emrin işlem yapmaya karar verdiğiniz anda gerçekleşmemesi nedeniyle vardır. Emir yol alır. Karar fiyatı ile gerçekleşme arasında birkaç adım bulunur ve piyasa her birinde hareket etmeye devam eder.
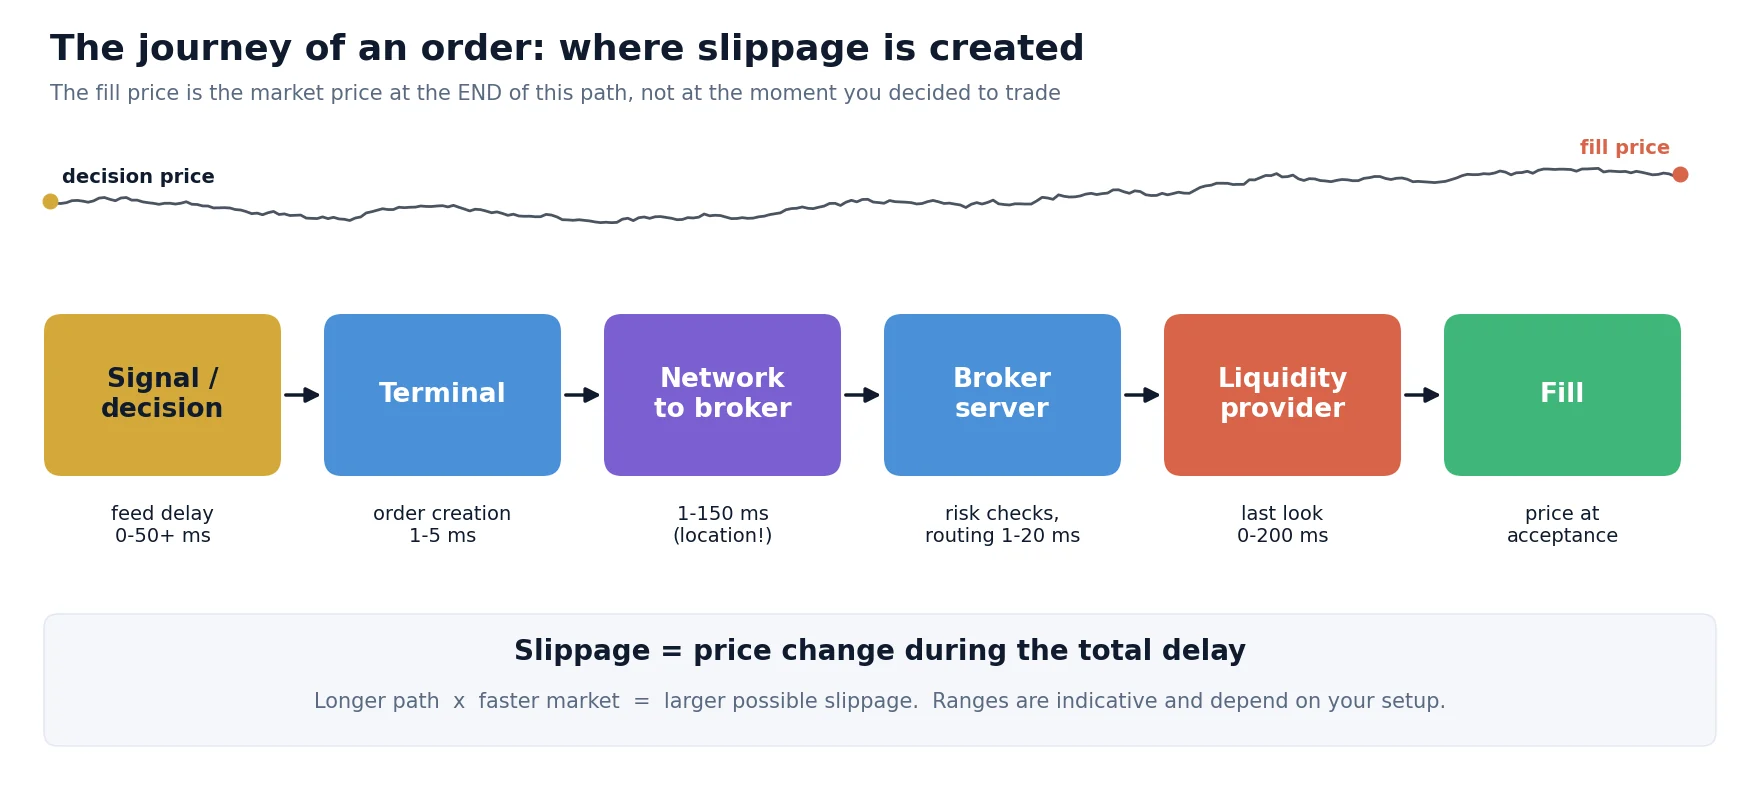
- Sinyal ve karar. Stratejiniz veya gözleriniz bir fiyat görür. Bu fiyat geç geldiyse (yavaş bir fiyat akışı), kayma siz tıklamadan önce fiilen başlamıştır.
- Terminal ve emrin oluşturulması. Genellikle birkaç milisaniye; aşırı yüklenmiş bir bilgisayarda veya ağır indikatörlerle daha fazla.
- Aracı kuruma giden ağ. Aynı veri merkezindeki bir sunucuda 1 ms’nin altından, başka bir kıtadaki ev bağlantısında 80–150 ms’ye kadar.
- Aracı kurum sunucusu. Teminat ve risk kontrolleri, yönlendirme kuralları ve bazen gecikme ekleyen işlem eklentileri.
- Likidite sağlayıcı. Birçok ECN/STP kurulumunda sağlayıcı, emri kabul veya reddetmeden önce kısa bir “last look” (son bakış) penceresi boyunca bekletebilir.
- Gerçekleşme ve onay. Emrin kabul edildiği fiyat sizin gerçekleşme fiyatınız olur. Onay ağ üzerinden geri döner.
Toplam yol ne kadar uzun ve piyasa ne kadar hızlıysa, olası fiyat değişimi de o kadar büyük olur. Bu, gecikme arbitrajı fırsatlarını yaratan mekanizmanın aynısıdır, yalnızca diğer taraftan görülür.
Altı temel neden
1. Gecikme
Karar fiyatı ile gerçekleşme arasındaki süre. Fiyat akışı gecikmenizi, ağ rotanızı ve aracı kurum tarafındaki işlemeyi içerir. Gecikme fiyat değişiminin yönünü belirlemez, ancak fiyatın ne kadar uzağa gidebileceğini belirler.
2. Volatilite
Sakin bir Asya seansında EURUSD 100 ms içinde bir pipin küçük bir kısmı kadar hareket edebilir. Önemli bir açıklamanın ardından gelen ilk saniyelerde ise aynı sürede birkaç pip hareket edebilir. Aynı işlem gecikmesi çok farklı kaymalar üretir.
3. Likidite ve emir büyüklüğü
Kote edilen en iyi fiyat yalnızca sınırlı bir hacim için geçerlidir. Büyük bir emir “emir defterinde yürür”: bir kısmı en iyi fiyattan, geri kalanı sonraki seviyelerden gerçekleşir. Majör paritelerde bu durum çoğunlukla büyük hacimlerde veya likiditenin zayıf olduğu saatlerde önem taşır; egzotik paritelerde ve bazı metal ve endekslerde çok daha erken önem kazanır.
4. Fiyat boşlukları (gap)
Hafta sonu boyunca, günlük rollover sırasında ve haberler civarında fiyat, aradaki seviyelerde işlem görmeden sıçrayabilir. Böyle bir boşluğun içinde kalan stop emirleri ilk mevcut fiyattan gerçekleşir ve bu fiyat stop seviyesinden çok uzak olabilir.
5. Emir türü ve işlem gerçekleştirme modu
Piyasa ve stop emirleri bir sonraki mevcut fiyatı kabul eder; limit emirleri etmez. Hesaplar işlem gerçekleştirme modunda da farklılık gösterir: piyasa modunda (market execution) bir sonraki fiyatı alırsınız, anlık modda (instant execution) ise aracı kurum farklı bir fiyattan gerçekleştirmek yerine yeniden kotasyon (requote) gönderebilir.
6. Aracı kurumun işlem gerçekleştirme uygulamaları
Kaymanın büyük kısmı piyasadan kaynaklanır. Bir kısmı ise aracı kurumun emirleri nasıl işlediğinden kaynaklanır: yapay gecikmeler, fiyat lehinize hareket ettiğinde emirleri reddeden last look veya negatif kaymayı müşteriye yansıtıp pozitif kaymayı yansıtmayan kurallar. Bunun nasıl tespit edileceğini aşağıda ve ayrıntılı olarak aracı kurum işlem şeffaflığı rehberimizde ele alıyoruz.
Emir türüne göre kayma
Emir türü fiyat riskini ortadan kaldırmaz; yalnızca hangi riski üstleneceğinizi belirler: daha kötü fiyat veya hiç gerçekleşmeme.
| Emir türü | Kayabilir mi? | Ana risk | Tipik kullanım |
|---|---|---|---|
| Piyasa | Evet, her iki yönde | Hızlı piyasalarda daha kötü gerçekleşme | Pozisyona girmek veya çıkmak tam fiyattan daha önemli olduğunda |
| Maksimum sapmalı piyasa emri | Yalnızca belirlenen aralıkta | Fiyat daha fazla hareket ettiyse reddedilir | Katı bir maliyet sınırıyla scalping ve algoritmik girişler |
| Limit | Negatif kayma yok; iyileşebilir | Gerçekleşmez veya kısmen gerçekleşir | Planlı girişler, kâr al (take profit), pasif işlem |
| Stop (zarar durdur, kırılım girişi) | Evet, çoğu zaman negatif | Boşluklarda ve haberlerde stop seviyesinin ötesinde gerçekleşme | Pozisyonu korumak, momentum girişleri |
| Stop-limit | Yalnızca limite kadar | Fiyat limitin ötesine sıçrarsa pozisyon açık kalır | Kötü bir gerçekleşmenin hiç gerçekleşmemekten daha kötü olduğu kırılım girişleri |
| IOC / FOK (FIX ve ECN) | Yalnızca limit fiyat dahilinde | Kısmi gerçekleşme (IOC) veya gerçekleşmeme (FOK) | Algoritmik ve arbitraj işlemleri |
IOC (immediate or cancel – hemen gerçekleştir ya da iptal et), limit fiyattan veya daha iyisinden mevcut olan miktarı gerçekleştirir ve kalanını iptal eder. FOK (fill or kill – tamamını gerçekleştir ya da iptal et) ya tüm hacmi gerçekleştirir ya da hiçbir şey yapmaz. Her ikisi de FIX API bağlantılarında standarttır ve bir algoritmaya kabul edilebilir en kötü fiyat üzerinde hassas kontrol sağlar.
Kaymanızı adım adım nasıl ölçersiniz
Çoğu yatırımcı kaymayı birkaç acı verici işlemin hatırasına göre değerlendirir. Bu bir ölçüm değildir. Bir kayda ve tutarlı bir işaret kuralına ihtiyacınız vardır.
Piyasa emirleri için gönderim anındaki bid (satış) veya ask (alış) fiyatı; stop ve limit emirleri için emir fiyatı. Zaman damgasını milisaniye cinsinden saklayın.
Kısmi gerçekleşmeler ve retler dahil her emir için gerçekleşme fiyatı, gerçekleşme zamanı ve gerçekleşen hacim.
Kayma = (beklenen fiyat – gerçekleşme fiyatı) x yön / pip büyüklüğü; burada yön alışlar için +1, satışlar için -1’dir. Pozitif değer sizin için daha iyi demektir.
Pip değeri ve lot sayısıyla çarpın. Gerçek maliyeti görmek için günlük ve aylık olarak toplayın.
Sembol, seans, haber ve normal zaman, emir türü ve işlem süresine göre. Ortalamalar önemli örüntüleri gizler.
Bir aracı kurum likidite sağlayıcılarını veya ayarlarını değiştirdiğinde işlem gerçekleştirme de değişir. Tek seferlik bir kontrol kısa sürede güncelliğini yitirir.
İşaret kuralını ilk örnekle kontrol edin: alış, beklenen 1.08500, gerçekleşme 1.08512. (1.08500 – 1.08512) x (+1) / 0.0001 = -1.2 pip. Negatif, yani aleyhinize. Beklenen bid 1.08480 ve gerçekleşme 1.08486 olan bir satış için: (1.08480 – 1.08486) x (-1) / 0.0001 = +0.6 pip, lehinize.
Kayıttan küçük bir rakam seti hesaplayın. Aşağıdaki kartlar, majör bir paritede 500 piyasa emrinden oluşan örnek bir veri seti için böyle bir özetin nasıl göründüğünü gösterir.
Yalnızca açıklama amaçlı örnek veri; belirli bir aracı kurum veya hesaba ait veriler değildir.
Ortalama size maliyeti söyler. Kuyruk (5. persentil), küçük hedefli stratejiler için riski söyler. Pozitif/negatif oranı ve dağılımın şekli, işlem gerçekleştirmenin simetrik olup olmadığını söyler; bu da bir sonraki bölümün konusudur. Hazır bir yöntem tercih ederseniz, açık aracı kurum denetim araç setimiz aynı türde bir kayıttan işlem kalitesini puanlar.
Dağılımı okumak: normal mi, tek yönlü mü?
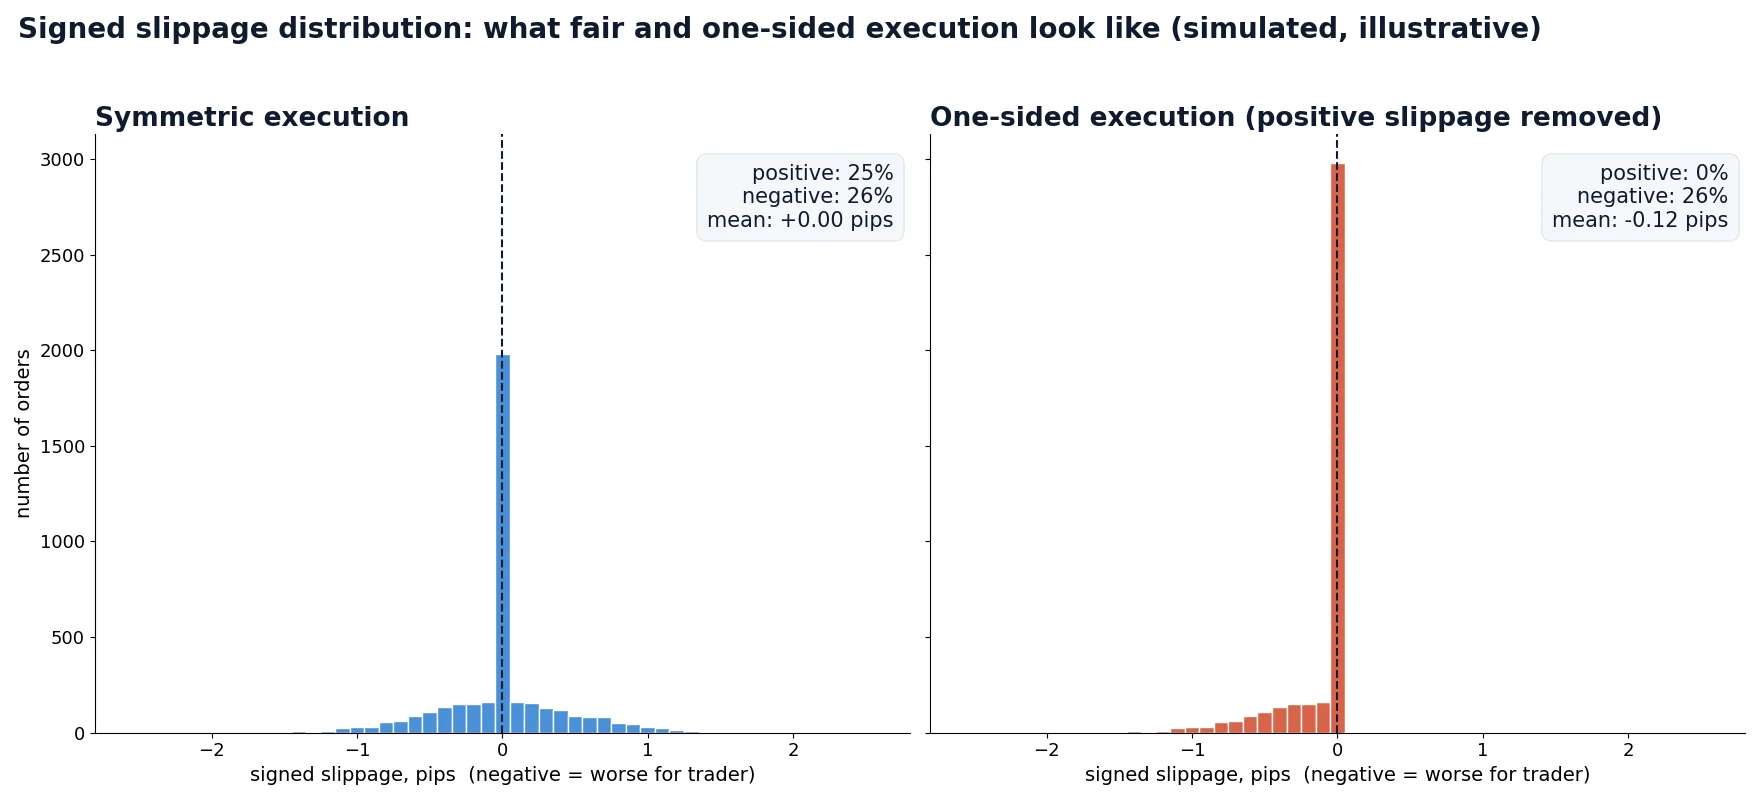
İşlem gerçekleştirme adil olduğunda, işlem gecikmesi sırasında fiyatın lehinize hareket etme olasılığı aleyhinize hareket etme olasılığıyla aynıdır. İşaretli kayma histogramı bu durumda sıfır etrafında kabaca simetriktir ve sıfırda yüksek bir çubuk bulunur. Pozitif kayma saklanıp negatif kayma yansıtıldığında histogramın sağ tarafı kaybolur.
Sonuç çıkarmadan önce kontrol edilecek noktalar:
- En az birkaç yüz emir kullanın; 30 işlemle dengesiz bir sonuç tesadüf olabilir.
- Piyasa emirlerini stoplardan ayırın. Stoplar, fiyat onları aşıp geçtiğinde tetiklendikleri için doğal olarak negatif yönde çarpıktır.
- Haber ve rollover dönemlerini normal saatlerden ayırın.
- İşlem süresini sonuçla karşılaştırın. Lehinize hareket eden emirlerin gerçekleşmesi çok daha uzun sürüyorsa veya daha sık reddediliyorsa, bu last look’a veya kasıtlı gecikmelere işaret eder.
- Mümkün olduğunda karşılaştırma için aynı stratejiyi ikinci bir hesapta veya aracı kurumda çalıştırın.
Asimetrik kayma, yalnızca fiyat lehinize hareket ettiğinde ortaya çıkan yeniden kotasyonlar ve şüpheli işlem gecikmeleri, sunucu tarafı müdahalenin klasik işaretleridir. Anti-arbitraj eklentileri hakkındaki incelememiz bu araçların nasıl çalıştığını açıklar ve Brokers Intervention Detection aracı bir hesabı sistematik olarak kontrol etmeye yardımcı olur.
Kaymanın farklı stratejilere maliyeti
Aynı kayma bir strateji için önemsizken başka bir strateji için ölümcül olabilir. Önemli olan, işlem başına ortalama brüt kâra göre büyüklüğüdür.
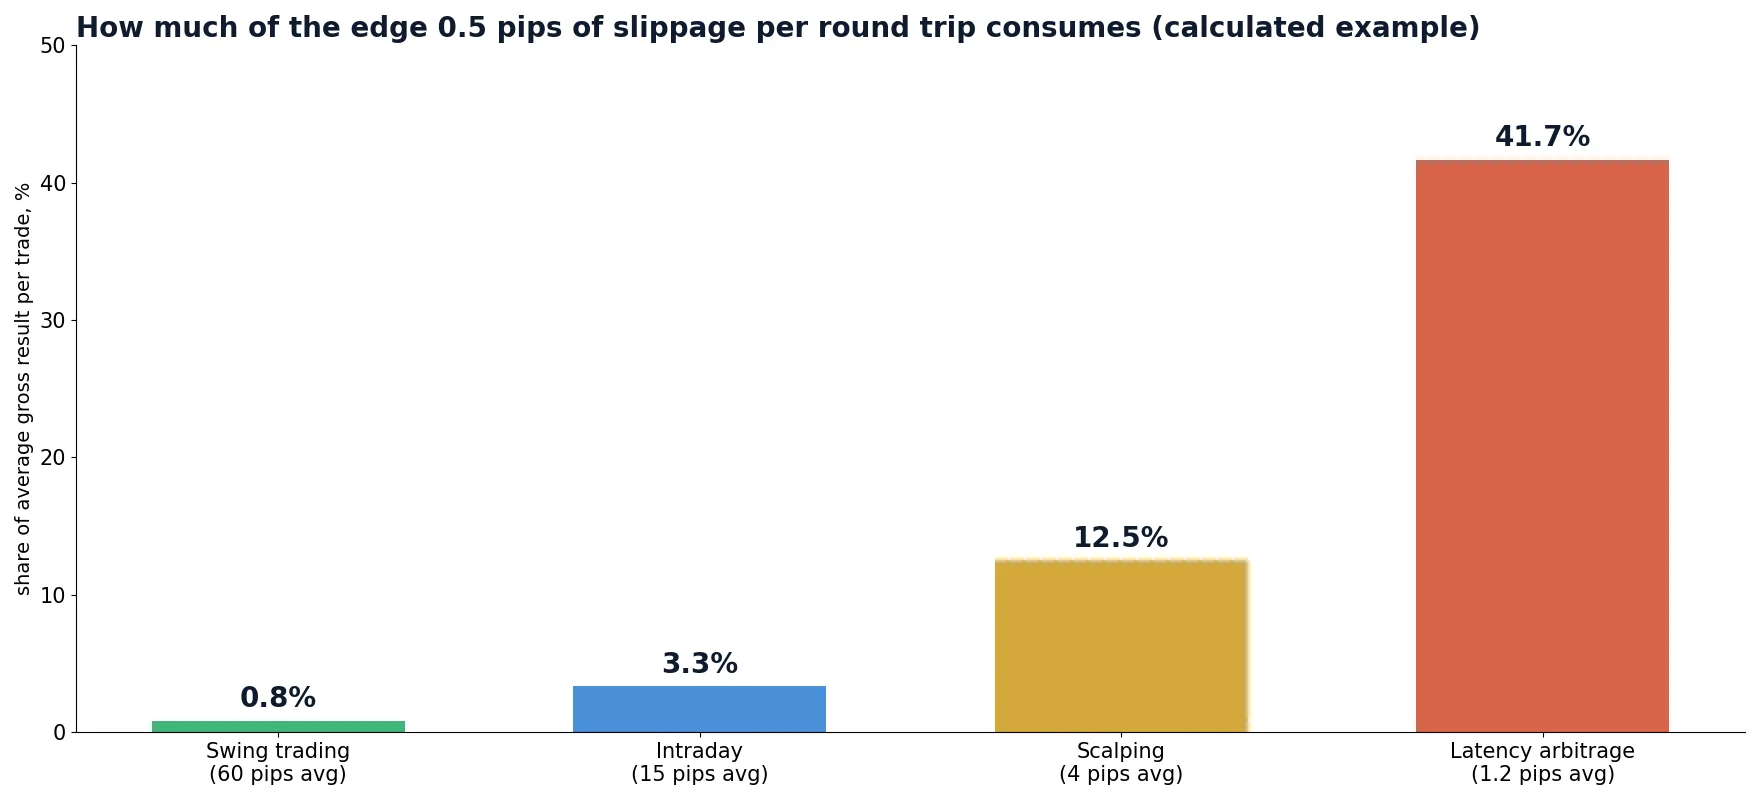
| Strateji profili | İşlem başına ortalama brüt | Gidiş-dönüş başına kayma | Kaybedilen avantaj payı |
|---|---|---|---|
| Swing trading | 60 pip | 0.5 pip | 0.8% |
| Gün içi işlem (intraday) | 15 pip | 0.5 pip | 3.3% |
| Scalping | 4 pip | 0.5 pip | 12.5% |
| Gecikme arbitrajı | 1.2 pip | 0.5 pip | 41.7% |
Para cinsinden: ayda 1 lotla 300 gidiş-dönüş işlem yapan ve işlem başına kaymaya 0,5 pip kaybeden bir scalper, ayda 300 x 0.5 x $10 = $1,500 öder. Bu çoğu zaman komisyondan fazladır. Spread ve komisyon dahil kârlı görünen bir strateji, gerçekçi kayma eklendiğinde negatife dönebilir; bu yüzden maliyet tahmin edilmemeli, ölçülmelidir.
Kayma nasıl azaltılır
Kaymayı ortadan kaldıramazsınız, ancak gerçekleşmeden önce fiyatın ne kadar hareket edebileceğini azaltabilir ve ne kadarını kabul edeceğinizi sınırlayabilirsiniz.
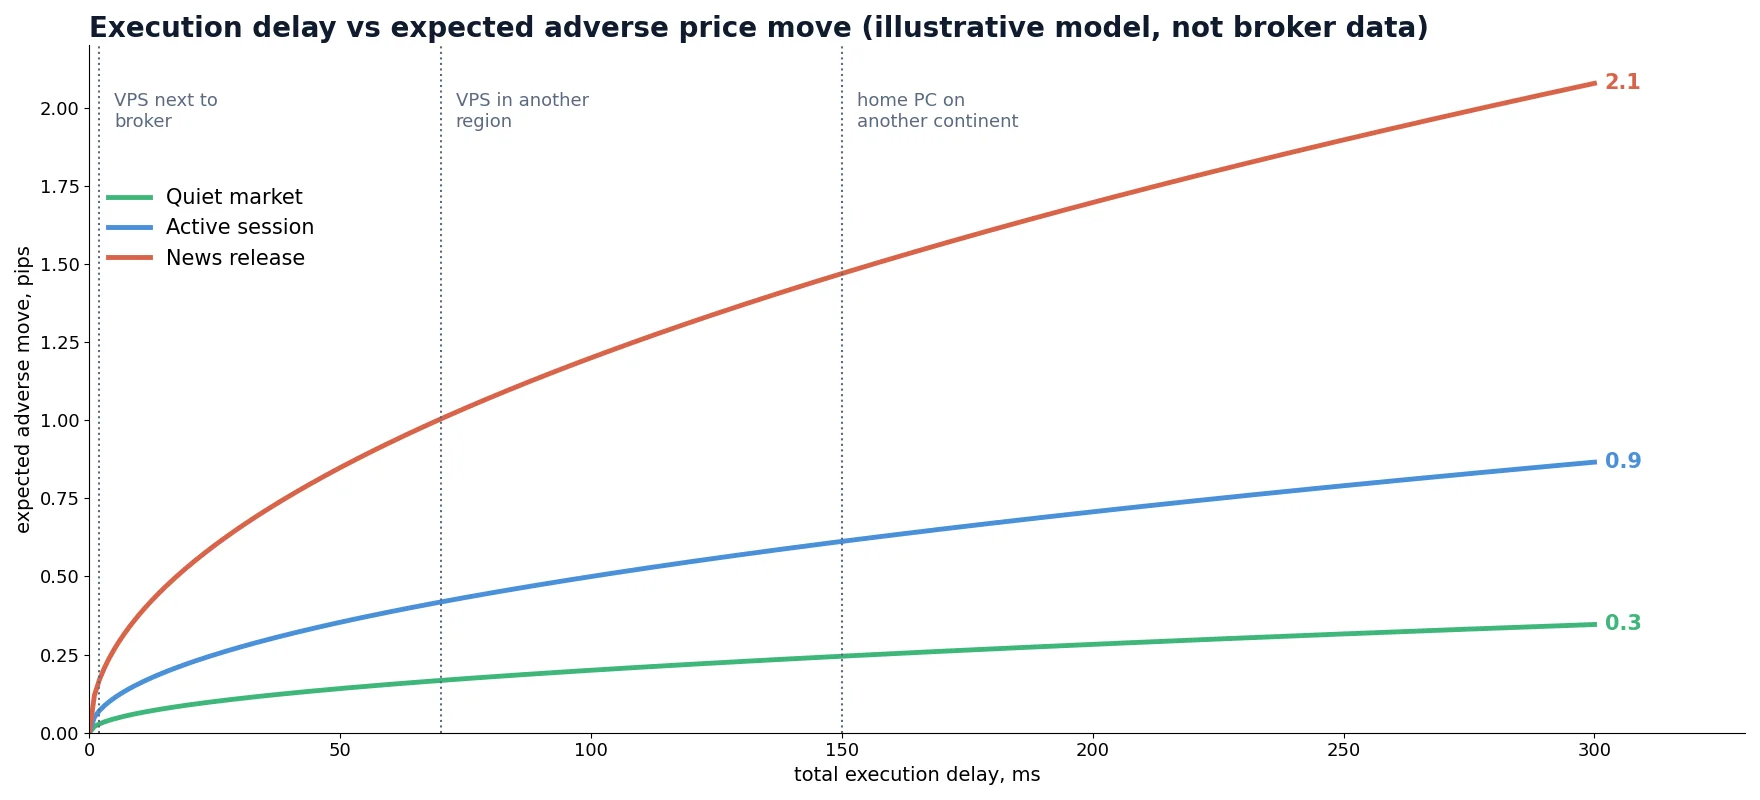
- İşlem gerçekleştirmeyi aracı kuruma yaklaştırın. Aracı kurumun işlem sunucusuyla aynı veri merkezinde veya şehirde bulunan bir VPS, ağ kısmını onlarca milisaniyeden bir veya iki milisaniyeye indirir. Bkz. VPS’inizin ne kadar hızlı olması gerekir.
- Daha hızlı bir fiyat kaynağı kullanın. Gecikmeli bir fiyat akışı, karar fiyatınızın zaten eskimiş olduğu anlamına gelir. Hızlı bir referans fiyat akışı gerçek piyasayı daha erken gösterir.
- Maksimum sapma belirleyin veya limit, IOC ya da FOK emirleri kullanın; kötü bir gerçekleşmenin hiç gerçekleşmemekten daha kötü olduğu girişlerde.
- En kötü zaman dilimlerinden kaçının; stratejiniz bunlar için tasarlanmadıysa: önemli veri açıklamaları, günlük rollover saati, haftalık açılış.
- Likit saatlerde ve paritelerde işlem yapın. Londra ve New York seanslarının çakışması, majör paritelerde en derin emir defterlerini sunar.
- Büyük emirleri bölün veya emir defterinin sığ olduğu yerlerde hacmi azaltın.
- Hesap türünü bilinçli seçin. Piyasa modunda işlem gerçekleştiren ve şeffaf komisyonlu ECN/STP hesapları genellikle simetrik kayma gösterir; bunu kendi kaydınızla kontrol edin.
- Terminali hafif tutun. Kullanılmayan indikatörleri ve betikleri kaldırın, işlem bilgisayarında ağır görevler çalıştırmaktan kaçının.
- Sürekli izleyin ve rakamlar kötüleştiğinde işlem yeri değiştirin.
Geriye dönük testlerde kayma
Çoğu geriye dönük test, her emrin sinyal tikinin fiyatından gerçekleştiğini varsayar. Swing stratejisi için bu kabul edilebilir. Scalping ve arbitraj için ise canlı sonuçların testten farklı olmasının ana nedenidir.
Kaymayı modellemenin en basitten en gerçekçiye doğru üç yaygın yolu vardır:
- Sabit kayma: örneğin taraf başına 0,3 pip gibi sabit bir değer düşülür. Kolaydır, ancak kaymanın tam da stratejilerin en çok işlem yaptığı hızlı piyasalarda daha büyük olduğunu göz ardı eder.
- Değişken kayma: kendi işlem kaydınızdan elde edilen ve haberler ile likiditenin zayıf olduğu saatler için daha büyük değerler içeren bir dağılım, her işleme ayrı ayrı uygulanır.
- İşlem süresi modellemesi: emir, milisaniye cinsinden belirli bir işlem süresinden sonra gelen gerçek tikten gerçekleştirilir. Kayma bu durumda doğrudan tik verisinden gelir ve volatiliteyle birlikte doğal olarak büyür.
Üçüncü yaklaşım, SharpTrader Optimizer‘da kullandığımız yöntemdir: gerçek geçmiş tikleri yeniden oynatır, emir başına bir işlem süresi kabul eder ve tik başına değişken spread ile gerçekleşme fiyatını tik akışından belirler. Geriye dönük testlerdeki işlem süresi farkı hakkındaki makalemiz, sonuçların 0 ms ile gerçekçi bir gecikme arasında ne kadar güçlü değiştiğini gösterir.
Gecikme arbitrajında kayma
Gecikme arbitrajı uç bir örnektir. Strateji, daha hızlı bir referans fiyat yavaş bir aracı kurumun kotasyonunun hareket etmek üzere olduğunu gösterdiğinde o aracı kurumda alım veya satım yapar. İşlem başına beklenen kâr çoğu zaman yalnızca bir ila birkaç piptir ve emrin, yavaş kotasyon yetişmeden önce gerçekleşmesi gerekir.
Bunun üç sonucu vardır:
- İşlem gecikmesinin her milisaniyesi doğrudan avantajdan düşülür. Yakalamaya çalıştığınız fiyat, gerçekleşmeye doğru hareket etmektedir.
- Bu işlem akışını istemeyen aracı kurumlar çoğu zaman açık bir ret yerine asimetrik kayma veya ek gecikmelerle yanıt verir; bu nedenle kayma istatistikleri aynı zamanda bir tespit aracıdır.
- İki bacaklı stratejiler (örneğin iki hesap arasında lock veya hedge arbitrajı) kaymayı her bacak için bir kez olmak üzere iki kez öder ve sonucu daha yavaş olan bacak belirler.
Arbitrajda işlem süresi ve sinyal fiyatı ile gerçekleşme fiyatı arasındaki fark, işlem sonucunun kendisi kadar önemlidir. Arbitraj yapıyorsanız veya yapmayı planlıyorsanız, her işlem için bu iki rakamı kaydedin ve başka bir şeyi değiştirmeden önce bunları inceleyin. SharpTrader arbitraj platformu sayfası mevcut stratejileri ve işlem ayarlarını açıklar.
Yaygın mitler ve hatalar
| Mit veya hata | Gerçek |
|---|---|
| “Her kayma, aracı kurumun hile yaptığı anlamına gelir.” | Piyasa kayması normaldir. Yalnızca yeterli sayıda işlemden sonra, stoplar ve haberler ayrıldığında görülen sistematik tek yönlülük bir uyarı işaretidir. |
| “Sıfır kayma en iyi işlem gerçekleştirmedir.” | Her emirde sıfır kayma, yeniden kotasyonların veya retlerin gerçek maliyeti gizlediği anlamına da gelebilir. Reddedilen emirleri de sayın. |
| “Limit emri kayma sorununu çözer.” | Negatif kaymayı ortadan kaldırır ancak gerçekleşmeme riski ekler. Kaçırılan iyi işlemler de bir maliyettir. |
| “Zarar durdur emrim zararımı tam olarak sınırlar.” | Stop, tetiklendiğinde piyasa emrine dönüşür. Boşluklarda ve haberlerde seviyenin çok ötesinde gerçekleşebilir. |
| “İhtiyacım olan tek şey ortalama kayma.” | Küçük hedefler için kuyruk daha önemlidir. 5. persentili ve seansa göre en kötü gerçekleşmeleri kontrol edin. |
| “Daha hızlı bir bilgisayar sorunu çözer.” | Genellikle ağ rotası ve fiyat akışı gecikmesi belirleyicidir. Konum, işlemci hızından daha önemlidir. |
Bir stratejiyi büyütmeden önce işlem gerçekleştirmeyi ölçün
SharpTrader, yapılandırılabilir işlem ayarlarıyla forex ve kripto arbitraj stratejilerini çalıştırır; SharpTrader Optimizer ise bunları gerçek tik verileri üzerinde gerçekçi işlem süresiyle test etmenizi sağlar. Aracı kurumunuz ile daha hızlı kaynaklar arasındaki fiyat farklarını görmek için ücretsiz tarayıcıyla başlayın.
Sıkça Sorulan Sorular
Kayma aracı kurumun hatası mı?
Genellikle hayır. Kaymanın büyük kısmı işlem gecikmesi sırasında piyasanın hareket etmesinden, volatiliteden ve sınırlı likiditeden kaynaklanır. Sürekli olarak tek yönlü olduğunda aracı kurum sorunu hâline gelir: negatif kayma yansıtılır, pozitif kayma saklanır veya yalnızca fiyat lehinize hareket ettiğinde ortaya çıkan gecikmeler görülür.
Kayma pozitif olabilir mi?
Evet. Fiyat gerçekleşmeden önce lehinize hareket ederse, adil işlem gerçekleştirme size daha iyi fiyatı verir. Sağlıklı bir hesapta piyasa emirlerinin kayda değer bir kısmı pozitif kayma alır.
Forex’te ne kadar kayma normaldir?
Tek bir rakam yoktur. Likit saatlerde, yakın bir sunucuyla majör paritelerde piyasa emirlerindeki ortalama kayma genellikle bir pipin küçük bir kısmıdır ve emirlerin çoğu sıfırda veya sıfıra yakındır. Haberler civarında birkaç pip olabilir. Kendi ortalamanızı ve 5. persentilinizi ölçün ve bunları zaman içinde ve hesaplar arasında karşılaştırın.
Zarar durdur emri kaymaya uğrar mı?
Evet. Zarar durdur emri, fiyat ona ulaştığında piyasa emrine dönüşür; bu yüzden hızlı piyasalarda veya boşluklarda stop seviyesinin ötesinde gerçekleşebilir. Stop-limit bunu önler ancak pozisyonu açık bırakabilir.
Limit emirleri kaymayı önler mi?
Limit emirleri limitten daha kötü bir fiyattan gerçekleşemez, bu nedenle negatif kaymayı önler. Bunun bedeli, hiç gerçekleşmeyebilmeleri veya yalnızca kısmen gerçekleşebilmeleridir.
Kayma haberler sırasında neden daha kötüdür?
Önemli veri açıklamaları sırasında fiyat milisaniyeler içinde birkaç pip hareket eder ve likidite sağlayıcılar kotasyonlarını genişletir veya geri çeker. Emirler daha az sayıda ve daha kötü fiyatların bulunduğu bir piyasaya ulaşır; bu nedenle hem kaymanın büyüklüğü hem de dağılımı artar.
VPS kaymayı azaltır mı?
Aracı kurumun sunucusuna yakın bir VPS, işlem gecikmesinin ağ kısmını kısaltır ve böylece gerçekleşmeden önce fiyatın ne kadar hareket edebileceğini azaltır. En çok scalping ve arbitraja yardımcı olur. Boşluklara veya tek yönlü işlem gerçekleştirme uygulamalarına karşı yardımcı olmaz.
