Slippage no forex explicado: como medir, detectar e reduzir Segunda-feira, 19 de Outubro de 2026 – Posted in: Arbitrage Software, Forex trading
Slippage no forex explicado: como medir, detectar e reduzir
Slippage (derrapagem) é a diferença entre o preço que você pediu e o preço que de fato conseguiu. Em uma única operação, parece ruído. Ao longo de centenas de operações, decide se uma estratégia de scalping ou de arbitragem dá lucro ou não. Este guia explica de onde vem o slippage, como medi-lo corretamente a partir do seu próprio histórico de operações, como distinguir o slippage normal de mercado da execução unilateral da corretora e quais mudanças realmente o reduzem.
- O que é slippage (com números)
- De onde vem o slippage: o caminho de uma ordem
- As seis causas principais
- Slippage por tipo de ordem
- Como medir o seu slippage passo a passo
- Lendo a distribuição: normal ou unilateral?
- Quanto o slippage custa para diferentes estratégias
- Como reduzir o slippage
- Slippage em backtests
- Slippage na arbitragem de latência
- Mitos e erros comuns
- Perguntas frequentes
O que é slippage (com números)
Resposta curta: slippage é a diferença entre o preço esperado de uma ordem (o preço na sua tela no momento do envio, ou o preço do seu stop) e o preço pelo qual ela foi executada. Ele é negativo quando a execução é pior para você e positivo quando é melhor. É medido em pips, pontos ou pontos-base e convertido em dinheiro pelo valor do pip e pelo tamanho da posição.
Um exemplo simples no EURUSD. Você envia uma ordem a mercado para comprar 1 lote padrão (100.000 EUR) quando o ask mostra 1.08500. A ordem é executada a 1.08512. A diferença é de 0.00012, ou 1,2 pip contra você. Com um valor de pip de cerca de $10 por lote padrão, essa única operação custou $12 a mais, algo que nenhum gráfico ou backtest mostrou.
Agora o caso oposto. O ask está em 1.08500, mas quando sua ordem chega ao provedor de liquidez o preço já caiu para 1.08494. Uma execução justa lhe entrega 1.08494: 0,6 pip de slippage positivo, $6 a seu favor. O slippage positivo é parte normal de uma execução de mercado honesta; não é um bônus nem um erro.
Ordens stop também sofrem slippage, muitas vezes maior. Um sell stop em 1.08200 durante um movimento rápido após a divulgação de um dado pode ser executado a 1.08170: 3,0 pips, ou $30 por lote, além da perda planejada. É por isso que a distância do stop loss nunca é exatamente a perda máxima de uma operação.
| Caso | Preço esperado | Preço de execução | Slippage | Valor (1 lote EURUSD) |
|---|---|---|---|---|
| Compra a mercado, preço subiu | 1.08500 | 1.08512 | -1,2 pip | -$12 |
| Compra a mercado, preço caiu | 1.08500 | 1.08494 | +0,6 pip | +$6 |
| Sell stop durante notícias | 1.08200 | 1.08170 | -3,0 pips | -$30 |
| Buy limit | 1.08400 | 1.08400 ou melhor | 0 ou positivo | $0 ou melhor, mas pode não ser executada |
De onde vem o slippage: o caminho de uma ordem
O slippage existe porque uma ordem não é executada no instante em que você decide operar. Ela percorre um caminho. Entre o preço de decisão e a execução há várias etapas, e o mercado continua se movendo durante cada uma delas.
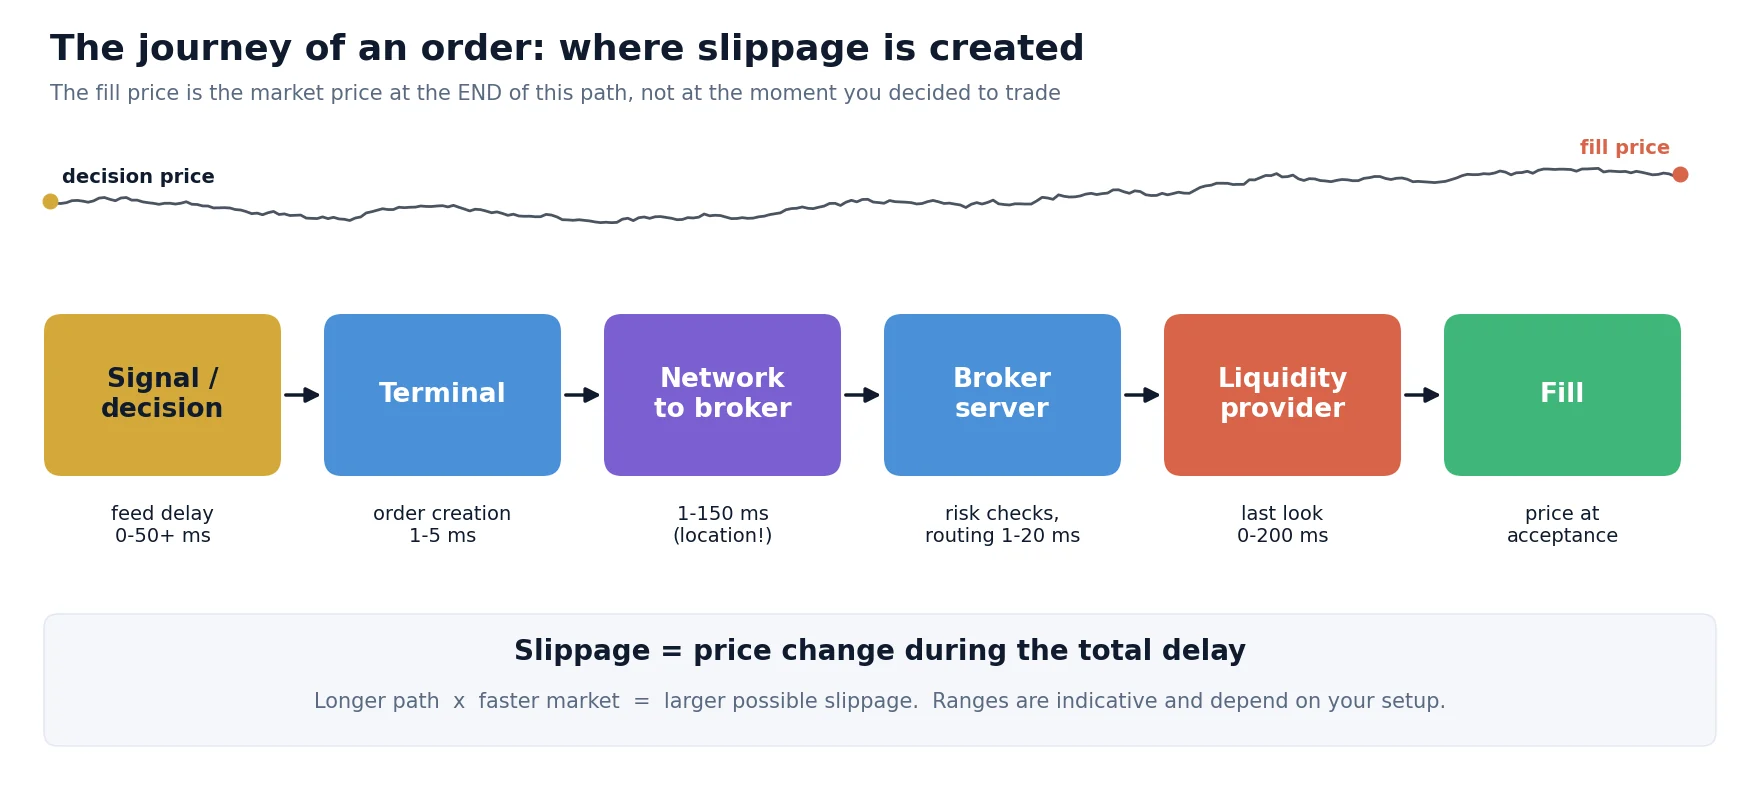
- Sinal e decisão. Sua estratégia ou seus olhos veem um preço. Se esse preço chegou atrasado (um feed lento), o slippage na prática começou antes mesmo do clique.
- Terminal e criação da ordem. Normalmente alguns milissegundos, mais em um computador sobrecarregado ou com indicadores pesados.
- Rede até a corretora. De menos de 1 ms em um servidor no mesmo data center até 80–150 ms a partir de uma conexão doméstica em outro continente.
- Servidor da corretora. Verificações de margem e de risco, regras de roteamento e, às vezes, plugins de execução que adicionam atraso.
- Provedor de liquidez. Em muitas configurações ECN/STP, o provedor pode reter a ordem por uma breve janela de “last look” antes de aceitá-la ou rejeitá-la.
- Execução e confirmação. O preço pelo qual a ordem é aceita se torna a sua execução. A confirmação volta pela rede.
Quanto mais longo o caminho total e mais rápido o mercado, maior a possível variação de preço. É o mesmo mecanismo que cria as oportunidades de arbitragem de latência, apenas visto do outro lado.
As seis causas principais
1. Latência
O tempo entre o preço de decisão e a execução. Inclui o atraso do seu feed, a rota da sua rede e o processamento do lado da corretora. A latência não determina a direção da variação de preço, mas determina o quanto o preço pode se deslocar.
2. Volatilidade
Em uma sessão asiática tranquila, o EURUSD pode se mover uma fração de pip em 100 ms. Nos primeiros segundos após uma divulgação importante, pode se mover vários pips no mesmo tempo. O mesmo atraso de execução produz slippages muito diferentes.
3. Liquidez e tamanho da ordem
O melhor preço cotado está disponível apenas para um volume limitado. Uma ordem grande “percorre o book”: uma parte é executada no melhor preço e o restante nos níveis seguintes. Nos pares principais, isso importa sobretudo para tamanhos grandes ou em horários de pouca liquidez; em pares exóticos e em alguns metais e índices, importa muito antes.
4. Gaps
No fim de semana, no rollover diário e em torno de notícias, o preço pode saltar sem negociar os níveis intermediários. Ordens stop dentro desse gap são executadas no primeiro preço disponível, que pode estar longe do nível do stop.
5. Tipo de ordem e modo de execução
Ordens a mercado e stop aceitam o próximo preço disponível; ordens limitadas não. As contas também diferem no modo de execução: com execução a mercado você recebe o próximo preço; com execução instantânea a corretora pode enviar uma recotação em vez de executar a outro preço.
6. Práticas de execução da corretora
A maior parte do slippage é causada pelo mercado. Uma parte é causada pela forma como a corretora trata as ordens: atrasos artificiais, last look que rejeita ordens quando o preço se move a seu favor, ou regras que repassam o slippage negativo ao cliente, mas não o positivo. Mostramos como detectar isso mais abaixo e, em detalhe, no nosso guia sobre transparência na execução das corretoras.
Slippage por tipo de ordem
O tipo de ordem não elimina o risco de preço; ele apenas decide qual risco você assume: preço pior ou nenhuma execução.
| Tipo de ordem | Pode ter slippage? | Risco principal | Uso típico |
|---|---|---|---|
| A mercado | Sim, nas duas direções | Execução pior em mercados rápidos | Quando entrar ou sair importa mais do que o preço exato |
| A mercado com desvio máximo | Apenas dentro do intervalo definido | Rejeitada se o preço tiver ido além | Scalping e entradas algorítmicas com limite de custo rigoroso |
| Limitada | Sem slippage negativo; pode melhorar | Não executada, ou executada parcialmente | Entradas planejadas, take profit, execução passiva |
| Stop (stop loss, entrada em rompimento) | Sim, frequentemente negativo | Execução além do stop em gaps e notícias | Proteger uma posição, entradas de momentum |
| Stop-limit | Apenas até o limite | Posição fica aberta se o preço saltar além do limite | Entradas em rompimento em que uma execução ruim é pior do que nenhuma execução |
| IOC / FOK (FIX e ECN) | Apenas dentro do preço limite | Execução parcial (IOC) ou nenhuma execução (FOK) | Execução algorítmica e de arbitragem |
IOC (immediate or cancel) executa o que estiver disponível no preço limite ou melhor e cancela o restante. FOK (fill or kill) executa o tamanho total ou nada. Ambas são padrão em conexões FIX API e dão a um algoritmo controle preciso sobre o pior preço aceitável.
Como medir o seu slippage passo a passo
A maioria dos traders avalia o slippage pela lembrança de algumas operações doloridas. Isso não é uma medição. Você precisa de um registro e de uma convenção de sinal consistente.
Para ordens a mercado, o bid (venda) ou o ask (compra) no momento do envio; para stops e limitadas, o preço da ordem. Guarde o horário em milissegundos.
Preço de execução, horário de execução e volume executado de cada ordem, incluindo execuções parciais e rejeições.
Slippage = (preço esperado – preço de execução) x direção / tamanho do pip, em que a direção é +1 para compras e -1 para vendas. Positivo significa melhor para você.
Multiplique pelo valor do pip e pelos lotes. Some por dia e por mês para ver o custo real.
Por símbolo, sessão, notícias vs. horário normal, tipo de ordem e tempo de execução. As médias escondem os padrões importantes.
A execução muda quando a corretora troca de provedores de liquidez ou de configurações. Uma verificação pontual logo fica desatualizada.
Confira a convenção de sinal com o primeiro exemplo: compra, esperado 1.08500, execução 1.08512. (1.08500 – 1.08512) x (+1) / 0.0001 = -1,2 pip. Negativo, portanto foi contra você. Para uma venda com bid esperado 1.08480 e execução 1.08486: (1.08480 – 1.08486) x (-1) / 0.0001 = +0,6 pip, a seu favor.
A partir do registro, calcule um pequeno conjunto de números. Os cartões abaixo mostram como fica esse resumo para uma amostra ilustrativa de 500 ordens a mercado em um par principal.
Amostra ilustrativa apenas para explicação, não são dados de uma corretora ou conta específica.
A média mostra o custo. A cauda (5º percentil) mostra o risco para estratégias com alvos pequenos. A proporção entre positivo e negativo e o formato da distribuição mostram se a execução é simétrica, que é o tema da próxima seção. Se você prefere um método pronto, nosso kit aberto de auditoria de corretoras avalia a qualidade da execução a partir do mesmo tipo de registro.
Lendo a distribuição: normal ou unilateral?
Quando a execução é justa, o preço tem a mesma probabilidade de se mover a seu favor ou contra você durante o atraso de execução. O histograma do slippage com sinal fica então aproximadamente simétrico em torno de zero, com uma barra alta no zero. Quando o slippage positivo é retido, mas o negativo é repassado, o lado direito do histograma desaparece.
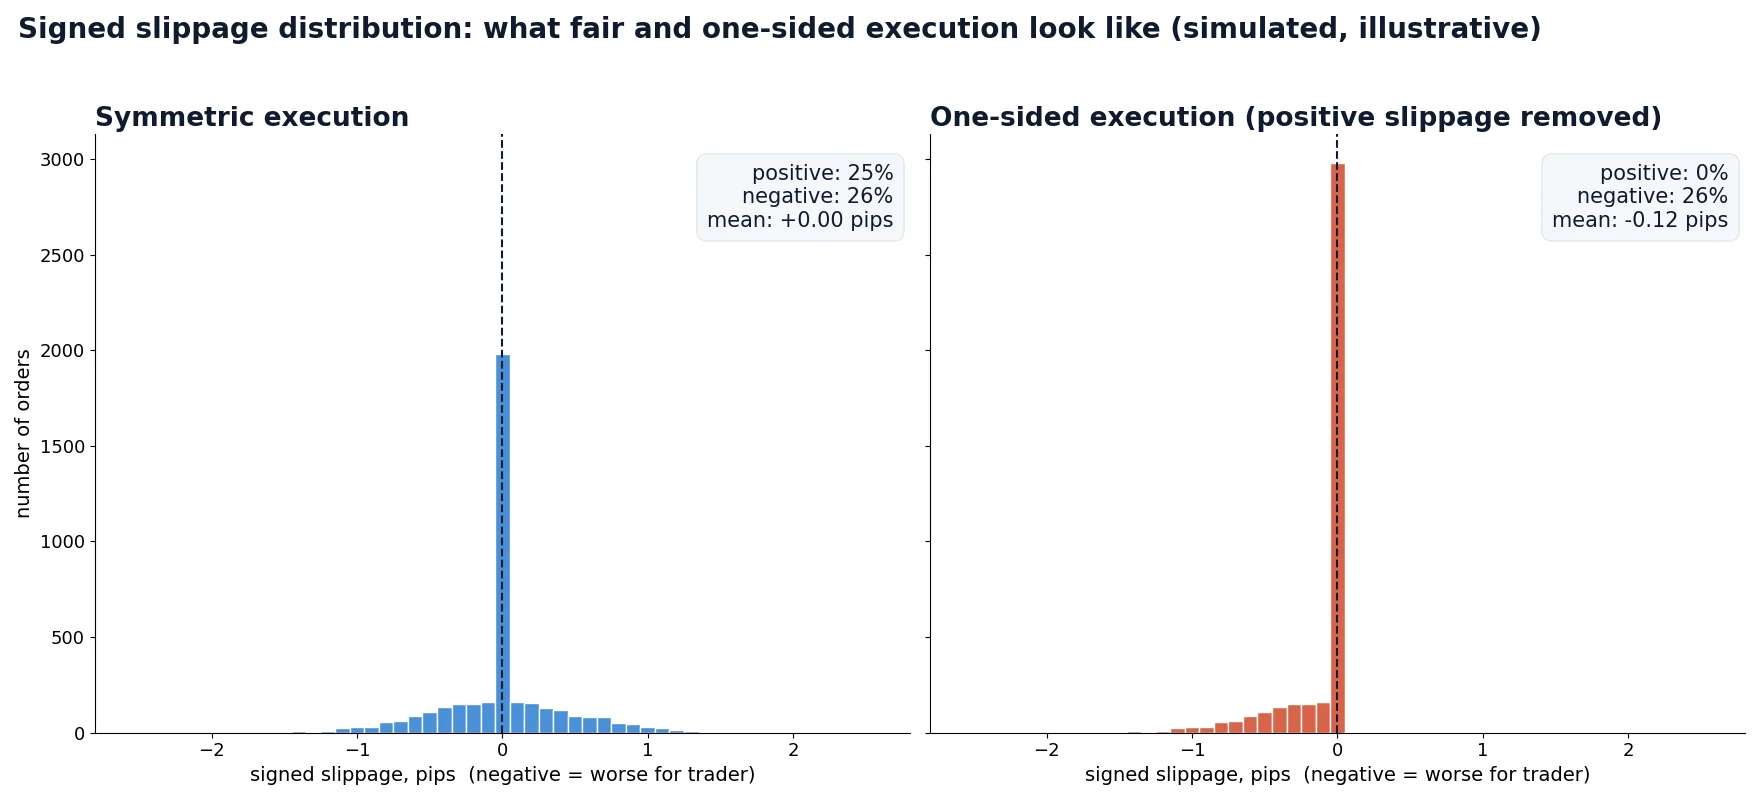
Pontos a verificar antes de tirar conclusões:
- Use pelo menos algumas centenas de ordens; com 30 operações, um resultado desequilibrado pode ser acaso.
- Separe ordens a mercado de stops. Os stops têm naturalmente viés negativo, pois são acionados quando o preço passa por eles.
- Separe os períodos de notícias e de rollover do horário normal.
- Compare o tempo de execução com o resultado. Se as ordens em que o preço se moveu a seu favor demoram muito mais para ser executadas, ou são rejeitadas com mais frequência, isso indica last look ou atrasos deliberados.
- Quando possível, rode a mesma estratégia em uma segunda conta ou corretora para comparar.
Slippage assimétrico, recotações que aparecem apenas quando o preço se move a seu favor e atrasos de execução suspeitos são sinais clássicos de intervenção no servidor. Nossa visão geral dos plugins anti-arbitragem explica como essas ferramentas funcionam, e o utilitário Brokers Intervention Detection ajuda a verificar uma conta de forma sistemática.
Quanto o slippage custa para diferentes estratégias
O mesmo slippage é irrelevante para uma estratégia e fatal para outra. O que importa é o seu tamanho em relação ao lucro bruto médio por operação.
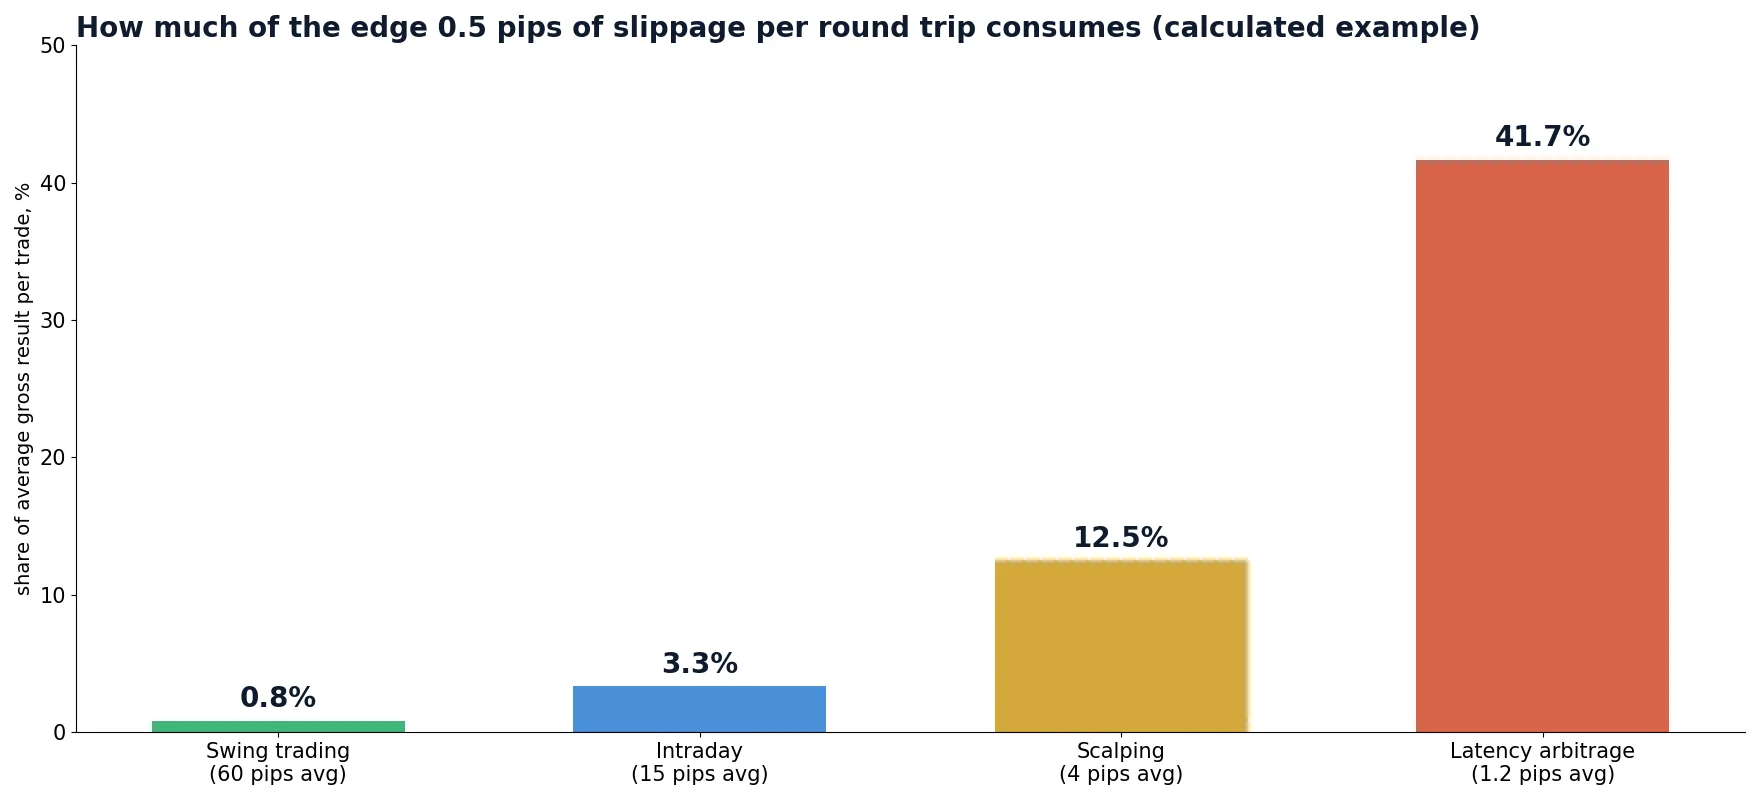
| Perfil da estratégia | Bruto médio por operação | Slippage por operação completa | Parcela da vantagem perdida |
|---|---|---|---|
| Swing trading | 60 pips | 0,5 pip | 0.8% |
| Day trading | 15 pips | 0,5 pip | 3.3% |
| Scalping | 4 pips | 0,5 pip | 12.5% |
| Arbitragem de latência | 1,2 pip | 0,5 pip | 41.7% |
Em dinheiro: um scalper que faz 300 operações completas por mês com 1 lote e perde 0,5 pip por operação com slippage paga 300 x 0.5 x $10 = $1,500 por mês. Isso muitas vezes é mais do que a comissão. Uma estratégia que parece lucrativa com spread e comissão incluídos pode ficar negativa quando se adiciona um slippage realista; por isso o custo deve ser medido, não estimado no chute.
Como reduzir o slippage
Você não consegue eliminar o slippage, mas pode reduzir o quanto o preço pode se mover antes da execução e limitar quanto você aceita.
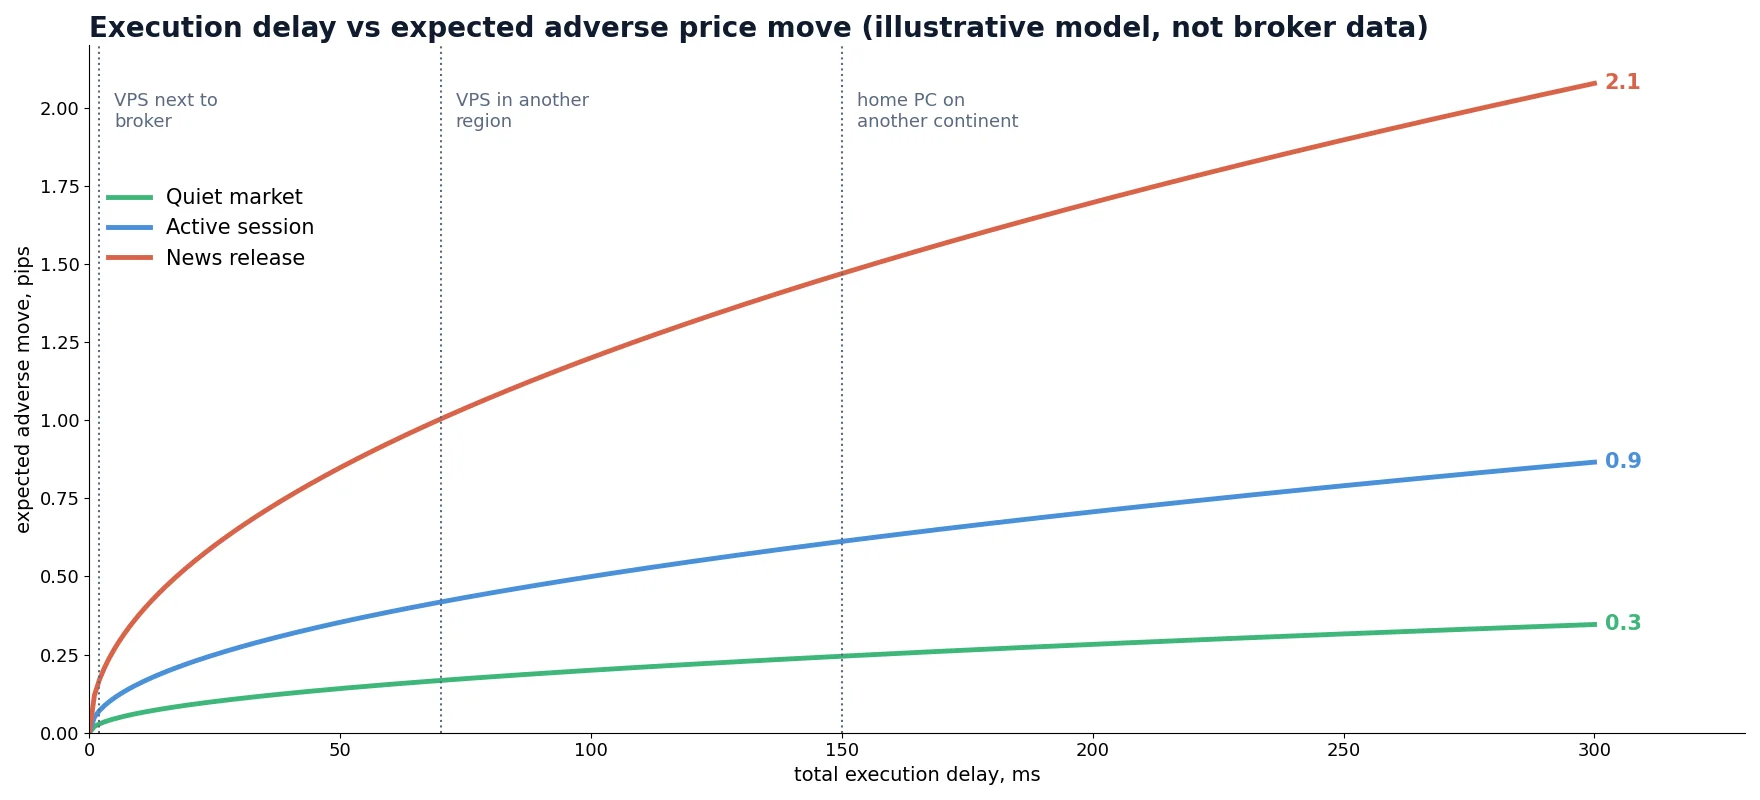
- Aproxime a execução da corretora. Um VPS no mesmo data center ou na mesma cidade do servidor de negociação da corretora reduz o trecho de rede de dezenas de milissegundos para um ou dois. Veja quão rápido o seu VPS precisa ser.
- Use uma fonte de preços mais rápida. Um feed atrasado significa que o seu preço de decisão já está velho. Um feed de referência rápido mostra o mercado real mais cedo.
- Defina um desvio máximo ou use ordens limitadas, IOC ou FOK nas entradas em que uma execução ruim é pior do que nenhuma execução.
- Evite as piores janelas, a menos que sua estratégia seja feita para elas: divulgações importantes, a hora do rollover diário, a abertura semanal.
- Opere em horários e pares líquidos. A sobreposição de Londres e Nova York oferece os books mais profundos nos pares principais.
- Divida ordens grandes ou reduza o tamanho quando o book estiver raso.
- Escolha o tipo de conta com critério. Contas ECN/STP com execução a mercado e comissão transparente costumam apresentar slippage simétrico; confirme isso com o seu próprio registro.
- Mantenha o terminal leve. Remova indicadores e scripts não utilizados e evite rodar tarefas pesadas na máquina de negociação.
- Monitore continuamente e troque de local de execução quando os números piorarem.
Slippage em backtests
A maioria dos backtests assume que toda ordem é executada no preço do tick do sinal. Para uma estratégia de swing, isso é aceitável. Para scalping e arbitragem, é o principal motivo pelo qual os resultados reais diferem do teste.
Há três formas comuns de modelar o slippage, da mais simples à mais realista:
- Slippage fixo: subtrair uma constante, por exemplo 0,3 pip por lado. É fácil, mas ignora que o slippage é maior justamente quando as estratégias mais operam, em mercados rápidos.
- Slippage variável: uma distribuição obtida do seu próprio registro de operações, aplicada a cada operação, com valores maiores para notícias e horários de pouca liquidez.
- Modelagem do tempo de execução: a ordem é executada no tick real que chega após um determinado tempo de execução em milissegundos. O slippage passa então a vir dos próprios dados de tick e cresce naturalmente com a volatilidade.
A terceira abordagem é a que usamos no SharpTrader Optimizer: ele reproduz ticks históricos reais, aceita um tempo de execução por ordem e determina o preço de execução a partir do fluxo de ticks, com spread variável por tick. Nosso artigo sobre a diferença de tempo de execução nos backtests mostra o quanto os resultados mudam entre 0 ms e um atraso realista.
Slippage na arbitragem de latência
A arbitragem de latência é o caso extremo. A estratégia compra ou vende em uma corretora lenta quando um preço de referência mais rápido mostra que a cotação da corretora está prestes a se mover. O lucro esperado por operação costuma ser de apenas um a poucos pips, e a ordem precisa ser executada antes que a cotação lenta alcance o mercado.
Isso tem três consequências:
- Cada milissegundo de atraso de execução é descontado diretamente da vantagem. O preço que você está tentando capturar está se movendo em direção à execução.
- Corretoras que não querem esse fluxo muitas vezes respondem com slippage assimétrico ou atrasos adicionais, em vez de uma recusa aberta, então as estatísticas de slippage também são uma ferramenta de detecção.
- Estratégias de duas pernas (por exemplo, arbitragem lock ou hedge entre duas contas) pagam slippage duas vezes, uma por perna, e a perna mais lenta define o resultado.
Na arbitragem, o tempo de execução e a diferença entre o preço do sinal e o preço de execução importam tanto quanto o próprio resultado da operação. Se você faz arbitragem ou planeja fazer, registre esses dois números em cada operação e analise-os antes de mudar qualquer outra coisa. A página da plataforma de arbitragem SharpTrader descreve as estratégias e as configurações de execução disponíveis.
Mitos e erros comuns
| Mito ou erro | Realidade |
|---|---|
| “Qualquer slippage significa que a corretora trapaceia.” | O slippage de mercado é normal. Apenas um viés unilateral sistemático, após operações suficientes e com stops e notícias separados, é um sinal de alerta. |
| “Slippage zero é a melhor execução.” | Slippage zero em todas as ordens também pode significar que recotações ou rejeições estão escondendo o custo real. Conte também as ordens rejeitadas. |
| “Uma ordem limitada resolve o slippage.” | Ela elimina o slippage negativo, mas acrescenta o risco de não execução. Boas operações perdidas também são um custo. |
| “Meu stop loss limita minha perda exatamente.” | Um stop se torna uma ordem a mercado quando é acionado. Em gaps e notícias, pode ser executado bem além do nível. |
| “O slippage médio é tudo de que preciso.” | Para alvos pequenos, a cauda importa mais. Verifique o 5º percentil e as piores execuções por sessão. |
| “Um computador mais rápido resolve.” | Normalmente a rota de rede e o atraso do feed predominam. A localização importa mais do que a velocidade do processador. |
Meça a execução antes de escalar uma estratégia
O SharpTrader executa estratégias de arbitragem de forex e cripto com configurações de execução ajustáveis, e o SharpTrader Optimizer permite testá-las com tempo de execução realista em dados de tick reais. Comece pelo scanner gratuito para ver as diferenças de preço entre a sua corretora e fontes mais rápidas.
Perguntas frequentes
O slippage é culpa da corretora?
Geralmente não. A maior parte do slippage vem do movimento do mercado durante o atraso de execução, da volatilidade e da liquidez limitada. Passa a ser um problema da corretora quando é consistentemente unilateral: slippage negativo repassado, slippage positivo retido ou atrasos que aparecem apenas quando o preço se move a seu favor.
O slippage pode ser positivo?
Sim. Se o preço se move a seu favor antes da execução, uma execução justa lhe dá o preço melhor. Em uma conta saudável, uma parcela perceptível das ordens a mercado recebe slippage positivo.
Quanto slippage é normal no forex?
Não existe um número único. Nos pares principais, em horários líquidos e com um servidor próximo, o slippage médio em ordens a mercado costuma ser uma fração de pip, com a maioria das ordens em zero ou perto disso. Em torno de notícias, pode chegar a vários pips. Meça a sua própria média e o 5º percentil e compare-os ao longo do tempo e entre contas.
O stop loss sofre slippage?
Sim. Um stop loss se transforma em ordem a mercado quando o preço o atinge, então em mercados rápidos ou em gaps ele pode ser executado além do nível do stop. Uma ordem stop-limit evita isso, mas pode deixar a posição aberta.
Ordens limitadas evitam o slippage?
Ordens limitadas não podem ser executadas a um preço pior que o limite, então evitam o slippage negativo. A contrapartida é que podem não ser executadas, ou ser executadas apenas parcialmente.
Por que o slippage é pior durante notícias?
Durante divulgações importantes, o preço se move vários pips em milissegundos e os provedores de liquidez ampliam ou retiram suas cotações. As ordens chegam a um mercado com menos preços e piores, então tanto o tamanho quanto a dispersão do slippage aumentam.
Um VPS reduz o slippage?
Um VPS próximo ao servidor da corretora encurta a parte de rede do atraso de execução, o que reduz o quanto o preço pode se mover antes da execução. Ajuda mais no scalping e na arbitragem. Não ajuda contra gaps nem contra práticas de execução unilaterais.
