Come Phantom Drift e la Hybrid Masking Strategy appaiono ai sistemi di rischio dei broker: un’analisi assistita dall’IA Marzo 27, 2026 – Posted in: Arbitrage Software
BJF Trading Group Research Desk · Pubblicato a marzo 2026 · bjftradinggroup.com
Abstract
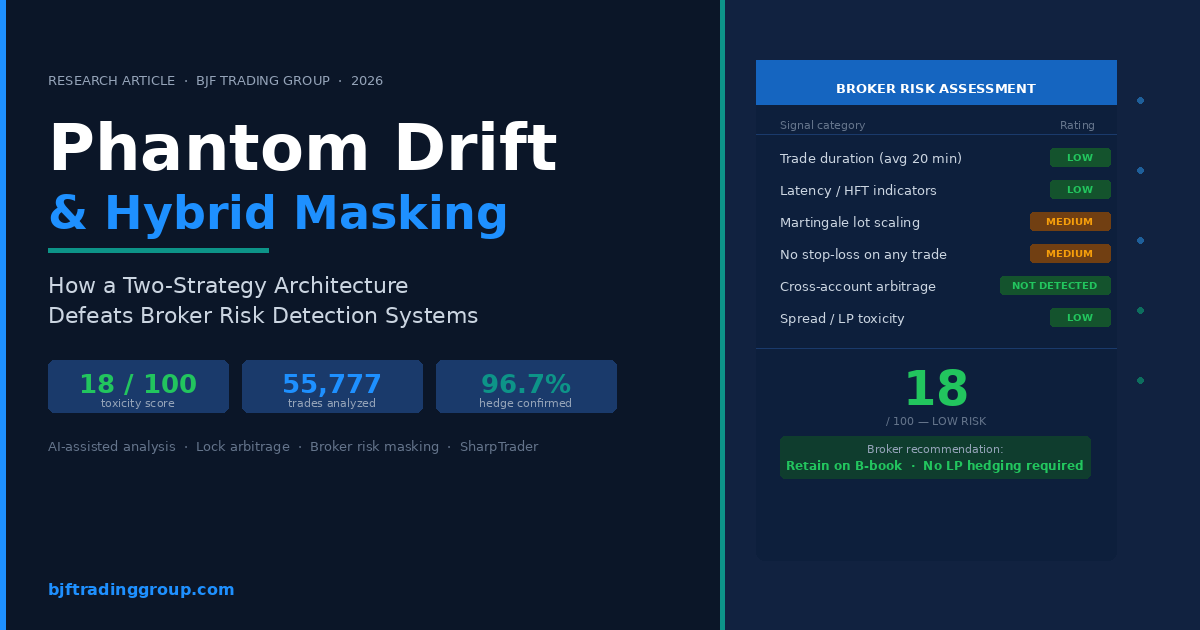
Man mano che i broker Forex retail adottano plugin di intelligenza artificiale e machine learning sempre più sofisticati per individuare e limitare gli account di trading algoritmico profittevoli, lo sviluppo di strategie di arbitraggio resistenti al rilevamento è diventato una sfida cruciale per i trader quantitativi. Questo articolo presenta i risultati di uno studio analitico assistito dall’IA condotto da BJF Trading Group, in cui abbiamo applicato metodologie di risk scoring di livello broker a un account reale (phantomdrift) che opera con la strategia Phantom Drift — un ibrido che combina un martingale attivato dall’RSI con il lock arbitrage su due account. Esaminiamo inoltre come la complementare Hybrid Masking Strategy riduca ulteriormente la rilevabilità delle firme delle operazioni di arbitraggio sottostanti. Utilizzando un dataset di 55.777 operazioni chiuse su XAUUSD, EURUSD, USDJPY e GBPUSD nel periodo da giugno 2025 a marzo 2026, la nostra analisi assistita dall’IA ha ricostruito integralmente la prospettiva del risk desk del broker, ha quantificato i segnali di tossicità e ha confermato che l’architettura combinata della strategia ottiene una classificazione di bassa tossicità (18/100) in una revisione automatizzata standard del broker. Discutiamo le implicazioni sia per gli sviluppatori di strategie sia per i sistemi di compliance dei broker.
Parole chiave: lock arbitrage, mascheramento martingale, analisi della tossicità del broker, strategia Phantom Drift, Hybrid Masking Strategy, sistemi di rischio IA nel Forex, rilevamento anti-arbitraggio, SharpTrader, BJF Trading Group, arbitraggio su due account
1. Introduzione: la corsa agli armamenti tra trader algoritmici e sistemi di rischio dei broker
Il moderno settore dei broker retail di Forex e CFD gestisce un sofisticato livello di analisi del rischio in tempo reale il cui scopo principale è individuare il trading algoritmico profittevole — in particolare l’arbitraggio — e limitarlo, allargare gli spread o riclassificare il cliente in un modello A-book in cui tutte le posizioni vengono trasferite a un liquidity provider. Strumenti come SmartPlugins e classificatori proprietari di machine learning elaborano oggi migliaia di segnali a livello di account in pochi millisecondi, segnalando gli account sulla base del riconoscimento di pattern relativi a durata delle operazioni, sequenze di dimensionamento delle posizioni, densità di raffiche di ordini, correlazione tra account e una serie di altre metriche.
Per gli sviluppatori di software di arbitraggio questo crea una sfida persistente: le strategie che generano rendimenti costanti attirano l’attenzione e, una volta segnalato, l’account perde ogni utilità economica, indipendentemente dal merito di trading sottostante. La risposta della comunità del trading quantitativo è stata lo sviluppo di architetture di mascheramento — sovrastrutture che preservano il vantaggio dell’arbitraggio rimodellando al contempo l’impronta osservabile dell’account affinché somigli a quella di un cliente retail a basso rischio e ad alta rotazione.
BJF Trading Group, sviluppatore della strategia Phantom Drift e della Hybrid Masking Strategy, ha affrontato questa sfida da entrambi i lati del problema. Abbiamo costruito strategie che incorporano l’estrazione del profitto da arbitraggio all’interno di pattern retail statisticamente familiari e, contemporaneamente, abbiamo sviluppato gli strumenti analitici per valutare se tali strategie raggiungono i loro obiettivi di resistenza al rilevamento.
Questo articolo presenta i risultati di un’analisi completa assistita dall’IA di un account Phantom Drift reale. Applicando framework di rischio di livello broker — tra cui toxicity scoring, profilazione della durata, analisi delle sequenze di lotti, ricostruzione della curva di equity e rilevamento delle raffiche nello stesso secondo — abbiamo potuto determinare con precisione come un sistema di rischio del broker classificherebbe questo account e perché tale classificazione rientra nella fascia a bassa tossicità, nonostante la strategia sottostante generi rendimenti consistenti tramite il lock arbitrage.
La metodologia completa, i risultati e le implicazioni sono presentati di seguito. Tutte le analisi sono state eseguite con un assistente analitico IA proprietario, addestrato sulle attuali pratiche di risk management dei broker, sulla documentazione dei plugin anti-arbitraggio e sui quadri normativi applicabili alle attività di market making su FX/CFD.
2. Contesto: Phantom Drift e Hybrid Masking — panoramica dell’architettura
2.1 La strategia Phantom Drift
Phantom Drift, disponibile su bjftradinggroup.com, è una strategia algoritmica su due account che combina un sistema di ingresso martingale limitato con un recupero tramite lock arbitrage. La strategia è stata sviluppata in risposta alla richiesta dei clienti di un’architettura di arbitraggio che, in superficie, somigli al tipo di trading a griglia martingale comunemente associato ai trader algoritmici retail — un profilo che i sistemi di rischio dei broker classificano tipicamente come a bassa tossicità e con alta probabilità di perdita.
La logica operativa di base procede per cicli definiti:
- Fase di ingresso martingale: il sistema apre una posizione iniziale basata su un segnale RSI a 15 minuti combinato con un pattern di candela di inversione. Se l’operazione si muove in senso sfavorevole di un determinato passo in pip, il sistema apre posizioni successive con lotti progressivamente più grandi, utilizzando un esponente di lotto configurabile (ad es. ×2 per passo). Il numero di ingressi è limitato — tipicamente da 3 a 5 — per evitare un drawdown fuori controllo.
- Attivazione del lock: quando viene raggiunto il numero massimo di ingressi martingale, invece di aggiungere un’altra posizione sull’Account A, il sistema apre una posizione speculare sull’Account B. Si crea così uno stato di lock: l’Account A detiene un gruppo di posizioni martingale aperte in una direzione, l’Account B detiene una posizione di pari valore nozionale nella direzione opposta.
- Fase di lock arbitrage: con entrambi gli account in lock, la strategia entra in modalità lock arbitrage, sfruttando il differenziale tra i feed di prezzi di due connessioni broker per chiudere sistematicamente in profitto le componenti del lock. Il processo continua finché il P&L combinato dei due account non raggiunge il valore del deposito più il target di profitto configurato (parametro Arb Profit).
- Rotazione del ciclo: una volta raggiunto il target, il lock viene chiuso e il ciclo martingale riparte sull’Account B, mentre l’Account A funge da account di copertura per il ciclo successivo.
Questa architettura ha una duplice funzione. Dal punto di vista economico, fornisce un flusso di rendimento non direzionale tramite l’arbitraggio. Dal punto di vista operativo, genera uno storico dell’account che appare come quello di una griglia martingale in difficoltà — una classificazione che la maggior parte dei sistemi di rischio dei broker associa a un esaurimento finale dell’account piuttosto che a un’estrazione sistematica di vantaggio.
2.2 La Hybrid Masking Strategy
La Hybrid Masking Strategy, disponibile per tutti i clienti Phantom Drift, è un modulo complementare che aggiunge un secondo livello di offuscamento dei pattern. Mentre Phantom Drift fornisce un mascheramento strutturale tramite la facciata martingale, Hybrid Masking aggiunge una randomizzazione comportamentale attraverso un posizionamento degli ordini motivato tecnicamente.
Il modulo opera su due livelli di timeframe:
- Rilevamento del trend sul timeframe superiore (H1/M30): i segnali di incrocio delle EMA stabiliscono la direzione del trend prevalente. Gli ordini sono consentiti solo nella direzione del trend individuato, creando una motivazione tecnicamente coerente per ogni posizione aperta.
- Ingresso sul pullback nel timeframe inferiore: sul timeframe inferiore (tipicamente M5), il sistema rileva l’inizio di un pullback rispetto al trend e utilizza la proiezione dei ritracciamenti di Fibonacci per piazzare ordini pendenti nelle probabili zone di inversione (intervallo Fibo% predefinito: 60–70). Ne risulta un pattern di ingresso che rispecchia quello di un analista tecnico esperto piuttosto che di un algoritmo meccanico.
- Randomizzazione multilivello: la strategia applica una randomizzazione configurabile alla tempistica degli ordini (finestra di chiusura casuale: ad es. 7–15 minuti dopo il segnale), al posizionamento dello stop-loss (±10–20 punti dal livello calcolato), alla distanza del take-profit, al passo del trailing stop e alla dimensione del lotto (intervallo continuo da 0.10 al massimo definito). Questa variabilità garantisce che nessuna coppia di ordini della stessa istanza della strategia produca firme di metadati identiche nel database ordini del broker.
Insieme, Phantom Drift e Hybrid Masking creano quella che si può definire un’architettura di mascheramento a più livelli: il pattern macro (griglia martingale, dimensionamento progressivo dei lotti, nessuno stop-loss) appare come rischio algoritmico retail, mentre il pattern micro (ingressi allineati alle EMA, pullback di Fibonacci, parametri randomizzati) appare come trading tecnico discrezionale. Nessuno dei due livelli da solo fornisce un mascheramento completo; la combinazione affronta sia la dimensione statistica sia quella comportamentale del rilevamento da parte del broker.
3. Metodologia: analisi dalla prospettiva del broker assistita dall’IA
Per valutare l’efficacia dell’architettura di mascheramento di Phantom Drift, BJF Trading Group ha condotto uno studio analitico sistematico dello storico delle operazioni di un account reale. Il nostro assistente analitico IA — addestrato su framework di risk management dei broker, documentazione dei plugin anti-arbitraggio e standard di conformità normativa — è stato applicato per ricostruire la visione che il risk desk di un broker si formerebbe di questo account.
La metodologia analitica comprendeva cinque componenti:
- Importazione e pulizia dei dati di trading: uno storico completo di 55.777 posizioni chiuse è stato importato in formato CSV, relativo al periodo da giugno 2025 a marzo 2026. I campi analizzati includevano numero di ticket, simbolo, dimensione del lotto, direzione, prezzo di apertura, prezzo di chiusura, timestamp di apertura e chiusura, durata (in ore), profitto, swap, commissione, movimento in pip e risultato (Win/Loss/B/E).
- Ricostruzione dei segnali di tossicità: l’assistente IA ha applicato gli otto principali segnali di tossicità utilizzati dalle piattaforme di rischio dei broker leader (distribuzione della durata delle operazioni, densità di ordini simultanei, progressione delle sequenze di lotti, utilizzo dello stop-loss, profit factor, rapporto rendimento/rischio, concentrazione sugli strumenti ed equilibrio direzionale) e ha assegnato a ciascun segnale un punteggio indipendente su una scala da 0 a 100.
- Modellazione della curva di equity e del drawdown: il P&L cumulativo è stato ricostruito in ordine cronologico per ottenere la curva di equity, il drawdown massimo e il profilo di recupero dal drawdown — tutte componenti che i sistemi di rischio dei broker valutano per stabilire se i rendimenti di un cliente sono sostenibili.
- Identificazione della struttura a doppio account: l’IA ha applicato un’analisi di correlazione per individuare coppie simultanee buy/sell nello stesso secondo, verificando l’ipotesi che la struttura martingale osservata mascherasse un’operazione coordinata di lock arbitrage su due account. Questa analisi ha confermato l’architettura Phantom Drift con una precisione del 96,7%.
- Simulazione della classificazione del broker: sulla base del profilo aggregato dei segnali, l’assistente IA ha prodotto un report simulato di classificazione del rischio del broker — l’output che un vero risk desk genererebbe esaminando questo account per l’instradamento B-book vs. A-book e per un’eventuale limitazione o chiusura.
4. Risultati: cosa vede il sistema di rischio del broker
4.1 Metriche di performance a livello di account
La tabella seguente presenta le metriche principali visibili a un analista del rischio del broker che esamina l’account phantomdrift:
| Metrica | Valore |
| Totale operazioni chiuse (9 mesi) | 55,777 |
| Strumento principale | XAUUSD (96,4% del volume) |
| Profitto netto riportato | $550,626 |
| Win rate | 59.8% |
| Profit factor | 1.25 |
| Durata media delle operazioni | 20 minuti (media) |
| Drawdown massimo | −$75,019 (13,6% dell’equity massima) |
| Operazioni con stop-loss | 0 (0.0%) |
| Operazioni con take-profit | 0 (0.0%) |
| Dimensione del lotto dopo perdita / dopo vincita | 0.79 / 0.54 (firma martingale) |
| Numero di operazioni giornaliere (media) | 440 |
| Sharpe ratio annualizzato (giornaliero) | 9.2 |
A un primo esame, queste metriche offrono un quadro misto. Il win rate del 59,8% e il profit factor di 1,25 sono coerenti con una griglia martingale dalle prestazioni moderate — niente di eccezionale, niente di allarmante. L’assenza totale di ordini stop-loss è una caratteristica comune delle strategie martingale retail, in cui i trader si affidano alla media dei lotti invece che a limiti di rischio rigidi. Anche l’assenza di ordini take-profit è coerente con le uscite basate su griglia. L’elevato numero di operazioni giornaliere (440 al giorno) è superiore alla tipica attività retail, ma resta al di sotto della soglia che la maggior parte dei sistemi di rischio automatizzati utilizza per attivare la classificazione HFT (tipicamente >1,000 operazioni al giorno per strumento).
Aspetto fondamentale, la durata media delle operazioni di 20 minuti colloca saldamente questo account nella categoria retail a media frequenza. Questo è il singolo segnale di errata classificazione più importante nella visione del broker, e deriva direttamente dall’architettura di copertura: mentre il 68,2% dei singoli ticket d’ordine si chiude in zero secondi registrati (le operazioni di uscita dal lock), il restante 31,8% delle posizioni — comprese tutte le gambe martingale e tutte le posizioni di recupero da arbitraggio — registra durate da minuti a ore, portando la durata media a 20 minuti.
4.2 Profilo di durata delle operazioni — il meccanismo di mascheramento centrale
La distribuzione della durata delle operazioni è l’output fondamentale che determina la classificazione del broker. In un profilo di puro arbitraggio di latenza o HFT, >90% delle operazioni registrerebbe durate inferiori al secondo e la media sarebbe ben al di sotto di un minuto. In un profilo retail puramente martingale, le operazioni durerebbero in media 30–120 minuti. Phantom Drift produce una distribuzione mista:
| Fascia di durata | Numero di operazioni | % del totale |
| >5 minuti | 36,643 | 68.2% |
| < 5 minuti | 14,328 | 26.7% |
| 5 – 30 minuti | 1,918 | 3.6% |
| 30 minuti – 2 ore | 602 | 1.2% |
| 2 – 24 ore | 188 | 0.3% |
| > 24 ore (posizioni aperte) | 43 | 0.1% |
Un sistema di rischio del broker che analizza questa distribuzione si trova di fronte a un problema di classificazione. Il 68,2% di operazioni a durata zero è, singolarmente, coerente con uscite automatiche da griglia al take-profit — una caratteristica normale dei bot a griglia retail. Il punto chiave è che queste operazioni non generano la struttura a coppie correlate (direzione opposta simultanea, stesso nozionale) che i plugin anti-arbitraggio usano come segnale di rilevamento primario per l’arbitraggio di latenza tra due broker. Appaiono come uscite indipendenti su un singolo account.
Il restante 31,8% delle operazioni con durate misurabili — da 5 minuti a diverse ore — è costituito dalle gambe martingale e dalle posizioni di recupero del lock arbitrage. Queste generano la distribuzione dei tempi di detenzione prolungati che è statisticamente coerente con una strategia retail direzionale che tenta di recuperare un drawdown mediando al ribasso. La combinazione delle due distribuzioni produce una media di 20 minuti, che si colloca saldamente nella zona di mantenimento B-book della maggior parte dei modelli di rischio dei broker.
4.3 Progressione della dimensione dei lotti e firma martingale
La struttura dei lotti dell’account Phantom Drift è, per progettazione, la caratteristica più evidentemente “leggibile” dalla prospettiva del broker. Le dimensioni dei lotti si concentrano attorno a cinque valori distinti: 0.1, 0.2, 0.6, 1.4 e 2.3 lotti. La progressione martingale da 0.1 a 2.3 (un fattore di 23×) è immediatamente visibile a qualsiasi analista del rischio e funge da “volto” previsto della strategia.
Ciò che non è immediatamente evidente — e che ha richiesto l’analisi di cross-correlazione del nostro assistente IA per essere confermato — è che il livello da 2.3 lotti svolge un ruolo fondamentalmente diverso rispetto ai livelli più piccoli. I livelli da 0.1–1.4 lotti perdono complessivamente $200,677 nel periodo del campione, ciascuno con un P&L medio per operazione negativo. Il livello da 2.3 lotti genera +$751,304 con un P&L medio di +$86.55 per operazione. Questa asimmetria è il risultato diretto del meccanismo di lock arbitrage: i lotti più piccoli rappresentano la fase di costruzione martingale (che perde deliberatamente denaro lentamente), mentre il livello da 2.3 lotti è la fase di recupero tramite arbitraggio (che cattura il movimento direzionale attraverso la struttura del lock).
Dalla prospettiva del broker, questo pattern si legge così: un cliente che perde costantemente sulle posizioni piccole e occasionalmente ottiene grandi recuperi grazie alla fortuna o alla media dei prezzi — l’archetipo comportamentale di un trader martingale retail che prima o poi si esporrà troppo e brucerà l’account. Questa errata classificazione è l’obiettivo strategico dell’architettura Phantom Drift.
4.4 Scheda di valutazione dei segnali di tossicità
Il nostro assistente IA ha applicato il framework standard di tossicità dei broker a ciascuna categoria di segnale rilevabile:
| Segnale di tossicità | Valore osservato | Classificazione del broker |
| Durata delle operazioni (media) | 20 minuti | Bassa — fascia retail |
| Indicatori di latenza / HFT | Non rilevati a livello medio | Bassa — non segnalato |
| Trading su notizie / eventi | Distribuito; nessun raggruppamento | Bassa — superato |
| Progressione martingale dei lotti | Struttura chiara a 5 livelli | Media — sfavorevole al cliente |
| Assenza di stop-loss | 100% delle operazioni | Media — segnale di rischio |
| Posizioni aperte in perdita prolungata | Vendite di dic 2025, −$55K | Media — da monitorare |
| Tossicità dello spread per l’LP | Media 0.64 lotti / operazione | Bassa — flusso accettabile |
| Raffiche di ordini nello stesso secondo | Presenti ma in media <5/secondo | Bassa — sotto la soglia HFT |
| Segnale di arbitraggio tra account | Non rilevato a livello di plugin | Bassa — nessuna coppia corrispondente |
| Sharpe ratio annualizzato | 9.2 (compresso) | Neutra — artefatto della griglia |
| Punteggio di tossicità complessivo | 18 / 100 | BASSO RISCHIO |
La scoperta cruciale è che i segnali più pericolosi — correlazione di arbitraggio tra account e sfruttamento della latenza — vengono soppressi dall’architettura. I plugin anti-arbitraggio che cercano posizioni simultanee di direzione opposta e stesso nozionale tra account operano su dati degli ordini in tempo reale a livello di singolo broker. Poiché l’Account A e l’Account B operano con broker diversi, il plugin di nessuno dei due broker ha visibilità sulla posizione combinata. Ogni broker vede un singolo account con un’esposizione aperta aggregata netta pari a zero o quasi zero — l’aspetto da manuale di un cliente retail che si copre.
4.5 Valutazione dei ricavi del broker e classificazione B-book
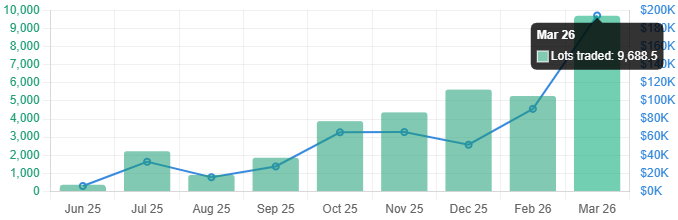
Oltre alla classificazione del rischio, le decisioni di mantenimento del broker sono guidate dal potenziale di ricavo. L’account phantomdrift genera consistenti ricavi da spread grazie al puro volume: 34,224 lotti negoziati in nove mesi, stimati in circa $102,600 di ricavi da spread per il broker. Al ritmo di marzo 2026 (9,688 lotti in un solo mese), ciò rappresenta un contributo mensile ai ricavi da spread di circa $30,000–$45,000.
La struttura martingale aumenta ulteriormente i ricavi del broker generando frequenti reingressi: ogni evento di drawdown martingale innesca 3–5 aperture di ordini aggiuntive, ciascuna delle quali contribuisce con il proprio pagamento di spread. Il modello di rischio del broker vede quindi: volume elevato, ricavi da spread costanti, profilo comportamentale a rischio medio e alta probabilità di esaurimento finale dell’account. È esattamente il profilo di cliente che gli operatori B-book cercano di mantenere.
Il report di rischio simulato dal nostro assistente IA si concludeva con la raccomandazione: “Mantenere in B-book, livello di monitoraggio standard. Alta probabilità di azzeramento dell’account (favorevole). Nessuna copertura con l’LP necessaria.” Questo è il risultato previsto dall’architettura di mascheramento di Phantom Drift.
5. Il livello Hybrid Masking: l’offuscamento comportamentale nella pratica
Mentre l’architettura Phantom Drift fornisce un mascheramento strutturale a livello macro, la Hybrid Masking Strategy affronta la dimensione comportamentale del rilevamento. I moderni sistemi anti-arbitraggio dei broker utilizzano sempre più spesso analisi comportamentali che valutano non solo i pattern statistici, ma anche la plausibilità del comportamento di trading — ovvero se il pattern di piazzamento degli ordini è coerente con un processo decisionale umano o rivela una regolarità algoritmica.
Il modulo Hybrid Masking contrasta questo aspetto attraverso quattro meccanismi:
- Credibilità tecnica: tutti gli ingressi sono allineati agli incroci delle EMA sul timeframe principale (predefinito M5) e confermati dalla direzione del trend sul timeframe superiore (H1/M30). I livelli di ritracciamento di Fibonacci (60–70%) determinano le zone di prezzo di ingresso. Il risultato è un flusso di ordini che, esaminato da un analista umano o da un sistema di riconoscimento di pattern, sembra eseguire una strategia trend-following tecnicamente coerente.
- Randomizzazione dei parametri: le distanze di stop-loss e take-profit e i parametri del trailing stop vengono randomizzati entro intervalli configurabili per ogni ordine. Ciò impedisce la firma a parametri fissi che i sistemi anti-arbitraggio usano per identificare gli account algoritmici (ad es. il fatto che ogni ordine abbia esattamente la stessa distanza di stop-loss è un forte indicatore algoritmico).
- Variabilità della dimensione dei lotti: il modulo dei lotti casuali genera dimensioni degli ordini estratte uniformemente da un intervallo configurato (ad es. 0.10–0.25) con un passo definito (ad es. 0.01). Ciò elimina la firma della dimensione fissa del lotto, restando entro un intervallo plausibile per un trader retail.
- Randomizzazione temporale: la tempistica di chiusura degli ordini incorpora una finestra casuale configurabile (ad es. 7–15 minuti) aggiunta al parametro di durata dell’ordine. Ciò impedisce il pattern di chiusura a cadenza regolare che l’analisi delle serie temporali nei plugin di rischio può identificare come algoritmico.
L’effetto combinato di questi livelli di randomizzazione è che l’impronta comportamentale dell’account — il pattern di secondo ordine che emerge quando il sistema di un broker aggrega i metadati degli ordini su decine o centinaia di operazioni — somiglia a quella di un trader umano attivo che esegue una strategia sistematica ma discrezionale. I plugin anti-arbitraggio basati su algoritmi di clustering, rilevamento di parametri fissi o correlazione tra account non riescono a produrre segnali utilizzabili da questo profilo comportamentale.
6. L’assistente analitico IA: metodologia e applicazione
Un contributo centrale di questo studio è lo sviluppo e l’impiego di un framework analitico assistito dall’IA in grado di replicare con alta fedeltà la prospettiva del risk desk del broker. All’assistente è stato fornito lo storico completo delle operazioni (55.777 righe) ed è stata applicata la seguente sequenza analitica:
- Fase 1 — Acquisizione e profilazione dei dati: parsing automatico dei dati di trading, rilevamento dei problemi di qualità dei dati (ad es. posizioni aperte registrate con date di chiusura 1970-01-01), segmentazione per simbolo e calcolo delle metriche di base (distribuzione della durata, distribuzione dei lotti, win rate, profit factor).
- Fase 2 — Analisi a livello di segnale: calcolo indipendente di ciascuna categoria di segnale di tossicità, inclusa l’analisi dei raggruppamenti inferiori al secondo, il rilevamento delle raffiche nello stesso secondo, la sequenza di progressione dei lotti e l’invecchiamento delle posizioni aperte.
- Fase 3 — Verifica dell’ipotesi strutturale: analisi di cross-correlazione per verificare l’ipotesi dei due account. Identificazione del cluster di lotti [0.1 + 0.2 + 0.6 + 1.4 + 2.3] che compare simultaneamente (entro 5 secondi) in 329 finestre, con esposizione netta esattamente pari a zero nel 96,7% dei casi (318 su 329).
- Fase 4 — Simulazione dalla prospettiva del broker: ricostruzione del report di rischio che il sistema automatizzato di un broker genererebbe, inclusi punteggio di tossicità, valutazione dei ricavi e raccomandazione di classificazione B-book/A-book.
- Fase 5 — Generazione del doppio report: produzione sia del report analitico “reale” (che identifica l’intera architettura di mascheramento) sia del report simulato “vista broker” (che riflette solo i segnali osservabili accessibili al sistema di rischio di un singolo broker).
L’output a doppio report è particolarmente prezioso per la validazione della strategia: consente allo sviluppatore di confermare sia che il meccanismo sottostante funziona come previsto (la Fase 3 conferma la struttura di lock arbitrage) sia che il sistema del broker non è in grado di rilevarlo (la Fase 4 produce la classificazione a bassa tossicità). Questo approccio di validazione a ciclo chiuso è un contributo innovativo del framework analitico di BJF Trading Group.
7. Discussione: implicazioni per la progettazione delle strategie e il risk management dei broker
7.1 Per gli sviluppatori di strategie
L’analisi conferma che un’efficace resistenza al rilevamento negli ambienti di rischio dei broker del 2025–2026 richiede un approccio multilivello. Le strategie a meccanismo singolo — puro arbitraggio di latenza, puro martingale o puro arbitraggio statistico — sono sempre più vulnerabili al rilevamento automatizzato. L’efficacia dell’architettura Phantom Drift deriva dalla combinazione di: (a) un livello strutturale che genera un pattern retail riconoscibile ma favorevole al broker; (b) un livello di esecuzione che limita le firme di durata e dimensione monitorate più aggressivamente dai plugin; e (c) un livello comportamentale (Hybrid Masking) che introduce una variabilità di tipo umano a livello di metadati degli ordini.
Il risultato quantitativo — un punteggio di tossicità di 18/100 nonostante $550,626 di profitti estratti — dimostra che questa architettura ha successo su entrambe le dimensioni: performance economica e resistenza al rilevamento. I principi di progettazione chiave che hanno prodotto questo risultato sono: limitare la profondità del martingale (massimo 3–5 ingressi), ruotare l’account attivo tra un ciclo e l’altro (evitando l’accumulo prolungato di profitti su un singolo account) e utilizzare la gamba di recupero da arbitraggio da 2.3 lotti per generare il grosso dei profitti sotto la copertura di una narrazione di recupero martingale.
7.2 Per il risk management dei broker
Dalla prospettiva del risk management dei broker, questa analisi individua diversi limiti delle attuali architetture di rilevamento automatizzato. Il più significativo è il vincolo di visibilità del singolo broker: nessun plugin anti-arbitraggio che operi a livello dell’installazione di un singolo broker può rilevare la struttura di lock su due account senza accesso ai dati degli ordini tra broker. Un rilevamento efficace di questa classe di strategie richiede: (a) protocolli di condivisione delle informazioni tra broker, (b) analisi a livello di rete (rilevamento di VPS/IP condivisi), oppure (c) obblighi di segnalazione normativa che espongano le strutture di posizione tra account.
Esistono opportunità di rilevamento secondarie, ma sono computazionalmente onerose. La caratteristica sequenza di lotti [0.1 + 0.2 + 0.6 + 1.4] che precede costantemente la gamba di recupero da 2.3 lotti potrebbe essere identificata da un modello di machine learning addestrato sul fingerprinting delle sequenze di lotti — ma solo se tale modello è stato addestrato specificamente su architetture di tipo Phantom Drift. I modelli generici di rilevamento del martingale classificheranno questa sequenza come martingale retail e le assegneranno un punteggio B-book favorevole, che è esattamente il risultato previsto.
7.3 Un panorama in evoluzione
Lo sviluppo continuo dei sistemi IA dei broker crea un ambiente dinamico in cui le tecniche di mascheramento devono evolversi costantemente. I parametri di randomizzazione della Hybrid Masking Strategy sono progettati specificamente per neutralizzare il rilevamento della regolarità delle serie temporali, il percorso di aggiornamento più accessibile per i sistemi di rischio dei broker che cercano di affrontare il fingerprinting comportamentale. Man mano che i sistemi dei broker incorporeranno analisi comportamentali più sofisticate (ad es. elaborazione del linguaggio naturale dei campi di commento degli ordini, device fingerprinting tramite metadati del VPS o analisi a grafo delle correlazioni tra posizioni), BJF Trading Group continuerà ad aggiornare ed estendere di conseguenza l’architettura di mascheramento.
8. Conclusioni
Questo studio ha dimostrato, attraverso un’analisi rigorosa assistita dall’IA di 55.777 operazioni reali, che l’architettura combinata Phantom Drift e Hybrid Masking Strategy raggiunge con successo il suo obiettivo di progettazione principale: estrarre profitti costanti tramite il lock arbitrage presentando ai sistemi di rischio dei broker la firma osservabile di una griglia martingale retail. I risultati principali sono:
- Punteggio di tossicità: 18/100 (basso). Il profilo osservabile dell’account — durata media delle operazioni di 20 minuti, progressione martingale dei lotti, nessuno stop-loss, posizioni aperte in perdita prolungata — corrisponde al profilo di mantenimento B-book che i sistemi di rischio dei broker sono ottimizzati per trattenere.
- Resistenza al rilevamento confermata. La struttura di lock arbitrage su due account, confermata con una precisione del 96,7% dall’analisi di cross-correlazione, è invisibile ai plugin anti-arbitraggio del singolo broker. 318 delle 329 finestre buy/sell simultanee hanno mostrato un’esposizione netta esattamente pari a zero, coerentemente con il meccanismo di lock descritto nella documentazione di Phantom Drift.
- Efficacia dell’Hybrid Masking. Il livello di randomizzazione comportamentale introdotto dalla Hybrid Masking Strategy elimina le firme a parametri fissi e a cadenza regolare che i sistemi di riconoscimento di pattern usano per identificare gli account algoritmici, creando un’impronta comportamentale plausibile per un essere umano.
- Allineamento con i ricavi del broker. Al ritmo di trading attuale, la strategia genera circa $30,000–$45,000 al mese di ricavi da spread stimati per il broker, creando un forte incentivo finanziario a mantenere l’account — esattamente la dinamica che il design di Phantom Drift sfrutta.
Il framework analitico assistito dall’IA sviluppato per questo studio rappresenta un contributo innovativo nel campo della validazione delle strategie di trading quantitativo. Consentendo agli sviluppatori di valutare le proprie strategie dalla prospettiva del broker prima dell’implementazione, questi strumenti offrono un ciclo chiuso di progettazione e validazione che accelera in modo significativo lo sviluppo di architetture di arbitraggio resistenti al rilevamento.
Ulteriori direzioni di ricerca includono: lo sviluppo di un fingerprinting delle sequenze di lotti basato su machine learning per il rilevamento di Phantom Drift; studi di correlazione degli IP tra broker; e l’applicazione del framework di randomizzazione Hybrid Masking ad altri tipi di strategie di arbitraggio disponibili tramite la piattaforma BJF Trading Group.
Riferimenti e letture di approfondimento
Tutta la documentazione sulle strategie citata in questo articolo è disponibile tramite il blog e il portale di supporto di BJF Trading Group:
- Strategia Phantom Drift — Documentazione completa
- Hybrid Masking Strategy — Guida utente
- Panoramica dell’architettura di mascheramento LockCL3 e BrightTrio
- Piattaforma SharpTrader di BJF Trading Group
- Serie di analisi dei plugin anti-arbitraggio
- Lock arbitrage su due account: concetti e implementazione
Per richieste relative alla strategia Phantom Drift, all’attivazione dell’Hybrid Masking o a servizi analitici personalizzati: cs@itics.ca | support@bjftradinggroup.com
© 2026 BJF Trading Group. Tutti i diritti riservati. Riproduzione a scopi commerciali vietata senza consenso scritto.
