Arbitrage cash-and-carry en crypto : le trading de la base spot–futures expliqué avec des chiffres octobre 28, 2026 – Posted in: Arbitrage Software, cryptoarbitrage software
Arbitrage cash-and-carry en crypto : le trading de la base spot–futures expliqué avec des chiffres
Lorsqu’un contrat à terme trimestriel sur le bitcoin s’échange au-dessus du prix spot, vous pouvez acheter la crypto, vendre le contrat à terme et verrouiller l’écart. C’est l’arbitrage cash-and-carry. Il semble sans risque, et le risque de prix est effectivement couvert, mais le rendement réel dépend des frais, de la structure de marge, du coût de votre capital et de ce qui arrive à la jambe vendeuse si le marché monte de 30%. Ce guide détaille l’opération complète, chiffres à l’appui.
- Qu’est-ce que l’arbitrage cash-and-carry
- Base, contango et backwardation
- Un exemple chiffré sur le BTC
- Pourquoi la base existe
- Futures à échéance vs funding des perpétuels
- Contrats linéaires vs inverses : le choix de la marge
- Coûts, seuil de rentabilité et taux de rendement minimal
- Étape par étape : exécuter l’opération
- Sortie anticipée, conservation jusqu’à l’échéance et roll
- Les risques qui subsistent après la couverture
- Erreurs fréquentes
- Surveillance et automatisation
- Questions fréquentes
Qu’est-ce que l’arbitrage cash-and-carry
En bref : l’arbitrage cash-and-carry consiste à acheter un actif sur le marché spot et, simultanément, à vendre un contrat à terme sur le même actif qui s’échange à un prix plus élevé. Les deux positions neutralisent mutuellement leur risque de prix. À l’échéance, le prix du contrat à terme converge vers le prix spot : l’écart que vous avez verrouillé à l’entrée (la base) devient votre profit brut, quelle qu’ait été l’évolution de la crypto entre-temps.
Le nom vient des marchés traditionnels des matières premières : vous payez comptant (cash) la marchandise physique et la portez (carry) — stockage, assurance, financement — jusqu’à la date de livraison du contrat à terme. En crypto, il n’y a pas d’entrepôt, mais il existe tout de même un coût de portage : le capital immobilisé dans la crypto, la marge de la position vendeuse, les frais de trading et le risque de laisser des fonds sur un exchange.
Le cash-and-carry est une opération de valeur relative, neutre vis-à-vis du marché. Elle ne cherche pas à prédire la direction du bitcoin. Elle encaisse un rendement que le marché verse à quiconque accepte de vendre des futures aux acheteurs à effet de levier. C’est pourquoi elle est appréciée des fonds et des desks de trésorerie, et pourquoi ce rendement se réduit lorsque trop de capitaux le poursuivent.
Si les instruments eux-mêmes sont nouveaux pour vous, commencez par notre article expliquant en quoi les futures diffèrent du marché spot. Ce guide suppose que vous savez ce que sont un contrat à terme et la marge.
Base, contango et backwardation
La base est la différence entre le prix du contrat à terme et le prix spot. Les traders l’expriment de trois façons :
Annualisation simple (non composée), telle que la plupart des tableaux de bord l’affichent. Les chiffres composés sont légèrement plus élevés.
Lorsque les futures s’échangent au-dessus du spot, le marché est en contango. C’est l’état normal en crypto, car la plupart des traders qui utilisent des futures recherchent une exposition acheteuse à effet de levier. Le cash-and-carry nécessite un contango.
Lorsque les futures s’échangent en dessous du spot, le marché est en backwardation. Cela se produit après des krachs, lors de désendettements forcés ou lorsque l’emprunt de la crypto coûte cher. En théorie, vous pouvez exécuter l’opération à l’envers (vendre le spot à découvert, acheter le contrat à terme), mais la vente à découvert de crypto au comptant exige d’emprunter la crypto sur marge, ce qui est souvent limité et coûteux. La plupart des praticiens attendent simplement le retour du contango.
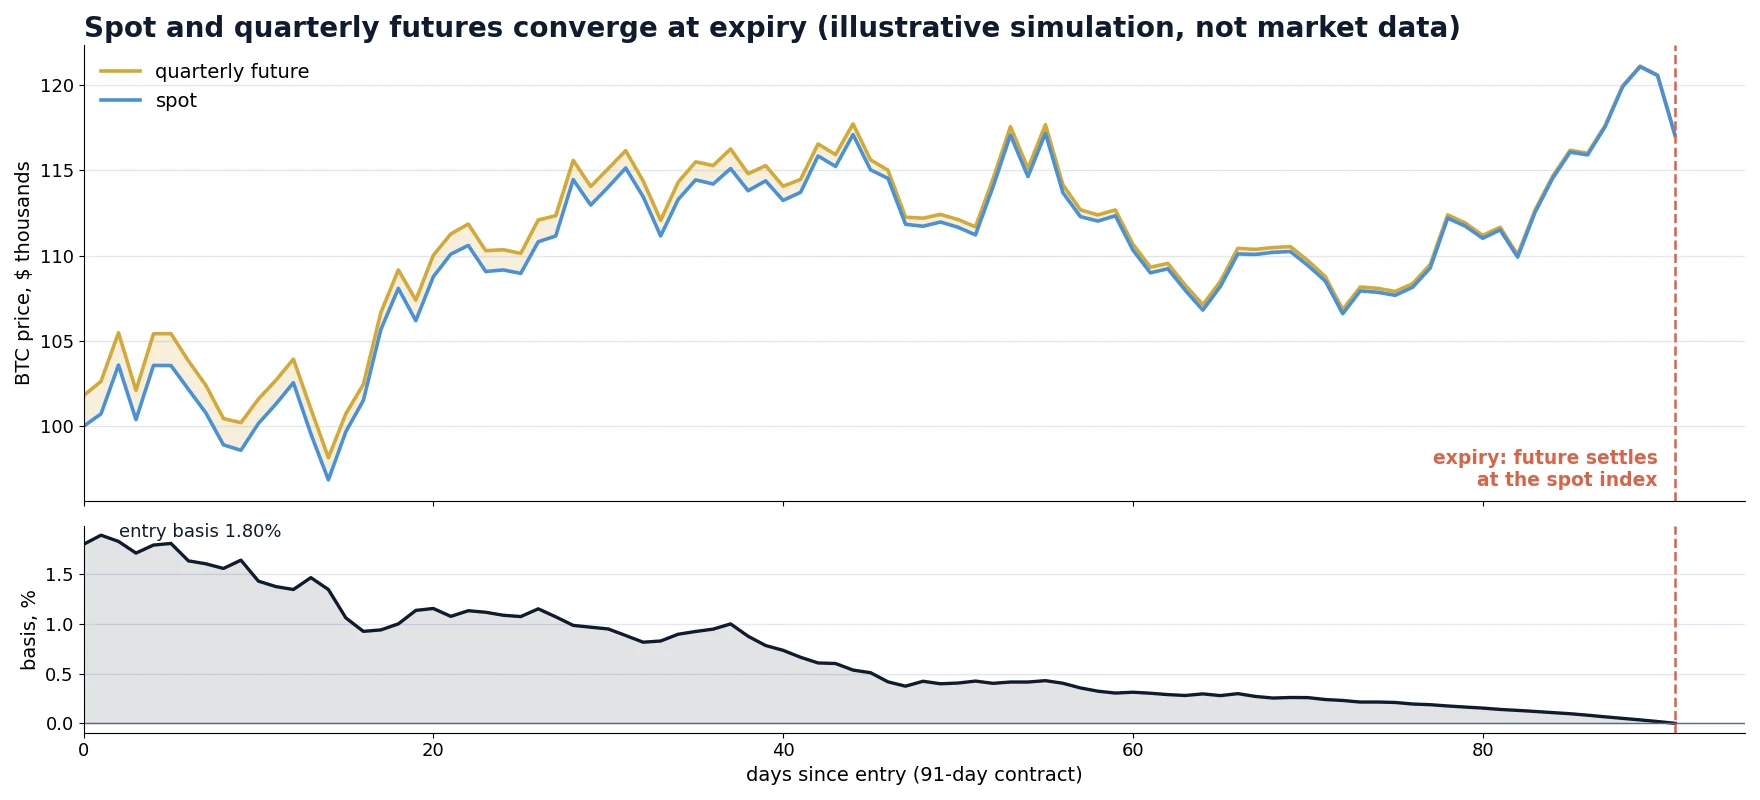
La propriété clé est la convergence : un contrat à terme à échéance est réglé sur l’indice spot à l’échéance, la base doit donc tomber à zéro à la date d’échéance. Avant cela, la base évolue librement : elle peut s’élargir, se resserrer ou devenir brièvement négative. La convergence est le seul moment où le résultat est figé.
Un exemple chiffré sur le BTC
Tous les prix ci-dessous sont des chiffres ronds illustratifs choisis pour faciliter le calcul, et non une cotation d’un jour précis.
- Prix spot du BTC : $100,000
- Contrat à terme trimestriel BTC, 91 jours avant l’échéance : $101,800
- Base : $1,800 = 1.80%, annualisée 7.22%
- Taille de l’opération : 1 BTC acheté au spot, 1 BTC vendu en futures (marge en USDT)
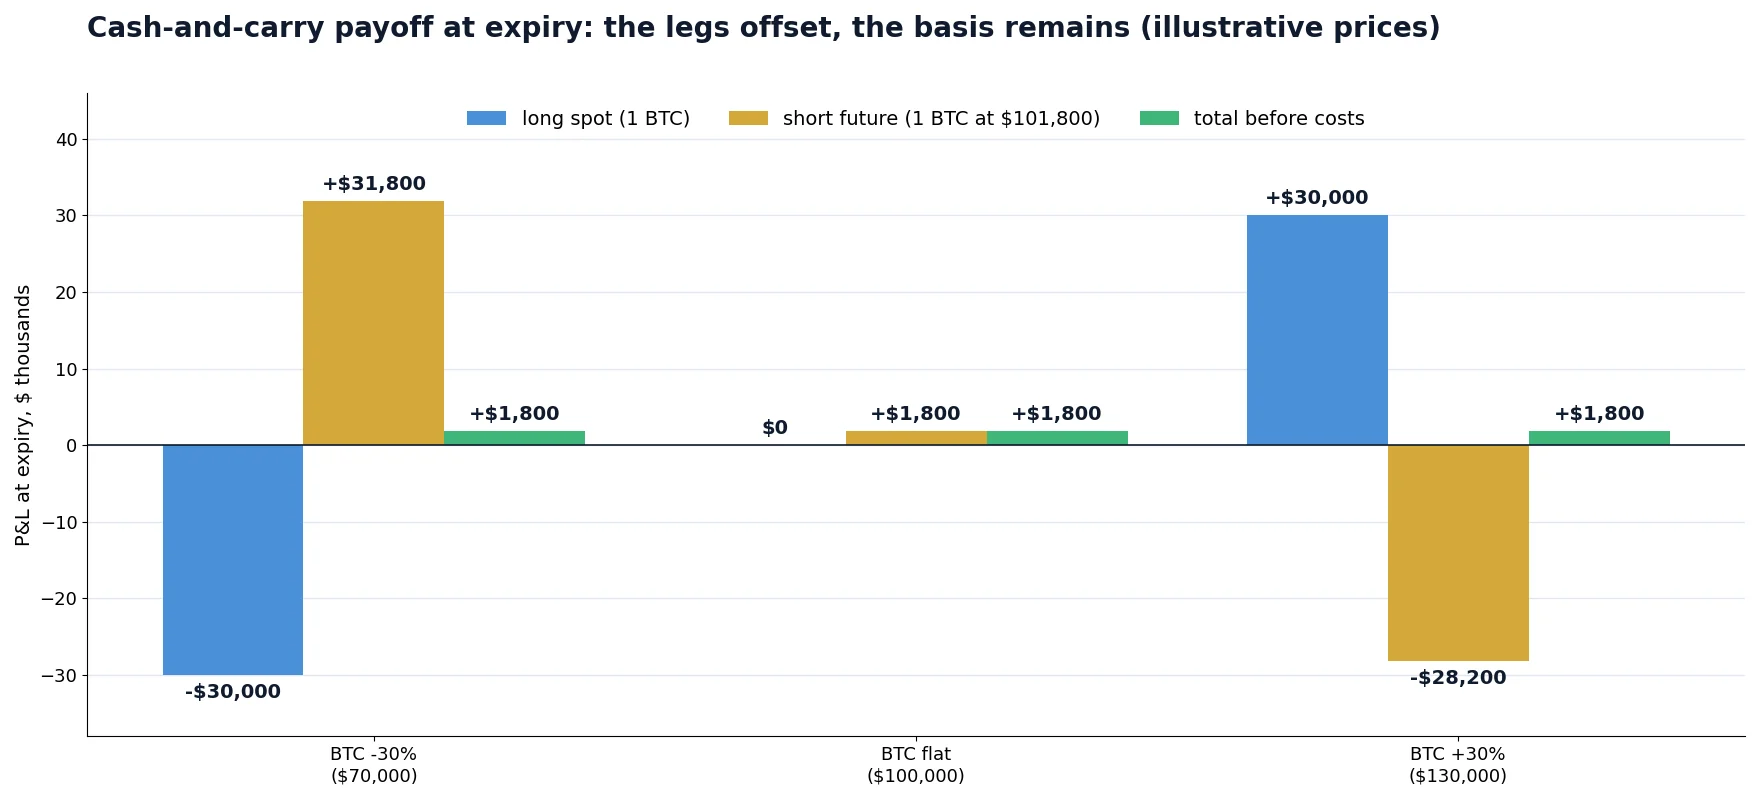
À l’échéance, le contrat à terme est réglé au prix spot, quel qu’il soit. Voici ce qui se passe dans trois marchés très différents :
| BTC à l’échéance | P&L de la jambe spot | P&L du futures vendeur | Total avant coûts |
|---|---|---|---|
| $70,000 (−30%) | −$30,000 | +$31,800 | +$1,800 |
| $100,000 (inchangé) | $0 | +$1,800 | +$1,800 |
| $130,000 (+30%) | +$30,000 | −$28,200 | +$1,800 |
Passons aux coûts. Supposons des frais taker de 0.10% sur le spot et de 0.05% sur les futures, payés à l’entrée et à la sortie. L’entrée coûte environ $100 + $51, la sortie à peu près autant, soit un aller-retour d’environ $300 (0.30%). Profit net : environ $1,500.
Combien de capital cela a-t-il nécessité ? Le coin au spot coûte $100,000. Le contrat à terme vendu exige une marge ; avec un levier de 3x, cela représente environ $33,900 en USDT. Capital total : environ $133,900. Le rendement est de $1,500 / $133,900 = 1.12% sur 91 jours, soit environ 4.5% annualisé. La base affichée était de 7.22% ; le rendement réaliste sur le capital est plus proche de 4.5%. Cet écart entre rendement affiché et rendement net est ce que la plupart des guides sur le cash-and-carry passent sous silence.
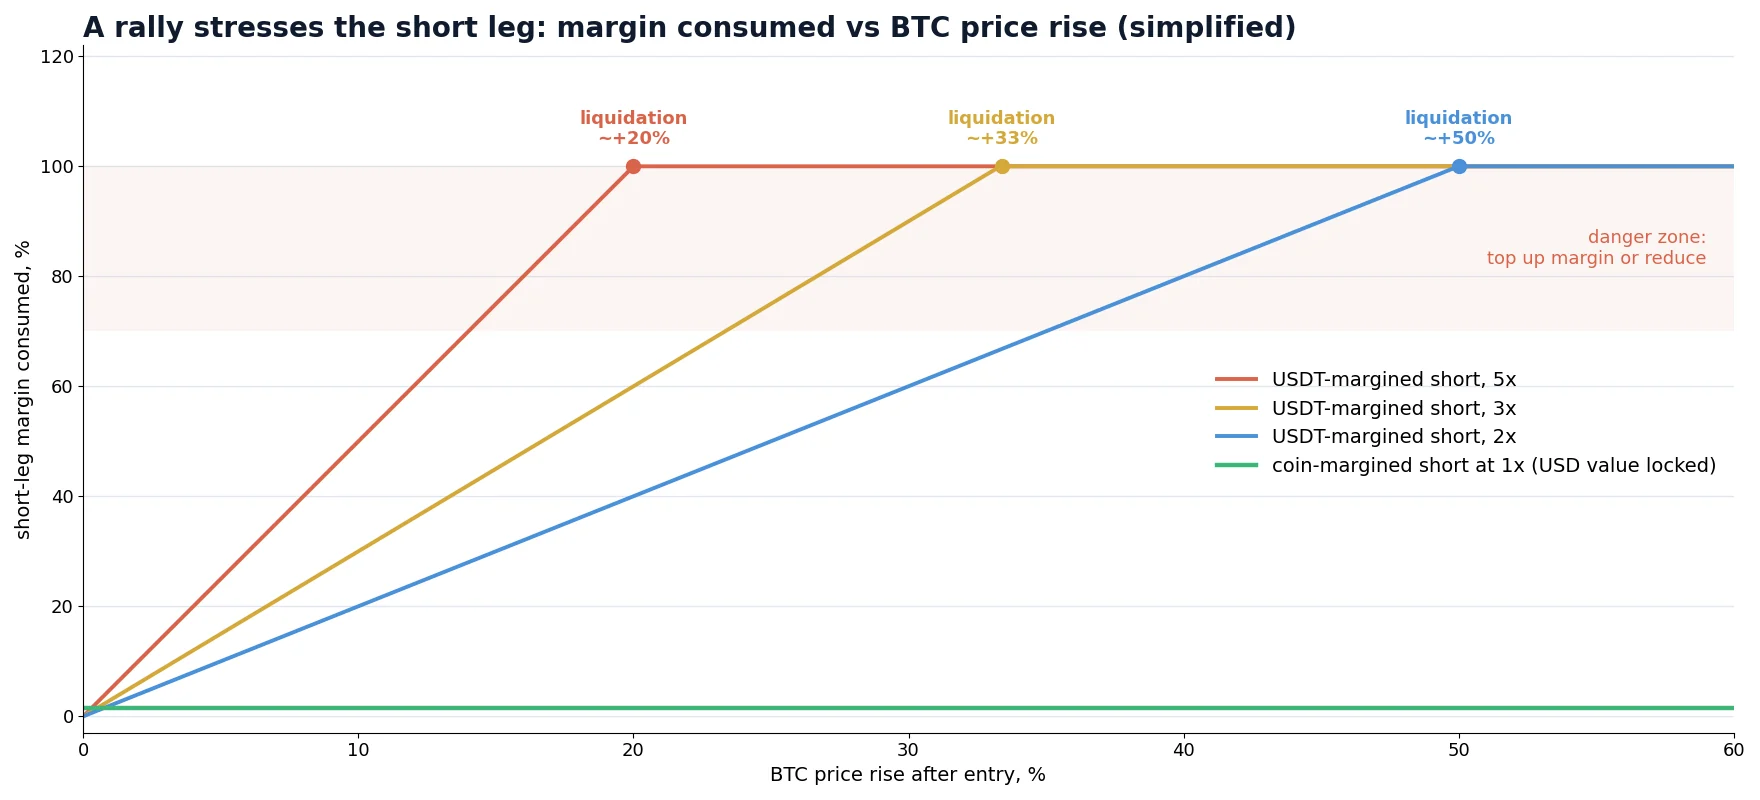
La ligne à +30% cache également un problème. Le contrat à terme vendu a perdu $28,200 pour $33,900 de marge. À 3x, le prix de liquidation se situe environ 33% au-dessus du prix d’entrée : la position aurait donc frôlé la liquidation, alors même que l’opération globale était parfaitement couverte. Nous y revenons dans la section sur la marge, car c’est ce qui détermine si le cash-and-carry est une opération sereine ou stressante.
Pourquoi la base existe
Si l’opération est couverte, pourquoi le marché la rémunère-t-il ? Parce que quelqu’un doit prendre la contrepartie de la demande à effet de levier, et ce service a un prix. Les principaux moteurs :
- La demande de positions acheteuses à effet de levier. Acheter un contrat à terme ne nécessite qu’une marge. En phase haussière, les spéculateurs font monter les futures et la base s’élargit.
- La rareté du capital d’arbitrage. Pour combler l’écart, les arbitragistes doivent financer la totalité de l’achat spot plus la marge. Lorsque le capital est rare ou cher, l’écart reste ouvert.
- Le coût de l’argent. Sur les marchés traditionnels, la base théorique correspond à peu près au taux d’intérêt. En crypto, le “taux d’intérêt” est ce que les dollars et les stablecoins rapportent ailleurs. Lorsque les rendements sans risque en dollars US sont élevés, la base doit l’être aussi pour attirer des capitaux.
- Le risque d’exchange et de conservation. Les deux jambes sont généralement détenues sur des exchanges. Une partie de la base rémunère ce risque de contrepartie.
Il en résulte une base qui évolue avec le sentiment du marché. Lors de fortes phases haussières, la base annualisée sur les principales plateformes a dépassé à plusieurs reprises 15–20% pendant des semaines ; dans des marchés calmes ou baissiers, elle tombe à quelques pour cent, parfois sous le taux sans risque, et occasionnellement en backwardation. L’opération est donc cyclique : les meilleures entrées se présentent dans les marchés euphoriques, précisément lorsque détenir une position couverte semble le moins excitant.
Depuis le lancement des ETF bitcoin spot américains en 2024, une grande partie de la version réglementée de cette opération se déroule sur le CME : les fonds achètent des parts d’ETF et vendent des futures CME. Cela a attiré davantage de capitaux vers cette opération et explique en partie pourquoi la base sur les plateformes réglementées s’est comprimée par rapport aux premières années de la crypto.
Futures à échéance vs funding des perpétuels
La crypto offre une seconde façon de capter la même prime : les futures perpétuels. Un perpétuel n’expire jamais et ne peut donc pas converger. À la place, les exchanges le maintiennent proche du spot grâce à des paiements de funding périodiques entre acheteurs et vendeurs. L’achat spot combiné à la vente d’un perpétuel est aussi appelé cash-and-carry ; il est traité en détail dans notre guide de l’arbitrage de funding rate. Les deux versions se comportent différemment :
| Futures à échéance (base) | Perpétuel (funding) | |
|---|---|---|
| Rendement connu à l’entrée ? | Oui, si conservé jusqu’à l’échéance | Non, recalculé à chaque intervalle de funding |
| Mode de rémunération | Convergence à l’échéance (ou plus tôt, à la clôture) | Paiements de funding toutes les 8 h (1–4 h sur certaines plateformes) |
| Le rendement peut-il devenir négatif ? | Pas si conservé jusqu’à l’échéance ; seulement en valorisation au prix du marché entre-temps | Oui, un funding négatif signifie que le vendeur paie |
| Sortie | Conserver jusqu’à l’échéance, clôturer plus tôt ou faire un roll | À tout moment |
| Liquidité | Plus faible, concentrée sur BTC et ETH | Le marché le plus profond de la crypto, de nombreux altcoins |
| Idéal pour | Verrouiller un rendement connu sur un trimestre | Des positions flexibles, fréquemment rééquilibrées |
De nombreux desks utilisent les deux et déplacent le capital vers celui qui rémunère le mieux le risque. Règle empirique : lorsque la base annualisée du prochain contrat trimestriel est nettement supérieure au funding rate moyen attendu sur la même période, le contrat à terme à échéance est la meilleure jambe vendeuse, car il verrouille le rendement. Pour estimer les gains de funding dans les mêmes unités, utilisez notre calculateur d’APR et de seuil de rentabilité du funding rate.
Contrats linéaires vs inverses : le choix de la marge
Les exchanges crypto proposent deux types de futures à échéance, et ce choix modifie davantage l’économie du cash-and-carry que n’importe quelle réduction de frais.
Futures linéaires (marge en USDT ou USDC)
La marge et le profit sont libellés en stablecoin. C’est simple à comprendre, mais le coin spot et la marge constituent deux poches séparées. Si le BTC monte, le contrat à terme vendu perd des stablecoins tandis que le gain se trouve dans votre coin spot. La position peut être liquidée alors même que la couverture dans son ensemble est bénéficiaire. Pour l’éviter, soit vous utilisez un faible levier (plus de capital inactif, rendement plus faible), soit vous transférez des profits du côté spot vers la marge des futures pendant une hausse.
Distance approximative jusqu’à la liquidation pour une position vendeuse isolée selon le levier, hors détails de marge de maintenance :
| Levier de la position vendeuse | Marge pour 1 BTC à $101,800 | Liquidation à environ | Capital total (spot + marge) |
|---|---|---|---|
| 1x | $101,800 | très éloignée (le prix doit environ doubler) | ~$201,800 |
| 2x | $50,900 | ~+49% | ~$150,900 |
| 3x | $33,900 | ~+33% | ~$133,900 |
| 5x | $20,400 | ~+19% | ~$120,400 |
Futures inverses (marge en crypto)
Ici, le contrat est coté en dollars mais margé et réglé dans la crypto elle-même. Cela permet une version élégante de l’opération : déposez le BTC acheté en collatéral et vendez le future inverse pour une valeur en dollars égale au prix du contrat à terme (dans notre exemple, $101,800 de contrats pour 1 BTC).
Il se produit alors quelque chose d’utile. Lorsque le BTC monte, la position vendeuse perd des BTC, mais chaque BTC restant vaut plus de dollars ; lorsque le BTC baisse, la position vendeuse gagne des BTC. La valeur en dollars du compte reste fixée à environ $101,800 et le levier effectif reste proche de 1x. Il n’y a pas de poche de marge séparée ni de prix de liquidation réaliste. À l’échéance, vous détenez $101,800 / ST BTC, qui valent $101,800 quel que soit le prix ST.
Capital nécessaire : uniquement les $100,000 du coin. Même base de $1,800, mêmes coûts de $300, le rendement est donc de $1,500 / $100,000 = 1.5% sur 91 jours, soit environ 6.0% annualisé au lieu de 4.5% avec la configuration linéaire à 3x.
Coûts, seuil de rentabilité et taux de rendement minimal
Une base ne vaut la peine d’être prise que si elle bat trois choses : les coûts de trading, les risques que vous conservez et ce que le même capital rapporte sans aucun effort. Listez chaque coût avant d’entrer :
- Les frais de trading sur quatre exécutions (achat spot, vente des futures et les deux sorties). Les ordres maker les réduisent fortement mais ajoutent le risque qu’une jambe soit exécutée sans l’autre.
- Le slippage sur la jambe la moins liquide, généralement le contrat à terme à échéance. Vérifiez la profondeur du carnet d’ordres pour votre taille, pas seulement le meilleur prix.
- Les frais de règlement ou de livraison si vous conservez jusqu’à l’échéance (propres à chaque plateforme, souvent faibles).
- Les coûts de transfert si le spot et les futures sont sur des exchanges différents : frais de retrait, frais de réseau et délais. Consultez notre analyse des frais de retrait et délais de transfert en crypto.
- Le coût d’opportunité : ce que vos dollars rapporteraient en bons du Trésor à court terme ou dans un autre placement peu risqué. C’est votre taux de rendement minimal (hurdle rate).
Le seuil de rentabilité annualisé est simple : coûts aller-retour en % × 365 / jours. Avec 0.30% de coûts sur un contrat à 91 jours, cela représente environ 1.2% par an. Un trimestre avec une base de 7.22% rapporte donc environ 6.0% net en configuration inverse et 4.5% en configuration linéaire à 3x. Si votre taux de rendement minimal est, disons, de 4% par an, l’opération linéaire rémunère à peine son risque et son travail, tandis que l’opération inverse laisse une marge d’environ deux points de pourcentage.
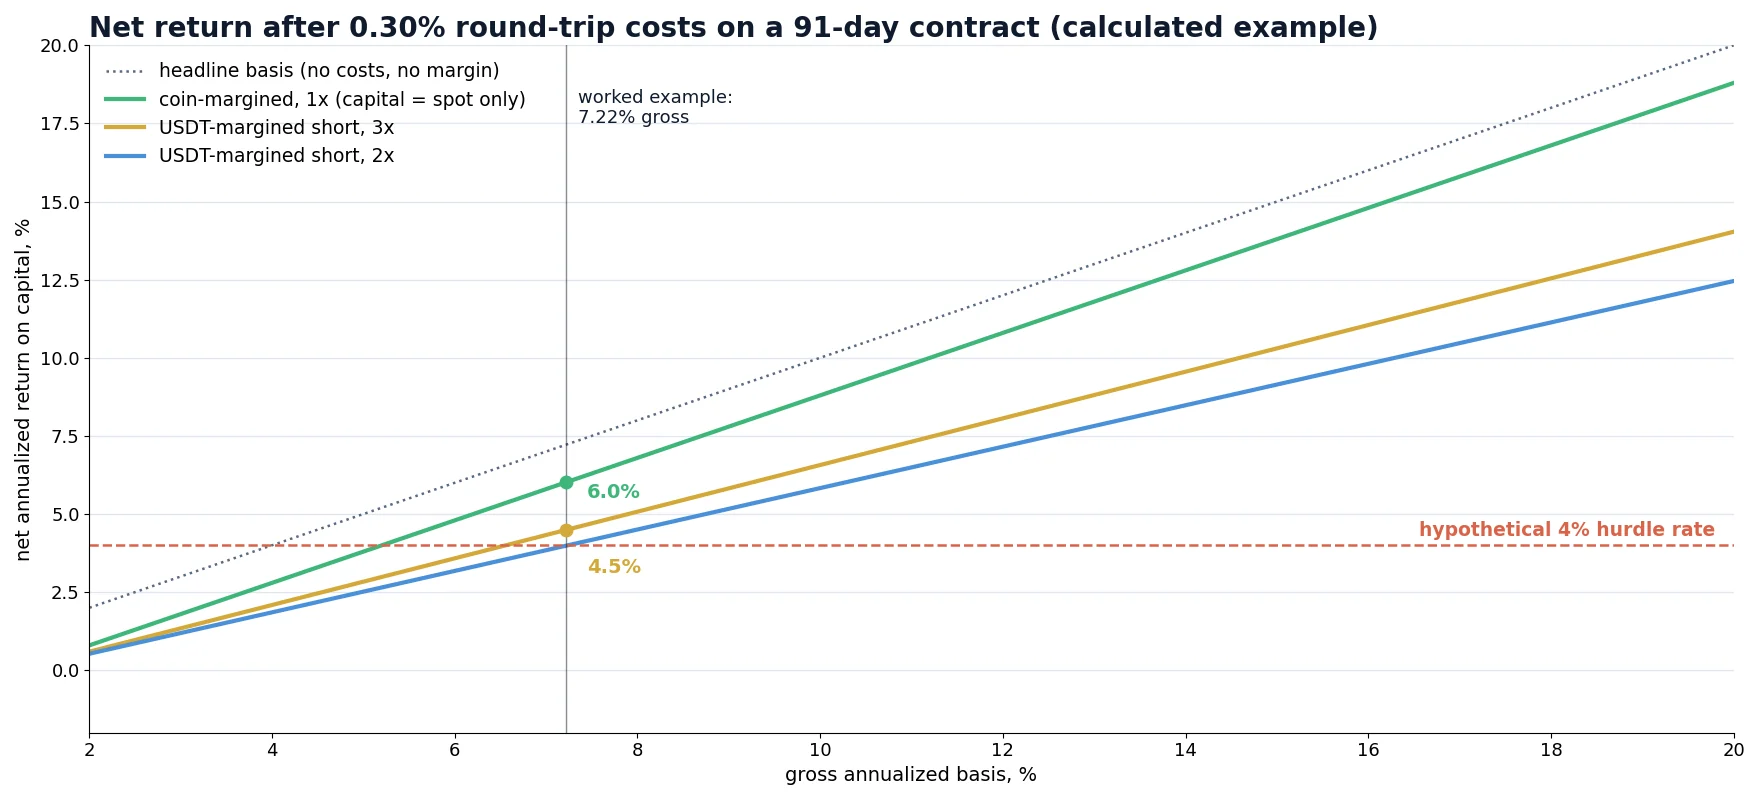
Le graphique montre pourquoi tant de traders sont déçus : en dessous d’environ 6.5% de base brute annualisée, une opération margée en USDT avec un levier raisonnable bat à peine un dépôt sans risque à ce seuil. L’opération devient intéressante lorsque la base est nettement au-dessus du taux de rendement minimal, ce qui signifie en pratique des marchés haussiers et fortement endettés.
Étape par étape : exécuter l’opération
Sortie anticipée, conservation jusqu’à l’échéance et roll
Conserver jusqu’à l’échéance n’est pas le seul choix, et souvent pas le meilleur.
Clôturer plus tôt quand la base s’effondre
Supposons que vous soyez entré avec une base de 1.80% à 91 jours de l’échéance. Quarante-cinq jours plus tard, le marché s’est calmé et la base n’est plus que de 0.40% à 46 jours de l’échéance. Si vous clôturez les deux jambes maintenant, vous avez capté 1.40% en 45 jours, soit environ 11.4% annualisé avant coûts. Conserver jusqu’à l’échéance rapporterait les 0.40% restants sur 46 jours, soit environ 3.2% annualisé, probablement en dessous de votre taux de rendement minimal. Clôturez et gardez le capital disponible pour la prochaine opportunité. Les frais de sortie supplémentaires sont le prix de cette option : incluez-les.
Supporter un élargissement temporaire
L’inverse se produit aussi : la base passe de 1.80% à 3% après l’entrée. Votre position affiche une perte latente en valeur de marché, car le contrat à terme que vous avez vendu a monté plus vite que le spot. Rien n’est cassé. Si vous conservez jusqu’à l’échéance, la convergence vous livre toujours les 1.80% initiaux. Le seul danger est un problème de marge sur une position vendeuse linéaire, raison de plus pour garder un levier faible.
Passer au trimestre suivant (roll)
Avant l’échéance, vous pouvez clôturer la position vendeuse qui expire et ouvrir une position vendeuse sur le contrat trimestriel suivant, en conservant le coin spot. C’est un roll calendaire. Ne le faites que si la base annualisée du contrat suivant dépasse encore votre taux de rendement minimal ; sinon, laissez la position se régler et restez en liquidités.
Les risques qui subsistent après la couverture
Le cash-and-carry supprime le risque de prix, pas tous les risques. Voici ceux qui font réellement des dégâts :
| Risque | Ce qui se passe | Comment le limiter |
|---|---|---|
| Liquidation de la position vendeuse | Une hausse épuise la marge des futures tandis que le gain se trouve côté spot ; la couverture se rompt au pire moment | Marge en crypto à 1x, ou faible levier avec alertes et plan de réapprovisionnement |
| Exchange / contrepartie | Insolvabilité, retraits gelés ou piratage ; la couverture ne vaut rien si vous ne pouvez pas récupérer votre argent | Plateformes importantes et établies ; répartissez le capital ; ne courez pas après une base légèrement plus élevée sur un exchange fragile |
| Désendettement automatique (ADL) | Lors de mouvements extrêmes, un exchange peut clôturer de force des positions bénéficiaires, par exemple votre position vendeuse lors d’un krach, laissant le coin spot sans couverture | Surveillez les indicateurs ADL ; recouvrez-vous immédiatement en cas de clôture |
| Décalage au règlement | Le contrat à terme est réglé sur un prix d’indice moyen ; vous vendez le spot à un prix différent | Vendez le spot de manière fractionnée pendant la fenêtre de règlement |
| Risque de jambe à l’entrée et à la sortie | Une jambe est exécutée, l’autre non, et le prix bouge | Ordres simultanés, petites tranches, taille limitée par le carnet le moins profond |
| Risque lié aux stablecoins | Une jambe margée en USDT ou USDC est exposée à un décrochage (depeg) | Utilisez des stablecoins réputés ; envisagez des contrats margés en crypto |
| Accès et fiscalité | Certaines plateformes ne sont pas disponibles dans votre pays ; les gains spot et futures peuvent être imposés différemment | Vérifiez votre éligibilité sur chaque plateforme ; consultez un conseiller fiscal avant d’augmenter la taille |
Erreurs fréquentes
- Présenter la base comme le rendement. Le rendement se calcule sur la totalité du capital utilisé, marge comprise, après tous les frais. La plupart du temps, il est nettement inférieur à la base affichée.
- Utiliser un fort levier sur la position vendeuse pour “améliorer” le rendement. Cela améliore le rendement sur le papier et transforme une opération couverte en risque de liquidation.
- Comparer le rendement à zéro plutôt qu’à un taux de rendement minimal. Un rendement couvert de 5% n’est pas attractif si les liquidités rapportent 4% sans risque d’exchange.
- Ignorer les mécanismes de règlement. Vendre le spot quelques heures avant ou après la fenêtre de règlement réintroduit un risque de prix le dernier jour.
- Confondre la quantité de coins et le notionnel en dollars sur les contrats inverses. Dimensionnez la position vendeuse inverse en dollars au prix du contrat à terme, pas en coins.
- Oublier que les deux jambes sont sur des exchanges. Le risque de prix est couvert ; le risque de défaillance de la plateforme ne l’est pas.
Surveillance et automatisation
Une seule position cash-and-carry ne nécessite qu’un tableur : prix spot et futures, jours avant l’échéance, coûts, marge. Cela devient un travail opérationnel dès que vous comparez plusieurs plateformes et contrats, réagissez aux effondrements de la base ou combinez futures à échéance, perpétuels et opportunités inter-exchanges. Les API des exchanges fournissent tout le nécessaire ; notre guide des API d’exchanges crypto pour l’arbitrage couvre les limites de requêtes, les flux WebSocket et la gestion des ordres.
La même prime apparaît à plusieurs endroits, et les outils BJF en couvrent les aspects connexes. Le scanner de Funding Rate compare le funding des perpétuels entre exchanges, pour que vous puissiez voir si le perpétuel ou le contrat à terme à échéance rémunère mieux le même risque. Le Crypto Arbitrage Scanner gratuit suit les écarts de prix entre exchanges. Pour une vue d’ensemble des stratégies, commencez par le guide de l’arbitrage crypto.
Comparez la prime avant de la verrouiller
Avant de verrouiller une base trimestrielle, vérifiez ce que rapporte le funding des perpétuels sur la même crypto sur différents exchanges. Si le funding est plus élevé et stable, le perpétuel peut être la meilleure jambe vendeuse ; s’il est plus faible ou erratique, le contrat à terme à échéance verrouille un rendement connu.
Ouvrir le scanner de Funding RateCrypto Arbitrage Scanner gratuit
Scanner d’arbitrage gratuit + mini-cours par e-mail
Recevez le lien du scanner gratuit et quelques e-mails courts et pratiques de Boris : ce que signifie vraiment un écart de prix après les coûts, comment tester une stratégie avant de risquer de l’argent réel et quels outils conviennent à votre marché. Sans promesses exagérées. Les e-mails sont rédigés en anglais.
Questions fréquentes
L’arbitrage cash-and-carry en crypto est-il sans risque ?
Non. Il supprime le risque de prix de la crypto, car les positions acheteuse au spot et vendeuse en futures se compensent, mais vous conservez le risque d’exchange et de contrepartie, le risque de liquidation sur la jambe vendeuse, le risque lié aux stablecoins sur les contrats margés en USDT, le risque d’exécution à l’ouverture et à la clôture, ainsi que le coût d’opportunité du capital.
Quelle est une bonne base annualisée pour un cash-and-carry sur le BTC ?
Il n’existe pas de chiffre fixe. Comparez le rendement net sur la totalité du capital, après frais, avec votre taux sans risque. Avec 0.30% de coûts aller-retour sur un contrat à 91 jours, les coûts seuls absorbent environ 1.2% par an ; une configuration margée en USDT à 3x nécessite une base brute d’environ 6.5% pour rapporter près de 4% sur le capital, tandis qu’une configuration margée en crypto en demande moins.
Quelle est la différence entre le cash-and-carry et l’arbitrage de funding rate ?
Les deux détiennent du spot et vendent un dérivé. Le cash-and-carry avec des futures à échéance verrouille une base connue, réalisée par la convergence à l’échéance. L’arbitrage de funding rate utilise des futures perpétuels qui n’expirent jamais et perçoit des paiements de funding périodiques, qui changent à chaque intervalle et peuvent devenir négatifs.
Peut-on faire du cash-and-carry avec des futures perpétuels ?
Oui. L’achat spot combiné à la vente d’un perpétuel est souvent aussi appelé cash-and-carry, mais le revenu provient des paiements de funding et non de la convergence, le rendement n’est donc pas connu à l’avance. De nombreux desks comparent les deux et choisissent celui qui rémunère le mieux le même risque.
Que se passe-t-il si le prix du bitcoin monte fortement pendant l’opération ?
La jambe spot gagne et la jambe futures vendeuse perd à peu près le même montant, la couverture tient donc. Le danger concerne la marge : sur une position vendeuse margée en USDT, la perte réduit votre marge futures et peut entraîner une liquidation si le levier est trop élevé. Une position vendeuse margée en crypto, dimensionnée au prix du contrat à terme, maintient un levier effectif proche de 1x.
Dois-je conserver la position jusqu’à l’échéance ?
Non. Si la base s’effondre tôt, vous pouvez clôturer les deux jambes et conserver l’essentiel du profit en moins de temps. Conserver jusqu’à l’échéance garantit seulement la convergence ; ce n’est pas toujours l’utilisation la plus efficace du capital.
Cet article est à vocation pédagogique et ne constitue pas un conseil financier. Tous les prix, frais et rendements des exemples sont illustratifs ; les frais, spécifications des contrats et règles de règlement diffèrent selon les exchanges et évoluent dans le temps.
