Logiciel d’arbitrage gratuit : ce que vous obtenez vraiment gratuitement, et comment transformer les données du scanner en plan de trading octobre 13, 2026 – Posted in: Arbitrage Software, Forex trading
BJF TRADING GROUP · OUTILS GRATUITS · RECHERCHE OUVERTE
Logiciel d’arbitrage gratuit : ce que vous obtenez vraiment gratuitement, et comment l’utiliser
Recherchez « logiciel d’arbitrage gratuit » et vous obtiendrez trois choses : des indicateurs de corrélation rebaptisés outils d’arbitrage, des démos d’arbitrage triangulaire sur GitHub et des versions d’essai qui cessent de fonctionner au bout d’une semaine. Aucune ne répond à la question essentielle : existe-t-il une opportunité d’arbitrage chez mon courtier, sur mon symbole, aux heures où je trade ? Ce guide présente ce que BJF met à disposition gratuitement, à quoi ressemblent 30 jours de données réelles du scanner, et un processus en cinq étapes qui transforme ces données en plan de trading avant que vous ne dépensiez le moindre dollar dans un logiciel d’exécution.
Dans cet article
- Ce que désigne habituellement un « logiciel d’arbitrage gratuit »
- La boîte à outils gratuite de BJF : scanner, application Android, scanner crypto, kit d’audit
- Les trois applications gratuites en une minute chacune
- Ce que montrent 30 jours de données du scanner
- Du scanner au plan de trading : un processus en cinq étapes
- Exemple concret : l’or chez le Courtier A et le Courtier B
- Où s’arrête le gratuit et où commence l’exécution
- Questions fréquentes
Ce que désigne habituellement un « logiciel d’arbitrage gratuit »
La plupart des téléchargements gratuits qui se présentent comme des logiciels d’arbitrage appartiennent à l’un de trois groupes. Savoir lequel vous avez sous les yeux vous fait gagner des heures.
| Type | Ce qu’il fait réellement | Peut-il détecter l’arbitrage de latence ? |
|---|---|---|
| « Indicateur d’arbitrage » pour un terminal de trading | Compare deux paires corrélées (par exemple EUR/USD et GBP/USD) et signale les ruptures de corrélation. Il s’agit d’arbitrage statistique, une stratégie utile en soi. | Non. Il ne compare jamais votre courtier à une source de prix plus rapide. |
| Scripts d’arbitrage triangulaire sur GitHub | Parcourent un graphe de taux de change (A→B→C→A) à la recherche d’une boucle qui rapporte plus que la mise de départ. Bien pour apprendre ; en pratique, la boucle se referme avant qu’un ordre de particulier ne soit exécuté. | Non. Une tout autre question. |
| Version d’essai d’un robot payant | Logiciel d’exécution complet limité à 7 ou 14 jours. Utile si vous savez déjà quoi tester ; inutile si vous ignorez sur quel courtier, quel symbole et quelles heures le faire tourner. | Oui, mais le compte à rebours tourne avant même que vous ayez fait vos devoirs. |
| Outils de mesure (cet article) | Comparent un flux de référence rapide avec les cotations réelles du courtier et enregistrent chaque fenêtre pendant laquelle le courtier était en retard : ampleur en pips, durée en millisecondes, heure de la journée. | Oui. Ce sont les données sur lesquelles fonctionne un robot d’arbitrage de latence, publiées gratuitement. |
BJF vend des logiciels d’exécution depuis 2000 et sait que l’erreur coûteuse n’est pas la licence ; c’est de faire tourner un robot chez le mauvais courtier aux mauvaises heures. C’est pourquoi nous offrons la couche de mesure. La couche d’exécution reste commerciale.
La boîte à outils gratuite de BJF
Tout ce qui suit est gratuit, ne nécessite ni inscription ni e-mail, et n’interagit pas avec votre compte de trading.
| Outil | Ce qu’il vous apporte | Idéal pour |
|---|---|---|
| Scanner d’arbitrage Forex gratuit (navigateur) | Tableau de bord en temps réel de chaque fenêtre de retard détectée entre un flux rapide et cinq courtiers pour particuliers anonymisés sur EUR/USD, GBP/USD, USD/JPY, USD/CAD, AUD/USD et XAU/USD. KPI, carte de chaleur heure par jour de la semaine, histogrammes, répartition par session, profil de retard par courtier, tableau des événements avec export CSV, 365 jours d’historique. | Choisir un symbole, un type de courtier et des heures de trading avant d’automatiser quoi que ce soit. |
| Forex Arbitrage Scanner pour Android | Les mêmes statistiques sur votre téléphone : KPI de retard des courtiers, meilleures heures de trading, carte de chaleur des sessions et flux complet des événements. 14 langues, aucune donnée personnelle collectée. | Surveiller le marché où que vous soyez ; vérifier si une journée volatile génère des fenêtres. |
| Scanner d’arbitrage crypto gratuit + Crypto Arbitrage Monitor pour Android | Écarts de prix d’une même cryptomonnaie entre exchanges, profit estimé par écart et historique des opportunités, selon la même philosophie de mesure uniquement. Version desktop et application Android. | Traders crypto qui comparent les exchanges avant d’alimenter leurs comptes. |
| Funding Rate Scanner pour Android | Taux de financement en temps réel des contrats perpétuels USDT/USDC sur neuf exchanges (Binance, Bybit, OKX, Bitget, Gate, MEXC, KuCoin, BingX, Hyperliquid), le plus grand écart de financement par cryptomonnaie, la configuration long/short delta-neutre, l’APR estimé, les frais et le délai de seuil de rentabilité. | Trouver et dimensionner des positions d’arbitrage de taux de financement. |
| Kit d’audit d’exécution des courtiers BEQI (open source) | La méthodologie et le code de la logique de détection du scanner, pour que vous puissiez effectuer vos propres mesures sur votre propre courtier et établir un classement nominatif si vous le souhaitez. | Développeurs et toute personne souhaitant vérifier les chiffres plutôt que de leur faire confiance. |
| Calculateur d’arbitrage de taux de financement | Calcule le rendement net d’une position spot contre perpétuel après frais, pour savoir si un taux de financement vaut le capital engagé. | Carry trades crypto. |
| Programme de formation au trading d’arbitrage | Supports de cours gratuits sur l’arbitrage de latence, lock, de couverture et statistique. | Comprendre la signification des chiffres du scanner avant d’agir. |
Les trois applications gratuites en une minute chacune
Les trois applications Android lisent les mêmes données publiques que les outils web et ne collectent aucune donnée personnelle. Chaque courte vidéo montre ce que l’application affiche et comment l’interpréter.
Forex Arbitrage Scanner
Retards de prix des courtiers par rapport à un flux rapide : taille de l’écart, durée de la fenêtre, meilleures heures, historique de 24 h à 90 jours.
Crypto Arbitrage Monitor
Écarts de prix d’une même cryptomonnaie entre exchanges, profit estimé par écart et historique des opportunités.
Funding Rate Scanner
Écarts de financement sur neuf exchanges, configuration long/short delta-neutre, APR, frais et délai de seuil de rentabilité.
La suite de cet article porte sur le premier outil, car c’est celui qui produit des données exploitables.
Ce que montrent 30 jours de données du scanner
Tous les chiffres ci-dessous sont des événements réels détectés sur le tableau de bord public du 11 septembre au 11 octobre 2026, pour les cinq courtiers surveillés, sans filtre. Vous pouvez reproduire chaque chiffre en ouvrant le scanner et en définissant la même plage de dates. Les écarts sont exprimés en pips, tels qu’affichés par le tableau de bord.
Constat 1 : un seul symbole a produit 97% des événements
| Symbole | Opportunités | Écart moyen, pips | Durée moyenne, ms | Meilleure fenêtre de 30 min, UTC |
|---|---|---|---|---|
| XAU/USD | 144,447 | 29.3 | 129 | 13:30–14:00 |
| GBP/USD | 1,654 | 19.8 | 133 | 21:20–21:50 |
| EUR/USD | 1,612 | 18.0 | 146 | 12:30–13:00 |
| USD/JPY | 1,000 | 19.7 | 112 | 21:30–22:00 |
| USD/CAD | 583 | 20.9 | 146 | 12:30–13:00 |
| AUD/USD | 13 | 16.0 | 68 | 21:40–22:10 |
C’est sur l’or que les courtiers pour particuliers sont en retard. Les paires majeures produisent bien des fenêtres, mais de l’ordre de 50 par jour sur cinq courtiers, et non 5 000. Si vous hésitez sur l’instrument à étudier en premier, le scanner a déjà répondu : commencez par XAU/USD, et traitez EUR/USD et GBP/USD comme un second projet avec des seuils plus serrés.
Constat 2 : trois jours ont fait le mois
La série quotidienne est loin d’être plate. La plupart des jours de septembre ont enregistré entre 10 et 160 événements. Puis le 6 octobre en a produit 19 670, le 8 octobre 38 907 et le 9 octobre 88 718. Ces trois séances représentent environ 98% des opportunités du mois, et presque toutes concernaient l’or, des jours où XAU/USD a fortement bougé.
C’est l’enseignement le plus utile du scanner gratuit : l’arbitrage de latence n’est pas un flux régulier de petits avantages. Ce sont de longues périodes sans rien, ponctuées de journées où le moteur de cotation du courtier n’arrive pas à suivre. Un robot qui n’est pas prêt ces jours-là, ou un trader qui conclut après une semaine calme qu’« il n’y a pas d’arbitrage ici », passe à côté de l’avantage de toute l’année. L’application Android existe précisément pour cette raison : un coup d’œil au flux des événements vous indique si aujourd’hui est l’un de ces jours.
Constat 3 : les heures sont prévisibles
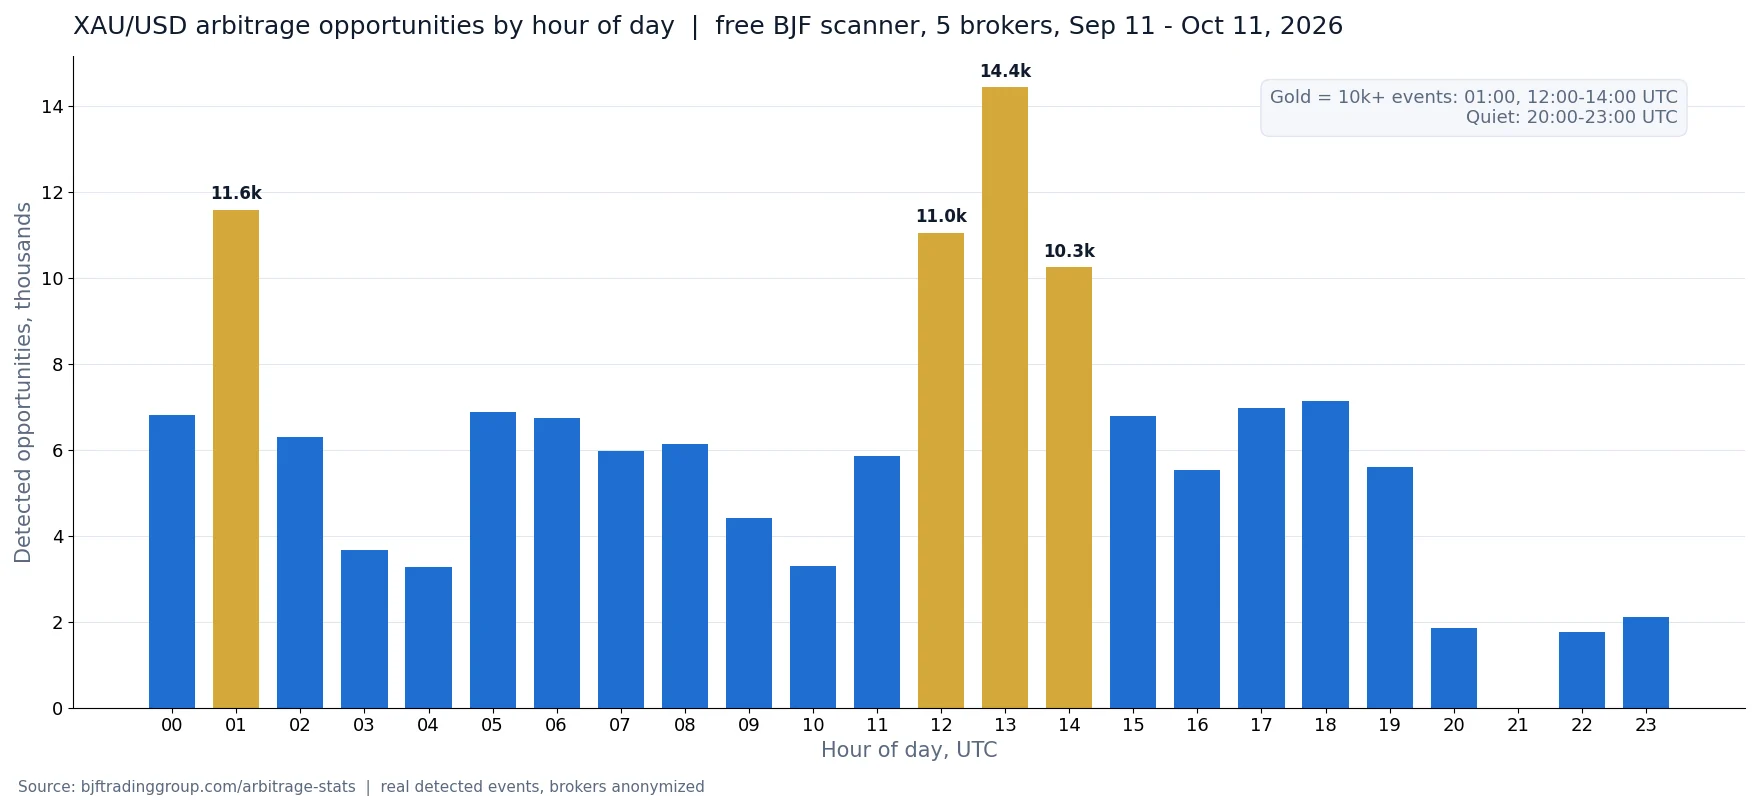
Les événements sur l’or se concentrent entre 12:00 et 14:00 UTC (après-midi londonien, pré-ouverture américaine et publications de données américaines de 13:30), avec 35 739 événements sur ces trois heures, et à 01:00 UTC (ouverture asiatique, 11 590 événements). Les heures de 20:00 à 23:00 UTC sont presque vides. Pour les paires majeures, le tableau change : GBP/USD et USD/JPY culminent vers 21:30 UTC, EUR/USD et USD/CAD vers 12:30. Totaux par session pour l’or : Asie 49 155, Londres 25 668, chevauchement Londres/New York 48 074, New York 21 550.
Constat 4 : les courtiers ne se valent pas
| Courtier (anonymisé) | Opportunités | Écart moyen, pips | Durée moyenne, ms | Meilleure fenêtre, UTC |
|---|---|---|---|---|
| Courtier A | 60,897 | 29.0 | 82 | 01:00–01:30 |
| Courtier B | 26,350 | 29.2 | 241 | 13:20–13:50 |
| Courtier C | 19,845 | 28.6 | 95 | 13:30–14:00 |
| Courtier E | 21,964 | 29.3 | 171 | 13:30–14:00 |
| Courtier F | 20,253 | 28.3 | 117 | 12:30–14:30 |
Le Courtier A produit le plus de fenêtres mais les referme le plus vite : 82 ms en moyenne. Le Courtier B en produit moins de la moitié, mais chacune reste ouverte trois fois plus longtemps. Lequel des deux est « meilleur » dépend entièrement de votre propre latence aller-retour, et c’est l’objet de l’exemple concret ci-dessous.
Constat 5 : la plupart des fenêtres sont plus courtes qu’un aller-retour de particulier
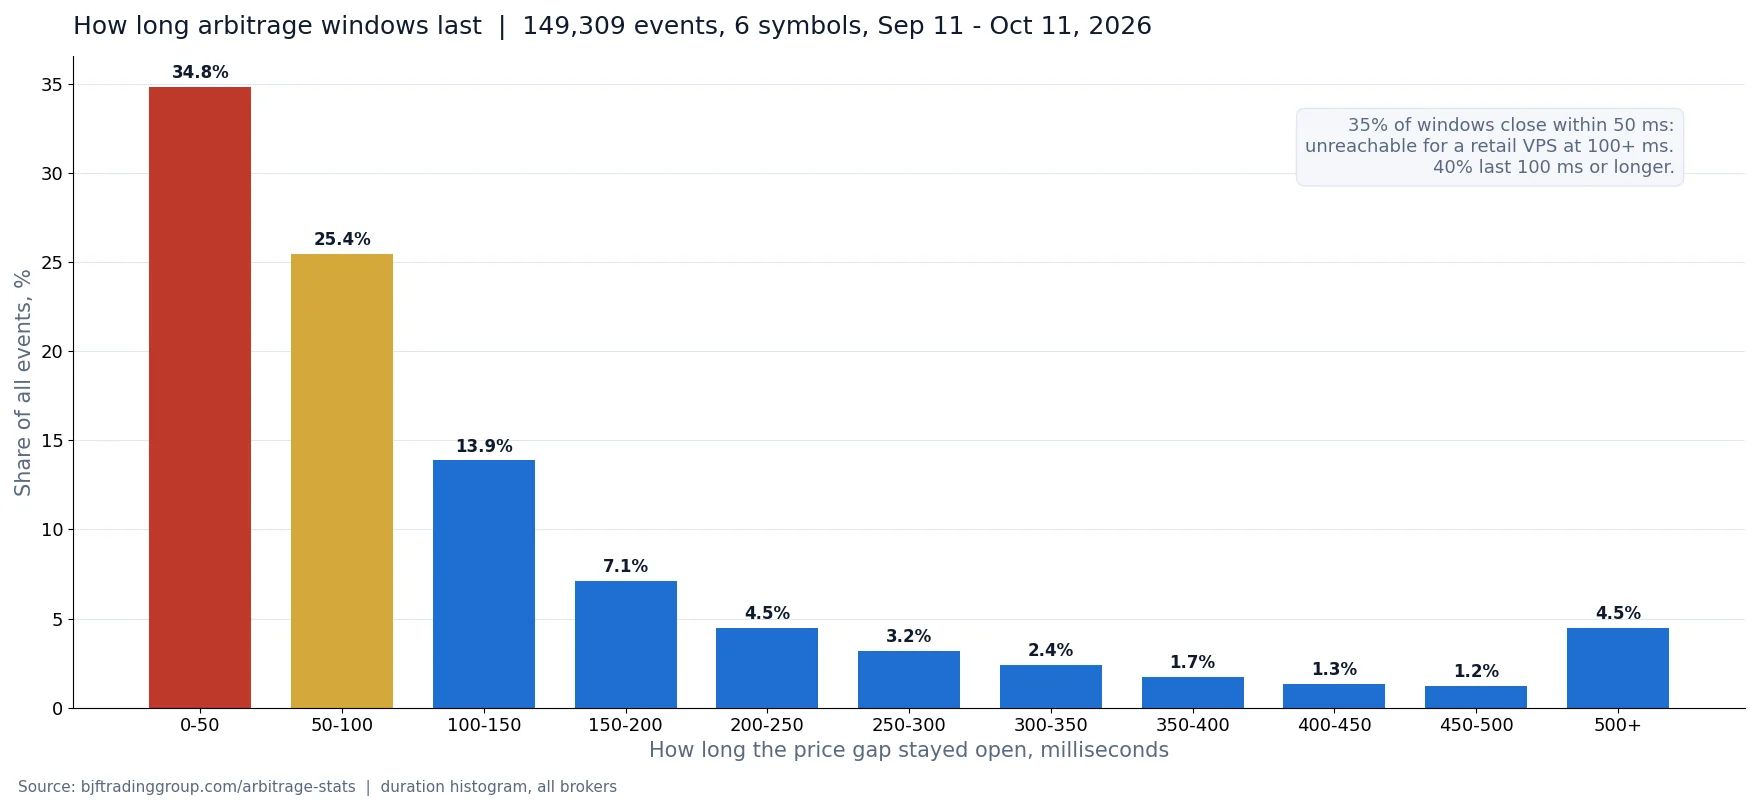
Sur 149 309 fenêtres, 51 970 (35%) se sont refermées en moins de 50 ms et 37 991 autres (25%) entre 50 et 100 ms. Environ 40% ont duré 100 ms ou plus, et 19% 200 ms ou plus. Un VPS de particulier typique a un aller-retour de 80–180 ms vers le courtier ; plus de la moitié de ce que détecte le scanner est donc physiquement hors de portée pour la plupart des lecteurs. Les 40% restants constituent le marché réel.
Du scanner au plan de trading : un processus en cinq étapes
Le scanner ne trade pas. Sa valeur est de vous permettre de prendre cinq décisions sur la base de données plutôt que d’opinions de forums.
- Choisissez le symbole. Ouvrez le scanner, définissez une période d’un mois et consultez le classement des symboles. Dans le jeu de données actuel, la réponse est l’or en premier ; les paires majeures constituent un second projet.
- Choisissez le profil de courtier. Filtrez successivement par courtier et comparez le nombre de fenêtres à la durée moyenne. Nombreuses et courtes (Courtier A) convient aux configurations en colocation ; moins nombreuses mais plus longues (Courtier B) convient à un VPS standard.
- Choisissez les heures. Lisez la carte de chaleur et le KPI de meilleure fenêtre. Limitez les heures de trading de votre stratégie aux plages denses (pour l’or : 12:00–14:00 et autour de 01:00 UTC) et désactivez-la pendant les plages vides.
- Fixez les seuils à partir des histogrammes. L’histogramme des écarts montre où se concentre la masse des opportunités ; placez Diff to open juste au-dessus du niveau de bruit, pas au pic. L’histogramme des durées vous indique la fenêtre minimale que votre latence peut atteindre ; réglez le filtre de durée minimale au-dessus de votre aller-retour mesuré.
- Exportez le CSV et vérifiez la cohérence de votre backtest. Si votre outil de backtest signale des milliers d’événements EUR/USD par semaine alors que le jeu de données public en montre environ 50 par jour sur cinq courtiers, votre backtest vous trompe. Comparez le nombre d’événements par symbole et par heure avant de vous fier à une courbe de capital.
Ce n’est qu’après l’étape 5 qu’il devient pertinent de payer pour un logiciel d’exécution, car ce n’est qu’à ce moment que vous savez comment le configurer.
Exemple concret : l’or chez le Courtier A et le Courtier B
Supposons que votre VPS mesure un aller-retour de 120 ms vers votre courtier. Avec le modèle de temps d’exécution de SharpTrader, l’ordre est exécuté au prix du marché environ 60 ms après le signal (trajet aller), de sorte qu’une fenêtre doit rester ouverte au moins aussi longtemps pour être atteignable, et nettement plus longtemps pour laisser un profit après l’exécution.
- Courtier A : 60 897 fenêtres, 82 ms en moyenne. Environ un tiers d’entre elles se referment avant que votre ordre puisse arriver. La traîne de 100 ms et plus reste importante en valeur absolue (des dizaines de milliers d’événements sur le mois), mais votre taux d’exécution sera faible et chaque échec coûte le spread. Ce courtier récompense un bridge en colocation à 30–60 ms, pas un VPS standard.
- Courtier B : 26 350 fenêtres, 241 ms en moyenne. La fenêtre typique dure quatre fois votre latence aller. Moins de signaux, mais la plupart sont atteignables depuis un VPS ordinaire, et l’écart (29.2 pips) est le même.
Avec un aller-retour de 120 ms, le Courtier B est la meilleure cible malgré un nombre d’événements plus faible. Passez la latence à 40 ms et la réponse s’inverse. Le scanner ne peut pas connaître votre latence, mais il vous donne le chiffre dont vous avez besoin pour la combiner : la moyenne et la distribution de la durée des fenêtres par courtier. Exécutez ensuite les mêmes paramètres à 50 ms et 150 ms dans un backtest avec un temps d’exécution réaliste pour voir à quelle hypothèse votre stratégie résiste.
Où s’arrête le gratuit et où commence l’exécution
La limite honnête d’un logiciel d’arbitrage gratuit est la suivante : la mesure est gratuite, l’exécution ne l’est pas, et la raison est le coût, pas le marketing. Exploiter une fenêtre de 100 ms nécessite un VPS proche du courtier, un abonnement à un flux rapide, la prise en charge des particularités de chaque plateforme en matière de requotes et d’exécutions partielles, ainsi que des contrôles de risque qui arrêtent le robot lorsque le plugin anti-arbitrage du courtier commence à retarder les exécutions. Rien de tout cela n’est bon marché à faire fonctionner ; c’est donc vendu sous forme de licence.
Ce que la couche gratuite vous épargne, c’est le coût bien plus élevé de faire tourner un logiciel d’exécution chez le mauvais courtier, sur le mauvais symbole ou aux mauvaises heures. Si vous suivez les cinq étapes ci-dessus et que le scanner montre des fenêtres atteignables chez un courtier auprès duquel vous pouvez ouvrir un compte, l’étape suivante est SharpTrader Lite pour l’entrée de gamme ou SharpTrader Pro pour l’ensemble complet des stratégies. Si le scanner ne montre rien d’atteignable pour votre configuration, vous venez d’économiser le prix de la licence et beaucoup de frustration. Dans les deux cas, l’outil gratuit a rempli son rôle.
Commencez par les données, pas par le téléchargement
Ouvrez le scanner en temps réel, définissez une période d’un mois et consultez le classement des symboles, la carte de chaleur et le profil de retard des courtiers. Installez ensuite l’application Android pour repérer les journées volatiles au moment où elles se produisent.
Ouvrir le scanner gratuit
Obtenir l’application Android
Questions fréquentes
Existe-t-il un logiciel d’arbitrage entièrement gratuit qui fonctionne vraiment ?
Pour la mesure, oui : les scanners Forex et crypto de BJF ainsi que le kit open source BEQI sont gratuits, sans limite d’essai ni inscription. Pour l’exécution, aucun outil sérieux n’est gratuit, car son fonctionnement coûte de l’argent réel en infrastructure et en abonnements aux flux. Tout ce qui promet un robot d’arbitrage gratuit avec profit garanti doit être considéré comme une arnaque.
Le scanner gratuit fonctionne-t-il avec mon courtier ?
Le tableau de bord public surveille cinq courtiers anonymisés. Si le vôtre n’en fait pas partie, les données vous montrent tout de même à quoi ressemble le retard des courtiers pour particuliers par symbole et par heure, et le kit BEQI vous permet d’effectuer la même mesure sur votre propre compte.
Pourquoi les courtiers sont-ils anonymisés ?
Pour deux raisons : classer publiquement des sociétés réglementées expose à des risques juridiques disproportionnés par rapport à la valeur de la recherche, et les nommer inciterait les courtiers à optimiser leurs résultats pour l’audit plutôt que la qualité d’exécution. La méthodologie est ouverte, chacun peut donc attribuer les données lui-même.
Puis-je télécharger les données ?
Oui. Le tableau des événements s’exporte en CSV pour toute plage de dates au cours des 365 derniers jours : horodatage, symbole, courtier, direction, écart et durée.
Quelle est la différence entre le scanner sur navigateur et l’application Android ?
Mêmes données, même moteur de détection. La version navigateur dispose de la barre de filtres complète et de l’export CSV ; l’application est conçue pour consulter rapidement sur un téléphone les KPI, les meilleures heures et le flux des événements en temps réel.
Combien coûte le logiciel payant une fois l’analyse gratuite effectuée ?
SharpTrader Lite est la plateforme d’exécution d’entrée de gamme et SharpTrader Pro la version complète ; le backtest et l’optimisation des paramètres sur des ticks réels sont disponibles via SharpTrader Optimizer. Les prix actuels figurent sur les pages produits.
