Warum sich Forex-Spreads ausweiten: Rollover, News, dünne Liquidität und wie Algorithmen damit umgehen Montag, der 26. Oktober 2026 – Posted in: Arbitrage Software, Forex trading
Warum sich Forex-Spreads ausweiten: Rollover, News und dünne Liquidität
Ein EURUSD-Spread von 0.2 Pips kann um 17:00 New Yorker Zeit auf 3 Pips steigen und in der ersten Sekunde nach einer wichtigen Datenveröffentlichung auf 10 Pips. Dabei ist nichts kaputt: So ist der Interbankenmarkt aufgebaut. Dieser Leitfaden erklärt, warum sich Spreads ausweiten, wann das passiert, was es verschiedene Strategien in konkreten Zahlen kostet, wie Sie das Spread-Profil Ihres eigenen Brokers messen und wie sich Handelsalgorithmen davor schützen.
- Was eine Spread-Ausweitung ist (mit Zahlen)
- Woher der Spread kommt
- Rollover: Warum sich Spreads um 17:00 New York ausweiten
- Wirtschaftsdaten: der Spread davor, währenddessen und danach
- Dünne Handelszeiten, Feiertage und die Wochenöffnung
- Unvorhergesehene Schocks
- Ursachen auf Seiten des Brokers
- Was die Ausweitung verschiedene Strategien kostet
- Versteckte Effekte: Stops, Pending Orders und Margin
- So messen Sie das Spread-Profil Ihres Brokers
- Wie Algorithmen mit Spread-Ausweitung umgehen
- Spread-Ausweitung bei der Latenzarbitrage
- Häufige Fehler
- Häufige Fragen
Was eine Spread-Ausweitung ist (mit Zahlen)
Kurz gesagt: Der Spread ist die Differenz zwischen Bid (dem Preis, zu dem Sie verkaufen können) und Ask (dem Preis, zu dem Sie kaufen können). Eine Spread-Ausweitung ist eine vorübergehende Vergrößerung dieser Differenz, meist weil weniger Liquiditätsanbieter quotieren oder weil sie vorsichtiger quotieren. Die drei klassischen Zeitpunkte sind der tägliche Rollover gegen 17:00 New Yorker Zeit, planmäßige Wirtschaftsdaten und dünne Handelsphasen wie Feiertage und die Sonntagsöffnung.
Nehmen wir ein Raw-Spread-Konto auf EURUSD. Während der Überschneidung von London und New York lautet der Kurs typischerweise 1.08500 / 1.08502: ein Spread von 0.2 Pips. Beim täglichen Rollover zeigt derselbe Broker womöglich 1.08490 / 1.08520: 3.0 Pips. In der ersten Sekunde nach den US-Arbeitsmarktdaten (Non-Farm Payrolls) können es kurzzeitig 1.08460 / 1.08560 sein: 10 Pips. Der Mittelkurs hat sich im Rollover-Fall kaum bewegt; es ist lediglich teurer geworden, den Markt zu kreuzen.
Bei einem Standardlot (100,000 Einheiten) ist ein Pip auf EURUSD etwa $10 wert. Den Spread einmal zu kreuzen kostet $2 bei 0.2 Pips, $30 bei 3 Pips und $100 bei 10 Pips. Eine Strategie, die Positionen im falschen Moment eröffnet und schließt, zahlt diese Differenz jedes Mal, und kein aus Bid-Kursen erstellter Chart zeigt sie an.
Richtwerte aus typischen ECN/STP-Bedingungen. Jeder Broker, jeder Kontotyp und jedes Instrument hat ein eigenes Profil; messen Sie Ihres wie unten beschrieben.
Woher der Spread kommt
Forex hat keine zentrale Börse. Laut der BIS Triennial Survey wurden im April 2025 täglich rund $9.6 trillion gehandelt, doch dieses Volumen verteilt sich auf Banken, Nichtbanken-Market-Maker, ECNs und Broker. Ein Retail- oder Profi-Broker aggregiert in der Regel Kurse mehrerer Liquiditätsanbieter (LPs). Ihr Bid ist das beste Bid unter ihnen, Ihr Ask das beste Ask, und der Broker kann zusätzlich einen Aufschlag hinzufügen.
Daraus folgt eine einfache Regel: Der Spread, den Sie sehen, hängt davon ab, wie viele LPs quotieren, wie viel Volumen sie an der Spitze des Orderbuchs zeigen und wie viel Risiko sie gerade eingehen wollen. Alles, was die Zahl aktiver Kurse verringert oder LPs vorsichtiger macht, weitet den Spread aus. Drei Gruppen von Ursachen bewirken das:
- Weniger Teilnehmer: das Ende des New Yorker Handelstages, Feiertage, die Wochenöffnung, die Stunden zwischen US-Schluss und Tokio-Eröffnung.
- Höhere Unsicherheit: eine planmäßige Veröffentlichung in wenigen Sekunden, eine Zentralbankentscheidung, eine unerwartete Schlagzeile.
- Technische und geschäftliche Gründe: Systemwartung der LPs zum Tagesende, Broker-Aufschläge, breitere Spread-Gruppen für bestimmte Kunden, Instrumente mit geringer natürlicher Liquidität.
Rollover: Warum sich Spreads um 17:00 New York ausweiten
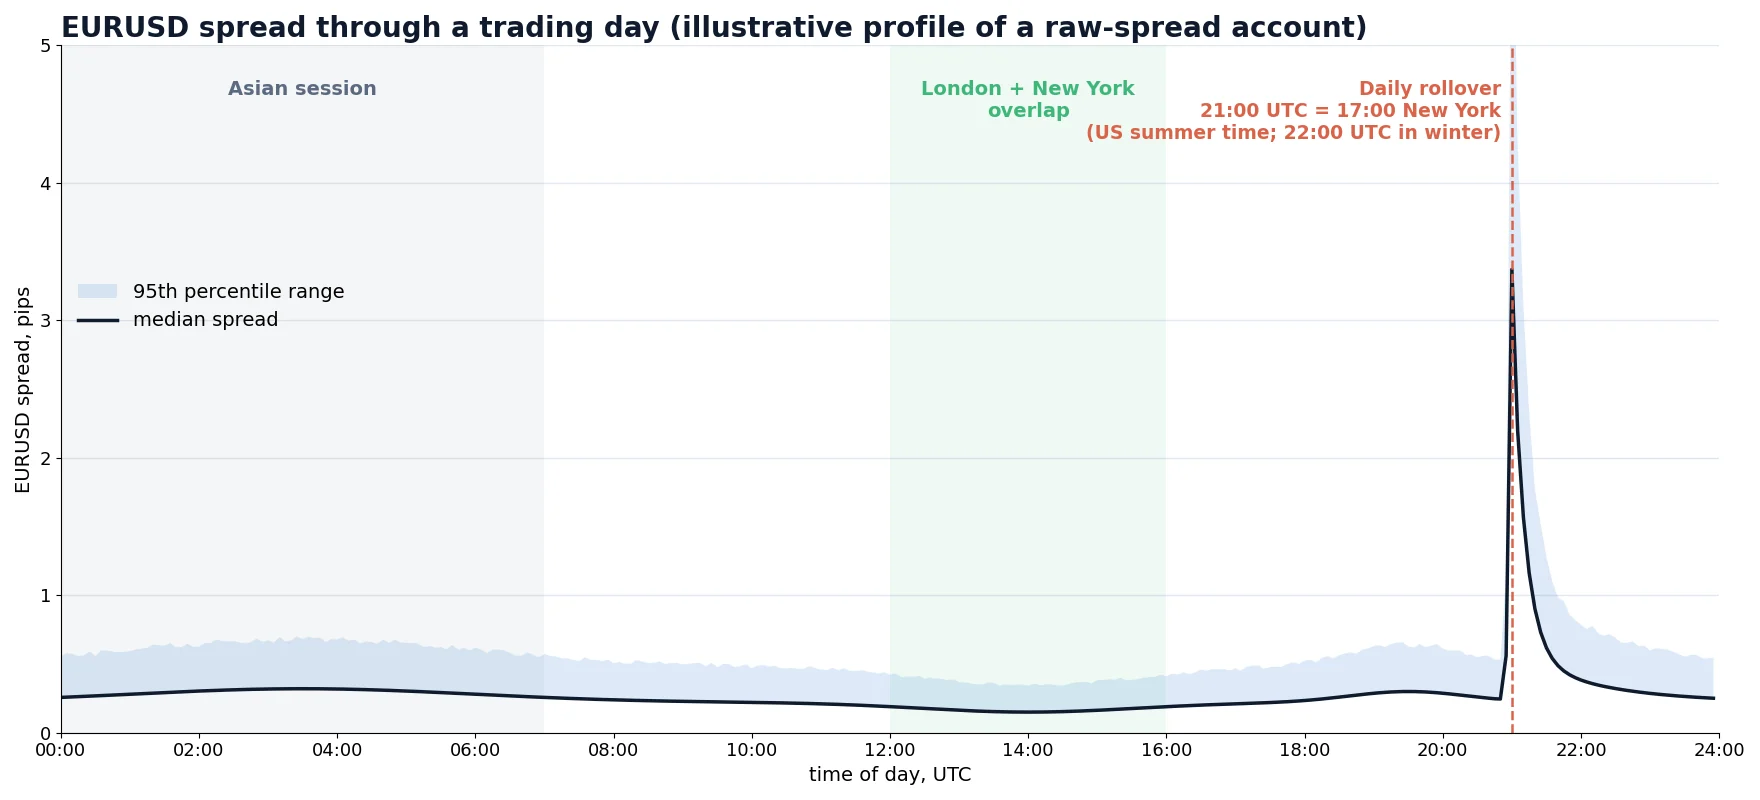
Der Forex-Handelstag endet um 17:00 New Yorker Zeit. Das entspricht 21:00 UTC, solange in den USA Sommerzeit gilt, und 22:00 UTC im Winter. In diesem Moment verschiebt sich das Valutadatum von Spot-Positionen um einen Geschäftstag, offene Positionen erhalten oder zahlen den Overnight-Swap, und viele Systeme wechseln in einen neuen Handelstag.
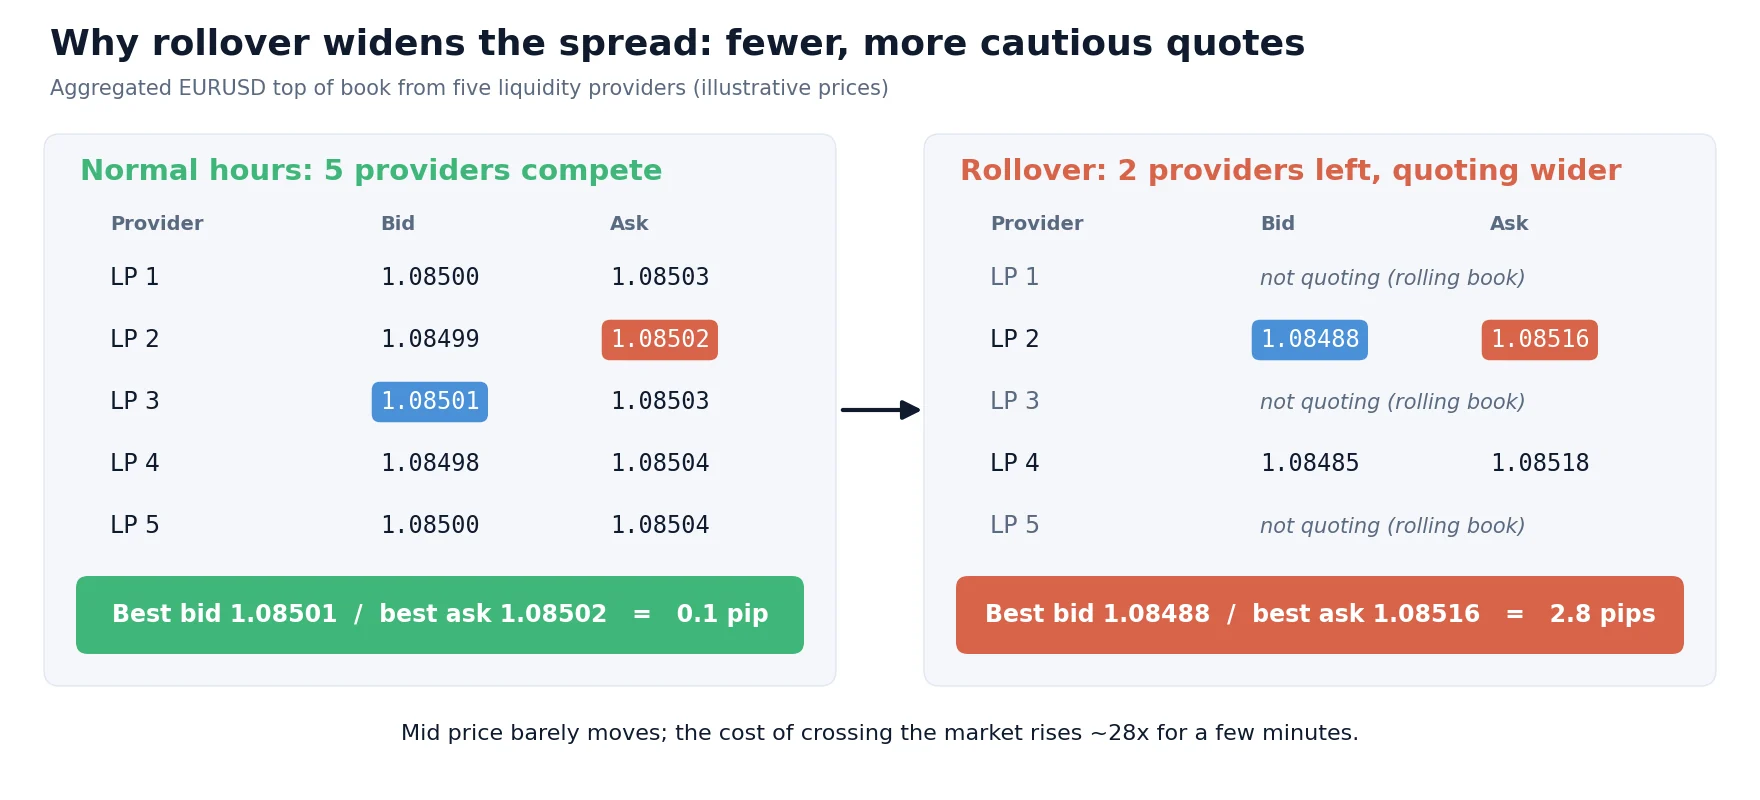
Mehrere Dinge geschehen gleichzeitig, und jedes davon entzieht dem Markt Liquidität:
- LPs rollen ihre Bücher. Banken und Market Maker verschieben Positionen auf das nächste Valutadatum und berechnen das Risiko neu. Viele stellen das Streaming für einige Minuten ein oder streamen nur kleines Volumen.
- Systeme starten neu. Einige LPs und ECNs haben zum Tagesende eine kurze Wartungspause. Manche Broker unterbrechen den Handel ebenfalls für einige Minuten.
- Der natürliche Orderfluss fehlt. US-Unternehmen und Fonds haben ihren Tag beendet, Tokio hat noch nicht begonnen und Sydney hat gerade erst geöffnet. Echtes beidseitiges Geschäft ist auf seinem täglichen Minimum.
- Die verbleibenden LPs schützen sich. Mit weniger Wettbewerbern und niemandem, der Risiko abnimmt, quotieren sie breiter. Die aggregierte Spitze des Orderbuchs entsteht aus weniger und vorsichtigeren Kursen.
Bei Majors dauert die Ausweitung meist einige Minuten bis etwa 30 Minuten, mit dem Höhepunkt in den ersten Minuten nach 17:00. Bei Crosses, Exoten und Metallen ist sie größer und hält länger an, oft bis die Liquidität aus Tokio eintrifft. Am Mittwoch wird im selben Moment der dreifache Swap berechnet (für die Valutatage des Wochenendes), was für Strategien mit Positionen über Nacht wichtig ist; wie Swaps berechnet werden, erfahren Sie in unserem Leitfaden zur Swap-Arbitrage.
Wirtschaftsdaten: der Spread davor, währenddessen und danach
Planmäßige Veröffentlichungen wie die US-Arbeitsmarktdaten (Non-Farm Payrolls), CPI, Zinsentscheidungen der Zentralbanken und Pressekonferenzen erzeugen ein sehr charakteristisches Spread-Muster. Der Spread beginnt sich meist 10 bis 60 Sekunden vor der Veröffentlichung auszuweiten, weil LPs Kurse zurückziehen oder das Volumen reduzieren: Niemand will der letzte Kurs auf dem Bildschirm sein, wenn die Zahl erscheint. In der ersten Sekunde nach der Veröffentlichung ist der Spread am breitesten, und Kurse können um mehrere Pips auf einmal springen. Sobald die LPs die Zahl kennen und sich die Richtung festigt, kehren sie zurück und der Spread normalisiert sich, bei Majors meist innerhalb von 1 bis 5 Minuten.
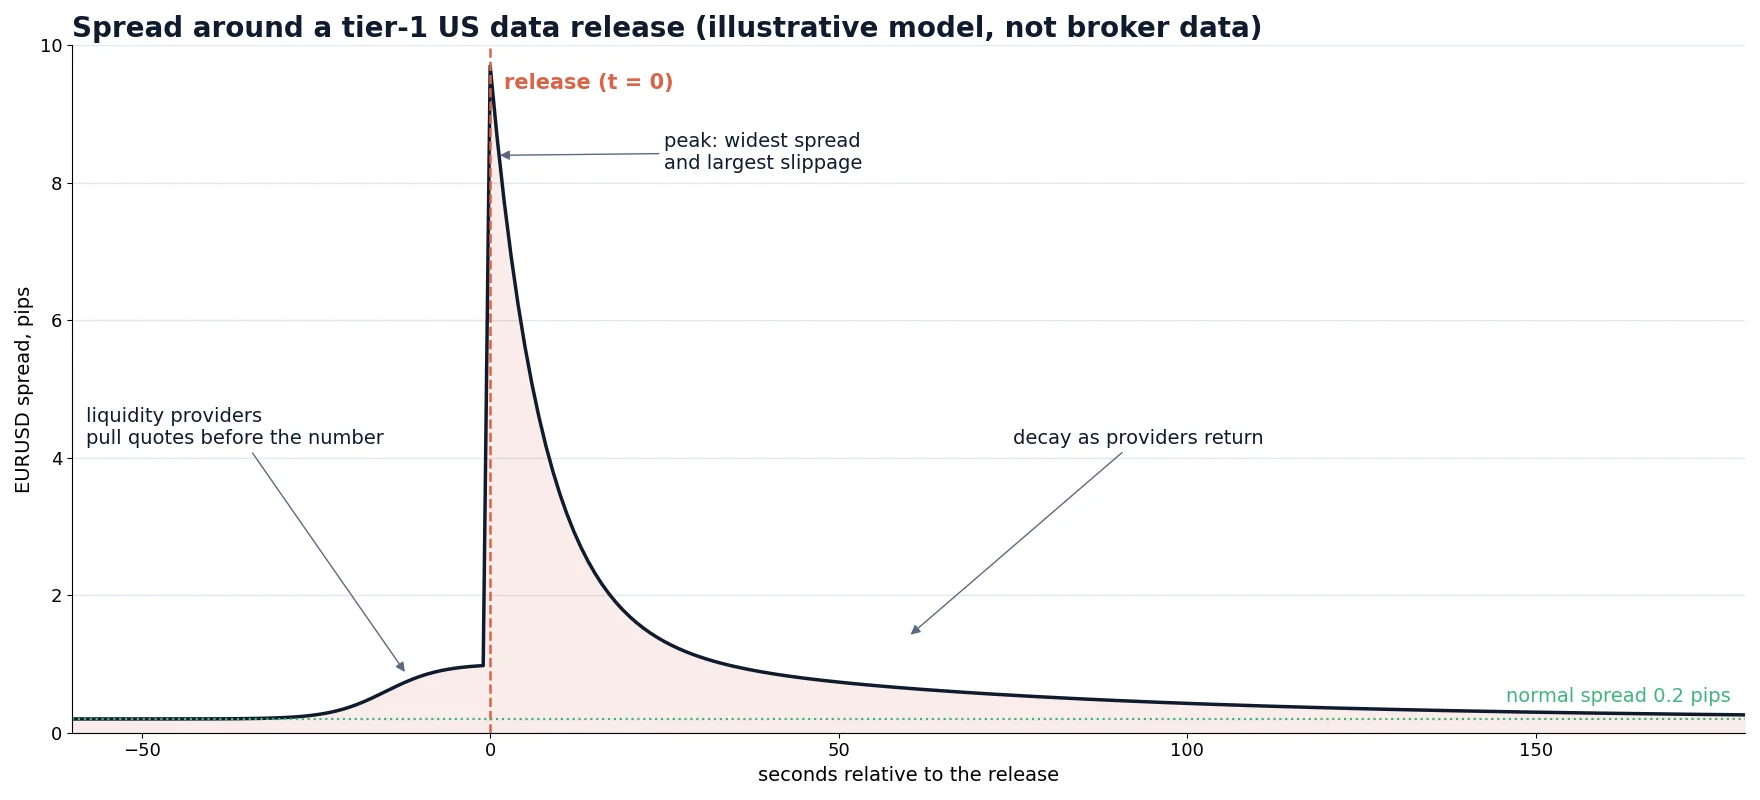
Daraus ergeben sich zwei praktische Konsequenzen. Erstens zahlt eine Market Order, die im Moment der Veröffentlichung gesendet wird, gleichzeitig den breitesten Spread und die größte Slippage; unser Leitfaden zur Forex-Slippage zeigt, wie sich diese beiden Kosten summieren. Zweitens ist die Bewegung nach der Veröffentlichung oft real, und manche Strategien sind genau darauf ausgelegt, sie zu handeln. Wenn Sie diese Seite des Marktes interessiert, lesen Sie, wie News-Trading mit Wirtschaftsdaten funktioniert und warum Geschwindigkeit dort entscheidend ist.
| Ereignis | Typischer Beginn der Ausweitung | Höhepunkt | Zurück zur Normalität (Majors) | Am stärksten betroffen |
|---|---|---|---|---|
| US Non-Farm Payrolls, CPI | 10–60 s vorher | 0–2 s danach | 1–5 Min. | USD-Paare, Gold, US-Indizes |
| Zinsentscheidung der Zentralbank | 30–120 s vorher | Entscheidung und Pressekonferenz | Mehrere Minuten, wiederholt sich während der Fragerunde | Die Währung der jeweiligen Zentralbank |
| Täglicher Rollover | 1–5 Min. vor 17:00 NY | Erste Minuten nach 17:00 NY | 5–30 Min. | Crosses, Exoten, Metalle |
| Sonntagsöffnung | Markteröffnung | Erste Minuten | Oft bis zur Eröffnung in Tokio | Alle Paare, besonders nach Nachrichten am Wochenende |
Richtwerte aus typischen ECN/STP-Bedingungen. Nutzen Sie sie als Ausgangspunkt und überprüfen Sie sie mit Ihren eigenen Daten.
Dünne Handelszeiten, Feiertage und die Wochenöffnung
Abseits der großen Ereignisse folgen Spreads der Liquidität der Handelssitzungen. Am engsten sind sie, wenn sich London und New York überschneiden (etwa 12:00–16:00 UTC), eng am Londoner Vormittag, in der asiatischen Sitzung bei EUR- und GBP-Paaren etwas breiter und am breitesten am späten New Yorker Nachmittag sowie rund um den Rollover.
Feiertage haben denselben Effekt für einen ganzen Tag: Weihnachten und Neujahr, Thanksgiving in den USA und der darauffolgende Freitag, Bankfeiertage in Großbritannien, die Golden Week in Japan. An diesen Tagen sind viele Handelsdesks geschlossen, einige LPs quotieren mit reduziertem Volumen, und die Spreads bleiben selbst zu normalerweise liquiden Zeiten breiter als üblich.
Die Wochenöffnung verdient eine eigene Erwähnung. Wenn der Markt am Sonntagabend öffnet (gegen 17:00 New Yorker Zeit), sind nur wenige Teilnehmer aktiv, und Nachrichten vom Wochenende müssen auf einen Schlag eingepreist werden. Kurse können abseits des Freitagsschlusses eröffnen (ein Gap), und die Spreads bei Majors können in der ersten Stunde ein Mehrfaches des Normalwerts betragen. Pending Orders, die innerhalb des Gaps liegen, werden zum ersten verfügbaren Kurs ausgeführt, nicht zu ihrem Orderpreis.
Unvorhergesehene Schocks
Planmäßige Ereignisse lassen sich einplanen. Schocks nicht. Als die Schweizerische Nationalbank am 15. Januar 2015 den Mindestkurs für EURCHF aufhob, verschwand die Liquidität in CHF-Paaren für Minuten, und quotierte Spreads wurden bedeutungslos. Am 3. Januar 2019 fielen JPY-Paare in den dünnen frühen asiatischen Stunden einer Feiertagsperiode innerhalb von Minuten um mehrere hundert Pips in einem „Flash Crash“, bevor sie sich erholten. In beiden Fällen war der Spread nicht mehr die Kosten eines Trades; er war ein Zeichen dafür, dass es keinen Markt zu einem vernünftigen Preis gab.
Kein Filter macht eine Strategie dagegen immun. Was hilft, ist eine Positionsgröße, die ein Gap übersteht, große Positionen nicht ohne Grund durch die dünnsten Stunden zu halten, und Software, die bei abnormalen Kursen keine Orders mehr sendet, statt ihnen hinterherzujagen.
Ursachen auf Seiten des Brokers
Nicht jede Ausweitung stammt aus dem Interbankenmarkt. Einige typische Ursachen auf Seiten des Brokers:
- Aufschläge. Ein Standardkonto kann dem Raw-Spread einen festen oder prozentualen Aufschlag hinzufügen. Ein prozentualer Aufschlag weitet sich zusammen mit dem Raw-Spread aus.
- Konten mit festem Spread. Sie zeigen unter normalen Bedingungen einen konstanten Spread, doch die Bedingungen erlauben dem Broker in der Regel, ihn bei „außergewöhnlichen Marktbedingungen“ auszuweiten oder Requotes zu stellen, und damit sind oft genau Rollover und News gemeint.
- Spread-Gruppen. Manche Broker ordnen Kunden Gruppen mit unterschiedlichen Spread-Profilen zu. Zwei Konten beim selben Broker können in derselben Sekunde unterschiedliche Spreads sehen.
- Wenige LPs. Ein Broker, der an einen oder zwei Anbieter angebunden ist, hat weniger Wettbewerb an der Spitze des Orderbuchs, sodass jeder Anbieter, der den Stream verlässt, den Spread stärker ausweitet.
Wenn Ihr Spread regelmäßig breiter ist als bei anderen Brokern im selben Moment oder sich nur auf Ihrem Konto ausweitet, ist das eine Frage der Ausführung und nicht des Marktes. Unsere Seite zur Transparenz der Broker-Ausführung erklärt, wie Sie das mit Ihren eigenen Daten prüfen, und der Leitfaden zur Broker-Auswahl listet auf, worauf Sie vor der Kontoeröffnung achten sollten.
Was die Ausweitung verschiedene Strategien kostet
Derselbe Rollover-Spread von 3 Pips bedeutet sehr Unterschiedliches, je nachdem, wie viel eine Strategie pro Trade verdient. Die Tabelle vergleicht vier Stile auf EURUSD mit einem Standardlot. „Normale Kosten“ basieren auf einem Spread von 0.2 Pips plus $6 Kommission pro Round-Trip (etwa 0.6 Pips); „Rollover-Kosten“ auf einem Spread von 3 Pips bei gleicher Kommission.
| Strategie | Durchschnittliches Bruttoergebnis pro Trade | Kosten zu normalen Zeiten | Kosten beim Rollover | Anteil am Vorteil beim Rollover |
|---|---|---|---|---|
| Swing-Trading | 60 Pips | 0.8 Pips (1.3%) | 3.6 Pips | 6% |
| Intraday | 15 Pips | 0.8 Pips (5%) | 3.6 Pips | 24% |
| Scalping | 4 Pips | 0.8 Pips (20%) | 3.6 Pips | 90% |
| Latenzarbitrage | 1.2 Pips | 0.8 Pips (67%) | 3.6 Pips | 300% (ein Verlust) |
Berechnetes Beispiel. Reale Ergebnisse hängen vom Broker, vom Instrument und vom genauen Zeitpunkt der Ein- und Ausstiege ab.
Ein Swing-Trader bemerkt den Rollover kaum. Für einen Scalper vernichtet ein einziger Einstieg in der falschen Minute fast den gesamten durchschnittlichen Trade. Bei einer Arbitrage- oder Hochfrequenzstrategie beginnt ein bei breitem Spread eröffneter Trade mit einem Verlust, der größer ist als der gesamte erwartete Gewinn. Deshalb behandeln seriöse kurzfristige Systeme den Spread niemals als Konstante.
Versteckte Effekte: Stops, Pending Orders und Margin
Die meisten Charts werden aus Bid-Kursen gezeichnet. Orders werden von der Seite des Kurses ausgelöst, gegen die sie handeln: Kauforders durch das Ask, Verkaufsorders durch das Bid. Wenn sich der Spread ausweitet, entfernt sich das Ask vom Bid, auch wenn sich die Chartlinie nicht bewegt. Das erzeugt Effekte, die viele Trader erst in ihrer Kontohistorie entdecken.
Stop-Loss bei einer Short-Position
Sie sind short in EURUSD mit einem Stop bei 1.08600. Das Bid steht bei 1.08560 und der Spread beträgt 0.2 Pips, also liegt das Ask bei 1.08562: Ihr Stop ist 3.8 Pips entfernt. Beim Rollover weitet sich der Spread auf 4.5 Pips aus und das Ask steigt auf 1.08605. Der Stop (eine Kauforder, ausgelöst durch das Ask) wird ausgeführt, obwohl das Bid in Ihrem Chart dem Stop nie näher als 4 Pips kam. Die Ausführung liegt etwa 4.5 Pips über dem Chartkurs: rund $45 Verlust pro Lot allein wegen des Spreads.
Pending Orders
Dieselbe Logik gilt für Buy-Limit-, Buy-Stop- und Take-Profit-Orders bei Short-Positionen. Ein Take-Profit bei einer Short-Position kann „verfehlt“ werden, wenn das Ask ihn nicht erreicht hat, obwohl das Bid es tat. Und ein nah am Markt platzierter Buy-Stop kann durch eine Spread-Spitze ausgelöst und zu einem schlechten Kurs ausgeführt werden.
Margin und Stop-Out
Schwebende Gewinne und Verluste werden in der Regel auf der Schließungsseite des Kurses berechnet. Wenn sich der Spread ausweitet, sieht jede offene Position für einige Minuten schlechter aus. Ein Konto, das nahe an seinem Margin-Limit läuft, kann beim Rollover einen Stop-Out erleiden, selbst wenn sich der Markt nicht dagegen bewegt hat.
So messen Sie das Spread-Profil Ihres Brokers
Veröffentlichte „Durchschnittsspreads“ sind Mittelwerte über den ganzen Tag und sagen wenig über die Momente aus, die wehtun. Ein Spread-Profil Ihres eigenen Kontos erfordert Daten aus einigen Wochen und beantwortet die nützlichen Fragen: wie breit, wann, wie lange und im Vergleich wozu.
Zwei Kennzahlen sind besonders nützlich. Der Median der ruhigen Stunden zeigt Ihnen, was „normal“ ist. Das 95. Perzentil der Rollover- und News-Intervalle zeigt, wie weit ein Schutz-Stop entfernt sein muss und wo ein Spread-Filter abschneiden sollte. Wenn Sie eine fertige Checkliste für diese Art von Analyse wünschen, nutzen Sie unser Forex-Broker-Audit-Toolkit.
Wie Algorithmen mit Spread-Ausweitung umgehen
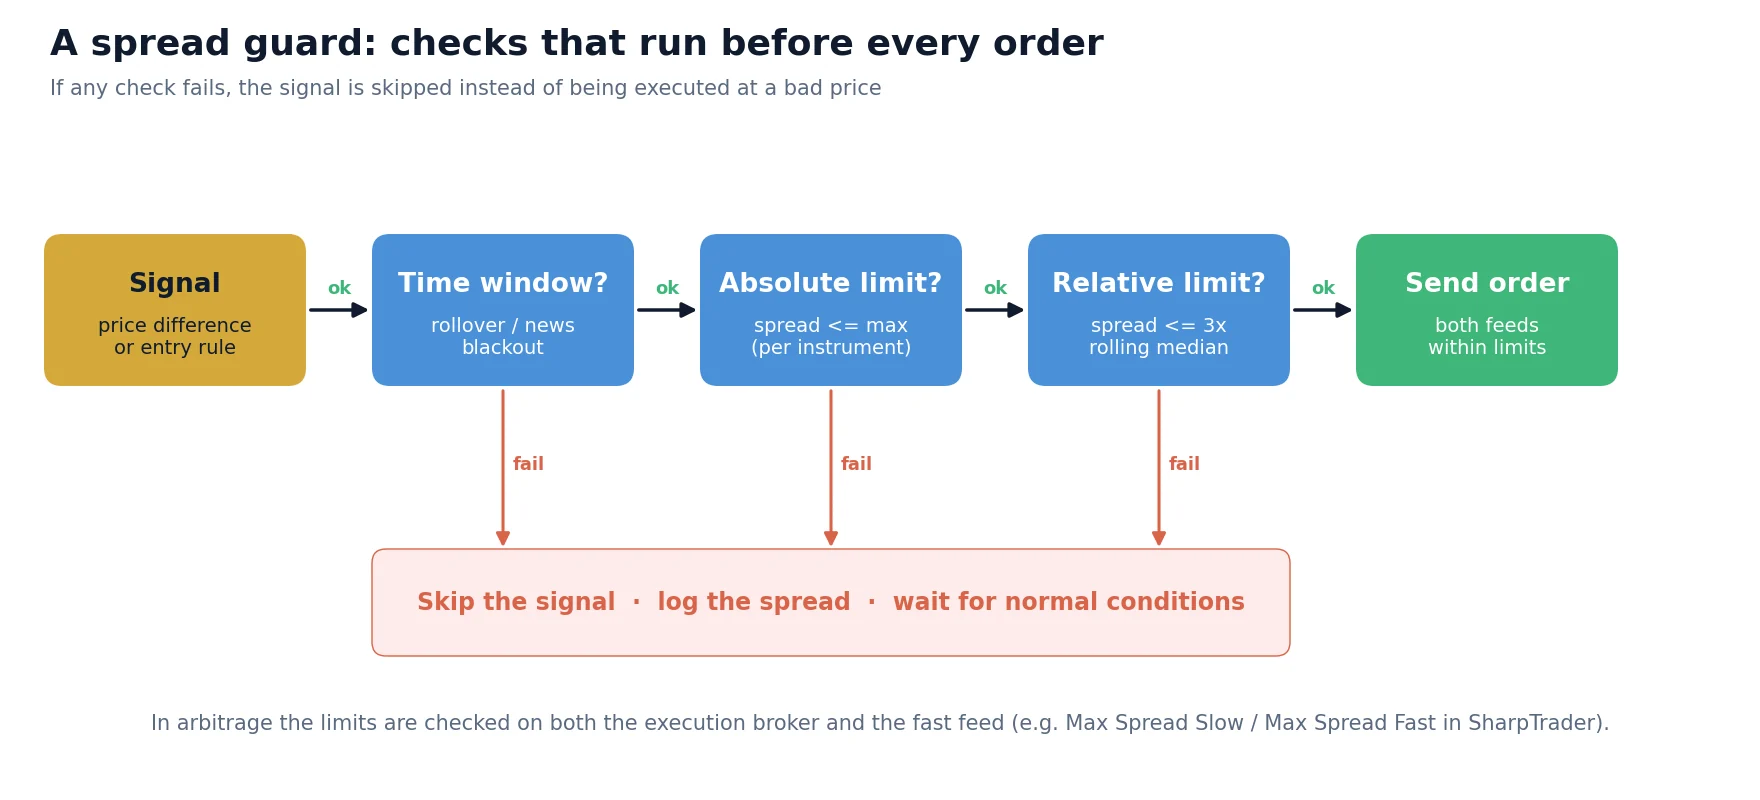
Gute Handelssoftware behandelt den Spread als laufende Eingangsgröße, nicht als Konstante. Es gibt fünf gängige Schutzmechanismen, und die stärksten Systeme kombinieren mehrere davon.
1. Absoluter maximaler Spread
Der einfachste Filter: keine neue Order, wenn der aktuelle Spread über einem festen Wert liegt, zum Beispiel 0.8 Pips bei EURUSD. Er ist leicht verständlich und deckt Rollover, News und dünne Stunden automatisch ab, unabhängig von ihrem genauen Zeitpunkt. Seine Schwäche: Ein einziger Wert passt nicht zu allen Instrumenten und Sitzungen.
2. Relativer Spread-Filter
Der Algorithmus vergleicht den aktuellen Spread mit einem gleitenden Median der letzten 15–60 Minuten und verweigert den Handel, wenn er beispielsweise mehr als das 2.5- bis 3-Fache beträgt. Liegt der Median bei 0.3 Pips, beträgt das Limit 0.9 Pips; liegt der Median in der asiatischen Sitzung bei 0.6, wird das Limit 1.8. Der Filter passt sich ohne Neujustierung an Sitzung und Instrument an.
3. Zeitfenster
Eine Sperrzeit rund um den Rollover (zum Beispiel 16:55–17:30 New Yorker Zeit) und um planmäßige Veröffentlichungen (zum Beispiel von 2 Minuten vorher bis 5 Minuten danach). Zeitfenster erfassen das Risiko, bevor sich der Spread ausgeweitet hat, was ein reiner Spread-Filter nicht kann. Definieren Sie sie in New Yorker Zeit oder in der Börsenzeitzone des Instruments, nicht mit einem festen UTC-Versatz.
4. Spread-bewusste Ausstiege
Einstiege sind nur die Hälfte des Problems. Eine Strategie kann nicht dringende Ausstiege verzögern, bis sich der Spread normalisiert, in den ersten Sekunden nach einer Veröffentlichung nicht zum Marktpreis schließen und Schutz-Stops jenseits des Rollover-Spreads im 95. Perzentil platzieren. Die Ausstiegslogik sollte wissen, gegen welche Seite des Kurses sie handelt.
5. Realistische Backtests
Ein Backtest mit konstantem Spread überschätzt jede kurzfristige Strategie, weil er nie Rollover- und News-Spreads bezahlt. Testen Sie auf Tickdaten mit echten Bid- und Ask-Kursen und mit Ausführungsverzögerung, wie in unserem Artikel über die Lücke zwischen Backtests und realer Ausführung beschrieben. Funktioniert die Strategie nur mit dem Spread der besten Stunde des Tages, funktioniert sie nicht.
| Schutzmechanismus | Erfasst | Verfehlt | Am besten geeignet für |
|---|---|---|---|
| Absoluter Max-Spread | Jede Ausweitung über das Limit | Momente vor Beginn der Ausweitung; Sitzungen mit unterschiedlichen Normal-Spreads | Einzelnes Instrument, einfache Setups |
| Relativer Spread-Filter | Abnormaler Spread für die aktuelle Sitzung | Langsame Verschiebungen des Medians | Viele Instrumente, 24-Stunden-Strategien |
| Zeitfenster | Bekannte Ereignisse, bevor der Spread reagiert | Unvorhergesehene Schocks | Rollover- und Wirtschaftskalender |
| Spread-bewusste Ausstiege | Stops und Schließungen in breiten Märkten | Nichts bei Einstiegen | Strategien, die Positionen über Nacht halten |
| Tickdaten-Backtests | Überschätzte Ergebnisse vor dem Live-Gang | Künftige Änderungen der Broker-Bedingungen | Alle kurzfristigen Strategien |
Spread-Ausweitung bei der Latenzarbitrage
Bei der Latenzarbitrage vergleicht eine Strategie den Kurs eines langsamen Brokers mit einem schnellen Referenz-Feed und handelt, wenn der langsame Kurs hinterherhinkt. Spread-Ausweitung trifft diese Art von Strategie doppelt. Erstens kann ein breiter Spread beim langsamen Broker eine Kursdifferenz auf dem Papier erzeugen, die sich nicht gewinnbringend handeln lässt, weil Ein- und Ausstieg den breiten Spread kreuzen. Zweitens bedeutet ein breiter Spread im schnellen Feed, dass der Referenzkurs selbst unsicher ist, sodass das „Signal“ womöglich nichts weiter als Rauschen zwischen zwei vorsichtigen Kursen ist.
In SharpTrader wird das über zwei getrennte Limits gesteuert: Max Spread Slow (der größte zulässige Spread beim Broker, bei dem die Orders ausgeführt werden) und Max Spread Fast (der größte zulässige Spread im schnellen Datenfeed). Liegt einer der aktuellen Spreads über seinem Limit, wird das Signal ignoriert, egal wie groß die Kursdifferenz aussieht. Ein News-Filter kann den Handel zusätzlich in konfigurierbaren Fenstern vor und nach wichtigen Veröffentlichungen pausieren. Nach unserer Erfahrung mit Arbitrage-Setups beseitigt ein Verschärfen dieser beiden Limits die meisten „großen, aber falschen“ Signale beim Rollover und rund um News, um den Preis, einige echte Gelegenheiten auszulassen. Wie jeder Parameter sollten sie auf Tickdaten für den jeweiligen Broker getestet und nicht von einem anderen Konto übernommen werden.
Lassen Sie die Software den Spread vor jeder Order prüfen
SharpTrader führt Forex- und Krypto-Arbitrage-Strategien mit getrennten Spread-Limits für den ausführenden Broker und den schnellen Feed sowie einem News-Filter aus. Mit SharpTrader Optimizer testen Sie diese Einstellungen auf echten Tickdaten mit realistischer Ausführungszeit. Beginnen Sie mit dem kostenlosen Scanner, um zu sehen, wie die Kurse Ihres Brokers im Vergleich zu schnelleren Quellen abschneiden.
Häufige Fehler
- Einen Broker nach seinem beworbenen Durchschnittsspread beurteilen. Der Durchschnitt verbirgt genau die Minuten, in denen Spreads wichtig sind. Vergleichen Sie Mediane und 95. Perzentile nach Tageszeit.
- Den Rollover fest in UTC programmieren. Die UTC-Zeit verschiebt sich zweimal im Jahr, und Europa und die USA stellen die Uhren an unterschiedlichen Tagen um.
- Backtests mit festem Spread. Dadurch sehen Scalping- und Arbitrage-Strategien weit besser aus, als sie sind.
- Die Ask-Seite vergessen. Stops und Take-Profits bei Short-Positionen werden durch das Ask ausgelöst, das der Chart meist nicht anzeigt.
- Jede Spitze als Broker-Manipulation werten. Ausweitung beim Rollover und bei News ist normales Marktverhalten. Zur Broker-Frage wird sie erst, wenn Ihr Konto in derselben Sekunde durchgehend schlechter ist als der Markt.
- Einen Filter für alle Instrumente setzen. 0.8 Pips sind ein sinnvolles Limit für EURUSD und nutzlos für GBPJPY oder Gold. Verwenden Sie instrumentspezifische oder relative Limits.
Kostenloser Arbitrage-Scanner + kurzer E-Mail-Kurs
Erhalten Sie den Link zum kostenlosen Scanner und einige kurze, praktische E-Mails von Boris: was eine Preisdifferenz nach Kosten wirklich bedeutet, wie Sie eine Strategie testen, bevor Sie echtes Geld riskieren, und welche Tools zu Ihrem Markt passen. Kein Hype. Die E-Mails sind auf Englisch.
Häufige Fragen
Warum weiten sich Forex-Spreads um 17 Uhr New Yorker Zeit aus?
17:00 New Yorker Zeit ist das Ende des Forex-Handelstages. Liquiditätsanbieter rollen Positionen auf das nächste Valutadatum, berechnen das Risiko neu und starten mitunter Systeme neu, während US-Teilnehmer bereits fertig sind und asiatische noch nicht begonnen haben. Weniger und vorsichtigere Kurse bedeuten für einige Minuten einen breiteren Spread, bei Crosses und Metallen länger.
Wie lange dauert die Spread-Ausweitung beim Rollover?
Bei Major-Paaren meist einige Minuten bis etwa 30 Minuten, mit dem Höhepunkt direkt nach 17:00 New Yorker Zeit. Bei Crosses, Exoten und Gold kann sie anhalten, bis die Liquidität aus Tokio eintrifft. Messen Sie sie bei Ihrem eigenen Broker, denn die Dauer unterscheidet sich zwischen Anbietern.
Warum weiten sich Spreads bei News aus?
Vor einer planmäßigen Veröffentlichung reduzieren Liquiditätsanbieter das Volumen oder ziehen Kurse zurück, weil niemand zu einem veralteten Kurs ausgeführt werden will, wenn die Zahl erscheint. Unmittelbar nach der Veröffentlichung ist die Unsicherheit am größten, daher sind die verbleibenden Kurse breit. Sobald der Markt die Zahl verarbeitet hat, kehren die Anbieter zurück, und der Spread normalisiert sich bei Majors meist innerhalb weniger Minuten.
Kann eine Spread-Ausweitung meinen Stop-Loss auslösen?
Ja, bei Short-Positionen. Ein Stop bei einer Short-Position ist eine Kauforder und wird durch das Ask ausgelöst. Weitet sich der Spread genug aus, kann das Ask den Stop erreichen, während das im Chart angezeigte Bid noch deutlich davon entfernt ist. Platzieren Sie solche Stops weiter entfernt als den üblichen Rollover-Spread oder steuern Sie Positionen vor dem Zeitfenster.
Ist eine Spread-Ausweitung ein Zeichen für einen schlechten Broker?
Nicht an sich. Eine Ausweitung beim Rollover, rund um News und in dünnen Stunden ist normales Marktverhalten. Bedenklich wird es, wenn Ihr Spread im selben Moment regelmäßig breiter ist als bei anderen Brokern oder einem schnellen Referenz-Feed oder wenn er sich nur auf Ihrem Konto ausweitet.
Wann sind Forex-Spreads am engsten?
Meist während der Überschneidung der Londoner und New Yorker Sitzung, etwa 12:00 bis 16:00 UTC, sowie am Londoner Vormittag. Breiter sind Spreads in der Regel am späten New Yorker Nachmittag, rund um den Rollover, an Feiertagen und in der ersten Stunde nach der Sonntagsöffnung.
Schützen Konten mit festem Spread vor einer Ausweitung?
Nur teilweise. Ein fester Spread ist zu normalen Zeiten meist breiter als der Raw-Spread, und die Kontobedingungen erlauben dem Broker oft, Spreads bei außergewöhnlichen Marktbedingungen auszuweiten oder Requotes zu stellen, was typischerweise News und Rollover umfasst. Lesen Sie die Bedingungen, bevor Sie sich darauf verlassen.
