Chênh lệch giá cash-and-carry trong crypto: giải thích giao dịch basis giao ngay–hợp đồng tương lai bằng con số 28/10/2026 – Posted in: Arbitrage Software, cryptoarbitrage software
Chênh lệch giá cash-and-carry trong crypto: Giải thích giao dịch basis giao ngay–hợp đồng tương lai bằng con số
Khi hợp đồng tương lai bitcoin theo quý giao dịch cao hơn giá giao ngay, bạn có thể mua coin, bán hợp đồng tương lai và chốt phần chênh lệch. Đó là chênh lệch giá cash-and-carry. Nghe có vẻ không có rủi ro, và rủi ro giá thực sự đã được phòng ngừa, nhưng lợi nhuận thực tế phụ thuộc vào phí, cấu trúc ký quỹ, chi phí vốn của bạn và điều gì xảy ra với vế bán nếu thị trường tăng 30%. Hướng dẫn này trình bày toàn bộ giao dịch bằng các con số cụ thể.
- Chênh lệch giá cash-and-carry là gì
- Basis, contango và backwardation
- Ví dụ tính toán với BTC
- Vì sao basis tồn tại
- Hợp đồng tương lai có kỳ hạn và funding của hợp đồng vĩnh cửu
- Hợp đồng tuyến tính và nghịch đảo: lựa chọn ký quỹ
- Chi phí, điểm hòa vốn và hurdle rate của bạn
- Từng bước: thực hiện giao dịch
- Thoát sớm, giữ đến đáo hạn và chuyển kỳ hạn
- Những rủi ro còn lại sau khi phòng ngừa
- Những sai lầm thường gặp
- Giám sát và tự động hóa
- Câu hỏi thường gặp
Chênh lệch giá cash-and-carry là gì
Trả lời ngắn: chênh lệch giá cash-and-carry nghĩa là mua một tài sản trên thị trường giao ngay (spot), đồng thời bán một hợp đồng tương lai (futures) trên cùng tài sản đó đang giao dịch ở mức giá cao hơn. Hai vị thế triệt tiêu rủi ro giá của nhau. Khi đáo hạn, giá hợp đồng tương lai hội tụ về giá giao ngay, vì vậy phần chênh lệch bạn đã chốt khi vào lệnh (basis) trở thành lợi nhuận gộp của bạn, bất kể coin biến động thế nào trong thời gian đó.
Tên gọi này bắt nguồn từ thị trường hàng hóa truyền thống: bạn trả tiền mặt (cash) cho hàng hóa vật chất và nắm giữ (carry) nó, tức là lưu kho, bảo hiểm và tài trợ vốn, cho đến ngày giao hàng của hợp đồng tương lai. Trong crypto không có kho bãi, nhưng chi phí nắm giữ vẫn tồn tại: vốn bị giữ trong coin, ký quỹ cho vị thế bán, phí giao dịch và rủi ro khi để tiền trên sàn giao dịch.
Cash-and-carry là giao dịch trung lập với thị trường, dựa trên giá trị tương đối. Nó không cố dự đoán bitcoin sẽ đi về đâu. Nó kiếm khoản lợi suất mà thị trường trả cho người sẵn sàng bán hợp đồng tương lai cho những người mua dùng đòn bẩy. Đó là lý do nó phổ biến với các quỹ và bộ phận quản lý ngân quỹ, và cũng là lý do lợi suất thu hẹp khi có quá nhiều vốn đổ vào.
Nếu bạn mới làm quen với các công cụ này, hãy bắt đầu với bài giải thích của chúng tôi về sự khác biệt giữa hợp đồng tương lai và thị trường giao ngay. Hướng dẫn này giả định bạn đã biết hợp đồng tương lai và ký quỹ là gì.
Basis, contango và backwardation
Basis là chênh lệch giữa giá hợp đồng tương lai và giá giao ngay. Trader biểu thị nó theo ba cách:
Quy đổi theo năm đơn giản (không tính lãi kép), là cách hầu hết các bảng điều khiển hiển thị. Số liệu tính lãi kép cao hơn một chút.
Khi hợp đồng tương lai giao dịch cao hơn giá giao ngay, thị trường ở trạng thái contango. Đây là trạng thái bình thường của crypto, vì phần lớn trader dùng hợp đồng tương lai muốn có vị thế mua sử dụng đòn bẩy. Cash-and-carry cần contango.
Khi hợp đồng tương lai giao dịch thấp hơn giá giao ngay, thị trường ở trạng thái backwardation. Điều này xảy ra sau các đợt sập giá, trong quá trình giảm đòn bẩy cưỡng bức hoặc khi chi phí vay coin đắt đỏ. Về lý thuyết, bạn có thể thực hiện giao dịch theo chiều ngược lại (bán khống giao ngay, mua hợp đồng tương lai), nhưng bán khống crypto giao ngay đòi hỏi phải vay coin ký quỹ, việc này thường bị hạn chế và tốn kém. Phần lớn người thực hành chỉ đơn giản chờ contango quay lại.
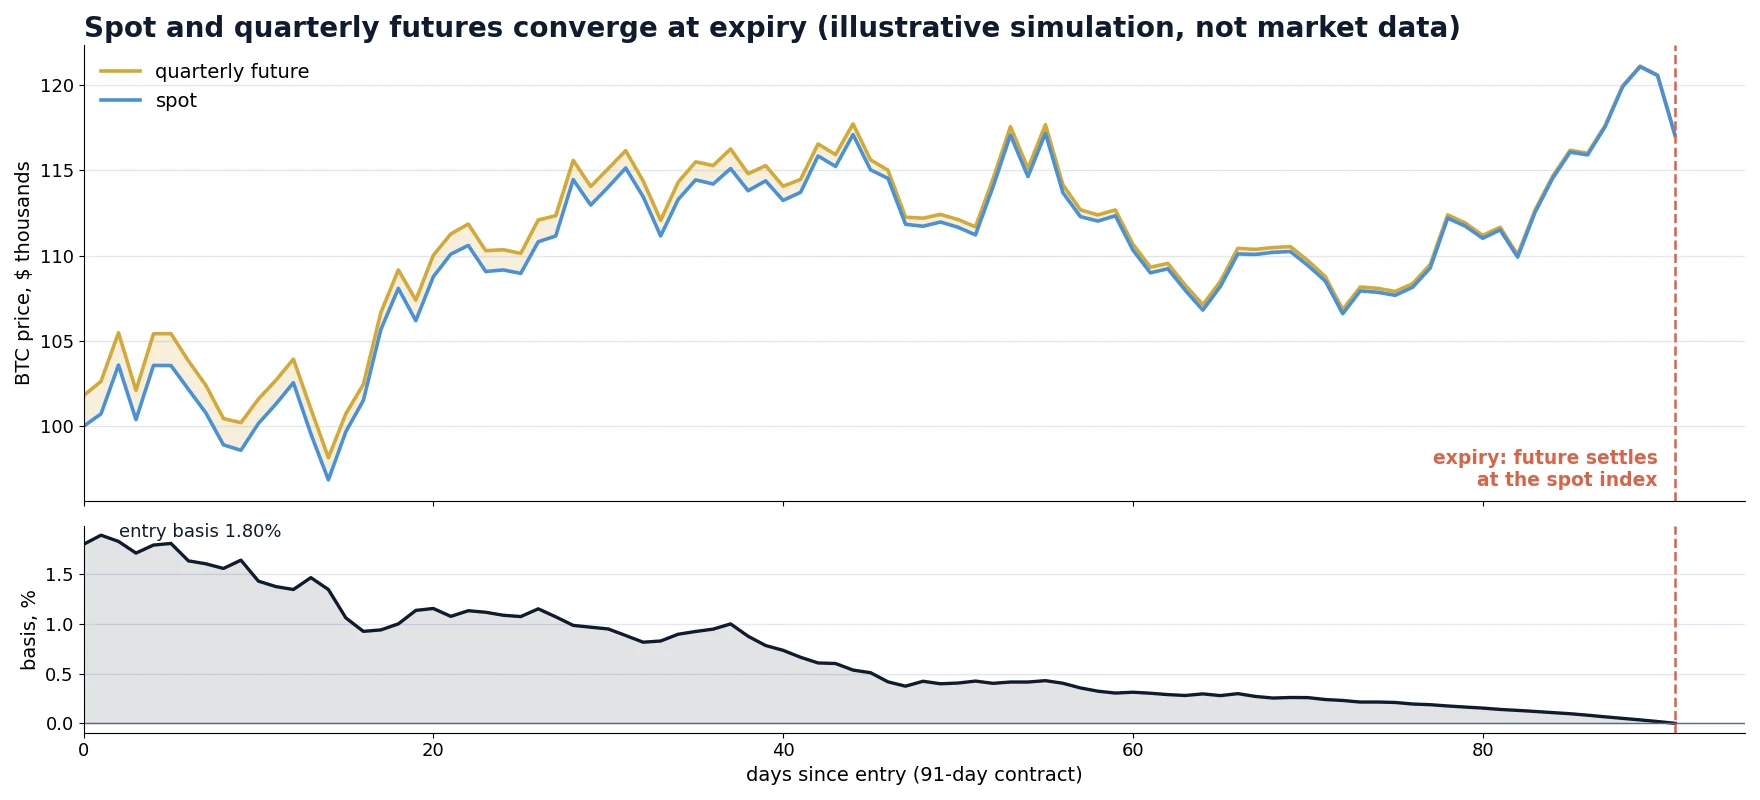
Đặc tính then chốt là sự hội tụ: hợp đồng tương lai có kỳ hạn được thanh toán theo chỉ số giao ngay khi đáo hạn, nên basis buộc phải giảm về 0 vào ngày đáo hạn. Trước thời điểm đó, basis biến động tự do: nó có thể nới rộng, thu hẹp hoặc tạm thời âm. Hội tụ là thời điểm duy nhất kết quả được cố định.
Ví dụ tính toán với BTC
Tất cả các mức giá dưới đây là số tròn minh họa, được chọn để dễ theo dõi phép tính, không phải giá niêm yết của một ngày cụ thể.
- Giá BTC giao ngay: $100,000
- Hợp đồng tương lai BTC theo quý, còn 91 ngày đến đáo hạn: $101,800
- Basis: $1,800 = 1.80%, quy đổi theo năm 7.22%
- Quy mô giao dịch: mua 1 BTC giao ngay, bán 1 BTC hợp đồng tương lai (ký quỹ USDT)
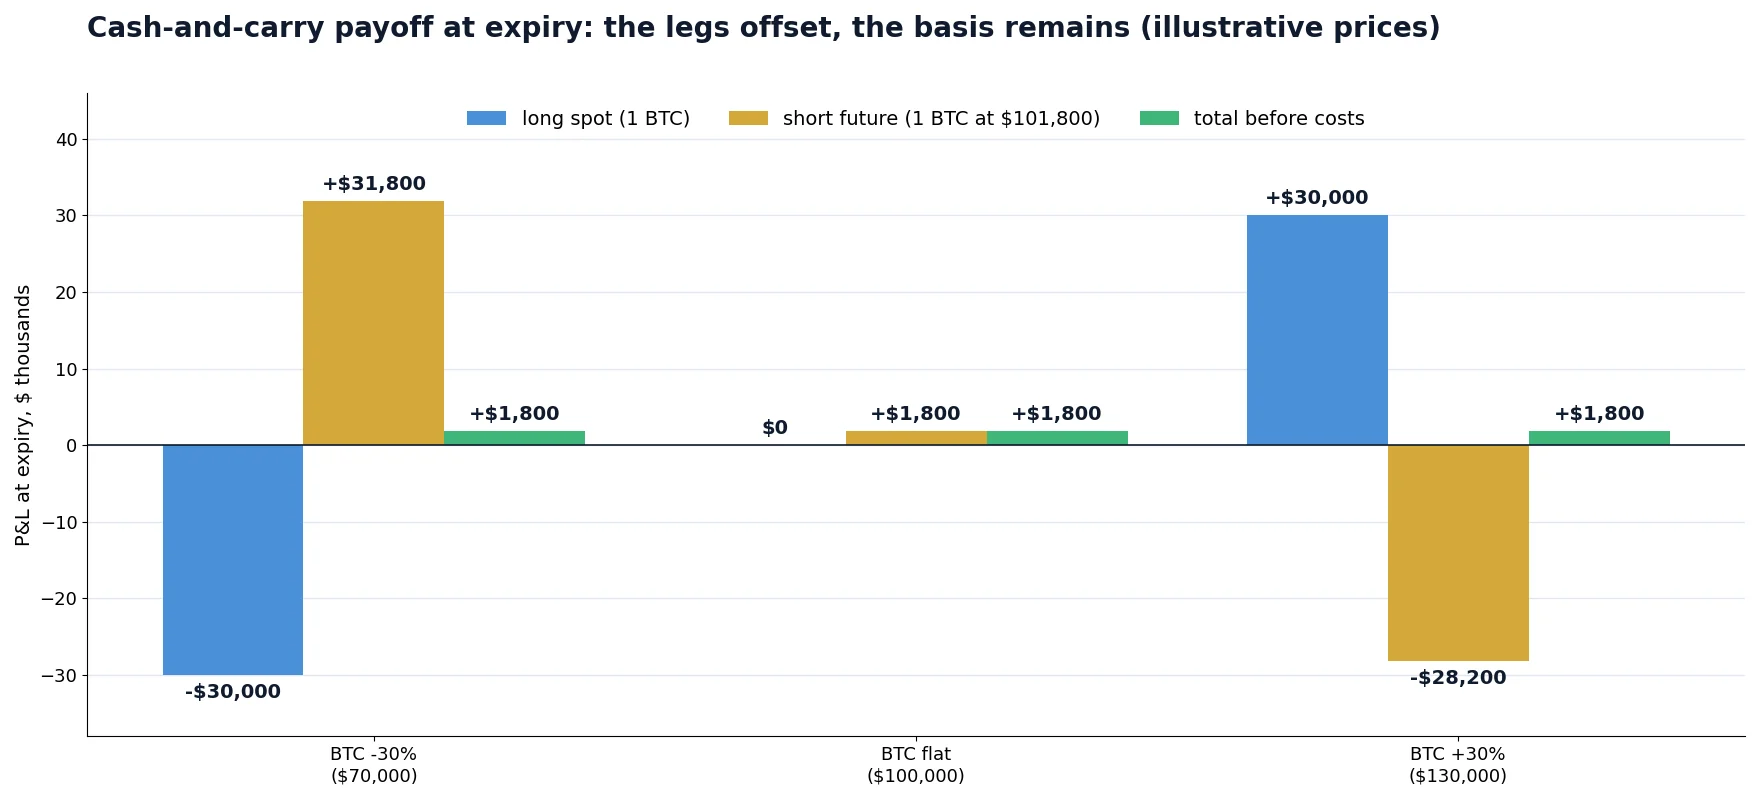
Khi đáo hạn, hợp đồng tương lai được thanh toán theo giá giao ngay, dù giá đó là bao nhiêu. Đây là điều xảy ra trong ba thị trường rất khác nhau:
| BTC khi đáo hạn | Lãi/lỗ vế giao ngay | Lãi/lỗ vế bán hợp đồng tương lai | Tổng trước chi phí |
|---|---|---|---|
| $70,000 (−30%) | −$30,000 | +$31,800 | +$1,800 |
| $100,000 (đi ngang) | $0 | +$1,800 | +$1,800 |
| $130,000 (+30%) | +$30,000 | −$28,200 | +$1,800 |
Bây giờ đến chi phí. Giả sử phí taker là 0.10% cho giao ngay và 0.05% cho hợp đồng tương lai, trả cả khi vào và khi thoát lệnh. Chi phí vào lệnh khoảng $100 + $51, thoát lệnh gần như tương tự, nên chi phí khứ hồi khoảng $300 (0.30%). Lợi nhuận ròng: khoảng $1,500.
Vậy cần bao nhiêu vốn? Coin giao ngay có giá $100,000. Vị thế bán hợp đồng tương lai cần ký quỹ; với đòn bẩy 3x là khoảng $33,900 USDT. Tổng vốn: khoảng $133,900. Lợi nhuận là $1,500 / $133,900 = 1.12% trong 91 ngày, tương đương khoảng 4.5% mỗi năm. Basis công bố là 7.22%; lợi nhuận thực tế trên vốn gần với 4.5% hơn. Khoảng cách giữa lợi suất công bố và lợi suất ròng chính là điều mà hầu hết các hướng dẫn về cash-and-carry bỏ qua.
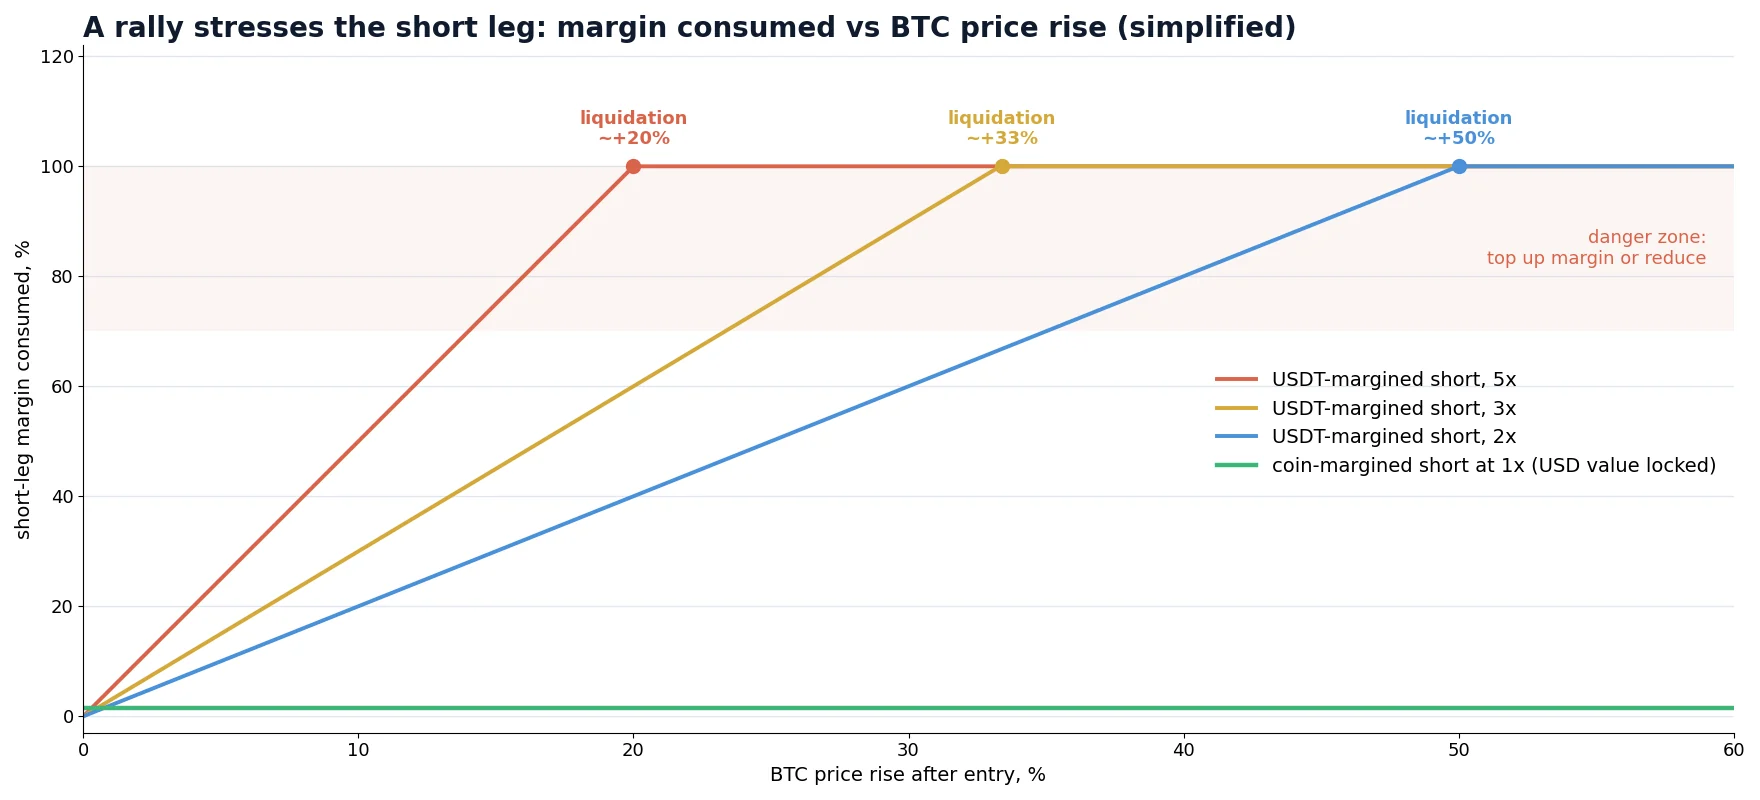
Dòng +30% cũng ẩn chứa một vấn đề. Vị thế bán hợp đồng tương lai lỗ $28,200 trên $33,900 ký quỹ. Ở mức 3x, giá thanh lý cao hơn giá vào lệnh khoảng 33%, nên vị thế đã ở rất gần mức bị thanh lý, dù toàn bộ giao dịch được phòng ngừa hoàn hảo. Chúng ta sẽ quay lại vấn đề này trong phần ký quỹ, vì nó quyết định cash-and-carry là một giao dịch nhẹ nhàng hay căng thẳng.
Vì sao basis tồn tại
Nếu giao dịch đã được phòng ngừa, tại sao thị trường lại trả tiền cho nó? Vì ai đó phải đứng ở phía đối diện của nhu cầu đòn bẩy, và dịch vụ đó có giá. Các yếu tố chính:
- Nhu cầu mua có đòn bẩy. Mua hợp đồng tương lai chỉ cần ký quỹ. Trong các giai đoạn tăng giá, giới đầu cơ đẩy giá hợp đồng tương lai lên và basis nới rộng.
- Vốn chênh lệch giá khan hiếm. Để thu hẹp khoảng chênh, nhà kinh doanh chênh lệch giá phải tài trợ toàn bộ khoản mua giao ngay cộng với ký quỹ. Khi vốn khan hiếm hoặc đắt đỏ, khoảng chênh vẫn tồn tại.
- Chi phí của tiền. Trong thị trường truyền thống, basis hợp lý xấp xỉ lãi suất. Trong crypto, “lãi suất” là khoản mà đô la và stablecoin kiếm được ở nơi khác. Khi lợi suất phi rủi ro của đô la Mỹ cao, basis phải cao hơn để thu hút vốn.
- Rủi ro sàn giao dịch và lưu ký. Cả hai vế thường nằm trên sàn giao dịch. Một phần basis là khoản bù đắp cho rủi ro đối tác đó.
Kết quả là basis biến động theo tâm lý thị trường. Trong các giai đoạn tăng giá mạnh, basis quy đổi theo năm trên các sàn lớn đã nhiều lần vượt 15–20% trong nhiều tuần liền; trong thị trường trầm lắng hoặc giảm giá, nó giảm xuống mức một chữ số thấp, đôi khi thấp hơn lãi suất phi rủi ro, và thỉnh thoảng chuyển sang backwardation. Vì vậy giao dịch này mang tính chu kỳ: thời điểm vào lệnh tốt nhất xuất hiện khi thị trường hưng phấn, đúng lúc việc nắm giữ một vị thế đã phòng ngừa có vẻ kém hấp dẫn nhất.
Kể từ khi các ETF bitcoin giao ngay tại Mỹ ra mắt năm 2024, phần lớn phiên bản được quản lý của giao dịch này diễn ra trên CME: các quỹ mua cổ phiếu ETF và bán khống hợp đồng tương lai CME. Điều đó mang thêm nhiều vốn vào giao dịch và là một trong những lý do khiến basis trên các sàn được quản lý bị thu hẹp so với những năm đầu của crypto.
Hợp đồng tương lai có kỳ hạn và funding của hợp đồng vĩnh cửu
Crypto có cách thứ hai để kiếm cùng mức phần bù: hợp đồng tương lai vĩnh cửu (perpetual). Hợp đồng vĩnh cửu không bao giờ đáo hạn nên không thể hội tụ. Thay vào đó, các sàn giữ giá của nó gần với giá giao ngay thông qua các khoản thanh toán funding định kỳ giữa bên mua và bên bán. Mua giao ngay cộng bán hợp đồng vĩnh cửu cũng được gọi là cash-and-carry, và được trình bày chi tiết trong hướng dẫn chênh lệch giá funding rate của chúng tôi. Hai phiên bản vận hành khác nhau:
| Hợp đồng tương lai có kỳ hạn (basis) | Hợp đồng vĩnh cửu (funding) | |
|---|---|---|
| Biết trước lợi suất khi vào lệnh? | Có, nếu giữ đến đáo hạn | Không, được đặt lại mỗi kỳ funding |
| Cách bạn được trả | Hội tụ khi đáo hạn (hoặc sớm hơn, khi bạn đóng vị thế) | Thanh toán funding mỗi 8 giờ (1–4 giờ trên một số sàn) |
| Lợi suất có thể âm không? | Không nếu giữ đến đáo hạn; trong thời gian giữ chỉ có lãi/lỗ theo giá thị trường | Có, funding âm nghĩa là bên bán phải trả |
| Thoát lệnh | Giữ đến đáo hạn, đóng sớm hoặc chuyển kỳ hạn | Bất cứ lúc nào |
| Thanh khoản | Thấp hơn, tập trung vào BTC và ETH | Thị trường sâu nhất trong crypto, nhiều altcoin |
| Phù hợp nhất cho | Chốt một lợi suất xác định trong một quý | Vị thế linh hoạt, tái cân bằng thường xuyên |
Nhiều bộ phận giao dịch vận hành cả hai và chuyển vốn sang bên nào trả nhiều hơn cho cùng mức rủi ro. Quy tắc kinh nghiệm: khi basis quy đổi theo năm của hợp đồng quý kế tiếp cao hơn rõ rệt so với funding rate trung bình bạn dự kiến trong cùng kỳ, hợp đồng tương lai có kỳ hạn là vế bán tốt hơn, vì nó chốt được lợi suất. Để ước tính lợi nhuận funding theo cùng đơn vị, hãy dùng công cụ tính APR và điểm hòa vốn funding rate của chúng tôi.
Hợp đồng tuyến tính và nghịch đảo: lựa chọn ký quỹ
Các sàn crypto niêm yết hai loại hợp đồng tương lai có kỳ hạn, và lựa chọn này thay đổi hiệu quả kinh tế của cash-and-carry nhiều hơn bất kỳ ưu đãi giảm phí nào.
Hợp đồng tương lai tuyến tính (ký quỹ USDT hoặc USDC)
Ký quỹ và lợi nhuận tính bằng stablecoin. Dễ hiểu, nhưng coin giao ngay và ký quỹ là hai khoản tiền riêng biệt. Nếu BTC tăng, vị thế bán hợp đồng tương lai mất stablecoin trong khi khoản lãi nằm ở coin giao ngay của bạn. Vị thế có thể bị thanh lý dù tổng thể giao dịch phòng ngừa đang có lãi. Để tránh điều đó, bạn hoặc dùng đòn bẩy thấp (nhiều vốn nhàn rỗi hơn, lợi nhuận thấp hơn), hoặc chuyển lợi nhuận từ phía giao ngay sang ký quỹ hợp đồng tương lai trong đợt tăng giá.
Khoảng cách thanh lý gần đúng cho vị thế bán ký quỹ riêng lẻ (isolated) ở các mức đòn bẩy khác nhau, chưa tính chi tiết ký quỹ duy trì:
| Đòn bẩy vị thế bán | Ký quỹ cho 1 BTC ở mức $101,800 | Thanh lý vào khoảng | Tổng vốn (giao ngay + ký quỹ) |
|---|---|---|---|
| 1x | $101,800 | rất xa (giá phải tăng khoảng gấp đôi) | ~$201,800 |
| 2x | $50,900 | ~+49% | ~$150,900 |
| 3x | $33,900 | ~+33% | ~$133,900 |
| 5x | $20,400 | ~+19% | ~$120,400 |
Hợp đồng tương lai nghịch đảo (ký quỹ bằng coin)
Ở đây hợp đồng được niêm yết bằng đô la nhưng ký quỹ và thanh toán bằng chính coin đó. Điều này cho phép một phiên bản giao dịch gọn gàng: nạp số BTC bạn đã mua làm tài sản thế chấp và bán hợp đồng tương lai nghịch đảo với giá trị đô la bằng giá hợp đồng tương lai (trong ví dụ là $101,800 giá trị hợp đồng cho mỗi 1 BTC).
Một điều hữu ích xảy ra. Khi BTC tăng, vị thế bán mất BTC nhưng mỗi BTC còn lại có giá trị đô la cao hơn; khi BTC giảm, vị thế bán được thêm BTC. Giá trị đô la của tài khoản giữ cố định ở khoảng $101,800 và đòn bẩy hiệu dụng duy trì gần 1x. Không có khoản ký quỹ riêng và không có giá thanh lý thực tế. Khi đáo hạn bạn nắm giữ $101,800 / ST BTC, trị giá $101,800 bất kể ST là bao nhiêu.
Vốn cần thiết: chỉ $100,000 để mua coin. Cùng basis $1,800, cùng chi phí $300, nên lợi nhuận là $1,500 / $100,000 = 1.5% trong 91 ngày, khoảng 6.0% mỗi năm thay vì 4.5% với cấu hình tuyến tính 3x.
Chi phí, điểm hòa vốn và hurdle rate của bạn
Một mức basis chỉ đáng nắm bắt nếu nó vượt qua ba yếu tố: chi phí giao dịch, những rủi ro bạn vẫn phải gánh, và khoản mà cùng số vốn đó kiếm được mà không cần làm gì. Hãy liệt kê mọi chi phí trước khi vào lệnh:
- Phí giao dịch cho bốn lần khớp lệnh (mua giao ngay, bán hợp đồng tương lai và cả hai lần thoát). Lệnh maker giảm mạnh khoản này nhưng thêm rủi ro một vế được khớp còn vế kia thì không.
- Trượt giá ở vế kém thanh khoản hơn, thường là hợp đồng tương lai có kỳ hạn. Hãy kiểm tra độ sâu sổ lệnh cho quy mô của bạn, không chỉ mức giá tốt nhất.
- Phí thanh toán hoặc giao nhận nếu bạn giữ đến đáo hạn (tùy từng sàn, thường nhỏ).
- Chi phí chuyển tiền nếu giao ngay và hợp đồng tương lai nằm ở các sàn khác nhau: phí rút, phí mạng và thời gian. Xem phân tích của chúng tôi về phí rút tiền và thời gian chuyển crypto.
- Chi phí cơ hội: khoản mà đô la của bạn sẽ kiếm được từ tín phiếu chính phủ ngắn hạn hoặc một kênh rủi ro thấp khác. Đây là hurdle rate (lợi suất tối thiểu yêu cầu) của bạn.
Điểm hòa vốn quy đổi theo năm rất đơn giản: chi phí khứ hồi tính bằng % × 365 / số ngày. Với chi phí 0.30% trên hợp đồng 91 ngày, con số này khoảng 1.2% mỗi năm. Do đó một quý có basis 7.22% mang lại khoảng 6.0% ròng với cấu hình nghịch đảo và 4.5% với cấu hình tuyến tính 3x. Nếu hurdle rate của bạn là, chẳng hạn, 4% mỗi năm, giao dịch tuyến tính chỉ vừa đủ bù cho rủi ro và công sức, trong khi giao dịch nghịch đảo để lại biên khoảng hai điểm phần trăm.
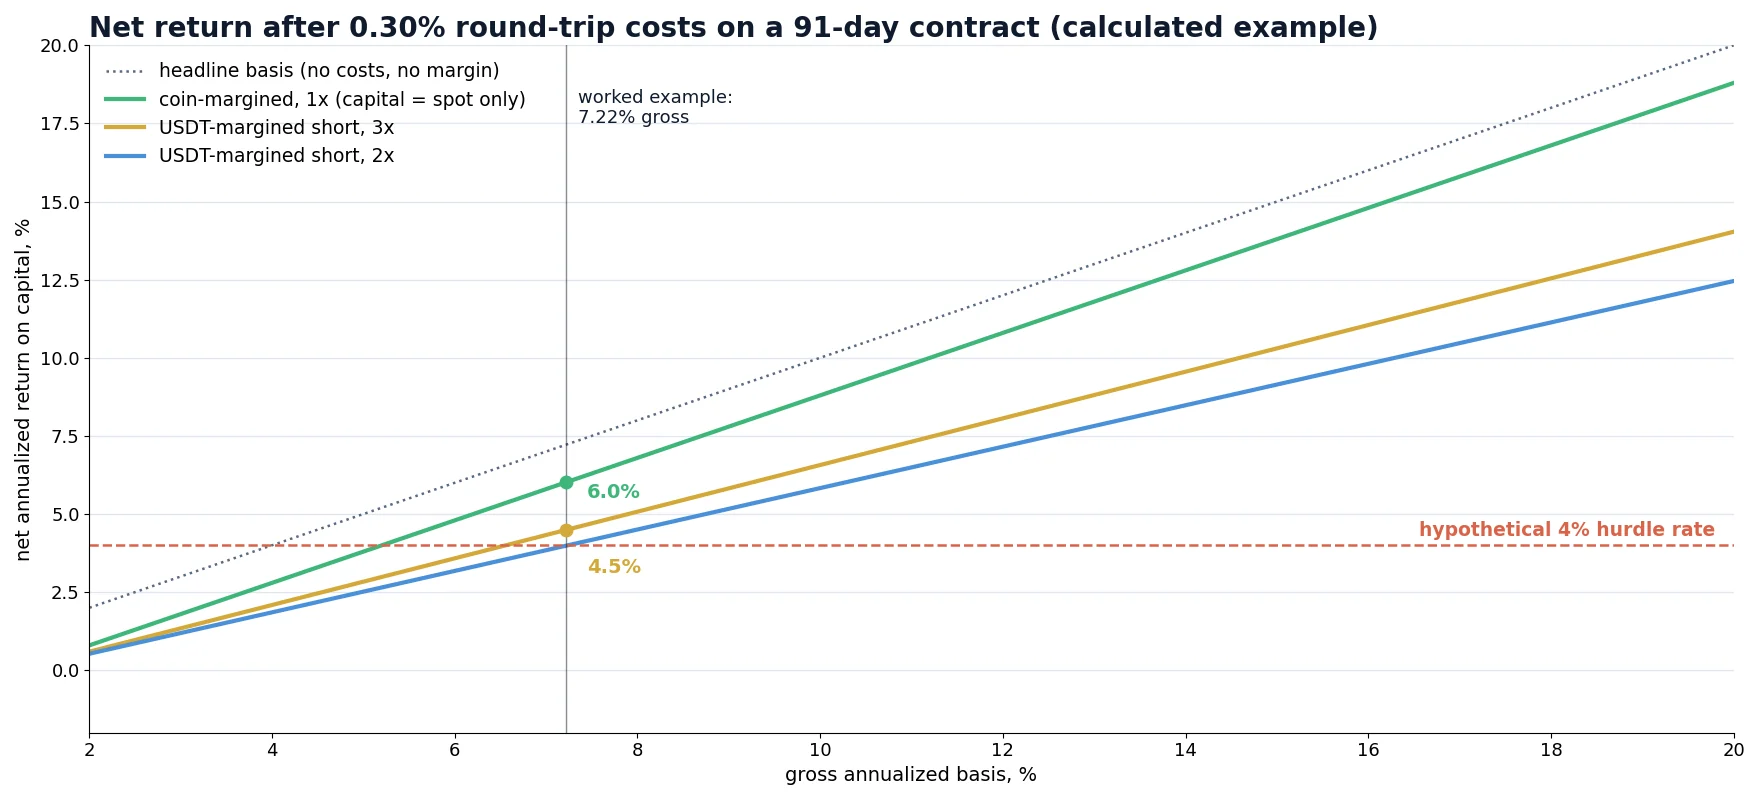
Biểu đồ cho thấy vì sao nhiều trader thất vọng: dưới khoảng 6.5% basis gộp quy đổi theo năm, một giao dịch ký quỹ USDT với đòn bẩy hợp lý khó vượt được khoản tiền gửi phi rủi ro ở mức hurdle đó. Giao dịch trở nên hấp dẫn khi basis cao hơn hẳn hurdle, mà trên thực tế nghĩa là thị trường tăng giá, sử dụng nhiều đòn bẩy.
Từng bước: thực hiện giao dịch
Thoát sớm, giữ đến đáo hạn và chuyển kỳ hạn
Giữ đến đáo hạn không phải là lựa chọn duy nhất, và thường cũng không phải là lựa chọn tốt nhất.
Đóng sớm khi basis sụt giảm
Giả sử bạn vào lệnh ở mức basis 1.80% khi còn 91 ngày. Bốn mươi lăm ngày sau, thị trường hạ nhiệt và basis chỉ còn 0.40% với 46 ngày còn lại. Nếu đóng cả hai vế ngay bây giờ, bạn đã thu được 1.40% trong 45 ngày, khoảng 11.4% quy đổi theo năm trước chi phí. Giữ đến đáo hạn sẽ kiếm thêm 0.40% còn lại trong 46 ngày, khoảng 3.2% quy đổi theo năm, nhiều khả năng thấp hơn hurdle rate của bạn. Hãy đóng vị thế và giữ vốn sẵn sàng cho cơ hội tiếp theo. Phí thoát lệnh bổ sung là cái giá của lựa chọn đó, vì vậy hãy tính cả chúng.
Chấp nhận basis nới rộng tạm thời
Điều ngược lại cũng xảy ra: basis nới rộng từ 1.80% lên 3% sau khi vào lệnh. Vị thế của bạn hiển thị lỗ theo giá thị trường, vì hợp đồng tương lai bạn đang bán tăng nhanh hơn giá giao ngay. Không có gì hỏng cả. Nếu giữ đến đáo hạn, sự hội tụ vẫn mang lại đúng 1.80% ban đầu. Nguy hiểm duy nhất là vấn đề ký quỹ trên vị thế bán tuyến tính, đó là thêm một lý do để giữ đòn bẩy thấp.
Chuyển sang quý tiếp theo
Trước khi đáo hạn, bạn có thể đóng vị thế bán sắp đáo hạn và mở vị thế bán trên hợp đồng quý kế tiếp, đồng thời vẫn giữ coin giao ngay. Đây là chuyển kỳ hạn theo lịch (calendar roll). Chỉ thực hiện nếu basis quy đổi theo năm của hợp đồng kế tiếp vẫn vượt hurdle rate của bạn; nếu không, hãy để vị thế được thanh toán và giữ tiền mặt.
Những rủi ro còn lại sau khi phòng ngừa
Cash-and-carry loại bỏ rủi ro giá, không phải mọi rủi ro. Đây là những rủi ro thực sự gây thiệt hại cho nhà giao dịch:
| Rủi ro | Điều gì xảy ra | Cách hạn chế |
|---|---|---|
| Thanh lý vị thế bán | Đợt tăng giá xóa sạch ký quỹ hợp đồng tương lai trong khi khoản lãi nằm ở phía giao ngay; vị thế phòng ngừa bị phá vỡ vào thời điểm tồi tệ nhất | Ký quỹ bằng coin 1x, hoặc đòn bẩy thấp kèm cảnh báo và kế hoạch bổ sung ký quỹ |
| Sàn giao dịch / đối tác | Vỡ nợ, đóng băng rút tiền hoặc bị hack; vị thế phòng ngừa trở nên vô giá trị nếu bạn không thể rút tiền ra | Dùng sàn lớn, uy tín; phân tán vốn; đừng chạy theo basis cao hơn một chút trên một sàn yếu |
| Tự động giảm đòn bẩy (ADL) | Trong các biến động cực đoan, sàn có thể buộc đóng các vị thế đang có lãi, ví dụ vị thế bán của bạn trong một đợt sập giá, khiến coin giao ngay không còn được phòng ngừa | Theo dõi chỉ báo ADL; phòng ngừa lại ngay nếu vị thế bị đóng |
| Lệch giá thanh toán | Hợp đồng tương lai thanh toán theo giá chỉ số trung bình; bạn bán giao ngay ở một mức giá khác | Bán giao ngay chia nhỏ trong khung thời gian thanh toán |
| Rủi ro một vế khi vào và thoát lệnh | Một vế được khớp, vế kia thì không, và giá biến động | Lệnh đồng thời, chia nhỏ, giới hạn quy mô theo sổ lệnh mỏng hơn |
| Rủi ro stablecoin | Vế ký quỹ USDT hoặc USDC chịu rủi ro mất neo giá (depeg) | Dùng stablecoin uy tín; cân nhắc hợp đồng ký quỹ bằng coin |
| Khả năng tiếp cận và thuế | Một số sàn không khả dụng tại quốc gia của bạn; lợi nhuận giao ngay và hợp đồng tương lai có thể bị đánh thuế khác nhau | Kiểm tra điều kiện sử dụng trên mọi sàn; hỏi ý kiến chuyên gia thuế trước khi mở rộng quy mô |
Những sai lầm thường gặp
- Coi basis là lợi nhuận. Lợi nhuận được tính trên toàn bộ vốn sử dụng, bao gồm cả ký quỹ, sau mọi khoản phí. Phần lớn thời gian, nó thấp hơn đáng kể so với basis công bố.
- Dùng đòn bẩy cao cho vị thế bán để “cải thiện” lợi suất. Nó cải thiện lợi nhuận trên giấy và biến một giao dịch đã phòng ngừa thành rủi ro thanh lý.
- So sánh lợi suất với 0 thay vì với hurdle rate. Lợi suất phòng ngừa 5% không hấp dẫn nếu tiền mặt kiếm được 4% mà không có rủi ro sàn giao dịch.
- Bỏ qua cơ chế thanh toán. Bán giao ngay vài giờ trước hoặc sau khung thời gian thanh toán sẽ mở lại rủi ro giá vào ngày cuối cùng.
- Nhầm lẫn giữa số lượng coin và giá trị danh nghĩa đô la trên hợp đồng nghịch đảo. Xác định quy mô vị thế bán nghịch đảo bằng đô la theo giá hợp đồng tương lai, không phải bằng số coin.
- Quên rằng cả hai vế đều nằm trên sàn giao dịch. Rủi ro giá được phòng ngừa; rủi ro sàn sụp đổ thì không.
Giám sát và tự động hóa
Một vị thế cash-and-carry đơn lẻ chỉ cần một bảng tính: giá giao ngay và hợp đồng tương lai, số ngày đến đáo hạn, chi phí, ký quỹ. Nó trở thành công việc vận hành khi bạn so sánh nhiều sàn và hợp đồng, phản ứng với các đợt basis sụt giảm, hoặc kết hợp hợp đồng tương lai có kỳ hạn với hợp đồng vĩnh cửu và các cơ hội liên sàn. API của sàn cung cấp mọi thứ cần thiết; hướng dẫn của chúng tôi về API sàn crypto cho giao dịch chênh lệch giá trình bày giới hạn tần suất, luồng dữ liệu WebSocket và xử lý lệnh.
Cùng một mức phần bù xuất hiện ở nhiều nơi, và các công cụ BJF bao quát những phần liên quan. Trình quét Funding Rate so sánh funding của hợp đồng vĩnh cửu giữa các sàn, để bạn thấy hợp đồng vĩnh cửu hay hợp đồng tương lai có kỳ hạn trả nhiều hơn cho cùng mức rủi ro. Trình quét chênh lệch giá crypto miễn phí theo dõi chênh lệch giá giữa các sàn. Để có cái nhìn tổng quan về các chiến lược, hãy bắt đầu với hướng dẫn chênh lệch giá crypto.
So sánh phần bù trước khi chốt
Trước khi chốt basis theo quý, hãy kiểm tra funding của hợp đồng vĩnh cửu trên cùng coin đang trả bao nhiêu ở các sàn. Nếu funding cao hơn và ổn định, hợp đồng vĩnh cửu có thể là vế bán tốt hơn; nếu thấp hơn hoặc thất thường, hợp đồng tương lai có kỳ hạn sẽ chốt một lợi suất xác định.
Mở trình quét Funding RateTrình quét chênh lệch giá crypto miễn phí
Máy quét chênh lệch giá miễn phí + khóa học email ngắn
Nhận liên kết máy quét miễn phí và vài email ngắn, thực tế từ Boris: chênh lệch giá thực sự có ý nghĩa gì sau chi phí, cách kiểm thử chiến lược trước khi mạo hiểm tiền thật và công cụ nào phù hợp với thị trường của bạn. Không thổi phồng. Email được gửi bằng tiếng Anh.
Câu hỏi thường gặp
Chênh lệch giá cash-and-carry trong crypto có phi rủi ro không?
Không. Nó loại bỏ rủi ro giá của coin, vì vị thế mua giao ngay và bán hợp đồng tương lai bù trừ nhau, nhưng bạn vẫn chịu rủi ro sàn giao dịch và đối tác, rủi ro thanh lý ở vế bán, rủi ro stablecoin với hợp đồng ký quỹ USDT, rủi ro thực thi khi mở và đóng vị thế, và chi phí cơ hội của vốn.
Basis quy đổi theo năm bao nhiêu là tốt cho cash-and-carry BTC?
Không có con số cố định. Hãy so sánh lợi nhuận ròng trên toàn bộ vốn, sau phí, với lãi suất phi rủi ro của bạn. Với chi phí khứ hồi 0.30% trên hợp đồng 91 ngày, riêng chi phí đã chiếm khoảng 1.2% mỗi năm; cấu hình ký quỹ USDT ở 3x cần basis gộp khoảng 6.5% để kiếm được khoảng 4% trên vốn, trong khi cấu hình ký quỹ bằng coin cần ít hơn.
Cash-and-carry khác gì so với chênh lệch giá funding rate?
Cả hai đều nắm giữ giao ngay và bán một sản phẩm phái sinh. Cash-and-carry với hợp đồng tương lai có kỳ hạn chốt một basis xác định, được hiện thực hóa qua sự hội tụ khi đáo hạn. Chênh lệch giá funding rate dùng hợp đồng tương lai vĩnh cửu không bao giờ đáo hạn và kiếm các khoản thanh toán funding định kỳ, vốn thay đổi theo từng kỳ và có thể trở nên âm.
Có thể thực hiện cash-and-carry với hợp đồng tương lai vĩnh cửu không?
Có. Mua giao ngay cộng bán hợp đồng vĩnh cửu cũng thường được gọi là cash-and-carry, nhưng thu nhập đến từ các khoản thanh toán funding thay vì sự hội tụ, nên lợi suất không được biết trước. Nhiều bộ phận giao dịch so sánh cả hai và dùng bên nào trả nhiều hơn cho cùng mức rủi ro.
Điều gì xảy ra nếu giá bitcoin tăng mạnh trong lúc giao dịch?
Vế giao ngay có lãi và vế bán hợp đồng tương lai lỗ gần như cùng một khoản, nên vị thế phòng ngừa vẫn giữ vững. Mối nguy là ký quỹ: với vị thế bán ký quỹ USDT, khoản lỗ làm giảm ký quỹ hợp đồng tương lai và có thể dẫn đến thanh lý nếu đòn bẩy quá cao. Vị thế bán ký quỹ bằng coin có quy mô theo giá hợp đồng tương lai giữ đòn bẩy hiệu dụng gần 1x.
Tôi có phải giữ vị thế đến khi đáo hạn không?
Không. Nếu basis sụt giảm sớm, bạn có thể đóng cả hai vế và giữ phần lớn lợi nhuận trong thời gian ngắn hơn. Giữ đến đáo hạn chỉ đảm bảo sự hội tụ; đó không phải lúc nào cũng là cách sử dụng vốn hiệu quả nhất.
Bài viết này mang tính giáo dục và không phải là lời khuyên tài chính. Mọi giá, phí và lợi nhuận trong các ví dụ chỉ mang tính minh họa; phí, đặc tả hợp đồng và quy tắc thanh toán khác nhau giữa các sàn và thay đổi theo thời gian.
