Raw Spread ve Standart Hesap: Algoritmik Forex Yatırımcıları İçin İşlem Başına Gerçek Maliyet Kasım 16, 2026 – Posted in: Arbitrage Software, Forex trading
Raw Spread ve Standart Hesap: Algoritmik Forex Yatırımcıları İçin İşlem Başına Gerçek Maliyet
“Sıfır spread artı komisyon” mu, yoksa “komisyonsuz, daha geniş spread” mi: hangi forex hesabı gerçekten daha ucuz? Cevap bir slogan değil, bir hesaplamadır. Bu rehber, her türlü komisyon formatını pip’e nasıl çevireceğinizi, lot başına tam gidiş-dönüş maliyetini nasıl hesaplayacağınızı, iki hesap türü arasındaki başabaş noktasının nerede olduğunu, aynı komisyonun neden her döviz çiftinde farklı sayıda pip’e mal olduğunu ve hesap seçiminin neden swing trading’e kıyasla scalping, gecikme ve arbitraj stratejileri için çok daha önemli olduğunu gösterir.
- Raw spread ve standart hesap: kısa cevap
- Bir forex işleminin gerçek maliyeti
- Komisyon nasıl belirtilir ve nasıl çevrilir
- Uygulamalı örnek: EUR/USD’de lot başına maliyet
- Aynı komisyon, pip cinsinden farklı maliyet
- Başabaş kuralı: raw hesap standart hesabı ne zaman geçer
- Stratejiye göre maliyetin avantajınızdaki payı
- Kote edilen ve efektif spread
- Hesap koşullarındaki gizli maliyet ayrıntıları
- Algoritmik ve arbitraj yatırımcıları neyi seçmeli
- Adım adım: lot başına gerçek maliyetinizi hesaplayın
- Riskler ve sınırlamalar
- Sıkça Sorulan Sorular
Raw spread ve standart hesap: kısa cevap
Kısa cevap: standart hesap ayrı bir komisyon almaz; aracı kurumun geliri daha geniş bir spread’in içine yerleştirilmiştir. Raw spread hesabı (genellikle ECN, zero veya razor olarak adlandırılır) likidite sağlayıcılarının fiyatlarına yakın, daha dar bir spread sunar ve bunun yerine lot başına sabit bir komisyon alır. Standart hesabın ek spread’i, pip cinsinden ifade edilen komisyondan büyük olduğunda raw hesap daha ucuzdur. Majör çiftlerde durum genellikle böyledir, tipik olarak gidiş-dönüş başına 0.1 ile 0.5 pip arasında bir farkla; ancak bu, çifte, komisyon formatına ve işlem yaptığınız saatlere bağlıdır. İşlem başına yalnızca birkaç pip kazanan stratejiler için bu fark avantajın büyük bir payıdır; swing işlemler için ise neredeyse önemsizdir.
Her iki hesap türü de genellikle aynı enstrümanlarla aynı altyapı üzerinde işlem yapar. Değişen, aracı kurumun nasıl kazandığıdır: her kotasyona gizlenmiş bir kâr marjıyla ya da lot başına görünür bir ücretle. Görünür ücret daha pahalı görünür, çünkü onu işlem geçmişinde görürsünüz; standart hesaptaki kâr marjı ise hiçbir zaman ayrı bir kalem olarak görünmez. Karşılaştırmanın, bir hesabın ilan edilen spread’ini diğerininkiyle kıyaslamak yerine tek bir birimle, pip veya lot başına para cinsinden yapılması gerekmesinin nedeni tam olarak budur.
Belirli bir aracı kurumun koşulları değil, örnek amaçlı tipik değerlerdir. Hesaplamada kendi aracı kurumunuzun ortalama spread’lerini ve komisyonunu kullanın.
Bir forex işleminin gerçek maliyeti
Bir gidiş-dönüş işlemin (bir pozisyonu açıp kapatmak) altıya kadar maliyet bileşeni vardır. Hesap türleri arasında tasarım gereği yalnızca ilk ikisi farklıdır, ancak altısının da hesaplamaya dahil edilmesi gerekir, çünkü bir bileşendeki ucuz görünen değer bir başkasıyla dengelenebilir.
| Maliyet bileşeni | Standart hesap | Raw spread hesabı | Notlar |
|---|---|---|---|
| Spread | Daha geniş, aracı kurumun kâr marjını içerir | Toplulaştırılmış likidite fiyatına yakın | Gidiş-dönüş başına bir kez ödenir (ask’ten alır, bid’den satarsınız) |
| Komisyon | Yok | Lot başına veya milyon başına sabit | Taraf başına veya gidiş-dönüş başına alınır, bir sonraki bölüme bakın |
| Kayma (slippage) | Gerçekleşmeye bağlı | Gerçekleşmeye bağlı | Genellikle benzer, ama her zaman değil; ölçün (forex kayma rehberimize bakın) |
| Swap / rollover | Taşınan her gece için | Taşınan her gece için | Aynı aracı kurumun hesap türleri arasında farklı olabilir |
| Döviz çevirimi | Başka bir para birimindeki kâr ve zarar üzerinde | Kâr ve zarar ile komisyon üzerinde | Hesap para birimi kotasyon para birimi olmadığında önemlidir |
| Spread genişlemesi | Rollover’da ve haberlerde | Rollover’da ve haberlerde | Raw spread’ler de genişler; komisyon aynı kalır |
Spread, yatırımcıların çoğunun hafife aldığı maliyettir, çünkü hiçbir zaman ayrı bir kalem olarak tahsil edilmez. Ask’ten bir alış pozisyonu açıp bid’den kapattığınızda, pozisyon spread’e eşit bir zararla başlar. Standart hesapta bu spread’in bir kısmı aracı kurumun kâr marjıdır; raw hesapta ise büyük kısmı piyasanın kendi bid-ask spread’idir ve aynı likidite sağlayıcılarını ve toplulaştırmayı kullanan herhangi bir aracı kurumda da bunu ödersiniz.
Komisyon nasıl belirtilir ve nasıl çevrilir
Yanlış karşılaştırmaların en büyük kaynağı komisyon formatıdır. Aracı kurumlar aynı tür ücreti en az dört farklı şekilde belirtir ve bunların bazıları iki katlık bir çarpanı gizler.
| Format | Örnek | 1.0800’den 1 lot EUR/USD için gidiş-dönüş maliyet | Dikkat edilecek nokta |
|---|---|---|---|
| Lot başına, taraf başına | Lot başına taraf başına 3.50 USD | 7.00 USD | “3.50” gerçek maliyetin yarısı gibi görünür; açılışta ve kapanışta alınır |
| Lot başına, gidiş-dönüş | Lot başına gidiş-dönüş 7.00 USD | 7.00 USD | Genellikle işlemin açılışında tamamı kaydedilir |
| İşlem gören milyon başına, taraf başına | İşlem gören 1M USD başına 35 USD | 7.56 USD | USD cinsinden nominal değer üzerinden hesaplanır, bu yüzden döviz kuruyla birlikte artar |
| Nominal değerin yüzdesi | Taraf başına %0.0035 | 7.56 USD | Milyon başına fiyatlandırmayla aynı: %0.0035 = milyon başına 35 |
| Hesap para biriminde sabit | Lot başına taraf başına 3.00 EUR | 6.00 EUR = 6.48 USD | Güncel kurdan çevrilir; EUR/USD ile değişir |
Herhangi bir komisyonu bir spread ile karşılaştırmak için onu işlem yaptığınız enstrümanın pip’ine çevirin. İki formül yeterlidir:
Bir standart lot, baz para biriminin 100,000 birimidir. 1.0800’deki EUR/USD için nominal değer 108,000 USD’dir; taraf başına milyon başına 35 USD ile bu, taraf başına 3.78 USD, gidiş-dönüş başına 7.56 USD eder. Bir lot EUR/USD’nin pip değeri 10 USD’dir, dolayısıyla komisyon 0.756 pip’e mal olur. Aynı milyon başına 35 oranı 0.6600’deki AUD/USD’de yalnızca 4.62 USD tutar, çünkü nominal değer sadece 66,000 USD’dir.
Uygulamalı örnek: EUR/USD’de lot başına maliyet
USD hesabında, likit saatlerde açılıp kapatılan bir standart lot EUR/USD’yi ele alalım. Standart hesabın ortalama spread’i 1.1 pip’tir; raw hesabın ortalaması 0.2 pip’tir ve lot başına taraf başına 3.50 USD komisyon alır. Her iki hesabın da gidiş-dönüş boyunca ortalama 0.1 pip kaydığı varsayılmaktadır.
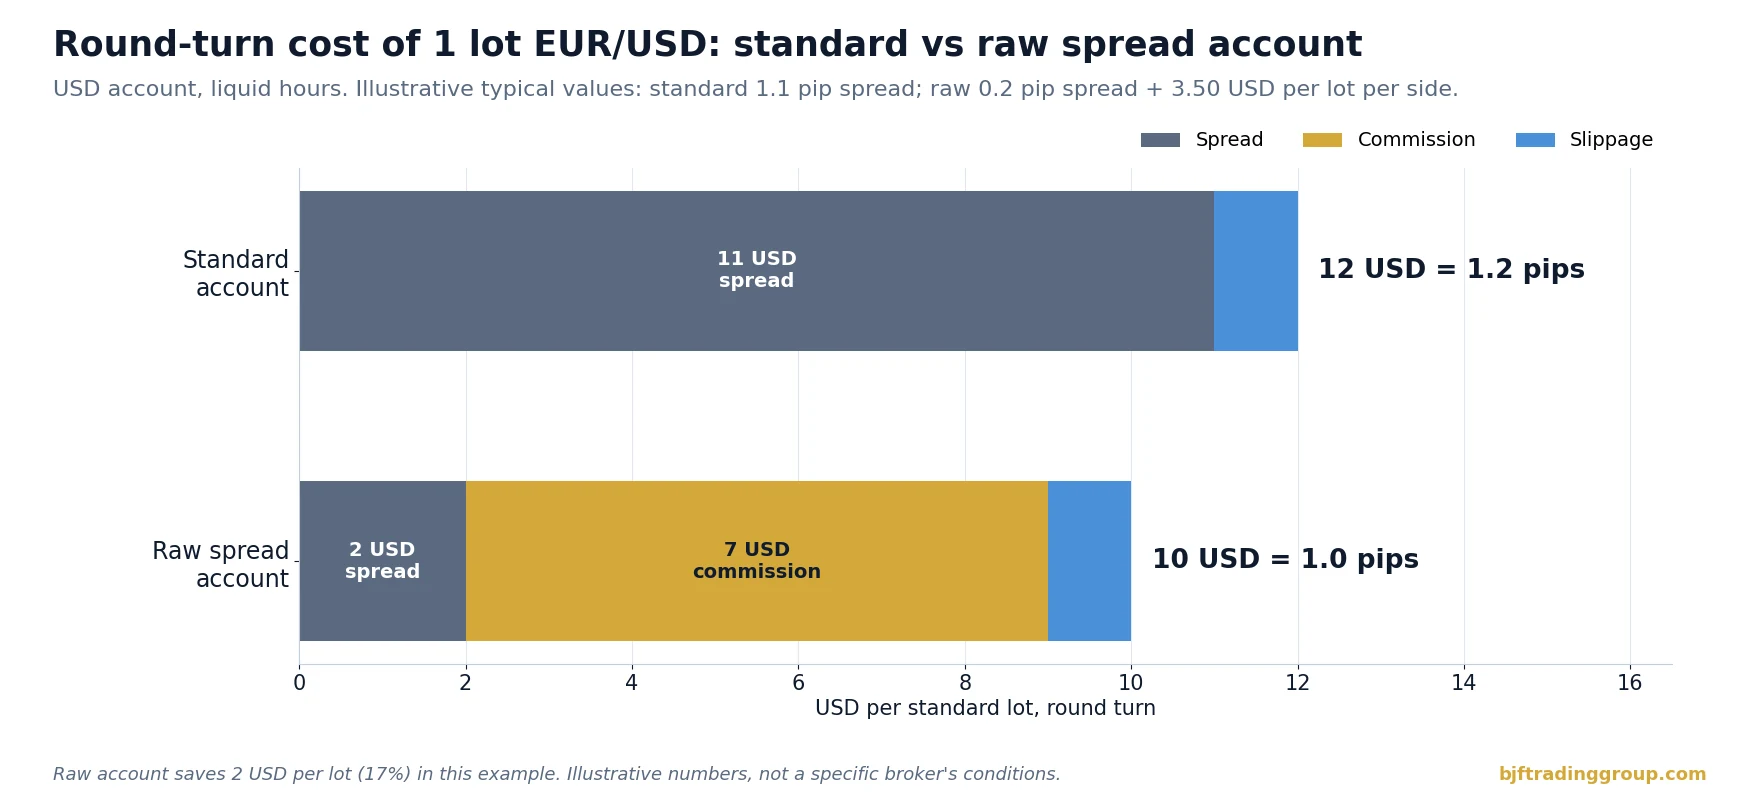
| 1 lot gidiş-dönüş başına (USD hesabı) | Standart hesap | Raw spread hesabı |
|---|---|---|
| Ortalama spread | 1.1 pip = 11.00 USD | 0.2 pip = 2.00 USD |
| Komisyon | 0 | 2 x 3.50 = 7.00 USD (0.7 pip) |
| Ortalama kayma | 0.1 pip = 1.00 USD | 0.1 pip = 1.00 USD |
| Toplam maliyet | 12.00 USD = 1.2 pip | 10.00 USD = 1.0 pip |
| Ayda 400 lotun maliyeti | 4,800 USD | 4,000 USD |
Raw hesap lot başına 2 USD, yani işlem maliyetinin %17’sini tasarruf ettirir. Tek bir işlemde bu hiçbir şeydir; ayda 400 lotta ise 800 USD eder. Örnek ayrıca “1.1 pip” ile “0.2 pip”i karşılaştırmanın neden yanıltıcı olduğunu da gösterir: komisyon aynı birime çevrildikten sonra dürüst karşılaştırma 1.2 pip’e karşı 1.0 pip’tir.
Aynı komisyon, pip cinsinden farklı maliyet
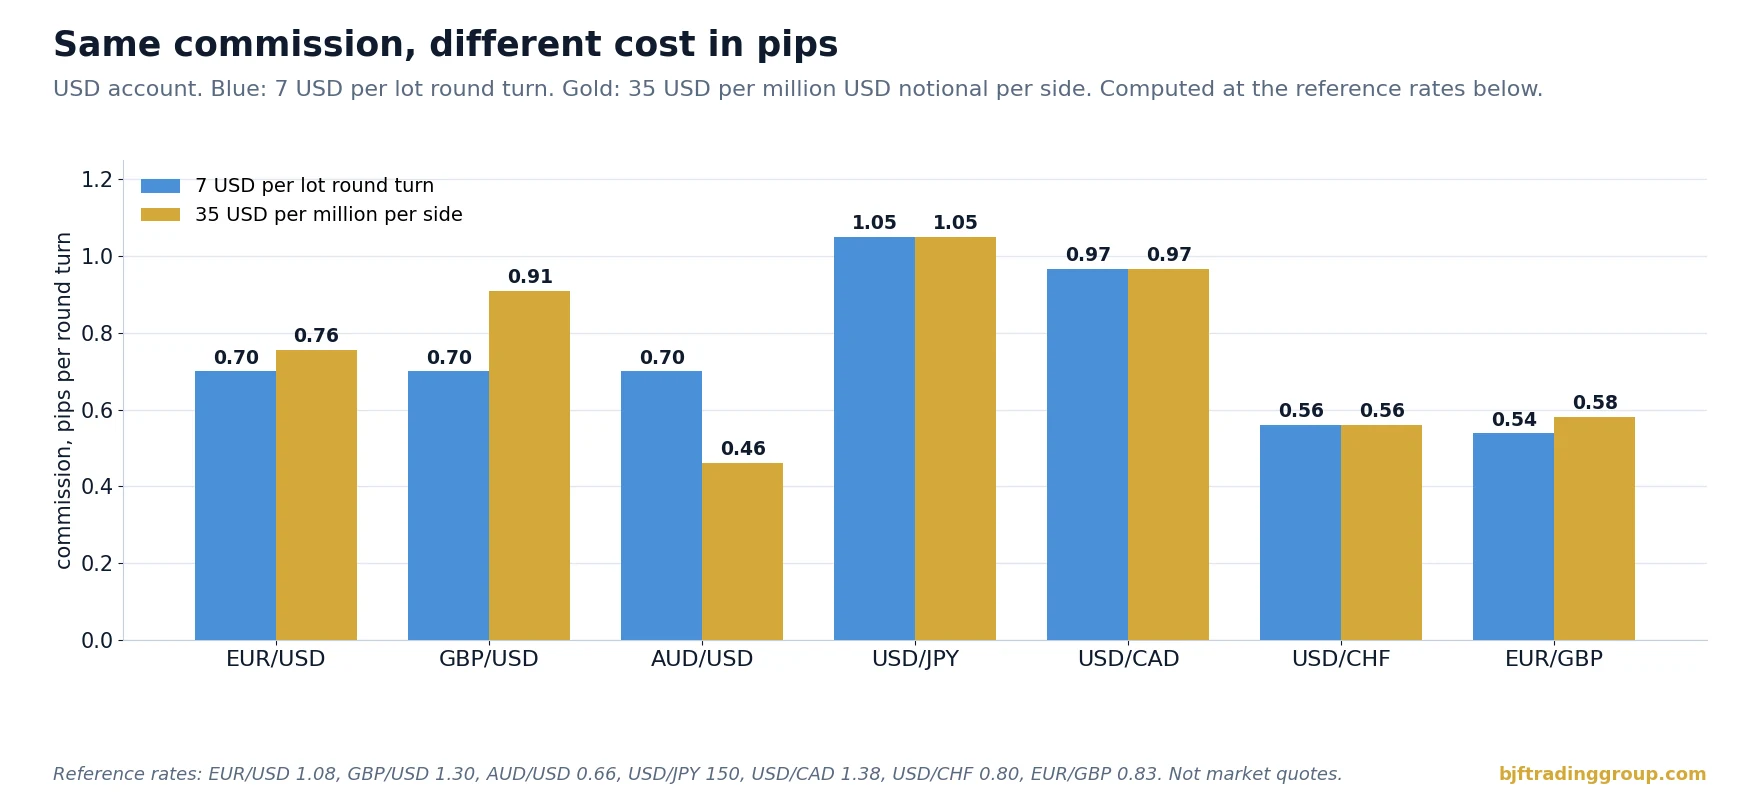
Lot başına sabit bir komisyon her çiftte aynı görünür, ancak pip cinsinden maliyeti aynı değildir, çünkü bir pip’in değeri çiftten çifte değişir. USD hesabında, USD ile kote edilen bir çiftin (EUR/USD, GBP/USD, AUD/USD) bir pip’i lot başına 10 USD değerindedir. USD/JPY’nin bir pip’i 1,000 JPY’dir; bu, 150.00 kurunda yalnızca yaklaşık 6.67 USD eder, dolayısıyla aynı 7 USD komisyon 1.05 pip’e mal olur. USD/CHF veya EUR/GBP’de bir pip 10 USD’den fazla değerindedir ve komisyon daha az pip’e mal olur.
| Çift (referans kur) | Lot başına pip değeri, USD | Lot başına gidiş-dönüş 7 USD, pip cinsinden | Taraf başına milyon başına 35 USD, pip cinsinden |
|---|---|---|---|
| EUR/USD (1.0800) | 10.00 | 0.70 | 0.76 |
| GBP/USD (1.3000) | 10.00 | 0.70 | 0.91 |
| AUD/USD (0.6600) | 10.00 | 0.70 | 0.46 |
| USD/JPY (150.00) | 6.67 | 1.05 | 1.05 |
| USD/CAD (1.3800) | 7.25 | 0.97 | 0.97 |
| USD/CHF (0.8000) | 12.50 | 0.56 | 0.56 |
| EUR/GBP (0.8300, GBP/USD 1.3000) | 13.00 | 0.54 | 0.58 |
Referans kurlar piyasa kotasyonları değil, hesaplama için seçilmiş yuvarlak sayılardır. Güncel kurlarla yeniden hesaplayın; USD ile kote edilmeyen çiftlerin pip değeri her gün değişir.
Buradan iki pratik sonuç çıkar. Birincisi, EUR/USD’de açıkça daha ucuz olan bir raw hesap, standart hesabın bu çiftlerdeki spread’i yalnızca biraz daha genişse USD/JPY veya USD/CAD’de daha pahalı olabilir. İkincisi, milyon başına fiyatlandırma USD nominal değeri düşük çiftleri (AUD/USD, NZD/USD) kayırır, yüksek olanları (GBP/USD) ve çok daha güçlü biçimde metalleri cezalandırır: varsayımsal 4,000 USD’lik bir altın fiyatında, 100 onsluk bir lot 400,000 USD nominal değerdir ve taraf başına milyon başına 35 USD, gidiş-dönüş başına 28 USD’ye dönüşür. Her zaman hesap bazında değil, enstrüman bazında karşılaştırın.
Başabaş kuralı: raw hesap standart hesabı ne zaman geçer
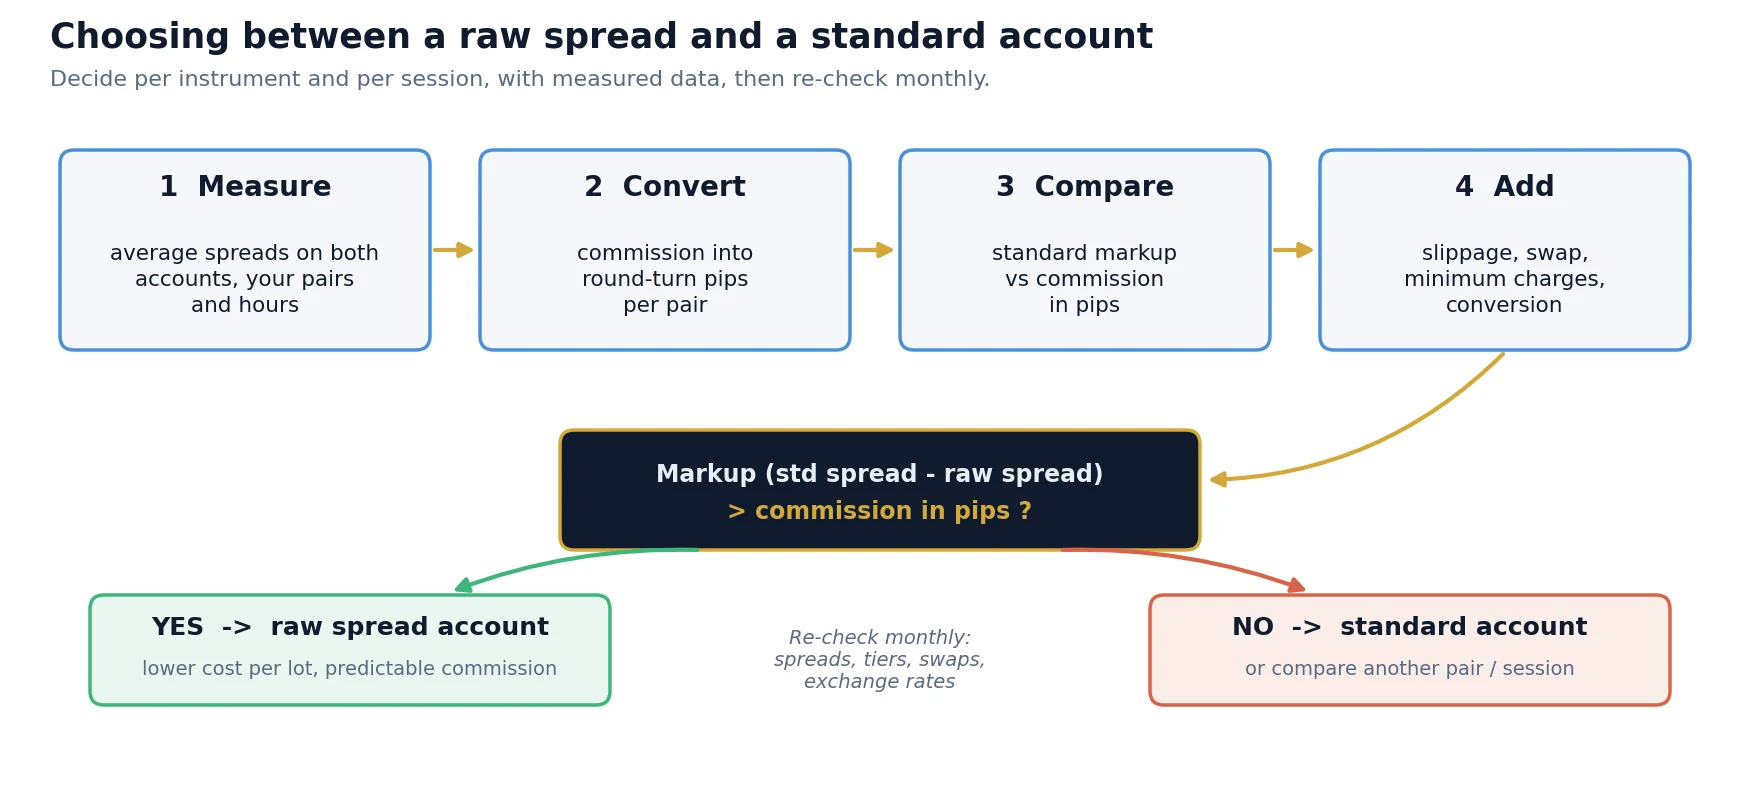
Kayma ve swap genellikle her iki hesap türünde benzer olduğundan, karşılaştırma enstrüman başına tek bir eşitsizliğe indirgenir:
Sol taraf, aracı kurumun standart hesaptaki ek kâr marjıdır; sağ taraf ise raw hesapta bunun yerine ödediğinizdir. EUR/USD örneğinde kâr marjı 1.1 – 0.2 = 0.9 pip, komisyon ise 0.7 pip’tir; dolayısıyla raw hesap gidiş-dönüş başına 0.2 pip farkla kazanır. Standart hesabın aynı çiftteki ortalaması 0.8 pip olsaydı, ikisinin maliyeti neredeyse tamamen aynı olurdu.
Kural, daha yüksek komisyonlu “sıfır spread” hesapları da açıklar. Spread ortalamada gerçekten sıfırsa ancak komisyon gidiş-dönüş başına 10 USD ise, maliyet EUR/USD’de 1.0 pip olur; bu, 0.2 pip artı 0.7 pip’lik bir raw hesaptan fazladır. Daha ucuz görünen bir spread her zaman daha yüksek bir komisyonla telafi edilebilir, tersi de geçerlidir; önemli olan yalnızca toplamdır.
Stratejiye göre maliyetin avantajınızdaki payı
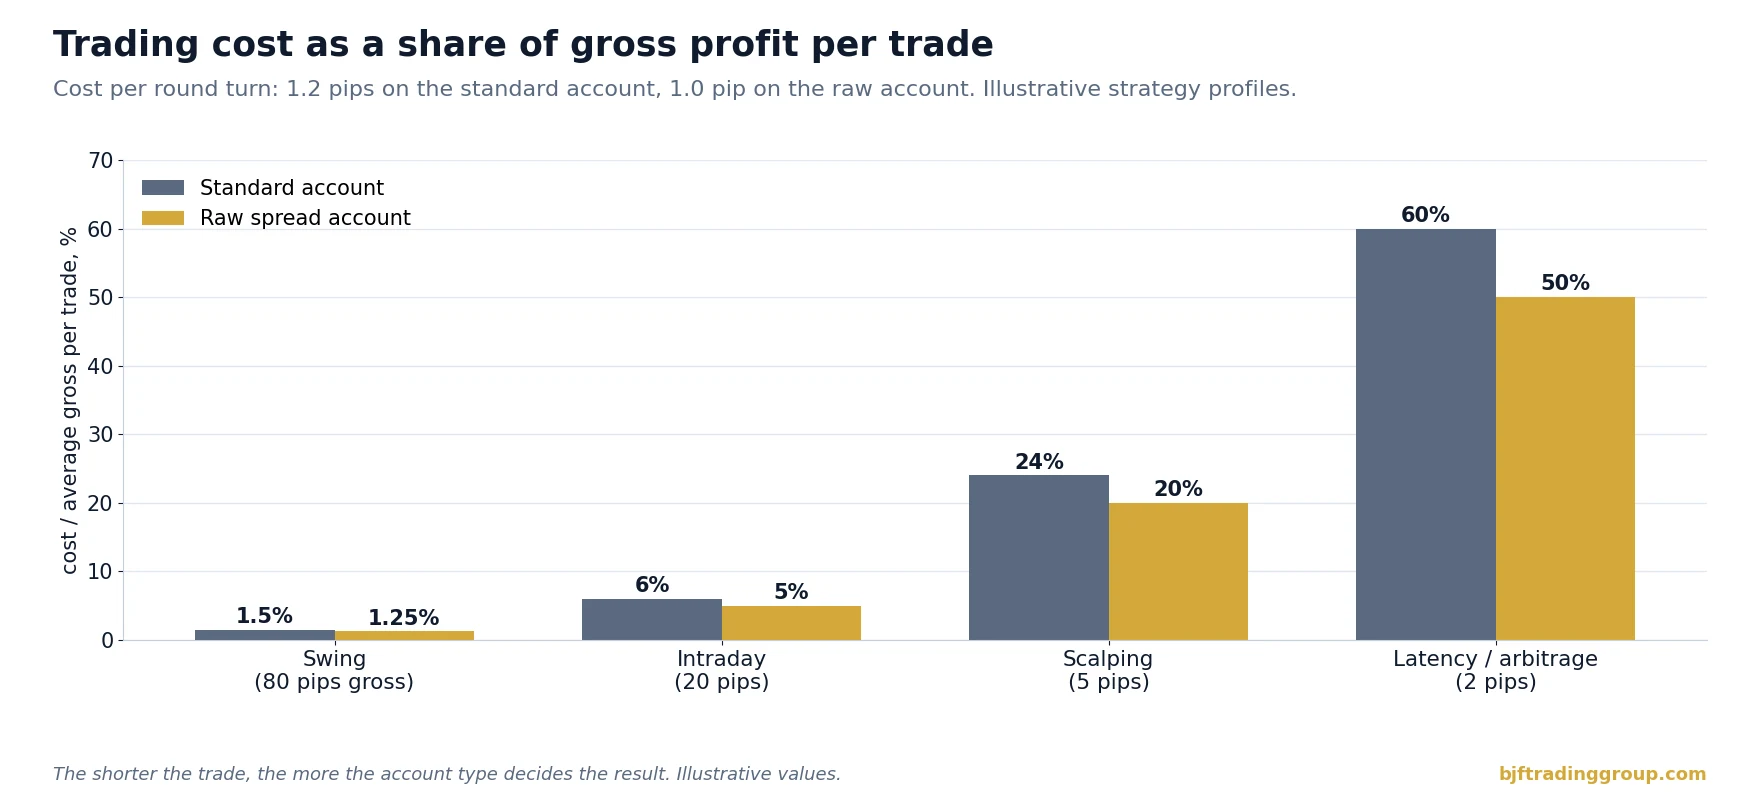
Gidiş-dönüş başına 0.2 pip’in önemli olup olmadığı, her işlemin maliyetlerden önce ne kazandırdığına bağlıdır. İşlem maliyetlerine bakmanın doğru yolu, onları işlem başına ortalama brüt kârın bir payı olarak değerlendirmektir.
| Strateji profili (örnek amaçlı) | İşlem başına ortalama brüt | Maliyet payı, standart (1.2 pip) | Maliyet payı, raw (1.0 pip) | Hesap türü önemli mi? |
|---|---|---|---|---|
| Swing trading | 80 pip | 1.5% | 1.25% | Pek değil; swap daha önemli |
| Gün içi trend | 20 pip | 6.0% | 5.0% | Kısmen |
| Scalping | 5 pip | 24% | 20% | Evet |
| Gecikme / arbitraj | 2 pip | 60% | 50% | Belirleyici |
Bir swing yatırımcısı için 0.2 pip gürültüdür. Brüt avantajı 2 pip olan bir strateji için ise stratejinin kazandığı her şeyin onda biridir ve bir hesapta 1.2 pip, diğerinde 1.0 pip maliyeti olan bir strateji yalnızca ikincisinde kârlı olabilir. Kısa pozisyon tutma süreleriyle çalışan algoritmik yatırımcıların maliyetleri enstrüman ve seans bazında hesaplamasının ve aynı algoritmanın farklı aracı kurumlarda çok farklı sonuçlar göstermesinin nedeni budur.
Kote edilen ve efektif spread
Kote edilen spread, ekrandaki bid ile ask arasındaki farktır. Efektif spread ise gerçekte ödediğinizdir: emri gönderdiğiniz andaki orta fiyat ile gerçekleşme fiyatınız arasındaki mesafenin iki katı. Emirleriniz sık sık kotasyondan daha kötü fiyattan gerçekleşiyorsa (negatif kayma) ya da aracı kurum emri reddedip daha kötü fiyatlarla yeniden kote ediyorsa, hesap türünden bağımsız olarak efektif spread kote edilenden daha geniştir.
Bu, hesap karşılaştırması için iki açıdan önemlidir. Birincisi, bazı aracı kurumların standart ve raw hesapları farklı yönlendirilir veya farklı gerçekleştirilir, bu nedenle kayma aralarında farklılık gösterebilir; daha ucuz spread’e ama daha kötü gerçekleşmelere sahip bir hesap sonunda daha pahalıya gelebilir. İkincisi, spread’ler gün boyunca sabit değildir. Forex spread’lerinin neden genişlediğini anlatan rehberimizde açıklandığı gibi, her iki hesap türü de günlük rollover’da, önemli haber açıklamaları sırasında ve likiditenin düşük olduğu saatlerde genişler. Raw hesapta spread genişlerken komisyon aynı kalır, bu yüzden avantajı pip cinsinden korunur ancak yüzde olarak küçülür; standart hesapta ise kâr marjı bazen piyasa spread’iyle birlikte genişler.
| Ölçüm | Nasıl elde edilir | Size ne söyler |
|---|---|---|
| Saat bazında ortalama kote edilen spread | Bid/ask tick’lerini kaydedin ve saat başına ortalamasını alın | İşlem yaptığınız saatlerdeki gerçek spread |
| Emir başına ortalama kayma | Gerçekleşme fiyatı eksi beklenen fiyat, işaretli | Spread’den ayrı olarak gerçekleşme kalitesi |
| Efektif spread | Emir anındaki orta fiyata göre gerçekleşme | İşlem başına toplam fiyat maliyeti, en iyi tek rakam |
| Lot başına kaydedilen komisyon | Web sitesinden değil, hesap ekstresinden | Döviz çevirimi dahil gerçekte tahsil edilen tutar |
Bu dört rakamla yapılan bir aracı kurum karşılaştırması, hesap sayfalarına dayanan bir karşılaştırmadan çok daha güvenilirdir. Aracı kurum gerçekleşme kalitesi rehberimiz, gerçekleşmelerin ve retlerin sistematik olarak nasıl ölçüleceğini açıklar.
Hesap koşullarındaki gizli maliyet ayrıntıları
- Farklı para biriminde komisyon. EUR veya GBP hesabında, USD cinsinden belirtilen bir komisyon aracı kurumun kuruyla, bazen bir çevirim marjıyla çevrilir. Ekstrelerinizde kaydedilen tutarı kontrol edin.
- Gidiş-dönüş komisyonun açılışta alınması. Birçok platform, pozisyon açıldığında gidiş-dönüş komisyonunun tamamını kaydeder. Açık işleminiz komisyona eşit görünür bir zararla başlar; bu ek bir ücret değil, muhasebe kaydıdır, ancak özsermayeye dayalı risk kurallarını etkiler.
- Emir başına minimum ücret. Bazı aracı kurumlar emir (ticket) başına minimum komisyon uygular. Çok küçük emirlerde (mikro lotlar) lot başına efektif maliyet bu durumda yayımlanan oranın birkaç katı olabilir.
- Kısmi gerçekleşmeler. Bir emir birkaç parça halinde gerçekleşirse, komisyon normalde gerçekleşen hacim üzerinden alınır, ancak emir başına minimum ücret her parçaya uygulanabilir.
- Hesap türüne göre farklı swap’lar. Bir aracı kurum raw ve standart hesaplarına farklı swap oranları uygulayabilir. Gece taşınan pozisyonlarda bu, spread tasarrufundan daha ağır basabilir; swap’ların nasıl hesaplandığını öğrenmek için swap ve rollover rehberimize bakın.
- Hacim kademeleri ve iadeler (rebate). Komisyon genellikle aylık hacimle birlikte düşer. Bu, hacmi birkaç aracı kuruma dağıtmak yerine tek bir hesapta yoğunlaştırmayı ödüllendirir.
- Metal, endeks ve kripto CFD’leri. FX dışı enstrümanlar için komisyon kuralları genellikle farklıdır (kontrat başına, nominal değer başına veya raw hesaplarda bile komisyonsuz ama daha geniş spread’li). Bunları ayrı ayrı karşılaştırın.
- Minimum yatırım ve kaldıraç farklılıkları. Raw hesaplar bazen daha yüksek bir yatırım gerektirir veya farklı kaldıraç sunar. Bu bir işlem maliyeti değildir, ancak gerçekte hangi hesabı kullanabileceğinizi belirler.
Algoritmik ve arbitraj yatırımcıları neyi seçmeli
Otomatik kısa vadeli stratejiler için komisyon bazlı bir hesap, yalnızca genellikle daha ucuz olduğu için değil, genellikle daha iyi bir başlangıç noktasıdır. Sabit bir komisyon öngörülebilirdir: her işlemde aynıdır ve backtest’te tam olarak modellenebilir; değişken bir spread’e gizlenmiş kâr marjı ise saate, çifte ve aracı kurumun fiyatlama politikasına göre değişir. Bu öngörülebilirlik, bir arbitraj sisteminin işlem yapmadan önce ihtiyaç duyduğu minimum fiyat farkı gibi eşiklerin doğru ayarlanmasını kolaylaştırır.
Arbitraj stratejilerinin ek bir özelliği vardır: genellikle iki bacakla işlem yaparlar. İki aracı kurum arasındaki hedge veya lock arbitrajında her iki pozisyon da tam gidiş-dönüş maliyetini öder, bu nedenle fırsat başına toplam maliyet iki hesabın toplamıdır. Hızlı bir fiyat akışının daha yavaş bir aracı kurum kotasyonuyla karşılaştırıldığı gecikme arbitrajında yalnızca bir hesap işlem yapar, ancak işlem başına tipik brüt avantaj o kadar küçüktür ki, maliyetteki birkaç onda bir pip stratejinin işe yarayıp yaramayacağını belirler.
| Kurulum (örnek amaçlı, EUR/USD) | Maliyet ödeyen bacaklar | Toplam maliyet, ikisi de standart (her biri 1.2 pip) | Toplam maliyet, ikisi de raw (her biri 1.0 pip) |
|---|---|---|---|
| Gecikme arbitrajı, tek aracı kurum | 1 | 1.2 pip | 1.0 pip |
| Hedge / lock arbitrajı, iki aracı kurum | 2 | 2.4 pip | 2.0 pip |
| Üç çiftli üçgen işlem, tek aracı kurum | 3 | yaklaşık 3.6 pip | yaklaşık 3.0 pip |
Uygulamada hesap türü, maliyetin yalnızca bir kaldıracıdır. Arbitraj ve gecikme stratejilerinde gerçekleşme kalitesi, aracı kurumun sunucusuna olan gecikme ve aracı kurumun stratejiye tepkisi de komisyon kadar önemlidir. Seçim yapmadan önce, gerçekleşme modellerini ve ücret tablosunun ötesinde nelere dikkat edilmesi gerektiğini ele alan forex arbitrajına uygun aracı kurumlar genel bakışımızı okuyun.
Adım adım: lot başına gerçek maliyetinizi hesaplayın
Hızlı bir fiyat akışı ile aracı kurum kotasyonları arasındaki fiyat farklarının ne sıklıkla gidiş-dönüş başına toplam maliyetinizden büyük olduğunu görmek için bunları ücretsiz forex arbitraj tarayıcısı ile gerçek zamanlı izleyebilirsiniz. Tarayıcı brüt fiyat farklarını gösterir; hangilerinin işlem yapılabilir olduğunu size maliyet modeliniz söyler.
Riskler ve sınırlamalar
- Örnek amaçlı rakamlar. Bu makaledeki spread’ler, komisyonlar ve kurlar, belirli bir aracı kurumun teklifleri değil, yöntemi göstermek için seçilmiş tipik yuvarlak değerlerdir. Aracı kurumunuzun gerçek koşullarını kullanın.
- Ortalamalar uç değerleri gizler. Düşük bir ortalama maliyet sizi rollover’daki veya haberler sırasındaki geniş spread’lerden korumaz; stratejinizin bu anlar için kendi filtrelerine ihtiyacı vardır.
- Maliyetler tek fark değildir. Gerçekleşme modeli, gerçekleşme kalitesi, retler ve aracı kurumun kısa vadeli stratejilere yönelik politikası, 0.2 pip’lik maliyetten daha önemli olabilir.
- Koşullar değişir. Aracı kurumlar spread’leri, komisyonları ve swap’ları revize eder. Geçen çeyrekte doğru olan bir karşılaştırma şimdi yanlış olabilir.
- Düşük maliyetler avantaj yaratmaz. Daha ucuz bir hesap, zaten pozitif brüt sonucu olan bir stratejiyi iyileştirir; kaybeden bir stratejiyi kazanan bir stratejiye dönüştüremez.
- Düzenleme ve erişilebilirlik. Hesap türleri, kaldıraç ve koşullar ülkeye ve düzenleyici kuruma göre farklılık gösterir. Yalnızca sizin için yasal ve erişilebilir olan aracı kurumlar ve ürünlerle işlem yapın.
Maliyet modelinizi işe koşun
BJF Trading Group, forex ve kripto piyasaları için arbitraj ve yüksek frekanslı işlem yazılımları geliştirir. SharpTrader, forex ve kripto piyasaları için gecikme ve lock arbitrajı stratejileri çalıştırır ve eşikleri her hesabın gerçek maliyet yapısına uyacak şekilde ayarlanabilir. Ücretsiz tarayıcıyla gerçek fiyat farklarını ölçerek başlayın, ardından bunları lot başına maliyetinizle karşılaştırın.
SharpTrader arbitraj platformuÜcretsiz forex arbitraj tarayıcısı
Ücretsiz arbitraj tarayıcısı + kısa e-posta kursu
Ücretsiz tarayıcının bağlantısını ve Boris’ten birkaç kısa, pratik e-posta alın: maliyetlerden sonra fiyat farkının gerçekte ne anlama geldiği, gerçek para riske atmadan önce bir stratejinin nasıl test edileceği ve piyasanıza hangi araçların uygun olduğu. Abartı yok. E-postalar İngilizce gönderilir.
Sıkça Sorulan Sorular
Raw spread hesabı her zaman standart hesaptan daha ucuz mudur?
Hayır. Raw hesap yalnızca standart hesabın ek spread’i pip cinsinden ifade edilen komisyondan büyük olduğunda daha ucuzdur. Majör çiftlerde bu genellikle birkaç onda bir pip farkla doğrudur, ancak USD/JPY gibi bazı çiftlerde veya metallerdeki yüksek milyon başına komisyonlarda standart hesap aynı ya da daha düşük maliyetli olabilir.
Bir forex komisyonunu pip’e nasıl çeviririm?
Hesap para biriminizdeki lot başına gidiş-dönüş komisyonu alın (taraf başına belirtiliyorsa ikiye katlayın) ve aynı para birimindeki o çiftin bir lotunun pip değerine bölün. USD hesabında, bir pip’in 10 USD değerinde olduğu EUR/USD’de gidiş-dönüş başına 7 USD, 0.7 pip’e eşittir.
Lot başına taraf başına 3.50 ne anlama gelir?
Pozisyon açıldığında 3.50, kapatıldığında da bir 3.50 daha alındığı anlamına gelir; yani bir standart lotluk tam bir işlemin komisyonu 7.00’dir. Birçok platform 7.00’ın tamamını işlemin açılışında kaydeder.
Lot başına ve milyon başına komisyon arasındaki fark nedir?
Lot başına komisyon, fiyattan bağımsız olarak her lot için aynı tutardır. Milyon başına komisyon ise işlem gören USD değeri üzerinden bir orandır; bu nedenle GBP/USD veya altın gibi nominal değeri yüksek çiftlerde ve enstrümanlarda daha pahalı, AUD/USD gibi nominal değeri düşük çiftlerde daha ucuzdur.
Scalping ve algoritmik işlemler için hangi hesap türü daha iyidir?
Genellikle komisyon bazlı bir raw spread hesabı; çünkü kısa vadeli stratejiler işlem başına yalnızca birkaç pip kazanır, bu yüzden birkaç onda bir pip’lik maliyet sonucun büyük bir payıdır ve sabit bir komisyon, backtest’lerde değişken bir kâr marjına göre daha kolay modellenir. Bunu kendi spread ve kayma ölçümlerinizle doğrulayın.
Aynı stratejiyle iki hesaptaki canlı sonuçlarım neden farklı?
Çoğunlukla ölçülebilir maliyet farkları nedeniyle: işlem saatlerinizdeki ortalama spread, pip’e çevrilmiş komisyon, kayma ve swap. Retler veya gecikmeli gerçekleşmeler gibi gerçekleşme farklılıkları da rol oynar. Nedeni bulmak için her bileşeni ayrı ayrı ölçün.
Hesap türü swap ve rollover maliyetlerini etkiler mi?
Etkileyebilir. Bazı aracı kurumlar raw ve standart hesapları için farklı swap oranları kullanır ve her iki hesap türünde de günlük rollover’da genellikle daha geniş spread’ler görülür. Gece taşınan pozisyonlar için spread ve komisyonun yanı sıra her iki hesabın swap’larını da karşılaştırın.
