Kripto Arbitrajında Maker ve Taker Komisyonları: Komisyon Kademeleri, İadeler ve Hangi Bacağın Bekletileceği Kasım 16, 2026 – Posted in: Arbitrage Software, cryptoarbitrage software
Kripto Arbitrajında Maker ve Taker Komisyonları: Komisyon Kademeleri, İadeler ve Emir Defterinde Hangi Bacağın Bekletileceği
İşlem komisyonları, kripto arbitrajının en büyük sabit maliyetidir. Tipik bir giriş kademesi hesabında, slipaj ve transferler daha hesaba katılmadan 0.30%’lik bir fiyat farkının üçte ikisini alırlar. Bu rehber, maker ve taker komisyonlarının nasıl işlediğini, herhangi bir borsanın komisyon tablosunu iki bacaklı, üçgen ve spot-perp işlemleri için başabaş spread’e nasıl dönüştüreceğinizi, VIP kademelerinin, komisyon token’ı indirimlerinin ve iadelerin gerçekte ne kadar değerli olduğunu ve her iki borsada spread’i geçmek yerine bir bacağı maker emri olarak bekletmenin ne zaman kârlı olduğunu açıklıyor.
- Maker ve taker komisyonları: kısa cevap
- Kripto borsaları işlem komisyonlarını nasıl alır
- Tek bir arbitraj işleminin komisyon hesabı
- Stratejiye göre başabaş spread
- VIP kademeleri, komisyon token’ları ve iadeler: ne kadar değerliler
- Hangi bacak maker emri olarak bekletilmeli
- Taker-taker ve maker-taker: beklenen değer modeli
- Arbitraj botlarını bozan gizli komisyon etkileri
- Adım adım: komisyon modelinizi oluşturma
- Riskler ve sınırlamalar
- Sıkça Sorulan Sorular
Maker ve taker komisyonları: kısa cevap
Kısa cevap: bir taker emri, defterde zaten bulunan emirlere karşı anında gerçekleşir (piyasa emri veya spread’i geçecek şekilde fiyatlanmış limit emir) ve taker komisyonu öder. Bir maker emri ise emir defterinde bekleyen ve başka biri ona karşı işlem yapana kadar likidite ekleyen bir limit emirdir; daha düşük olan maker komisyonunu öder ve bu komisyon yüksek hacim kademelerinde sıfır, hatta iade olabilir. Arbitrajda iki taker bacağı hız ve kesinlik sağlar ama en pahalı seçenektir; bir bacağı maker emri olarak bekletmek, gerçekleşme belirsizliği ve ters seçilim pahasına komisyon faturasını önemli ölçüde azaltabilir. Doğru seçim, farkın büyüklüğüne, komisyon farkına ve fiyatların iki platform arasında ne kadar hızlı hareket ettiğine bağlıdır.
Neredeyse tüm merkezi kripto borsaları bu maker-taker modelini kullanır. Borsa derin emir defterleri ister; bu yüzden bekleyen emir sağlayan yatırımcılardan daha az, bu emirleri defterden alanlardan daha fazla komisyon alır. Uzun vadeli bir yatırımcı için 0.08% ile 0.10% arasındaki fark pek önemli değildir. Yüzde birin birkaç onda biri kadar farkları yakalayan ve işlemi ayda yüzlerce kez tekrarlayan bir arbitraj yatırımcısı için ise stratejinin kârlı olup olmadığını belirleyen şey budur.
Tipik kademeler için örnek komisyon oranlarıdır, belirli bir borsanın tablosu değildir. Her zaman işlem yaptığınız borsaların güncel komisyon sayfasını kullanın.
Kripto borsaları işlem komisyonlarını nasıl alır
Bir komisyon tablosu basit görünür: kademe başına iki yüzde. Pratikte bir arbitraj işleminde gerçekte ne ödediğinizi beş ayrı ayar belirler.
1. Maker oranı ve taker oranı
Komisyon, işlem gören nominal tutarın yüzdesidir. Büyük borsaların spot piyasalarında giriş kademesi oranları genellikle maker için yaklaşık 0.08% ile 0.10%, taker için 0.10% civarındadır. Bazı borsalar, özellikle ağırlıklı olarak bireysel alıcılar için kurulmuş olanlar, en düşük kademelerinde çok daha fazla, 0.25% ile 0.60% arasında taker komisyonu alır. Perpetual vadeli işlemler genellikle işlem başına daha ucuzdur, giriş kademesinde çoğu zaman yaklaşık 0.02% maker ve 0.05% taker; çünkü bu piyasalar yüksek işlem devriyle yaşar.
2. Hacim kademeleri (VIP seviyeleri)
Komisyonlar, 30 günlük işlem hacminiz arttıkça düşer; bazen bu, borsanın kendi token’ındaki bakiyenize de bağlıdır. İlk kademeler genellikle komisyonları yalnızca biraz azaltır; büyük indirimler, küçük bir hesabın çok sayıda işlem yapmadan ulaşamayacağı hacimlerde başlar. Her borsa kendi hacmini sayar, bu yüzden faaliyetinizi çok sayıda platforma bölmek sizi her yerde giriş kademesinde tutar.
3. Komisyon token’ı indirimleri
Birçok borsa, komisyonları borsanın kendi token’ıyla ödediğinizde genellikle yaklaşık 20% ile 25% oranında indirim yapar. Bu indirim gerçektir, ancak token’ı tutmak arbitrajınızla hiçbir ilgisi olmayan bir fiyat riskidir.
4. Komisyonun hangi varlıktan alındığı
Komisyon token’ıyla ödemediğiniz sürece borsa komisyonu genellikle aldığınız varlıktan düşer: USDT ile BTC alırsanız komisyon BTC’den çıkar; BTC’yi USDT karşılığında satarsanız USDT’den çıkar. Arbitrajda bu önemlidir, çünkü alış yaptığınız borsadaki coin bakiyeniz yavaş yavaş azalır ve hedge büyüklüklerinizin bunu hesaba katması gerekir.
5. Piyasa türü ve promosyonlar
Spot, marjin, perpetual ve vadeli kontratların çoğu zaman ayrı tabloları vardır. Borsalar ayrıca seçili paritelerde veya stablecoin paritelerinde sıfır komisyon promosyonları düzenler. Promosyonlar sürdükleri sürece faydalıdır, ancak yalnızca tek bir paritede sıfır komisyonla çalışan bir arbitraj kurulumu kırılgandır: promosyon çok az önceden haber verilerek sona erebilir.
| Komisyon ayarı | Tipik aralık (örnek) | Arbitraj için neden önemli |
|---|---|---|
| Spot taker, giriş kademesi, büyük borsalar | yaklaşık 0.08% ile 0.10% | Hızlı iki bacaklı işlemler için başabaş farkı belirler |
| Spot taker, giriş kademesi, bireysel yatırımcı odaklı platformlar | yaklaşık 0.25% ile 0.60% | Böyle tek bir bacak, farkın tamamından fazlasına mal olabilir |
| Spot maker, giriş kademesi | yaklaşık 0.00% ile 0.10% | Bir bacağı bekletmenin gerçekleşme riskine değip değmeyeceğini belirler |
| Perpetual vadeli maker / taker, giriş kademesi | yaklaşık 0.02% / 0.05% | Spot-perp ve funding işlemleri için daha ucuz bacaklar |
| En üst VIP / piyasa yapıcı programları, maker | yaklaşık 0.00%’dan küçük iadelere kadar | Yalnızca çok büyük ve istikrarlı hacimle ulaşılabilir |
| Komisyon token’ı indirimi | yaklaşık 20% ile 25% indirim | Daha düşük maliyet, ancak token fiyat riski ekler |
Tek bir arbitraj işleminin komisyon hesabı
En yaygın kurulumla başlayalım: iki borsada önceden fonlanmış bakiyeler, coin’in daha ucuz olduğu yerde alış, aynı anda daha pahalı olduğu yerde satış ve daha sonra yeniden dengeleme. Bu, borsalar arası kripto arbitrajının büyük kısmının arkasındaki modeldir, çünkü işlem sırasında blokzincir transferini beklemekten kaçınır. (Transfer maliyetleri ve yeniden dengeleme, çekim ücretleri ve transfer süreleri rehberimizde ele alınmıştır.)
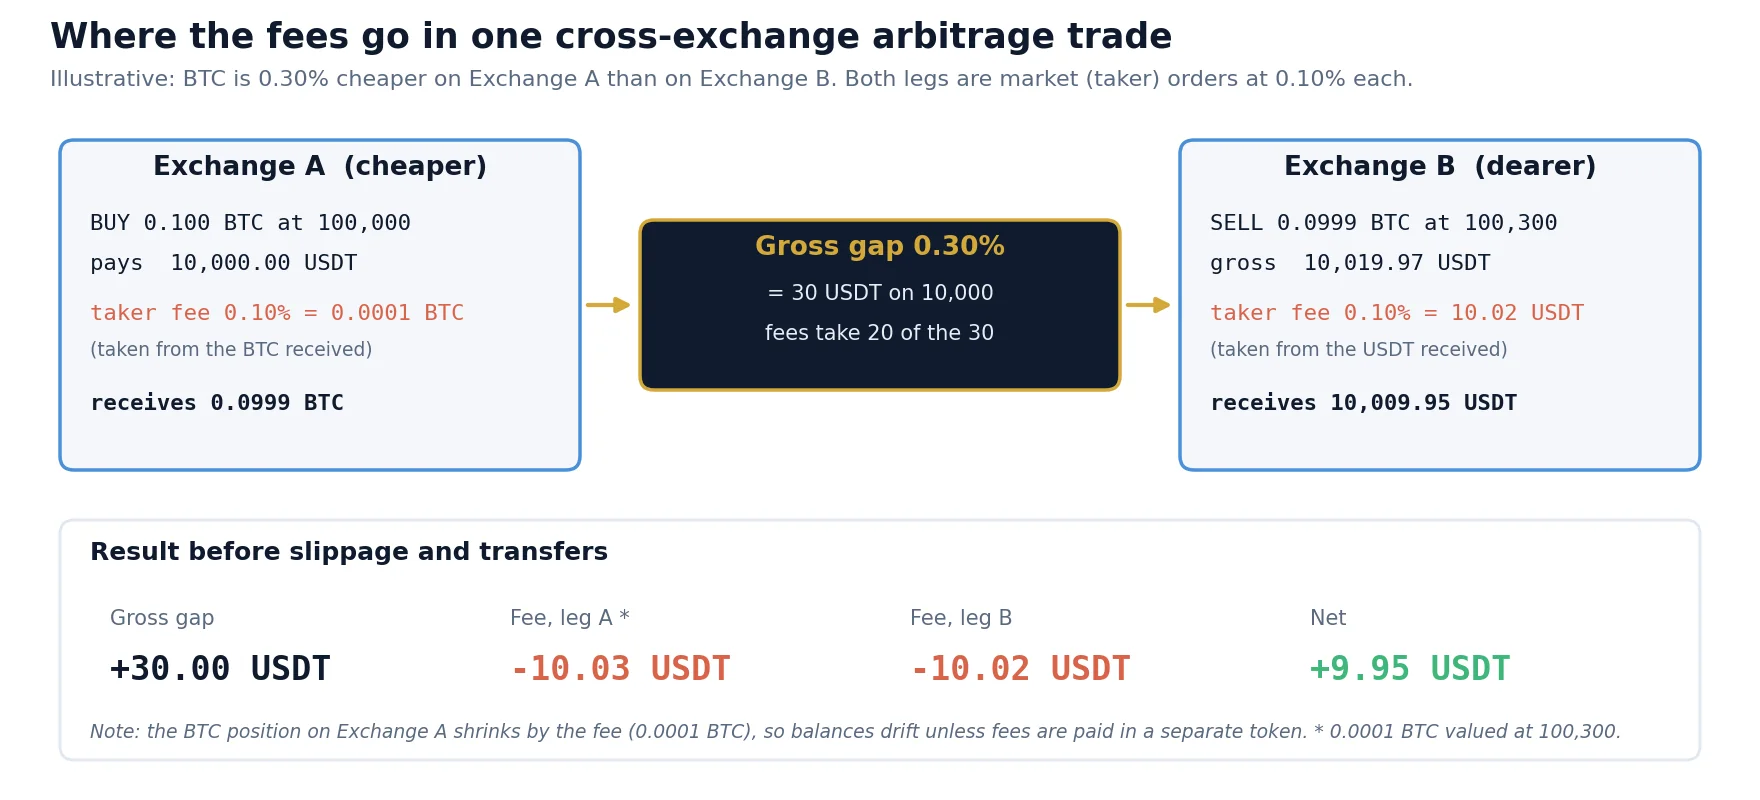
Sayılarla örnek: BTC, A Borsası’nda 100,000 USDT’den, B Borsası’nda 100,300 USDT’den işlem görüyor; brüt fark 0.30%. A’da 10,000 USDT karşılığında 0.1 BTC alıyorsunuz. 0.10%’luk taker komisyonu BTC’den alındığı için 0.0999 BTC elde ediyorsunuz. Bu 0.0999 BTC’yi B’de 10,019.97 USDT’ye satıyorsunuz; oradaki 0.10%’luk komisyon 10.02 USDT’dir ve geriye 10,009.95 USDT kalır. Net sonuç: +9.95 USDT, yani nominal tutarın yaklaşık 0.10%’u. Farkın üçte ikisi komisyonlara gitti.
Komisyonlar nominal tutarın yüzdesi olduğu için formül her işlem büyüklüğünde aynıdır. Bunun önemli bir sonucu vardır: bir komisyon sorununu işlem büyüklüğüyle “aşamazsınız”. Fark, komisyon oranlarının toplamından küçükse, daha büyük bir işlem yalnızca daha fazla kaybettirir. Büyüklük yalnızca çekim ücretleri gibi sabit maliyetlerde yardımcı olur ve slipajda zarar verir, çünkü büyük emirler deftere daha derin girer.
Slipaj ve yeniden dengelemenin eklenmesi
| Kalem (bacak başına 10,000 USDT) | Taker + taker, giriş kademesi | Taker + taker, 25% token indirimi | A’da maker + B’de taker |
|---|---|---|---|
| Yakalanan brüt fark | 0.30% = 30.00 | 0.30% = 30.00 | 0.33% = 33.00 * |
| Komisyon, A bacağı | 0.10% = 10.00 | 0.075% = 7.50 | 0.02% = 2.00 |
| Komisyon, B bacağı | 0.10% = 10.00 | 0.075% = 7.50 | 0.10% = 10.00 |
| Slipaj (taker bacağı başına 0.02%) | 4.00 | 4.00 | 2.00 |
| Yeniden dengeleme maliyeti, amortize (0.02%) | 2.00 | 2.00 | 2.00 |
| İşlem başına net | 4.00 (0.04%) | 9.00 (0.09%) | 17.00 (0.17%) |
* Bekleyen emir en iyi fiyatın 0.03% içinde durur, bu yüzden gerçekleştiğinde yakalanan fark daha geniştir. Maker sütunu, emir ters bir hareket olmadan gerçekleştiğinde elde edilen sonucu gösterir; sonraki bölümler bunun neden hikâyenin tamamı olmadığını açıklıyor. Tüm sayılar örnektir.
Tablo, komisyon optimizasyonunun bir arbitraj yatırımcısının çekmesi gereken ilk kol olduğunu gösteriyor. Aynı 0.30%’lik fırsatta net sonuç, stratejinin sinyalinde hiçbir değişiklik olmadan 4’ten 17 USDT’ye, yani dört katına çıkıyor. Tablo ayrıca giriş kademesindeki taker-taker durumunun ne kadar ince olduğunu da gösteriyor: biraz daha fazla slipaj veya başarısız tek bir hedge kârı tamamen siler.
Stratejiye göre başabaş spread
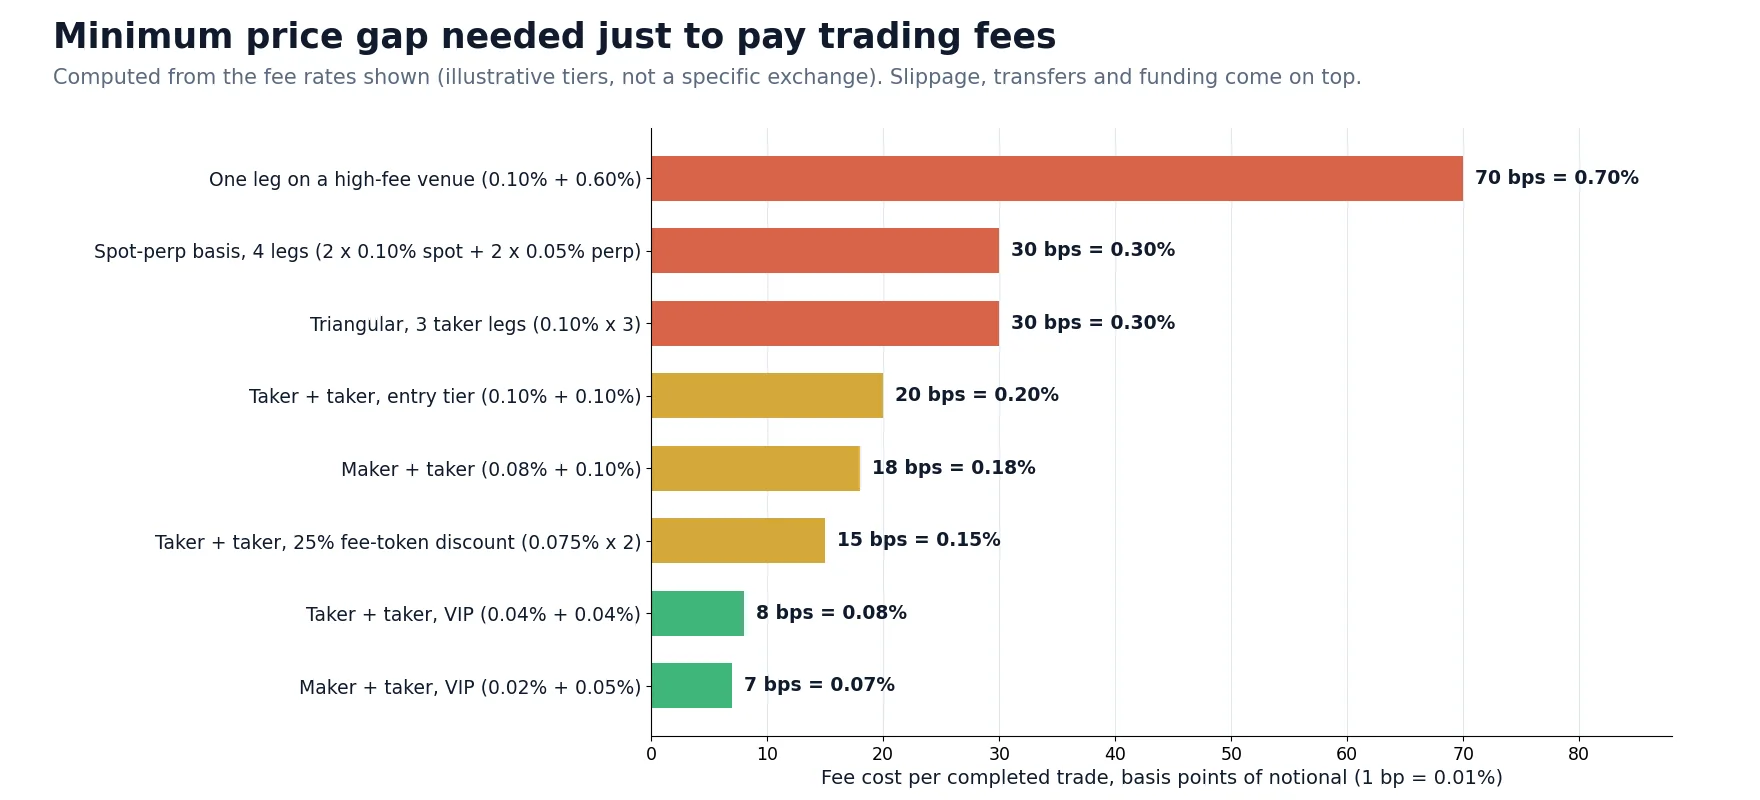
Bir fırsatın değip değmeyeceğini değerlendirmenin en hızlı yolu, komisyon başabaşınızı bilmektir: tam işlemin tüm işlem komisyonlarını karşılayan minimum fark. Pozisyonu daha sonra kapatan bacaklar da dahil olmak üzere stratejinin ihtiyaç duyduğu her bacağı sayın.
| Strateji | Komisyon ödeyen bacaklar | Spot bacak başına 0.10%’da komisyon başabaşı | Notlar |
|---|---|---|---|
| Borsalar arası, önceden fonlanmış envanter | 2 (A’da alış, B’de satış) | 0.20% | Sonradan yeniden dengeleme transfer maliyeti veya ters işlem ekler |
| Borsalar arası, transfere dayalı | 2 + çekim ücreti | 0.20% + sabit ücret / büyüklük | Transfer sırasında fiyat riski |
| Yakınsama işlemi (şimdi aç, fark kapanınca kapat) | 4 | 0.40% | Açılış farkı kapanış bacaklarını da karşılamalıdır |
| Tek borsada üçgen | 3 | 0.30% | Üçgen arbitraj rehberimize bakın |
| Spot-perp baz veya funding işlemi | 4 (2 spot + 2 perp) | 0.05%’lik perp bacaklarıyla yaklaşık 0.30% | Elde tutma süresine yayılır; bkz. funding oranı arbitrajı |
En sık unutulan satır yakınsama satırıdır. Ucuz platformda long, pahalı platformda short açıp farkın kapanmasını beklerseniz iki değil dört komisyon ödersiniz. Giriş kademesi taker oranlarında 0.30%’lik bir fark, tamamen kapansa bile zarar ettirir.
VIP kademeleri, komisyon token’ları ve iadeler: ne kadar değerliler
Hacim kademeleri
Komisyon merdiveninde aşağı inilen her basamak başabaş farkınızı düşürür ve daha düşük bir başabaş daha fazla işlem yapılabilir fırsat demektir, çünkü küçük farklar büyük olanlardan çok daha sık görülür. Daha düşük bir kademenin gerçek değeri budur: yalnızca daha ucuz bir işlem değil, daha fazla işlem. Sorun hacim şartıdır. Bir kademenin gerçekçi olup olmadığını tahmin etmek için ortalama işlem büyüklüğünüzü, stratejinizin ulaşmayı umduğunuz başabaşta değil, mevcut başabaşta ayda gerçekten bulduğu işlem sayısıyla çarpın.
Örnek: bacak başına 5,000 USDT’lik ayda 600 işlem, iki borsanın her birinde işlem başına bir bacak, borsa başına 3 milyon USDT hacim verir. Birçok tabloda bu hâlâ alt kademelerdedir. Daha fazla paritenin her iki bacağını daha az borsada yoğunlaştırmak, platform başına hacmi yeni platformlar eklemekten daha hızlı artırır.
Komisyon token’ı indirimleri
0.10%’luk bir komisyonda 25% indirim, bacak başına 0.025%, iki bacaklı işlem başına 0.05% tasarruf sağlar. Yukarıdaki 0.30%’lik örnekte bu, 4 USDT’lik bir işlemi 9 USDT’lik bir işleme dönüştürdü. Bedeli token’a maruz kalmaktır: 1,000 USDT değerinde komisyon token’ı tutuyorsanız ve değeri 10% düşerse 100 USDT kaybedersiniz; bu, o oranda yaklaşık 400,000 USDT işlem hacmindeki indirime eşittir. Yalnızca birkaç günlük komisyonu karşılayacak kadar tutun ve düzenli olarak tamamlayın.
Maker iadeleri
Borsanın bekleyen likidite için size ödeme yaptığı negatif maker komisyonları, esas olarak hacim veya kotasyon yükümlülükleri olan üst kademe ve piyasa yapıcı programlarında bulunur. Çoğu arbitraj yatırımcısı bunlara ulaşamaz. Ulaşılabilir olan, seçili piyasalarda düşük veya sıfır maker komisyonudur ve aşağıdaki maker-taker yaklaşımını ilginç kılan da budur.
Hangi bacak maker emri olarak bekletilmeli
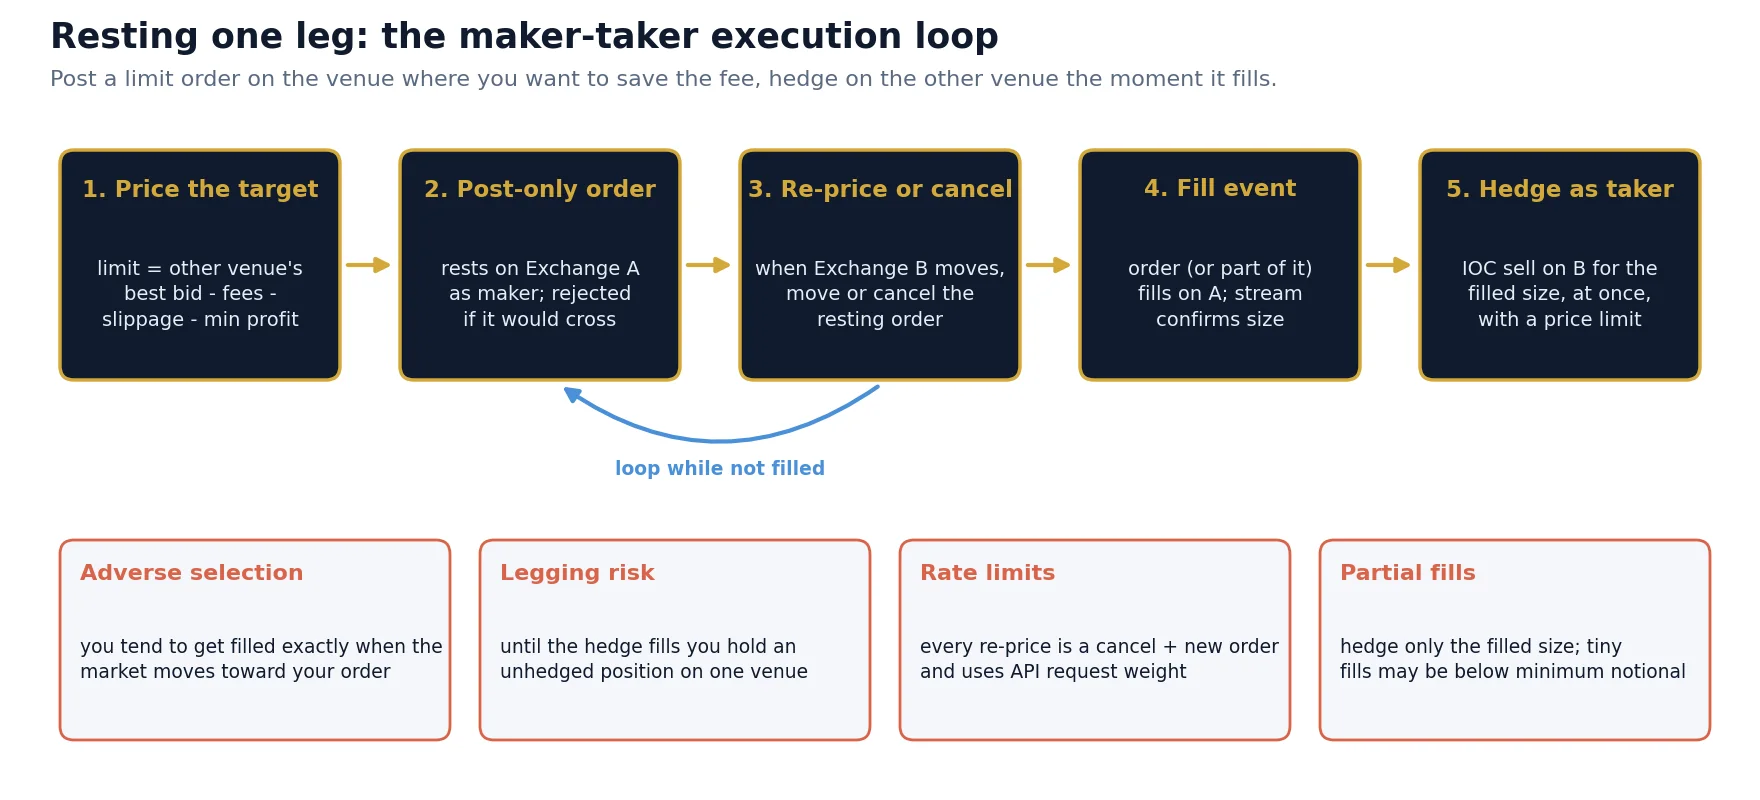
Fikir basittir: her iki borsada spread’i geçmek yerine, bir borsada hedef kârınızı zaten içeren bir fiyattan limit emir verirsiniz ve emir gerçekleştiği anda diğer borsada bir taker emriyle hedge yaparsınız. Bir bacakta taker ile maker komisyonu arasındaki farkı tasarruf edersiniz ve çoğu zaman o borsanın alış-satış spread’inin bir kısmını da yakalarsınız.
Bekleyen emir nasıl fiyatlanır
A Borsası’nda maker olarak alıp B Borsası’nda taker olarak satmak için A’daki limit fiyat, B’deki güncel en iyi alış fiyatından türetilir:
B’deki en iyi alış 100,050, maker komisyonu 0.02%, taker komisyonu 0.10%, beklenen slipaj 0.02% ve minimum kâr 0.05% olduğunda A’daki alış fiyatı 100,050 x (1 – 0.0019) = yaklaşık 99,859.9 olur. A’nın en iyi satış fiyatı 100,000 ise emir onun altında bekler ve bir satıcı bekler. Hesaplanan fiyat bir an A’nın en iyi satış fiyatının üzerine çıkarsa emir spread’i geçer ve taker olur; bu yüzden post-only olarak gönderilir (borsa emri taker olarak gerçekleştirmek yerine reddeder); o anda fark, iki bacağı doğrudan almaya yetecek kadar büyüktür. B’nin alış fiyatı her hareket ettiğinde A’daki emrin yeniden fiyatlanması gerekir.
Hangi bacağın bekletileceğini seçme
- Komisyon farkı daha büyük olan borsada bekletin. Bir platform 0.10% maker ve 0.10% taker alıyorsa orada bekletmek hiçbir tasarruf sağlamaz; 0.02% maker ve 0.10% taker alan bir platform işlem başına 0.08% tasarruf sağlar.
- Daha yavaş hareket eden defterde bekletin, daha hızlı ve derin olanda hedge yapın. Hedge, gerçekleşme anında güvenilir likiditeye ihtiyaç duyar. Öncü ve en likit platform genellikle taker bacağı için daha iyi yerdir.
- API’nizin hızlı ve istek limitlerinin cömert olduğu yerde bekletin. Yeniden fiyatlama, diğer piyasa her hareket ettiğinde bir iptal artı yeni emir (veya bir değişiklik) demektir; yavaş bağlantı veya sıkı limitler defterde eskimiş emirler bırakır. İstek limitleri ve WebSocket emir güncellemeleri için kripto borsası API rehberimize bakın.
- Hızlı piyasalarda bekletmekten kaçının. Fiyatlar sıçradığında bekleyen emirler tam da yanlış oldukları anda gerçekleşir. Büyük hareketler sırasında maker bacağını duraklatın ve taker-taker’a ya da işlem yapmamaya geri dönün.
Ters seçilim: maker bacağının gizli maliyeti
Bekleyen bir alış emrinin gerçekleşme olasılığı en çok satıcılar agresifleştiğinde yüksektir; bu da çoğu zaman fiyatın düştüğü anlamına gelir. B’deki fiyat aynı anda düşerse hedge’iniz, limiti belirlerken kullandığınız fiyattan daha düşük satılır. Ortalamada, bekleyen bir emirde aldığınız gerçekleşmeler, emri verdiğiniz andaki kotasyondan daha kötüdür. Bu ortalama ters hareket tıpkı bir komisyon gibi bir maliyettir ve kendi gerçekleşmelerinizden ölçülmelidir (A’daki gerçekleşme fiyatı ile B’nin gerçekleşme anındaki ve hedge anındaki alış fiyatının karşılaştırılması).
Taker-taker ve maker-taker: beklenen değer modeli
İki yaklaşımı yalnızca komisyon oranına göre karşılaştırmak yanıltıcıdır. Taker-taker gördüğü fırsatların çoğunu yakalar ama tam komisyon öder; maker-taker daha az öder ama yalnızca zamanın bir kısmında gerçekleşir ve ters seçilimden zarar görür. Tespit edilen fırsat başına basit bir beklenen değer modeli ikisini aynı ölçeğe koyar:
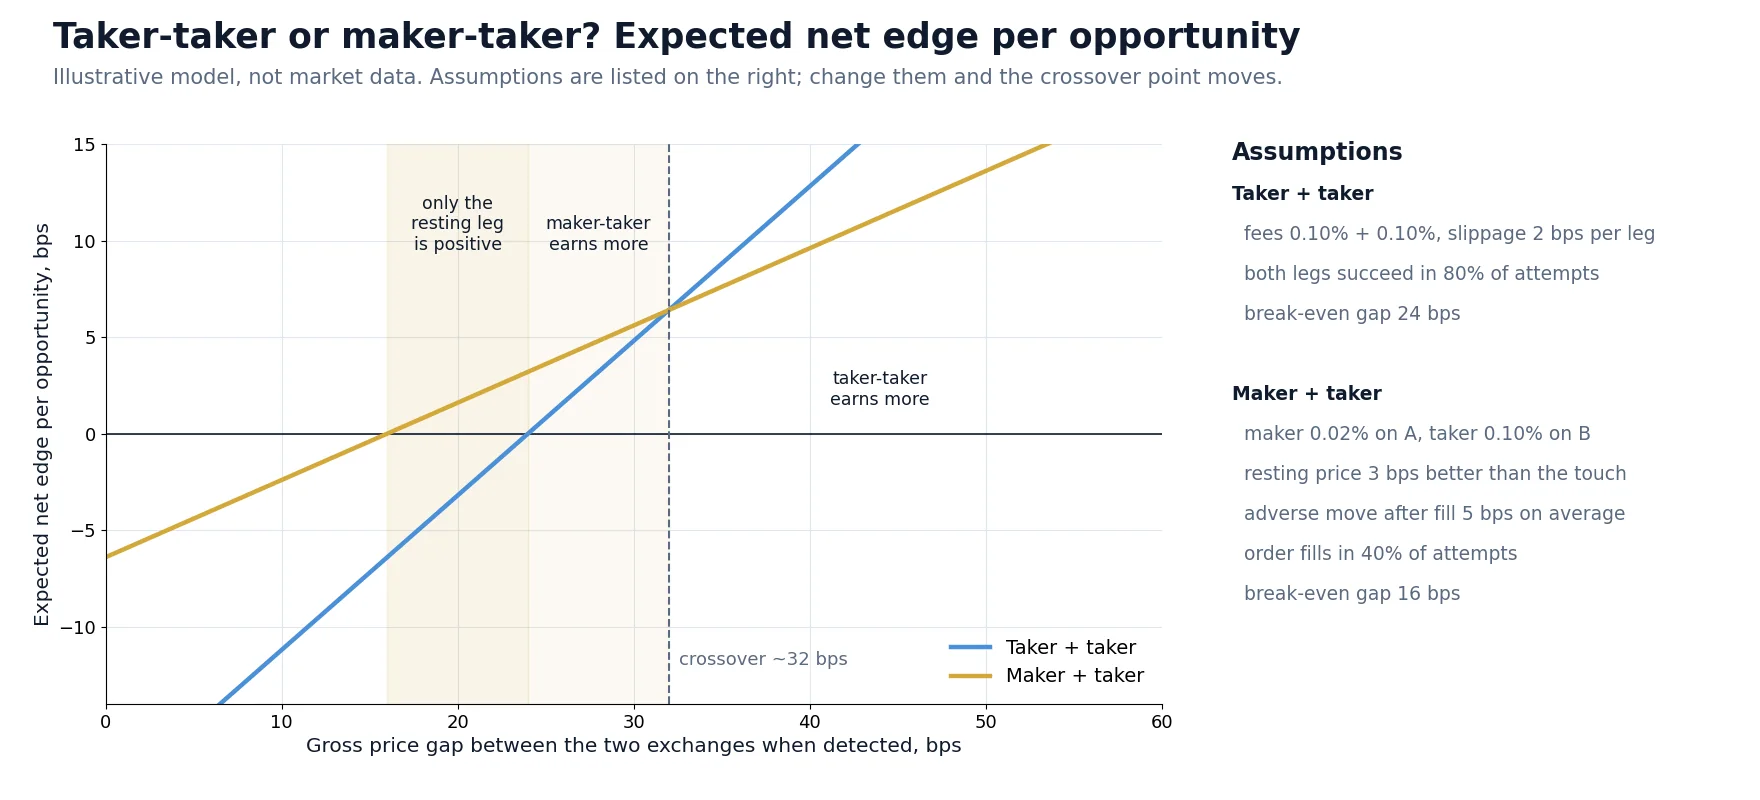
Grafikteki varsayımlarla (her iki platformda 0.10% taker komisyonu, 0.02% maker komisyonu, taker-taker için 80% yakalama oranı, bekleyen emir için 40% gerçekleşme oranı ve 0.05% ortalama ters hareket) üç bölge ortaya çıkar:
| Brüt fark | Taker-taker | Maker-taker | Pratik sonuç |
|---|---|---|---|
| 0.16%’nın altında | Zarar | Zarar | İşlem yok |
| 0.16% ile 0.24% | Zarar | Pozitif | Bu farkları yalnızca bekleyen bir bacak işlem yapılabilir kılar |
| 0.24% ile 0.32% | Pozitif | Daha yüksek | Gerçekleşme oranı korunursa maker-taker tercih edilir |
| 0.32%’nin üzerinde | Daha yüksek | Pozitif | Her iki bacağı hemen alın; beklemek komisyondan daha pahalıya mal olur |
Model kasıtlı olarak basittir ve sayılar örnektir, ancak şekil geneldir: farklar küçük ve sık olduğunda bir bacağı bekletmek kazandırır; farklar büyük ve kısa ömürlü olduğunda her iki bacağı da geçmek kazandırır. Bu yüzden birçok pratik sistem ikisini birlikte kullanır: istikrarlı, küçük farklar için bekleyen bir bacak ve büyük bir fark ortaya çıktığında anında taker yürütme. Büyük farklar aynı zamanda gecikmenin en çok önem kazandığı yerdir; düşük gecikmeli kripto işlemleri rehberimize bakın.
Arbitraj botlarını bozan gizli komisyon etkileri
- Komisyonun alınan coin’den kesilmesi. Alış bacağı, emredilen miktardan biraz daha azını teslim eder. Bot, alınan miktar yerine emredilen miktarı hedge ederse her işlem, birikerek büyüyen küçük, hedge edilmemiş bir pozisyon bırakır.
- Miktar ve fiyat yuvarlama. Borsalar emir büyüklüğünü bir lot adımına, fiyatı bir tick büyüklüğüne yuvarlar. Küçük emirlerde yuvarlama, hedge büyüklüğünü komisyonun kendisinden daha fazla değiştirebilir.
- Minimum nominal tutar. Bekleyen bir emrin kısmi gerçekleşmesi diğer platformda hedge edilemeyecek kadar küçük olabilir ve daha fazla gerçekleşme gelene kadar artık bir pozisyon bırakır.
- Komisyon token’ının bitmesi. Komisyon token’ı bakiyesi sıfıra indiğinde çoğu borsa sessizce alınan varlıktan tam oranda komisyon kesmeye geçer; başabaş ve hedge büyüklükleri anında değişir.
- Kademe değişiklikleri. Kademeler kayan bir pencere üzerinden her gün yeniden hesaplanır. Sakin bir hafta sizi bir kademe aşağı itebilir ve ayarlarınızda hiçbir değişiklik olmadan başabaşınızı yükseltebilir.
- Farklı kotasyon para birimleri. Bir borsadaki USDT paritesi ile başka bir borsadaki USDC paritesi arasındaki fark USDT/USDC kurunu içerir ve kârı geri dönüştürmek bir komisyon daha gerektirir.
- Promosyonlu sıfır komisyonlu pariteler. Bugün taker’lar için komisyonsuz olan bir parite gelecek ay öyle olmayabilir; buna göre kalibre edilmiş bir strateji bir gecede negatife dönebilir.
Adım adım: komisyon modelinizi oluşturma
Başabaşınızın üzerindeki farkların ne sıklıkla ortaya çıktığını görmenin ücretsiz bir yolu, onları ücretsiz kripto arbitraj tarayıcısı ile gerçek zamanlı izlemek ve gösterdiği brüt spread’lerden kendi komisyon profilinizi çıkarmaktır. Tarayıcı net kârınızı değil fiyat farklarını gösterir; birini diğerine dönüştüren yukarıdaki komisyon modelidir.
Riskler ve sınırlamalar
- Komisyon tabloları değişir. Bu makaledeki oranlar tipik kademeleri örneklemektedir. Borsalar tabloları, kademeleri ve promosyonları değiştirir; her zaman güncel komisyon sayfalarını ve hesabınızın gerçek kademesini kontrol edin.
- Maker tasarrufları garantili kâr değildir. Daha düşük komisyonlar ters seçilim, kaçırılan hedge’ler ve kısmi gerçekleşmeler tarafından yutulabilir. Ölçeklendirmeden önce ölçün.
- Bacak riski. Bekleyen emrin gerçekleşmesi ile hedge’in gerçekleşmesi arasında piyasa riski taşırsınız. Fiyat limitli IOC hedge’ler ve hedge başarısız olursa ne yapılacağına dair net bir kural kullanın.
- Hacim peşinde koşmak. Yalnızca daha düşük bir kademeye ulaşmak için daha fazla işlem yapmak, kârsız işlemlerde kademenin sağladığı tasarruftan daha fazlasını kaybettirebilir.
- Borsa ve karşı taraf riski. Arbitraj için borsalarda tutulan bakiyeler, komisyonlardan bağımsız olarak o borsanın operasyonel ve ödeme gücü riskine maruzdur.
- Bölgesel erişilebilirlik. Her borsa, piyasa türü veya promosyon her ülkede mevcut değildir. Yalnızca sizin için yasal olduğu yerde işlem yapın.
Komisyon hesabını çalışan bir arbitraj kurulumuna dönüştürün
BJF Trading Group, kripto ve forex piyasaları için arbitraj yazılımı geliştirir. Ücretsiz tarayıcıyla gerçek borsalar arası farkları izleyerek başlayın, bunları kendi komisyon başabaşınızla karşılaştırın ve rakamlar mantıklı olduğunda otomatik yürütmeye geçin. Stratejilerin ve risklerin tam resmi için kripto arbitraj ana rehberini okuyun.
VIP Crypto Arbitrage yazılımıÜcretsiz kripto arbitraj tarayıcısı
Ücretsiz arbitraj tarayıcısı + kısa e-posta kursu
Ücretsiz tarayıcının bağlantısını ve Boris’ten birkaç kısa, pratik e-posta alın: maliyetlerden sonra fiyat farkının gerçekte ne anlama geldiği, gerçek para riske atmadan önce bir stratejinin nasıl test edileceği ve piyasanıza hangi araçların uygun olduğu. Abartı yok. E-postalar İngilizce gönderilir.
Sıkça Sorulan Sorular
Kriptoda maker ve taker komisyonları arasındaki fark nedir?
Taker emri, defterdeki mevcut emirlere karşı anında gerçekleşir ve taker komisyonu öder. Maker emri ise biri ona karşı işlem yapana kadar defterde limit emir olarak bekler ve daha düşük maker komisyonunu öder. Borsalar maker’lardan daha az alır, çünkü bekleyen emirler taker’ların tükettiği likiditeyi sağlar.
Limit emirden her zaman maker komisyonu mu alınır?
Hayır. Spread’i geçecek şekilde fiyatlanmış bir limit emir hemen gerçekleşir ve taker komisyonu öder. Yalnızca defterde bekleyen ve daha sonra gerçekleşen kısım maker komisyonu öder. Bir emrin asla taker komisyonu ödememesinden emin olmak için onu post-only olarak gönderin; anında gerçekleşecekse borsa emri reddeder.
Kripto arbitrajının komisyonlardan sonra kârlı olması için ne kadar fiyat farkına ihtiyacım var?
En az her bacağın komisyonlarının toplamı artı slipaj ve transfer maliyetleri kadar. İki borsada 0.10% taker komisyonuyla, fark yalnızca komisyonları karşılamak için 0.20%’yi aşmalıdır; aynı orandaki bir üçgen işlem 0.30% gerektirir ve her iki platformda açılıp daha sonra kapatılan bir işlem dört komisyon, yani 0.40% öder.
Arbitraj için piyasa emri mi yoksa limit emir mi kullanmalıyım?
Her iki bacakta taker emirleri en yüksek yakalama oranını verir ve büyük, kısa ömürlü farklara uygundur. Bir bacağı maker emri olarak bekletmek komisyonları düşürür ve küçük, sık farklara uygundur, ancak gerçekleşme belirsizliği, ters seçilim ve bacak riski ekler. Birçok sistem, farkın büyüklüğüne bağlı olarak ikisini de kullanır.
Arbitraj için VIP komisyon kademelerinin peşinden koşmaya değer mi?
Daha düşük bir kademe başabaş farkını azaltır ve daha fazla fırsatı işlem yapılabilir kılar; bu değerlidir. Ancak hacim, mevcut komisyonlarınızda kârlı olan işlemlerden gelmelidir; yalnızca bir kademeye ulaşmak için daha fazla işlem yapmak, kademenin sağladığı tasarruftan daha pahalıya mal olabilir. Hacmi daha az borsada yoğunlaştırmak kademelere daha hızlı ulaştırır.
Komisyon token’ı indirimleri arbitraj yatırımcıları için mantıklı mı?
Sunan borsalarda işlem maliyetlerini genellikle yaklaşık 20% ile 25% azaltırlar, ancak token’ı tutmak bir fiyat riskidir. Yalnızca birkaç günlük komisyonu karşılayacak kadar tutun ve tamamlayın; token bakiyesi bittiğinde komisyonun alınan varlıkta tam orana geri döndüğünü unutmayın.
Arbitraj işlemlerinden sonra coin bakiyem neden azalıyor?
Çünkü borsa alış tarafının komisyonunu aldığınız coin’den keser. 0.10% komisyonla 0.1 BTC almak size 0.0999 BTC teslim eder. Gerçekte aldığınız miktarı hedge edin ve komisyon varlığını hesaba katın ya da komisyonları ayrı bir token ile ödeyin; aksi hâlde küçük, hedge edilmemiş pozisyonlar birikir.
