CEX-DEX Arbitrajı Açıklandı: AMM Fiyat Etkisi, Gas, MEV ve Gerçek Maliyetler Kasım 2, 2026 – Posted in: Arbitrage Software, cryptoarbitrage software
CEX-DEX Arbitrajı Açıklandı: AMM Fiyat Etkisi, Gas, MEV ve Gerçek Başa Baş Noktası
Bitcoin veya Ether büyük bir merkezi borsada hareket ettiğinde, merkeziyetsiz bir borsa havuzundaki fiyat kendiliğinden hareket etmez. Biri onu işlemle tekrar hizaya getirene kadar son swap’ın bıraktığı yerde kalır. O kişi bir CEX-DEX arbitrajcısıdır. Bu rehber, işlemin nasıl çalıştığını, %1’lik bir fiyat farkının neden %1’den çok daha az değer taşıdığını, gas’ın, havuz ücretlerinin ve blok oluşturucuların ne kadar pay aldığını ve bir fırsatın gerçek olabilmesi için gereken farkı nasıl hesaplayacağınızı açıklıyor.
- CEX-DEX arbitrajı nedir
- DEX fiyatları neden merkezi borsaların gerisinde kalır
- AMM matematiği: fiyat etkisi ve optimal işlem büyüklüğü
- Uygulamalı örnek: bir ETH/USDC havuzunda %1’lik fark
- İşlem yapılmayan bant: fark ne kadar büyük olmalı
- İki bacak, atomiklik yok: gerçekleştirme riski
- MEV, blok oluşturucular ve yarışı kim kazanır
- Zincir seçimi: Ethereum, rollup’lar ve hızlı zincirler
- Envanter, yeniden dengeleme ve köprüler
- Adım adım: bir fırsatı değerlendirmek
- Riskler ve sınırlamalar
- CEX-DEX mi CEX-CEX mi: size hangisi uygun
- Sıkça Sorulan Sorular
CEX-DEX arbitrajı nedir
Kısa cevap: CEX-DEX arbitrajı, iki fiyat arasındaki fark her iki işlemin toplam maliyetinden büyük olduğunda, bir token’ı merkeziyetsiz bir borsada (otomatik piyasa yapıcı gibi bir akıllı sözleşme havuzunda) satın alıp aynı anda merkezi bir borsada satmak ya da tersini yapmaktır. Havuz fiyatı yalnızca biri swap yaptığında değiştiği için her hareketten sonra merkezi piyasanın gerisinde kalır ve onu geri çekenler arbitrajcılardır.
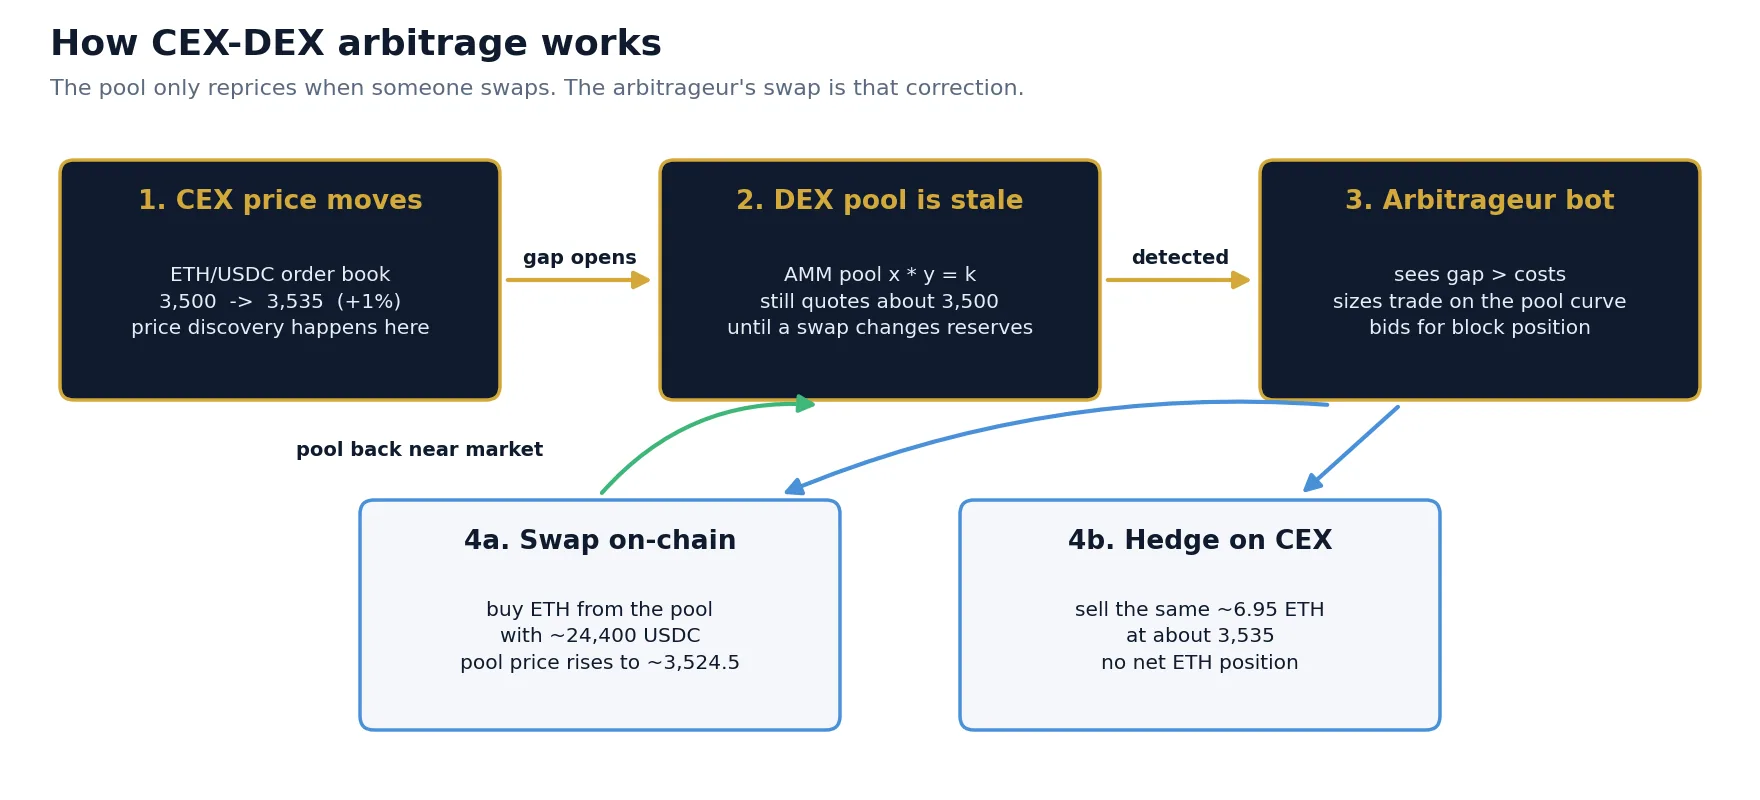
İki işlem yeri tamamen farklı şekilde çalışır. Merkezi bir borsa (CEX) bir emir defteri işletir: piyasa yapıcılar alış ve satış teklifleri verir ve emirler geldikçe fiyat sürekli, çoğu zaman saniyede binlerce kez hareket eder. Otomatik piyasa yapıcı (AMM) üzerine kurulu merkeziyetsiz bir borsanın (DEX) emir defteri yoktur. Bir akıllı sözleşmede iki token rezervi tutar ve fiyatı bu rezervlerin oranından hesaplar. Havuz dış dünyayı izlemez. ETH merkezi piyasada %1 yükselirse, bir trader rezervleri değiştirecek kadar ETH satın alana kadar havuz ETH’yi hâlâ eski fiyattan sunar.
Bu trader genellikle neredeyse aynı anda üç şey yapan bir bottur:
- Tespit eder: havuz fiyatının merkezi fiyattan maliyetlerden daha fazla saptığını fark eder.
- Zincir üstünde swap yapar: havuza karşı kârlı yönde, havuz merkezi fiyata yaklaşacak büyüklükte işlem yapar.
- CEX’te hedge eder: ters işlemle pozisyonunu kapatır, böylece token’da net pozisyon taşımaz.
Bu ekonominin sırrı yoktur: akademik çalışmalar bu şekilde elde edilen değere loss-versus-rebalancing (LVR) adını verir, çünkü arbitrajcının kazandığı her dolar, havuzun likidite sağlayıcılarının piyasa fiyatlarıyla yeniden dengelemeye kıyasla kaybettiği bir dolardır. Daha az belirgin olan şey, havuz ücretleri, fiyat etkisi, gas ve bloğu sıralayan tarafa yapılan ödemeden sonra görünen farktan ne kadar az şey kaldığıdır. Bu rehberin geri kalanı tam olarak bunu sayılarla ortaya koyuyor. Zincir üstü arbitraj, flash loan’lar ve MEV tedarik zinciri hakkında daha geniş bir genel bakış için DeFi arbitraj rehberimize göz atın; bu makale işlem yerleri arası işleme ve rakamlarına odaklanıyor.
DEX fiyatları neden merkezi borsaların gerisinde kalır
Büyük kripto varlıklarda fiyat keşfi çoğunlukla derin merkezi spot ve sürekli vadeli (perpetual) piyasalarında gerçekleşir. Havuzlar onları takip eder. Üç yapısal neden onları geride tutar:
Havuz pasiftir
Bir AMM havuzunda, haber geldiğinde eskimiş fiyatları iptal eden bir piyasa yapıcı yoktur. Fiyatı rezervlerinin bir formülüdür ve rezervleri yalnızca bir swap değiştirir. Swap’lar arasında havuz, piyasa ne kadar hareket etmiş olursa olsun eski fiyatı vermeye devam eder.
Bloklar ayrıktır
Merkezi bir borsa sürekli güncellenir; bir blok zinciri ise adım adım güncellenir. Ethereum ana ağında her 12 saniyede bir blok oluşur, bu nedenle havuz fiyatı blok başına yalnızca bir kez düzeltilebilir ve o blokta ilk sıraya yerleşen düzeltmeyi alır. Daha hızlı zincirler ve rollup’lar yüzlerce milisaniye ile birkaç saniye arasında blok üretir; bu, düzeltmeler arasında biriken farkı küçültür ama asla sıfıra indirmez.
Havuzu düzeltmek para gerektirir
Her swap havuz ücretini (örneğin tutarın %0.05’i veya %0.3’ü) ve gas’ı öder. Bu nedenle küçük sapmalar hiçbir zaman düzeltilmez: onları bırakmak daha ucuzdur. Bu da merkezi fiyatın etrafında, havuzun içinde serbestçe kaydığı bir bant oluşturur. Ancak fark bu bandı aştığında bir arbitraj işlemi ortaya çıkar.
AMM matematiği: fiyat etkisi ve optimal işlem büyüklüğü
Bir CEX-DEX işlemini, emir defteri işlemini boyutlandırdığınız gibi boyutlandıramazsınız. Bir havuzda kendi işleminiz fiyatı hareket ettirir ve onu bilinen bir eğri boyunca hareket ettirir. Bu eğri hem ne kadar kâr elde edilebileceğini hem de işlemin ne kadar büyük olması gerektiğini belirler.
Sabit çarpım formülü
Klasik AMM (Uniswap v2 tarzı, birçok fork tarafından da kullanılır) iki rezervin çarpımını sabit tutar:
x = 2,000 ETH ve y = 7,000,000 USDC içeren bir havuz alalım. Havuz fiyatı 7,000,000 / 2,000 = ETH başına 3,500 USDC ve k = 14,000,000,000. Δy USDC (ücret sonrası) yatırırsanız şu kadar alırsınız:
Eklediğiniz her USDC bir sonraki ETH’yi pahalılaştırır. 10,000 USDC ile almak fiyatı 80,000 USDC ile almaktan çok daha az hareket ettirir ve ödediğiniz ortalama fiyat her zaman başlangıçtaki havuz fiyatından daha kötüdür. Bu farka fiyat etkisi denir ve kimsenin aldığı bir ücret değildir: eğrinin kendisidir.
Optimal büyüklük: havuzun piyasayla buluştuğu yerde durun
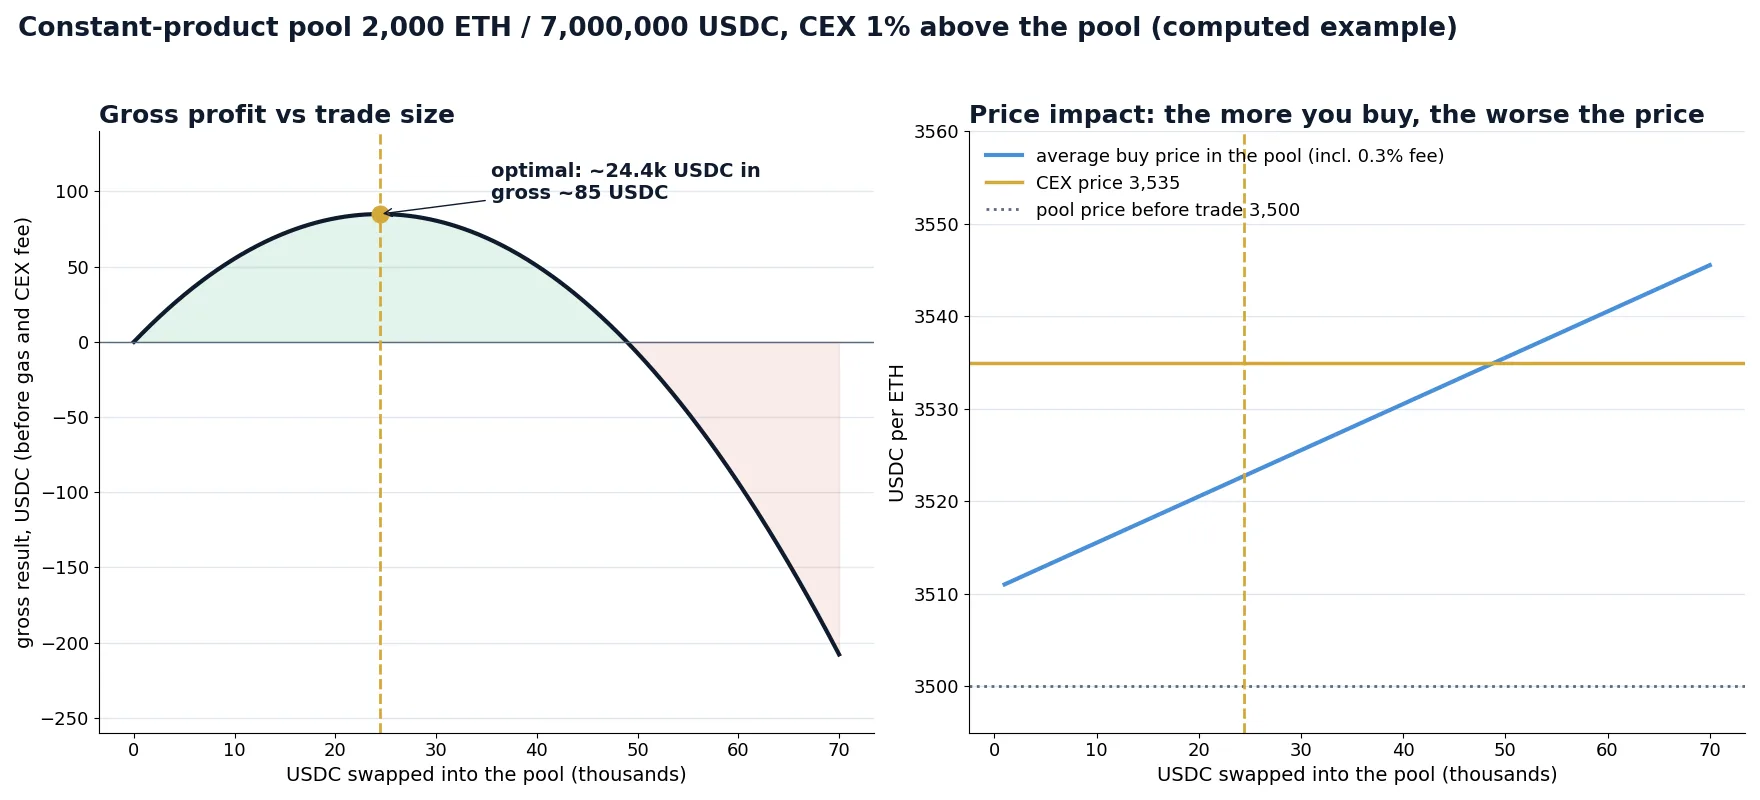
ETH’nin merkezi borsada 3,535 olduğunu, yani havuzun %1 üzerinde olduğunu varsayalım. Havuzdan ETH alıp CEX’te satmak, yalnızca havuzun marjinal fiyatı (ücret dahil) 3,535’in altında olduğu sürece kârlıdır. Satın aldıkça havuz fiyatı yükselir. Optimal işlem, havuzun ücret sonrası marjinal fiyatını tam olarak merkezi fiyata iten işlemdir. Daha az alırsanız kârı masada bırakırsınız; daha fazla alırsanız son birimler, satabileceğiniz fiyattan daha pahalıya mal olur.
f ücretli bir sabit çarpım havuzu için optimal girdinin kapalı formu vardır:
f = %0.3 ile optimal girdi yaklaşık 24,400 USDC‘dir. Yaklaşık 3,523 ortalama fiyatla yaklaşık 6.95 ETH satın alır ve havuz yaklaşık 3,524.5’te kapanır. Bu noktada %0.3 ücret eklendiğinde bir sonraki ETH yaklaşık 3,535’e, yani piyasa fiyatına mal olur. Tablo diğer büyüklüklerde ne olduğunu gösteriyor.
| Giren USDC | Alınan ETH | Ortalama alış fiyatı | 3,535’ten CEX’teki değer | Brüt sonuç |
|---|---|---|---|---|
| 10,000 | 2.845 | 3,515.5 | 10,055 | +55 |
| 20,000 | 5.681 | 3,520.5 | 20,082 | +82 |
| 24,400 (optimal) | 6.948 | 3,522.8 | 24,560 | +85 |
| 40,000 | 11.330 | 3,530.5 | 40,051 | +51 |
| 60,000 | 16.947 | 3,540.5 | 59,906 | −94 |
Sabit çarpım havuzu, 2,000 ETH / 7,000,000 USDC, %0.3 havuz ücreti, merkezi fiyat 3,535. Brüt sonuç gas, merkezi borsa ücretleri ve blok pozisyonu için yapılan her türlü ödemeden öncedir. Rakamlar yuvarlanmıştır.
Yoğunlaştırılmış likidite derinliği değiştirir, mantığı değil
Yoğunlaştırılmış likidite havuzları (Uniswap v3 ve v4 tarzı ve diğer zincirlerdeki karşılıkları) likidite sağlayıcıların sermayeyi fiyat aralıklarına yerleştirmesine izin verir. Mevcut fiyatın yakınında böyle bir havuz, aynı toplam değere sahip bir sabit çarpım havuzundan kat kat daha derin olabilir; böylece aynı işlem fiyatı daha az hareket ettirir ve optimal büyüklük daha büyüktür. Fiyat bir aralığın sınırını geçtiğinde derinlik keskin biçimde düşebilir. Yöntem aynı kalır: swap’ı gerçek havuz durumuna karşı tick tick simüle edin ve marjinal fiyatın merkezi fiyatla buluştuğu büyüklüğü bulun. Bir havuz tipine ait formülü asla başka bir tipte kullanmayın.
Uygulamalı örnek: bir ETH/USDC havuzunda %1’lik fark
Şimdi tablodaki optimal işlemi alıp her maliyet kalemiyle birlikte inceleyelim. Görünen fark yaklaşık 24,400 USDC’nin %1’idir, dolayısıyla naif bir tahmin 244 USDC der. İşte bu tutarın nereye gittiği:
| Adım | Tutar (USDC) | Açıklama |
|---|---|---|
| Naif “fark × büyüklük” | +244 | Tüm işlem başlangıçtaki havuz fiyatından gerçekleşmiş gibi girdinin %1’i |
| Havuz ücreti %0.3 | −73 | Girdi üzerinden likidite sağlayıcılara ödenir |
| Fiyat etkisi | −86 | Kendi işleminiz havuzu eğri boyunca hareket ettirir |
| Brüt zincir üstü avantaj | +85 | AMM matematiğinin gerçekte izin verdiği |
| CEX taker ücreti %0.05 | −12 | Merkezi borsada 6.95 ETH’nin hedge satışı |
| Hedge kayması %0.02 | −5 | Hedge gerçekleşirken CEX fiyatı hareket eder |
| Gas | −3 | Ana ağda sakin bir zamanda tek bir swap; kat kat daha yüksek olabilir |
| Blok pozisyonundan önce | +65 | Tek arbitrajcı siz olsaydınız |
| Öncelik ücreti / builder bahşişi (örnek olarak %50) | −32 | Blokta ilk olmak için ödenir; rekabete bağlıdır |
| Net | yaklaşık +33 | Envanter ve altyapı maliyetlerinden önce kullanılan sermayenin yaklaşık %0.13’ü |
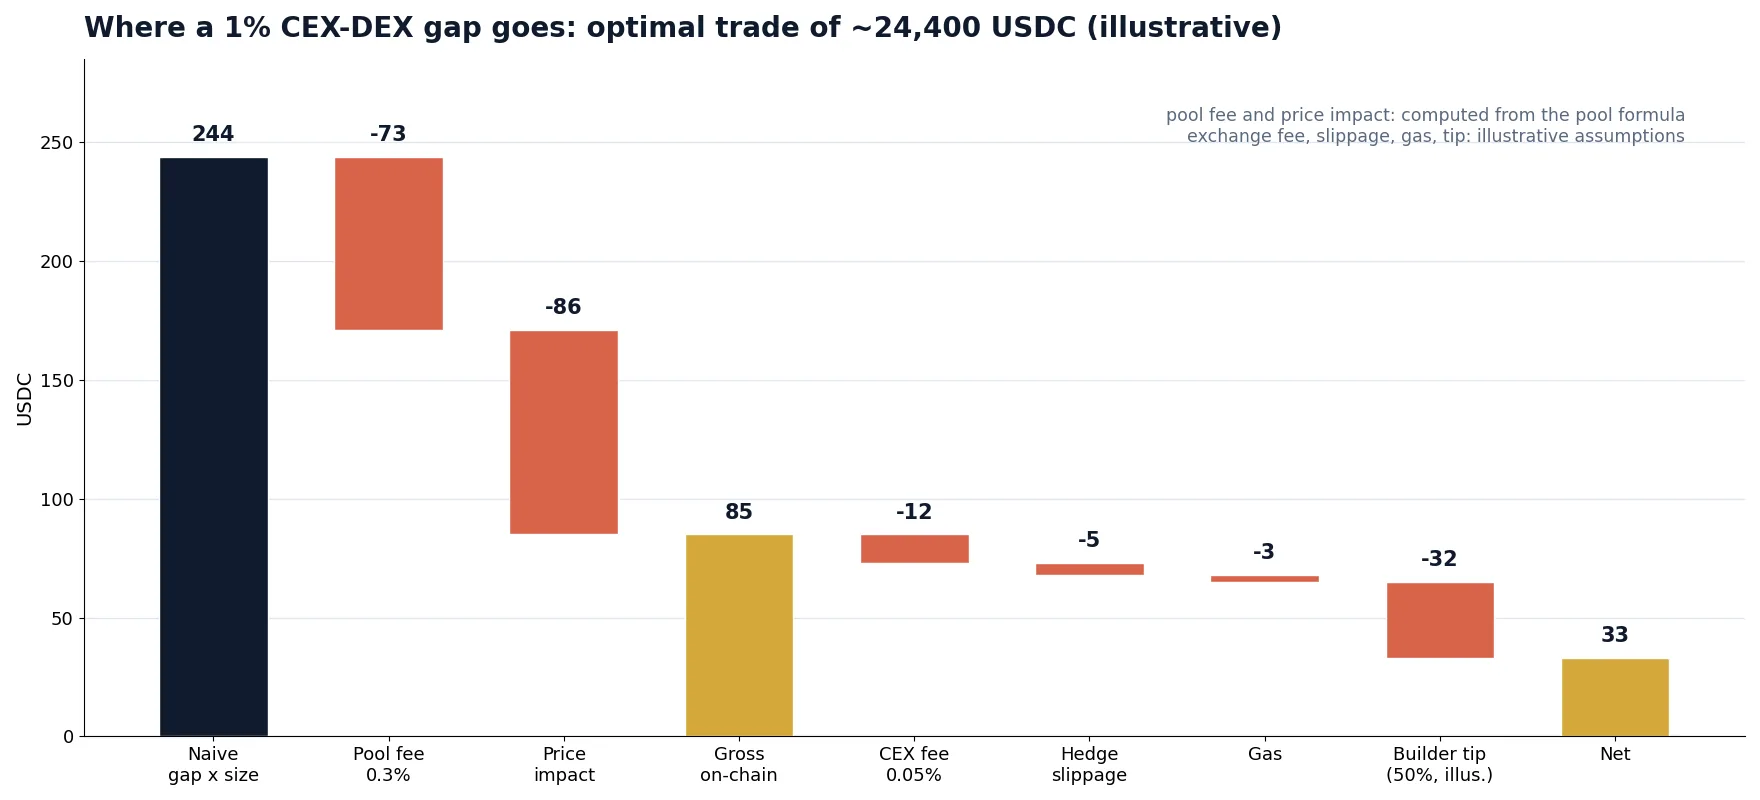
Bu tek örnekten üç ders çıkar:
- Görünen fark kâr değildir. %0.3’lük bir havuzda %1’lik farkın kabaca üçte ikisi, herhangi bir dış maliyetten önce havuz ücreti ve fiyat etkisinde kaybolur.
- Büyüklüğü sermayeniz değil havuz belirler. 1 milyon USDC’ye sahip olmak işe yaramaz: optimal büyüklüğün üzerindeki her şey para kaybettirir.
- En büyük değişken maliyet rekabettir. Blok pozisyonu için ödenen pay, sakin bir paritede küçük olabileceği gibi çekişmeli bir paritede avantajın neredeyse tamamına ulaşabilir. Birçok bot aynı farkı gördüğünde, onu teklif vererek blok üreticisine kaptırırlar.
Sabit çarpım formülü ve belirtilen varsayımlarla oluşturulmuş örnek. Gerçek havuzlar, ücretler ve rekabet farklılık gösterir.
İşlem yapılmayan bant: fark ne kadar büyük olmalı
Kullanışlı bir pratik kural: bir CEX-DEX farkı ancak havuz ücreti ile merkezi borsa ücretinin toplamını aştığında işlem yapılabilir hale gelir ve ancak bu toplamı gas ile blok pozisyonu maliyetini karşılayacak kadar aştığında zahmete değer. Bu eşiğin altında optimal işlem büyüklüğü sıfırdır. Buna işlem yapılmayan bant denir.
Aşağıdaki grafik havuz derinliğini sabit tutar ve %0.3’lük bir havuzu %0.05’lik bir havuzla, her biri ana ağ tarzı gas (3 USDC) ve rollup tarzı gas (0.05 USDC) ile karşılaştırır. Buradaki %0.05’lik havuz %0.3’lük havuzla aynı derinliğe sahiptir, bu da onu olduğundan iyi gösterir; gerçekte büyük paritelerde düşük ücretli havuzlar genellikle en derin ve en çekişmeli olanlardır.
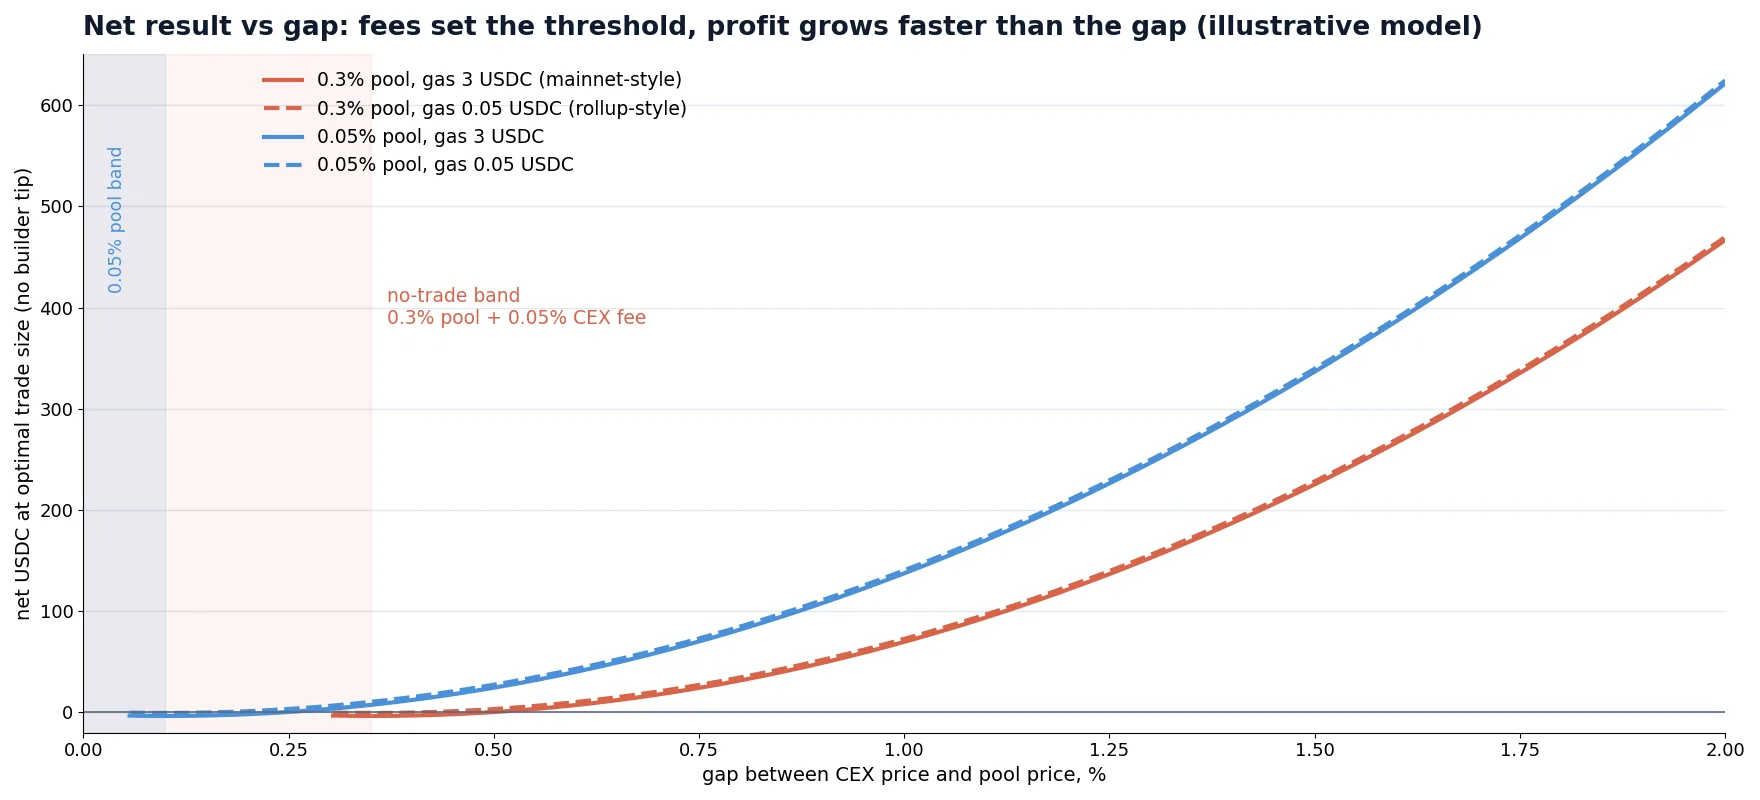
| Fark | %0.3 havuz, gas 3 | %0.3 havuz, gas 0.05 | %0.05 havuz, gas 3 | %0.05 havuz, gas 0.05 |
|---|---|---|---|---|
| 0.2% | işlem yok | işlem yok | −2 | +1 |
| 0.4% | −3 | 0 | +12 | +15 |
| 0.6% | +7 | +10 | +40 | +43 |
| 1.0% | +70 | +73 | +137 | +140 |
| 2.0% | +467 | +470 | +621 | +624 |
%0.05 borsa ücretiyle örnek havuz (2,000 ETH / 7,000,000 USDC) için builder bahşişi öncesi optimal büyüklükte net USDC. Örnek model.
İki şey öne çıkıyor. Birincisi, kâr farktan çok daha hızlı büyür: farkı %1’den %2’ye iki katına çıkarmak sonucu altı kat veya daha fazla artırır, çünkü hem optimal büyüklük hem de birim başına marj büyür. Arbitraj botlarının sert hareketler sırasındaki nadir büyük sapmalarla en çok ilgilenmesinin nedeni budur. İkincisi, gas yalnızca eşiğe yakın yerlerde belirleyicidir. Ucuz bir zincirde daha küçük farkları düzeltebilirsiniz; ana ağda küçük farklar işlem maliyetine değmez.
İki bacak, atomiklik yok: gerçekleştirme riski
İki havuz arasındaki tamamen zincir üstü arbitraj atomik olabilir: her iki swap tek bir işlemde yer alır ve sonuç kârsızsa işlem geri alınır (revert). CEX-DEX arbitrajı atomik olamaz. Bir bacak blok zinciri işlemidir, diğeri bir şirketin eşleştirme motorundaki bir emirdir. Aralarında her zaman bir şeyler ters gidebilir.
Hangi bacak önce?
| Sıra | Avantaj | Risk |
|---|---|---|
| Önce zincir üstü swap, bloğa dahil olduktan sonra hedge | Yalnızca gerçekten gerçekleşen kısmı hedge edersiniz; geri alınan swap için hedge gerekmez | Gönderimden blok onaylanana kadar piyasa riskine maruz kalma (bir blok veya daha fazla) |
| Önce CEX hedge, sonra swap gönderimi | Merkezi fiyatı hemen kilitler | Swap bloğa dahil edilmezse, geri alınırsa veya başka bir bot tarafından geçilirse CEX’te istenmeyen bir pozisyonla kalırsınız |
| İkisi aynı anda | En kısa toplam maruziyet | Her iki başarısızlık türü de mümkündür; otomatik pozisyon kapatma mantığı gerektirir |
Hızlı zincirlerdeki profesyonel searcher’lar genellikle her iki bacağı neredeyse eşzamanlı gönderir ve kalan pozisyonu otomatik kapatmayla yönetir. Sıra ne olursa olsun, başarısız durum için net bir kurala ihtiyacınız var: bloğa dahil olmayı ne kadar bekleyeceğiniz, yetim kalan bacağı hangi zararda kapatacağınız ve aynı fırsatı iki kez göndermekten nasıl kaçınacağınız.
Swap’ın kendisini koruyun
Herkese açık bir mempool’a gönderilen bir swap diğer botlar tarafından görülebilir ve kopyalanabilir ya da önüne geçilebilir (front-run). İki standart koruma vardır: swap’ın kötü bir fiyattan gerçekleşmek yerine geri alınmasını sağlayan bir minimum çıktı parametresi ve özel gönderim (işlemi veya paketi herkese açık mempool yerine doğrudan blok oluşturuculara ya da korumalı bir relay üzerinden göndermek). Başarısız işlemlerin bloğa dahil edildiği zincirlerde geri alınan bir işlem yine de gas’a mal olabilir; bu da göndermeden önce simülasyon yapmanız için bir neden daha.
MEV, blok oluşturucular ve yarışı kim kazanır
CEX-DEX arbitrajı bir MEV (maximal extractable value, elde edilebilir maksimum değer) biçimidir: bir işlemin bloktaki konumuna bağlı kâr. Farkı gören her bot, havuz eskidikten sonraki ilk swap olmak ister. Sırayı blok üreticisi belirler, bu yüzden botlar üreticiye ödeme yaparak rekabet eder.
- Ethereum ana ağında bloklar, işlem sırası için açık artırma düzenleyen uzmanlaşmış builder’lar tarafından oluşturulur. Searcher’lar builder’a ödeme içeren paketler gönderir; en yüksek efektif teklif genellikle ilk sırayı alır. Ana ağdaki CEX-DEX arbitrajına ilişkin ölçüm çalışmaları (örneğin 2025 tarihli “Measuring CEX-DEX Extracted Value and Searcher Profitability” makalesi), bu faaliyete birkaçı blok oluşturucularla yakından bağlantılı küçük bir searcher grubunun hâkim olduğunu ve brüt değerin büyük bir kısmının builder’lara ve doğrulayıcılara aktarıldığını bildiriyor.
- Rollup’larda işlemleri tek bir sequencer sıralar. Zincire bağlı olarak sıralama ilk gelen ilk alır esasına, öncelik ücretine dayalıdır ya da kısa bir başlangıç avantajı için açık artırmayla satılır. Sequencer’a olan gecikme ve ücret politikası kimin kazanacağını belirler.
- Saniye altı blok süresine sahip yüksek işlem kapasiteli zincirlerde rekabet; ağ gecikmesi, blok üreticisine bağlantının kalitesi ve o zincirin ekosisteminin öncelik için kullandığı yan ödemeler üzerinedir.
Pratik sonuç: kendi yaptığı botu olan bağımsız bir trader, büyük paritelerdeki en görünür CEX-DEX fırsatlarını nadiren kazanır. Kazananların avantajı; en hızlı merkezi borsa piyasa verileri, builder’lara veya sequencer’lara düşük gecikmeli bağlantılar, her iki tarafta büyük envanter, yüksek hacim kademelerinden gelen çok düşük borsa ücretleri ve bazı durumlarda ayrıcalıklı emir akışının birleşimidir. Küçük oyunculara kalanlar genellikle long-tail token’lar, daha az izlenen havuzlar ve zincirler ile aşırı volatilite anlarıdır; bunların hepsi daha fazla risk taşır.
Zincir seçimi: Ethereum, rollup’lar ve hızlı zincirler
Aynı strateji, havuzun bulunduğu yere göre çok farklı davranır. Tablo, yazının hazırlandığı tarihteki genel bir yönlendirmedir; blok süreleri, ücret piyasaları ve sıralama kuralları güncellemelerle değişir, bu nedenle her zincirin güncel dokümantasyonunu kontrol edin.
| İşlem yeri türü | Blok aralığı | Sıra nasıl belirlenir | Tipik sonuç |
|---|---|---|---|
| Ethereum ana ağı | 12 saniye | Builder açık artırmaları (ödemeli paketler) | En büyük havuzlar, en yüksek gas, yoğun rekabet; farklar 12 saniye boyunca birikir ve en yüksek teklifi veren tarafından yakalanır |
| Ethereum rollup’ları | Yaklaşık 0.25 ile 2 saniye, rollup’a göre değişir | Tek sequencer: ilk gelen, öncelik ücreti veya time-boost açık artırması | Çok düşük gas, blok başına daha küçük farklar, sequencer’a gecikme kritik |
| Yüksek işlem kapasiteli L1 zincirleri | Saniyenin altında | Lider tabanlı, zincire özgü öncelik ödemeleriyle | Çok sayıda küçük fırsat, hızlı revert’ler ve spam, altyapı yoğun |
Daha kısa bloklar, havuz daha sık düzeltildiği için her bir yanlış fiyatlamanın büyüklüğünü azaltır, ancak fırsat sayısını artırır. Daha düşük gas, işlem yapılmayan bandı daraltır. Hiçbiri, havuz ücreti ve merkezi borsa ücretinin her işlemin altına bir taban koyduğu gerçeğini değiştirmez.
Envanter, yeniden dengeleme ve köprüler
İki bacak farklı yerlerde gerçekleştiği için işlem yapmadan önce her iki tarafta da sermayeye ihtiyacınız var: zincir üstü bir cüzdanda stablecoin’ler ve token’lar, merkezi borsada da aynı varlıklar. Aynı yöndeki her arbitraj işlemi bir tarafı tüketir. Bir dizi “DEX’te al, CEX’te sat” işleminden sonra cüzdanınızda çoğunlukla ETH, borsa hesabınızda ise çoğunlukla USDC olur.
Yeniden dengeleme, fonları cüzdan ile borsa arasında taşımak demektir: yatırma, çekme, bazen zincirler arasında bir köprü. Her transferin bir ücreti, onay süresi ve fonlar yoldayken fiyat riski vardır. Bu maliyetleri borsalar arası arbitraj için çekim ücretleri, ağlar ve transfer süreleri yazımızda ayrıntılı olarak hesapladık; aynı aritmetik burada da geçerlidir. Pratik bir kural: beklenen yeniden dengeleme maliyetini, tek bir yeniden dengelemenin desteklediği işlem sayısına yayın ve minimum farka ekleyin. İşlem bazında kârlı görünen bir strateji, yeniden dengeleme hesaba katıldığında para kaybedebilir.
Köprüler ayrı bir risk kategorisi ekler: akıllı sözleşme hataları, durdurulan çekimler ve gecikmeler. Köprülenmiş bakiyeleri stratejinin izin verdiği kadar küçük tutun.
Adım adım: bir fırsatı değerlendirmek
Herhangi bir şeyi otomatikleştirmeden önce her aday farkı aynı kontrollerden geçirin. Bu, bir CEX-DEX botunun milisaniyeler içinde gerçekleştirmesi gereken sıralamadır; önce elle yapmak hangi girdilerin önemli olduğunu gösterir.
Riskler ve sınırlamalar
- Rekabet riski: büyük paritelerde fark genellikle aynı blok içinde daha hızlı veya daha iyi bağlantılı searcher’lar tarafından alınır. Kaybedilen yarışlar yine de gas’a mal olabilir.
- Bacak riski: bir bacak gerçekleşir, diğeri gerçekleşmez ve volatil bir hareket sırasında, yani tam da farkların ortaya çıktığı anda açık bir pozisyonla kalırsınız.
- Akıllı sözleşme riski: bir havuz, router veya köprü hata içerebilir ya da istismar edilebilir. Yalnızca denetlenmiş, yaygın kullanılan sözleşmelerle etkileşime girin ve onayları sınırlayın.
- Token riski: long-tail token’larda transfer vergileri, kara listeler, durdurulmuş sözleşmeler veya aynı ada sahip sahte havuzlar olabilir. Bilinmeyen bir token’daki büyük bir fark çoğu zaman fırsat değil tuzaktır.
- Borsa riski: bir ağ için yatırma ve çekimler askıya alınabilir, API anahtarları hız sınırına takılabilir, hesaplar incelemeye alınabilir. Borsa başına maruziyetinizi, dondurulmasını göze alabileceğiniz sınırlar içinde tutun.
- Operasyonel risk: özel anahtar yönetimi, node güvenilirliği ve izleme stratejinin bir parçasıdır. Sızdırılan tek bir anahtar her şeyi bitirir.
- Düzenleme ve vergi: DeFi faaliyetleri ve çok sayıda küçük işlemin raporlanmasına ilişkin kurallar ülkeden ülkeye farklıdır. Ölçeği büyütmeden önce durumunuzu kontrol edin.
CEX-DEX mi CEX-CEX mi: size hangisi uygun
CEX-DEX arbitrajı, kripto piyasalarının uyumlu kalmasını sağlayan meşru ve önemli bir parçadır. Aynı zamanda alandaki en kalabalık faaliyetlerden biridir ve büyük paritelerde builder ilişkileri ile derin envantere sahip ekiplerin hâkimiyetindedir. Nereden başlayacağınızı seçiyorsanız, onu merkezi borsalar arasındaki arbitrajla dürüstçe karşılaştırın:
| Özellik | CEX-DEX | CEX-CEX |
|---|---|---|
| Fiyatlar nerede farklılaşır | Havuz, bloklar arasında emir defteri piyasasının gerisinde kalır | Borsalar ve veri akışları hareketlere farklı hızlarda tepki verir |
| Ana maliyet | Havuz ücreti, fiyat etkisi, gas, blok pozisyonu ödemesi | İşlem ücretleri, spread, kayma, borsalar arası transferler |
| Atomik mi? | Hayır: blok zinciri bacağı artı borsa bacağı | Hayır: iki borsa emri, ancak her ikisi de hızlı eşleştirme motorlarında |
| Altyapı | Node’lar, özel relay’ler, cüzdan güvenliği, borsa API’leri | Borsa API’leri, hızlı veri akışları, borsalara yakın bir sunucu |
| Kimler rekabet eder | Builder bağlantıları olan MEV searcher’ları | Arbitraj ve piyasa yapıcı firmalar, bireysel yatırımcı botları |
BJF Trading Group’un kripto araçları merkezi tarafta çalışır: ücretsiz kripto arbitraj tarayıcısı merkezi borsalar arasındaki fiyat farklarını gerçek zamanlı gösterir ve VIP Crypto Arbitrage, 50’den fazla merkezi spot ve vadeli işlem borsasında yerel API’leri üzerinden tek bacaklı ve hedge arbitrajı yürütür. DEX havuzlarına karşı işlem yapmazlar. Borsalar arası stratejilerin genel resmi için kripto arbitraj genel bakışımıza göz atın; blok yarışını kazanmaya bağlı olmayan delta nötr alternatifler için fonlama oranı arbitrajı ve spot-vadeli baz ticareti rehberleri rakamları ayrıntılı olarak ele alıyor.
Önce borsalar arasındaki gerçek fiyat farklarını görün
Herhangi bir arbitraj için altyapı kurmadan önce farkların ne sıklıkla ortaya çıktığını, ücretlerden sonra ne kadar büyük olduklarını ve ne kadar sürdüklerini izleyin. Ücretsiz tarayıcı bunu merkezi borsalar için canlı olarak gösterir.
Ücretsiz Crypto Arbitrage Scanner’ı edininVIP Crypto Arbitrage yazılımı
Ücretsiz arbitraj tarayıcısı + kısa e-posta kursu
Ücretsiz tarayıcının bağlantısını ve Boris’ten birkaç kısa, pratik e-posta alın: maliyetlerden sonra fiyat farkının gerçekte ne anlama geldiği, gerçek para riske atmadan önce bir stratejinin nasıl test edileceği ve piyasanıza hangi araçların uygun olduğu. Abartı yok. E-postalar İngilizce gönderilir.
Sıkça Sorulan Sorular
CEX-DEX arbitrajı nedir?
Fiyatlar toplam maliyetten daha fazla farklılaştığında, bir token’ı merkeziyetsiz bir borsa havuzunda satın alıp merkezi bir borsada satmak ya da tersini yapmaktır. Havuzlar yalnızca biri swap yaptığında yeniden fiyatlanır, bu nedenle merkezi piyasanın gerisinde kalırlar ve arbitrajcılar onları yeniden hizaya getirir.
CEX-DEX arbitrajı hâlâ kârlı mı?
Az sayıda uzmanlaşmış searcher için evet, ancak büyük paritelerde brüt değerin çoğu havuz ücretleri, fiyat etkisi, gas ve blok oluşturuculara yapılan ödemelerle gider. Bağımsız trader’lar kalan avantajları çoğunlukla token ve sözleşme risklerinin daha yüksek olduğu, daha az izlenen havuzlarda ve zincirlerde bulur.
Bir DEX havuzunda arbitraj yapmak için fiyat farkı ne kadar büyük olmalı?
En az havuz ücreti artı merkezi borsa ücreti kadar ve gas, hedge kayması ile blok pozisyonu maliyetlerini karşılayacak kadar fazlası. %0.05 borsa ücretli %0.3’lük bir havuzda yaklaşık %0.4’ün altındaki farklar genellikle hiç işlem yapılabilir değildir.
%1’lik fark neden %1 kâr değildir?
Çünkü kendi swap’ınız havuz fiyatını eğrisi boyunca hareket ettirir ve havuz ücreti girdiden alınır. Örnek havuzumuzda yaklaşık 24,400 USDC’lik optimal işlemde %1’lik fark, herhangi bir dış maliyetten önce yaklaşık 85 USDC brüt, yani yaklaşık %0.35 sağlar.
CEX-DEX arbitrajında flash loan kullanılabilir mi?
İşlemin tamamı için hayır. Flash loan aynı işlem içinde geri ödenmelidir ve merkezi borsa bacağı blok zincirinin dışında gerçekleşir. Flash loan’lar havuzlar arasındaki tamamen zincir üstü arbitraja uygundur; CEX-DEX arbitrajı her iki tarafta kendi envanterinizi gerektirir.
CEX-DEX arbitrajında hangi bacak önce gelir?
İkisi de işe yarayabilir. Önce swap yapmak yalnızca gerçekleşen kısmı hedge etmeniz anlamına gelir, ancak blok onaylanana kadar piyasa riski taşırsınız; önce hedge etmek fiyatı kilitler, ancak swap başarısız olursa bir pozisyon bırakır. Çoğu otomatik sistem ikisini de hızla gönderir ve yetim kalan bacağı kurala göre kapatır.
BJF yazılımı merkeziyetsiz borsalarda işlem yapar mı?
Hayır. BJF’nin kripto arbitraj araçları merkezi borsalarla API’leri üzerinden çalışır. Ücretsiz tarayıcı ve VIP Crypto Arbitrage, merkezi borsalar arasındaki fiyat farklarını kapsar.
Bu makale eğitim amaçlıdır ve finansal tavsiye niteliği taşımaz. Sayısal örnekler belirtilen bir model havuz ve varsayımlar kullanır; örnek amaçlı olarak işaretlenen grafikler ve rakamlar herhangi bir belirli borsa, havuz veya trader’ın ölçümleri değildir. Ücretler, blok süreleri ve sıralama kuralları zamanla değişir.
