Kriptoda Cash-and-Carry Arbitrajı: Spot–Vadeli Baz Ticareti Rakamlarla Açıklandı Ekim 28, 2026 – Posted in: Arbitrage Software, cryptoarbitrage software
Kriptoda Cash-and-Carry Arbitrajı: Spot–Vadeli Baz Ticareti Rakamlarla Açıklandı
Üç aylık bir bitcoin vadeli işlem (futures) kontratı spot fiyatın üzerinde işlem gördüğünde, coini satın alabilir, vadeli kontratı satabilir ve aradaki farkı kilitleyebilirsiniz. İşte buna cash-and-carry arbitrajı denir. Risksiz gibi görünür ve fiyat riski gerçekten hedge edilmiştir; ancak gerçek getiri komisyonlara, marjin yapısına, sermayenizin maliyetine ve piyasa %30 yükselirse kısa (short) bacağa ne olacağına bağlıdır. Bu rehber, işlemin tamamını rakamlarla adım adım anlatıyor.
- Cash-and-carry arbitrajı nedir
- Baz, contango ve backwardation
- Çözümlü bir BTC örneği
- Baz neden oluşur
- Vadeli kontratlar ve perpetual funding karşılaştırması
- Lineer ve ters (inverse) kontratlar: marjin kararı
- Maliyetler, başabaş noktası ve eşik getiriniz
- Adım adım: işlemi yürütmek
- Erken çıkış, vadeye kadar tutma ve roll etme
- Hedge sonrasında kalan riskler
- Sık yapılan hatalar
- İzleme ve otomasyon
- Sıkça Sorulan Sorular
Cash-and-carry arbitrajı nedir
Kısa cevap: cash-and-carry arbitrajı, bir varlığı spot piyasada satın alırken aynı anda aynı varlık üzerinde daha yüksek fiyattan işlem gören bir vadeli işlem (futures) kontratını satmak demektir. İki pozisyon birbirinin fiyat riskini dengeler. Vade sonunda vadeli fiyat spot fiyata yakınsar; böylece girişte kilitlediğiniz fark (baz), arada coin ne yaparsa yapsın brüt kârınız olur.
Adı geleneksel emtia piyasalarından gelir: fiziksel mal için nakit (cash) ödersiniz ve vadeli teslim tarihine kadar onu taşırsınız (carry; depolar, sigortalar, finanse edersiniz). Kriptoda depo yoktur ama yine de bir taşıma maliyeti vardır: coine bağlanan sermaye, kısa pozisyonun marjini, işlem komisyonları ve fonları bir borsada tutmanın riski.
Cash-and-carry, piyasa nötr bir göreli değer (relative-value) işlemidir. Bitcoinin nereye gideceğini tahmin etmeye çalışmaz. Kaldıraçlı alıcılara vadeli kontrat satmaya istekli olan herkese piyasanın ödediği bir getiriyi kazanır. Bu yüzden fonlar ve hazine masaları arasında popülerdir ve çok fazla sermaye peşine düştüğünde getirisi küçülür.
Enstrümanların kendisine yeniyseniz, vadeli işlemlerin spot piyasadan nasıl farklılaştığını anlatan rehberimizle başlayın. Bu rehber, vadeli işlem kontratının ve marjinin ne olduğunu bildiğinizi varsayar.
Baz, contango ve backwardation
Baz (basis), vadeli fiyat ile spot fiyat arasındaki farktır. Trader’lar onu üç şekilde ifade eder:
Basit (bileşik olmayan) yıllıklandırma; çoğu panel bu şekilde gösterir. Bileşik rakamlar biraz daha yüksektir.
Vadeli kontratlar spotun üzerinde işlem gördüğünde piyasa contango durumundadır. Bu kripto için normal durumdur, çünkü vadeli işlem kullanan trader’ların çoğu kaldıraçlı long pozisyon ister. Cash-and-carry için contango gerekir.
Vadeli kontratlar spotun altında işlem gördüğünde piyasa backwardation durumundadır. Bu, çöküşlerden sonra, zorunlu kaldıraç azaltma dönemlerinde veya coin ödünç almak pahalı olduğunda yaşanır. Teoride işlemi tersine çevirebilirsiniz (spotta short, vadelide long), ancak spot kriptoda short açmak coini marjinle ödünç almayı gerektirir; bu da çoğu zaman sınırlı ve pahalıdır. Uygulayıcıların çoğu contango’nun geri dönmesini bekler.
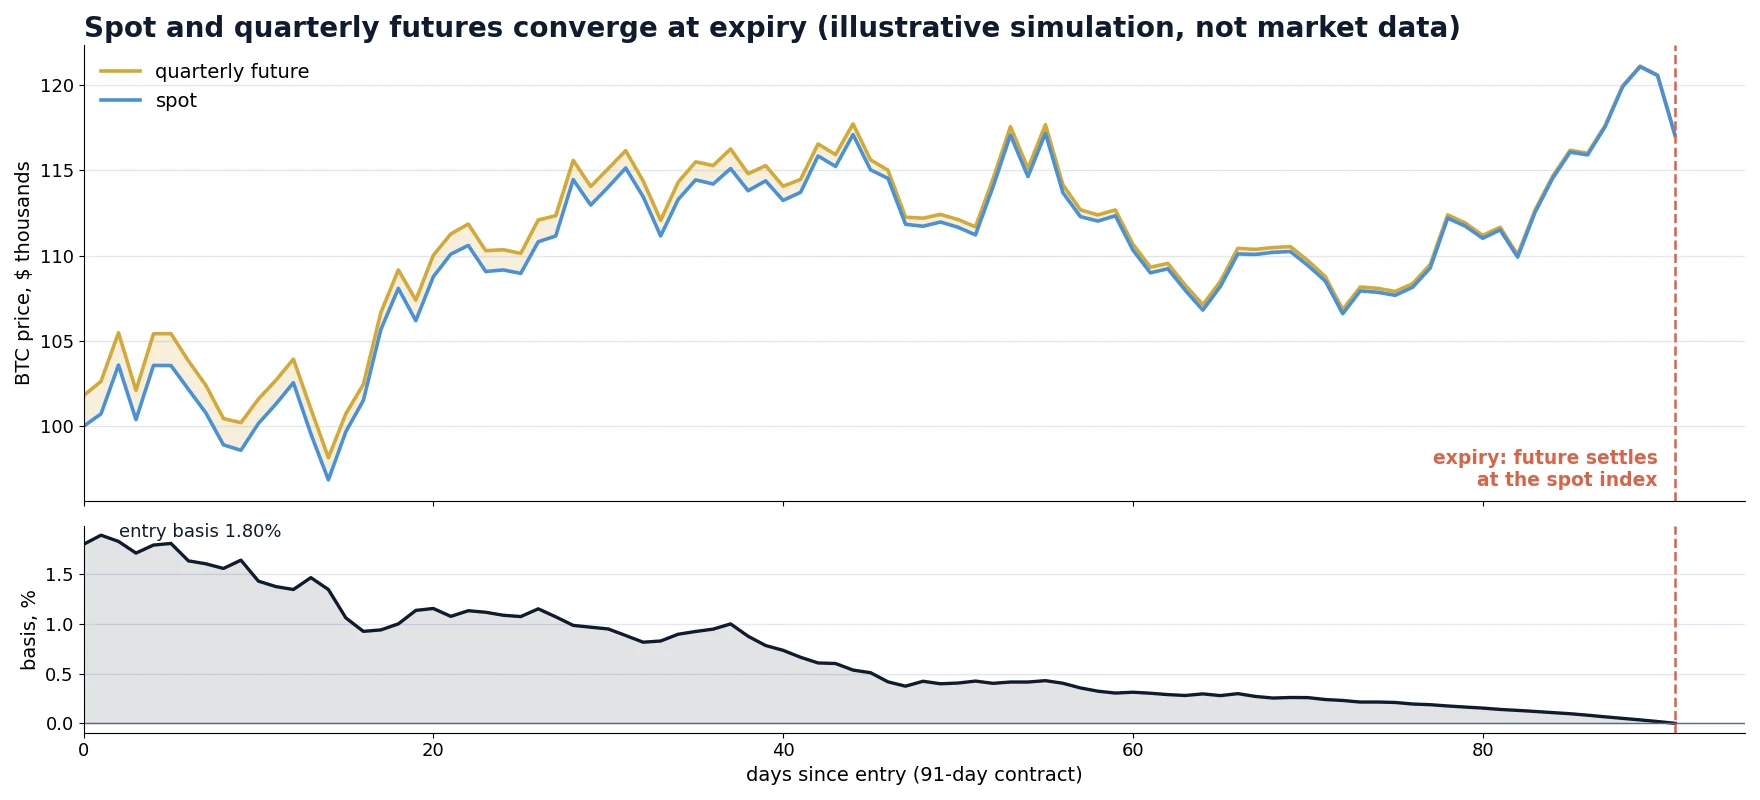
Temel özellik yakınsamadır (convergence): vadeli bir kontrat vade sonunda spot endekse göre uzlaşır, dolayısıyla baz vade tarihinde sıfıra inmek zorundadır. Bundan önce baz serbestçe hareket eder: genişleyebilir, daralabilir veya kısa süreliğine negatife dönebilir. Sonucun kesin olduğu tek nokta yakınsamadır.
Çözümlü bir BTC örneği
Aşağıdaki tüm fiyatlar, hesaplamayı kolay takip edilebilir kılmak için seçilmiş temsili yuvarlak rakamlardır; belirli bir günün kotasyonu değildir.
- BTC spot fiyatı: $100,000
- Üç aylık BTC vadeli kontratı, vadeye 91 gün: $101,800
- Baz: $1,800 = 1.80%, yıllıklandırılmış 7.22%
- İşlem büyüklüğü: 1 BTC spot long, 1 BTC vadeli short (USDT marjinli)
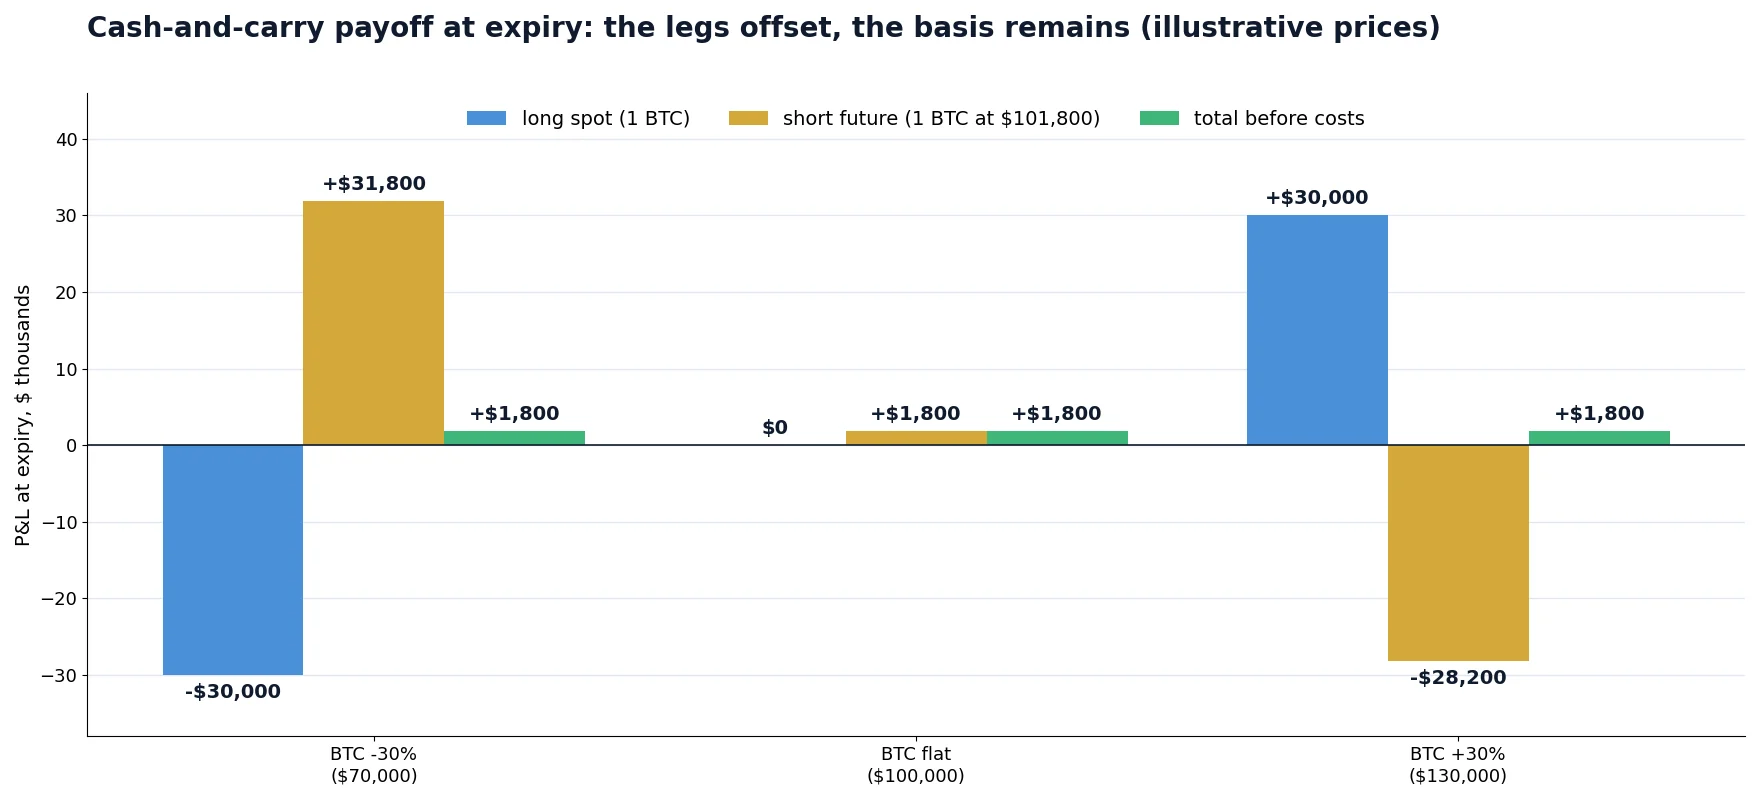
Vade sonunda vadeli kontrat, ne olursa olsun spot fiyattan uzlaşır. Birbirinden çok farklı üç piyasada olanlar şöyle:
| Vade sonunda BTC | Spot bacak K/Z | Short vadeli K/Z | Maliyetler öncesi toplam |
|---|---|---|---|
| $70,000 (−30%) | −$30,000 | +$31,800 | +$1,800 |
| $100,000 (yatay) | $0 | +$1,800 | +$1,800 |
| $130,000 (+30%) | +$30,000 | −$28,200 | +$1,800 |
Şimdi maliyetler. Giriş ve çıkışta ödenen, spotta 0.10% ve vadelide 0.05% taker komisyonu varsayalım. Giriş maliyeti yaklaşık $100 + $51, çıkış da aşağı yukarı aynı; dolayısıyla gidiş-dönüş maliyet yaklaşık $300 (0.30%). Net kâr: yaklaşık $1,500.
Bunun için ne kadar sermaye gerekti? Spot coin $100,000 tutuyor. Short vadeli pozisyon marjin gerektiriyor; 3x kaldıraçta bu yaklaşık $33,900 USDT eder. Toplam sermaye: yaklaşık $133,900. Getiri 91 gün için $1,500 / $133,900 = 1.12%, yani yıllıklandırılmış yaklaşık 4.5%. Manşet baz 7.22% idi; sermaye üzerindeki gerçekçi getiri ise 4.5%’e daha yakın. Manşet getiri ile net getiri arasındaki bu fark, çoğu cash-and-carry rehberinin atladığı en önemli noktadır.
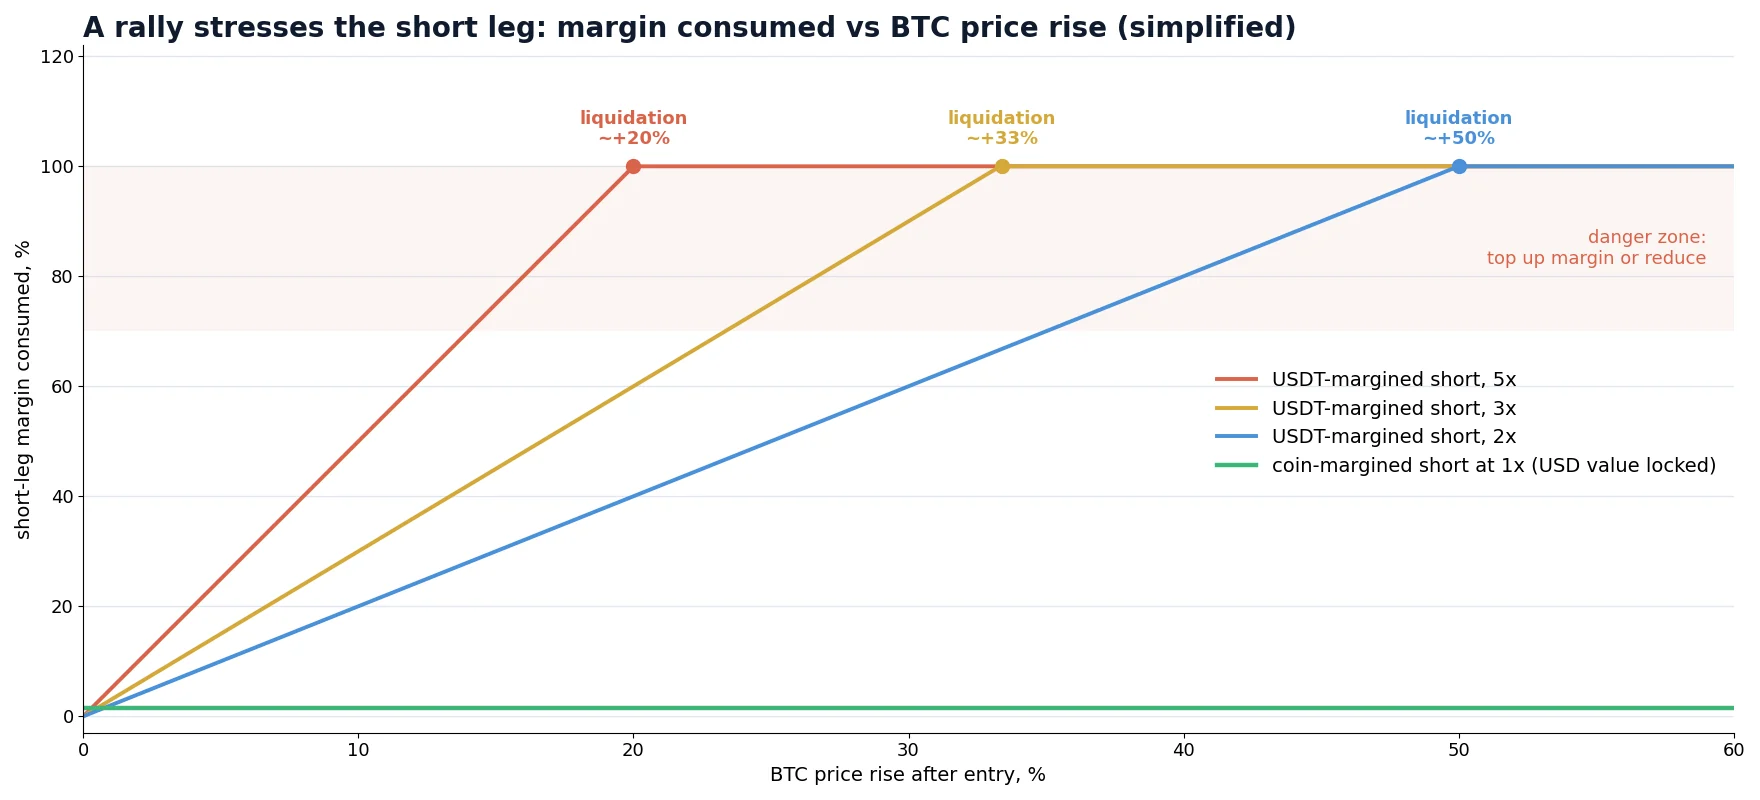
+30% satırı da bir sorunu gizliyor. Short vadeli pozisyon, $33,900’lık marjine karşı $28,200 kaybetti. 3x kaldıraçta likidasyon fiyatı girişin kabaca 33% üzerindedir; yani işlemin bütünü mükemmel şekilde hedge edilmiş olsa bile pozisyon likidasyona çok yaklaşmış olurdu. Buna marjin bölümünde geri döneceğiz, çünkü cash-and-carry’nin sakin mi yoksa stresli bir işlem mi olacağını bu belirler.
Baz neden oluşur
İşlem hedge edilmişse piyasa neden bunun için ödeme yapıyor? Çünkü birinin kaldıraçlı talebin karşı tarafını alması gerekir ve bu hizmetin bir bedeli vardır. Başlıca etkenler:
- Kaldıraçlı long talebi. Vadeli kontrat almak yalnızca marjin gerektirir. Yükseliş dönemlerinde spekülatörler vadeli fiyatları yukarı iter ve baz genişler.
- Kıt arbitraj sermayesi. Farkı kapatmak için arbitrajcıların spot alımın tamamını artı marjini finanse etmesi gerekir. Sermaye kıt veya pahalı olduğunda fark açık kalır.
- Paranın maliyeti. Geleneksel piyasalarda adil baz kabaca faiz oranı kadardır. Kriptoda “faiz oranı”, dolar ve stablecoinlerin başka yerlerde kazandığı getiridir. Risksiz ABD doları getirileri yüksek olduğunda, sermayeyi çekmek için bazın da daha yüksek olması gerekir.
- Borsa ve saklama riski. Her iki bacak da genellikle borsalarda durur. Bazın bir kısmı bu karşı taraf riskinin tazminatıdır.
Sonuç, piyasa duyarlılığıyla birlikte hareket eden bir bazdır. Güçlü boğa dönemlerinde büyük platformlarda yıllıklandırılmış baz haftalarca defalarca 15–20%’yi aştı; sakin veya düşüş piyasalarında ise tek haneli düşük seviyelere, bazen risksiz faiz oranının altına, zaman zaman da backwardation’a iner. Bu nedenle işlem döngüseldir: en iyi girişler coşkulu piyasalarda gelir; tam da hedge edilmiş bir pozisyon tutmanın en az heyecan verici hissettirdiği zamanlarda.
ABD spot bitcoin ETF’leri 2024’te piyasaya çıktığından beri bu işlemin regüle versiyonunun büyük bir kısmı CME üzerinde yürüyor: fonlar ETF payı alıp CME vadeli kontratlarında short açıyor. Bu, işleme daha fazla sermaye getirdi ve regüle platformlardaki bazın kriptonun ilk yıllarına kıyasla daralmasının nedenlerinden biri oldu.
Vadeli kontratlar ve perpetual funding karşılaştırması
Kriptoda aynı primi kazanmanın ikinci bir yolu da var: perpetual vadeli işlemler. Bir perpetual kontratın vadesi dolmaz, dolayısıyla yakınsayamaz. Bunun yerine borsalar, long ve short’lar arasındaki periyodik funding ödemeleri ile onu spota yakın tutar. Spot long artı perpetual short da cash-and-carry olarak adlandırılır ve funding rate arbitrajı rehberimizde ayrıntılı olarak ele alınır. İki versiyon farklı davranır:
| Vadeli kontratlar (baz) | Perpetual (funding) | |
|---|---|---|
| Getiri girişte biliniyor mu? | Evet, vadeye kadar tutulursa | Hayır, her funding aralığında yeniden belirlenir |
| Nasıl kazanırsınız | Vade sonunda yakınsama (veya kapattığınızda, daha erken) | Her 8 saatte bir funding ödemeleri (bazı platformlarda 1–4 saat) |
| Getiri negatife dönebilir mi? | Vadeye kadar tutulursa hayır; arada yalnızca piyasa değerine göre (mark-to-market) dalgalanır | Evet, negatif funding short tarafın ödeme yaptığı anlamına gelir |
| Çıkış | Vadeye kadar tutma, erken kapatma veya roll etme | Her an |
| Likidite | Daha düşük, BTC ve ETH’de yoğunlaşmış | Kriptonun en derin piyasası, birçok altcoin |
| En uygun olduğu durum | Bir çeyrek boyunca bilinen bir getiriyi kilitlemek | Esnek, sık yeniden dengelenen pozisyonlar |
Birçok masa her ikisini birden yürütür ve sermayeyi, aynı risk için hangisi daha fazla ödüyorsa oraya kaydırır. Pratik bir kural: bir sonraki üç aylık kontrattaki yıllıklandırılmış baz, aynı dönemde beklediğiniz ortalama funding oranından açıkça yüksekse, getiriyi kilitlediği için vadeli kontrat daha iyi short bacaktır. Funding getirilerini aynı birimlerle tahmin etmek için funding rate APR ve başabaş hesaplayıcımızı kullanın.
Lineer ve ters (inverse) kontratlar: marjin kararı
Kripto borsaları iki tür vadeli kontrat listeler ve bu seçim, cash-and-carry’nin ekonomisini herhangi bir komisyon indiriminden daha fazla değiştirir.
Lineer (USDT veya USDC marjinli) vadeli kontratlar
Marjin ve kâr bir stablecoin cinsindendir. Anlaşılması kolaydır, ancak spot coin ve marjin ayrı havuzlardır. BTC yükselirse, short vadeli pozisyon stablecoin kaybederken kazanç spot coininizde birikir. Hedge bir bütün olarak kârda olsa bile pozisyon likide edilebilir. Bunu önlemek için ya düşük kaldıraç kullanırsınız (daha fazla atıl sermaye, daha düşük getiri) ya da yükseliş sırasında kârları spot taraftan vadeli marjine aktarırsınız.
Farklı kaldıraçlarda izole bir short pozisyon için yaklaşık likidasyon mesafesi (bakım marjini ayrıntıları hariç):
| Short kaldıracı | $101,800’dan 1 BTC için marjin | Yaklaşık likidasyon seviyesi | Toplam sermaye (spot + marjin) |
|---|---|---|---|
| 1x | $101,800 | çok uzak (fiyatın kabaca iki katına çıkması gerekir) | ~$201,800 |
| 2x | $50,900 | ~+49% | ~$150,900 |
| 3x | $33,900 | ~+33% | ~$133,900 |
| 5x | $20,400 | ~+19% | ~$120,400 |
Ters (coin marjinli) vadeli kontratlar
Burada kontrat dolar cinsinden kote edilir, ancak coinin kendisiyle marjinlenir ve uzlaşılır. Bu, işlemin zarif bir versiyonuna olanak tanır: satın aldığınız BTC’yi teminat olarak yatırın ve ters vadeli kontratta vadeli fiyata eşit dolar değerinde short açın (örneğimizde 1 BTC başına $101,800 tutarında kontrat).
Faydalı bir şey olur. BTC yükseldiğinde short pozisyon BTC kaybeder ama kalan her BTC daha fazla dolar eder; BTC düştüğünde short pozisyon BTC kazanır. Hesabın dolar değeri yaklaşık $101,800’da sabit kalır ve efektif kaldıraç 1x’e yakın kalır. Ayrı bir marjin havuzu ve gerçekçi bir likidasyon fiyatı yoktur. Vade sonunda $101,800 / ST BTC tutarsınız; bu da ST fiyatı ne olursa olsun $101,800 eder.
Gereken sermaye: yalnızca coin için $100,000. Aynı $1,800 baz, aynı $300 maliyet; dolayısıyla getiri 91 gün için $1,500 / $100,000 = 1.5%, yani lineer 3x kurulumdaki 4.5% yerine yıllıklandırılmış yaklaşık 6.0%.
Maliyetler, başabaş noktası ve eşik getiriniz
Bir baz ancak üç şeyi geçerse almaya değer: işlem maliyetleri, üstlendiğiniz riskler ve aynı sermayenin hiç uğraşmadan kazandığı getiri. Girmeden önce her maliyeti listeleyin:
- Dört işlemdeki işlem komisyonları (spot alım, vadeli satış ve her iki çıkış). Maker emirleri bunu ciddi şekilde azaltır, ancak bir bacağın diğeri olmadan gerçekleşmesi riskini ekler.
- Daha az likit bacakta, genellikle vadeli kontratta kayma (slippage). Emir defterinin en üstünü değil, kendi büyüklüğünüz için derinliği kontrol edin.
- Vadeye kadar tutarsanız uzlaşma veya teslim ücreti (platforma özgü, genellikle küçük).
- Spot ve vadeli farklı borsalardaysa transfer maliyetleri: çekim ücretleri, ağ ücretleri ve zaman. Kripto çekim ücretleri ve transfer süreleri analizimize göz atın.
- Fırsat maliyeti: dolarlarınızın kısa vadeli devlet tahvillerinde veya başka bir düşük riskli yerde kazanacağı getiri. Bu sizin eşik getirinizdir (hurdle rate).
Yıllıklandırılmış başabaş hesabı basittir: % cinsinden gidiş-dönüş maliyet × 365 / gün. 91 günlük bir kontratta 0.30% maliyetle bu, yılda yaklaşık 1.2% eder. Dolayısıyla 7.22% bazlı bir çeyrek, ters kurulumda yaklaşık 6.0%, lineer 3x kurulumda ise 4.5% net getiri sağlar. Eşik getiriniz örneğin yılda 4% ise, lineer işlem riskini ve emeğini ancak karşılarken, ters işlem yaklaşık iki puanlık bir pay bırakır.
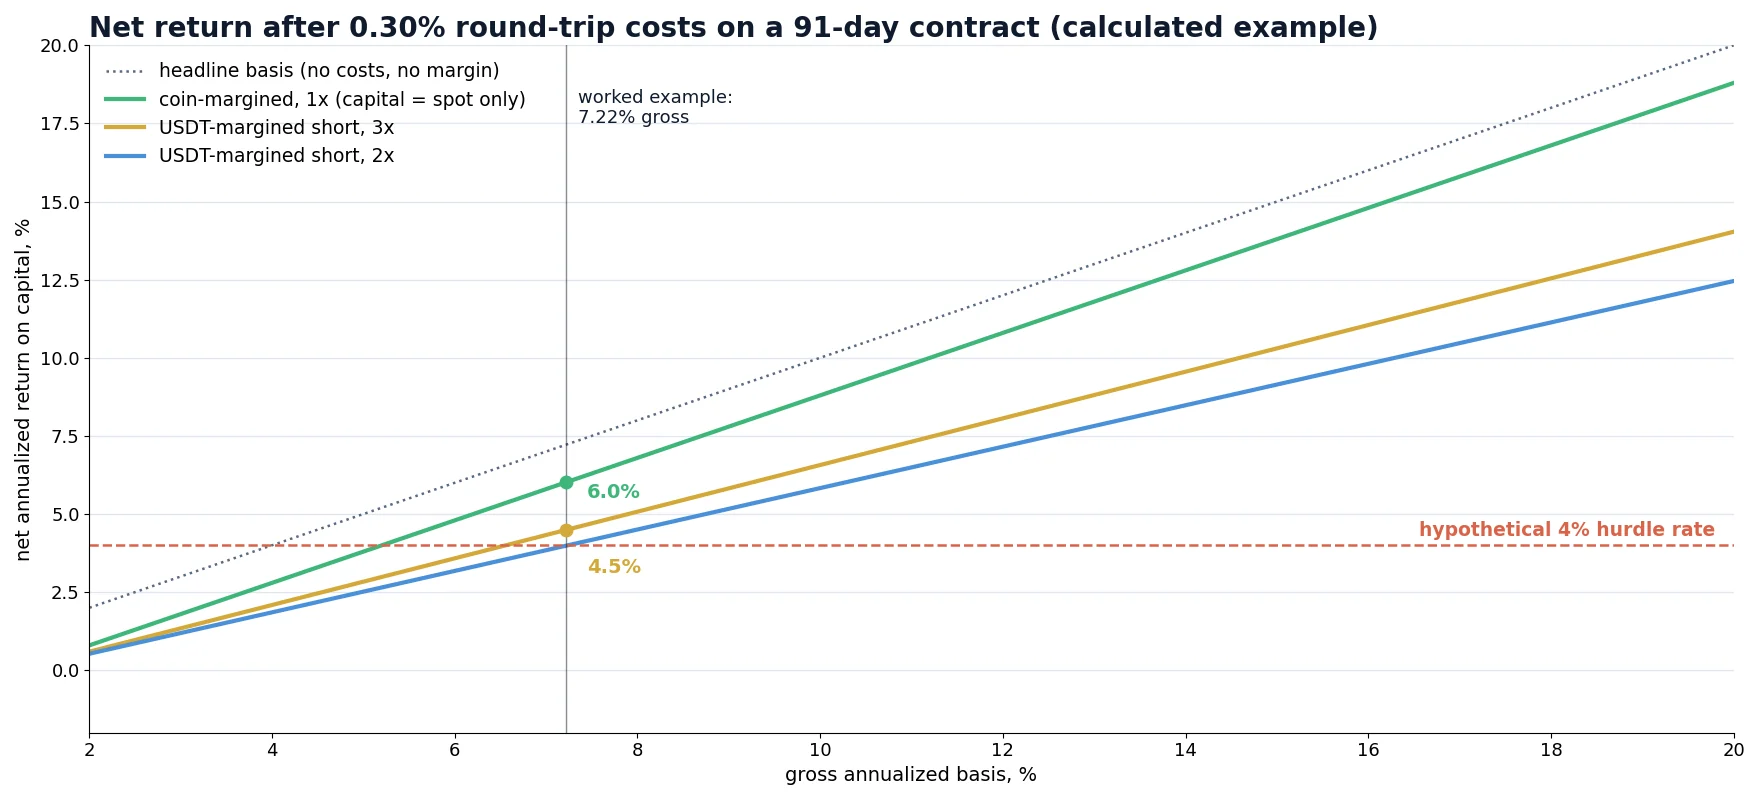
Grafik, neden bu kadar çok trader’ın hayal kırıklığına uğradığını gösteriyor: yaklaşık 6.5%’in altındaki brüt yıllıklandırılmış bazda, makul kaldıraçlı USDT marjinli bir işlem bu eşikte risksiz bir mevduatı zar zor geçer. Baz eşiğin belirgin şekilde üzerinde olduğunda işlem cazip hale gelir; bu da pratikte yükselişte olan, kaldıraçlı piyasalar anlamına gelir.
Adım adım: işlemi yürütmek
Erken çıkış, vadeye kadar tutma ve roll etme
Vadeye kadar tutmak tek seçenek değildir ve çoğu zaman en iyisi de değildir.
Baz çöktüğünde erken kapatma
Diyelim ki vadeye 91 gün kala 1.80% bazla girdiniz. Kırk beş gün sonra piyasa soğumuş ve vadeye 46 gün kala baz yalnızca 0.40%. Şimdi her iki bacağı kapatırsanız, 45 günde 1.40% elde etmiş olursunuz; bu, maliyetler öncesi yıllıklandırılmış yaklaşık 11.4% eder. Vadeye kadar tutmak, kalan 0.40%’i 46 günde kazandırır; bu da yıllıklandırılmış yaklaşık 3.2% eder ve muhtemelen eşik getirinizin altındadır. Kapatın ve sermayeyi bir sonraki fırsat için hazır tutun. Ek çıkış komisyonları bu seçeneğin bedelidir, onları da hesaba katın.
Geçici bir genişlemeyle yaşamak
Tersi de olur: baz girişten sonra 1.80%’den 3%’e genişler. Pozisyonunuz piyasa değerine göre (mark-to-market) zarar gösterir, çünkü short olduğunuz vadeli kontrat spottan daha hızlı yükseldi. Hiçbir şey bozulmadı. Vadeye kadar tutarsanız yakınsama yine de başlangıçtaki 1.80%’i sağlar. Tehlike yalnızca lineer short’taki bir marjin sorunudur; bu da kaldıracı düşük tutmak için bir başka nedendir.
Bir sonraki çeyreğe roll etme
Vade dolmadan önce, spot coini elinizde tutarak vadesi dolan short’u kapatıp bir sonraki üç aylık kontratta short açabilirsiniz. Buna takvim roll’u (calendar roll) denir. Bunu yalnızca bir sonraki kontratın yıllıklandırılmış bazı hâlâ eşiğinizi geçiyorsa yapın; aksi halde pozisyonun uzlaşmasına izin verin ve nakitte kalın.
Hedge sonrasında kalan riskler
Cash-and-carry fiyat riskini ortadan kaldırır, tüm riskleri değil. İnsanlara gerçekten zarar verenler şunlardır:
| Risk | Ne olur | Nasıl sınırlandırılır |
|---|---|---|
| Short pozisyonun likidasyonu | Bir yükseliş vadeli marjini silip süpürürken kazanç spot tarafta birikir; hedge en kötü anda bozulur | Coin marjinli 1x ya da düşük kaldıraç artı alarmlar ve bir takviye planı |
| Borsa / karşı taraf | İflas, dondurulmuş çekimler veya bir hack; paranızı çıkaramıyorsanız hedge değersizdir | Büyük, köklü platformlar; sermayeyi dağıtın; zayıf bir borsada biraz daha yüksek bazın peşine düşmeyin |
| Otomatik kaldıraç azaltma (ADL) | Aşırı hareketlerde bir borsa kârlı pozisyonları zorla kapatabilir, örneğin bir çöküşte short’unuzu; bu da spot coini hedgesiz bırakır | ADL göstergelerini izleyin; kapatılırsa hemen yeniden hedge edin |
| Uzlaşma uyumsuzluğu | Vadeli kontrat ortalama bir endeks fiyatından uzlaşır; siz ise spotu farklı bir fiyattan satarsınız | Spotu uzlaşma penceresi boyunca dilimler halinde satın |
| Giriş ve çıkışta bacak riski | Bir bacak gerçekleşir, diğeri gerçekleşmez ve fiyat hareket eder | Eşzamanlı emirler, küçük dilimler, daha sığ emir defteriyle sınırlı büyüklük |
| Stablecoin riski | USDT veya USDC marjinli bir bacak, sabitliğin bozulması (depeg) riskine açıktır | Saygın stablecoinler kullanın; coin marjinli kontratları değerlendirin |
| Erişim ve vergi | Bazı platformlar ülkenizde kullanılamayabilir; spot ve vadeli kazançlar farklı vergilendirilebilir | Her platformda uygunluğunuzu kontrol edin; ölçeği büyütmeden önce bir vergi danışmanına sorun |
Sık yapılan hatalar
- Bazı getiri olarak sunmak. Getiri, tüm komisyonlar sonrasında, marjin dahil kullanılan tüm sermaye üzerinden hesaplanır. Çoğu zaman manşet bazın oldukça altındadır.
- Getiriyi “iyileştirmek” için short tarafta yüksek kaldıraç kullanmak. Kâğıt üzerinde getiriyi artırır ve hedge edilmiş bir işlemi likidasyon riskine dönüştürür.
- Getiriyi eşik getiri yerine sıfırla karşılaştırmak. Nakit, borsa riski olmadan 4% kazandırıyorsa, hedge edilmiş 5%’lik bir getiri cazip değildir.
- Uzlaşma mekaniğini göz ardı etmek. Spotu uzlaşma penceresinden saatler önce veya sonra satmak, son günde fiyat riskini yeniden açar.
- Ters kontratlarda coin miktarı ile dolar nominalini karıştırmak. Ters short’u coin olarak değil, vadeli fiyattan dolar cinsinden boyutlandırın.
- Her iki bacağın da borsalarda olduğunu unutmak. Fiyat riski hedge edilmiştir; platformun çökmesi riski ise edilmemiştir.
İzleme ve otomasyon
Tek bir cash-and-carry pozisyonu için bir elektronik tablo yeterlidir: spot ve vadeli fiyatlar, vadeye kalan gün, maliyetler, marjin. Birkaç platformu ve kontratı karşılaştırmaya, baz çöküşlerine tepki vermeye veya vadeli kontratları perpetual ve borsalar arası fırsatlarla birleştirmeye başladığınızda bu operasyonel bir işe dönüşür. Borsa API’leri ihtiyacınız olan her şeyi sağlar; arbitraj için kripto borsa API’leri rehberimiz hız sınırlarını, WebSocket akışlarını ve emir yönetimini ele alır.
Aynı prim birkaç yerde ortaya çıkar ve BJF araçları bunun ilgili kısımlarını kapsar. Funding Rate tarayıcısı, borsalar arasında perpetual funding oranlarını karşılaştırır; böylece aynı risk için perpetual mı yoksa vadeli kontrat mı daha fazla ödüyor görebilirsiniz. Ücretsiz Kripto Arbitraj Tarayıcısı, borsalar arası fiyat farklarını takip eder. Stratejilere genel bir bakış için kripto arbitrajı rehberi ile başlayın.
Kilitlemeden önce primi karşılaştırın
Üç aylık bir bazı kilitlemeden önce, aynı coinde perpetual funding’in borsalar arasında ne ödediğini kontrol edin. Funding daha yüksek ve istikrarlıysa perpetual daha iyi short bacak olabilir; daha düşük veya düzensizse vadeli kontrat bilinen bir getiriyi kilitler.
Funding Rate tarayıcısını açınÜcretsiz Kripto Arbitraj Tarayıcısı
Ücretsiz arbitraj tarayıcısı + kısa e-posta kursu
Ücretsiz tarayıcının bağlantısını ve Boris’ten birkaç kısa, pratik e-posta alın: maliyetlerden sonra fiyat farkının gerçekte ne anlama geldiği, gerçek para riske atmadan önce bir stratejinin nasıl test edileceği ve piyasanıza hangi araçların uygun olduğu. Abartı yok. E-postalar İngilizce gönderilir.
Sıkça Sorulan Sorular
Kriptoda cash-and-carry arbitrajı risksiz mi?
Hayır. Spot long ve vadeli short pozisyonlar birbirini dengelediği için coinin fiyat riskini ortadan kaldırır; ancak yine de borsa ve karşı taraf riski, short bacakta likidasyon riski, USDT marjinli kontratlarda stablecoin riski, açılış ve kapanışta işlem gerçekleştirme riski ve sermayenin fırsat maliyetini taşırsınız.
BTC cash-and-carry için iyi bir yıllıklandırılmış baz nedir?
Sabit bir rakam yoktur. Tüm sermaye üzerindeki komisyon sonrası net getiriyi risksiz oranınızla karşılaştırın. 91 günlük bir kontratta 0.30% gidiş-dönüş maliyetle, yalnızca maliyetler yılda yaklaşık 1.2% götürür; 3x kaldıraçlı USDT marjinli bir kurulumun sermaye üzerinde kabaca 4% kazanması için yaklaşık 6.5% brüt baza ihtiyaç vardır, coin marjinli bir kurulum ise daha azıyla yetinir.
Cash-and-carry ile funding rate arbitrajı arasındaki fark nedir?
Her ikisi de spot tutar ve bir türevde short açar. Vadeli kontratlarla yapılan cash-and-carry, vade sonundaki yakınsama yoluyla realize edilen bilinen bir bazı kilitler. Funding rate arbitrajı ise vadesi hiç dolmayan perpetual vadeli kontratları kullanır ve her aralıkta değişen, negatife de dönebilen periyodik funding ödemeleri kazanır.
Perpetual vadeli kontratlarla cash-and-carry yapılabilir mi?
Evet. Spot long artı perpetual short da sıklıkla cash-and-carry olarak adlandırılır, ancak gelir yakınsamadan değil funding ödemelerinden gelir; bu yüzden getiri önceden bilinmez. Birçok masa ikisini karşılaştırır ve aynı risk için hangisi daha fazla ödüyorsa onu kullanır.
İşlem sırasında bitcoin fiyatı sert yükselirse ne olur?
Spot bacak kazanır, short vadeli bacak da yaklaşık aynı miktarda kaybeder; dolayısıyla hedge korunur. Tehlike marjindedir: USDT marjinli bir short’ta zarar vadeli marjininizi azaltır ve kaldıraç çok yüksekse likidasyona yol açabilir. Vadeli fiyattan boyutlandırılmış coin marjinli bir short, efektif kaldıracı 1x’e yakın tutar.
Pozisyonu vadeye kadar tutmak zorunda mıyım?
Hayır. Baz erken çökerse her iki bacağı kapatıp kârın büyük kısmını daha kısa sürede elinizde tutabilirsiniz. Vadeye kadar tutmak yalnızca yakınsamayı garanti eder; sermayenin her zaman en verimli kullanımı değildir.
Bu makale eğitim amaçlıdır ve finansal tavsiye niteliği taşımaz. Örneklerdeki tüm fiyatlar, komisyonlar ve getiriler temsilidir; komisyonlar, kontrat özellikleri ve uzlaşma kuralları borsadan borsaya farklılık gösterir ve zamanla değişir.
