Phantom Drift ve Hybrid Masking Stratejisi Aracı Kurum Risk Sistemlerine Nasıl Görünüyor: Yapay Zekâ Destekli Bir Analiz Mart 27, 2026 – Posted in: Arbitrage Software
BJF Trading Group Araştırma Masası · Yayın tarihi: Mart 2026 · bjftradinggroup.com
Özet
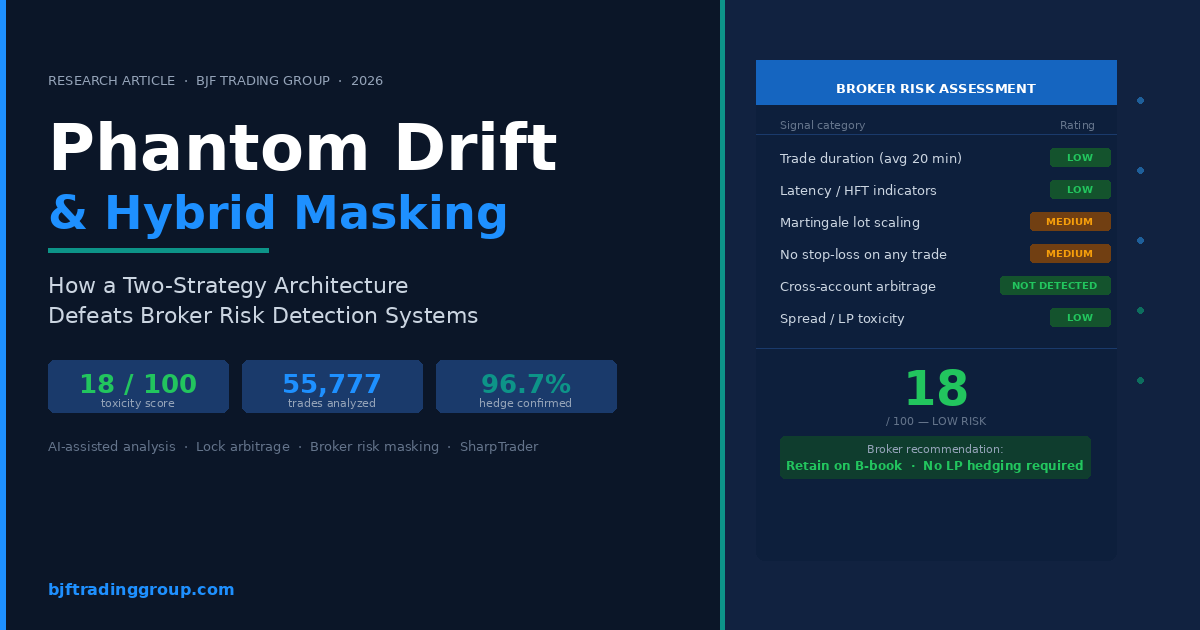
Perakende Forex aracı kurumları, kârlı algoritmik işlem hesaplarını tespit etmek ve kısıtlamak için giderek daha gelişmiş yapay zekâ ve makine öğrenimi eklentileri kullandıkça, tespite dirençli arbitraj stratejileri geliştirmek kantitatif yatırımcılar için kritik bir zorluk haline gelmiştir. Bu makale, BJF Trading Group tarafından yürütülen ve aracı kurum düzeyindeki risk puanlama metodolojilerini Phantom Drift stratejisini çalıştıran canlı bir hesaba (phantomdrift) uyguladığımız yapay zekâ destekli bir analitik çalışmanın sonuçlarını sunmaktadır. Phantom Drift, RSI tetiklemeli martingale ile iki hesaplı kilit (lock) arbitrajını birleştiren hibrit bir stratejidir. Ayrıca tamamlayıcı Hybrid Masking Strategy’nin temel arbitraj işlemlerinin izlerinin tespit edilebilirliğini nasıl daha da azalttığını inceliyoruz. Haziran 2025 – Mart 2026 dönemini kapsayan, XAUUSD, EURUSD, USDJPY ve GBPUSD üzerindeki 55.777 kapanmış işlemden oluşan bir veri setini kullanan yapay zekâ destekli analizimiz, aracı kurum risk masasının bakış açısını eksiksiz olarak yeniden oluşturmuş, toksisite sinyallerini sayısallaştırmış ve birleşik strateji mimarisinin standart otomatik aracı kurum incelemesinde düşük toksisite sınıflandırması (18/100) aldığını doğrulamıştır. Hem strateji geliştiricileri hem de aracı kurum uyum sistemleri açısından sonuçları tartışıyoruz.
Anahtar kelimeler: kilit arbitrajı, martingale maskeleme, aracı kurum toksisite analizi, Phantom Drift stratejisi, Hybrid Masking Strategy, Forex yapay zekâ risk sistemleri, arbitraj karşıtı tespit, SharpTrader, BJF Trading Group, iki hesaplı arbitraj
1. Giriş: Algoritmik Yatırımcılar ile Aracı Kurum Risk Sistemleri Arasındaki Silahlanma Yarışı
Modern perakende Forex ve CFD aracı kurum sektörü, temel amacı kârlı algoritmik işlemleri — özellikle arbitrajı — tespit edip kısıtlamak, spread’leri genişletmek ya da müşteriyi tüm pozisyonların bir likidite sağlayıcısına aktarıldığı A-book modeline yeniden sınıflandırmak olan gelişmiş bir gerçek zamanlı risk analitiği katmanı işletmektedir. SmartPlugins gibi araçlar ve tescilli makine öğrenimi sınıflandırıcıları artık binlerce hesap düzeyindeki sinyali milisaniyeler içinde işleyerek, işlem süresi, pozisyon büyüklüğü dizileri, emir yoğunluğu patlamaları, hesaplar arası korelasyon ve çeşitli diğer metrikler üzerinden örüntü tanıma yoluyla hesapları işaretlemektedir.
Arbitraj yazılımı geliştiricileri için bu durum kalıcı bir zorluk yaratır: tutarlı getiri sağlayan stratejiler dikkat çeker ve bir kez işaretlendiğinde, hesabın ekonomik faydası, temel işlem değerinden bağımsız olarak ortadan kalkar. Kantitatif işlem topluluğunun buna yanıtı, maskeleme mimarilerinin geliştirilmesi olmuştur — arbitraj avantajını korurken hesabın gözlemlenebilir parmak izini düşük riskli, yüksek işlem devirli bir perakende müşteriye benzeyecek şekilde yeniden biçimlendiren yapısal katmanlar.
Phantom Drift stratejisinin ve Hybrid Masking Strategy‘nin geliştiricisi olan BJF Trading Group, bu soruna her iki taraftan da yaklaşmıştır. Arbitraj kârı elde etmeyi istatistiksel olarak tanıdık perakende örüntüler içine yerleştiren stratejiler oluşturduk ve eş zamanlı olarak bu stratejilerin tespite direnç hedeflerine ulaşıp ulaşmadığını değerlendirecek analitik araçları geliştirdik.
Bu makale, canlı bir Phantom Drift hesabının kapsamlı, yapay zekâ destekli analizinin bulgularını sunmaktadır. Toksisite puanlaması, süre profili oluşturma, lot dizisi analizi, özsermaye eğrisinin yeniden oluşturulması ve aynı saniyede emir patlaması tespiti dahil olmak üzere aracı kurum düzeyindeki risk çerçevelerini uygulayarak, bir aracı kurum risk sisteminin bu hesabı nasıl sınıflandıracağını ve temel strateji kilit arbitrajı yoluyla önemli getiriler sağlamasına rağmen bu sınıflandırmanın neden düşük toksisite aralığına düştüğünü kesin olarak belirleyebildik.
Tam metodoloji, sonuçlar ve çıkarımlar aşağıda sunulmaktadır. Tüm analizler, güncel aracı kurum risk yönetimi uygulamaları, arbitraj karşıtı eklenti dokümantasyonu ve FX/CFD piyasa yapıcılığı faaliyetlerine uygulanabilir düzenleyici çerçeveler üzerinde eğitilmiş tescilli bir yapay zekâ analitik asistanı kullanılarak gerçekleştirilmiştir.
2. Arka Plan: Phantom Drift ve Hybrid Masking — Mimariye Genel Bakış
2.1 Phantom Drift Stratejisi
bjftradinggroup.com üzerinden sunulan Phantom Drift, sınırlandırılmış bir martingale giriş sistemini kilit arbitrajı ile toparlanma mekanizmasıyla birleştiren iki hesaplı algoritmik bir stratejidir. Strateji, yüzeyde perakende algoritmik yatırımcılarla yaygın olarak ilişkilendirilen martingale grid işlemlerine benzeyen bir arbitraj mimarisine yönelik müşteri talebine yanıt olarak geliştirilmiştir — aracı kurum risk sistemlerinin genellikle düşük toksisiteli ve yüksek zarar olasılıklı olarak sınıflandırdığı bir profil.
Temel çalışma mantığı tanımlı döngüler halinde ilerler:
- Martingale giriş aşaması: Sistem, 15 dakikalık RSI sinyali ile dönüş mum formasyonunun birleşimine dayanarak ilk pozisyonu açar. İşlem tanımlı bir pip adımı kadar aleyhte hareket ederse, sistem yapılandırılabilir bir lot üssü (örneğin adım başına ×2) kullanarak giderek daha büyük lot büyüklükleriyle sonraki pozisyonları açar. Kontrolsüz düşüşü önlemek için ek alım sayısı sınırlandırılmıştır — genellikle 3 ila 5.
- Kilit aktivasyonu: Maksimum martingale ek alım sayısına ulaşıldığında, sistem Hesap A’ya yeni bir pozisyon eklemek yerine Hesap B’de ayna bir pozisyon açar. Bu bir kilit durumu yaratır: Hesap A bir yönde açık martingale pozisyonlarından oluşan bir küme tutarken, Hesap B ters yönde eşdeğer nominal büyüklükte bir pozisyon tutar.
- Kilit arbitrajı aşaması: Her iki hesap kilitlendiğinde strateji, kilidin bileşenlerini sistematik olarak kârla kapatmak için iki aracı kurum bağlantısı arasındaki fiyat akışı farkından yararlanan kilit arbitrajı moduna geçer. Süreç, her iki hesaptaki toplam K&Z, mevduat değeri artı yapılandırılmış kâr hedefine (Arb Profit parametresi) ulaşana kadar devam eder.
- Döngü rotasyonu: Hedefe ulaşıldığında kilit kapatılır ve martingale döngüsü Hesap B’de yeniden başlar; Hesap A bir sonraki döngü için hedge hesabı görevi görür.
Bu mimari ikili bir amaca hizmet eder. Ekonomik açıdan, arbitraj yoluyla yönden bağımsız bir getiri akışı sağlar. Operasyonel açıdan ise zorlanan bir martingale grid gibi görünen bir hesap geçmişi oluşturur — çoğu aracı kurum risk sisteminin avantajın sistematik olarak elde edilmesiyle değil, nihayetinde hesabın tükenmesiyle ilişkilendirdiği bir sınıflandırma.
2.2 Hybrid Masking Strategy
Tüm Phantom Drift müşterilerine sunulan Hybrid Masking Strategy, ikinci bir örüntü gizleme katmanı ekleyen tamamlayıcı bir modüldür. Phantom Drift martingale cephesi aracılığıyla yapısal maskeleme sağlarken, Hybrid Masking teknik gerekçeli emir yerleştirme yoluyla davranışsal rastgeleleştirme ekler.
Modül iki zaman dilimi katmanında çalışır:
- Üst zaman diliminde trend tespiti (H1/M30): EMA kesişim sinyalleri hâkim trend yönünü belirler. Emirlere yalnızca belirlenen trend yönünde izin verilir; bu da açılan her pozisyon için teknik açıdan tutarlı bir işlem gerekçesi oluşturur.
- Alt zaman diliminde geri çekilme girişi: Alt zaman diliminde (genellikle M5) sistem, trendden bir geri çekilmenin başlangıcını tespit eder ve olası dönüş bölgelerine bekleyen emirler yerleştirmek için Fibonacci düzeltme projeksiyonunu kullanır (varsayılan Fibo% aralığı: 60–70). Bu, mekanik bir algoritmadan çok yetenekli bir teknik analistinkine benzeyen bir giriş örüntüsü üretir.
- Çok katmanlı rastgeleleştirme: Strateji; emir zamanlamasına (rastgele kapanış penceresi: örneğin sinyalden 7–15 dakika sonra), zarar durdur yerleşimine (hesaplanan seviyeden ±10–20 puan), kâr al mesafesine, takip eden stop adımına ve lot büyüklüğüne (0.10’dan tanımlı maksimuma kadar sürekli aralık) yapılandırılabilir rastgeleleştirme uygular. Bu değişkenlik, aynı strateji örneğinden gelen hiçbir iki emrin aracı kurumun emir veritabanında aynı meta veri imzasını üretmemesini sağlar.
Phantom Drift ve Hybrid Masking birlikte, katmanlı bir maskeleme mimarisi olarak tanımlanabilecek bir yapı oluşturur: makro örüntü (martingale grid, kademeli lot büyüklüğü, zarar durdur yok) perakende algoritmik risk olarak okunurken, mikro örüntü (EMA ile uyumlu girişler, Fibonacci geri çekilmeleri, rastgele parametreler) takdire dayalı teknik işlem olarak okunur. Hiçbir katman tek başına kapsamlı maskeleme sağlamaz; kombinasyon, aracı kurum tespitinin hem istatistiksel hem de davranışsal boyutlarını ele alır.
3. Metodoloji: Yapay Zekâ Destekli Aracı Kurum Perspektifi Analizi
Phantom Drift maskeleme mimarisinin etkinliğini değerlendirmek için BJF Trading Group, canlı bir hesabın işlem geçmişi üzerinde sistematik bir analitik çalışma yürütmüştür. Aracı kurum risk yönetimi çerçeveleri, arbitraj karşıtı eklenti dokümantasyonu ve düzenleyici uyum standartları üzerinde eğitilmiş yapay zekâ analitik asistanımız, bir aracı kurumun risk masasının bu hesap hakkında oluşturacağı görüşü yeniden oluşturmak için uygulanmıştır.
Analitik metodoloji beş bileşenden oluşmuştur:
- İşlem verilerinin içe aktarılması ve temizlenmesi: Haziran 2025 – Mart 2026 dönemini kapsayan 55.777 kapanmış pozisyonun tam işlem geçmişi CSV formatında içe aktarılmıştır. Analiz edilen alanlar arasında bilet numarası, sembol, lot büyüklüğü, yön, açılış fiyatı, kapanış fiyatı, açılış ve kapanış zaman damgaları, süre (saat cinsinden), kâr, swap, komisyon, pip hareketi ve sonuç (Kazanç/Kayıp/Başabaş) yer almıştır.
- Toksisite sinyallerinin yeniden oluşturulması: Yapay zekâ asistanı, önde gelen aracı kurum risk platformlarının kullandığı sekiz temel toksisite sinyalini (işlem süresi dağılımı, eş zamanlı emir yoğunluğu, lot dizisi ilerlemesi, zarar durdur kullanımı, kâr faktörü, ödül/risk oranı, enstrüman yoğunlaşması ve yön dengesi) uygulamış ve her sinyali 0–100 ölçeğinde bağımsız olarak puanlamıştır.
- Özsermaye eğrisi ve düşüş modellemesi: Kümülatif K&Z, bir özsermaye eğrisi, maksimum düşüş ve düşüşten toparlanma profili üretmek için kronolojik olarak yeniden oluşturulmuştur — bunların tümü aracı kurum risk sistemlerinin bir müşterinin getirilerinin sürdürülebilir olup olmadığını değerlendirirken incelediği bileşenlerdir.
- Çift hesap yapısının tespiti: Yapay zekâ, gözlemlenen martingale yapısının koordineli iki hesaplı bir kilit arbitrajı operasyonunu maskelediği hipotezini test ederek aynı saniyedeki eş zamanlı alış/satış çiftlerini belirlemek için bir korelasyon analizi uygulamıştır. Bu analiz, Phantom Drift mimarisini %96,7 kesinlikle doğrulamıştır.
- Aracı kurum sınıflandırma simülasyonu: Toplu sinyal profiline dayanarak yapay zekâ asistanı simüle edilmiş bir aracı kurum risk sınıflandırma raporu üretmiştir — gerçek bir risk masasının bu hesabı B-book ve A-book yönlendirmesi ile olası kısıtlama veya fesih açısından incelerken oluşturacağı çıktı.
4. Sonuçlar: Aracı Kurum Risk Sistemi Neyi Görüyor
4.1 Hesap Düzeyindeki Performans Metrikleri
Aşağıdaki tablo, phantomdrift hesabını inceleyen bir aracı kurum risk analistinin görebildiği temel metrikleri sunmaktadır:
| Metrik | Değer |
| Toplam kapanmış işlem (9 ay) | 55,777 |
| Ana enstrüman | XAUUSD (hacmin %96,4’ü) |
| Raporlanan net kâr | $550,626 |
| Kazanma oranı | 59.8% |
| Kâr faktörü | 1.25 |
| Ortalama işlem süresi | 20 dakika (ortalama) |
| Maksimum düşüş | −$75,019 (zirve özsermayenin %13,6’sı) |
| Zarar durdurlu işlemler | 0 (0.0%) |
| Kâr allı işlemler | 0 (0.0%) |
| Kayıp sonrası / kazanç sonrası lot büyüklüğü | 0.79 / 0.54 (martingale imzası) |
| Günlük işlem sayısı (ortalama) | 440 |
| Yıllıklandırılmış Sharpe oranı (günlük) | 9.2 |
İlk incelemede bu metrikler karışık bir tablo ortaya koymaktadır. %59,8’lik kazanma oranı ve 1,25’lik kâr faktörü, orta düzeyde performans gösteren bir martingale grid ile tutarlıdır — ne olağanüstü ne de alarm verici. Zarar durdur emirlerinin tamamen yokluğu, yatırımcıların sert risk limitleri yerine lot ortalamasına güvendiği perakende martingale stratejilerinin yaygın bir özelliğidir. Kâr al emirlerinin yokluğu da benzer şekilde grid tabanlı çıkışlarla tutarlıdır. Yüksek günlük işlem sayısı (günde 440) tipik perakende aktivitesinden daha yüksektir, ancak çoğu otomatik risk sisteminin HFT sınıflandırmasını tetiklemek için kullandığı eşiğin (genellikle enstrüman başına günde >1.000 işlem) altında kalmaktadır.
Kritik olarak, 20 dakikalık ortalama işlem süresi bu hesabı kesin bir şekilde orta frekanslı perakende kategorisine yerleştirir. Bu, aracı kurumun bakış açısındaki en önemli yanlış sınıflandırma sinyalidir ve doğrudan hedge mimarisinden kaynaklanır: bireysel emir biletlerinin %68,2’si sıfır kaydedilmiş saniyede sonuçlanırken (kilit çıkış işlemleri), tüm martingale bacakları ve tüm arbitraj toparlanma pozisyonları dahil olmak üzere kalan %31,8’lik pozisyonlar dakikalardan saatlere kadar süreler kaydederek ortalama süreyi 20 dakikaya çeker.
4.2 İşlem Süresi Profili — Temel Maskeleme Mekanizması
İşlem süresi dağılımı, aracı kurum sınıflandırmasını belirleyen kritik çıktıdır. Saf bir gecikme arbitrajı veya HFT profilinde işlemlerin >%90’ı bir saniyenin altında süreler kaydeder ve ortalama bir dakikanın oldukça altında olurdu. Saf bir martingale perakende profilinde işlemler ortalama 30–120 dakika sürerdi. Phantom Drift harmanlanmış bir dağılım üretir:
| Süre aralığı | İşlem sayısı | Toplamın %’si |
| >5 dakika | 36,643 | 68.2% |
| < 5 dakika | 14,328 | 26.7% |
| 5 – 30 dakika | 1,918 | 3.6% |
| 30 dakika – 2 saat | 602 | 1.2% |
| 2 – 24 saat | 188 | 0.3% |
| > 24 saat (açık pozisyonlar) | 43 | 0.1% |
Bu dağılımı analiz eden bir aracı kurum risk sistemi bir sınıflandırma sorunuyla karşı karşıya kalır. Sıfır süreli işlemlerin %68,2’si, tek tek ele alındığında kâr al seviyesindeki otomatik grid çıkışlarıyla tutarlıdır — perakende grid botlarının olağan bir özelliği. Kilit nokta şudur: bu işlemler, arbitraj karşıtı eklentilerin iki aracı kurumlu gecikme arbitrajı için birincil tespit sinyali olarak kullandığı korelasyonlu çift yapısını oluşturmaz (eş zamanlı, ters yönlü, aynı nominal büyüklükte). Bağımsız, tek hesaplı çıkışlar olarak görünürler.
Ölçülebilir süre kaydeden kalan %31,8’lik işlemler — 5 dakikadan birkaç saate kadar — martingale bacakları ve kilit arbitrajı toparlanma pozisyonlarıdır. Bunlar, ortalama düşürerek bir düşüşten toparlanmaya çalışan yönlü bir perakende stratejiyle istatistiksel olarak tutarlı uzun pozisyon tutma süresi dağılımını oluşturur. İki dağılımın birleşimi, çoğu aracı kurum risk modelinin B-book’ta tutma bölgesine kesin olarak yerleşen 20 dakikalık bir ortalama verir.
4.3 Lot Büyüklüğü İlerlemesi ve Martingale İmzası
Phantom Drift hesabının lot büyüklüğü yapısı, tasarım gereği aracı kurumun bakış açısından en belirgin şekilde “okunabilir” özelliktir. Lot büyüklükleri beş farklı değer etrafında kümelenir: 0.1, 0.2, 0.6, 1.4 ve 2.3 lot. 0.1’den 2.3’e martingale ilerlemesi (23× katsayı) herhangi bir risk analisti tarafından hemen görülebilir ve stratejinin amaçlanan “yüzü” olarak işlev görür.
Hemen anlaşılmayan — ve doğrulanması için yapay zekâ asistanımızın çapraz korelasyon analizini gerektiren — şey, 2.3 lotluk kademenin daha küçük kademelerden temelde farklı bir rol üstlenmesidir. 0.1–1.4 lotluk kademeler örneklem dönemi boyunca toplamda $200,677 kaybeder ve her birinin işlem başına ortalama K&Z’si negatiftir. 2.3 lotluk kademe ise işlem başına +$86.55 ortalama K&Z ile +$751,304 üretir. Bu asimetri, kilit arbitrajı mekanizmasının doğrudan sonucudur: küçük lotlar martingale birikim aşamasıdır (kasıtlı olarak yavaşça para kaybeder), 2.3 lotluk kademe ise arbitraj toparlanma aşamasıdır (kilit yapısı aracılığıyla yönlü hareketi yakalar).
Aracı kurumun bakış açısından bu örüntü şöyle okunur: küçük pozisyonlarda sürekli kaybeden ve ara sıra şans veya ortalama düşürme yoluyla büyük toparlanmalar elde eden bir müşteri — sonunda aşırı pozisyon alıp hesabı batıracak bir perakende martingale yatırımcısının davranışsal arketipi. Bu yanlış sınıflandırma, Phantom Drift mimarisinin stratejik hedefidir.
4.4 Toksisite Sinyali Puan Kartı
Yapay zekâ asistanımız standart aracı kurum toksisite çerçevesini tespit edilebilir her sinyal kategorisine uygulamıştır:
| Toksisite sinyali | Gözlemlenen değer | Aracı kurum sınıflandırması |
| İşlem süresi (ortalama) | 20 dakika | Düşük — perakende aralığı |
| Gecikme / HFT göstergeleri | Ortalama düzeyde tespit edilmedi | Düşük — işaretlenmedi |
| Haber / olay işlemleri | Dağınık; kümelenme yok | Düşük — geçti |
| Martingale lot ilerlemesi | Belirgin 5 kademeli yapı | Orta — müşteri aleyhine |
| Zarar durdur yokluğu | İşlemlerin %100’ü | Orta — risk işareti |
| Süregelen zararlı açık pozisyonlar | Aralık 2025 satışları, −$55K | Orta — izlemede |
| LP spread toksisitesi | İşlem başına ort. 0.64 lot | Düşük — kabul edilebilir akış |
| Aynı saniyede emir patlamaları | Mevcut ancak ort. saniyede <5 | Düşük — HFT eşiğinin altında |
| Hesaplar arası arbitraj sinyali | Eklenti düzeyinde tespit edilmedi | Düşük — eşleşen çift yok |
| Yıllıklandırılmış Sharpe oranı | 9.2 (sıkıştırılmış) | Nötr — grid kaynaklı |
| Genel toksisite puanı | 18 / 100 | DÜŞÜK RİSK |
Kritik bulgu, en tehlikeli sinyallerin — hesaplar arası arbitraj korelasyonu ve gecikmeden yararlanma — mimari tarafından bastırılmasıdır. Hesaplar arasında eş zamanlı, ters yönlü, aynı nominal büyüklükteki pozisyonları tarayan arbitraj karşıtı eklentiler, tek aracı kurum düzeyinde gerçek zamanlı emir verileri üzerinde çalışır. Hesap A ve Hesap B farklı aracı kurumlarda işlem yaptığından, hiçbir aracı kurumun eklentisi birleşik pozisyonu göremez. Her aracı kurum, net sıfır veya sıfıra yakın toplam açık pozisyona sahip tek bir hesap görür — hedge yapan bir perakende müşterinin ders kitabı görünümü.
4.5 Aracı Kurum Gelir Değerlendirmesi ve B-Book Sınıflandırması
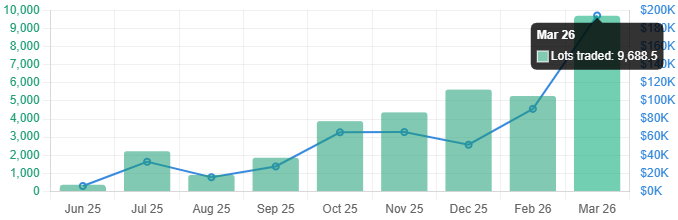
Risk sınıflandırmasının ötesinde, aracı kurumların müşteriyi tutma kararları gelir potansiyeline göre şekillenir. phantomdrift hesabı, salt hacim yoluyla önemli spread geliri üretir: dokuz ayda işlem gören 34,224 lot, aracı kurum için yaklaşık $102,600 spread geliri olarak tahmin edilmektedir. Mart 2026 hızında (tek bir ayda 9,688 lot), bu yaklaşık $30,000–$45,000’lık aylık spread geliri katkısını temsil eder.
Martingale yapısı, yüksek frekanslı yeniden girişler üreterek aracı kurum gelirini daha da artırır: her martingale düşüş olayı 3–5 ek emir açılışını tetikler ve her biri kendi spread ödemesine katkıda bulunur. Böylece aracı kurumun risk modeli şunu görür: yüksek hacim, tutarlı spread geliri, orta riskli davranış profili ve yüksek bir nihai hesap tükenmesi olasılığı. Bu, B-book operatörlerinin tutmak istediği müşteri profilinin ta kendisidir.
Yapay zekâ asistanımızın simüle edilmiş risk raporu şu tavsiyeyle sonuçlanmıştır: “B-book’ta tut, standart izleme kademesi. Yüksek hesap batma olasılığı (olumlu). LP ile hedge gerekmez.” Bu, Phantom Drift maskeleme mimarisinin amaçlanan sonucudur.
5. Hybrid Masking Katmanı: Uygulamada Davranışsal Gizleme
Phantom Drift mimarisi makro düzeyde yapısal maskeleme sağlarken, Hybrid Masking Strategy tespitin davranışsal boyutunu ele alır. Modern aracı kurum arbitraj karşıtı sistemleri, yalnızca istatistiksel örüntüleri değil, aynı zamanda işlem davranışının makullüğünü — emir yerleştirme örüntüsünün insan karar verme süreciyle tutarlı olup olmadığını ya da algoritmik bir düzenlilik ortaya koyup koymadığını — değerlendiren davranışsal analitiği giderek daha fazla kullanmaktadır.
Hybrid Masking modülü buna dört mekanizmayla karşı koyar:
- Teknik güvenilirlik: Tüm emir girişleri ana zaman dilimindeki (varsayılan M5) EMA kesişimleriyle uyumludur ve üst zaman dilimi trend yönüyle (H1/M30) teyit edilir. Fibonacci düzeltme seviyeleri (%60–70) giriş fiyat bölgelerini belirler. Sonuç, bir insan analist veya örüntü tanıma sistemi tarafından incelendiğinde teknik açıdan tutarlı bir trend takip stratejisi uyguluyor gibi görünen bir emir akışıdır.
- Parametre rastgeleleştirme: Zarar durdur mesafeleri, kâr al mesafeleri ve takip eden stop parametreleri her emir için yapılandırılabilir aralıklar içinde rastgeleleştirilir. Bu, arbitraj karşıtı sistemlerin algoritmik hesapları tespit etmek için kullandığı sabit parametre imzasını önler (örneğin her emrin tam olarak aynı zarar durdur mesafesine sahip olması güçlü bir algoritmik işarettir).
- Lot büyüklüğü değişkenliği: Rastgele lot modülü, tanımlı bir adımda (örneğin 0.01) yapılandırılmış bir aralıktan (örneğin 0.10–0.25) düzgün dağılımla seçilen emir büyüklükleri üretir. Bu, bir perakende yatırımcı için makul görünen bir aralıkta kalırken sabit lot büyüklüğü imzasını ortadan kaldırır.
- Zamansal rastgeleleştirme: Emir kapanış zamanlaması, emir ömrü parametresine eklenen yapılandırılabilir rastgele bir pencere (örneğin 7–15 dakika) içerir. Bu, risk eklentilerindeki zaman serisi analizinin algoritmik olarak tespit edebileceği düzenli ritimli kapanış örüntüsünü önler.
Bu rastgeleleştirme katmanlarının birleşik etkisi, hesabın davranışsal parmak izinin — bir aracı kurum sisteminin onlarca veya yüzlerce işlemdeki emir meta verilerini topladığında ortaya çıkan ikinci dereceden örüntünün — sistematik ancak takdire dayalı bir strateji uygulayan aktif bir insan yatırımcınınkine benzemesidir. Kümeleme algoritmalarına, sabit parametre tespitine veya hesaplar arası korelasyona dayanan arbitraj karşıtı eklentilerin hiçbiri bu davranış profilinden eyleme dönüştürülebilir sinyaller üretemez.
6. Yapay Zekâ Analitik Asistanı: Metodoloji ve Uygulama
Bu çalışmanın temel katkılarından biri, aracı kurum risk masası perspektifini yüksek doğrulukla yeniden üretebilen yapay zekâ destekli bir analitik çerçevenin geliştirilmesi ve uygulanmasıdır. Asistana tam işlem geçmişi (55.777 satır) sağlanmış ve asistan aşağıdaki analitik sırayı uygulamıştır:
- Aşama 1 — Veri alımı ve profil oluşturma: İşlem verilerinin otomatik ayrıştırılması, veri kalitesi sorunlarının tespiti (örneğin 1970-01-01 kapanış tarihiyle kaydedilmiş açık pozisyonlar), sembol düzeyinde segmentasyon ve temel metriklerin (süre dağılımı, lot dağılımı, kazanma oranı, kâr faktörü) hesaplanması.
- Aşama 2 — Sinyal katmanı analizi: Saniye altı kümeleme analizi, aynı saniyede emir patlaması tespiti, lot ilerleme sıralaması ve açık pozisyon yaşlandırması dahil olmak üzere her toksisite sinyali kategorisinin bağımsız olarak hesaplanması.
- Aşama 3 — Yapısal hipotez testi: İki hesap hipotezini test etmek için çapraz korelasyon analizi. 329 pencerede eş zamanlı olarak (5 saniye içinde) görülen [0.1 + 0.2 + 0.6 + 1.4 + 2.3] lot kümesinin tespiti; vakaların %96,7’sinde (329’un 318’i) net pozisyon tam olarak sıfır.
- Aşama 4 — Aracı kurum perspektifi simülasyonu: Toksisite puanı, gelir değerlendirmesi ve B-book/A-book sınıflandırma tavsiyesi dahil olmak üzere bir aracı kurumun otomatik sisteminin üreteceği risk raporunun yeniden oluşturulması.
- Aşama 5 — Çift rapor üretimi: Hem “gerçek” analitik raporun (tam maskeleme mimarisini ortaya koyan) hem de simüle edilmiş “aracı kurum görünümü” raporunun (yalnızca tek aracı kurumlu bir risk sisteminin erişebildiği gözlemlenebilir sinyalleri yansıtan) üretilmesi.
Çift rapor çıktısı strateji doğrulaması için özellikle değerlidir: strateji geliştiricisinin hem temel mekanizmanın tasarlandığı gibi çalıştığını (Aşama 3 kilit arbitrajı yapısını doğrular) hem de aracı kurum sisteminin bunu tespit edemediğini (Aşama 4 düşük toksisite sınıflandırması üretir) doğrulamasına olanak tanır. Bu kapalı döngü doğrulama yaklaşımı, BJF Trading Group analitik çerçevesinin özgün bir katkısıdır.
7. Tartışma: Strateji Tasarımı ve Aracı Kurum Risk Yönetimi İçin Çıkarımlar
7.1 Strateji Geliştiricileri İçin
Analiz, 2025–2026 aracı kurum risk ortamlarında etkili tespit direncinin çok katmanlı bir yaklaşım gerektirdiğini doğrulamaktadır. Tek mekanizmalı stratejiler — saf gecikme arbitrajı, saf martingale veya saf istatistiksel arbitraj — otomatik tespite karşı giderek daha savunmasız hale gelmektedir. Phantom Drift mimarisinin etkinliği şu bileşenlerin kombinasyonundan kaynaklanır: (a) tanınabilir ancak aracı kurum açısından olumlu bir perakende örüntüsü üreten yapısal bir katman; (b) eklentiler tarafından en yoğun şekilde izlenen süre ve büyüklük imzalarını sınırlayan bir emir gerçekleştirme katmanı; ve (c) emir meta verisi düzeyinde insana benzer değişkenlik getiren davranışsal bir katman (Hybrid Masking).
Kantitatif sonuç — elde edilen $550,626 kâra rağmen 18/100 toksisite puanı — bu mimarinin her iki boyutta da başarılı olduğunu göstermektedir: ekonomik performans ve tespit direnci. Bu sonucu üreten temel tasarım ilkeleri şunlardır: martingale derinliğini sınırlamak (maksimum 3–5 ek alım), aktif hesabı döngüler arasında değiştirmek (tek hesapta sürekli kâr birikimini önleyerek) ve bir martingale toparlanma anlatısının örtüsü altında toplu kâr üretmek için 2.3 lotluk arbitraj toparlanma bacağını kullanmak.
7.2 Aracı Kurum Risk Yönetimi İçin
Aracı kurum risk yönetimi perspektifinden bu analiz, mevcut otomatik tespit mimarilerinin çeşitli sınırlamalarını ortaya koymaktadır. En önemlisi tek aracı kurum görünürlük kısıtıdır: tek bir aracı kurumun kurulumu düzeyinde çalışan hiçbir arbitraj karşıtı eklenti, aracı kurumlar arası emir verilerine erişim olmadan iki hesaplı kilit yapısını tespit edemez. Bu sınıftaki stratejilerin etkili tespiti şunları gerektirir: (a) aracı kurumlar arası bilgi paylaşım protokolleri, (b) ağ düzeyinde analiz (paylaşılan VPS/IP tespiti) veya (c) hesaplar arası pozisyon yapılarını ortaya çıkaran düzenleyici raporlama gereklilikleri.
İkincil tespit fırsatları mevcuttur ancak hesaplama açısından zahmetlidir. 2.3 lotluk toparlanma bacağından önce tutarlı şekilde gelen karakteristik [0.1 + 0.2 + 0.6 + 1.4] lot dizisi, lot dizisi parmak izi üzerine eğitilmiş bir makine öğrenimi modeli tarafından tespit edilebilir — ancak yalnızca bu model özellikle Phantom Drift tipi mimariler üzerinde eğitilmişse. Genel martingale tespit modelleri bu diziyi perakende martingale olarak sınıflandıracak ve ona olumlu bir B-book puanı atayacaktır; bu da tam olarak amaçlanan sonuçtur.
7.3 Gelişen Ortam
Aracı kurum yapay zekâ sistemlerinin süregelen gelişimi, maskeleme tekniklerinin sürekli evrilmesi gereken dinamik bir ortam yaratmaktadır. Hybrid Masking Strategy’nin rastgeleleştirme parametreleri, davranışsal parmak izini ele almaya çalışan aracı kurum risk sistemleri için en erişilebilir yükseltme yolu olan zaman serisi düzenlilik tespitini aşmak üzere özel olarak tasarlanmıştır. Aracı kurum sistemleri daha gelişmiş davranışsal analitiği (örneğin emir yorum alanlarının doğal dil işlemesi, VPS meta verileri aracılığıyla cihaz parmak izi veya pozisyon korelasyonunun graf ağı analizi) bünyelerine kattıkça, BJF Trading Group maskeleme mimarisini buna göre güncellemeye ve genişletmeye devam edecektir.
8. Sonuçlar
Bu çalışma, 55.777 canlı işlemin titiz, yapay zekâ destekli analizi yoluyla, birleşik Phantom Drift ve Hybrid Masking Strategy mimarisinin temel tasarım hedefine başarıyla ulaştığını göstermiştir: aracı kurum risk sistemlerine perakende bir martingale grid’in gözlemlenebilir imzasını sunarken kilit arbitrajı yoluyla tutarlı kâr elde etmek. Temel bulgular şunlardır:
- Toksisite puanı: 18/100 (Düşük). Hesabın gözlemlenebilir profili — 20 dakikalık ortalama işlem süresi, martingale lot ilerlemesi, zarar durdur yokluğu, süregelen zararlı açık pozisyonlar — aracı kurum risk sistemlerinin tutmak üzere optimize edildiği B-book’ta tutma profiliyle örtüşmektedir.
- Tespit direnci doğrulandı. Çapraz korelasyon analiziyle %96,7 kesinlikle doğrulanan iki hesaplı kilit arbitrajı yapısı, tek aracı kurumlu arbitraj karşıtı eklentiler tarafından görülemez. 329 eş zamanlı alış/satış penceresinin 318’i, Phantom Drift dokümantasyonunda açıklanan kilit mekanizmasıyla tutarlı olarak tam net sıfır pozisyon göstermiştir.
- Hybrid Masking etkinliği. Hybrid Masking Strategy tarafından getirilen davranışsal rastgeleleştirme katmanı, örüntü tanıma sistemlerinin algoritmik hesapları tespit etmek için kullandığı sabit parametre ve düzenli ritim imzalarını ortadan kaldırarak insana özgü makul bir davranışsal parmak izi oluşturur.
- Aracı kurum geliriyle uyum. Strateji, mevcut işlem hızında aracı kurum için ayda yaklaşık $30,000–$45,000 tahmini spread geliri üreterek aracı kurumun hesabı tutması için güçlü bir finansal teşvik oluşturur — Phantom Drift tasarımının yararlandığı dinamik tam olarak budur.
Bu çalışma için geliştirilen yapay zekâ destekli analitik çerçeve, kantitatif işlem stratejisi doğrulaması alanına özgün bir katkıyı temsil etmektedir. Geliştiricilerin stratejilerini devreye almadan önce aracı kurum perspektifinden değerlendirmelerine olanak tanıyan bu araç seti, tespite dirençli arbitraj mimarilerinin geliştirilmesini önemli ölçüde hızlandıran kapalı döngü bir tasarım ve doğrulama süreci sağlar.
Gelecekteki araştırma yönleri şunları içerir: Phantom Drift tespiti için makine öğrenimi tabanlı lot dizisi parmak izinin geliştirilmesi; aracı kurumlar arası IP korelasyon çalışmaları; ve Hybrid Masking rastgeleleştirme çerçevesinin BJF Trading Group platformu üzerinden sunulan diğer arbitraj stratejisi türlerine uygulanması.
Kaynaklar ve İleri Okuma
Bu makalede atıfta bulunulan tüm strateji dokümantasyonuna BJF Trading Group blogu ve destek portalı üzerinden erişilebilir:
- Phantom Drift Stratejisi — Tam Dokümantasyon
- Hybrid Masking Strategy — Kullanım Kılavuzu
- LockCL3 ve BrightTrio Maskeleme Mimarisine Genel Bakış
- BJF Trading Group SharpTrader Platformu
- Arbitraj Karşıtı Eklenti Analizi Serisi
- İki Hesaplı Kilit Arbitrajı: Kavramlar ve Uygulama
Phantom Drift stratejisi, Hybrid Masking aktivasyonu veya özel analitik hizmetlerle ilgili sorularınız için: cs@itics.ca | support@bjftradinggroup.com
© 2026 BJF Trading Group. Tüm hakları saklıdır. Yazılı izin olmaksızın ticari amaçlarla çoğaltılması yasaktır.
