Por que os spreads no forex se alargam: rollover, notícias, baixa liquidez e como os algoritmos lidam com isso Segunda-feira, 26 de Outubro de 2026 – Posted in: Arbitrage Software, Forex trading
Por que os spreads no forex se alargam: rollover, notícias e baixa liquidez
Um spread de 0.2 pips no EURUSD pode virar 3 pips às 17:00, horário de Nova York, e 10 pips no primeiro segundo após a divulgação de um dado importante. Nada está quebrado quando isso acontece: é assim que o mercado interbancário funciona. Este guia explica por que os spreads se alargam, quando isso acontece, quanto custa a diferentes estratégias em números reais, como medir o perfil de spread da sua própria corretora e como os algoritmos de trading se protegem disso.
- O que é o alargamento do spread (com números)
- De onde vem o spread
- Rollover: por que os spreads se alargam às 17:00 de Nova York
- Divulgação de notícias: o spread antes, durante e depois
- Sessões de baixa liquidez, feriados e a abertura do fim de semana
- Choques imprevistos
- Causas do lado da corretora
- Quanto o alargamento custa a diferentes estratégias
- Efeitos ocultos: stops, ordens pendentes e margem
- Como medir o perfil de spread da sua corretora
- Como os algoritmos lidam com o alargamento do spread
- Alargamento do spread na arbitragem de latência
- Erros comuns
- Perguntas frequentes
O que é o alargamento do spread (com números)
Resposta curta: o spread é a diferença entre o bid (o preço pelo qual você pode vender) e o ask (o preço pelo qual você pode comprar). O alargamento do spread é um aumento temporário dessa diferença, geralmente porque menos provedores de liquidez estão cotando ou porque cotam com mais cautela. Os três momentos clássicos são o rollover diário por volta das 17:00, horário de Nova York, a divulgação de dados econômicos agendados e os períodos de baixa liquidez, como feriados e a abertura de domingo.
Considere uma conta raw spread no EURUSD. Durante a sobreposição de Londres e Nova York, a cotação costuma ser 1.08500 / 1.08502: um spread de 0.2 pips. No rollover diário, a mesma corretora pode mostrar 1.08490 / 1.08520: 3.0 pips. No primeiro segundo após o payroll dos EUA (non-farm payrolls), pode mostrar brevemente 1.08460 / 1.08560: 10 pips. No caso do rollover, o preço médio quase não se moveu; simplesmente ficou mais caro atravessar o mercado.
Para um lote padrão (100,000 unidades), um pip no EURUSD vale cerca de $10. Atravessar o spread uma vez custa $2 com 0.2 pips, $30 com 3 pips e $100 com 10 pips. Uma estratégia que abre e fecha posições no momento errado paga essa diferença todas as vezes, e nenhum gráfico construído com preços bid vai mostrá-la.
Faixas indicativas coletadas em condições típicas de ECN/STP. Cada corretora, tipo de conta e instrumento tem seu próprio perfil; meça o seu como mostrado abaixo.
De onde vem o spread
O forex não tem uma bolsa central. O mercado negociou cerca de $9.6 trillion por dia em abril de 2025, segundo a pesquisa trienal do BIS, mas esse volume está distribuído entre bancos, formadores de mercado não bancários, ECNs e corretoras. Uma corretora de varejo ou profissional normalmente agrega cotações de vários provedores de liquidez (LPs). O seu bid é o melhor bid entre eles, o seu ask é o melhor ask, e a corretora pode acrescentar um markup por cima.
Isso leva a uma regra simples: o spread que você vê depende de quantos LPs estão cotando, de quanto volume eles mostram no topo do livro e de quanto risco querem assumir naquele momento. Qualquer coisa que reduza o número de cotações ativas ou torne os LPs mais cautelosos alarga o spread. Três grupos de motivos fazem isso:
- Menos participantes: o fim do dia em Nova York, feriados, a abertura do fim de semana, as horas entre o fechamento dos EUA e a abertura de Tóquio.
- Mais incerteza: uma divulgação agendada daqui a poucos segundos, uma decisão de banco central, uma manchete inesperada.
- Motivos técnicos e comerciais: manutenção dos sistemas dos LPs no fim do dia, markups da corretora, grupos de spread mais largos para clientes específicos, instrumentos com pouca liquidez natural.
Rollover: por que os spreads se alargam às 17:00 de Nova York
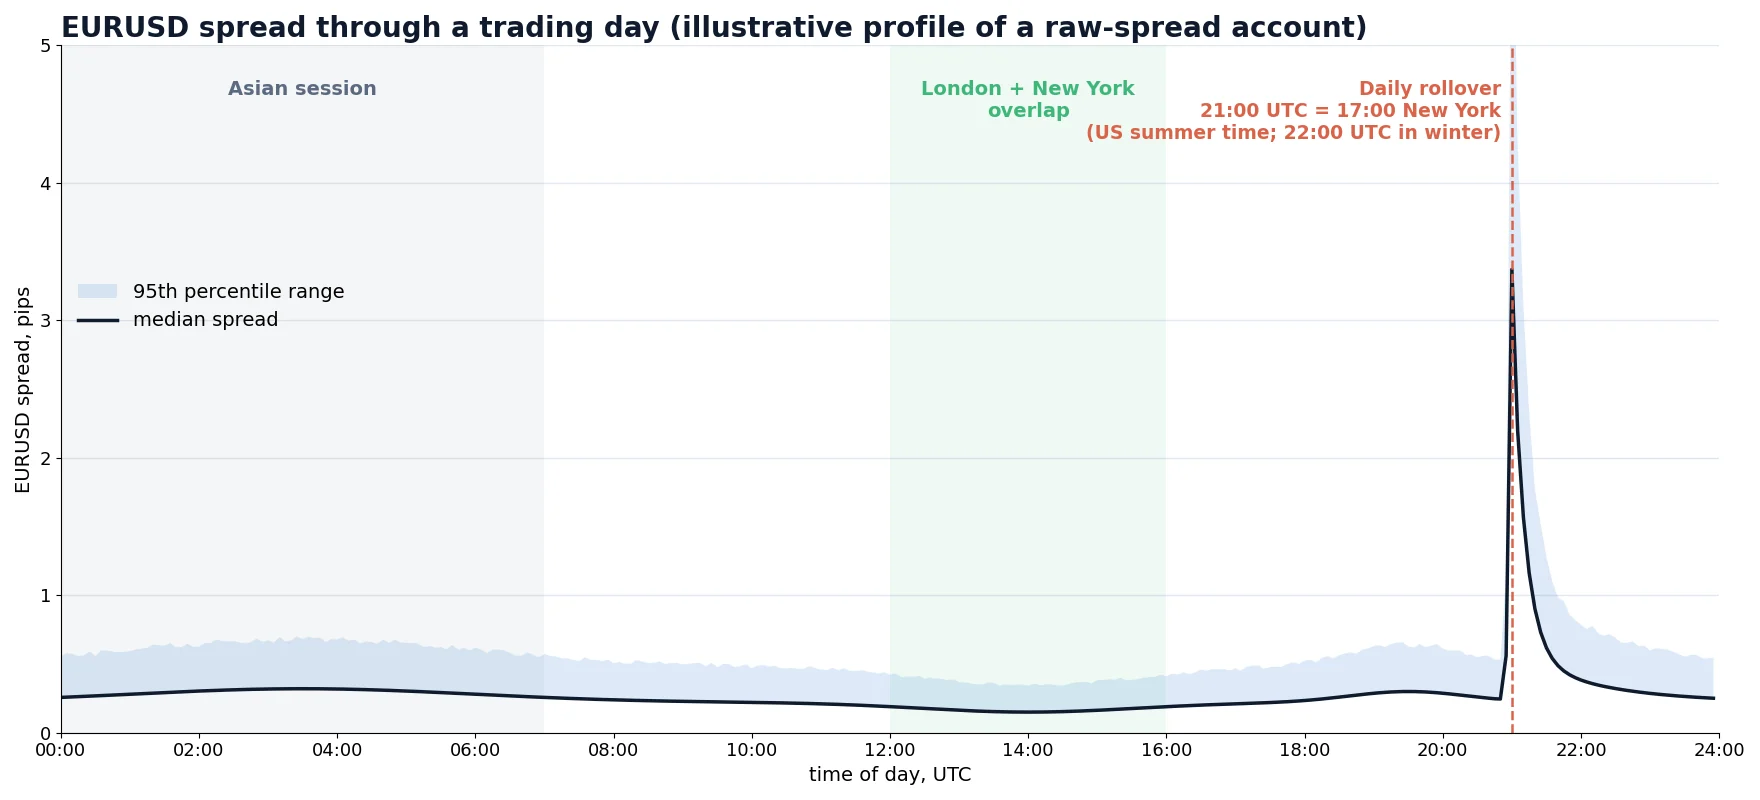
O dia de negociação no forex termina às 17:00, horário de Nova York. Isso corresponde a 21:00 UTC enquanto os EUA estão no horário de verão e a 22:00 UTC no inverno. Nesse momento, a data-valor das posições à vista avança um dia útil, as posições abertas recebem ou pagam o swap overnight e muitos sistemas passam para um novo dia de negociação.
Várias coisas acontecem ao mesmo tempo, e cada uma delas retira liquidez do mercado:
- Os LPs rolam seus livros. Bancos e formadores de mercado transferem posições para a próxima data-valor e recalculam o risco. Muitos deles param de transmitir cotações ou transmitem apenas volumes pequenos por alguns minutos.
- Os sistemas reiniciam. Alguns LPs e ECNs fazem uma breve pausa de manutenção no fim do dia. Algumas corretoras também suspendem a negociação por alguns minutos.
- O fluxo natural desaparece. Empresas e fundos dos EUA encerraram o dia, Tóquio ainda não começou e Sydney acabou de abrir. Os negócios reais nos dois sentidos estão no mínimo diário.
- Os LPs que restam se protegem. Com menos concorrentes e ninguém para compensar o risco, eles cotam mais largo. O topo do livro agregado é formado por menos cotações, e mais cautelosas.
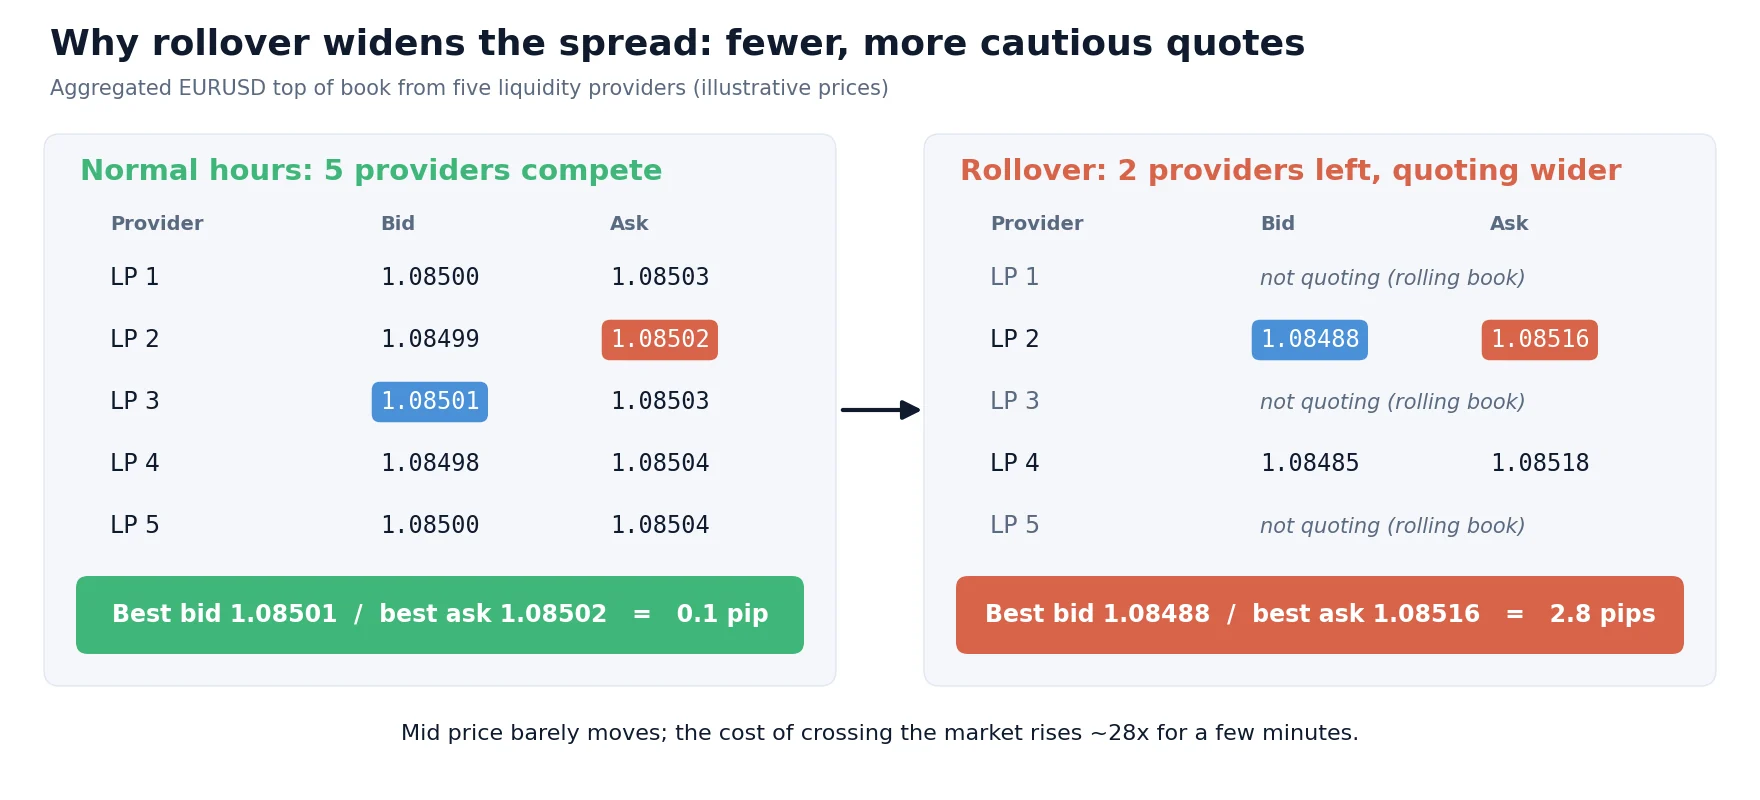
Nos pares principais, o alargamento costuma durar de alguns minutos a cerca de 30 minutos, com o pico nos primeiros minutos após as 17:00. Em cruzamentos, exóticos e metais ele é maior e dura mais, muitas vezes até a chegada da liquidez de Tóquio. Na quarta-feira, o swap triplo é cobrado no mesmo momento (para cobrir as datas-valor do fim de semana), o que importa para estratégias que mantêm posições de um dia para o outro; veja nosso guia de arbitragem de swap para entender como os swaps são calculados.
Divulgação de notícias: o spread antes, durante e depois
Divulgações agendadas, como o payroll dos EUA, o CPI, as decisões de juros dos bancos centrais e as entrevistas coletivas, criam um padrão de spread muito específico. O spread normalmente começa a se alargar 10 a 60 segundos antes da divulgação, à medida que os LPs retiram cotações ou reduzem o volume: ninguém quer ser o último preço na tela quando o número sai. No primeiro segundo após a divulgação o spread está no ponto mais largo, e as cotações podem saltar vários pips de uma vez. Depois, quando os LPs veem o número e a direção se define, eles voltam e o spread retorna ao normal, geralmente em 1 a 5 minutos nos pares principais.
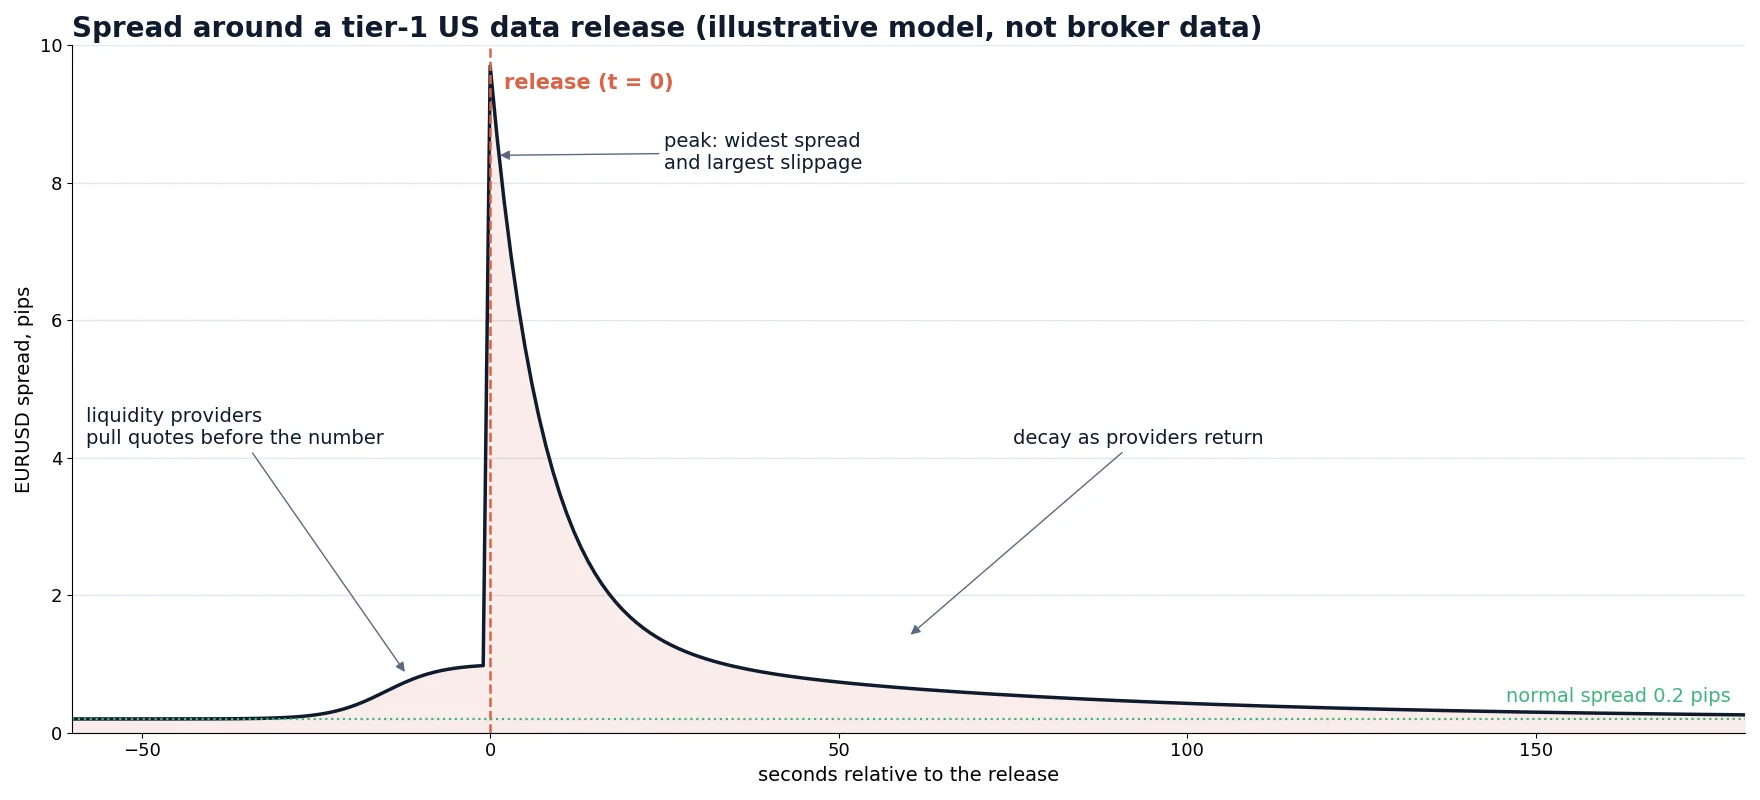
Daí decorrem duas consequências práticas. Primeiro, uma ordem a mercado enviada no momento da divulgação paga ao mesmo tempo o spread mais largo e o maior slippage; nosso guia de slippage no forex mostra como esses dois custos se somam. Segundo, o movimento após a divulgação muitas vezes é real, e algumas estratégias são construídas para negociá-lo. Se esse lado do mercado interessa a você, leia como funciona o trading de notícias econômicas e por que a velocidade é decisiva nele.
| Evento | Início típico do alargamento | Pico | Volta ao normal (pares principais) | Mais afetados |
|---|---|---|---|---|
| Payroll dos EUA (non-farm payrolls), CPI | 10–60 s antes | 0–2 s depois | 1–5 min | Pares com USD, ouro, índices dos EUA |
| Decisão de juros de banco central | 30–120 s antes | Decisão e entrevista coletiva | Vários minutos, repete-se durante as perguntas e respostas | A moeda desse banco |
| Rollover diário | 1–5 min antes das 17:00 NY | Primeiros minutos após as 17:00 NY | 5–30 min | Cruzamentos, exóticos, metais |
| Abertura de domingo | Abertura do mercado | Primeiros minutos | Muitas vezes até a abertura de Tóquio | Todos os pares, sobretudo após notícias do fim de semana |
Tempos indicativos em condições típicas de ECN/STP. Use-os como ponto de partida e confirme com seus próprios dados.
Sessões de baixa liquidez, feriados e a abertura do fim de semana
Fora dos grandes eventos, os spreads acompanham a liquidez das sessões de negociação. Eles ficam mais apertados quando Londres e Nova York se sobrepõem (aproximadamente 12:00–16:00 UTC), apertados durante a manhã de Londres, um pouco mais largos na sessão asiática para os pares de EUR e GBP e mais largos no fim da tarde de Nova York e em torno do rollover.
Os feriados têm o mesmo efeito durante um dia inteiro: Natal e Ano-Novo, o Dia de Ação de Graças nos EUA e a sexta-feira seguinte, os feriados bancários no Reino Unido, a Golden Week no Japão. Nesses dias muitas mesas estão fechadas, alguns LPs cotam com volume reduzido e os spreads ficam mais largos do que o normal mesmo em horários que costumam ser líquidos.
A abertura do fim de semana merece uma menção à parte. Quando o mercado abre no domingo à noite (por volta das 17:00, horário de Nova York), apenas alguns participantes estão ativos e as notícias do fim de semana precisam ser precificadas de uma só vez. Os preços podem abrir longe do fechamento de sexta-feira (um gap) e os spreads nos pares principais podem ficar várias vezes mais largos do que o normal na primeira hora. Ordens pendentes situadas dentro do gap são executadas ao primeiro preço disponível, não ao preço da ordem.
Choques imprevistos
Eventos agendados podem ser planejados. Choques, não. Quando o Banco Nacional Suíço removeu o piso do EURCHF em 15 de janeiro de 2015, a liquidez nos pares com CHF desapareceu por minutos e os spreads cotados perderam o sentido. Em 3 de janeiro de 2019, nas horas asiáticas iniciais de baixa liquidez em pleno período de feriados, os pares com JPY caíram várias centenas de pips em minutos, num “flash crash”, antes de se recuperarem. Em ambos os casos o spread já não era o custo de uma operação; era um sinal de que não havia mercado a um preço razoável.
Nenhum filtro torna uma estratégia imune a isso. O que ajuda é um dimensionamento de posição que sobreviva a um gap, não manter posições grandes nas horas de menor liquidez sem motivo e um software que pare de enviar ordens quando as cotações se tornam anormais, em vez de persegui-las.
Causas do lado da corretora
Nem todo alargamento vem do mercado interbancário. Alguns motivos típicos do lado da corretora:
- Markups. Uma conta padrão pode acrescentar um markup fixo ou percentual ao raw spread. Um markup percentual se alarga junto com o raw spread.
- Contas de spread fixo. Elas mostram um spread constante em condições normais, mas os termos geralmente permitem que a corretora o alargue ou faça requotes em “condições anormais de mercado”, o que muitas vezes significa exatamente rollover e notícias.
- Grupos de spread. Algumas corretoras atribuem os clientes a grupos com perfis de spread diferentes. Duas contas na mesma corretora podem ver spreads diferentes no mesmo segundo.
- Poucos LPs. Uma corretora conectada a um ou dois provedores tem menos concorrência no topo do livro, então a saída de qualquer provedor do fluxo alarga mais o spread.
Se o seu spread é regularmente mais largo do que o de outras corretoras no mesmo momento, ou se alarga apenas na sua conta, isso é uma questão de execução, não de mercado. Nossa página sobre transparência de execução das corretoras explica como verificar isso com seus próprios dados, e o guia de escolha de corretora lista o que observar antes de abrir uma conta.
Quanto o alargamento custa a diferentes estratégias
O mesmo spread de 3 pips no rollover significa coisas muito diferentes dependendo de quanto uma estratégia ganha por operação. A tabela compara quatro estilos no EURUSD com um lote padrão. O “custo normal” usa um spread de 0.2 pips mais $6 de comissão de ida e volta (cerca de 0.6 pips); o “custo no rollover” usa um spread de 3 pips com a mesma comissão.
| Estratégia | Resultado bruto médio por operação | Custo em horários normais | Custo no rollover | Parcela da vantagem no rollover |
|---|---|---|---|---|
| Swing trading | 60 pips | 0.8 pips (1.3%) | 3.6 pips | 6% |
| Intraday | 15 pips | 0.8 pips (5%) | 3.6 pips | 24% |
| Scalping | 4 pips | 0.8 pips (20%) | 3.6 pips | 90% |
| Arbitragem de latência | 1.2 pips | 0.8 pips (67%) | 3.6 pips | 300% (prejuízo) |
Exemplo calculado. Os resultados reais dependem da corretora, do instrumento e do momento exato das entradas e saídas.
Um swing trader mal percebe o rollover. Para um scalper, uma entrada no minuto errado elimina quase toda a operação média. Para uma estratégia de arbitragem ou de alta frequência, uma operação aberta com spread largo já começa com um prejuízo maior do que todo o lucro esperado. É por isso que sistemas sérios de curto prazo nunca tratam o spread como uma constante.
Efeitos ocultos: stops, ordens pendentes e margem
A maioria dos gráficos é desenhada com preços bid. As ordens são acionadas pelo lado da cotação contra o qual negociam: ordens de compra pelo ask, ordens de venda pelo bid. Quando o spread se alarga, o ask se afasta do bid mesmo que a linha do gráfico não se mova. Isso cria efeitos que muitos traders só descobrem no histórico da conta.
Stop loss em uma posição vendida
Você está vendido em EURUSD com um stop em 1.08600. O bid é 1.08560 e o spread é de 0.2 pips, então o ask é 1.08562: seu stop está a 3.8 pips de distância. No rollover, o spread se alarga para 4.5 pips e o ask passa a 1.08605. O stop (uma ordem de compra, acionada pelo ask) é executado, embora o bid no seu gráfico nunca tenha chegado a menos de 4 pips do stop. A execução fica cerca de 4.5 pips acima do preço do gráfico: aproximadamente $45 por lote perdidos apenas por causa do spread.
Ordens pendentes
A mesma lógica vale para ordens buy limit, buy stop e take-profit em posições vendidas. Um take-profit em uma posição vendida pode ser “perdido” se o ask não o alcançou, mesmo que o bid tenha alcançado. E um buy stop colocado perto do mercado pode ser acionado por um pico de spread e executado a um preço ruim.
Margem e stop-out
O lucro e o prejuízo flutuantes normalmente são calculados pelo lado de fechamento da cotação. Quando o spread se alarga, todas as posições abertas parecem piores por alguns minutos. Uma conta operando perto do limite de margem pode atingir um stop-out no rollover, mesmo que o mercado em si não tenha se movido contra ela.
Como medir o perfil de spread da sua corretora
Os “spreads médios” divulgados são médias do dia inteiro e dizem pouco sobre os momentos que doem. Um perfil de spread da sua própria conta exige algumas semanas de dados e responde às perguntas úteis: quão largo, quando, por quanto tempo e em comparação com o quê.
Dois números são especialmente úteis. A mediana das horas calmas mostra o que é “normal”. O percentil 95 dos intervalos de rollover e de notícias mostra a que distância um stop de proteção deve ficar e onde um filtro de spread deve cortar. Se você quer um checklist pronto para esse tipo de análise, use nosso kit de auditoria de corretoras de forex.
Como os algoritmos lidam com o alargamento do spread
Um bom software de trading trata o spread como um dado ao vivo, não como uma constante. Existem cinco proteções comuns, e os sistemas mais robustos usam várias delas em conjunto.
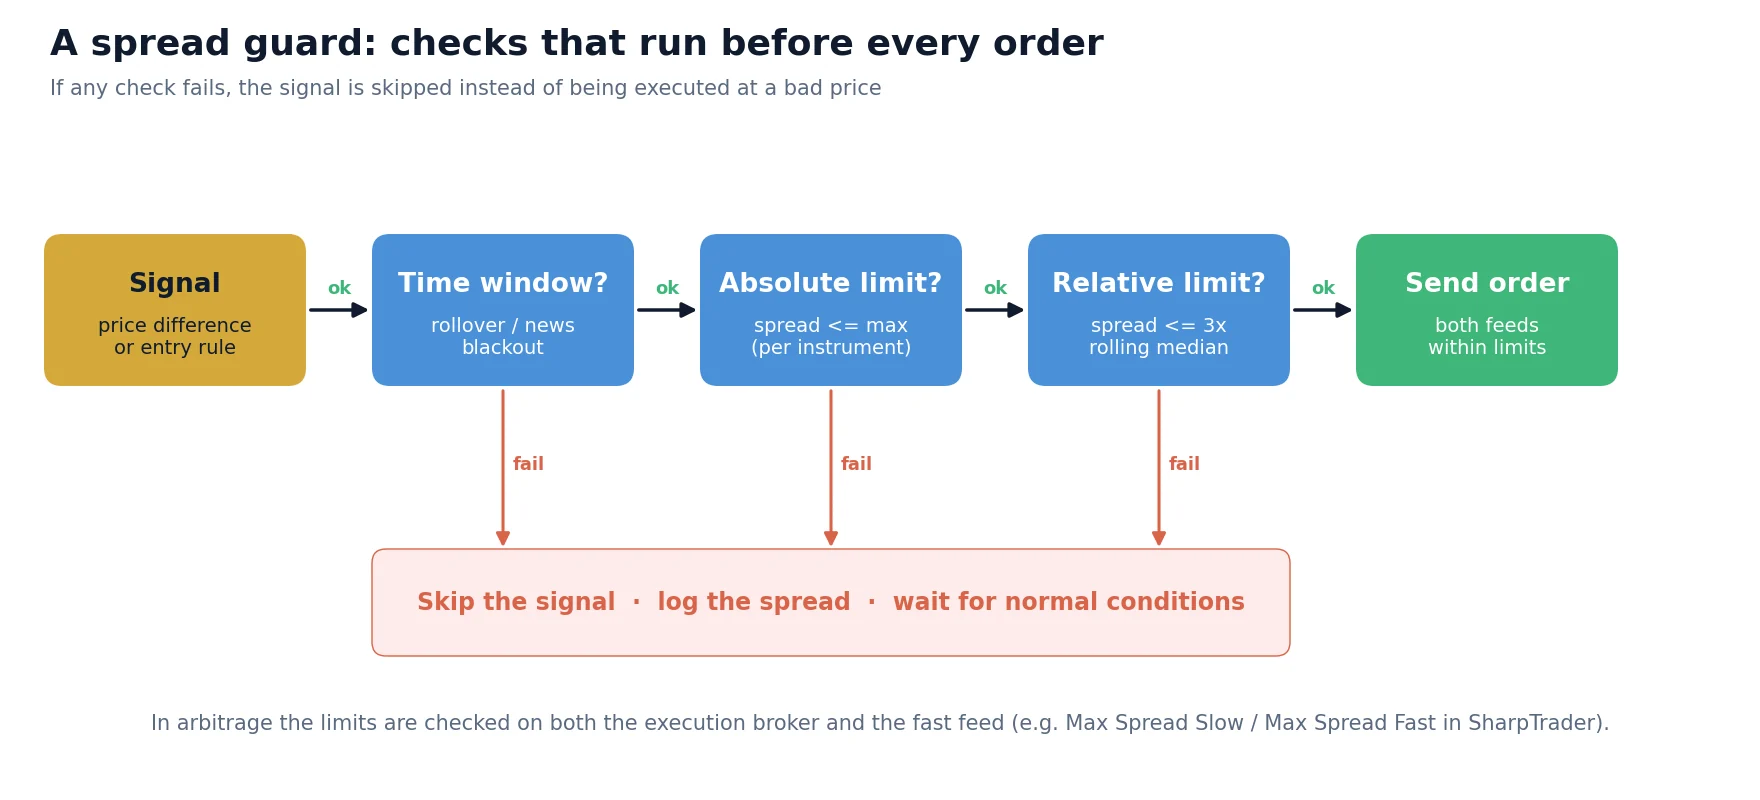
1. Spread máximo absoluto
O filtro mais simples: nenhuma ordem nova se o spread atual estiver acima de um valor fixo, por exemplo 0.8 pips no EURUSD. É fácil de entender e cobre automaticamente rollover, notícias e horas de baixa liquidez, seja qual for o horário exato. Sua fraqueza é que um único valor não serve para todos os instrumentos e sessões.
2. Filtro de spread relativo
O algoritmo compara o spread atual com uma mediana móvel dos últimos 15–60 minutos e se recusa a negociar se ele estiver, digamos, 2.5 a 3 vezes acima. Se a mediana for 0.3 pips, o limite passa a ser 0.9 pips; se a mediana na sessão asiática for 0.6, o limite passa a ser 1.8. O filtro se adapta à sessão e ao instrumento sem precisar de reajuste.
3. Janelas de tempo
Um bloqueio em torno do rollover (por exemplo, 16:55–17:30, horário de Nova York) e em torno das divulgações agendadas (por exemplo, de 2 minutos antes a 5 minutos depois). As janelas de tempo capturam o risco antes de o spread se alargar, algo que um filtro de spread puro não consegue fazer. Defina-as no horário de Nova York ou no fuso horário da bolsa do instrumento, não em um deslocamento fixo de UTC.
4. Saídas que consideram o spread
As entradas são só metade do problema. Uma estratégia pode adiar saídas não urgentes até o spread se normalizar, evitar fechar a mercado nos primeiros segundos após uma divulgação e colocar stops de proteção além do spread de rollover do percentil 95. A lógica de saída deve saber contra qual lado da cotação está negociando.
5. Backtests realistas
Um backtest com spread constante superestima qualquer estratégia de curto prazo, porque nunca paga os spreads de rollover e de notícias. Teste com dados de tick com preços bid e ask reais e com atraso de execução, como descrito em nosso artigo sobre a diferença entre backtests e execução real. Se a estratégia só funciona com o spread da melhor hora do dia, ela não funciona.
| Proteção | Captura | Não captura | Ideal para |
|---|---|---|---|
| Spread máximo absoluto | Qualquer alargamento acima do limite | Momentos antes de o alargamento começar; sessões com spreads normais diferentes | Instrumento único, configurações simples |
| Filtro de spread relativo | Spread anormal para a sessão atual | Desvios lentos da mediana | Muitos instrumentos, estratégias 24 horas |
| Janelas de tempo | Eventos conhecidos, antes de o spread reagir | Choques imprevistos | Calendários de rollover e de notícias |
| Saídas que consideram o spread | Stops e fechamentos em mercados com spread largo | Nada nas entradas | Estratégias que mantêm posições de um dia para o outro |
| Backtests com dados de tick | Resultados superestimados antes de operar ao vivo | Mudanças futuras nas condições da corretora | Todas as estratégias de curto prazo |
Alargamento do spread na arbitragem de latência
Na arbitragem de latência, uma estratégia compara o preço de uma corretora lenta com um feed de referência rápido e negocia quando o preço lento fica para trás. O alargamento do spread atinge esse tipo de estratégia duas vezes. Primeiro, um spread largo na corretora lenta pode criar uma diferença de preço no papel que não pode ser negociada com lucro, porque entrar e sair atravessa o spread largo. Segundo, um spread largo no feed rápido significa que o próprio preço de referência é incerto, então o “sinal” pode não passar de ruído entre duas cotações cautelosas.
No SharpTrader isso é tratado por dois limites separados: Max Spread Slow (o maior spread permitido na corretora onde as ordens são executadas) e Max Spread Fast (o maior spread permitido no feed de dados rápido). Se qualquer um dos spreads atuais estiver acima do seu limite, o sinal é ignorado, por maior que pareça a diferença de preço. Um filtro de notícias pode, além disso, pausar a negociação em janelas configuráveis antes e depois de divulgações de alto impacto. Em nossa experiência com configurações de arbitragem, apertar esses dois limites elimina a maioria dos sinais “grandes, mas falsos” que aparecem no rollover e em torno das notícias, ao custo de deixar passar algumas oportunidades reais. Como qualquer parâmetro, eles devem ser testados com dados de tick para a corretora específica, em vez de copiados de outra conta.
Deixe o software verificar o spread antes de cada ordem
O SharpTrader executa estratégias de arbitragem em forex e cripto com limites de spread separados para a corretora de execução e para o feed rápido, além de um filtro de notícias. O SharpTrader Optimizer permite testar essas configurações com dados de tick reais e tempo de execução realista. Comece pelo scanner gratuito para ver como os preços da sua corretora se comparam com fontes mais rápidas.
Erros comuns
- Avaliar uma corretora pelo spread médio anunciado. A média esconde justamente os minutos em que o spread importa. Compare medianas e percentis 95 por horário do dia.
- Fixar o rollover em UTC no código. O horário em UTC muda duas vezes por ano, e a Europa e os EUA mudam os relógios em datas diferentes.
- Fazer backtest com spread fixo. Isso faz estratégias de scalping e de arbitragem parecerem muito melhores do que são.
- Esquecer o lado do ask. Stops e take-profits em posições vendidas são acionados pelo ask, que o gráfico normalmente não mostra.
- Tratar todo pico como manipulação da corretora. O alargamento no rollover e nas notícias é um comportamento normal do mercado. Só se torna uma questão da corretora quando sua conta é consistentemente pior do que o mercado no mesmo segundo.
- Usar um único filtro para todos os instrumentos. 0.8 pips é um limite sensato para o EURUSD e inútil para o GBPJPY ou o ouro. Use limites por instrumento ou relativos.
Scanner de arbitragem grátis + curso curto por e-mail
Receba o link do scanner grátis e alguns e-mails curtos e práticos do Boris: o que uma diferença de preço realmente significa depois dos custos, como testar uma estratégia antes de arriscar dinheiro real e quais ferramentas combinam com o seu mercado. Sem exageros. Os e-mails são enviados em inglês.
Perguntas frequentes
Por que os spreads no forex se alargam às 17h, horário de Nova York?
17:00, horário de Nova York, é o fim do dia de negociação no forex. Os provedores de liquidez rolam as posições para a próxima data-valor, recalculam o risco e às vezes reiniciam sistemas, enquanto os participantes dos EUA já encerraram o dia e os asiáticos ainda não começaram. Menos cotações, e mais cautelosas, significam um spread mais largo por alguns minutos, por mais tempo em cruzamentos e metais.
Quanto tempo dura o alargamento do spread no rollover?
Nos pares principais, geralmente de alguns minutos a cerca de 30 minutos, com o pico logo após as 17:00, horário de Nova York. Em cruzamentos, exóticos e ouro, pode durar até a chegada da liquidez de Tóquio. Meça na sua própria corretora, porque a duração varia entre provedores.
Por que os spreads se alargam durante as notícias?
Antes de uma divulgação agendada, os provedores de liquidez reduzem o volume ou retiram cotações, porque ninguém quer ser executado a um preço antigo quando o número sai. Logo após a divulgação a incerteza é máxima, então as cotações restantes são largas. À medida que o mercado absorve o número, os provedores voltam e o spread geralmente se normaliza em poucos minutos nos pares principais.
O alargamento do spread pode acionar meu stop loss?
Sim, em posições vendidas. Um stop em uma posição vendida é uma ordem de compra e é acionado pelo ask. Se o spread se alargar o suficiente, o ask pode atingir o stop enquanto o bid mostrado no gráfico continua bem longe dele. Mantenha esses stops mais distantes do que o spread de rollover habitual ou gerencie as posições antes da janela.
O alargamento do spread é sinal de uma corretora ruim?
Por si só, não. O alargamento no rollover, em torno das notícias e nas horas de baixa liquidez é um comportamento normal do mercado. Torna-se uma preocupação quando o seu spread é regularmente mais largo do que o de outras corretoras ou de um feed de referência rápido no mesmo momento, ou quando se alarga apenas na sua conta.
Quando os spreads no forex são mais apertados?
Geralmente durante a sobreposição das sessões de Londres e Nova York, aproximadamente das 12:00 às 16:00 UTC, e durante a manhã de Londres. Os spreads costumam ser mais largos no fim da tarde de Nova York, em torno do rollover, nos feriados e na primeira hora após a abertura de domingo.
Contas de spread fixo protegem contra o alargamento?
Só em parte. Um spread fixo costuma ser mais largo do que o raw spread em horários normais, e os termos da conta muitas vezes permitem que a corretora alargue os spreads ou faça requotes em condições anormais de mercado, que normalmente incluem notícias e rollover. Leia os termos antes de contar com isso.
