Horário do mercado forex e liquidez por hora: quando os algoritmos de trading devem (e não devem) operar Domingo, 22 de Novembro de 2026 – Posted in: Arbitrage Software, Forex trading
Horário do mercado forex e liquidez por hora: quando os algoritmos de trading devem (e não devem) operar
O mercado forex funciona 24 horas por dia, cinco dias por semana, mas a liquidez não é a mesma ao longo do dia. O movimento dos preços, os spreads e a profundidade do livro de ofertas mudam bruscamente de uma hora para outra, à medida que Sydney, Tóquio, Londres e Nova York se revezam. Este guia mostra os horários das sessões em UTC, dados reais por hora de seis pares de moedas, os eventos programados que criam picos, como o horário de verão e o horário do servidor da corretora deslocam tudo em uma hora, e como transformar tudo isso em um filtro de sessão para um algoritmo de trading.
- Horário do mercado forex: a resposta curta
- As quatro sessões de negociação em UTC
- O que liquidez significa para um algoritmo
- Dados reais: atividade por hora em seis pares
- Dia da semana e os horários de notícias
- Fixings, divulgação de dados e rollover
- Custo por movimento: por que o mesmo spread custa mais à noite
- Quais horários servem para cada estratégia
- Horário de verão, horário do servidor e feriados
- Como criar um filtro de sessão passo a passo
- Como medir o perfil na sua própria corretora
- Riscos e limitações
- Perguntas frequentes
Horário do mercado forex: a resposta curta
O forex é negociado de domingo, por volta das 22:00 UTC, até sexta-feira às 22:00 UTC (17h no horário de Nova York). A liquidez e o movimento dos preços são maiores quando Londres está aberta e, principalmente, durante a sobreposição Londres-Nova York (aproximadamente 13:00-17:00 UTC no inverno e 12:00-16:00 UTC no verão do hemisfério norte). São menores no fim da tarde de Nova York, em torno do rollover diário às 17h de Nova York, e na abertura de domingo. Para um algoritmo, o “melhor horário para operar” depende da estratégia: sistemas de arbitragem e de rompimento querem os horários líquidos, enquanto alguns sistemas de reversão à média preferem horários calmos com spreads apertados. Quase todas as estratégias devem evitar a janela de rollover e os primeiros minutos da semana.
O volume global de negociação de câmbio chegou a cerca de 9.6 trilhões de dólares por dia em abril de 2025, segundo a Pesquisa Trienal do Banco de Compensações Internacionais (BIS). Esse volume não se distribui de forma uniforme ao longo do relógio: ele se concentra em poucos centros financeiros, com Londres como o maior, seguida por Nova York e depois Singapura, Hong Kong e Tóquio. Quando esses centros estão abertos, há mais dealers cotando, mais ordens nos livros e mais notícias. Quando estão fechados, o mesmo par de moedas é outro mercado.
Medimos isso diretamente. Usando cerca de 12 semanas de barras horárias reais (de 31 de agosto a 20 de novembro de 2026) para seis pares, a amplitude horária típica do EUR/USD foi mais de três vezes maior na hora mais movimentada do que na mais calma:
Dados: barras horárias de FX do Yahoo Finance (indicativas, não são cotações negociáveis de corretora), cálculo próprio. Os números descrevem a amostra passada, não são uma previsão.
As quatro sessões de negociação em UTC
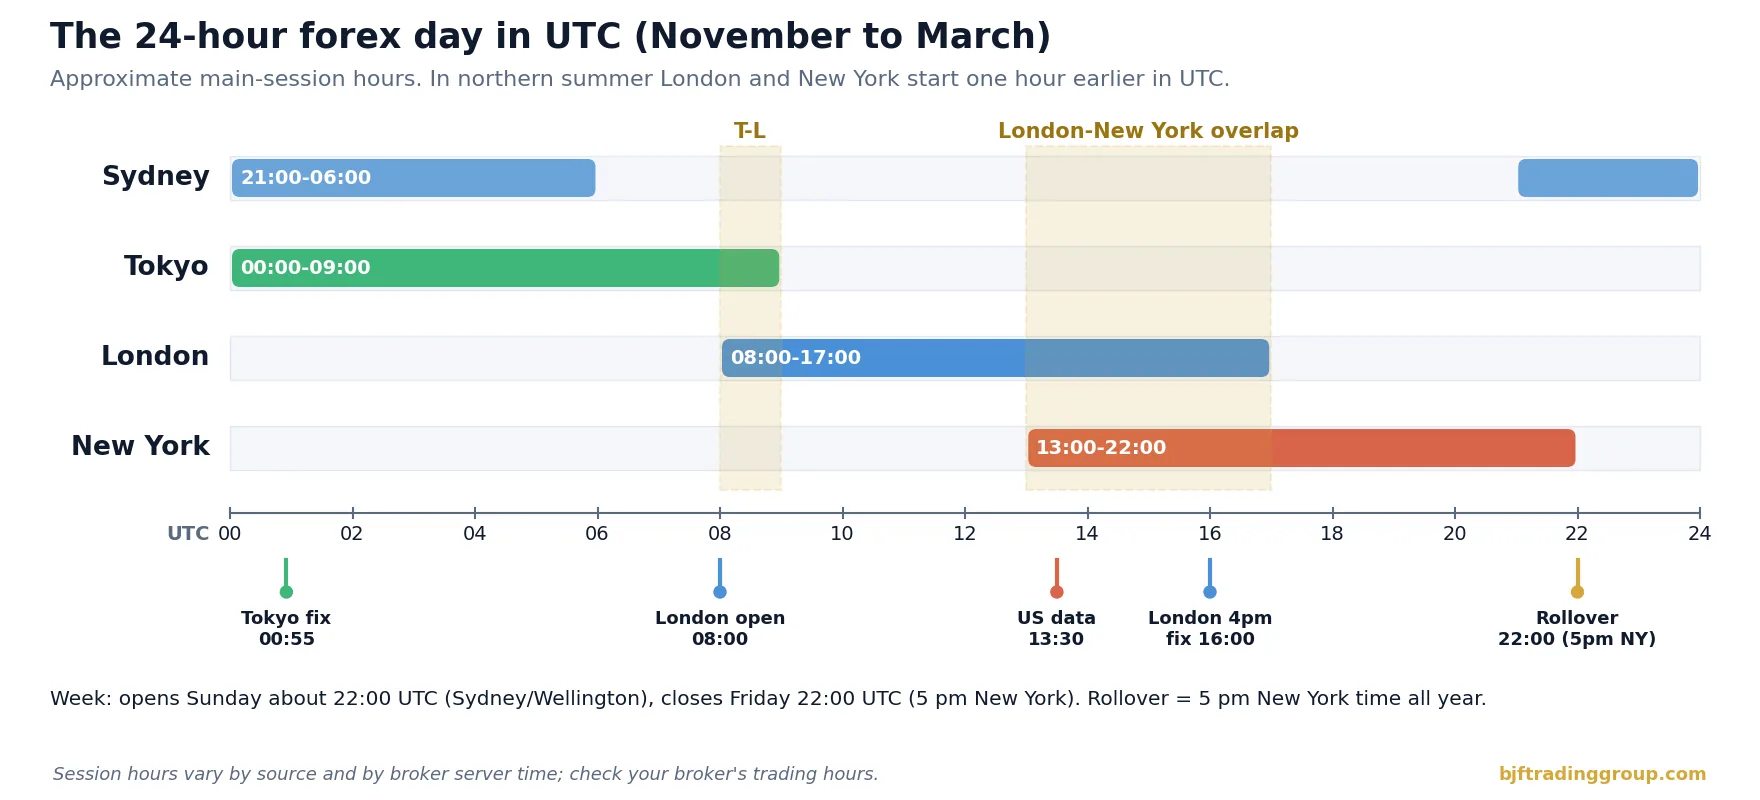
Não existe um sino oficial de abertura no forex à vista. O mercado é uma rede de bancos, formadores de mercado não bancários, plataformas eletrônicas e corretoras, e as “sessões” são uma convenção baseada no horário comercial dos principais centros financeiros. Fontes diferentes indicam horários ligeiramente diferentes. A tabela abaixo usa valores aproximados comuns em UTC, o único fuso horário que não muda.
| Sessão | Inverno (nov-mar), UTC | Verão (mar-out/nov), UTC | Pares mais ativos | Características |
|---|---|---|---|---|
| Sydney | 21:00-06:00 | 22:00-07:00 | Cruzamentos com AUD e NZD | Baixa liquidez; a semana começa aqui |
| Tóquio (Ásia) | 00:00-09:00 | 00:00-09:00 | USD/JPY, AUD/USD, cruzamentos com JPY | Moderada; fixing de Tóquio às 9:55, horário de Tóquio |
| Londres (Europa) | 08:00-17:00 | 07:00-16:00 | EUR, GBP, CHF e todos os majors | Maior centro; a abertura traz um salto na atividade |
| Nova York | 13:00-22:00 | 12:00-21:00 | Pares com USD, USD/CAD | Dados dos EUA às 8:30, horário de Nova York; calmo após o fechamento de Londres |
Duas sobreposições são importantes. A curta sobreposição Tóquio-Londres é uma hora de transição. A sobreposição Londres-Nova York, com cerca de quatro horas, é quando os maiores dealers dos dois lados do Atlântico estão ativos ao mesmo tempo, quando os dados econômicos dos EUA são divulgados e quando ocorre o fixing das 16h de Londres. O Japão não adota horário de verão, a Austrália muda no sentido oposto ao do hemisfério norte, e o Reino Unido e os EUA mudam os relógios em datas diferentes; por isso, os limites das sessões em UTC se deslocam várias vezes por ano.
O que liquidez significa para um algoritmo
“Liquidez” costuma ser usada de forma imprecisa. Para um sistema de trading, ela tem quatro componentes mensuráveis, e eles nem sempre andam juntos:
| Dimensão | O que mede | Como observar | Por que importa |
|---|---|---|---|
| Spread | Custo de cruzar do bid para o ask | Fluxo de ticks da sua corretora, por hora | Custo direto de cada operação completa (ida e volta) |
| Profundidade | Volume disponível no melhor preço ou perto dele | Livro de ofertas ou execuções parciais em ordens maiores | Slippage em volumes maiores, execuções parciais |
| Atividade (amplitude, número de ticks) | Quanto e com que frequência o preço se move | Amplitude máxima-mínima por hora, ticks por minuto | Oportunidade para estratégias que precisam de movimento |
| Resiliência | Com que rapidez o livro se recompõe após uma negociação | Tempo de recuperação do spread após picos | Qualidade de execução da segunda perna e das saídas |
Os horários movimentados geralmente têm spreads apertados, livros profundos e muito movimento ao mesmo tempo. Os horários calmos geralmente têm spreads mais largos, livros mais rasos e menos movimento. Mas há exceções que pegam os algoritmos desprevenidos: os segundos após uma divulgação de dados importante têm movimento enorme e profundidade muito baixa, e a janela de rollover pode mostrar uma grande “amplitude” no gráfico que, na verdade, é apenas o spread se abrindo, e não o preço se movendo. A mecânica detalhada da explosão dos spreads é abordada no nosso guia sobre por que os spreads do forex se alargam no rollover e em torno de notícias; este artigo se concentra no próprio relógio.
Dados reais: atividade por hora em seis pares
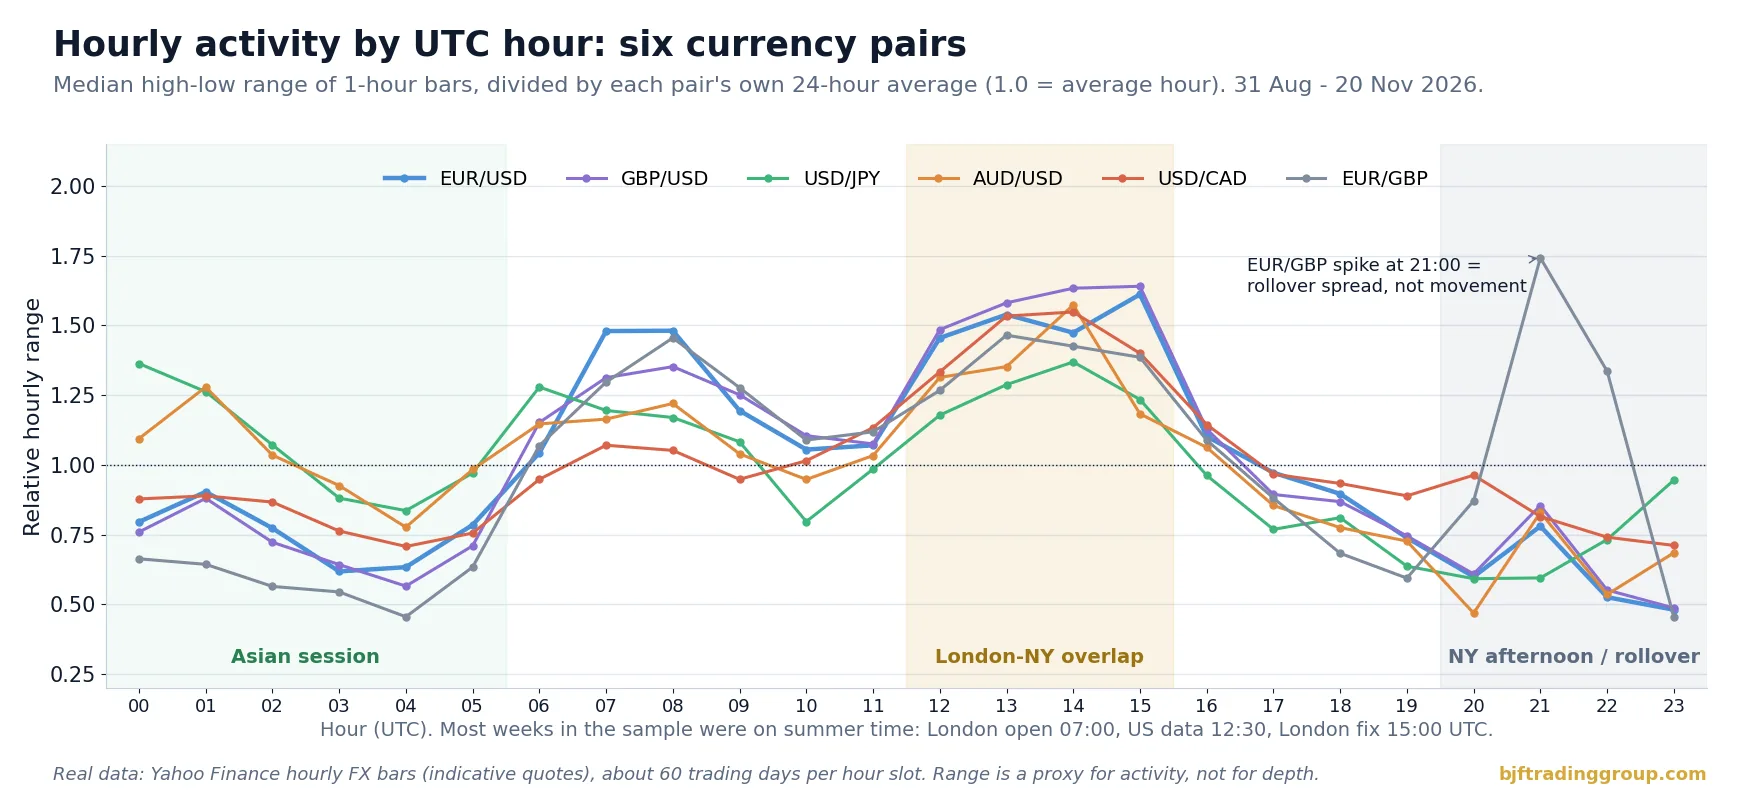
Para observar o ciclo diário sem depender de diagramas de livros, pegamos barras horárias públicas de EUR/USD, GBP/USD, USD/JPY, AUD/USD, USD/CAD e EUR/GBP de 31 de agosto a 20 de novembro de 2026 (cerca de 60 observações para cada hora do dia) e calculamos a amplitude máxima-mínima mediana de cada hora em pips. Para comparar pares com volatilidades diferentes, o gráfico divide cada hora pela média de 24 horas do próprio par, de modo que 1.0 significa uma hora média.
O que os dados mostram:
- A abertura de Londres é uma mudança de patamar. A amplitude mediana do EUR/USD sobe de cerca de 6.6 pips às 05:00 UTC para 12.5 pips às 07:00 UTC, a primeira hora de negociação em Londres no horário de verão.
- A sobreposição é o pico. Os seis pares chegam a 1.4-1.6 vezes a sua hora média entre 12:00 e 15:00 UTC. O EUR/USD atinge o pico de 13.6 pips às 15:00 UTC, a hora do fixing das 16h de Londres no horário de verão.
- O iene tem a sua própria manhã. A amplitude mediana do USD/JPY às 00:00 UTC (24.3 pips) é quase tão grande quanto o seu pico às 14:00 UTC (24.4 pips). Para os pares com iene, a sessão de Tóquio não é “a sessão calma”.
- O AUD/USD acorda na Ásia. Ele fica acima da sua média diária entre 00:00 e 02:00 UTC, enquanto o euro e a libra ficam bem abaixo das suas.
- O fim da tarde de Nova York é o período mais calmo do dia. O EUR/USD cai para 4-5 pips por hora a partir das 20:00 UTC, e o GBP/USD para cerca de 5 pips.
- O pico do EUR/GBP às 21:00 UTC não é um movimento. É a hora de maior amplitude do dia para esse par (8.8 pips), mas coincide com o rollover no horário de verão. As cotações indicativas se alargam, e a amplitude máxima-mínima captura o spread, e não um movimento negociável. É um bom exemplo de por que a amplitude, sozinha, não deve ser interpretada como liquidez.
| Par | Hora mais movimentada (UTC) | Amplitude mediana | Hora mais calma (UTC) | Amplitude mediana | Razão |
|---|---|---|---|---|---|
| EUR/USD | 15:00 | 13.6 pips | 23:00 | 4.1 pips | 3.4x |
| GBP/USD | 15:00 | 16.6 pips | 23:00 | 4.9 pips | 3.4x |
| USD/JPY | 14:00 | 24.4 pips | 20:00 | 10.6 pips | 2.3x |
| AUD/USD | 14:00 | 10.1 pips | 20:00 | 3.0 pips | 3.4x |
| USD/CAD | 14:00 | 20.9 pips | 04:00 | 9.6 pips | 2.2x |
| EUR/GBP | 13:00 (excluindo o artefato do rollover das 21:00) | 7.4 pips | 04:00 | 2.3 pips | 3.2x |
Fonte: barras horárias do Yahoo Finance, 31 ago – 20 nov 2026, cálculo próprio. Cotações indicativas; as amplitudes e os spreads da sua corretora serão diferentes.
Dia da semana e os horários de notícias
O ciclo horário não é igual todos os dias. O mapa de calor abaixo divide a amplitude horária mediana do EUR/USD por dia da semana e por hora. Dois padrões se destacam.
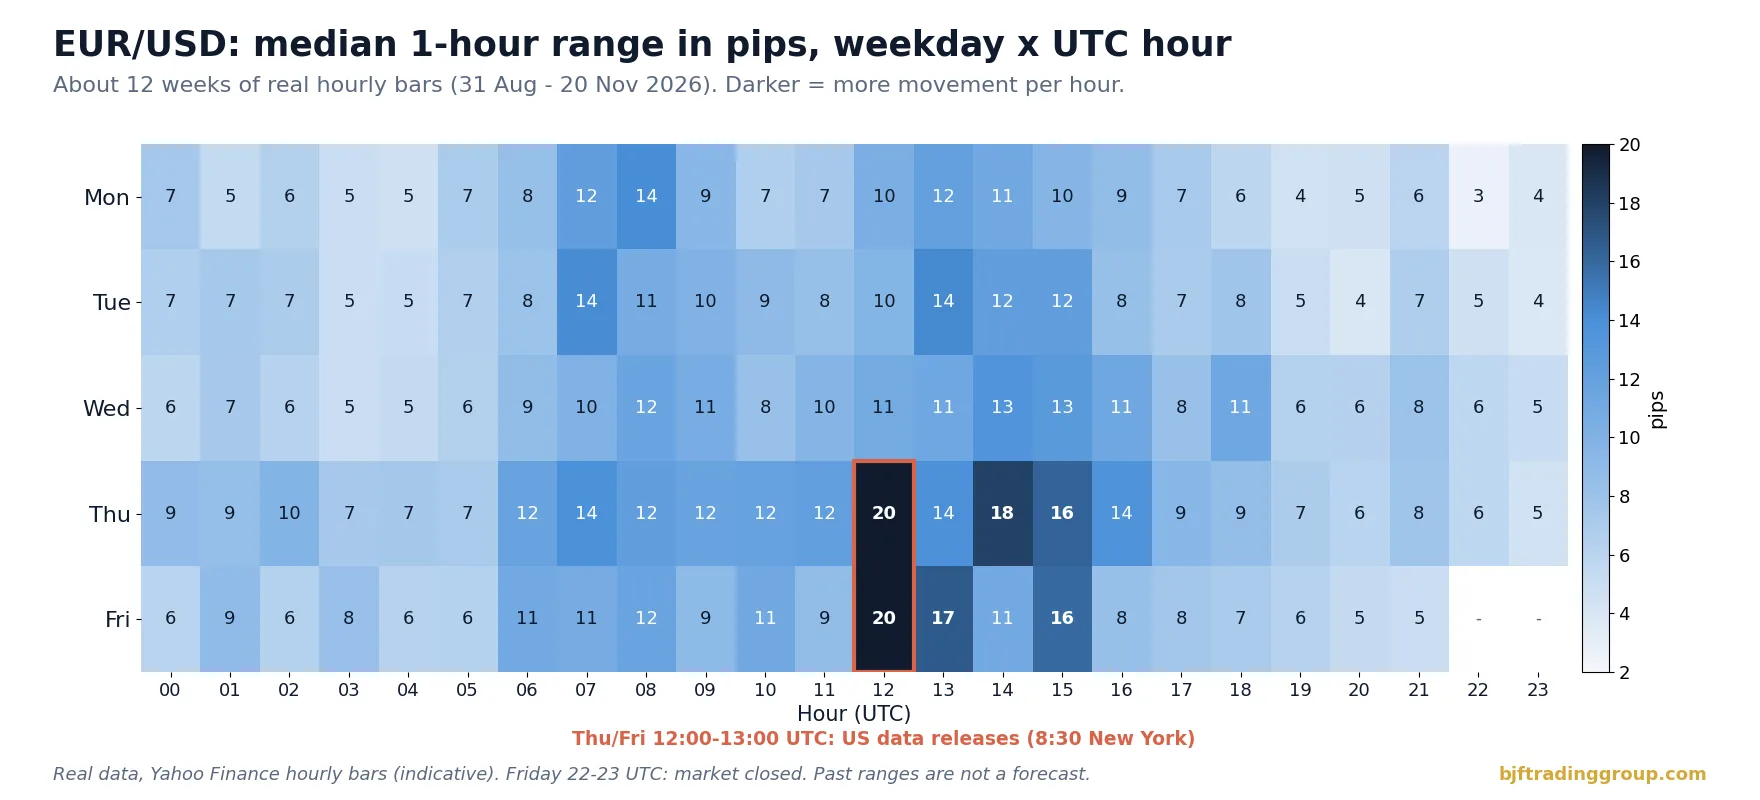
Primeiro, quinta e sexta-feira às 12:00 UTC apresentam uma amplitude mediana de cerca de 20 pips, aproximadamente o dobro da mesma hora no início da semana. No período da amostra, as divulgações das 8:30 de Nova York (pedidos semanais de seguro-desemprego às quintas e vários relatórios mensais, incluindo o relatório de emprego, às sextas) caíram nessa hora. Segundo, o fim da noite de segunda-feira é o período mais calmo da semana, com mediana abaixo de 3 pips às 22:00 UTC. A quarta-feira também merece atenção por outro motivo: na maior parte do mercado, o rollover de quarta para quinta inclui um swap triplo referente ao fim de semana, o que importa para posições mantidas de um dia para o outro (veja o nosso guia sobre arbitragem de swap e rollover).
Fixings, divulgação de dados e rollover: os picos programados
Muitos dos horários que parecem especiais nos dados estão ligados a eventos programados. Eles acontecem em horários locais fixos, o que facilita colocá-los em um calendário e em um filtro da estratégia.
| Evento | Horário local | UTC (inverno / verão) | Efeito para um algoritmo |
|---|---|---|---|
| Abertura semanal | Domingo, 17h de Nova York | 22:00 / 21:00 domingo | Spreads largos, gaps de fim de semana, poucas cotações nos primeiros minutos |
| Fixing de Tóquio | 9:55 de Tóquio | 00:55 / 00:55 | Fluxos no USD/JPY e nos cruzamentos com iene |
| Abertura de Londres | 8:00 de Londres | 08:00 / 07:00 | Aumento de patamar na atividade, os spreads se estreitam |
| Dados econômicos dos EUA | 8:30 de Nova York | 13:30 / 12:30 | Segundos de movimento extremo, picos de spread, slippage |
| Fixing das 16h de Londres (WM/R) | 16:00 de Londres | 16:00 / 15:00 | Grandes fluxos em torno da janela do fixing, especialmente no fim do mês |
| Rollover diário | 17:00 de Nova York | 22:00 / 21:00 | Spreads se alargam por minutos, swaps são aplicados, a liquidez é a mais baixa |
| Fechamento semanal | Sexta-feira, 17h de Nova York | 22:00 / 21:00 sexta-feira | Posições mantidas no fim de semana carregam risco de gap |
Decisões e discursos de bancos centrais acrescentam a esta lista picos que parecem não programados, embora as suas datas sejam publicadas com antecedência. Uma regra prática é tratar cada divulgação de alto impacto como uma curta janela de bloqueio para novas entradas e definir limites mais rígidos para as ordens que fecham posições existentes durante esse período. Nosso artigo sobre slippage no forex mostra como medir quanto essas janelas realmente custam na sua conta.
Custo por movimento: por que o mesmo spread custa mais à noite
A forma mais útil de pensar nos horários não é “movimentado versus calmo”, mas “custo em relação ao movimento”. Uma estratégia que precisa que o preço se mova uma certa distância paga o spread e a comissão uma vez por operação completa. Se a hora oferece pouco movimento, o mesmo custo consome uma parcela maior de cada operação.
Considere o EUR/USD com as amplitudes horárias medianas medidas acima e suponha custos totais ilustrativos (spread mais comissão) que uma conta raw spread típica poderia apresentar em cada período:
| Hora (UTC) | Amplitude mediana (medida) | Custo total ilustrativo | Custo como parcela da amplitude horária |
|---|---|---|---|
| 13:00 (sobreposição) | 13.0 pips | 0.3 pips | 2.3% |
| 07:00 (abertura de Londres) | 12.5 pips | 0.3 pips | 2.4% |
| 03:00 (Ásia) | 5.2 pips | 0.5 pips | 9.6% |
| 23:00 (após o rollover) | 4.1 pips | 0.8 pips | 19.7% |
| 21:00-22:00 (minutos do rollover) | não significativa | 2-5 pips ou mais | Muitas vezes maior que o movimento esperado |
As amplitudes foram medidas; os custos são suposições ilustrativas. Meça o spread da sua corretora por hora antes de usar números como estes.
A fórmula é simples e vale a pena incluí-la em qualquer revisão de estratégia:
parcela do custo = (spread + comissão + slippage esperado) / movimento típico por operação naquela hora
Se o movimento típico que uma estratégia captura é de 3 pips e os custos são de 0.3 pips, os custos consomem 10% da vantagem bruta. Em uma hora em que o mesmo movimento encolhe para 1.5 pips e os custos sobem para 0.8 pips, os custos consomem mais da metade. Nada na estratégia mudou; só o relógio mudou. Para uma análise mais aprofundada das estruturas de custo das contas, veja como provedores de liquidez e agregadores moldam o spread que você recebe.
Quais horários servem para cada estratégia
Não existe um único melhor horário para operar forex. Existe um melhor horário para uma determinada estratégia, par e corretora. A tabela abaixo é um ponto de partida para uma agenda, não uma regra.
| Tipo de estratégia | Precisa de | Geralmente prefere | Geralmente evita |
|---|---|---|---|
| Arbitragem de latência e de feed de preços | Movimento rápido em um feed de referência, spreads apertados, execuções confiáveis | Sessão de Londres e a sobreposição Londres-Nova York | Rollover, abertura de domingo, os primeiros segundos de divulgações importantes |
| Arbitragem de duas pernas entre corretoras | Profundidade nos dois lados, cotações sincronizadas | Horários comerciais sobrepostos das duas fontes de liquidez | Horários em que um dos lados tem pouca liquidez (rollover, feriados) |
| Reversão à média / operação em faixa | Preço oscilando em uma faixa, pouca tendência | Horários asiáticos calmos em pares com EUR e GBP, se os spreads se mantiverem apertados | Aberturas de sessão, notícias, spreads do rollover |
| Rompimento / momentum | Movimentos direcionais, volume | Abertura de Londres, abertura de Nova York, a sobreposição | Fim da tarde de Nova York |
| Operação com notícias | Janelas de eventos definidas | Apenas as janelas das suas próprias divulgações | Todo o resto |
| Arbitragem estatística / pares | Relações estáveis, custos negociáveis nas duas pernas | Horários líquidos para os dois instrumentos | Horários em que o spread de uma das pernas se alarga |
Especificamente na arbitragem de latência, os horários movimentados trazem tanto mais oportunidades quanto mais concorrência, enquanto os horários calmos trazem menos sinais e custos por sinal muito mais altos. Por isso, a escolha dos horários de negociação é um problema de otimização, e não uma regra fixa: rode a mesma estratégia com diferentes janelas de tempo em um backtest ou em um otimizador e compare os resultados líquidos por hora, e não apenas o lucro total.
Horário de verão, horário do servidor e feriados: as armadilhas de agendamento
A maioria dos bugs de agendamento em sistemas de trading não tem a ver com a lógica da estratégia. Eles vêm dos relógios.
O horário de verão desloca as sessões em UTC
O Reino Unido e a UE mudam os relógios no último domingo de março e de outubro. Os EUA mudam no segundo domingo de março e no primeiro domingo de novembro. Durante duas a três semanas a cada primavera e uma semana a cada outono, Londres e Nova York ficam com quatro horas de diferença em vez de cinco. No outono de 2026, por exemplo, o Reino Unido voltou ao GMT em 25 de outubro e os EUA ao horário padrão em 1º de novembro; naquela semana, a abertura de Londres foi às 08:00 UTC, enquanto os dados dos EUA ainda eram divulgados às 12:30 UTC e o rollover acontecia às 21:00 UTC. Na primavera de 2027, essa diferença vai de 14 de março (EUA) a 28 de março (Reino Unido). Uma agenda escrita em horas UTC fixas fica errada durante parte de todos os anos.
A abordagem segura é definir cada janela no fuso horário a que ela pertence: rollover e dados dos EUA no horário de Nova York, a abertura de Londres e o fixing de Londres no horário de Londres, o fixing de Tóquio no horário de Tóquio. Depois, converta para UTC em tempo de execução usando uma biblioteca de fusos horários, e não um deslocamento fixo no código.
O horário do servidor da corretora é mais um relógio
Muitas corretoras configuram seus servidores em um fuso horário escolhido para que as velas diárias fechem às 17h de Nova York, normalmente UTC+2 no inverno e UTC+3 no verão. Outras usam UTC ou o horário local. Um filtro que bloqueia “23:00-23:30” pode, portanto, significar três momentos diferentes, dependendo do relógio que a plataforma usa. Sempre verifique a que horário se referem a sua plataforma, os seus logs e a página de horários de negociação da sua corretora, e registre os timestamps em UTC.
Feriados e dias de baixa liquidez
Quando um grande centro está fechado, o mercado continua aberto, mas se comporta como nos seus horários calmos por mais tempo. Exemplos típicos são o Dia de Ação de Graças nos EUA e a sexta-feira seguinte, o período entre o Natal e o Ano-Novo, os feriados bancários do Reino Unido e a Golden Week no Japão para os pares com iene. As corretoras costumam publicar horários de negociação reduzidos para esses dias. Trate-os como um rollover prolongado: volume menor, limites mais amplos nas ordens de fechamento ou nenhuma operação nova.
Como criar um filtro de sessão passo a passo
Um filtro de sessão fica na frente da lógica de entrada. Ele não cria operações; ele decide se a estratégia pode abrir novas posições agora e com que volume e limites. Veja uma sequência prática:
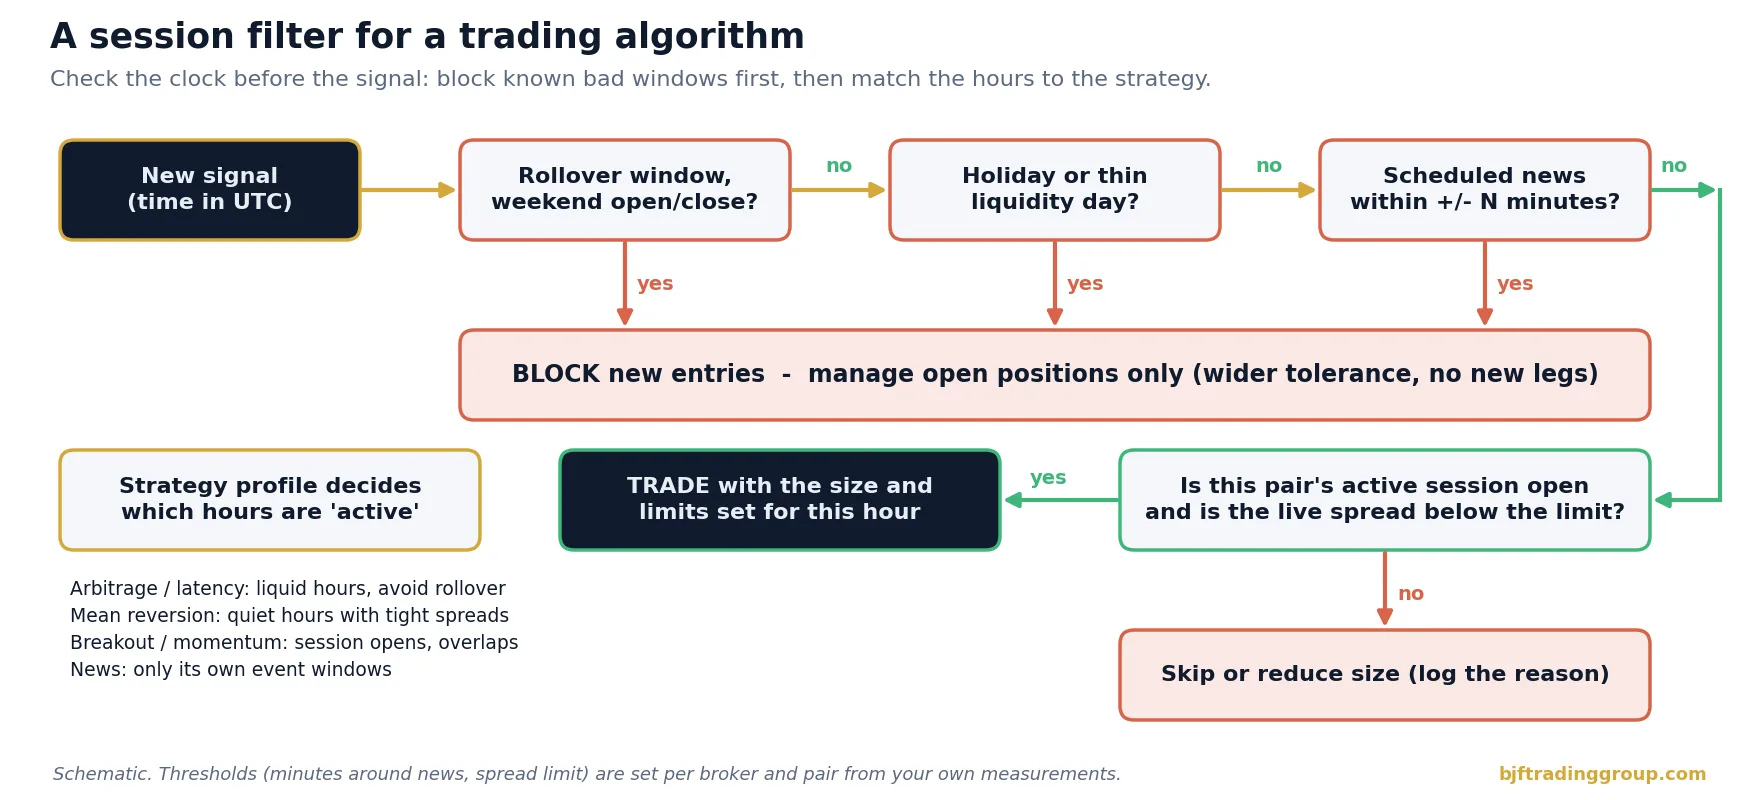
Observe a ordem: as regras de bloqueio vêm primeiro porque são baratas de avaliar e protegem contra as maiores perdas. A verificação do spread ao vivo vem por último porque reage a condições que nenhum calendário consegue prever, como um provedor de liquidez retirando cotações ou uma manchete inesperada.
Como medir o perfil na sua própria corretora
Dados públicos como os gráficos acima mostram o formato geral do dia. A sua estratégia opera no feed da sua corretora, e esse feed pode ser diferente: algumas corretoras alargam os spreads mais cedo antes do rollover, algumas têm pouca liquidez nos horários asiáticos em determinados cruzamentos, e a qualidade de execução pode mudar conforme os provedores de liquidez ativos em cada hora. Uma rotina simples de medição:
- Grave os ticks de cada par que você negocia por pelo menos quatro a seis semanas, cobrindo uma mudança de horário de verão, se possível.
- Calcule por hora UTC: spread mediano e no percentil 90, número de ticks por minuto, amplitude mediana de 1 minuto e a parcela do tempo em que o spread fica acima do seu limite.
- Compare com um feed de referência para ver em quais horários a sua corretora fica atrasada ou cota de forma diferente; o nosso guia sobre dados de tick do forex para backtesting descreve verificações de qualidade para esse tipo de dado.
- Adicione dados de execução: slippage, taxa de rejeição e tempo de execução por hora, a partir do seu próprio registro de operações.
- Repita após qualquer mudança de corretora, tipo de conta, localização do servidor ou VPS, porque a latência e o roteamento da liquidez mudam o perfil.
O resultado é uma pequena tabela de 24 linhas por par. Normalmente ela basta para configurar o filtro de sessão, os limites de spread por hora e o ajuste de volume, e é muito mais confiável do que os gráficos genéricos de “melhor horário para operar”.
Riscos e limitações
- Amplitude não é profundidade. As nossas medições usam amplitudes máxima-mínima horárias de cotações indicativas. Elas mostram atividade, e não quanto volume você consegue negociar a um determinado preço.
- Amostra curta. Cerca de 12 semanas, a maior parte no horário de verão do hemisfério norte, em um único regime de mercado. Os padrões são estáveis ao longo dos anos no formato geral, mas horas específicas mudam com o ciclo de notícias.
- Médias escondem extremos. Uma hora calma ainda pode trazer uma manchete inesperada, um movimento relâmpago ou um vazio de liquidez. As medianas descrevem condições típicas, não o pior cenário.
- Diferenças entre corretoras. Spreads, horário do servidor, tratamento do rollover e horários de negociação variam conforme a corretora e o tipo de conta. Sempre meça na conta em que você opera.
- Filtros também reduzem oportunidades. Bloquear horários diminui o risco e os custos, mas também elimina algumas operações lucrativas. Decida com base nos resultados líquidos por hora, e não na intuição.
- Sem garantias. Nada neste artigo é uma previsão ou uma recomendação financeira. Operar câmbio com alavancagem envolve um alto risco de perda.
Opere nos horários que compensam, pule os que não compensam
A BJF Trading Group desenvolve software de arbitragem e de trading de alta frequência para os mercados de forex e de cripto. O SharpTrader executa estratégias de arbitragem entre corretoras e exchanges; teste a sua estratégia em diferentes janelas de tempo, compare os resultados líquidos por hora e deixe que a agenda siga os dados.
Plataforma de arbitragem SharpTraderGuia de arbitragem de latência
Scanner de arbitragem grátis + curso curto por e-mail
Receba o link do scanner grátis e alguns e-mails curtos e práticos do Boris: o que uma diferença de preço realmente significa depois dos custos, como testar uma estratégia antes de arriscar dinheiro real e quais ferramentas combinam com o seu mercado. Sem exageros. Os e-mails são enviados em inglês.
Perguntas frequentes
Qual é o horário do mercado forex em UTC?
O forex à vista é negociado de cerca das 22:00 UTC de domingo até as 22:00 UTC de sexta-feira no inverno, e uma hora mais cedo no verão do hemisfério norte, porque a semana abre e fecha às 17h de Nova York. Os horários aproximados das sessões no inverno são Sydney 21:00-06:00, Tóquio 00:00-09:00, Londres 08:00-17:00 e Nova York 13:00-22:00 UTC.
Qual é o horário mais líquido para operar forex?
A sobreposição Londres-Nova York, aproximadamente 13:00-17:00 UTC no inverno e 12:00-16:00 UTC no verão. Nos nossos dados, os principais pares se moveram de 1.4 a 1.6 vezes mais do que em uma hora média nesse período, e os spreads costumam estar no seu nível mais apertado.
Quando um algoritmo de trading não deve operar?
A maioria dos algoritmos deve evitar abrir novas posições em torno do rollover diário às 17h de Nova York, nos primeiros minutos após a abertura de domingo, pouco antes do fechamento de sexta-feira, nos primeiros segundos de divulgações de dados de alto impacto e em feriados em que um grande centro está fechado.
Por que os spreads se alargam às 17h de Nova York?
É o rollover diário, quando a data-valor muda e muitos provedores de liquidez retiram ou alargam brevemente as suas cotações enquanto as posições são roladas e os swaps são aplicados. A liquidez fica no seu nível mais baixo por alguns minutos, por isso os spreads das corretoras se alargam bruscamente.
A sessão asiática é boa para trading algorítmico?
Depende do par e da estratégia. Os pares com iene e com dólar australiano ficam ativos nos horários asiáticos, enquanto os pares com EUR e GBP ficam calmos. Horários calmos podem servir para alguns sistemas de reversão à média se os spreads se mantiverem apertados, mas geralmente tornam o custo por movimento mais alto para estratégias que precisam de movimento de preço.
Como o horário de verão afeta o horário de negociação do forex?
O Reino Unido e os EUA mudam os relógios em datas diferentes, o Japão não muda e a Austrália muda no sentido oposto. Por isso, os horários das sessões em UTC se deslocam em uma hora várias vezes por ano. Defina as janelas de negociação no horário local do centro a que elas pertencem, como o horário de Nova York para o rollover, e converta para UTC automaticamente.
O dia da semana importa no forex?
Sim. Na nossa amostra do EUR/USD, a hora de divulgação dos dados dos EUA na quinta e na sexta-feira teve um movimento cerca de duas vezes maior do que a mesma hora de segunda a quarta-feira, e a noite de segunda-feira foi o período mais calmo da semana. O rollover de quarta-feira geralmente inclui um swap triplo referente ao fim de semana.
