Conta raw spread vs conta standard: o custo real por operação para traders algorítmicos de forex Segunda-feira, 16 de Novembro de 2026 – Posted in: Arbitrage Software, Forex trading
Conta raw spread vs conta standard: o custo real por operação para traders algorítmicos de forex
“Spread zero mais comissão” ou “sem comissão, spread mais largo”: qual conta de forex é realmente mais barata? A resposta é um cálculo, não um slogan. Este guia mostra como converter qualquer formato de comissão em pips, como calcular o custo total de ida e volta por lote, onde fica o ponto de equilíbrio entre os dois tipos de conta, por que a mesma comissão custa um número diferente de pips em cada par de moedas e por que a escolha da conta importa muito mais para estratégias de scalping, latência e arbitragem do que para swing trading.
- Conta raw spread vs conta standard: a resposta curta
- Quanto realmente custa uma operação de forex
- Como a comissão é cotada e como convertê-la
- Exemplo prático: custo por lote em EUR/USD
- Mesma comissão, custo diferente em pips
- A regra do ponto de equilíbrio: quando a raw supera a standard
- O custo como parcela da sua vantagem, por estratégia
- Spread cotado vs spread efetivo
- Detalhes de custo ocultos nas condições da conta
- O que traders algorítmicos e de arbitragem devem escolher
- Passo a passo: calcule seu custo real por lote
- Riscos e limitações
- Perguntas frequentes
Conta raw spread vs conta standard: a resposta curta
Resposta curta: uma conta standard não cobra comissão separada; a receita da corretora está embutida em um spread mais largo. Uma conta raw spread (muitas vezes chamada de ECN, zero ou razor) repassa um spread mais apertado, próximo aos preços dos provedores de liquidez, e cobra em vez disso uma comissão fixa por lote. A conta raw é mais barata sempre que o spread extra da conta standard é maior do que a comissão expressa em pips. Nos pares principais isso costuma acontecer, normalmente por 0.1 a 0.5 pips por operação de ida e volta, mas depende do par, do formato da comissão e dos horários em que você opera. Para estratégias que ganham apenas alguns pips por operação, essa diferença é uma grande parcela da vantagem; para swing trades, é quase irrelevante.
Os dois tipos de conta normalmente negociam os mesmos instrumentos na mesma infraestrutura. O que muda é a forma como a corretora é remunerada: por meio de um markup escondido em cada cotação ou de uma taxa visível por lote. Uma taxa visível parece mais cara porque você a vê no histórico de operações, enquanto o markup de uma conta standard nunca aparece como item separado. É exatamente por isso que a comparação precisa ser feita em uma única unidade, pips ou dinheiro por lote, em vez de comparar o spread anunciado de uma conta com o spread anunciado da outra.
Valores típicos ilustrativos, não as condições de uma corretora específica. Use no cálculo os spreads médios e a comissão da sua própria corretora.
Quanto realmente custa uma operação de forex
Uma operação de ida e volta (abrir e fechar uma posição) tem até seis componentes de custo. Apenas os dois primeiros diferem por definição entre os tipos de conta, mas todos os seis entram no cálculo, porque um valor anunciado baixo em um componente pode ser compensado por outro.
| Componente de custo | Conta standard | Conta raw spread | Observações |
|---|---|---|---|
| Spread | Mais largo, inclui o markup da corretora | Próximo ao preço de liquidez agregado | Pago uma vez por operação de ida e volta (você compra no ask e vende no bid) |
| Comissão | Nenhuma | Fixa por lote ou por milhão | Cobrada por lado ou por ida e volta, veja a próxima seção |
| Slippage | Depende da execução | Depende da execução | Muitas vezes semelhante, mas nem sempre; meça-o (veja nosso guia sobre slippage no forex) |
| Swap / rollover | Por noite mantida | Por noite mantida | Pode diferir entre tipos de conta da mesma corretora |
| Conversão de moeda | Sobre lucros e perdas em outra moeda | Sobre lucros e perdas e sobre a comissão | Importa quando a moeda da conta não é a moeda de cotação |
| Alargamento do spread | No rollover e em notícias | No rollover e em notícias | Spreads raw também se alargam; a comissão permanece a mesma |
O spread é o custo que a maioria dos traders subestima, porque nunca é cobrado como item separado. Quando você abre uma compra no ask e a fecha no bid, a posição começa com uma perda igual ao spread. Em uma conta standard, parte desse spread é o markup da corretora; em uma conta raw, a maior parte é o próprio spread bid-ask do mercado, que você pagaria com qualquer corretora que use os mesmos provedores de liquidez e agregação.
Como a comissão é cotada e como convertê-la
A maior fonte de comparações erradas é o formato da comissão. As corretoras cotam o mesmo tipo de taxa de pelo menos quatro maneiras diferentes, e algumas delas escondem um fator de dois.
| Formato | Exemplo | Custo de ida e volta para 1 lote de EUR/USD a 1.0800 | Atenção a |
|---|---|---|---|
| Por lote, por lado | 3.50 USD por lote por lado | 7.00 USD | “3.50” parece metade do custo real; é cobrado na abertura e no fechamento |
| Por lote, ida e volta | 7.00 USD por lote ida e volta | 7.00 USD | Muitas vezes lançado integralmente na abertura da operação |
| Por milhão negociado, por lado | 35 USD por 1M USD negociado | 7.56 USD | Calculado sobre o valor nocional em USD, por isso cresce com a taxa de câmbio |
| Percentual do nocional | 0.0035% por lado | 7.56 USD | O mesmo que por milhão: 0.0035% = 35 por milhão |
| Fixa na moeda da conta | 3.00 EUR por lote por lado | 6.00 EUR = 6.48 USD | Convertida à taxa atual; muda com o EUR/USD |
Para comparar qualquer comissão com um spread, converta-a em pips do instrumento que você negocia. Duas fórmulas bastam:
Um lote padrão equivale a 100,000 unidades da moeda base. Para EUR/USD a 1.0800, o nocional é de 108,000 USD; a 35 USD por milhão por lado, isso dá 3.78 USD por lado, 7.56 USD por ida e volta. O valor do pip de um lote de EUR/USD é 10 USD, então a comissão custa 0.756 pips. A mesma taxa de 35 por milhão em AUD/USD a 0.6600 custa apenas 4.62 USD, porque o nocional é de apenas 66,000 USD.
Exemplo prático: custo por lote em EUR/USD
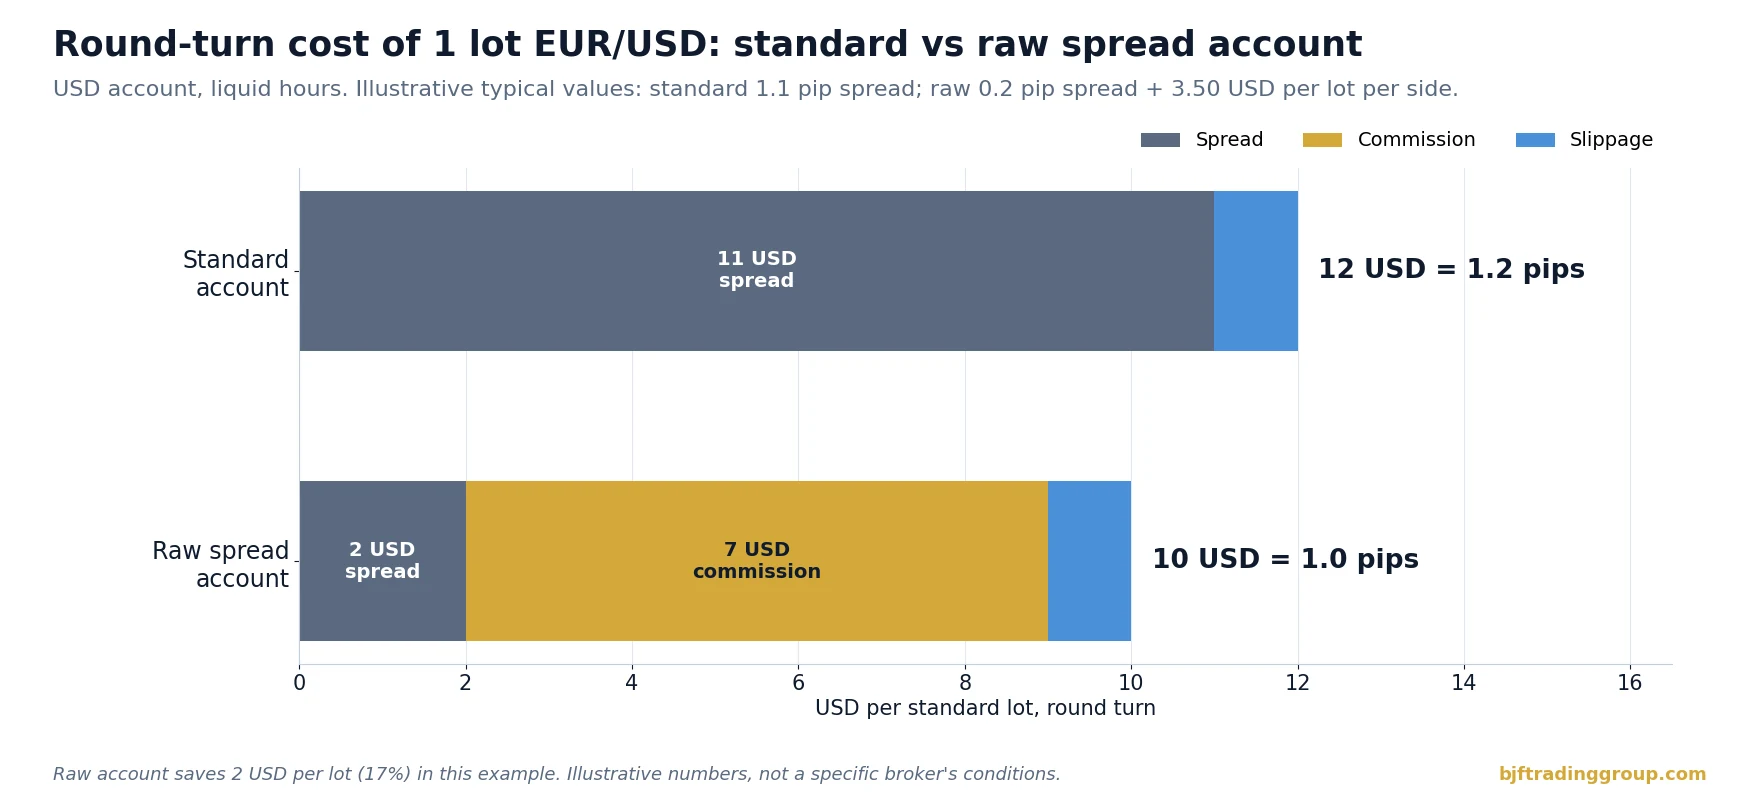
Considere um lote padrão de EUR/USD, aberto e fechado em horários de boa liquidez, em uma conta em USD. A conta standard tem spread médio de 1.1 pips; a conta raw tem média de 0.2 pips e cobra 3.50 USD por lote por lado. Supõe-se que as duas contas tenham slippage médio de 0.1 pip na operação de ida e volta.
| Por 1 lote ida e volta (conta em USD) | Conta standard | Conta raw spread |
|---|---|---|
| Spread médio | 1.1 pips = 11.00 USD | 0.2 pips = 2.00 USD |
| Comissão | 0 | 2 x 3.50 = 7.00 USD (0.7 pips) |
| Slippage médio | 0.1 pip = 1.00 USD | 0.1 pip = 1.00 USD |
| Custo total | 12.00 USD = 1.2 pips | 10.00 USD = 1.0 pip |
| Custo de 400 lotes por mês | 4,800 USD | 4,000 USD |
A conta raw economiza 2 USD por lote, 17% do custo de negociação. Em uma única operação isso não é nada; em 400 lotes por mês são 800 USD. O exemplo também mostra por que comparar “1.1 pips” com “0.2 pips” é enganoso: a comparação honesta é 1.2 pips contra 1.0 pip, depois que a comissão é convertida para a mesma unidade.
Mesma comissão, custo diferente em pips
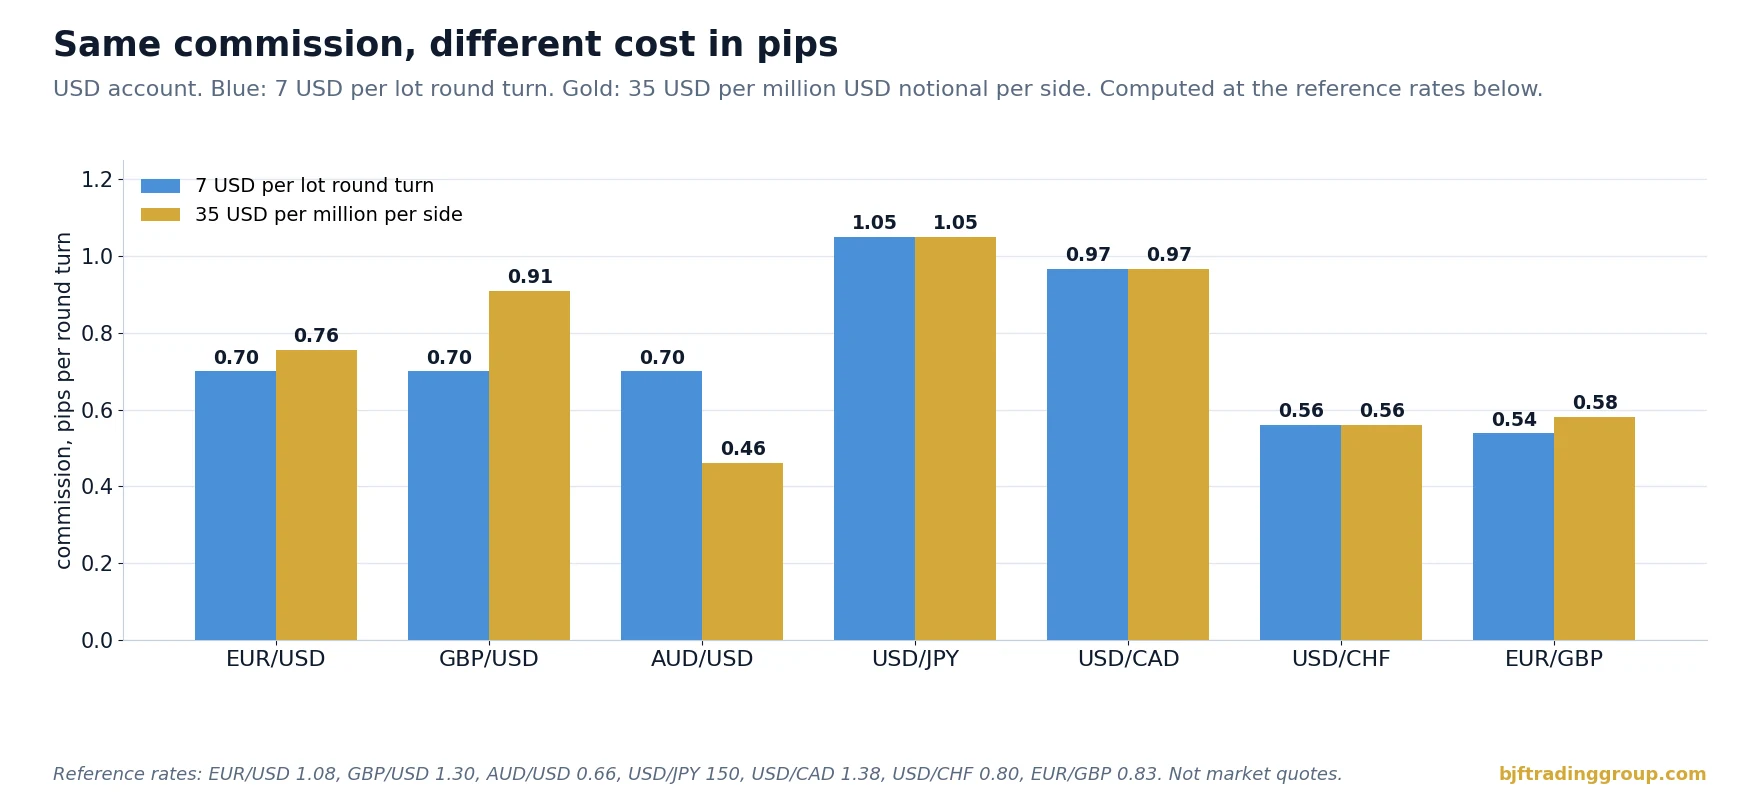
Uma comissão fixa por lote parece idêntica em todos os pares, mas seu custo em pips não é, porque o valor de um pip varia de par para par. Em uma conta em USD, um pip de um par cotado em USD (EUR/USD, GBP/USD, AUD/USD) vale 10 USD por lote. Um pip de USD/JPY equivale a 1,000 JPY, o que dá apenas cerca de 6.67 USD a 150.00, então a mesma comissão de 7 USD custa 1.05 pips. Em USD/CHF ou EUR/GBP, um pip vale mais de 10 USD e a comissão custa menos pips.
| Par (taxa de referência) | Valor do pip por lote, USD | 7 USD por lote ida e volta, em pips | 35 USD por milhão por lado, em pips |
|---|---|---|---|
| EUR/USD (1.0800) | 10.00 | 0.70 | 0.76 |
| GBP/USD (1.3000) | 10.00 | 0.70 | 0.91 |
| AUD/USD (0.6600) | 10.00 | 0.70 | 0.46 |
| USD/JPY (150.00) | 6.67 | 1.05 | 1.05 |
| USD/CAD (1.3800) | 7.25 | 0.97 | 0.97 |
| USD/CHF (0.8000) | 12.50 | 0.56 | 0.56 |
| EUR/GBP (0.8300, GBP/USD 1.3000) | 13.00 | 0.54 | 0.58 |
As taxas de referência são números redondos escolhidos para o cálculo, não cotações de mercado. Recalcule com as taxas atuais; o valor do pip dos pares não cotados em USD muda todos os dias.
Daí resultam duas conclusões práticas. Primeiro, uma conta raw claramente mais barata em EUR/USD pode ser mais cara em USD/JPY ou USD/CAD se o spread da conta standard nesses pares for apenas um pouco mais largo. Segundo, a precificação por milhão favorece pares com nocional baixo em USD (AUD/USD, NZD/USD) e penaliza pares com nocional alto (GBP/USD) e, de forma muito mais forte, os metais: a um preço hipotético do ouro de 4,000 USD, um lote de 100 onças corresponde a 400,000 USD de nocional, e 35 USD por milhão por lado se tornam 28 USD por ida e volta. Compare sempre por instrumento, nunca por conta.
A regra do ponto de equilíbrio: quando a raw supera a standard
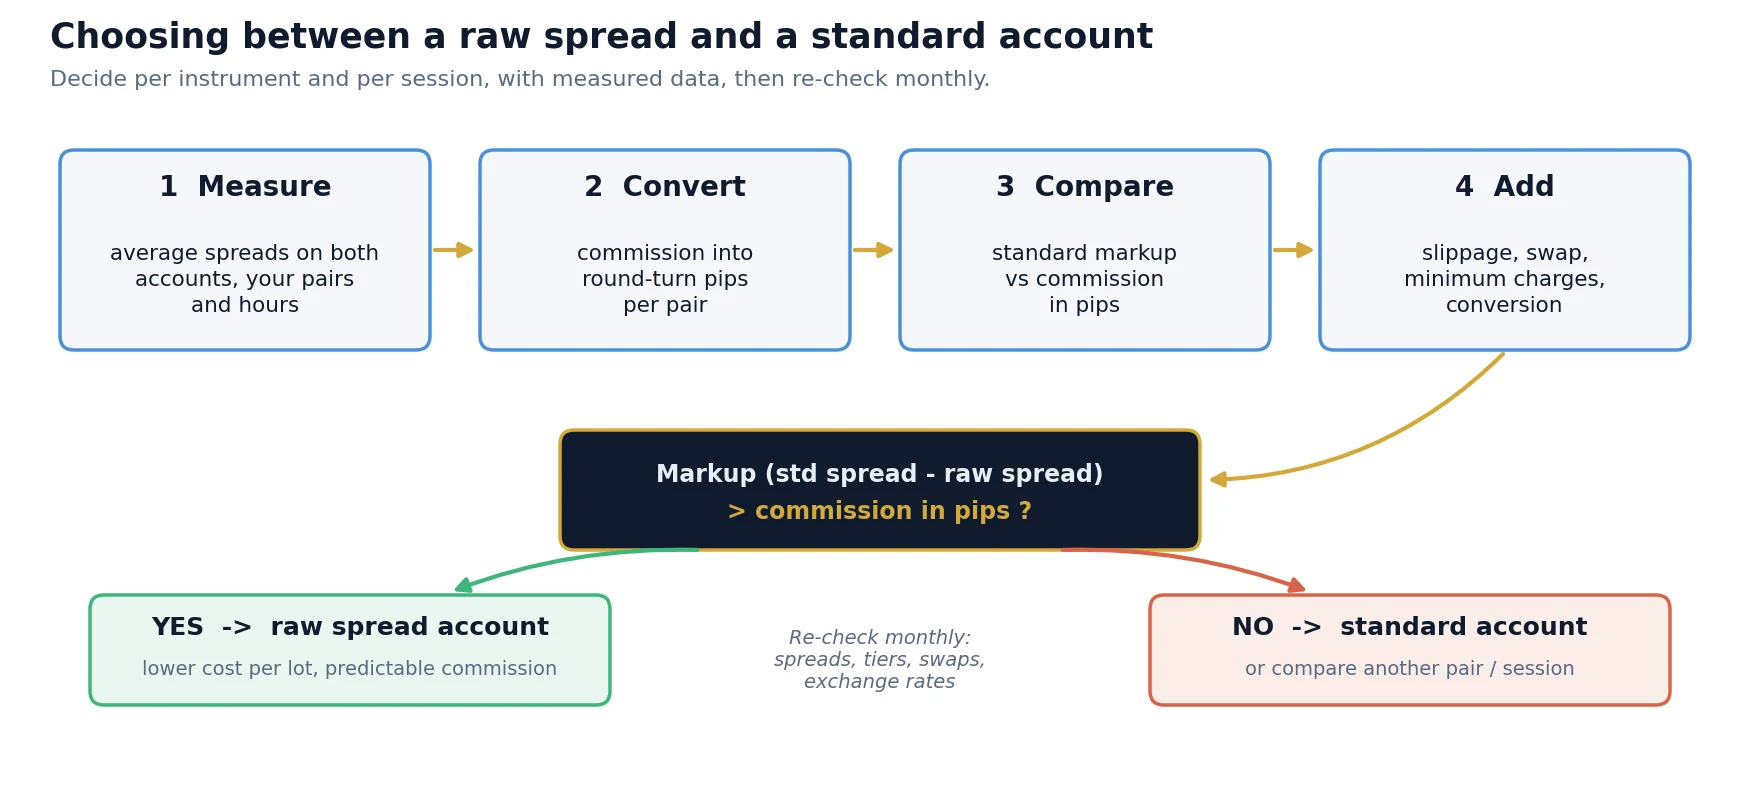
Como o slippage e o swap costumam ser semelhantes nos dois tipos de conta, a comparação se reduz a uma desigualdade por instrumento:
O lado esquerdo é o markup extra da corretora na conta standard; o lado direito é o que você paga em vez disso na conta raw. No exemplo de EUR/USD, o markup é 1.1 – 0.2 = 0.9 pips e a comissão é 0.7 pips, então a conta raw vence por 0.2 pips por ida e volta. Se a conta standard tivesse média de 0.8 pips no mesmo par, as duas custariam quase exatamente o mesmo.
A regra também explica as chamadas contas “spread zero” com comissão mais alta. Se o spread for realmente zero em média, mas a comissão for de 10 USD por ida e volta, o custo é de 1.0 pip em EUR/USD, mais do que uma conta raw com 0.2 pips mais 0.7 pips. Um spread aparentemente mais barato sempre pode ser compensado com uma comissão mais alta, e vice-versa; só o total importa.
O custo como parcela da sua vantagem, por estratégia
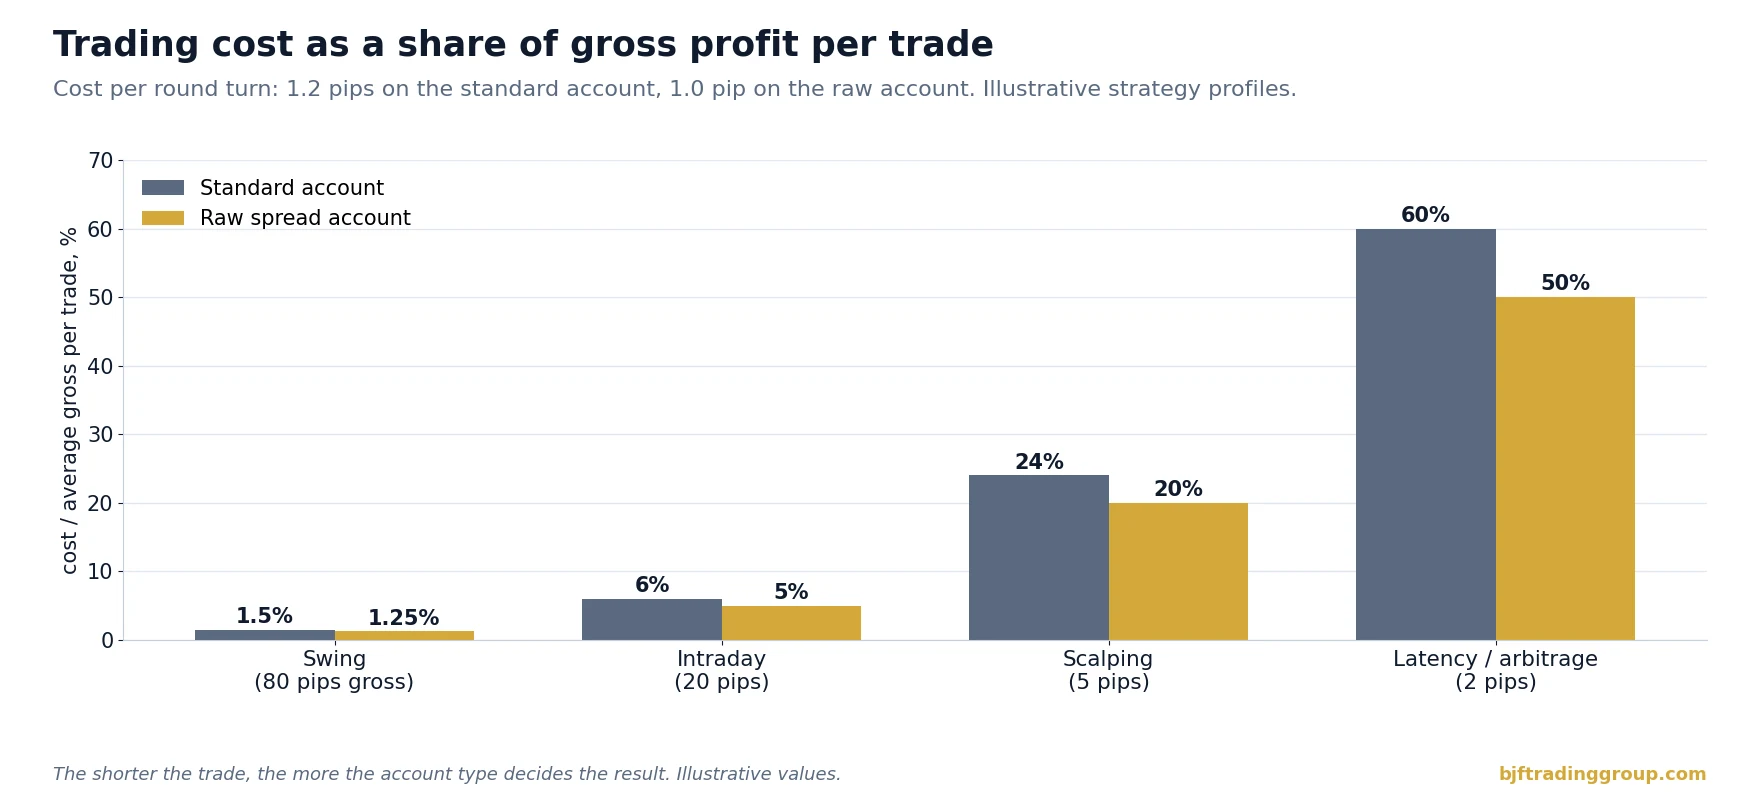
Se 0.2 pips por ida e volta importam ou não depende do que cada operação ganha antes dos custos. A forma correta de olhar para os custos de negociação é como parcela do lucro bruto médio por operação.
| Perfil de estratégia (ilustrativo) | Resultado bruto médio por operação | Parcela de custo, standard (1.2 pips) | Parcela de custo, raw (1.0 pip) | O tipo de conta importa? |
|---|---|---|---|---|
| Swing trading | 80 pips | 1.5% | 1.25% | Quase nada; o swap importa mais |
| Tendência intraday | 20 pips | 6.0% | 5.0% | Em parte |
| Scalping | 5 pips | 24% | 20% | Sim |
| Latência / arbitragem | 2 pips | 60% | 50% | Decisivo |
Para um swing trader, 0.2 pips é ruído. Para uma estratégia com vantagem bruta de 2 pips, é um décimo de tudo o que a estratégia ganha, e uma estratégia que custa 1.2 pips em uma conta e 1.0 em outra pode ser lucrativa apenas na segunda. É por isso que traders algorítmicos que trabalham com tempos de permanência curtos calculam os custos por instrumento e por sessão, e por isso o mesmo algoritmo pode mostrar resultados muito diferentes em corretoras diferentes.
Spread cotado vs spread efetivo
O spread cotado é a diferença entre o bid e o ask na tela. O spread efetivo é o que você realmente pagou: duas vezes a distância entre o seu preço de execução e o preço médio no momento em que você enviou a ordem. Se suas ordens são frequentemente executadas a preços piores do que a cotação (slippage negativo) ou se a corretora rejeita e faz requotes a preços piores, o spread efetivo é mais largo do que o cotado, independentemente do tipo de conta.
Isso importa para a comparação entre contas de duas maneiras. Primeiro, em algumas corretoras as contas standard e raw são roteadas ou executadas de forma diferente, então o slippage pode diferir entre elas; uma conta com spread mais barato, mas execuções piores, pode acabar saindo mais cara. Segundo, os spreads não são estáveis ao longo do dia. Os dois tipos de conta se alargam no rollover diário, em torno de grandes divulgações de notícias e em horários de pouca liquidez, como explicado em nosso guia sobre por que os spreads do forex se alargam. Em uma conta raw, a comissão permanece a mesma enquanto o spread se alarga, então sua vantagem se mantém em pips, mas diminui em termos percentuais; em uma conta standard, o markup às vezes se alarga junto com o spread de mercado.
| Medição | Como obtê-la | O que ela revela |
|---|---|---|
| Spread cotado médio por hora | Registre os ticks de bid/ask e calcule a média por hora | O spread real nos horários em que você opera |
| Slippage médio por ordem | Preço de execução menos preço esperado, com sinal | Qualidade de execução, separada do spread |
| Spread efetivo | Execução vs preço médio no momento da ordem | Custo total de preço por operação, o melhor número isolado |
| Comissão por lote, lançada | Do extrato da conta, não do site | O que foi realmente cobrado, incluindo a conversão de moeda |
Uma comparação de corretoras feita com esses quatro números é muito mais confiável do que uma baseada nas páginas das contas. Nosso guia sobre qualidade de execução das corretoras explica como medir execuções e rejeições de forma sistemática.
Detalhes de custo ocultos nas condições da conta
- Comissão em outra moeda. Em uma conta em EUR ou GBP, uma comissão cotada em USD é convertida à taxa da corretora, às vezes com um markup de conversão. Confira o valor lançado nos seus extratos.
- Ida e volta cobrada na abertura. Muitas plataformas lançam a comissão integral de ida e volta quando a posição é aberta. Sua operação aberta começa com uma perda visível igual à comissão; isso é contabilidade, não uma taxa extra, mas afeta as regras de risco baseadas no patrimônio.
- Cobrança mínima por ordem. Algumas corretoras aplicam uma comissão mínima por ticket. Para ordens muito pequenas (microlotes), o custo efetivo por lote pode então ser várias vezes maior do que a taxa publicada.
- Execuções parciais. Se uma ordem é executada em várias partes, a comissão normalmente é cobrada pelo volume executado, mas um mínimo por ticket pode se aplicar a cada parte.
- Swaps diferentes por tipo de conta. Uma corretora pode cobrar taxas de swap diferentes em suas contas raw e standard. Para posições mantidas durante a noite, isso pode superar a economia no spread; veja nosso guia sobre swap e rollover para saber como os swaps são calculados.
- Níveis de volume e rebates. A comissão muitas vezes cai com o volume mensal. Isso recompensa concentrar o volume em uma única conta em vez de distribuí-lo entre várias corretoras.
- Metais, índices e CFDs de cripto. As regras de comissão para instrumentos que não são de forex costumam ser diferentes (por contrato, por nocional ou sem comissão com spread mais largo, mesmo em contas raw). Compare-os separadamente.
- Diferenças de depósito mínimo e alavancagem. Contas raw às vezes exigem um depósito maior ou oferecem alavancagem diferente. Isso não é um custo de negociação, mas decide qual conta você pode de fato usar.
O que traders algorítmicos e de arbitragem devem escolher
Para estratégias automatizadas de curto prazo, uma conta com comissão costuma ser o melhor ponto de partida, e não só porque muitas vezes é mais barata. Uma comissão fixa é previsível: é a mesma em todas as operações e pode ser modelada com exatidão em um backtest, enquanto um markup escondido em um spread variável muda com o horário, o par e a política de preços da corretora. Essa previsibilidade facilita definir corretamente os limites, como a diferença mínima de preço de que um sistema de arbitragem precisa antes de operar.
As estratégias de arbitragem têm um detalhe extra: normalmente operam duas pernas. Em uma arbitragem de hedge ou lock entre duas corretoras, as duas posições pagam seu custo integral de ida e volta, então o custo total por oportunidade é a soma das duas contas. Na arbitragem de latência, em que um feed de preços rápido é comparado com a cotação mais lenta de uma corretora, apenas uma conta opera, mas a vantagem bruta típica por operação é tão pequena que alguns décimos de pip em custos decidem se a estratégia funciona ou não.
| Configuração (ilustrativa, EUR/USD) | Pernas que pagam custos | Custo total, ambas standard (1.2 pips cada) | Custo total, ambas raw (1.0 pip cada) |
|---|---|---|---|
| Arbitragem de latência, uma corretora | 1 | 1.2 pips | 1.0 pip |
| Arbitragem de hedge / lock, duas corretoras | 2 | 2.4 pips | 2.0 pips |
| Operação triangular com três pares, uma corretora | 3 | cerca de 3.6 pips | cerca de 3.0 pips |
Na prática, o tipo de conta é apenas uma das alavancas de custo. Para estratégias de arbitragem e latência, a qualidade de execução, a latência até o servidor da corretora e a reação da corretora à estratégia importam tanto quanto a comissão. Antes de escolher, leia nossa visão geral sobre corretoras adequadas para arbitragem no forex, que aborda os modelos de execução e o que observar além da tabela de taxas.
Passo a passo: calcule seu custo real por lote
Para ver com que frequência as diferenças de preço entre um feed rápido e as cotações das corretoras são maiores do que o seu custo total por ida e volta, você pode acompanhá-las em tempo real com o scanner gratuito de arbitragem de forex. Ele mostra as diferenças brutas de preço; é o seu modelo de custos que indica quais delas são negociáveis.
Riscos e limitações
- Números ilustrativos. Os spreads, comissões e taxas deste artigo são valores redondos típicos escolhidos para mostrar o método, não ofertas de uma corretora específica. Use as condições reais da sua corretora.
- Médias escondem extremos. Um custo médio baixo não protege você de spreads largos no rollover ou durante notícias; sua estratégia precisa de filtros próprios para esses momentos.
- Os custos não são a única diferença. O modelo de execução, a qualidade das execuções, as rejeições e a política da corretora em relação a estratégias de curto prazo podem importar mais do que 0.2 pips de custo.
- As condições mudam. As corretoras revisam spreads, comissões e swaps. Uma comparação que estava correta no trimestre passado pode estar errada agora.
- Custos menores não criam vantagem. Uma conta mais barata melhora uma estratégia que já tem resultado bruto positivo; ela não transforma uma estratégia perdedora em vencedora.
- Regulação e disponibilidade. Tipos de conta, alavancagem e condições variam por país e regulador. Opere apenas com corretoras e produtos que sejam legais e estejam disponíveis para você.
Coloque seu modelo de custos em prática
A BJF Trading Group desenvolve softwares de arbitragem e de negociação de alta frequência para os mercados de forex e cripto. O SharpTrader executa estratégias de arbitragem de latência e de lock para os mercados de forex e cripto, e seus limites podem ser ajustados à estrutura de custos real de cada conta. Comece medindo as diferenças de preço reais com o scanner gratuito e depois compare-as com o seu custo por lote.
Plataforma de arbitragem SharpTraderScanner gratuito de arbitragem de forex
Scanner de arbitragem grátis + curso curto por e-mail
Receba o link do scanner grátis e alguns e-mails curtos e práticos do Boris: o que uma diferença de preço realmente significa depois dos custos, como testar uma estratégia antes de arriscar dinheiro real e quais ferramentas combinam com o seu mercado. Sem exageros. Os e-mails são enviados em inglês.
Perguntas frequentes
Uma conta raw spread é sempre mais barata do que uma conta standard?
Não. Uma conta raw só é mais barata quando o spread extra da conta standard é maior do que a comissão expressa em pips. Nos pares principais isso geralmente vale por alguns décimos de pip, mas em alguns pares, como USD/JPY, ou com comissões altas por milhão em metais, a conta standard pode custar o mesmo ou menos.
Como converto uma comissão de forex em pips?
Pegue a comissão de ida e volta por lote na moeda da sua conta (dobre-a se for cotada por lado) e divida-a pelo valor do pip de um lote desse par na mesma moeda. Em uma conta em USD, 7 USD por ida e volta em EUR/USD, onde um pip vale 10 USD, equivalem a 0.7 pips.
O que significa 3.50 por lote por lado?
Significa que 3.50 é cobrado quando a posição é aberta e outros 3.50 quando ela é fechada, então uma operação completa de um lote padrão custa 7.00 em comissão. Muitas plataformas lançam os 7.00 integrais na abertura da operação.
Qual é a diferença entre comissão por lote e comissão por milhão?
Uma comissão por lote é o mesmo valor para cada lote, independentemente do preço. Uma comissão por milhão é uma taxa sobre o valor negociado em USD, então custa mais em pares e instrumentos com valor nocional alto, como GBP/USD ou ouro, e menos em pares com valor nocional baixo, como AUD/USD.
Qual tipo de conta é melhor para scalping e negociação algorítmica?
Geralmente uma conta raw spread com comissão, porque as estratégias de curto prazo ganham apenas alguns pips por operação, então alguns décimos de pip de custo representam uma grande parcela do resultado, e porque uma comissão fixa é mais fácil de modelar em backtests do que um markup variável. Confirme isso com suas próprias medições de spread e slippage.
Por que meus resultados reais são diferentes em duas contas com a mesma estratégia?
Principalmente por causa de diferenças de custo mensuráveis: spread médio nos seus horários de negociação, comissão convertida em pips, slippage e swap. Diferenças na execução, como rejeições ou execuções atrasadas, também têm papel. Meça cada componente separadamente para encontrar a causa.
O tipo de conta afeta os custos de swap e rollover?
Pode afetar. Algumas corretoras usam taxas de swap diferentes para suas contas raw e standard, e os dois tipos de conta geralmente apresentam spreads mais largos no rollover diário. Para posições mantidas durante a noite, compare os swaps das duas contas, além do spread e da comissão.
