Provedores de liquidez e agregadores no forex: como um preço chega à sua corretora Terça-feira, 10 de Novembro de 2026 – Posted in: Arbitrage Software, Forex trading
Provedores de liquidez e agregadores no forex: como um preço chega à sua corretora e por que isso importa para a sua estratégia
Cada cotação de forex que você vê passou por uma cadeia de bancos, market makers não bancários, plataformas de negociação, prime brokers e motores de agregação antes de chegar ao servidor da sua corretora. A maioria dos guias sobre o tema é escrita para corretoras que estão buscando liquidez. Este foi escrito para traders: o que faz cada elo da cadeia, como um agregador monta o bid e o ask em que você opera, de onde vêm o spread e os markups, por que duas corretoras mostram preços diferentes no mesmo instante e como verificar a liquidez por trás da sua própria conta.
- O que é um provedor de liquidez no forex
- A cadeia de liquidez: do mercado interbancário até a sua tela
- Prime brokers e prime of prime
- Como um agregador monta a cotação em que você opera
- Markups, comissões e de onde vem o seu spread
- Mais provedores de liquidez, spread menor? Os números
- Por que duas corretoras mostram preços diferentes no mesmo instante
- Com que velocidade um preço viaja: streams, conflação e atraso
- Last look, rejeições e a execução que você realmente recebe
- Passo a passo: como verificar a liquidez por trás da sua conta
- O que isso significa para traders algorítmicos e de arbitragem
- Mitos, riscos e limitações
- Perguntas frequentes
O que é um provedor de liquidez no forex
Resposta curta: um provedor de liquidez (LP) no forex é uma empresa que cota continuamente preços pelos quais está disposta a comprar e vender moedas e assume o outro lado das operações que recebe. Os grandes bancos de dealing e os market makers eletrônicos não bancários são os principais LPs. As corretoras de varejo normalmente não se conectam a eles um por um: acessam-nos por meio de um prime broker ou de um provedor prime of prime, e um agregador combina vários streams de preços de LPs no único bid e ask que você vê. Quais LPs fazem parte dessa combinação, como o agregador funciona e quanto markup é adicionado explicam a maior parte das diferenças de spread, velocidade e execução entre corretoras.
O mercado forex não tem uma bolsa central. Não existe um único preço "real" de EUR/USD, apenas muitos dealers e plataformas cotando preços muito próximos entre si na maior parte do tempo. Quando você clica em comprar em uma conta de varejo, o preço que recebe vem de algum ponto dessa rede, e o caminho que ele percorre decide três coisas que importam para qualquer estratégia:
- Custo: o spread bruto da liquidez subjacente mais o que cada intermediário adiciona.
- Velocidade: por quantos saltos e etapas de processamento o preço passa antes de você vê-lo, e se as atualizações são reduzidas pelo caminho.
- Qualidade de execução: quanto volume está realmente disponível no preço cotado e se o provedor ainda pode rejeitar a sua ordem depois que ela chega.
Provedores de liquidez não são a mesma coisa que corretoras. A corretora é a sua contraparte ou agente; um LP é uma fonte de preços no atacado que fica por trás da corretora. Se a sua corretora repassa ou não as suas ordens aos LPs é outra questão (a escolha entre A-book e B-book), tratada no nosso guia sobre transparência de execução das corretoras. Este artigo se concentra no lado do preço: de onde vem a cotação e como ela é montada.
A cadeia de liquidez: do mercado interbancário até a sua tela
Ajuda pensar na liquidez do forex como um conjunto de camadas. Cada camada atende à de baixo e precisa de crédito, tecnologia e volumes mínimos da de cima.
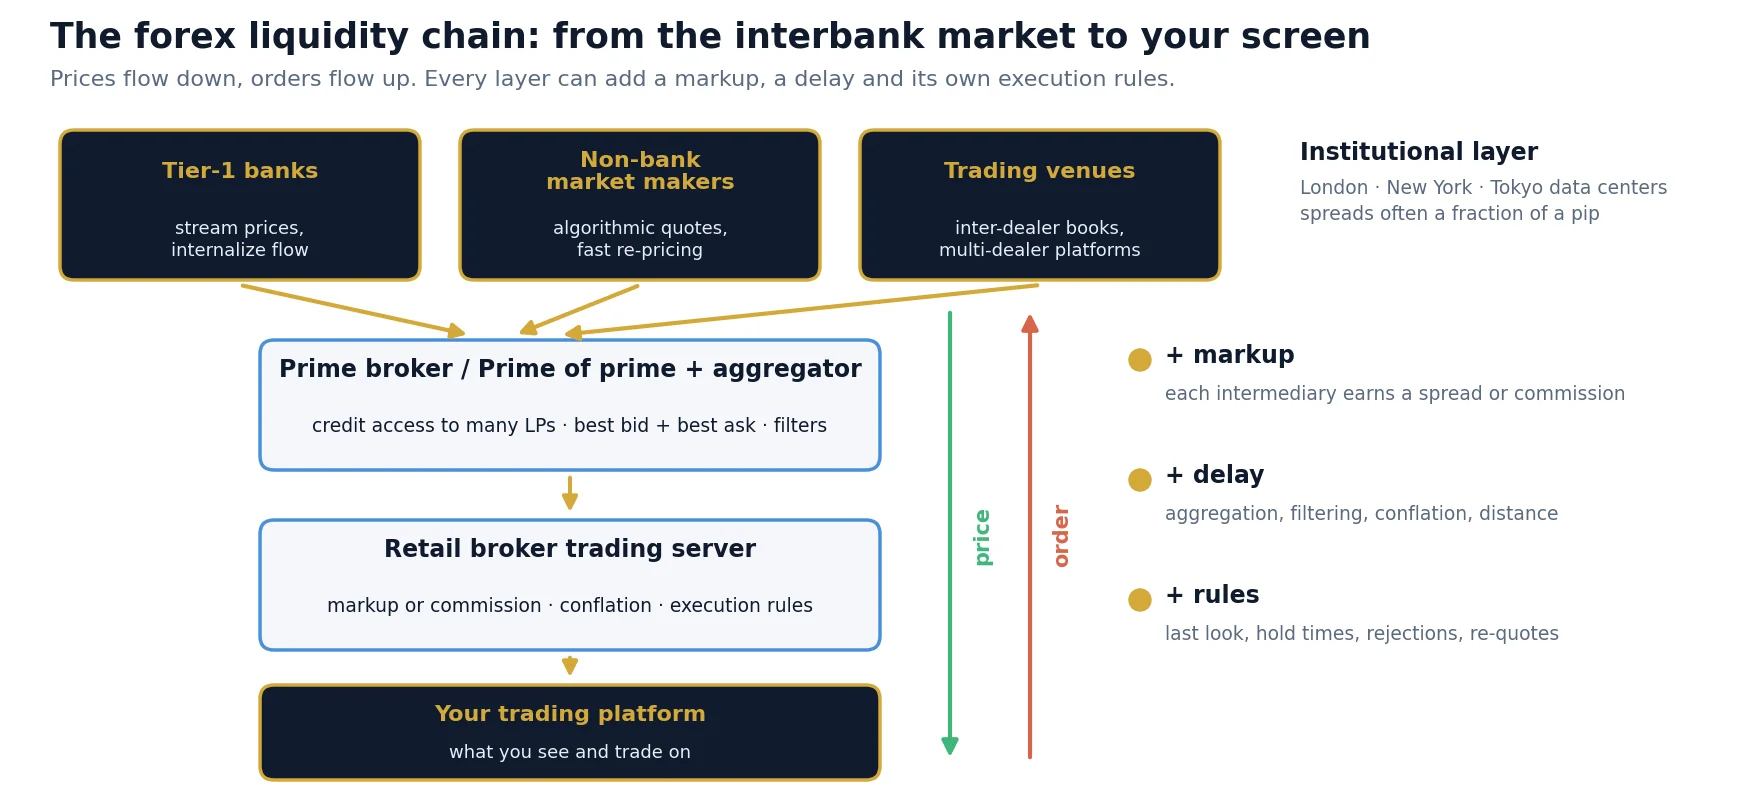
| Camada | Quem está lá | O que faz | A quem atende |
|---|---|---|---|
| Bancos de dealing Tier-1 | Os maiores bancos globais de câmbio | Fazem mercado em grandes volumes, transmitem preços a clientes, internalizam fluxo e negociam entre si | Instituições, fundos, clientes de prime brokers |
| Market makers não bancários | Empresas de trading eletrônico que cotam de forma algorítmica | Transmitem preços apertados a muitas plataformas e agregadores, muitas vezes com reprecificação muito rápida | Plataformas, prime brokers, provedores prime of prime, corretoras |
| Plataformas de negociação (ECNs, plataformas multi-dealer) | Principais plataformas interdealer e plataformas eletrônicas multi-dealer | Livros de ofertas centrais ou sistemas de pedido de cotação onde muitos LPs se encontram | Bancos, market makers, clientes institucionais |
| Prime brokers | Grandes bancos que oferecem prime brokerage | Emprestam seu crédito para que um cliente negocie com muitos LPs sob um único contrato | Hedge funds, grandes corretoras, provedores prime of prime |
| Prime of prime (PoP) | Empresas não bancárias com relacionamento de prime brokerage | Revendem acesso à liquidez institucional agregada em volumes menores | Corretoras de varejo, pequenos fundos, traders profissionais |
| Corretora de varejo | A sua corretora | Recebe um ou mais streams agregados, aplica markups e regras de execução e decide como as ordens são tratadas | Você |
Vale notar duas coisas. Primeiro, os preços no topo já são muito competitivos: nos pares principais, as cotações institucionais em horário normal costumam ter uma fração de pip de largura. Segundo, quanto mais abaixo na cadeia você está, mais etapas o preço atravessa. Cada etapa é uma oportunidade para um markup, um atraso ou uma regra extra sobre quando uma ordem pode ser recusada.
Bancos e market makers não bancários
Durante décadas, liquidez significava bancos. Hoje, uma grande parte da liquidez eletrônica de câmbio vem de market makers não bancários que cotam de forma algorítmica em muitas plataformas ao mesmo tempo. Para os traders, a diferença aparece no comportamento, e não nos nomes: alguns provedores transmitem preços muito apertados, mas reprecificam rápido e rejeitam ordens que chegam depois que o mercado se moveu; outros cotam um pouco mais largo, mas executam com mais confiabilidade. Uma boa configuração de agregação combina os dois.
Plataformas principais e o preço de referência
Embora não exista uma bolsa central, as principais plataformas interdealer funcionam como referência prática para os pares mais negociados, e seus motores de casamento de ordens ficam em poucos data centers, principalmente em Londres, Nova York e Tóquio. LPs e market makers rápidos instalam seus motores de precificação ao lado dessas plataformas. Essa geografia é a base física da arbitragem de latência: um movimento de preço que começa ali chega mais tarde a feeds de varejo distantes ou lentos.
Prime brokers e prime of prime
Para negociar diretamente com muitos LPs, você precisa de uma relação de crédito com cada um deles, ou de um prime broker que garanta as suas operações perante todos eles. Prime brokers são grandes bancos e só aceitam clientes com capital e volume substanciais. A maioria das corretoras de varejo não atinge esses limites, por isso se conecta por meio de um provedor prime of prime: uma empresa que tem a sua própria conta de prime brokerage e revende, em volumes menores, o acesso à liquidez por trás dela.
Para o trader, a camada PoP é quase invisível, mas tem consequências:
- Mais um markup: o PoP ganha um markup no spread ou uma comissão por milhão negociado, que a corretora repassa.
- Mais uma etapa de agregação: o PoP monta o seu próprio livro agregado a partir dos seus LPs antes que a corretora o veja, e a corretora pode agregar novamente vários PoPs.
- Regras de execução próprias: o PoP decide quais LPs veem quais ordens, e os LPs podem tratar o fluxo vindo de um PoP de forma diferente do fluxo que chega diretamente de um cliente bancário.
- Localização: os servidores do PoP geralmente ficam nos principais data centers de forex, então a localização do servidor da própria corretora passa a ser o próximo elo importante.
Corretoras que se descrevem como "ECN" ou "STP" geralmente querem dizer que as ordens dos clientes são repassadas a um pool de liquidez agregada desse tipo, em vez de ficarem internamente. Esses rótulos são termos de marketing usados de forma vaga, por isso dizem pouco sobre a qualidade da liquidez por trás deles. As verificações mais adiante neste guia dizem mais do que o rótulo.
Como um agregador monta a cotação em que você opera
Um agregador (muitas vezes parte da "bridge" da corretora entre o seu servidor de negociação e a sua liquidez) recebe streams de preços de vários LPs, normaliza-os e combina-os em um único livro de ofertas. O melhor bid é o bid mais alto de qualquer LP, e o melhor ask é o ask mais baixo de qualquer LP. É por isso que uma cotação agregada costuma ser mais apertada do que a cotação de qualquer provedor isolado.
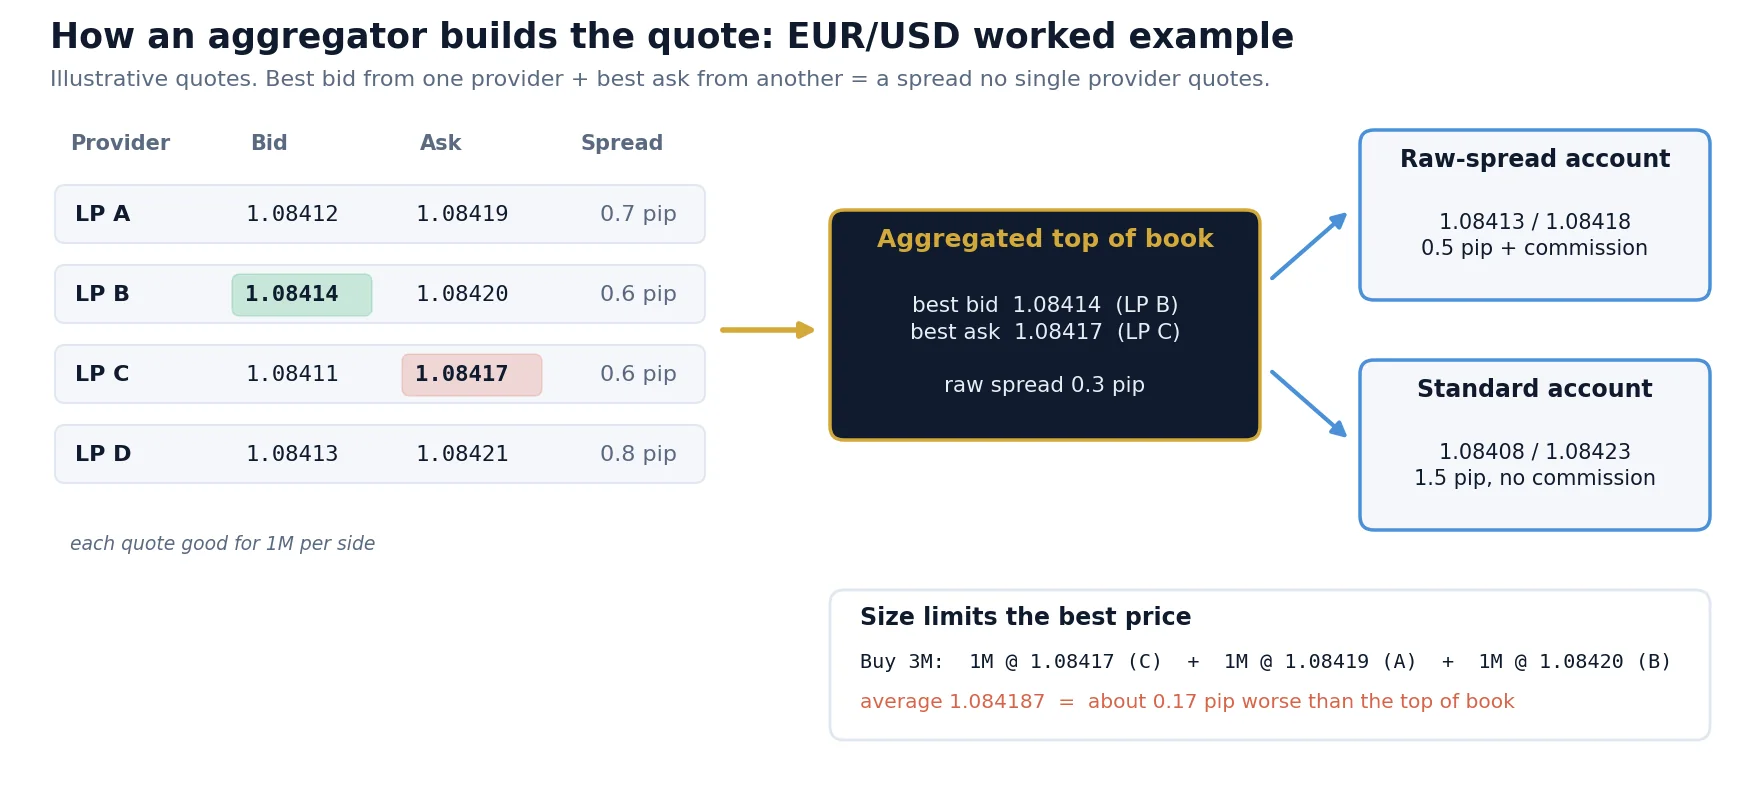
O exemplo da imagem usa quatro cotações ilustrativas de EUR/USD, cada uma válida para 1 milhão de euros:
| Provedor | Bid | Ask | Spread próprio, pips | Volume de cada lado |
|---|---|---|---|---|
| LP A | 1.08412 | 1.08419 | 0.7 | 1M |
| LP B | 1.08414 | 1.08420 | 0.6 | 1M |
| LP C | 1.08411 | 1.08417 | 0.6 | 1M |
| LP D | 1.08413 | 1.08421 | 0.8 | 1M |
| Topo do livro agregado | 1.08414 (B) | 1.08417 (C) | 0.3 | 1M cada |
Desse quadro simples decorrem três pontos práticos.
1. O melhor preço tem volume limitado
O spread agregado de 0.3 pip existe apenas para o volume mostrado no topo. Uma ordem de compra de 3 milhões nesse livro pegaria 1M a 1.08417 (LP C), 1M a 1.08419 (LP A) e 1M a 1.08420 (LP B), com preço médio de cerca de 1.084187, aproximadamente 0.17 pip pior que o topo do livro. Para volumes de varejo isso raramente importa nos pares principais; em pares secundários, durante o rollover ou em horários de pouca liquidez, pode importar muito. É uma das razões pelas quais o slippage cresce com o tamanho da ordem e com as condições de mercado.
2. A ordem é dividida, e cada parte pode ser tratada de forma diferente
Quando uma ordem é maior do que o melhor nível, um agregador de varredura a divide em ordens filhas para vários LPs. Cada LP pode executar, executar parcialmente ou rejeitar a sua parte. Alguns LPs exigem ordens "full amount" (o volume inteiro ou nada, a um preço que já inclui o volume), outros aceitam varreduras. A forma como a bridge lida com uma ordem filha rejeitada (tentando de novo no próximo preço, executando o restante em outro lugar ou devolvendo uma execução parcial) decide o que você vê no seu histórico de operações.
3. Livros agregados podem se cruzar
Como os provedores reprecificam de forma independente e em momentos ligeiramente diferentes, o melhor bid de um LP às vezes fica acima do melhor ask de outro. Um agregador ingênuo mostraria um spread negativo. Agregadores reais filtram esses estados "cruzados" ou "travados", descartam cotações desatualizadas e podem excluir um LP cujos preços ficam atrás dos demais. Esses filtros protegem a corretora, mas também adicionam processamento e podem segurar brevemente uma atualização.
Markups, comissões e de onde vem o seu spread
O spread na sua tela é o spread bruto agregado mais todos os markups adicionados pelo caminho. O total pode ser cobrado como um spread mais largo, como comissão ou ambos. Usando o mesmo livro ilustrativo:
Valores ilustrativos para EUR/USD com valor de pip de $10 por lote padrão. Markups e comissões reais variam conforme a corretora, o tipo de conta, o par e o horário.
Neste exemplo, a conta raw é mais barata por lote ($12 contra $15). Esse é o padrão habitual para traders ativos, mas não uma regra: uma comissão alta em uma conta raw pode custar mais do que uma conta padrão em volumes baixos ou em pares com spreads brutos largos. A comparação correta é sempre o custo total ida e volta por lote, medido nas suas próprias operações:
custo por lote = (spread médio pago em pips x valor do pip) + comissão ida e volta + slippage médio em pips x valor do pip
Os spreads também não são constantes. Os spreads agregados se alargam bruscamente em torno do rollover diário, durante notícias e em horários de pouca liquidez, porque os LPs alargam ou retiram as suas cotações nesses momentos. Explicamos a mecânica e como filtrar esses períodos em por que os spreads do forex se alargam.
Mais provedores de liquidez, spread menor? Os números
As corretoras gostam de anunciar a quantos LPs estão conectadas. Mais provedores de fato apertam o spread agregado, porque a chance de um deles ter o melhor bid e outro o melhor ask aumenta a cada stream. Mas o ganho cai rapidamente, e cada stream extra acrescenta mais estados cruzados e desatualizados a filtrar.
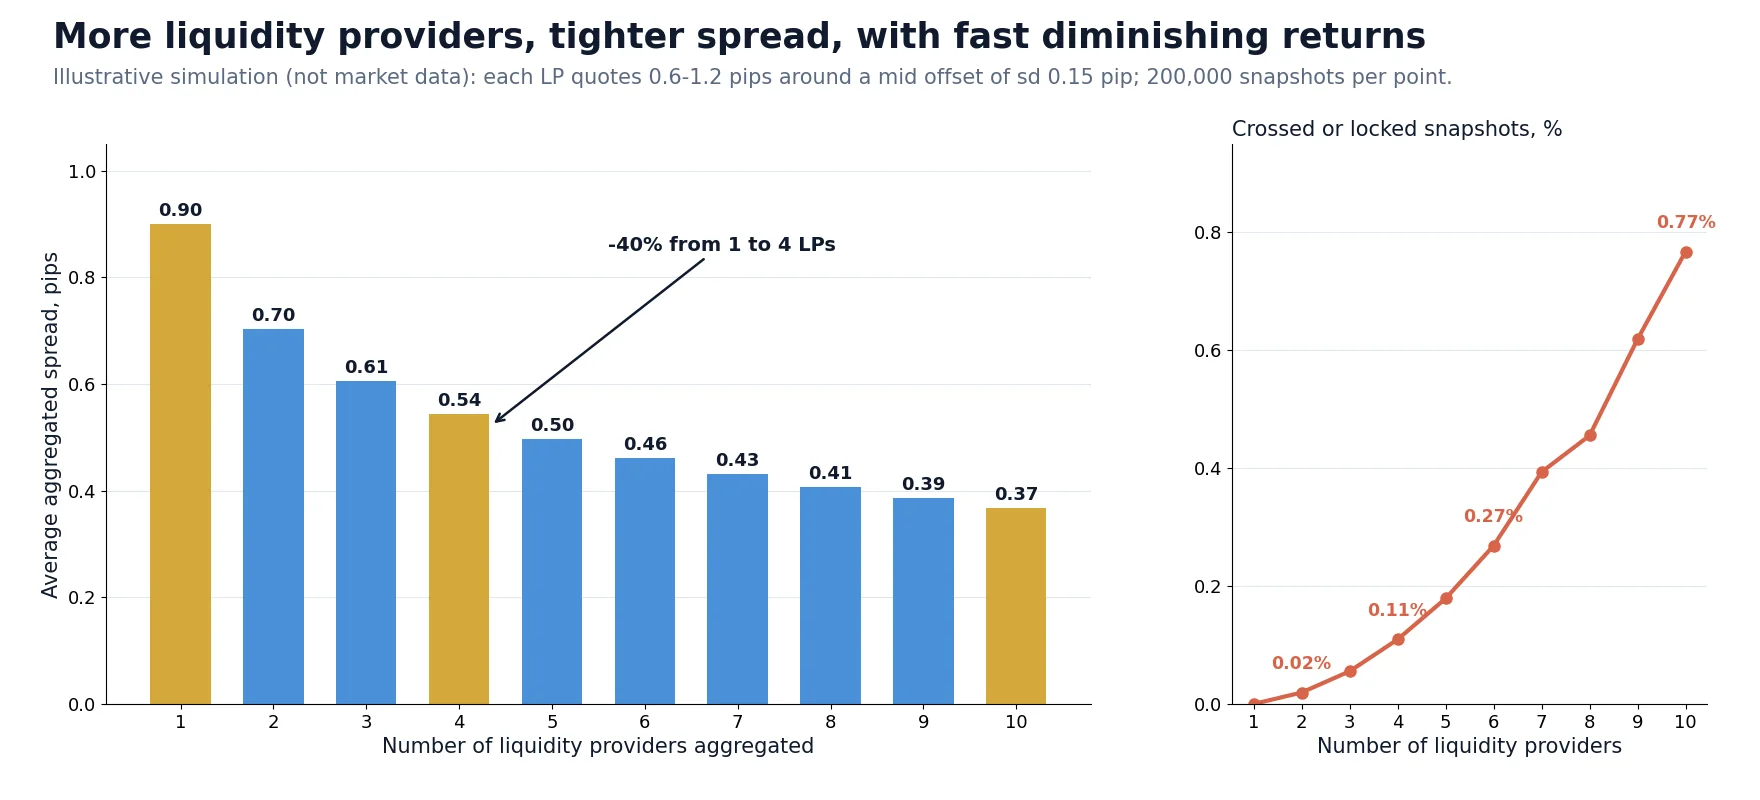
A simulação acima atribui a cada provedor um spread entre 0.6 e 1.2 pips e um pequeno desvio independente no seu preço médio (desvio padrão de 0.15 pip) e depois os combina como um agregador faria. Resultados em 200,000 snapshots:
| Número de LPs | Spread agregado médio, pips | Melhoria em relação a um LP | Snapshots cruzados ou travados |
|---|---|---|---|
| 1 | 0.90 | – | 0% |
| 2 | 0.70 | 22% | 0.02% |
| 4 | 0.54 | 40% | 0.11% |
| 6 | 0.46 | 49% | 0.27% |
| 10 | 0.37 | 59% | 0.77% |
Passar de um para quatro provedores elimina 40% do spread neste modelo; passar de seis para dez elimina apenas mais 10 pontos percentuais. Nos mercados reais, os preços dos provedores são fortemente correlacionados, então o efeito costuma ser menor do que neste caso idealizado. A lição prática: o número de LPs é muito menos importante do que a sua qualidade, o quão atualizadas estão as suas cotações e como o agregador os trata. Dois provedores bem escolhidos e que executam com confiabilidade podem superar dez que cotam apertado e rejeitam com frequência.
Por que duas corretoras mostram preços diferentes no mesmo instante
Traders que colocam duas corretoras lado a lado percebem que as cotações raramente coincidem exatamente e, às vezes, uma corretora fica consistentemente atrás da outra. Com a cadeia de liquidez em mente, os motivos ficam claros:
| Causa | O que acontece | Efeito típico |
|---|---|---|
| Combinação diferente de LPs | Cada corretora agrega provedores diferentes por meio de PoPs diferentes | Diferenças pequenas e variáveis no bid e no ask |
| Markups diferentes | Os markups de spread variam por corretora e tipo de conta, às vezes de forma assimétrica | Diferença constante ou spread mais largo de um lado |
| Agregação e filtragem | Filtros de cotações desatualizadas e de livro cruzado, regras de exclusão de LPs | Atrasos breves ou atualizações puladas |
| Conflação e limitação de taxa | A corretora envia apenas o último preço a cada poucos milissegundos, em vez de todas as atualizações | Menos ticks, "saltos" em mercados rápidos |
| Localização do servidor | O servidor de negociação da corretora está longe da sua liquidez ou de você | Atraso consistente em relação a feeds mais rápidos |
| Suavização de preços ou feeds atrasados | Algumas configurações de negociação suavizam ou atrasam os preços deliberadamente | Um feed fica visivelmente atrás do mercado durante os movimentos |
A maioria dessas diferenças é pequena e inofensiva. As duas últimas são o que as estratégias de arbitragem de latência detectam e exploram: um feed de corretora que fica sistematicamente atrás de uma referência mais rápida. Se você quiser ver isso nos seus próprios dados, nossos guias sobre dados de tick de forex e sobre como comparar um feed de dados rápido com os preços da corretora mostram como gravar os dois feeds e medir o atraso.
Com que velocidade um preço viaja: streams, conflação e atraso
Um movimento de preço que começa em uma plataforma principal ou em um grande market maker chega a uma plataforma de varejo depois de várias etapas de processamento e de rede. A figura abaixo mostra uma ordem de grandeza típica para cada etapa. Os números exatos dependem da configuração; o que importa é o formato.
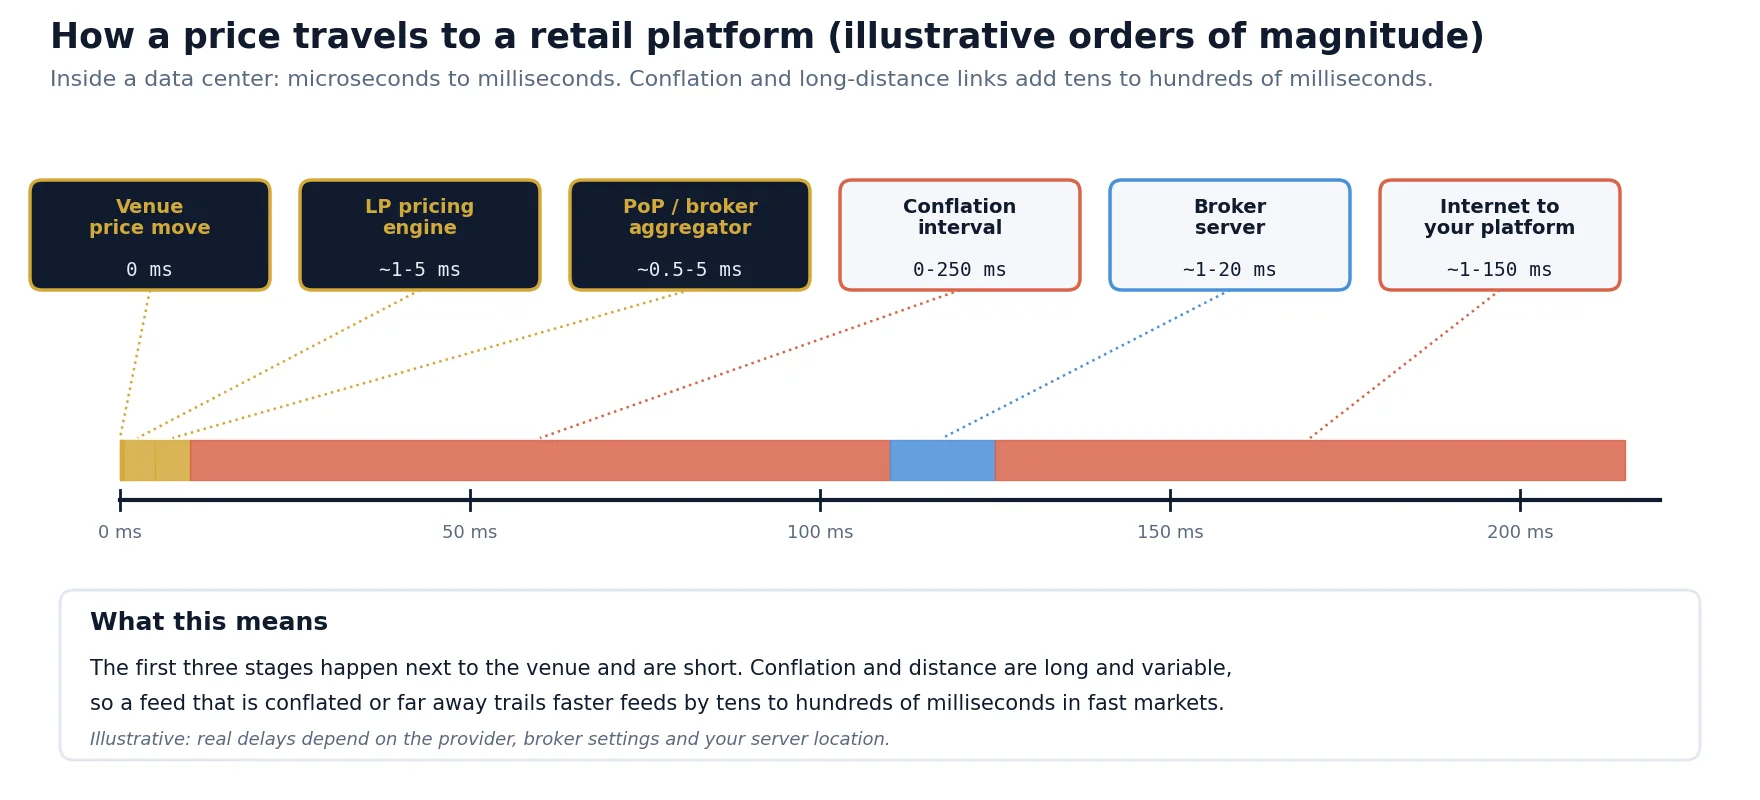
| Etapa | Atraso adicionado aproximado | Por quê |
|---|---|---|
| Da plataforma ao motor de precificação do LP (mesmo data center) | De microssegundos a cerca de 1 ms | Cross-connects; os LPs ficam colocados junto às principais plataformas |
| Reprecificação do LP e publicação do stream | Cerca de 1 a 5 ms | Lógica interna de risco e precificação, limites de taxa do stream |
| Agregador do PoP ou da corretora | Cerca de 0.5 a 5 ms | Normalização, filtragem e fusão de streams |
| Conflação antes do servidor de varejo | De 0 a 250 ms ou mais | Apenas o último preço de cada intervalo é repassado |
| Processamento no servidor de negociação da corretora | Cerca de 1 a 20 ms | Aplicação de markups e configurações de símbolos, distribuição aos clientes |
| Internet até o trader | Cerca de 1 a 150 ms | Distância física entre a sua plataforma e o servidor da corretora |
As primeiras etapas são rápidas porque acontecem dentro de poucos data centers. Os números grandes e variáveis vêm da conflação e da distância. É por isso que uma configuração de negociação profissional coloca o software de trading em um servidor próximo à corretora, tema que abordamos em como escolher um VPS para arbitragem, e é por isso que conexões institucionais diretas, como uma FIX API com uma corretora ou PoP, são mais rápidas e previsíveis do que uma conexão por plataforma de varejo.
O que a conflação faz com os seus dados
Conflação significa que, se um preço muda dez vezes dentro de um intervalo, apenas o último valor é enviado. Não há nada de errado com o preço em si, mas o caminho entre as atualizações se perde. Para uma estratégia de tendência em barras de uma hora, isso é irrelevante. Para uma estratégia que reage ao primeiro tick de um movimento, isso decide se o sinal chega a tempo. Ao comparar feeds, meça o número de atualizações por segundo, além do atraso: um feed com metade dos ticks em mercados rápidos geralmente está conflacionado.
Last look, rejeições e a execução que você realmente recebe
Uma cotação transmitida nem sempre é uma promessa firme. Muitos provedores de liquidez de câmbio usam last look: uma janela curta depois que a sua ordem chega, na qual eles verificam se o preço ainda é válido e podem rejeitá-la. Os códigos de conduta do setor exigem que os provedores divulguem como usam o last look, e a janela costuma ser medida em milissegundos, mas o efeito para estratégias rápidas é claro: as ordens que seriam lucrativas porque o mercado acabou de se mover são justamente as mais propensas a ser rejeitadas ou executadas a um preço pior.
A sua corretora pode aplicar ainda as suas próprias regras de execução: atrasos mínimos, recotações, slippage assimétrico ou verificações de preço. Explicamos como detectar isso nos seus próprios registros de operações em qualidade de execução das corretoras, e como os modelos A-book e B-book mudam o quadro em transparência de execução das corretoras. Do ponto de vista da liquidez, três números resumem o que você realmente recebe:
- Taxa de execução: a parcela de ordens executadas sem rejeição ou recotação.
- Distribuição do slippage: a que distância do preço solicitado as execuções acontecem e se o slippage positivo ocorre com a mesma frequência que o negativo.
- Tempo de execução: do envio da ordem até a confirmação da execução, incluindo qualquer tempo de retenção.
Passo a passo: como verificar a liquidez por trás da sua conta
Você não pode ver os contratos da sua corretora com os LPs, mas pode medir o resultado. Esta é a rotina que usamos quando avaliamos uma corretora ou um tipo de conta para uma estratégia algorítmica:
Os passos 2 a 5 podem ser feitos sem operar. Um scanner que mostra vários feeds lado a lado, como o nosso scanner gratuito de arbitragem forex, é uma forma rápida de ver quais feeds lideram e quais ficam para trás antes de escrever qualquer código.
O que isso significa para traders algorítmicos e de arbitragem
Estratégias diferentes dependem de propriedades diferentes da cadeia de liquidez. Antes de escolher uma corretora ou uma conta, decida qual propriedade a sua estratégia realmente precisa:
| Estratégia | Propriedade de liquidez mais importante | O que verificar |
|---|---|---|
| Swing trade e position trade | Custo total e taxas de swap | Spread médio nos seus horários de negociação, comissão, swaps overnight |
| Intraday e scalping | Estabilidade do spread e taxa de execução | Spread no percentil 95, rejeições, simetria do slippage |
| Negociação de notícias | Comportamento quando os LPs retiram cotações | Spread e qualidade de execução nos primeiros segundos após as divulgações |
| Arbitragem hedge (duas corretoras) | Confiabilidade de execução nas duas pernas e custos comparáveis | Taxa de execução, tempo de execução e custo por lote nas duas corretoras |
| Arbitragem de latência | Atraso do feed da corretora lenta e as suas regras de execução | Atraso medido em relação a um feed rápido, last look e tempos de retenção |
| Arbitragem estatística e pairs trading | Custo nos dois instrumentos e spread durante o período de manutenção da posição | Custo combinado ida e volta, comportamento no rollover |
Para estratégias com várias corretoras, a cadeia de liquidez é a própria estratégia. Duas corretoras alimentadas por PoPs diferentes, com conflação diferente e regras de execução diferentes, produzem as diferenças de preço que o software de arbitragem procura e também os riscos de execução que decidem se essas diferenças podem ser capturadas. O nosso guia para escolher corretoras para arbitragem forex aborda a seleção de corretoras em detalhes.
Mitos, riscos e limitações
- "Mais LPs significam melhor execução." Só até certo ponto. Além de alguns poucos bons provedores, o ganho no spread é pequeno e os problemas de filtragem aumentam.
- "ECN ou STP significa ausência de conflito de interesses." São rótulos de marketing. Regras de execução, markups e modelos híbridos continuam valendo; meça as execuções em vez de ler rótulos.
- "O preço agregado é o preço de mercado." É o melhor preço dos provedores que a sua corretora usa, no momento da última atualização do agregador, para o volume no topo do livro.
- A liquidez desaparece quando você mais precisa dela. Em notícias, no rollover e em movimentos relâmpago, os LPs alargam ou retiram cotações, e os livros agregados ficam rasos muito rapidamente.
- As suas medições são locais. Os testes de atraso e de execução refletem o seu servidor, a sua conta e o seu período. Repita-os após qualquer mudança na infraestrutura da corretora ou no tipo de conta.
- Termos e conformidade. As corretoras definem as suas próprias regras sobre estilos de negociação. Leia o contrato da sua conta e use estratégias permitidas para a sua conta.
Transforme diferenças entre feeds em uma estratégia mensurável
O SharpTrader se conecta a várias corretoras e feeds de dados rápidos ao mesmo tempo, compara os seus preços em tempo real e executa estratégias de arbitragem com filtros configuráveis de spread, slippage e tempo de execução.
Scanner de arbitragem grátis + curso curto por e-mail
Receba o link do scanner grátis e alguns e-mails curtos e práticos do Boris: o que uma diferença de preço realmente significa depois dos custos, como testar uma estratégia antes de arriscar dinheiro real e quais ferramentas combinam com o seu mercado. Sem exageros. Os e-mails são enviados em inglês.
Perguntas frequentes
O que é um provedor de liquidez no forex?
Um provedor de liquidez no forex é um banco ou market maker não bancário que cota continuamente preços de compra e venda e assume o outro lado das operações. As corretoras de varejo geralmente acessam vários provedores de liquidez por meio de um prime broker ou de um provedor prime of prime e combinam os seus preços com um agregador.
O que é um agregador de liquidez?
Um agregador de liquidez combina streams de preços de vários provedores de liquidez em um único livro de ofertas. O melhor bid é o bid mais alto de qualquer provedor e o melhor ask é o ask mais baixo de qualquer provedor, então o spread agregado costuma ser mais apertado do que a cotação de qualquer provedor isolado. Ele também roteia e divide as ordens entre os provedores.
O que é prime of prime no forex?
Um provedor prime of prime é uma empresa que mantém um relacionamento de prime brokerage com um grande banco e revende acesso à liquidez institucional em volumes menores. A maioria das corretoras de varejo se conecta à liquidez por meio de provedores prime of prime porque não atende aos requisitos de capital e volume de um prime broker bancário.
Por que corretoras de forex diferentes mostram preços diferentes?
Porque cada corretora usa uma combinação diferente de provedores de liquidez, regras diferentes de agregação e filtragem, markups diferentes, configurações de conflação diferentes e servidores em locais diferentes. A maioria das diferenças é pequena, mas um feed que fica consistentemente atrás de feeds mais rápidos indica distância, conflação ou suavização.
Mais provedores de liquidez significam spreads menores?
Sim, mas com retornos decrescentes rapidamente. No nosso modelo ilustrativo, o spread médio caiu 40% de um para quatro provedores e apenas cerca de mais 10 pontos percentuais de seis para dez. A atualidade das cotações, a confiabilidade de execução e as regras de execução importam mais do que o número de provedores.
O que é last look no forex?
Last look é uma janela curta depois que uma ordem chega a um provedor de liquidez, na qual o provedor pode verificar o preço e rejeitar a ordem. Ele protege os provedores contra cotações desatualizadas, mas significa que estratégias rápidas recebem mais rejeições ou execuções piores justamente quando o mercado se move.
Como posso verificar a qualidade da liquidez da minha corretora?
Grave o stream de ticks da corretora e um feed de referência rápido na mesma máquina, compare spreads, taxas de atualização e atraso e, em seguida, teste ordens pequenas e registre a taxa de execução, o slippage e o tempo de execução. Combine spread, comissão e slippage em um único custo por lote para comparar contas.
Este artigo tem caráter educativo e não constitui aconselhamento financeiro. As cotações, markups, custos, atrasos e a simulação deste artigo são exemplos ilustrativos e ordens de grandeza típicas, não medições de nenhuma corretora, provedor de liquidez ou plataforma específica. Os modelos de execução e os arranjos de liquidez diferem entre corretoras e mudam com o tempo.
