Arbitragem CEX-DEX explicada: impacto de preço no AMM, gas, MEV e custos reais Segunda-feira, 2 de Novembro de 2026 – Posted in: Arbitrage Software, cryptoarbitrage software
Arbitragem CEX-DEX explicada: impacto de preço no AMM, gas, MEV e o ponto de equilíbrio real
Quando o Bitcoin ou o Ether se move em uma grande exchange centralizada, o preço dentro de um pool de exchange descentralizada não se move sozinho. Ele permanece onde o último swap o deixou até que alguém negocie e o traga de volta ao alinhamento. Esse alguém é o arbitrador CEX-DEX. Este guia explica como a operação funciona, por que uma diferença de preço de 1% vale muito menos que 1%, o que gas, taxas do pool e block builders levam, e como calcular a diferença de que você realmente precisa antes que uma oportunidade seja real.
- O que é arbitragem CEX-DEX
- Por que os preços das DEX ficam atrás das exchanges centralizadas
- Matemática do AMM: impacto de preço e tamanho ideal da operação
- Exemplo prático: uma diferença de 1% em um pool ETH/USDC
- A faixa sem operação: qual deve ser o tamanho da diferença
- Duas pernas, sem atomicidade: risco de execução
- MEV, block builders e quem vence a corrida
- Escolha da rede: Ethereum, rollups e redes rápidas
- Inventário, rebalanceamento e bridges
- Passo a passo: avaliando uma oportunidade
- Riscos e limitações
- CEX-DEX ou CEX-CEX: qual combina com você
- Perguntas frequentes
O que é arbitragem CEX-DEX
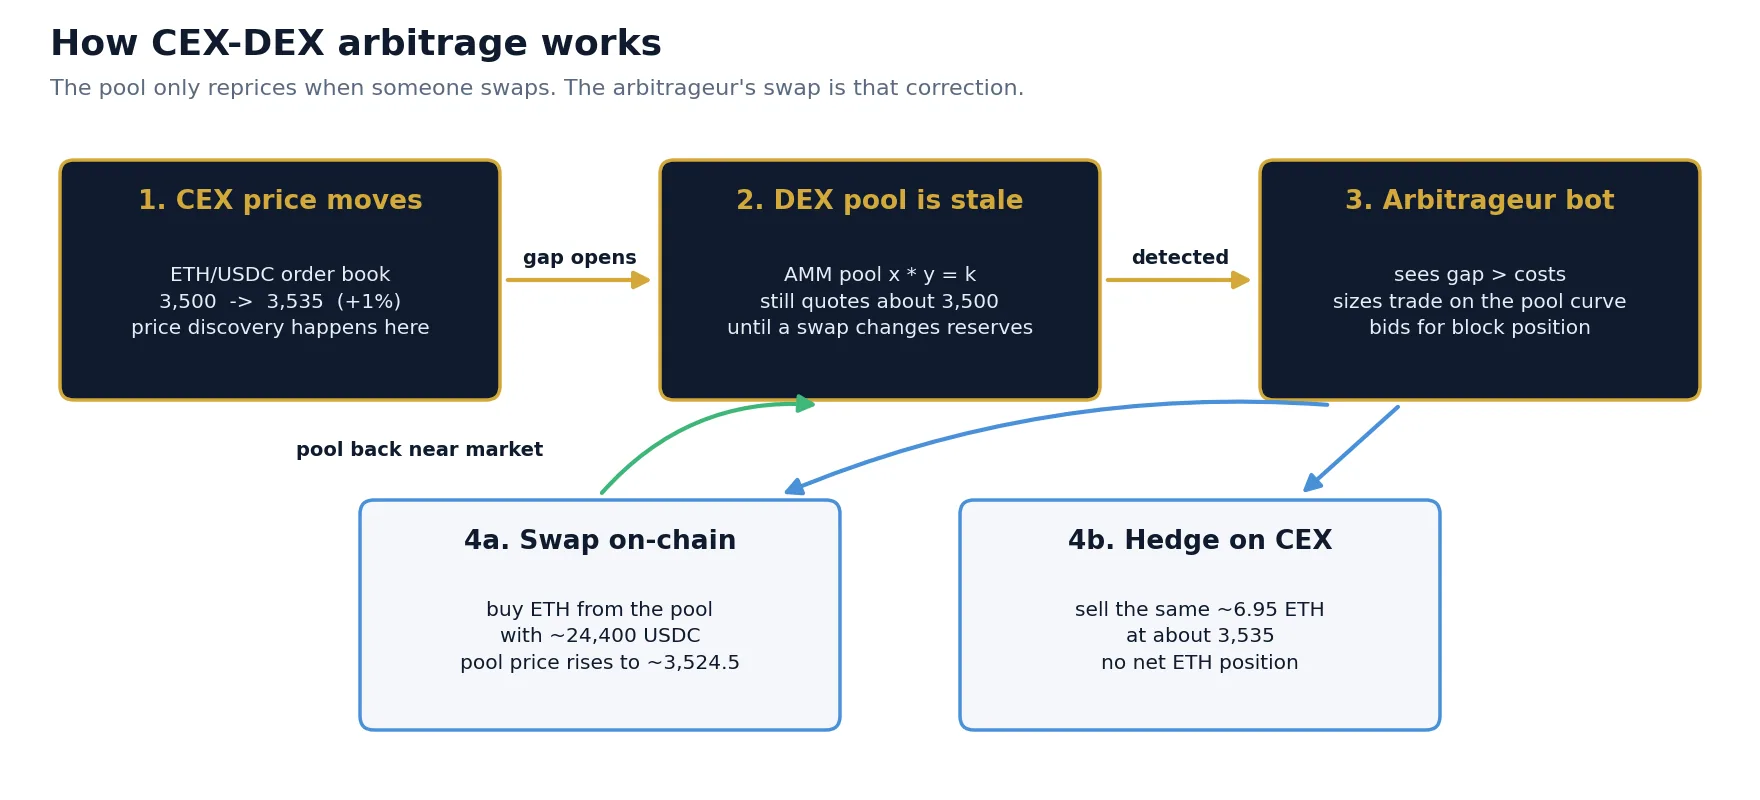
Resposta curta: arbitragem CEX-DEX é comprar um token em uma exchange descentralizada (um pool de smart contract, como um formador de mercado automatizado) e vendê-lo em uma exchange centralizada ao mesmo tempo, ou o contrário, quando os dois preços diferem mais do que o custo total das duas operações. Como o preço do pool só muda quando alguém faz um swap, ele fica atrás do mercado centralizado após cada movimento, e são os arbitradores que o trazem de volta.
Os dois ambientes funcionam de maneiras completamente diferentes. Uma exchange centralizada (CEX) opera um livro de ofertas: os formadores de mercado colocam ofertas de compra e venda, e o preço se move continuamente à medida que as ordens chegam, muitas vezes milhares de vezes por segundo. Uma exchange descentralizada (DEX) construída sobre um formador de mercado automatizado (AMM) não tem livro de ofertas. Ela mantém duas reservas de tokens em um smart contract e cota um preço a partir da razão entre essas reservas. O pool não observa o mundo exterior. Se o ETH sobe 1% no mercado centralizado, o pool continua oferecendo ETH ao preço antigo até que um trader compre o suficiente para mover as reservas.
Esse trader geralmente é um bot que faz três coisas quase simultaneamente:
- Detecta que o preço do pool está fora do preço centralizado por mais do que os custos.
- Faz o swap on-chain contra o pool na direção lucrativa, dimensionado para que o pool termine próximo ao preço centralizado.
- Faz o hedge na CEX com a operação oposta, de modo que não mantém posição líquida no token.
A economia disso não é segredo: trabalhos acadêmicos chamam o valor capturado dessa forma de loss-versus-rebalancing (LVR), porque cada dólar que o arbitrador ganha é um dólar que os provedores de liquidez do pool perdem em comparação com um rebalanceamento a preços de mercado. O que é menos óbvio é quão pouco da diferença visível sobra depois das taxas do pool, do impacto de preço, do gas e do pagamento a quem ordena o bloco. É isso que o restante deste guia quantifica. Para uma visão mais ampla de arbitragem on-chain, flash loans e da cadeia de suprimento de MEV, veja nosso guia de arbitragem DeFi; este artigo se concentra na operação entre ambientes e em seus números.
Por que os preços das DEX ficam atrás das exchanges centralizadas
A formação de preço dos grandes criptoativos acontece principalmente nos mercados centralizados profundos de spot e de futuros perpétuos. Os pools seguem. Três razões estruturais os mantêm atrasados:
O pool é passivo
Um pool AMM não tem formador de mercado que cancele cotações desatualizadas quando chegam notícias. Seu preço é uma fórmula das suas reservas, e só um swap altera as reservas. Entre swaps, o pool continua cotando o preço antigo, por mais que o mercado tenha se movido.
Os blocos são discretos
Uma exchange centralizada se atualiza continuamente; uma blockchain se atualiza em etapas. Na mainnet do Ethereum, um bloco sai a cada 12 segundos, então o preço do pool só pode ser corrigido uma vez por bloco, e quem for colocado primeiro nesse bloco fica com a correção. Redes mais rápidas e rollups produzem blocos em centenas de milissegundos a alguns segundos, o que reduz a diferença acumulada entre correções, mas nunca a zera.
Corrigir o pool custa dinheiro
Cada swap paga a taxa do pool (por exemplo, 0.05% ou 0.3% do valor) mais o gas. Por isso, pequenos desvios nunca são corrigidos: é mais barato deixá-los. Isso cria uma faixa em torno do preço centralizado dentro da qual o pool simplesmente flutua. Só quando a diferença ultrapassa a faixa surge uma operação de arbitragem.
Matemática do AMM: impacto de preço e tamanho ideal da operação
Você não pode dimensionar uma operação CEX-DEX como dimensiona uma operação no livro de ofertas. Em um pool, sua própria operação move o preço, e o move ao longo de uma curva conhecida. Essa curva determina tanto quanto lucro está disponível quanto qual deve ser o tamanho da operação.
A fórmula do produto constante
O AMM clássico (estilo Uniswap v2, também usado por muitos forks) mantém constante o produto das duas reservas:
Considere um pool com x = 2,000 ETH e y = 7,000,000 USDC. O preço do pool é 7,000,000 / 2,000 = 3,500 USDC por ETH, e k = 14,000,000,000. Se você colocar Δy USDC (após a taxa), você recebe
Cada USDC que você adiciona torna o próximo ETH mais caro. Comprar com 10,000 USDC move o preço muito menos do que comprar com 80,000 USDC, e o preço médio que você paga é sempre pior que o preço inicial do pool. Essa diferença é o impacto de preço, e não é uma taxa cobrada por ninguém: é a própria curva.
Tamanho ideal: pare onde o pool encontra o mercado
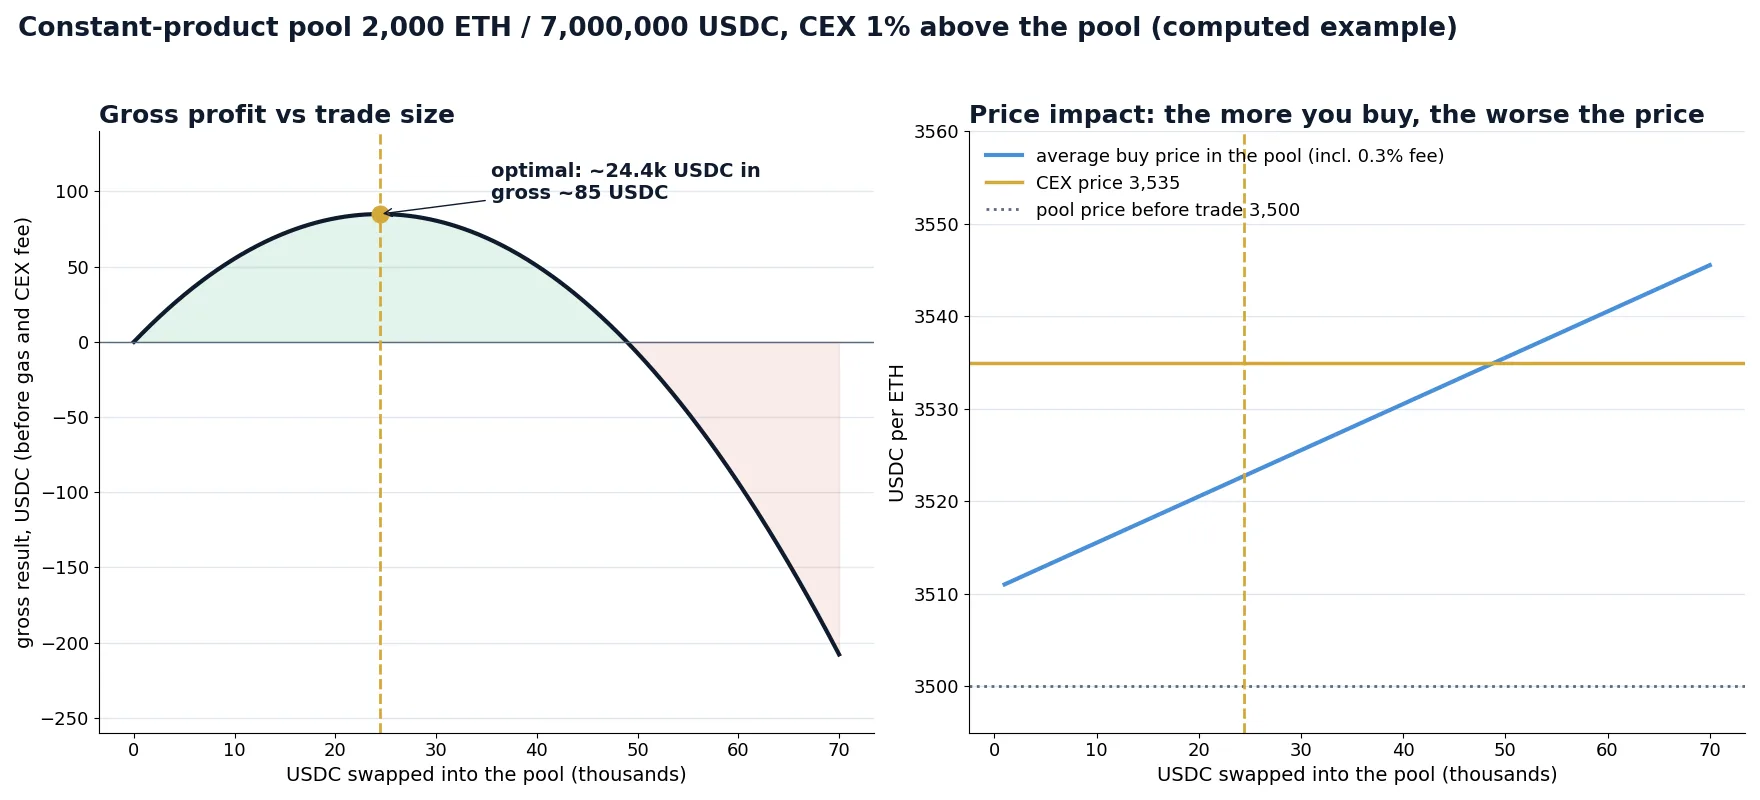
Suponha que o ETH esteja a 3,535 na exchange centralizada, 1% acima do pool. Comprar ETH do pool e vendê-lo na CEX só é lucrativo enquanto o preço marginal do pool (incluindo a taxa) estiver abaixo de 3,535. À medida que você compra, o preço do pool sobe. A operação ideal é aquela que leva o preço marginal do pool, após a taxa, exatamente ao preço centralizado. Compre menos e você deixa lucro na mesa; compre mais e as últimas unidades custam mais do que você consegue vendê-las.
Para um pool de produto constante com taxa f, a entrada ideal tem uma forma fechada:
Com f = 0.3%, a entrada ideal é de cerca de 24,400 USDC. Ela compra cerca de 6.95 ETH a um preço médio de cerca de 3,523, e o pool termina em cerca de 3,524.5. Nesse ponto, somando a taxa de 0.3%, o próximo ETH custaria cerca de 3,535: o preço de mercado. A tabela mostra o que acontece com outros tamanhos.
| USDC investido | ETH recebido | Preço médio de compra | Valor na CEX a 3,535 | Resultado bruto |
|---|---|---|---|---|
| 10,000 | 2.845 | 3,515.5 | 10,055 | +55 |
| 20,000 | 5.681 | 3,520.5 | 20,082 | +82 |
| 24,400 (ideal) | 6.948 | 3,522.8 | 24,560 | +85 |
| 40,000 | 11.330 | 3,530.5 | 40,051 | +51 |
| 60,000 | 16.947 | 3,540.5 | 59,906 | −94 |
Pool de produto constante, 2,000 ETH / 7,000,000 USDC, taxa do pool de 0.3%, preço centralizado de 3,535. O resultado bruto é antes do gas, das taxas da exchange centralizada e de qualquer pagamento pela posição no bloco. Valores arredondados.
A liquidez concentrada muda a profundidade, não a lógica
Pools de liquidez concentrada (estilo Uniswap v3 e v4, e seus equivalentes em outras redes) permitem que os provedores de liquidez coloquem capital em faixas de preço. Perto do preço atual, esse pool pode ser muitas vezes mais profundo que um pool de produto constante com o mesmo valor total, então a mesma operação move menos o preço e o tamanho ideal é maior. Quando o preço cruza a borda de uma faixa, a profundidade pode cair bruscamente. O método continua o mesmo: simule o swap contra o estado real do pool, tick a tick, e encontre o tamanho em que o preço marginal encontra o preço centralizado. Nunca use a fórmula de um tipo de pool em outro.
Exemplo prático: uma diferença de 1% em um pool ETH/USDC
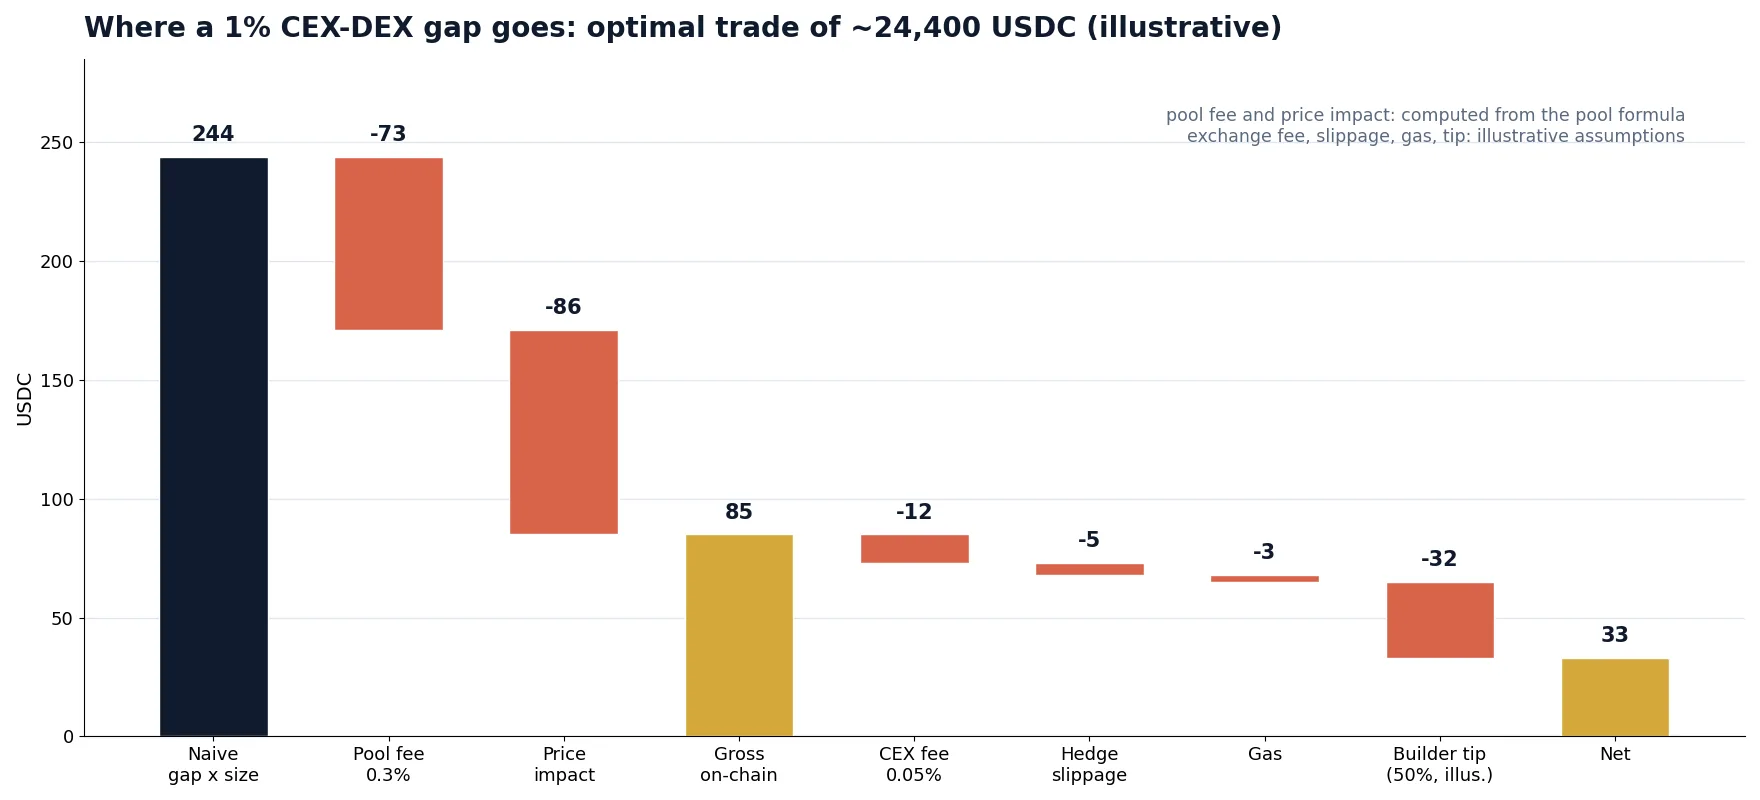
Agora pegue a operação ideal da tabela e passe-a por todos os custos. A diferença nominal é de 1% de cerca de 24,400 USDC, então uma estimativa ingênua diz 244 USDC. Veja para onde vai o dinheiro:
| Etapa | Valor (USDC) | O que é |
|---|---|---|
| “Diferença × tamanho” ingênuo | +244 | 1% da entrada, como se toda a operação fosse executada ao preço inicial do pool |
| Taxa do pool 0.3% | −73 | Paga aos provedores de liquidez sobre a entrada |
| Impacto de preço | −86 | Sua própria operação move o pool ao longo da curva |
| Vantagem bruta on-chain | +85 | O que a matemática do AMM realmente permite |
| Taxa taker da CEX 0.05% | −12 | Venda de hedge de 6.95 ETH na exchange centralizada |
| Slippage do hedge 0.02% | −5 | O preço na CEX se move enquanto o hedge é executado |
| Gas | −3 | Um swap em horário tranquilo na mainnet; pode ser muitas vezes maior |
| Antes da posição no bloco | +65 | Se você fosse o único arbitrador |
| Priority fee / gorjeta ao builder (ilustrativo 50%) | −32 | Pago para ser o primeiro no bloco; competitivo |
| Líquido | cerca de +33 | Cerca de 0.13% do capital utilizado, antes dos custos de inventário e infraestrutura |
Três lições decorrem deste único exemplo:
- A diferença visível não é o lucro. Em um pool de 0.3%, cerca de dois terços de uma diferença de 1% desaparecem na taxa do pool e no impacto de preço antes de qualquer custo externo.
- O tamanho é definido pelo pool, não pelo seu capital. Ter 1 milhão de USDC não ajuda: qualquer valor acima do tamanho ideal perde dinheiro.
- O maior custo variável é a concorrência. A parcela paga pela posição no bloco pode variar de pequena, em um par tranquilo, a quase toda a vantagem, em um par disputado. Quando muitos bots veem a mesma diferença, eles a cedem em lances ao produtor do bloco.
Exemplo ilustrativo construído a partir da fórmula do produto constante e das premissas declaradas. Pools, taxas e concorrência reais são diferentes.
A faixa sem operação: qual deve ser o tamanho da diferença
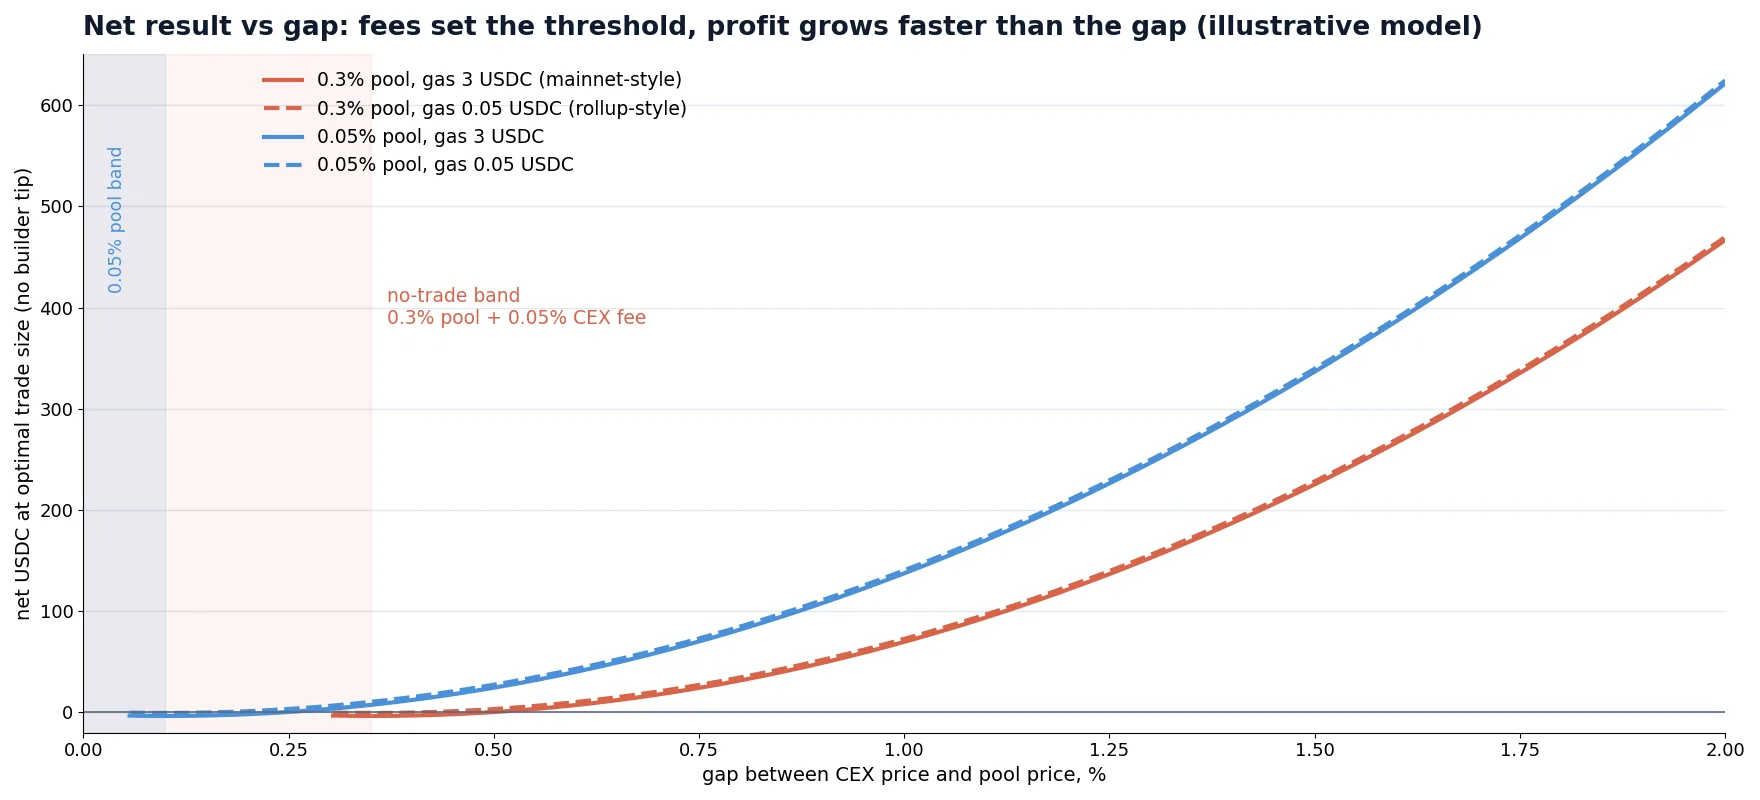
Uma regra prática útil: uma diferença CEX-DEX só é negociável quando supera a taxa do pool mais a taxa da exchange centralizada, e só vale o esforço quando supera essa soma o suficiente para pagar o gas e o custo da posição no bloco. Abaixo desse limite, o tamanho ideal da operação é zero. Essa é a faixa sem operação.
O gráfico abaixo mantém constante a profundidade do pool e compara um pool de 0.3% com um pool de 0.05%, cada um com gas no estilo mainnet (3 USDC) e no estilo rollup (0.05 USDC). O pool de 0.05% aqui tem a mesma profundidade do pool de 0.3%, o que o favorece; na realidade, os pools com taxa menor costumam ser os mais profundos nos pares principais, e os mais disputados.
| Diferença | Pool de 0.3%, gas 3 | Pool de 0.3%, gas 0.05 | Pool de 0.05%, gas 3 | Pool de 0.05%, gas 0.05 |
|---|---|---|---|---|
| 0.2% | sem operação | sem operação | −2 | +1 |
| 0.4% | −3 | 0 | +12 | +15 |
| 0.6% | +7 | +10 | +40 | +43 |
| 1.0% | +70 | +73 | +137 | +140 |
| 2.0% | +467 | +470 | +621 | +624 |
USDC líquido no tamanho ideal, antes da gorjeta ao builder, para o pool do exemplo (2,000 ETH / 7,000,000 USDC) com taxa de exchange de 0.05%. Modelo ilustrativo.
Duas coisas se destacam. Primeiro, o lucro cresce muito mais rápido que a diferença: dobrar a diferença de 1% para 2% multiplica o resultado por seis ou mais, porque crescem tanto o tamanho ideal quanto a margem por unidade. É por isso que os bots de arbitragem se interessam mais pelos raros grandes deslocamentos durante movimentos bruscos. Segundo, o gas só é decisivo perto do limite. Em uma rede barata você pode corrigir diferenças menores; na mainnet, as pequenas não compensam a transação.
Duas pernas, sem atomicidade: risco de execução
A arbitragem puramente on-chain entre dois pools pode ser atômica: os dois swaps ficam em uma única transação e, se o resultado não for lucrativo, a transação é revertida. A arbitragem CEX-DEX não pode ser atômica. Uma perna é uma transação na blockchain, a outra é uma ordem no motor de correspondência de uma empresa. Sempre pode dar algo errado entre elas.
Qual perna primeiro?
| Ordem | Vantagem | Risco |
|---|---|---|
| Swap on-chain primeiro, hedge após a inclusão | Você só faz hedge do que foi de fato executado; sem hedge para um swap revertido | Exposição ao mercado desde o envio até a confirmação do bloco (até um bloco ou mais) |
| Hedge na CEX primeiro, depois envia o swap | Trava o preço centralizado imediatamente | Se o swap não for incluído, for revertido ou for superado por outro bot, você fica com uma posição indesejada na CEX |
| Ambos ao mesmo tempo | Menor exposição total | Os dois tipos de falha são possíveis; exige lógica automática de desmontagem |
Searchers profissionais em redes rápidas geralmente enviam as duas pernas quase simultaneamente e gerenciam a posição restante com desmontagem automática. Seja qual for a ordem, você precisa de uma regra clara para o caso de falha: quanto tempo esperar pela inclusão, com qual perda fechar a perna órfã e como evitar enviar a mesma oportunidade duas vezes.
Proteja o próprio swap
Um swap enviado a uma mempool pública pode ser visto e copiado, ou sofrer front-running, por outros bots. Duas proteções padrão: um parâmetro de saída mínima, para que o swap seja revertido em vez de executado a um preço ruim, e o envio privado (enviar a transação ou o bundle diretamente aos block builders ou por meio de um relay protegido, em vez da mempool pública). Uma transação revertida ainda pode custar gas em redes onde transações com falha são incluídas, o que é mais um motivo para simular antes de enviar.
MEV, block builders e quem vence a corrida
A arbitragem CEX-DEX é uma forma de MEV (maximal extractable value): lucro que depende de onde uma transação fica no bloco. Todo bot que vê a diferença quer ser o primeiro swap depois que o pool fica desatualizado. O produtor do bloco decide a ordem, então os bots competem pagando ao produtor.
- Na mainnet do Ethereum, os blocos são montados por builders especializados que realizam leilões pela ordem das transações. Os searchers enviam bundles com um pagamento ao builder; o maior lance efetivo tende a ficar com a primeira posição. Estudos de medição da arbitragem CEX-DEX na mainnet (por exemplo, o artigo de 2025 “Measuring CEX-DEX Extracted Value and Searcher Profitability”) relatam que a atividade é dominada por um pequeno grupo de searchers, vários deles intimamente ligados a block builders, e que uma grande parte do valor bruto é repassada a builders e validadores.
- Nos rollups, um único sequenciador ordena as transações. Dependendo da rede, a ordenação é por ordem de chegada, baseada em priority fee ou vendida em um leilão por uma pequena vantagem de tempo. A latência até o sequenciador e a política de taxas decidem quem vence.
- Em redes de alto throughput com blocos de menos de um segundo, a concorrência gira em torno da latência de rede, da qualidade da conexão com o produtor do bloco e dos pagamentos paralelos que o ecossistema dessa rede usa para prioridade.
A consequência prática: um trader independente com um bot caseiro raramente vence as oportunidades CEX-DEX mais visíveis nos pares principais. A vantagem dos vencedores é uma combinação dos dados de mercado mais rápidos das exchanges centralizadas, conexões de baixa latência com builders ou sequenciadores, grande inventário dos dois lados, taxas de exchange muito baixas graças a níveis de alto volume e, em alguns casos, fluxo de ordens privilegiado. O que sobra para os participantes menores tende a ser tokens de cauda longa, pools e redes menos observados e momentos de volatilidade extrema, todos com mais risco.
Escolha da rede: Ethereum, rollups e redes rápidas
A mesma estratégia se comporta de forma muito diferente dependendo de onde o pool está. A tabela é uma orientação geral no momento da redação; tempos de bloco, mercados de taxas e regras de ordenação mudam com as atualizações, então consulte a documentação atual de cada rede.
| Tipo de ambiente | Intervalo entre blocos | Como a ordem é decidida | Consequência típica |
|---|---|---|---|
| Mainnet do Ethereum | 12 segundos | Leilões de builders (bundles com pagamentos) | Maiores pools, gas mais alto, concorrência intensa; as diferenças se acumulam por 12 segundos e são capturadas pelo maior lance |
| Rollups do Ethereum | Cerca de 0.25 a 2 segundos, varia conforme o rollup | Sequenciador único: ordem de chegada, priority fee ou leilão de time-boost | Gas muito baixo, diferenças menores por bloco, latência até o sequenciador é crítica |
| Redes L1 de alto throughput | Menos de um segundo | Baseada em líder, com pagamentos de prioridade específicos da rede | Muitas oportunidades pequenas, reversões rápidas e spam, exige muita infraestrutura |
Blocos mais curtos reduzem o tamanho de cada distorção de preço, porque o pool é corrigido com mais frequência, mas aumentam o número de oportunidades. Gas menor reduz a faixa sem operação. Nenhum dos dois muda o fato de que a taxa do pool e a taxa da exchange centralizada estabelecem um piso para toda operação.
Inventário, rebalanceamento e bridges
Como as duas pernas são liquidadas em lugares diferentes, você precisa de capital dos dois lados antes de operar: stablecoins e tokens em uma carteira on-chain, e os mesmos ativos na exchange centralizada. Cada operação de arbitragem na mesma direção esvazia um dos lados. Depois de uma sequência de operações “comprar na DEX, vender na CEX”, sua carteira terá principalmente ETH e sua conta na exchange principalmente USDC.
Rebalancear significa mover fundos entre a carteira e a exchange: depósitos, saques, às vezes uma bridge entre redes. Cada transferência tem uma taxa, um tempo de confirmação e risco de preço enquanto os fundos estão em trânsito. Quantificamos esses custos em detalhe em taxas de saque, redes e tempos de transferência para arbitragem entre exchanges; a mesma aritmética vale aqui. Uma regra prática: amortize o custo esperado de rebalanceamento pelo número de operações que um rebalanceamento sustenta e some-o à diferença mínima. Uma estratégia que parece lucrativa operação por operação pode perder dinheiro quando o rebalanceamento é contabilizado.
As bridges acrescentam uma categoria separada de risco: falhas de smart contract, saques pausados e atrasos. Mantenha os saldos em bridges tão pequenos quanto a estratégia permitir.
Passo a passo: avaliando uma oportunidade
Antes de automatizar qualquer coisa, passe cada diferença candidata pelas mesmas verificações. Esta é a sequência que um bot CEX-DEX precisa executar em milissegundos; fazê-la primeiro à mão mostra quais dados de entrada importam.
Riscos e limitações
- Risco de concorrência: nos pares principais, a diferença geralmente é capturada no mesmo bloco por searchers mais rápidos ou mais bem conectados. Corridas perdidas ainda podem custar gas.
- Risco de perna: uma perna é executada e a outra não, deixando você com uma posição aberta durante um movimento volátil, que é exatamente quando as diferenças aparecem.
- Risco de smart contract: um pool, roteador ou bridge pode conter bugs ou ser explorado. Interaja apenas com contratos auditados e amplamente usados, e limite as aprovações.
- Risco do token: tokens de cauda longa podem ter taxas de transferência, listas negras, contratos pausados ou pools falsos com o mesmo nome. Uma grande diferença em um token obscuro costuma ser uma armadilha, não uma oportunidade.
- Risco da exchange: depósitos e saques podem ser suspensos para uma rede, chaves de API podem ter limite de requisições, contas podem ser revisadas. Mantenha a exposição por exchange dentro de limites que você possa se dar ao luxo de ter congelados.
- Risco operacional: gestão de chaves privadas, confiabilidade dos nós e monitoramento fazem parte da estratégia. Uma única chave vazada acaba com ela.
- Regulação e impostos: as regras sobre atividade DeFi e sobre a declaração de muitas operações pequenas variam de país para país. Verifique sua situação antes de escalar.
CEX-DEX ou CEX-CEX: qual combina com você
A arbitragem CEX-DEX é uma parte legítima e importante de como os mercados cripto se mantêm alinhados. Também é uma das atividades mais concorridas do setor, dominada nos pares principais por equipes com relações com builders e inventário profundo. Se você está escolhendo por onde começar, compare-a honestamente com a arbitragem entre exchanges centralizadas:
| Aspecto | CEX-DEX | CEX-CEX |
|---|---|---|
| Onde os preços diferem | O pool fica atrás do mercado de livro de ofertas entre blocos | As exchanges e seus feeds reagem aos movimentos em velocidades diferentes |
| Custo principal | Taxa do pool, impacto de preço, gas, pagamento pela posição no bloco | Taxas de negociação, spread, slippage, transferências entre exchanges |
| Atômica? | Não: perna na blockchain mais perna na exchange | Não: duas ordens em exchanges, mas ambas em motores de correspondência rápidos |
| Infraestrutura | Nós, relays privados, segurança da carteira, APIs das exchanges | APIs das exchanges, feeds rápidos, um servidor perto das exchanges |
| Quem compete | Searchers de MEV com ligações a builders | Empresas de arbitragem e de market making, bots de varejo |
As ferramentas cripto da BJF Trading Group atuam do lado centralizado: o scanner gratuito de arbitragem de cripto mostra diferenças de preço entre exchanges centralizadas em tempo real, e o VIP Crypto Arbitrage executa arbitragem de uma perna e com hedge em mais de 50 exchanges centralizadas de spot e futuros por meio de suas APIs nativas. Elas não operam contra pools de DEX. Para uma visão mais ampla das estratégias entre exchanges, veja nossa visão geral da arbitragem de cripto; para alternativas delta-neutras que não dependem de vencer uma corrida por bloco, os guias de arbitragem de taxa de financiamento e de operações de base spot-futuros trazem os números.
Veja primeiro as diferenças de preço reais entre exchanges
Antes de montar infraestrutura para qualquer arbitragem, observe com que frequência as diferenças aparecem, qual o tamanho delas após as taxas e quanto tempo duram. O scanner gratuito mostra isso ao vivo para exchanges centralizadas.
Baixe o Crypto Arbitrage Scanner gratuitoSoftware VIP Crypto Arbitrage
Scanner de arbitragem grátis + curso curto por e-mail
Receba o link do scanner grátis e alguns e-mails curtos e práticos do Boris: o que uma diferença de preço realmente significa depois dos custos, como testar uma estratégia antes de arriscar dinheiro real e quais ferramentas combinam com o seu mercado. Sem exageros. Os e-mails são enviados em inglês.
Perguntas frequentes
O que é arbitragem CEX-DEX?
É comprar um token em um pool de exchange descentralizada e vendê-lo em uma exchange centralizada, ou o contrário, quando os preços diferem mais do que o custo total. Os pools só reajustam o preço quando alguém faz um swap, então ficam atrás do mercado centralizado, e os arbitradores os trazem de volta ao alinhamento.
A arbitragem CEX-DEX ainda é lucrativa?
Para um pequeno número de searchers especializados, sim, mas nos pares principais a maior parte do valor bruto é gasta em taxas do pool, impacto de preço, gas e pagamentos a block builders. Traders independentes encontram as vantagens restantes principalmente em pools e redes menos observados, onde os riscos de token e de contrato são maiores.
Qual deve ser o tamanho de uma diferença de preço para arbitrar um pool de DEX?
No mínimo a taxa do pool mais a taxa da exchange centralizada, e mais para cobrir gas, slippage do hedge e custos de posição no bloco. Em um pool de 0.3% com taxa de exchange de 0.05%, diferenças abaixo de cerca de 0.4% geralmente não são negociáveis.
Por que uma diferença de 1% não é 1% de lucro?
Porque o seu próprio swap move o preço do pool ao longo da curva, e a taxa do pool é cobrada sobre a entrada. No nosso pool de exemplo, uma diferença de 1% na operação ideal de cerca de 24,400 USDC gera cerca de 85 USDC brutos, em torno de 0.35%, antes de qualquer custo externo.
A arbitragem CEX-DEX pode usar um flash loan?
Não para a operação completa. Um flash loan precisa ser quitado na mesma transação, e a perna na exchange centralizada acontece fora da blockchain. Flash loans servem para arbitragem puramente on-chain entre pools; a arbitragem CEX-DEX exige inventário próprio dos dois lados.
Na arbitragem CEX-DEX, qual perna vem primeiro?
Qualquer uma pode funcionar. Fazer o swap primeiro significa que você só faz hedge do que foi executado, mas carrega risco de mercado até a confirmação do bloco; fazer o hedge primeiro trava o preço, mas deixa uma posição se o swap falhar. A maioria dos sistemas automatizados envia as duas rapidamente e desmonta qualquer perna órfã por regra.
O software da BJF opera em exchanges descentralizadas?
Não. As ferramentas de arbitragem de cripto da BJF trabalham com exchanges centralizadas por meio de suas APIs. O scanner gratuito e o VIP Crypto Arbitrage cobrem diferenças de preço entre exchanges centralizadas.
Este artigo tem caráter educativo e não constitui recomendação financeira. Os exemplos numéricos usam um pool modelo e premissas declarados; gráficos e valores marcados como ilustrativos não são medições de nenhuma exchange, pool ou trader específico. Taxas, tempos de bloco e regras de ordenação mudam com o tempo.
