Arbitragem cash-and-carry em cripto: operações de base spot–futuros explicadas com números Quarta-feira, 28 de Outubro de 2026 – Posted in: Arbitrage Software, cryptoarbitrage software
Arbitragem cash-and-carry em cripto: operações de base spot–futuros explicadas com números
Quando um futuro trimestral de bitcoin é negociado acima do preço à vista (spot), você pode comprar a moeda, vender o futuro e travar a diferença. Isso é arbitragem cash-and-carry. Parece livre de risco, e o risco de preço realmente fica protegido, mas o retorno real depende das taxas, da estrutura de margem, do custo do seu capital e do que acontece com a perna vendida se o mercado subir 30%. Este guia percorre a operação completa com números.
- O que é a arbitragem cash-and-carry
- Base, contango e backwardation
- Um exemplo prático com BTC
- Por que a base existe
- Futuros com vencimento vs funding de perpétuos
- Contratos lineares vs inversos: a decisão de margem
- Custos, ponto de equilíbrio e sua taxa mínima de atratividade
- Passo a passo: executando a operação
- Saída antecipada, manter até o vencimento e rolagem
- Riscos que permanecem após o hedge
- Erros comuns
- Monitoramento e automação
- Perguntas frequentes
O que é a arbitragem cash-and-carry
Resposta curta: arbitragem cash-and-carry significa comprar um ativo no mercado à vista (spot) e, ao mesmo tempo, vender um contrato futuro do mesmo ativo que é negociado a um preço mais alto. As duas posições anulam o risco de preço uma da outra. No vencimento, o preço do futuro converge para o preço spot, de modo que a diferença travada na entrada (a base) se torna seu lucro bruto, independentemente do que a moeda fez nesse meio-tempo.
O nome vem dos mercados tradicionais de commodities: você paga em dinheiro (cash) pelo bem físico e o carrega (armazena, segura, financia) até a data de entrega do futuro. Em cripto não existe armazém, mas existe da mesma forma um custo de carregamento: o capital imobilizado na moeda, a margem da posição vendida, as taxas de negociação e o risco de manter fundos em uma exchange.
O cash-and-carry é uma operação de valor relativo, neutra ao mercado. Ela não tenta prever para onde o bitcoin vai. Ela captura um rendimento que o mercado paga a quem está disposto a vender futuros para compradores alavancados. É por isso que é popular entre fundos e mesas de tesouraria, e é por isso que o rendimento diminui quando capital demais vai atrás dele.
Se você ainda não conhece os instrumentos em si, comece pelo nosso artigo explicativo sobre como os futuros diferem do mercado à vista. Este guia pressupõe que você sabe o que são um contrato futuro e a margem.
Base, contango e backwardation
A base é a diferença entre o preço do futuro e o preço spot. Os traders a cotam de três formas:
Anualização simples (sem capitalização), que é como a maioria dos painéis a cota. Os valores capitalizados são um pouco mais altos.
Quando os futuros são negociados acima do spot, o mercado está em contango. Esse é o estado normal em cripto, porque a maioria dos traders que usa futuros quer exposição comprada alavancada. O cash-and-carry precisa de contango.
Quando os futuros são negociados abaixo do spot, o mercado está em backwardation. Isso acontece após quedas fortes, durante desalavancagens forçadas ou quando tomar a moeda emprestada é caro. Em teoria, você pode fazer a operação ao contrário (vender spot, comprar o futuro), mas vender cripto a descoberto no spot exige tomar a moeda emprestada na margem, o que costuma ser limitado e caro. A maioria dos profissionais simplesmente espera o contango voltar.
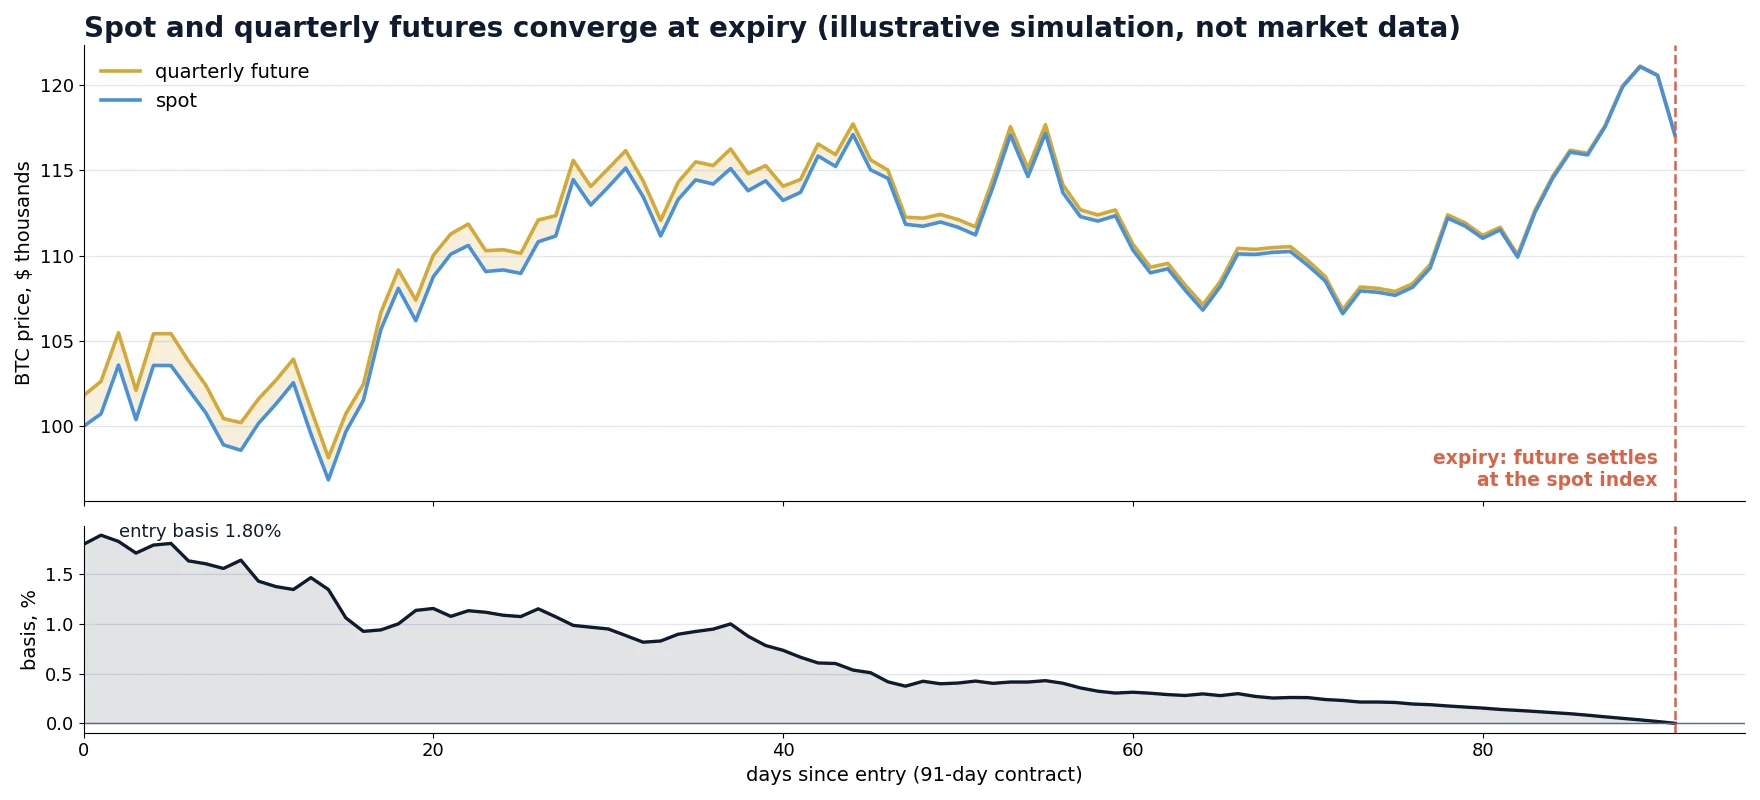
A propriedade-chave é a convergência: um futuro com vencimento é liquidado contra o índice spot no vencimento, então a base precisa cair a zero na data de vencimento. Antes disso, a base se move livremente: pode se ampliar, estreitar ou ficar brevemente negativa. A convergência é o único ponto em que o resultado é fixo.
Um exemplo prático com BTC
Todos os preços abaixo são números redondos ilustrativos, escolhidos para facilitar o acompanhamento da aritmética, e não uma cotação de um dia específico.
- Preço spot do BTC: $100,000
- Futuro trimestral de BTC, 91 dias até o vencimento: $101,800
- Base: $1,800 = 1.80%, anualizada 7.22%
- Tamanho da operação: 1 BTC comprado no spot, 1 BTC vendido no futuro (com margem em USDT)
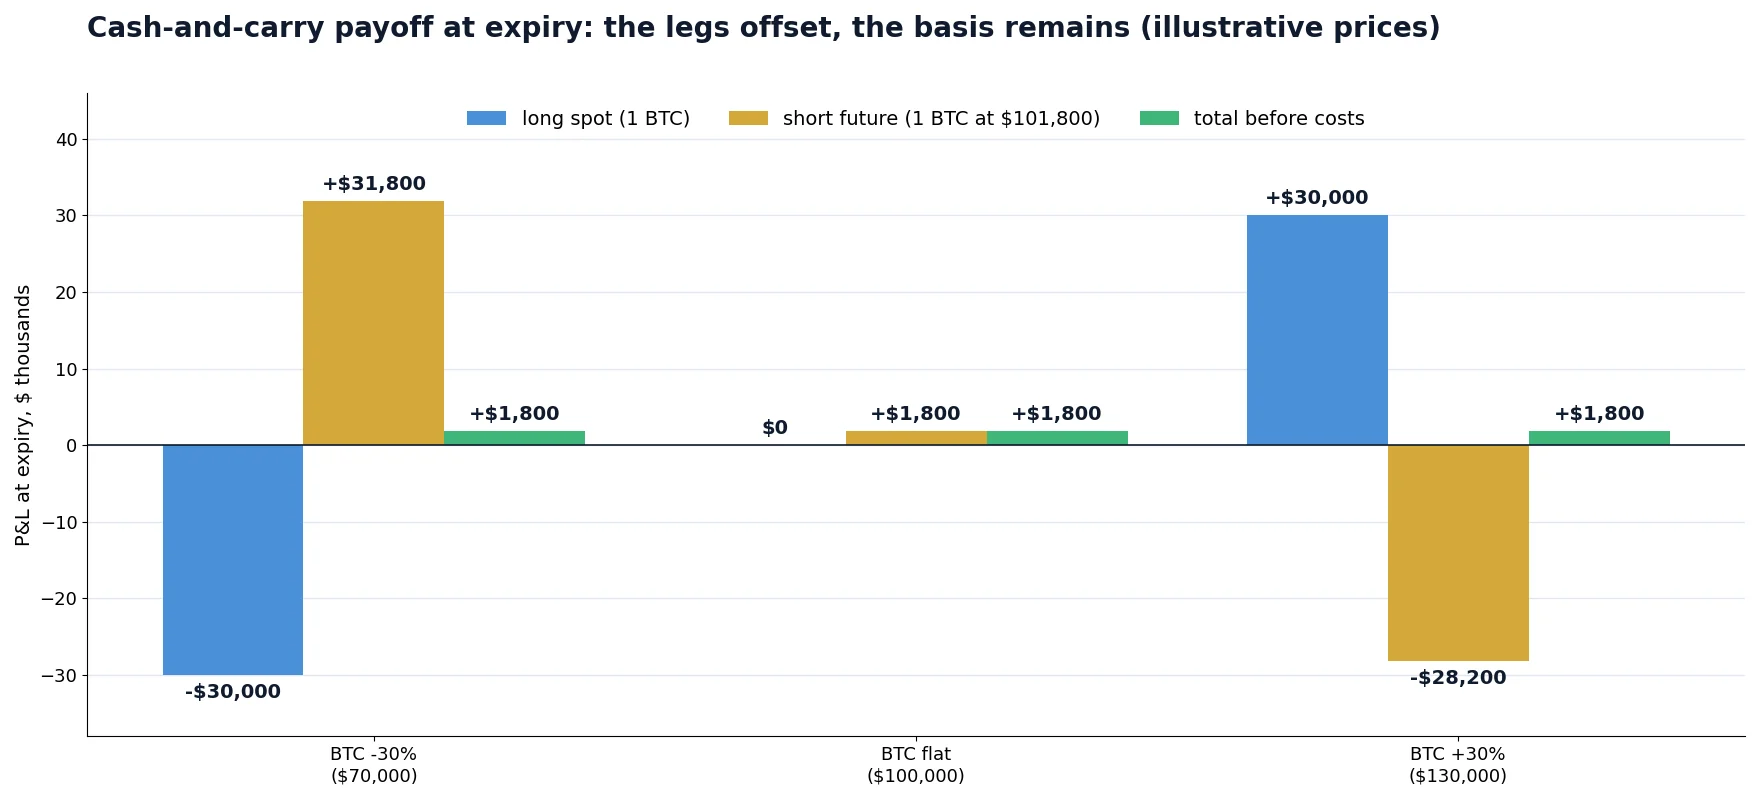
No vencimento, o futuro é liquidado ao preço spot, seja ele qual for. Veja o que acontece em três mercados muito diferentes:
| BTC no vencimento | P&L da perna spot | P&L do futuro vendido | Total antes dos custos |
|---|---|---|---|
| $70,000 (−30%) | −$30,000 | +$31,800 | +$1,800 |
| $100,000 (estável) | $0 | +$1,800 | +$1,800 |
| $130,000 (+30%) | +$30,000 | −$28,200 | +$1,800 |
Agora, os custos. Suponha taxas de taker de 0.10% no spot e 0.05% nos futuros, pagas na entrada e na saída. A entrada custa cerca de $100 + $51, a saída aproximadamente o mesmo, então a operação completa custa cerca de $300 (0.30%). Lucro líquido: cerca de $1,500.
Quanto capital isso exigiu? A moeda spot custa $100,000. O futuro vendido precisa de margem; com alavancagem de 3x, isso equivale a cerca de $33,900 em USDT. Capital total: cerca de $133,900. O retorno é $1,500 / $133,900 = 1.12% em 91 dias, ou cerca de 4.5% anualizado. A base anunciada era de 7.22%; o retorno realista sobre o capital fica mais perto de 4.5%. Essa diferença entre o rendimento anunciado e o líquido é o principal ponto que a maioria dos guias de cash-and-carry ignora.
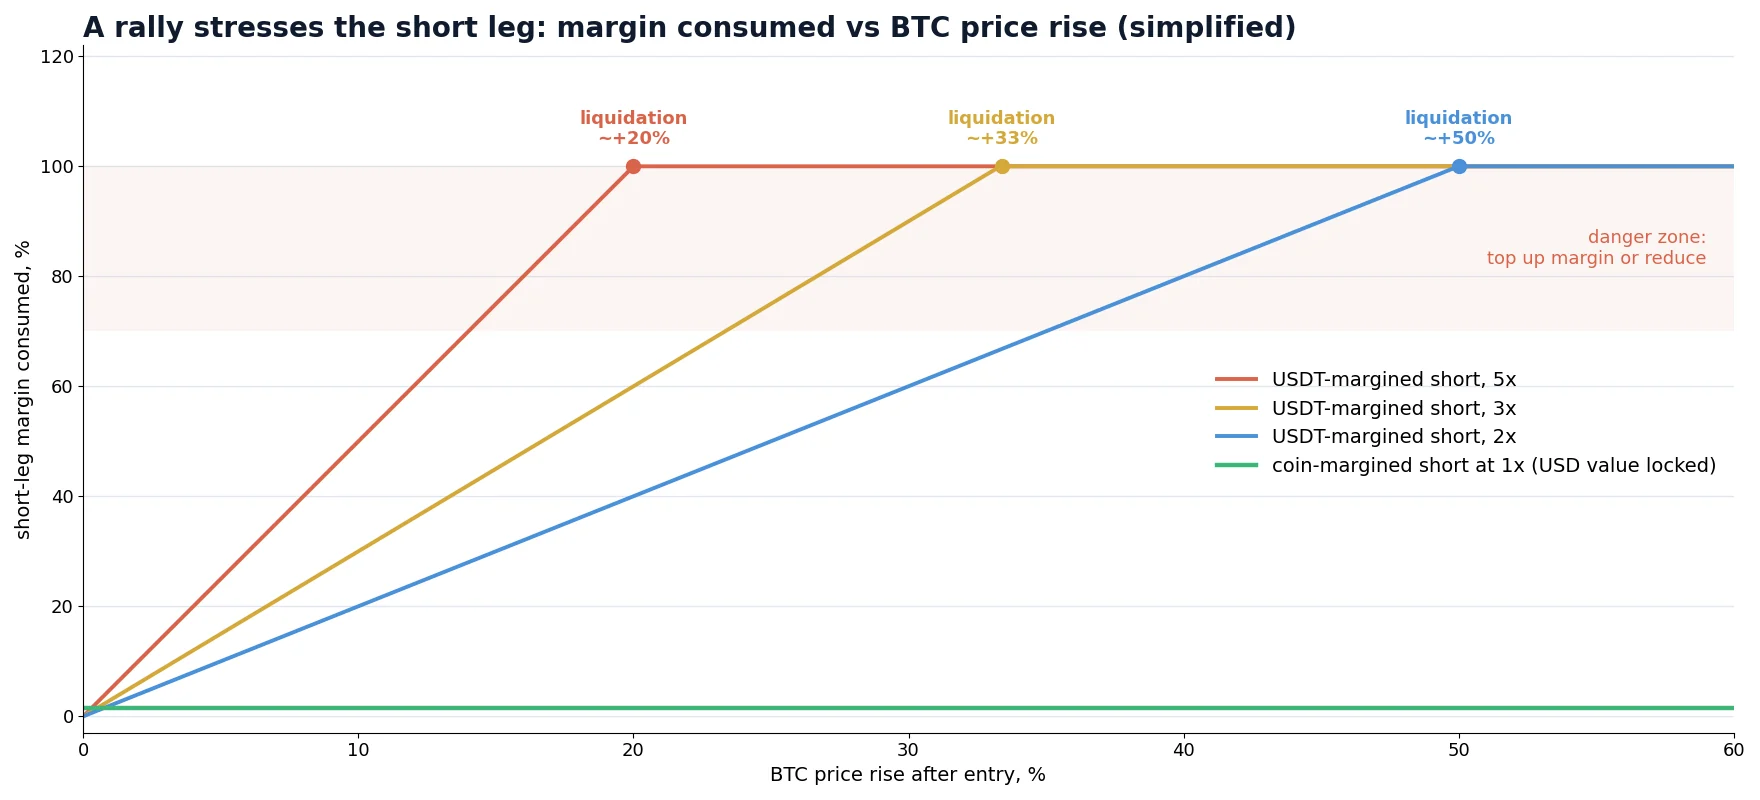
A linha de +30% também esconde um problema. O futuro vendido perdeu $28,200 contra $33,900 de margem. Com 3x, o preço de liquidação fica cerca de 33% acima da entrada, então a posição teria ficado perto da liquidação, mesmo com a operação como um todo perfeitamente protegida. Voltamos a isso na seção sobre margem, porque é o que decide se o cash-and-carry é uma operação tranquila ou estressante.
Por que a base existe
Se a operação está protegida, por que o mercado paga por ela? Porque alguém precisa ficar do outro lado da demanda alavancada, e esse serviço tem um preço. Os principais fatores:
- Demanda por posições compradas alavancadas. Comprar um futuro exige apenas margem. Em fases de alta, especuladores puxam os futuros para cima, e a base se amplia.
- Capital de arbitragem escasso. Para fechar a diferença, os arbitradores precisam financiar a compra spot completa mais a margem. Quando o capital é escasso ou caro, a diferença permanece aberta.
- O custo do dinheiro. Nos mercados tradicionais, a base justa é aproximadamente a taxa de juros. Em cripto, a “taxa de juros” é o que dólares e stablecoins rendem em outro lugar. Quando os rendimentos livres de risco em dólar americano estão altos, a base precisa ser maior para atrair capital.
- Risco de exchange e de custódia. As duas pernas normalmente ficam em exchanges. Parte da base é uma compensação por esse risco de contraparte.
O resultado é uma base que se move com o sentimento do mercado. Em fases de alta forte, a base anualizada nas principais plataformas superou repetidamente 15–20% por semanas; em mercados calmos ou de baixa, ela cai para um dígito baixo, às vezes abaixo da taxa livre de risco, e ocasionalmente entra em backwardation. A operação é, portanto, cíclica: as melhores entradas surgem em mercados eufóricos, justamente quando manter uma posição protegida parece menos empolgante.
Desde o lançamento dos ETFs de bitcoin spot nos EUA em 2024, grande parte da versão regulada dessa operação acontece na CME: fundos compram cotas de ETF e vendem futuros da CME. Isso trouxe mais capital para a operação e é um dos motivos pelos quais a base nas plataformas reguladas se comprimiu em comparação com os primeiros anos do mercado cripto.
Futuros com vencimento vs funding de perpétuos
Em cripto existe uma segunda forma de capturar o mesmo prêmio: os futuros perpétuos. Um perpétuo nunca vence, então não pode convergir. Em vez disso, as exchanges o mantêm próximo do spot por meio de pagamentos de funding periódicos entre posições compradas e vendidas. Comprar spot e vender o perpétuo também é chamado de cash-and-carry, e isso é tratado em detalhes no nosso guia de arbitragem de taxa de funding. As duas versões se comportam de forma diferente:
| Futuros com vencimento (base) | Perpétuo (funding) | |
|---|---|---|
| Rendimento conhecido na entrada? | Sim, se mantido até o vencimento | Não, é redefinido a cada intervalo de funding |
| Como você é pago | Convergência no vencimento (ou antes, quando você fecha) | Pagamentos de funding a cada 8 h (1–4 h em algumas plataformas) |
| O rendimento pode ficar negativo? | Não, se mantido até o vencimento; apenas a marcação a mercado no meio-tempo | Sim, funding negativo significa que a posição vendida paga |
| Saída | Manter até o vencimento, fechar antes ou rolar | A qualquer momento |
| Liquidez | Menor, concentrada em BTC e ETH | O mercado mais profundo de cripto, muitas altcoins |
| Melhor para | Travar um rendimento conhecido por um trimestre | Posições flexíveis e rebalanceadas com frequência |
Muitas mesas operam as duas e movem o capital para a que paga mais pelo risco. Uma regra prática: quando a base anualizada do próximo contrato trimestral é claramente maior do que a taxa de funding média que você espera para o mesmo período, o futuro com vencimento é a melhor perna vendida, porque trava o rendimento. Para estimar os retornos de funding nas mesmas unidades, use nossa calculadora de APR e ponto de equilíbrio da taxa de funding.
Contratos lineares vs inversos: a decisão de margem
As exchanges de cripto listam dois tipos de futuros com vencimento, e essa escolha muda a economia do cash-and-carry mais do que qualquer desconto de taxa.
Futuros lineares (com margem em USDT ou USDC)
A margem e o lucro são em uma stablecoin. É fácil de entender, mas a moeda spot e a margem ficam em potes separados. Se o BTC sobe, o futuro vendido perde stablecoins enquanto o ganho fica na sua moeda spot. A posição pode ser liquidada mesmo que o hedge como um todo esteja lucrativo. Para evitar isso, você usa alavancagem baixa (mais capital ocioso, menor retorno) ou transfere lucros do lado spot para a margem dos futuros durante uma alta.
Distância aproximada de liquidação para uma posição vendida isolada com diferentes alavancagens, antes dos detalhes de margem de manutenção:
| Alavancagem da venda | Margem para 1 BTC a $101,800 | Liquidação aproximadamente em | Capital total (spot + margem) |
|---|---|---|---|
| 1x | $101,800 | muito distante (o preço precisa praticamente dobrar) | ~$201,800 |
| 2x | $50,900 | ~+49% | ~$150,900 |
| 3x | $33,900 | ~+33% | ~$133,900 |
| 5x | $20,400 | ~+19% | ~$120,400 |
Futuros inversos (com margem na moeda)
Aqui o contrato é cotado em dólares, mas a margem e a liquidação são na própria moeda. Isso permite uma versão elegante da operação: deposite o BTC que você comprou como garantia e venda o futuro inverso por um valor em dólares igual ao preço do futuro (no nosso exemplo, $101,800 em contratos por 1 BTC).
Algo útil acontece. Quando o BTC sobe, a posição vendida perde BTC, mas cada BTC restante vale mais dólares; quando o BTC cai, a posição vendida ganha BTC. O valor em dólares da conta permanece fixo em cerca de $101,800 e a alavancagem efetiva fica próxima de 1x. Não há pote de margem separado nem preço de liquidação realista. No vencimento você detém $101,800 / ST BTC, que valem $101,800 a qualquer que seja o preço ST.
Capital necessário: apenas os $100,000 da moeda. Mesma base de $1,800, mesmos $300 de custos, então o retorno é $1,500 / $100,000 = 1.5% em 91 dias, cerca de 6.0% anualizado, em vez de 4.5% na configuração linear com 3x.
Custos, ponto de equilíbrio e sua taxa mínima de atratividade
Uma base só vale a pena se superar três coisas: os custos de negociação, os riscos que você mantém e o que o mesmo capital rende sem trabalho nenhum. Liste todos os custos antes de entrar:
- Taxas de negociação em quatro execuções (compra spot, venda do futuro e as duas saídas). Ordens maker reduzem isso bastante, mas adicionam o risco de uma perna ser executada sem a outra.
- Slippage na perna menos líquida, geralmente o futuro com vencimento. Verifique a profundidade do livro de ofertas para o seu tamanho, não apenas o topo do livro.
- Taxa de liquidação ou entrega se você mantiver até o vencimento (varia por plataforma, geralmente pequena).
- Custos de transferência se o spot e os futuros estiverem em exchanges diferentes: taxas de saque, taxas de rede e tempo. Veja nosso detalhamento de taxas de saque e tempos de transferência em cripto.
- Custo de oportunidade: o que seus dólares renderiam em títulos públicos de curto prazo ou em outra aplicação de baixo risco. Essa é a sua taxa mínima de atratividade.
O ponto de equilíbrio em termos anualizados é simples: custos da operação completa em % × 365 / dias. Com custos de 0.30% em um contrato de 91 dias, isso dá cerca de 1.2% ao ano. Um trimestre com base de 7.22% rende, portanto, cerca de 6.0% líquidos na configuração inversa e 4.5% na configuração linear com 3x. Se sua taxa mínima de atratividade for, digamos, 4% ao ano, a operação linear mal paga pelo seu risco e trabalho, enquanto a operação inversa deixa uma margem de cerca de dois pontos percentuais.
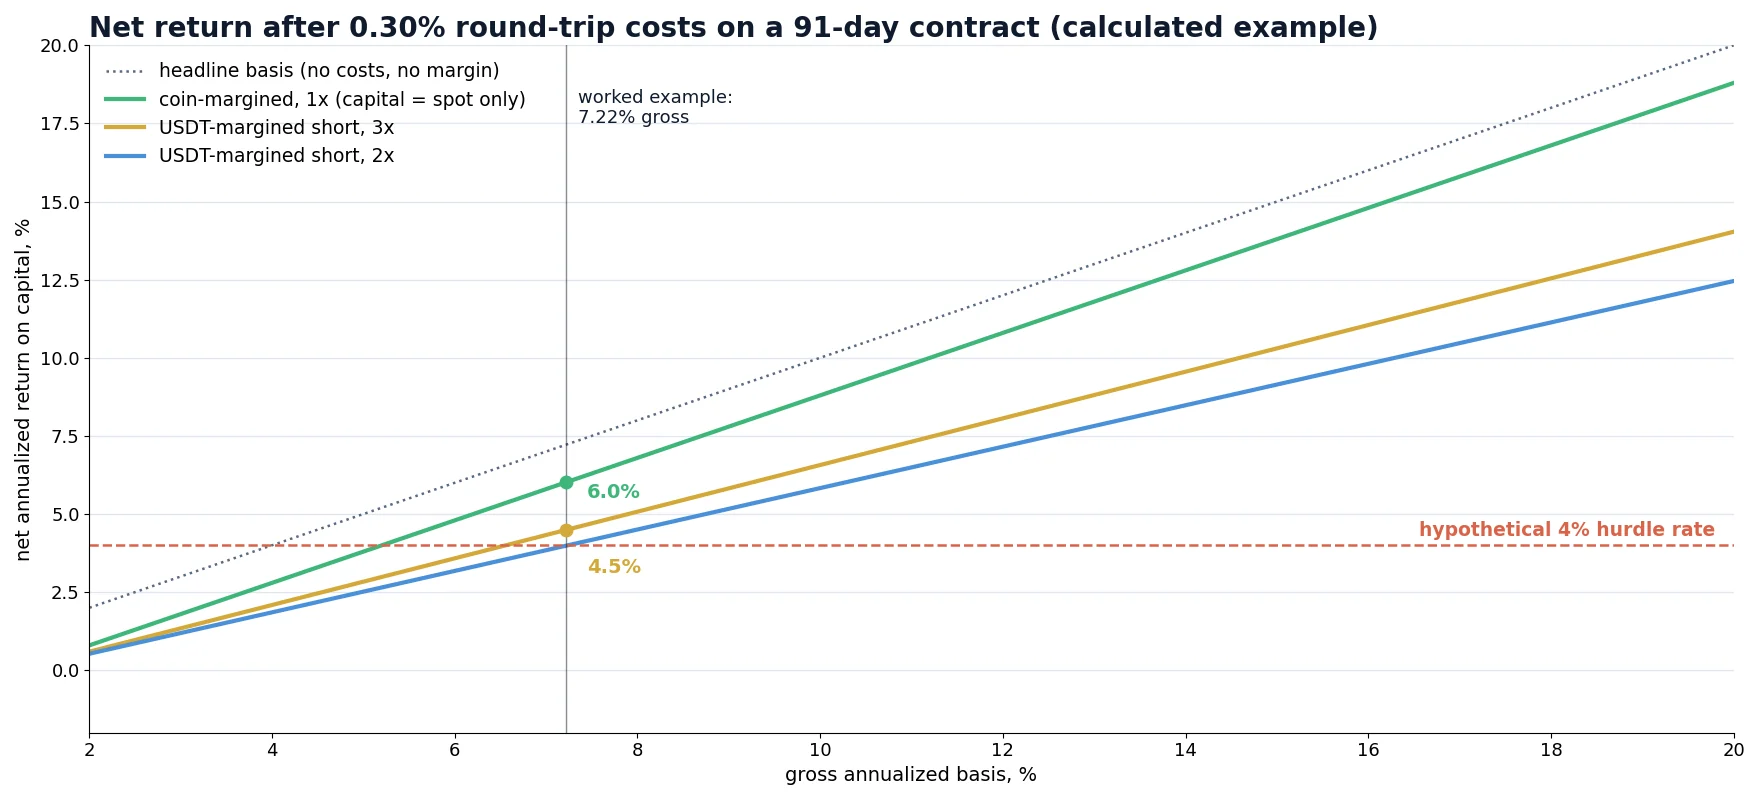
O gráfico mostra por que tantos traders se decepcionam: abaixo de cerca de 6.5% de base bruta anualizada, uma operação com margem em USDT e alavancagem sensata mal supera um depósito livre de risco nessa taxa mínima. A operação se torna atraente quando a base está bem acima da taxa mínima, o que na prática significa mercados de alta e alavancados.
Passo a passo: executando a operação
Saída antecipada, manter até o vencimento e rolagem
Manter até o vencimento não é a única opção, e muitas vezes não é a melhor.
Fechar antes quando a base colapsa
Digamos que você entrou com base de 1.80% faltando 91 dias. Quarenta e cinco dias depois, o mercado esfriou e a base está em apenas 0.40% faltando 46 dias. Se você fechar as duas pernas agora, terá capturado 1.40% em 45 dias, cerca de 11.4% anualizado antes dos custos. Manter até o vencimento renderia os 0.40% restantes em 46 dias, cerca de 3.2% anualizado, o que provavelmente está abaixo da sua taxa mínima de atratividade. Feche e mantenha o capital pronto para a próxima oportunidade. As taxas extras de saída são o preço dessa opção, então inclua-as.
Convivendo com uma ampliação temporária
O oposto também acontece: a base se amplia de 1.80% para 3% após a entrada. Sua posição mostra uma perda na marcação a mercado, porque o futuro que você vendeu subiu mais rápido que o spot. Nada está quebrado. Se você mantiver até o vencimento, a convergência ainda entrega os 1.80% originais. O perigo é apenas um problema de margem em uma venda linear, o que é mais um motivo para manter a alavancagem baixa.
Rolando para o próximo trimestre
Antes do vencimento, você pode fechar a venda que está vencendo e abrir uma venda no próximo contrato trimestral, mantendo a moeda spot. Isso é uma rolagem de calendário. Faça isso apenas se a base anualizada do próximo contrato ainda superar sua taxa mínima de atratividade; caso contrário, deixe a posição ser liquidada e fique em caixa.
Riscos que permanecem após o hedge
O cash-and-carry elimina o risco de preço, não todos os riscos. Estes são os que realmente causam prejuízo:
| Risco | O que acontece | Como limitá-lo |
|---|---|---|
| Liquidação da posição vendida | Uma alta consome a margem dos futuros enquanto o ganho fica do lado spot; o hedge se rompe no pior momento | Margem na moeda a 1x, ou alavancagem baixa mais alertas e um plano de reforço |
| Exchange / contraparte | Insolvência, saques congelados ou um hack; o hedge não vale nada se você não conseguir tirar seu dinheiro | Plataformas grandes e consolidadas; distribua o capital; não persiga uma base um pouco maior em uma exchange frágil |
| Auto-desalavancagem (ADL) | Em movimentos extremos, uma exchange pode fechar à força posições lucrativas, por exemplo sua venda em uma queda forte, deixando a moeda spot sem proteção | Acompanhe os indicadores de ADL; refaça o hedge imediatamente se a posição for fechada |
| Descasamento na liquidação | O futuro é liquidado a um preço médio do índice; você vende o spot a um preço diferente | Venda o spot em partes durante a janela de liquidação |
| Risco de perna na entrada e na saída | Uma perna é executada, a outra não, e o preço se move | Ordens simultâneas, partes pequenas, tamanho limitado pelo livro mais raso |
| Risco de stablecoin | Uma perna com margem em USDT ou USDC fica exposta a um descolamento da paridade (depeg) | Use stablecoins confiáveis; considere contratos com margem na moeda |
| Acesso e tributação | Algumas plataformas não estão disponíveis no seu país; ganhos no spot e em futuros podem ser tributados de forma diferente | Verifique a elegibilidade em cada plataforma; consulte um assessor tributário antes de aumentar a escala |
Erros comuns
- Apresentar a base como o retorno. O retorno é sobre todo o capital usado, incluindo a margem, depois de todas as taxas. Na maioria das vezes, ele fica bem abaixo da base anunciada.
- Usar alavancagem alta na venda para “melhorar” o rendimento. Isso melhora o retorno no papel e transforma uma operação protegida em um risco de liquidação.
- Comparar o rendimento com zero em vez de uma taxa mínima de atratividade. Um rendimento protegido de 5% não é atraente se o caixa rende 4% sem risco de exchange.
- Ignorar a mecânica de liquidação. Vender o spot horas antes ou depois da janela de liquidação reabre o risco de preço no último dia.
- Confundir a quantidade de moedas com o nocional em dólares nos contratos inversos. Dimensione a venda inversa em dólares ao preço do futuro, não em moedas.
- Esquecer que as duas pernas estão em exchanges. O risco de preço está protegido; o risco de a plataforma quebrar, não.
Monitoramento e automação
Uma única posição de cash-and-carry precisa apenas de uma planilha: preços spot e de futuros, dias até o vencimento, custos, margem. Ela se torna um trabalho operacional quando você compara várias plataformas e contratos, reage a colapsos da base ou combina futuros com vencimento com oportunidades em perpétuos e entre exchanges. As APIs das exchanges fornecem tudo o que é necessário; nosso guia sobre APIs de exchanges de cripto para arbitragem aborda limites de requisição, feeds WebSocket e gestão de ordens.
O mesmo prêmio aparece em vários lugares, e as ferramentas da BJF cobrem as partes relacionadas. O Funding Rate scanner compara o funding de perpétuos entre exchanges, para que você veja se o perpétuo ou o futuro com vencimento paga mais pelo mesmo risco. O Crypto Arbitrage Scanner gratuito acompanha diferenças de preço entre exchanges. Para uma visão geral das estratégias, comece pelo guia de arbitragem de cripto.
Compare o prêmio antes de travá-lo
Antes de travar uma base trimestral, verifique quanto o funding de perpétuos paga na mesma moeda entre exchanges. Se o funding for mais alto e estável, o perpétuo pode ser a melhor perna vendida; se for mais baixo ou errático, o futuro com vencimento trava um rendimento conhecido.
Abrir o Funding Rate scannerCrypto Arbitrage Scanner gratuito
Scanner de arbitragem grátis + curso curto por e-mail
Receba o link do scanner grátis e alguns e-mails curtos e práticos do Boris: o que uma diferença de preço realmente significa depois dos custos, como testar uma estratégia antes de arriscar dinheiro real e quais ferramentas combinam com o seu mercado. Sem exageros. Os e-mails são enviados em inglês.
Perguntas frequentes
A arbitragem cash-and-carry em cripto é livre de risco?
Não. Ela elimina o risco de preço da moeda, porque as posições comprada no spot e vendida em futuros se compensam, mas você ainda carrega risco de exchange e de contraparte, risco de liquidação na perna vendida, risco de stablecoin em contratos com margem em USDT, risco de execução ao abrir e fechar e o custo de oportunidade do capital.
Qual é uma boa base anualizada para o cash-and-carry com BTC?
Não existe um número fixo. Compare o retorno líquido sobre todo o capital, depois das taxas, com sua taxa livre de risco. Com custos de 0.30% na operação completa em um contrato de 91 dias, só os custos consomem cerca de 1.2% ao ano; uma configuração com margem em USDT a 3x precisa de uma base bruta de cerca de 6.5% para render aproximadamente 4% sobre o capital, enquanto uma configuração com margem na moeda precisa de menos.
Qual é a diferença entre cash-and-carry e arbitragem de taxa de funding?
Ambas mantêm spot e vendem um derivativo. O cash-and-carry com futuros com vencimento trava uma base conhecida, realizada pela convergência no vencimento. A arbitragem de taxa de funding usa futuros perpétuos que nunca vencem e recebe pagamentos periódicos de funding, que mudam a cada intervalo e podem ficar negativos.
É possível fazer cash-and-carry com futuros perpétuos?
Sim. Comprar spot e vender o perpétuo também costuma ser chamado de cash-and-carry, mas a renda vem dos pagamentos de funding em vez da convergência, então o rendimento não é conhecido antecipadamente. Muitas mesas comparam os dois e usam o que pagar mais pelo mesmo risco.
O que acontece se o preço do bitcoin subir fortemente durante a operação?
A perna spot ganha e a perna de futuro vendido perde aproximadamente o mesmo valor, então o hedge se mantém. O perigo é a margem: em uma venda com margem em USDT, a perda reduz sua margem de futuros e pode levar à liquidação se a alavancagem for alta demais. Uma venda com margem na moeda, dimensionada ao preço do futuro, mantém a alavancagem efetiva próxima de 1x.
Preciso manter a posição até o vencimento?
Não. Se a base colapsar antes, você pode fechar as duas pernas e ficar com a maior parte do lucro em menos tempo. Manter até o vencimento apenas garante a convergência; nem sempre é o uso mais eficiente do capital.
Este artigo é educacional e não constitui aconselhamento financeiro. Todos os preços, taxas e retornos dos exemplos são ilustrativos; taxas, especificações de contratos e regras de liquidação variam entre exchanges e mudam com o tempo.
