Saídas adaptativas para operações de arbitragem: Diff Excess Factor, Slippage Factor e Critical Slippage Sexta-feira, 23 de Outubro de 2026 – Posted in: Arbitrage Software
Saídas adaptativas para operações de arbitragem: Diff Excess Factor, Slippage Factor e Critical Slippage
Até agora, todas as operações de arbitragem no SharpTrader recebiam a mesma saída: o mesmo Min profit, o mesmo Trailing step e o mesmo Stop loss. Uma operação aberta com uma grande diferença de preço e uma execução perfeita era gerenciada exatamente como outra em que o slippage já tinha consumido a maior parte dessa diferença. Três novas configurações do instrumento mudam isso. Agora cada operação recebe seus próprios níveis de saída, com base na força do sinal e na qualidade da execução. Este guia explica como cada parâmetro funciona, mostra um exemplo prático com XAUUSD e sugere valores iniciais para a otimização.
- A resposta curta
- Por que uma única saída para todas as operações é um meio-termo
- Onde encontrar os parâmetros
- Com o que os parâmetros são comparados
- Diff excess factor %: mais espaço para sinais fortes
- Slippage factor %: garantir o lucro mais cedo após uma execução ruim
- Critical slippage %: um stop curto quando a diferença desapareceu
- Exemplo prático: três operações em XAUUSD
- Valores iniciais recomendados
- Como ajustá-los, passo a passo
- Bom saber
- Vídeo: crie seu próprio template
- Perguntas frequentes
A resposta curta
Resposta curta: Diff excess factor % dá mais espaço às operações abertas com um sinal forte. Slippage factor % garante o lucro mais cedo quando a execução foi pior que o preço solicitado. Critical slippage % aplica um stop muito mais curto a uma operação cuja execução foi tão ruim que a arbitragem praticamente desapareceu. Os três vêm desativados por padrão (0), então nada muda até que você os configure. A forma como a estratégia faz o trailing e garante o lucro continua exatamente a mesma; só mudam os valores que ela usa em cada operação.
Por que uma única saída para todas as operações é um meio-termo
Na arbitragem de latência, uma operação é aberta porque o feed rápido mostra um preço que a corretora lenta ainda não alcançou. Quanto se pode ganhar depende de dois fatores diferentes em cada operação: o tamanho da diferença de preço quando o sinal foi disparado e quanto dessa diferença se perdeu com slippage antes de a ordem ser executada.
Configurações de saída fixas ignoram os dois. Um sinal forte recebe um trailing tão curto quanto um sinal marginal e muitas vezes é fechado antes que o preço termine de se ajustar. Uma operação com execução ruim continua esperando um alvo de lucro que já não consegue atingir. E uma operação executada depois que a corretora já tinha se ajustado fica protegida pelo mesmo stop loss largo de uma operação com vantagem real, embora o que reste seja um movimento de preço aleatório. Os três novos parâmetros permitem que cada operação tenha seus próprios níveis de saída exatamente para esses três casos.
Se slippage é um assunto novo para você, nosso guia sobre como medir e reduzir o slippage no forex explica de onde ele vem e como analisá-lo nas suas próprias execuções.
Onde encontrar os parâmetros
As configurações são por instrumento e estão disponíveis em quatro grupos de estratégias. Cada uma pode ser incluída na otimização como qualquer outro parâmetro do instrumento.
| Estratégia | Onde configurá-los | A qual operação se aplicam |
|---|---|---|
| OneLeg | Tabela de instrumentos, depois de “Cooldown (ms)”. Exibidos e ativos apenas com a licença Advanced optimization. | Todas as operações que a estratégia abre |
| Lock, LockCL, LockCL2, LockCL3 | Tabela de instrumentos, perto do final, depois de “Min pips” | A posição sem hedge criada por um sinal de arbitragem, em qualquer uma das corretoras |
| PhantomDrift | Tabela de instrumentos, no mesmo lugar que no Lock | Apenas a posição de arbitragem; as ordens de martingale mantêm seu próprio stop |
| Umbra Lock | “Edit…” do instrumento > Extra settings > “Protective stops of the unlocked leg” | A perna que fica destravada após uma saída de arbitragem |
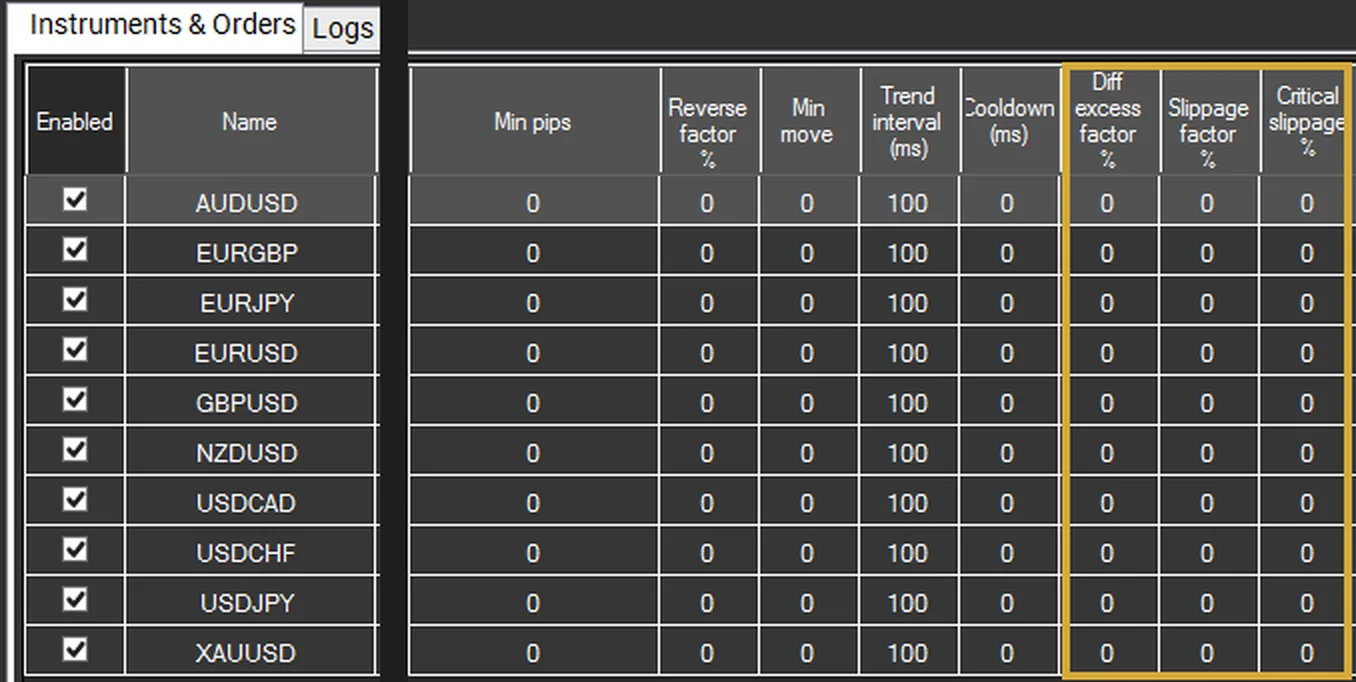
Nas estratégias de arbitragem com travamento (Lock), no Phantom Drift e no Umbra Lock, os parâmetros atuam apenas sobre a posição que carrega o risco de arbitragem. Pernas travadas, ordens de martingale e outras posições mantêm suas configurações normais.
Com o que os parâmetros são comparados
Os três parâmetros comparam a operação com o limite de sinal que a estratégia já utiliza:
- Diff to open no OneLeg;
- Diff to open 1 ou Diff to open 2, conforme a corretora que operou, nas estratégias Lock;
- Diff to close no Umbra Lock;
- Min move quando a estratégia opera apenas pelo impulso (Diff to open 0 e Min move configurado). O Min move é explicado em nosso artigo sobre entrada por impulso e saída reversa.
Cada execução fornece dois valores: a diferença (o tamanho do sinal quando a operação foi aberta) e o slippage (quantos pontos pior que o solicitado a ordem foi executada). O excesso é a diferença menos o limite.
Diff excess factor %: mais espaço para sinais fortes
Diff excess factor % aumenta o Min profit e o Trailing step da operação nesta porcentagem do quanto o sinal ultrapassou seu limite.
Aumento = (Diferença − Limite) × Diff excess factor %
Exemplo: uma operação aberta com uma diferença de 25 pontos e Diff to open 10 tem um excesso de 15 pontos. Com 50%, tanto o Min profit quanto o Trailing step aumentam 8 pontos (7,5 arredondado).
O raciocínio é simples. Uma diferença maior significa que a corretora lenta tem mais caminho para se ajustar, então o movimento esperado é maior. Com saídas fixas, um sinal forte recebe um trailing tão curto quanto um sinal marginal e muitas vezes é fechado antes que o preço termine de se ajustar.
- Vantagem: os sinais fortes ganham espaço para se desenvolver, o que eleva o lucro médio das melhores operações.
- Sem alteração: um sinal exatamente no limite não tem excesso e mantém seus valores normais de Min profit e Trailing step.
- Saídas desativadas continuam desativadas: um Min profit ou Trailing step configurado em 0 continua em 0; o parâmetro nunca ativa uma saída que você desativou.
Slippage factor %: garantir o lucro mais cedo após uma execução ruim
Slippage factor % reduz o Min profit e o Trailing step da operação nesta porcentagem do slippage que a execução sofreu.
Redução = Slippage × Slippage factor % (nenhum dos valores fica abaixo de 1 ponto)
Exemplo: uma execução 8 pontos pior que o solicitado, com 100%, reduz os dois valores em 8 pontos.
O slippage é uma parte do ganho esperado que já foi perdida: o preço tem menos distância para se mover a seu favor. Saídas mais baixas garantem mais cedo o que resta, em vez de esperar por um alvo que a operação já não consegue atingir.
- Só conta o slippage desfavorável. Uma execução melhor que a solicitada não muda nada.
- Estratégias Lock, PhantomDrift e Umbra Lock: é usado o slippage do fechamento que criou a posição sem hedge.
- Vantagem: menos operações que chegam a um pequeno lucro, não conseguem garanti-lo e acabam virando prejuízo.
- Combinado com Diff excess factor %, os dois ajustes se somam: um sinal forte com uma execução ruim pode terminar com valores próximos dos normais.
Critical slippage %: um stop curto quando a diferença desapareceu
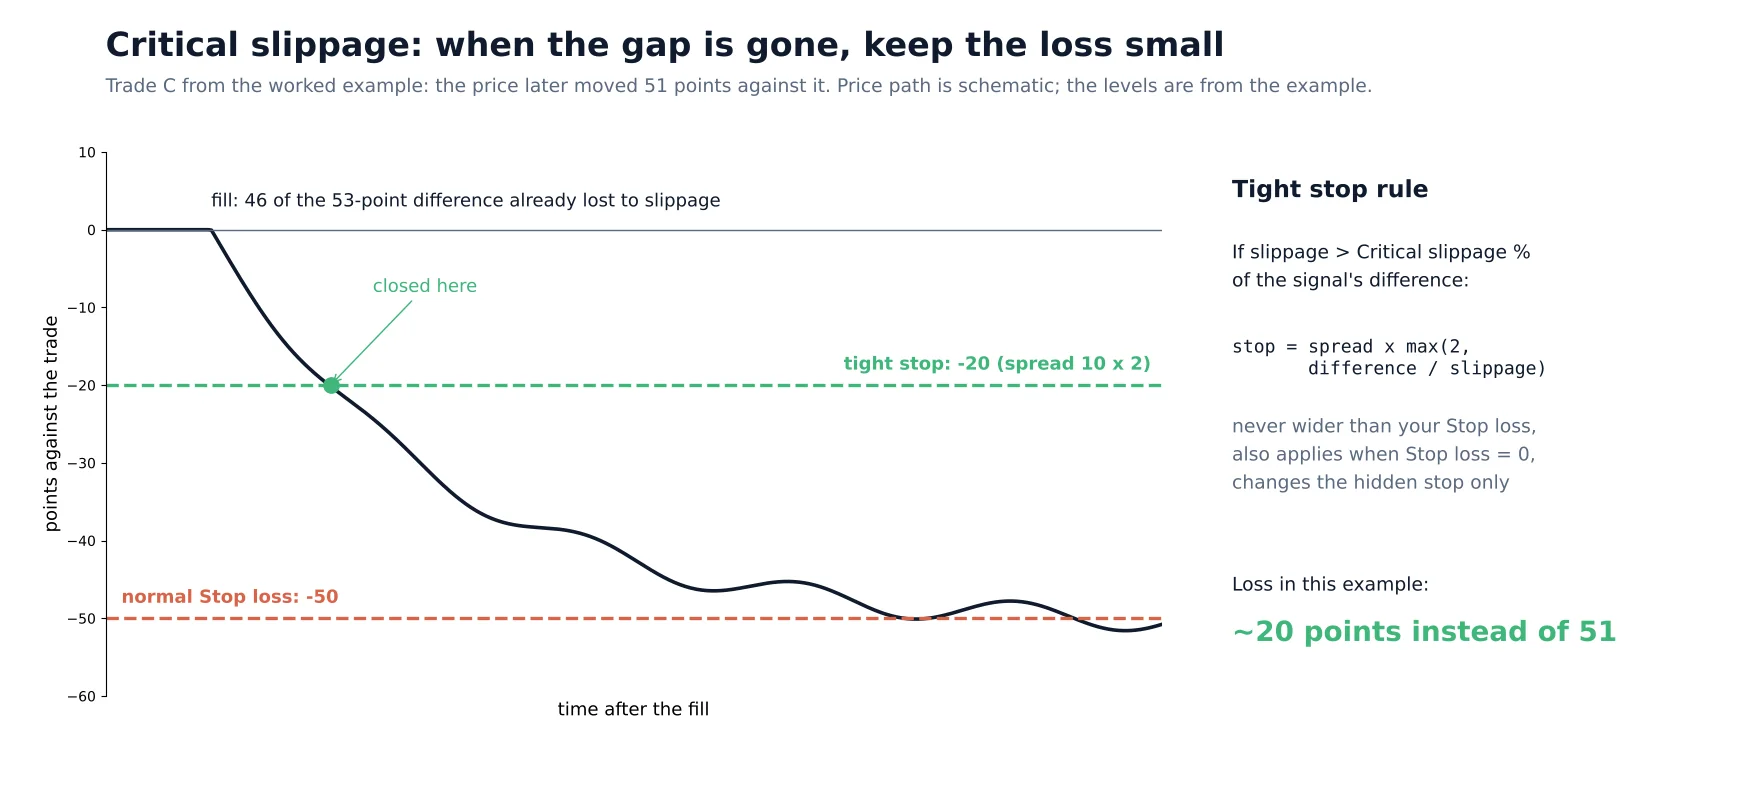
Quando o slippage consome mais do que esta porcentagem da diferença do sinal, o stop loss da operação é substituído por um muito mais curto, baseado no spread da corretora.
Se Slippage > Diferença × Critical slippage %: Stop = Spread × max(2, Diferença ÷ Slippage)
Exemplo: com 50%, uma operação aberta com uma diferença de 53 pontos e executada 46 pontos pior (87% da diferença) recebe o stop curto. Com um spread da corretora de 10 pontos no momento da execução, isso equivale a um stop de 20 pontos.
Uma operação assim praticamente não tem mais arbitragem: a corretora lenta já tinha se ajustado enquanto a ordem era executada. O que resta é um movimento de preço aleatório, então o melhor é manter pequeno o possível prejuízo.
- O stop curto é o spread da corretora no momento da execução multiplicado por 2, ou por diferença ÷ slippage quando esse valor for maior. Um spread de 10 pontos gera um stop de 20 pontos.
- Ele só pode reduzir o risco: o stop curto nunca é mais largo que o seu Stop loss. Ele também se aplica quando o Stop loss é 0.
- Umbra Lock: o stop curto pode ficar abaixo do mínimo habitual de 50 pontos do Stop loss, pelo mesmo motivo.
- Apenas stop oculto: ele altera o stop oculto da estratégia; um stop loss já enviado à corretora junto com a ordem não é modificado.
- Vantagem: as operações que causam os maiores prejuízos evitáveis, as executadas depois que a oportunidade já tinha desaparecido, são cortadas cedo.
Exemplo prático: três operações em XAUUSD
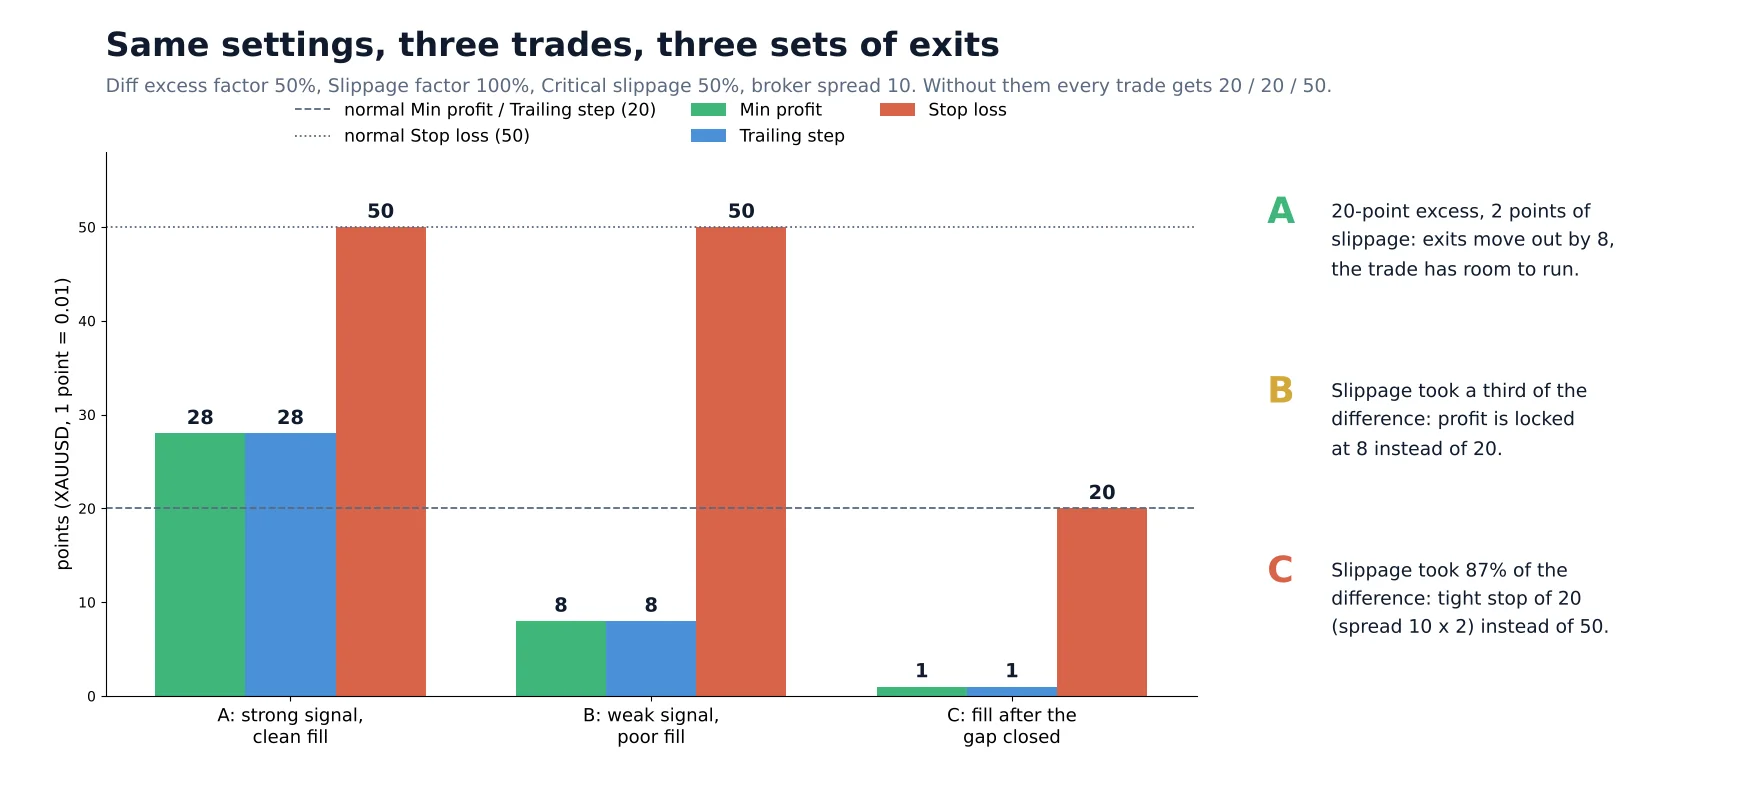
Três operações em XAUUSD (1 ponto = 0.01) mostram como as mesmas configurações produzem saídas diferentes. Configurações do instrumento: Diff to open 40, Min profit 20, Trailing step 20, Stop loss 50, spread da corretora 10. Novos parâmetros: Diff excess factor 50%, Slippage factor 100%, Critical slippage 50%. Sem eles, as três operações teriam Min profit 20, Trailing step 20 e Stop loss 50.
| Operação | Diferença, pontos | Slippage, pontos | Min profit, pontos | Trailing step, pontos | Stop loss, pontos |
|---|---|---|---|---|---|
| A: sinal forte, execução limpa | 60 | 2 | 28 | 28 | 50 |
| B: sinal fraco, execução ruim | 45 | 15 | 8 | 8 | 50 |
| C: execução após o fechamento da diferença | 53 | 46 | 1 | 1 | 20 |
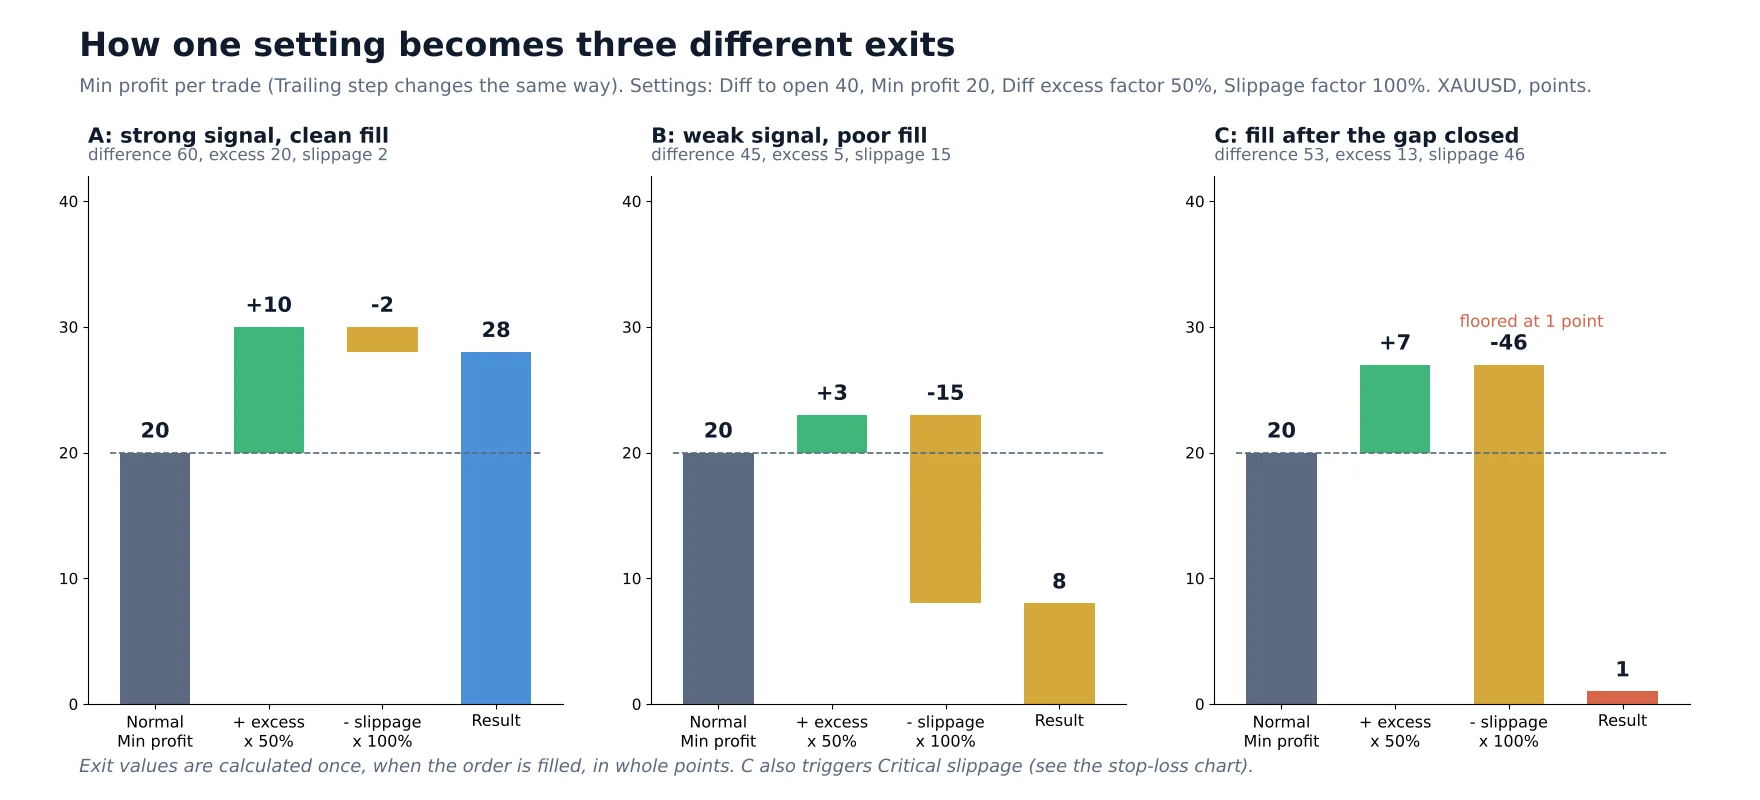
- A tem um excesso de 20 pontos e pouco slippage: 20 + 10 − 2 = 28. As duas saídas se afastam 8 pontos e a operação tem espaço para se desenvolver.
- B tem um excesso de 5 pontos (+3, arredondado), mas perdeu um terço da diferença com slippage (−15): garante o lucro em 8 pontos em vez de esperar por 20.
- C é uma operação real de trading ao vivo. O slippage consumiu 87% da diferença, então Min profit e Trailing step caem para o piso de 1 ponto e a operação recebe o stop crítico de 20 pontos. Em seguida, o preço se moveu 51 pontos contra ela: o prejuízo teria sido de cerca de 20 pontos em vez de 51.
Valores iniciais recomendados
Comece com os valores abaixo e confirme-os com um backtest nos seus próprios instrumentos e corretoras. Eles são pontos de partida, não garantias: os melhores valores dependem da frequência e da intensidade do slippage nas suas corretoras.
| Parâmetro | Valor inicial | Faixa de otimização | Efeito de um valor maior |
|---|---|---|---|
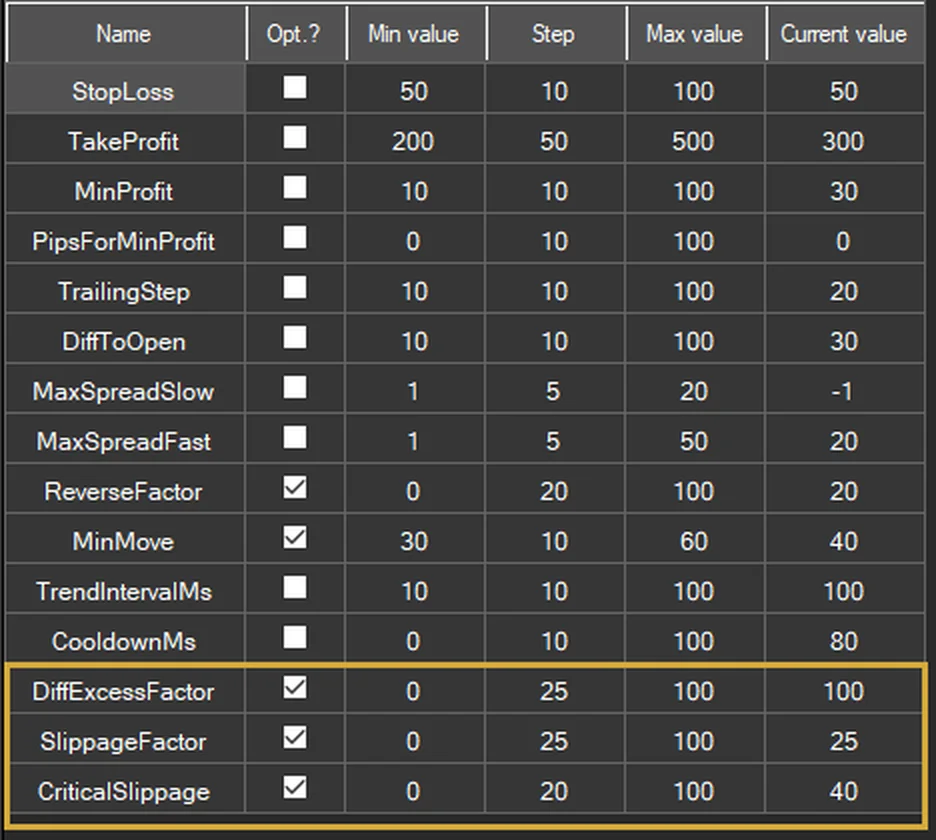
| Diff excess factor % | 25–50 | 0–100, passo 25 | Mais espaço para sinais fortes; um valor alto demais faz com que devolvam lucro |
| Slippage factor % | 50–100 | 0–100, passo 25 | Lucro garantido mais cedo após uma execução ruim; 100 = cada ponto de slippage é descontado das saídas |
| Critical slippage % | 50 | 0–100, passo 10 | Menos operações recebem o stop curto; abaixo de 30, o slippage comum começa a acioná-lo |
Como ajustá-los, passo a passo
Ajuste estes parâmetros depois dos principais. Em nosso vídeo passo a passo sobre como criar seu próprio template (abaixo), a ordem é: primeiro Diff to open, Min profit, Pips for min profit e Take profit; depois Stop loss e Take profit; e então Reverse factor e os controles mais recentes, incluindo estes três.
Bom saber
- Calculados uma vez por operação, no momento da execução, em pontos inteiros, e mantidos durante toda a vida da operação.
- Apenas as operações de arbitragem são afetadas. Pernas de lock, ordens de martingale e outras posições mantêm suas configurações normais.
- Trailing step em porcentagem: quando Trailing units é “Percent”, o trailing step é uma parte do lucro e não é alterado; o Min profit continua sendo ajustado.
- Após uma reinicialização, as operações que já estavam abertas usam suas configurações normais.
- OneLeg precisa da licença Advanced optimization para estes parâmetros. Sem ela, eles ficam ocultos, não são usados e não aparecem na otimização. Instrumentos com Diff units “Percent” são suportados.
- OneLeg com “Keep limit orders”: essas execuções não trazem informação de slippage, então apenas o Diff excess factor % atua sobre elas.
- Confira no log. Para cada operação afetada, o log da estratégia tem uma linha que começa com “Exit values for”. Ela mostra a diferença, o excesso, o slippage, os valores antigos e novos de Min profit e Trailing step, e o stop curto quando o Critical slippage % foi aplicado.
Vídeo: crie seu próprio template
Este vídeo de 10 minutos mostra o processo completo no LockCL2: coletar ticks, medir seu tempo real de execução, otimizar em etapas e submeter o resultado a um teste de estresse com execução mais lenta.
As saídas adaptativas fazem parte do SharpTrader
Diff excess factor %, Slippage factor % e Critical slippage % estão disponíveis no OneLeg (licença Advanced optimization), Lock, LockCL, LockCL2, LockCL3, PhantomDrift e Umbra Lock. O suporte técnico gratuito e vitalício ajuda você a configurá-los e a interpretar os resultados.
Scanner de arbitragem grátis + curso curto por e-mail
Receba o link do scanner grátis e alguns e-mails curtos e práticos do Boris: o que uma diferença de preço realmente significa depois dos custos, como testar uma estratégia antes de arriscar dinheiro real e quais ferramentas combinam com o seu mercado. Sem exageros. Os e-mails são enviados em inglês.
Perguntas frequentes
Esses parâmetros mudam alguma coisa se eu deixá-los em 0?
Não. Os três vêm desativados por padrão (0). Sua estratégia faz o trailing e garante o lucro exatamente como antes até que você configure um valor.
Quais estratégias suportam Diff excess factor, Slippage factor e Critical slippage?
OneLeg (com a licença Advanced optimization), Lock, LockCL, LockCL2, LockCL3, PhantomDrift e Umbra Lock. No OneLeg eles se aplicam a todas as operações; nas outras estratégias, apenas à posição que carrega o risco de arbitragem.
Por que preciso de um tempo de execução acima de 0 no backtest?
O slippage só é simulado quando o tempo de execução está acima de 0. Com 0 não há slippage, então Slippage factor % e Critical slippage % não têm sobre o que atuar e apenas o Diff excess factor % altera os resultados.
O Critical slippage altera o stop loss enviado à minha corretora?
Não. Ele altera apenas o stop oculto da estratégia. Um stop loss já enviado à corretora junto com a ordem não é modificado. O stop curto nunca é mais largo que o seu Stop loss.
Min profit ou Trailing step podem chegar a 0 após uma execução ruim?
Não. O Slippage factor % nunca os reduz abaixo de 1 ponto. Se você mesmo configurar Min profit ou Trailing step em 0, eles continuam em 0: os parâmetros nunca ativam uma saída que você desativou.
Como vejo o que a estratégia fez com uma operação?
Abra o log da estratégia e procure as linhas que começam com “Exit values for”. Cada uma mostra a diferença, o excesso, o slippage, os valores antigos e novos de Min profit e Trailing step, e o stop curto quando o Critical slippage % foi aplicado.
Operar forex, CFDs e criptomoedas envolve alto risco de perda. Os exemplos deste artigo explicam como os parâmetros calculam os níveis de saída; não são uma previsão de resultados. A BJF Trading Group é uma desenvolvedora de software, não uma corretora nem uma consultoria de investimentos.
