외환 슬리피지 완벽 해설: 측정, 탐지 및 줄이는 방법 10월 19, 2026 – Posted in: Arbitrage Software, Forex trading
외환 슬리피지 완벽 해설: 측정, 탐지 및 줄이는 방법
슬리피지는 요청한 가격과 실제로 체결된 가격의 차이입니다. 거래 한 건에서는 사소한 잡음처럼 보이지만, 수백 건의 거래가 쌓이면 스캘핑이나 차익거래 전략이 애초에 수익을 낼 수 있는지가 슬리피지로 결정됩니다. 이 가이드에서는 슬리피지가 어디서 발생하는지, 자신의 거래 로그로 이를 올바르게 측정하는 방법, 정상적인 시장 슬리피지와 브로커의 일방적 체결을 구별하는 방법, 그리고 실제로 슬리피지를 줄여 주는 변화가 무엇인지 설명합니다.
슬리피지란 무엇인가 (숫자로 보기)
간단한 답: 슬리피지는 주문의 기대 가격(주문을 보낼 때 화면에 표시된 가격 또는 스톱 가격)과 실제 체결 가격 사이의 차이입니다. 체결 가격이 불리하면 음(-)의 슬리피지, 유리하면 양(+)의 슬리피지입니다. 슬리피지는 핍, 포인트 또는 베이시스 포인트로 측정하며, 핍 가치와 포지션 크기를 통해 금액으로 환산합니다.
EURUSD의 간단한 예를 들어 보겠습니다. 매도 호가(ask)가 1.08500일 때 1 스탠더드 랏(100,000 EUR) 매수 시장가 주문을 보냅니다. 주문은 1.08512에 체결됩니다. 차이는 0.00012, 즉 불리한 방향으로 1.2핍입니다. 스탠더드 랏당 핍 가치가 약 $10이므로, 이 거래 하나로 어떤 차트나 백테스트에도 나타나지 않았던 $12의 추가 비용이 발생한 것입니다.
이번에는 반대의 경우입니다. 매도 호가가 1.08500이지만, 주문이 유동성 공급자에게 도달할 무렵 가격이 1.08494로 떨어졌습니다. 공정한 체결이라면 1.08494에 체결됩니다. 즉 0.6핍의 양의 슬리피지로 $6가 유리해집니다. 양의 슬리피지는 정직한 시장 체결의 정상적인 일부이며, 보너스나 실수가 아닙니다.
스톱 주문도 슬리피지가 발생하며, 종종 더 크게 발생합니다. 지표 발표 직후 급변동 중에 1.08200의 매도 스톱 주문은 1.08170에 체결될 수 있습니다. 계획한 손실보다 3.0핍, 즉 랏당 $30가 더 발생하는 것입니다. 그래서 손절 거리가 거래의 정확한 최대 손실이 되는 경우는 없습니다.
| 사례 | 기대 가격 | 체결 가격 | 슬리피지 | 금액 (EURUSD 1랏) |
|---|---|---|---|---|
| 시장가 매수, 가격 상승 | 1.08500 | 1.08512 | -1.2핍 | -$12 |
| 시장가 매수, 가격 하락 | 1.08500 | 1.08494 | +0.6핍 | +$6 |
| 뉴스 중 매도 스톱 | 1.08200 | 1.08170 | -3.0핍 | -$30 |
| 매수 지정가 | 1.08400 | 1.08400 또는 더 유리한 가격 | 0 또는 양수 | $0 또는 이익, 단 미체결 가능 |
슬리피지는 어디서 오는가: 주문의 여정
슬리피지가 존재하는 이유는 거래를 결정한 순간에 주문이 체결되지 않기 때문입니다. 주문은 이동합니다. 결정 가격과 체결 사이에는 여러 단계가 있으며, 각 단계가 진행되는 동안에도 시장은 계속 움직입니다.
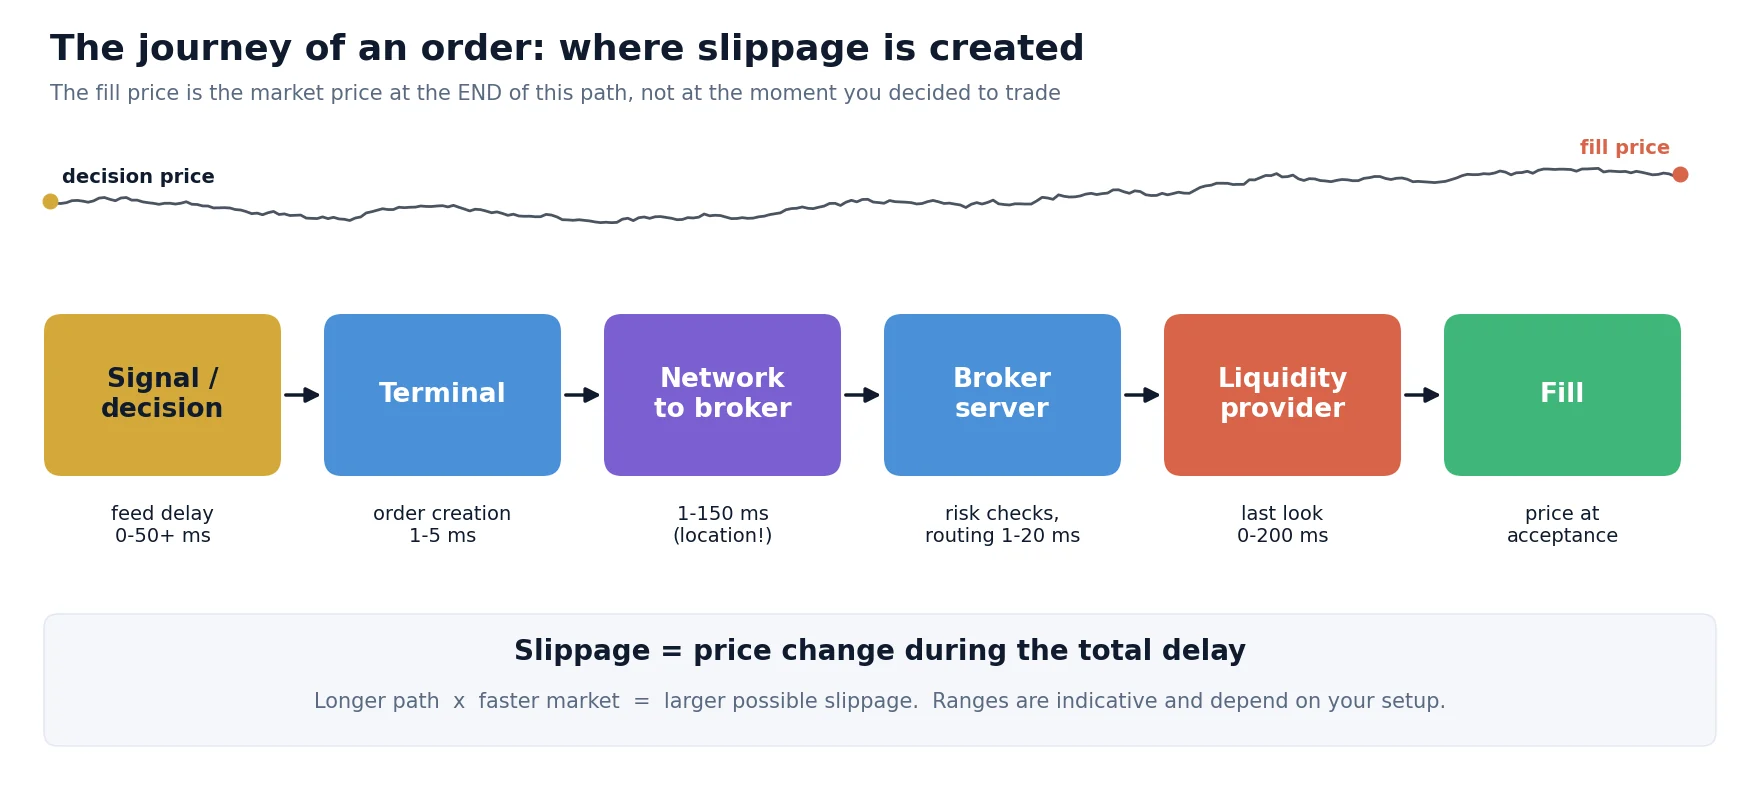
- 신호와 결정. 전략이나 트레이더의 눈이 가격을 봅니다. 그 가격이 늦게 도착했다면(느린 피드), 클릭하기 전에 이미 슬리피지가 사실상 시작된 것입니다.
- 터미널과 주문 생성. 보통 수 밀리초이며, 과부하된 컴퓨터나 무거운 지표를 사용할 때는 더 걸립니다.
- 브로커까지의 네트워크. 같은 데이터센터의 서버에서는 1 ms 미만, 다른 대륙의 가정용 회선에서는 80–150 ms까지 걸립니다.
- 브로커 서버. 증거금 및 리스크 점검, 라우팅 규칙, 그리고 때로는 지연을 추가하는 체결 플러그인이 있습니다.
- 유동성 공급자. 많은 ECN/STP 환경에서 공급자는 주문을 수락하거나 거부하기 전에 짧은 “라스트 룩(last look)” 시간 동안 주문을 보류할 수 있습니다.
- 체결과 확인. 주문이 수락된 가격이 체결 가격이 됩니다. 확인 메시지는 네트워크를 통해 되돌아옵니다.
전체 경로가 길고 시장이 빠를수록 가능한 가격 변동 폭이 커집니다. 이는 레이턴시 차익거래 기회를 만드는 것과 같은 메커니즘을 반대편에서 본 것일 뿐입니다.
여섯 가지 주요 원인
1. 지연 시간(레이턴시)
결정 가격과 체결 사이의 시간입니다. 여기에는 피드 지연, 네트워크 경로, 브로커 측 처리 시간이 포함됩니다. 레이턴시는 가격 변동의 방향을 결정하지는 않지만, 가격이 얼마나 멀리 움직일 수 있는지를 결정합니다.
2. 변동성
조용한 아시아 세션에서 EURUSD는 100 ms 동안 1핍의 일부만 움직일 수 있습니다. 주요 지표 발표 직후 몇 초 동안에는 같은 시간에 여러 핍이 움직일 수 있습니다. 같은 체결 지연이라도 슬리피지는 크게 달라집니다.
3. 유동성과 주문 규모
최우선 호가는 제한된 물량에 대해서만 제공됩니다. 큰 주문은 “호가창을 타고 내려갑니다”. 일부는 최우선 가격에, 나머지는 다음 가격대에서 체결됩니다. 주요 통화쌍에서는 주로 큰 규모의 주문이나 유동성이 얇은 시간대에 문제가 되며, 이국 통화쌍과 일부 금속 및 지수에서는 훨씬 더 작은 규모에서도 문제가 됩니다.
4. 갭
주말, 일일 롤오버 시점, 뉴스 전후에는 중간 가격대에서 거래되지 않고 가격이 점프할 수 있습니다. 이런 갭 안에 있는 스톱 주문은 처음으로 가능한 가격에 체결되며, 이 가격은 스톱 수준에서 멀리 떨어져 있을 수 있습니다.
5. 주문 유형과 체결 방식
시장가 주문과 스톱 주문은 다음으로 가능한 가격을 받아들이지만, 지정가 주문은 그렇지 않습니다. 계좌마다 체결 방식도 다릅니다. 시장 체결(market execution)에서는 다음 가격을 받게 되고, 즉시 체결(instant execution)에서는 브로커가 다른 가격으로 체결하는 대신 리쿼트를 보낼 수 있습니다.
6. 브로커의 체결 관행
대부분의 슬리피지는 시장 때문에 발생합니다. 일부는 브로커의 주문 처리 방식 때문에 발생합니다. 인위적인 지연, 가격이 고객에게 유리하게 움직일 때 주문을 거부하는 라스트 룩, 또는 음의 슬리피지는 고객에게 전가하고 양의 슬리피지는 전달하지 않는 규칙 등입니다. 이를 탐지하는 방법은 아래와 브로커 체결 투명성 가이드에서 자세히 다룹니다.
주문 유형별 슬리피지
주문 유형은 가격 리스크를 없애 주지 않습니다. 어떤 리스크를 감수할지, 즉 더 나쁜 가격인지 미체결인지를 결정할 뿐입니다.
| 주문 유형 | 슬리피지 발생 여부 | 주요 리스크 | 일반적인 용도 |
|---|---|---|---|
| 시장가 | 예, 양방향 모두 | 빠른 시장에서 불리한 체결 | 정확한 가격보다 진입 또는 청산 자체가 더 중요할 때 |
| 최대 편차를 설정한 시장가 | 설정 범위 내에서만 | 가격이 범위를 넘어 움직이면 거부 | 엄격한 비용 한도가 있는 스캘핑 및 알고리즘 진입 |
| 지정가 | 음의 슬리피지 없음, 개선 가능 | 미체결 또는 부분 체결 | 계획된 진입, 이익 실현, 패시브 체결 |
| 스톱 (손절, 돌파 진입) | 예, 주로 음의 방향 | 갭과 뉴스 시 스톱 가격을 넘어선 체결 | 포지션 보호, 모멘텀 진입 |
| 스톱 리밋 | 리밋 가격까지만 | 가격이 리밋을 넘어 점프하면 포지션이 열린 채 남음 | 불리한 체결이 미체결보다 나쁜 돌파 진입 |
| IOC / FOK (FIX 및 ECN) | 지정 가격 범위 내에서만 | 부분 체결(IOC) 또는 미체결(FOK) | 알고리즘 및 차익거래 체결 |
IOC(immediate or cancel)는 지정 가격 또는 더 유리한 가격에 가능한 물량을 체결하고 나머지는 취소합니다. FOK(fill or kill)는 전체 수량을 체결하거나 아무것도 체결하지 않습니다. 두 방식 모두 FIX API 연결에서 표준으로 제공되며, 알고리즘이 허용 가능한 최악의 가격을 정밀하게 통제할 수 있게 해 줍니다.
슬리피지를 단계별로 측정하는 방법
대부분의 트레이더는 몇 건의 아픈 거래에 대한 기억으로 슬리피지를 판단합니다. 그것은 측정이 아닙니다. 로그와 일관된 부호 규칙이 필요합니다.
시장가 주문은 전송 순간의 매수 호가(bid, 매도 시) 또는 매도 호가(ask, 매수 시), 스톱 및 지정가 주문은 주문 가격을 기록합니다. 타임스탬프는 밀리초 단위로 저장합니다.
부분 체결과 거부를 포함해 모든 주문의 체결 가격, 체결 시간, 체결 수량을 기록합니다.
슬리피지 = (기대 가격 – 체결 가격) x 방향 / 핍 크기. 방향은 매수 +1, 매도 -1입니다. 양수는 유리하다는 의미입니다.
핍 가치와 랏 수를 곱합니다. 일별, 월별로 합산하면 실제 비용을 확인할 수 있습니다.
종목, 세션, 뉴스 시간과 평상시, 주문 유형, 체결 시간별로 나눕니다. 평균은 중요한 패턴을 숨깁니다.
브로커가 유동성 공급자나 설정을 바꾸면 체결도 달라집니다. 일회성 점검은 금방 낡은 정보가 됩니다.
첫 번째 예로 부호 규칙을 확인해 보겠습니다. 매수, 기대 가격 1.08500, 체결 1.08512. (1.08500 – 1.08512) x (+1) / 0.0001 = -1.2핍. 음수이므로 불리했습니다. 기대 매수 호가 1.08480, 체결 1.08486인 매도의 경우: (1.08480 – 1.08486) x (-1) / 0.0001 = +0.6핍으로 유리합니다.
로그에서 몇 가지 핵심 수치를 계산합니다. 아래 카드는 주요 통화쌍의 시장가 주문 500건으로 구성된 예시 표본에 대한 요약이 어떤 모습인지 보여 줍니다.
설명을 위한 예시 표본이며, 특정 브로커나 계좌의 데이터가 아닙니다.
평균은 비용을 알려 줍니다. 꼬리(5번째 백분위수)는 목표가 작은 전략의 리스크를 알려 줍니다. 양/음 비율과 분포의 모양은 체결이 대칭적인지를 알려 주며, 이는 다음 섹션의 주제입니다. 바로 쓸 수 있는 방법을 원하신다면, 공개된 브로커 감사 툴킷이 같은 종류의 로그로 체결 품질을 점수화합니다.
분포 읽기: 정상인가, 일방적인가?
체결이 공정하다면 체결 지연 동안 가격이 유리하게 움직일 가능성과 불리하게 움직일 가능성은 같습니다. 이 경우 부호 있는 슬리피지의 히스토그램은 0을 중심으로 대략 대칭이며, 0에 높은 막대가 있습니다. 양의 슬리피지는 보류되고 음의 슬리피지만 전가되면 히스토그램의 오른쪽이 사라집니다.
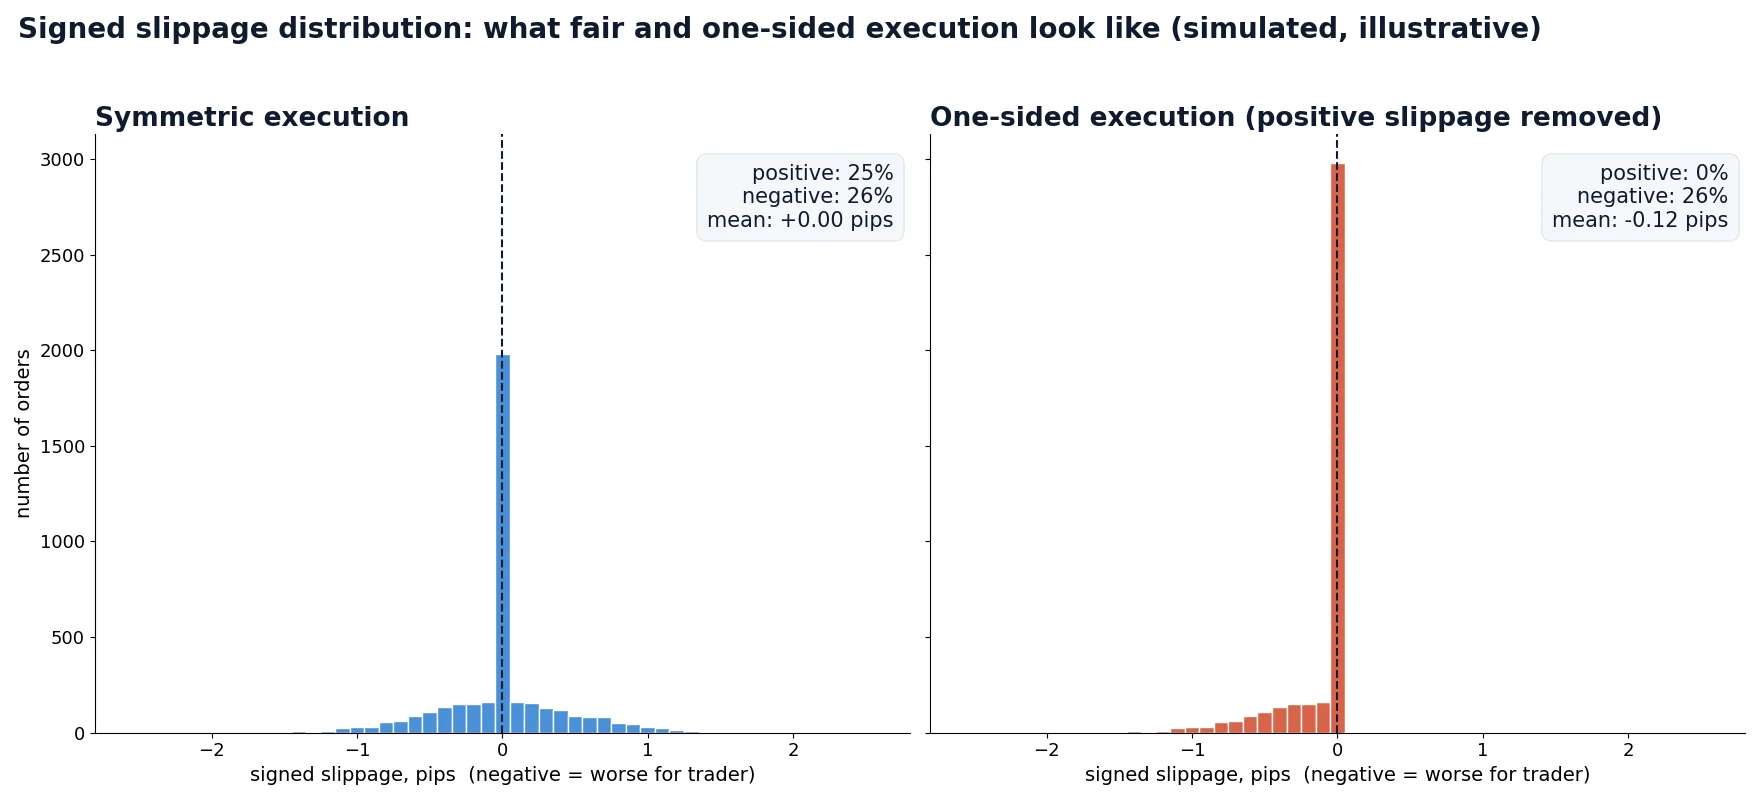
결론을 내리기 전에 확인할 사항:
- 최소 수백 건의 주문을 사용하십시오. 30건의 거래로는 치우친 결과가 우연일 수 있습니다.
- 시장가 주문과 스톱 주문을 분리하십시오. 스톱은 가격이 그 수준을 관통할 때 발동되므로 본래 음의 방향으로 치우칩니다.
- 뉴스 및 롤오버 시간대를 평상시와 분리하십시오.
- 체결 시간과 결과를 비교하십시오. 유리하게 움직인 주문이 체결되는 데 훨씬 오래 걸리거나 더 자주 거부된다면, 라스트 룩이나 의도적 지연을 의심할 수 있습니다.
- 가능하다면 비교를 위해 같은 전략을 두 번째 계좌나 브로커에서 실행하십시오.
비대칭 슬리피지, 가격이 유리하게 움직일 때만 나타나는 리쿼트, 의심스러운 체결 지연은 서버 측 개입의 전형적인 징후입니다. 안티 차익거래 플러그인 개요에서 이러한 도구의 작동 방식을 설명하며, Brokers Intervention Detection 유틸리티는 계좌를 체계적으로 점검하는 데 도움이 됩니다.
전략별 슬리피지 비용
같은 슬리피지라도 어떤 전략에는 무의미하고 다른 전략에는 치명적입니다. 중요한 것은 거래당 평균 총이익 대비 슬리피지의 크기입니다.
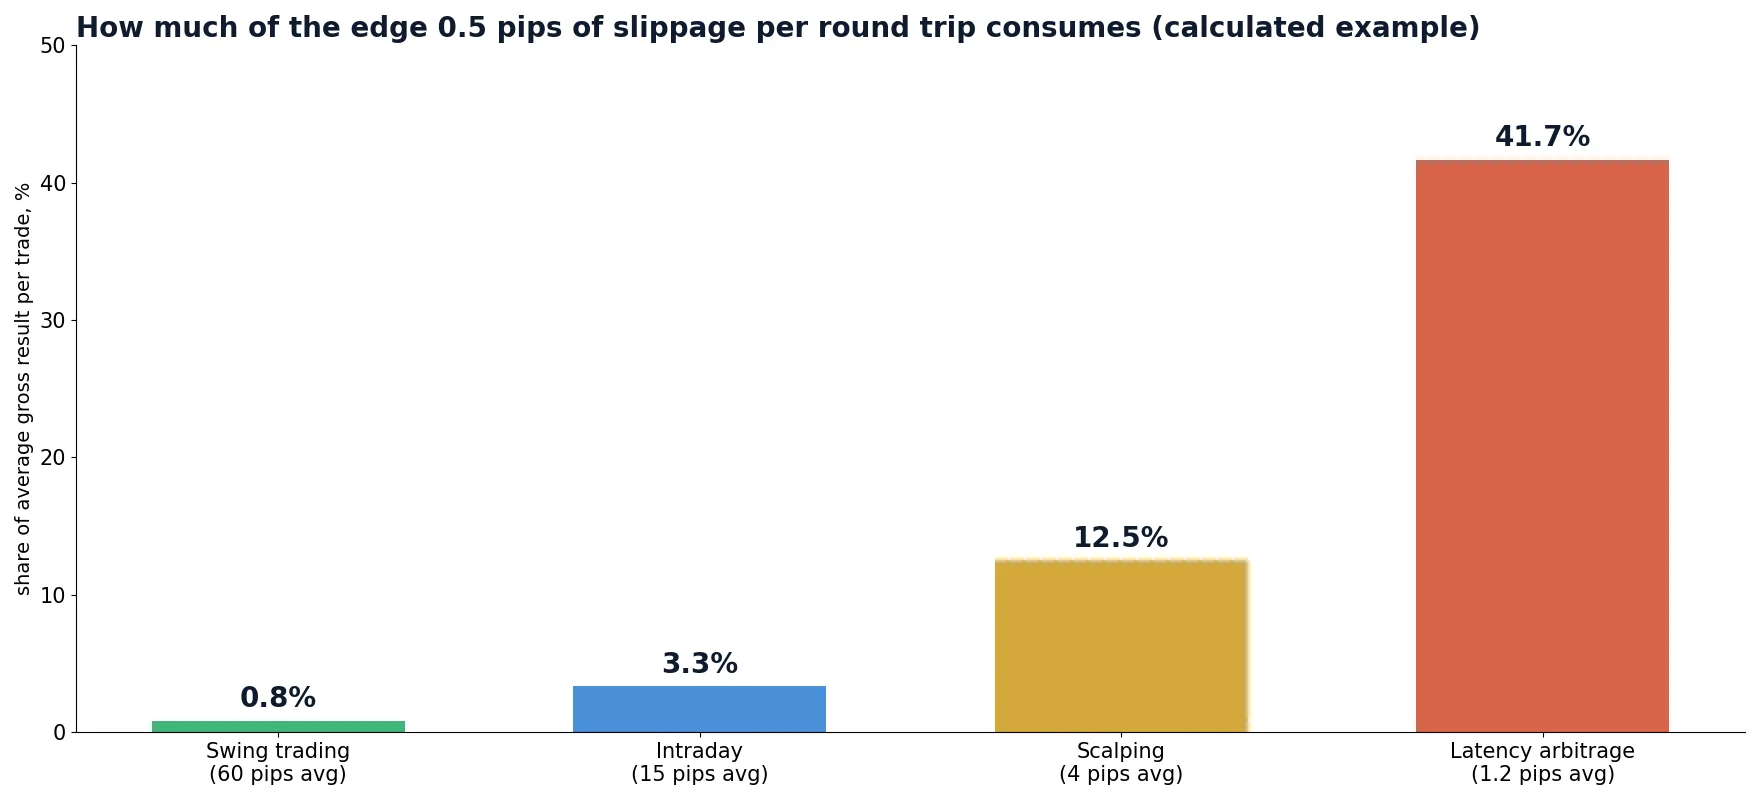
| 전략 프로필 | 거래당 평균 총이익 | 왕복 거래당 슬리피지 | 잃는 우위의 비율 |
|---|---|---|---|
| 스윙 트레이딩 | 60핍 | 0.5핍 | 0.8% |
| 데이 트레이딩 | 15핍 | 0.5핍 | 3.3% |
| 스캘핑 | 4핍 | 0.5핍 | 12.5% |
| 레이턴시 차익거래 | 1.2핍 | 0.5핍 | 41.7% |
금액으로 보면, 한 달에 1랏으로 왕복 300회 거래하며 거래당 0.5핍을 슬리피지로 잃는 스캘퍼는 300 x 0.5 x $10 = 월 $1,500를 지불합니다. 이는 종종 수수료보다 큽니다. 스프레드와 수수료를 포함해도 수익성이 있어 보이는 전략이 현실적인 슬리피지를 더하면 손실로 돌아설 수 있으며, 그래서 비용은 추측이 아니라 측정해야 합니다.
슬리피지를 줄이는 방법
슬리피지를 없앨 수는 없지만, 체결 전에 가격이 움직일 수 있는 폭을 줄이고 허용하는 범위를 제한할 수는 있습니다.
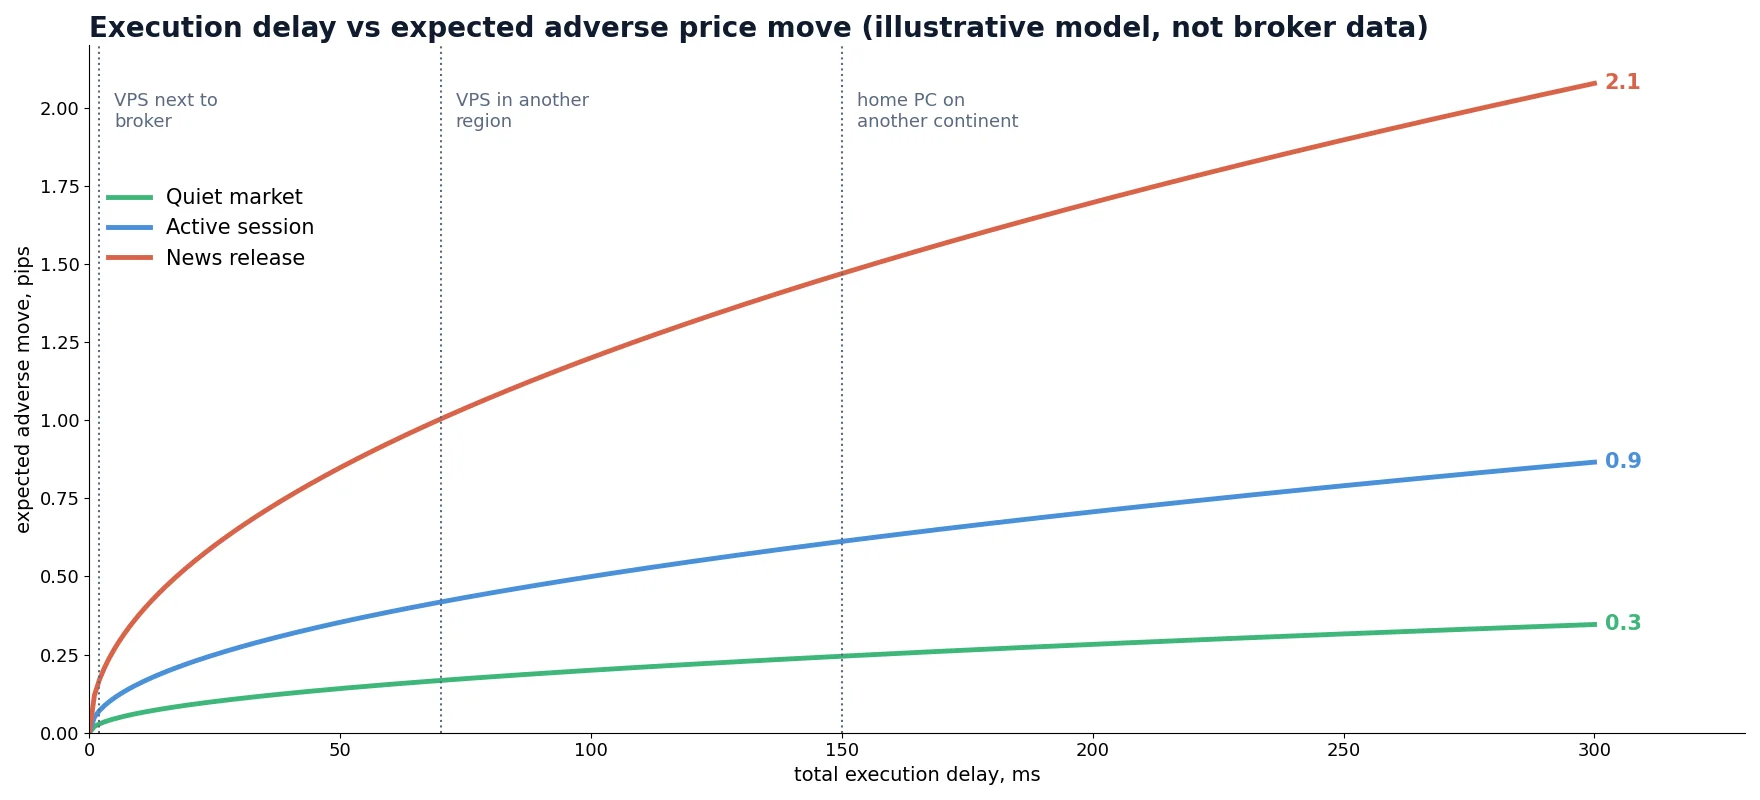
- 체결 위치를 브로커 가까이로 옮기십시오. 브로커의 거래 서버와 같은 데이터센터나 도시에 있는 VPS는 네트워크 구간을 수십 밀리초에서 1~2밀리초로 줄여 줍니다. VPS가 얼마나 빨라야 하는지 확인해 보십시오.
- 더 빠른 가격 소스를 사용하십시오. 지연된 피드는 결정 가격이 이미 오래된 것임을 의미합니다. 빠른 기준 피드는 실제 시장을 더 일찍 보여 줍니다.
- 최대 편차를 설정하거나 지정가, IOC 또는 FOK 주문을 사용하십시오. 불리한 체결이 미체결보다 나쁜 진입에 적합합니다.
- 최악의 시간대를 피하십시오. 전략이 그런 시간대를 위해 설계된 것이 아니라면 주요 지표 발표, 일일 롤오버 시간, 주간 개장 시점을 피하십시오.
- 유동성이 풍부한 시간대와 통화쌍에서 거래하십시오. 런던과 뉴욕 세션이 겹치는 시간에 주요 통화쌍의 호가창이 가장 두텁습니다.
- 큰 주문은 분할하십시오. 호가창이 얇은 곳에서는 규모를 줄이십시오.
- 계좌 유형을 신중하게 선택하십시오. 시장 체결과 투명한 수수료를 갖춘 ECN/STP 계좌는 보통 대칭적인 슬리피지를 보입니다. 자신의 로그로 확인하십시오.
- 터미널을 가볍게 유지하십시오. 사용하지 않는 지표와 스크립트를 제거하고 거래용 컴퓨터에서 무거운 작업을 실행하지 마십시오.
- 지속적으로 모니터링하고 수치가 악화되면 거래처를 바꾸십시오.
백테스트에서의 슬리피지
대부분의 백테스트는 모든 주문이 신호 틱의 가격에 체결된다고 가정합니다. 스윙 전략이라면 이 정도는 괜찮습니다. 스캘핑과 차익거래에서는 이것이 실거래 결과가 테스트와 다른 주된 이유입니다.
슬리피지를 모델링하는 일반적인 방법은 세 가지이며, 가장 단순한 것부터 가장 현실적인 것까지 다음과 같습니다:
- 고정 슬리피지: 예를 들어 한 방향당 0.3핍처럼 일정한 값을 차감합니다. 쉽지만, 전략이 가장 많이 거래하는 빠른 시장에서 바로 슬리피지가 커진다는 사실을 무시합니다.
- 가변 슬리피지: 자신의 거래 로그에서 얻은 분포를 거래마다 적용하며, 뉴스와 유동성이 얇은 시간에는 더 큰 값을 사용합니다.
- 체결 시간 모델링: 주문은 밀리초 단위로 지정된 체결 시간 이후에 도착하는 실제 틱에서 체결됩니다. 이때 슬리피지는 틱 데이터 자체에서 발생하며 변동성에 따라 자연스럽게 커집니다.
세 번째 방식이 저희가 SharpTrader Optimizer에서 사용하는 방식입니다. 실제 과거 틱을 재생하고, 주문별 체결 시간을 받아들이며, 틱마다 가변 스프레드를 적용해 틱 스트림에서 체결 가격을 결정합니다. 백테스트의 체결 시간 격차에 관한 글에서는 0 ms와 현실적인 지연 사이에서 결과가 얼마나 크게 달라지는지 보여 줍니다.
레이턴시 차익거래에서의 슬리피지
레이턴시 차익거래는 극단적인 경우입니다. 이 전략은 더 빠른 기준 가격이 느린 브로커의 호가가 곧 움직일 것임을 보여 줄 때 그 브로커에서 매수하거나 매도합니다. 거래당 기대 이익은 종종 1핍에서 몇 핍에 불과하며, 느린 호가가 따라잡기 전에 주문이 체결되어야 합니다.
이로 인해 세 가지 결과가 나타납니다:
- 체결 지연의 매 밀리초가 우위에서 직접 깎여 나갑니다. 잡으려는 가격이 체결 쪽으로 움직이고 있기 때문입니다.
- 이러한 주문 흐름을 원하지 않는 브로커는 공개적으로 거부하기보다 비대칭 슬리피지나 추가 지연으로 대응하는 경우가 많으므로, 슬리피지 통계는 탐지 도구이기도 합니다.
- 양방향 전략(예: 두 계좌 간의 락 또는 헤지 차익거래)은 각 레그마다 한 번씩, 슬리피지를 두 번 지불하며, 더 느린 레그가 결과를 결정합니다.
차익거래에서는 체결 시간과 신호 가격 대비 체결 가격의 차이가 거래 결과 자체만큼 중요합니다. 차익거래를 하고 있거나 계획 중이라면, 모든 거래에 대해 이 두 수치를 기록하고 다른 무엇을 바꾸기 전에 먼저 검토하십시오. SharpTrader 차익거래 플랫폼 페이지에서 사용 가능한 전략과 체결 설정을 확인할 수 있습니다.
흔한 오해와 실수
| 오해 또는 실수 | 실제 |
|---|---|
| “슬리피지가 있으면 브로커가 속이는 것이다.” | 시장 슬리피지는 정상입니다. 충분한 거래 수를 확보하고 스톱과 뉴스를 분리한 뒤에도 나타나는 체계적인 일방성만이 경고 신호입니다. |
| “슬리피지가 0인 것이 최고의 체결이다.” | 모든 주문에서 슬리피지가 0이라는 것은 리쿼트나 거부가 실제 비용을 숨기고 있다는 의미일 수도 있습니다. 거부된 주문도 함께 세십시오. |
| “지정가 주문이 슬리피지를 해결한다.” | 음의 슬리피지는 없애지만 미체결 리스크가 추가됩니다. 놓친 좋은 거래도 비용입니다. |
| “손절 주문이 손실을 정확히 제한한다.” | 스톱은 발동되면 시장가 주문이 됩니다. 갭과 뉴스 시에는 해당 수준을 크게 넘어 체결될 수 있습니다. |
| “평균 슬리피지만 알면 된다.” | 목표가 작을수록 꼬리가 더 중요합니다. 5번째 백분위수와 세션별 최악의 체결을 확인하십시오. |
| “더 빠른 컴퓨터가 해결해 준다.” | 대개 네트워크 경로와 피드 지연이 지배적입니다. 프로세서 속도보다 위치가 더 중요합니다. |
전략 규모를 키우기 전에 체결을 측정하십시오
SharpTrader는 체결 설정을 구성할 수 있는 외환 및 암호화폐 차익거래 전략을 실행하며, SharpTrader Optimizer로 실제 틱 데이터에서 현실적인 체결 시간을 적용해 전략을 테스트할 수 있습니다. 무료 스캐너로 시작해 브로커와 더 빠른 소스 간의 가격 차이를 확인해 보십시오.
자주 묻는 질문
슬리피지는 브로커의 잘못입니까?
대개 그렇지 않습니다. 대부분의 슬리피지는 체결 지연 동안의 시장 움직임, 변동성, 제한된 유동성에서 비롯됩니다. 슬리피지가 일관되게 일방적일 때, 즉 음의 슬리피지는 전가되고 양의 슬리피지는 보류되거나, 가격이 유리하게 움직일 때만 지연이 나타날 때 브로커의 문제가 됩니다.
슬리피지가 양수일 수도 있습니까?
예. 체결 전에 가격이 유리하게 움직이면 공정한 체결은 더 좋은 가격을 제공합니다. 건전한 계좌에서는 시장가 주문의 상당 부분이 양의 슬리피지를 받습니다.
외환 거래에서 정상적인 슬리피지는 어느 정도입니까?
정해진 하나의 수치는 없습니다. 유동성이 풍부한 시간대에 가까운 서버를 사용해 주요 통화쌍을 거래하면, 시장가 주문의 평균 슬리피지는 보통 1핍의 일부이며 대부분의 주문이 0 또는 0 근처입니다. 뉴스 전후에는 여러 핍이 될 수 있습니다. 자신의 평균과 5번째 백분위수를 측정하고 시간에 따라, 그리고 계좌 간에 비교하십시오.
손절 주문에도 슬리피지가 발생합니까?
예. 손절 주문은 가격이 도달하면 시장가 주문으로 바뀌므로, 빠른 시장이나 갭에서는 손절 수준을 넘어 체결될 수 있습니다. 스톱 리밋은 이를 피하지만 포지션이 열린 채 남을 수 있습니다.
지정가 주문은 슬리피지를 피할 수 있습니까?
지정가 주문은 지정 가격보다 나쁜 가격에 체결될 수 없으므로 음의 슬리피지를 피합니다. 대신 전혀 체결되지 않거나 일부만 체결될 수 있습니다.
뉴스 중에는 왜 슬리피지가 더 커집니까?
주요 지표 발표 중에는 가격이 밀리초 단위로 여러 핍씩 움직이고, 유동성 공급자는 호가를 넓히거나 철회합니다. 주문은 가격이 더 적고 나쁜 시장에 도착하므로 슬리피지의 크기와 편차가 모두 커집니다.
VPS가 슬리피지를 줄여 줍니까?
브로커 서버와 가까운 VPS는 체결 지연 중 네트워크 구간을 단축하므로 체결 전에 가격이 움직일 수 있는 폭이 줄어듭니다. 스캘핑과 차익거래에 가장 도움이 됩니다. 갭이나 일방적 체결 관행에는 도움이 되지 않습니다.
