Arbitraggio CEX-DEX spiegato: impatto sul prezzo AMM, gas, MEV e costi reali Novembre 2, 2026 – Posted in: Arbitrage Software, cryptoarbitrage software
Arbitraggio CEX-DEX spiegato: impatto sul prezzo AMM, gas, MEV e il vero punto di pareggio
Quando Bitcoin o Ether si muovono su un grande exchange centralizzato, il prezzo all’interno di un pool di un exchange decentralizzato non si muove da solo. Resta dove l’ha lasciato l’ultimo swap finché qualcuno non lo riallinea con un’operazione. Quel qualcuno è un arbitraggista CEX-DEX. Questa guida spiega come funziona l’operazione, perché un divario di prezzo dell’1% vale molto meno dell’1%, quanto si prendono gas, commissioni del pool e block builder, e come calcolare il divario di cui hai realmente bisogno prima che un’opportunità sia concreta.
- Che cos’è l’arbitraggio CEX-DEX
- Perché i prezzi dei DEX sono in ritardo rispetto agli exchange centralizzati
- Matematica degli AMM: impatto sul prezzo e dimensione ottimale dell’operazione
- Esempio pratico: un divario dell’1% su un pool ETH/USDC
- La banda di non intervento: quanto deve essere ampio il divario
- Due gambe, nessuna atomicità: il rischio di esecuzione
- MEV, block builder e chi vince la corsa
- Scelta della chain: Ethereum, rollup e chain veloci
- Inventario, ribilanciamento e bridge
- Passo dopo passo: valutare un’opportunità
- Rischi e limiti
- CEX-DEX o CEX-CEX: quale fa per te
- Domande frequenti
Che cos’è l’arbitraggio CEX-DEX
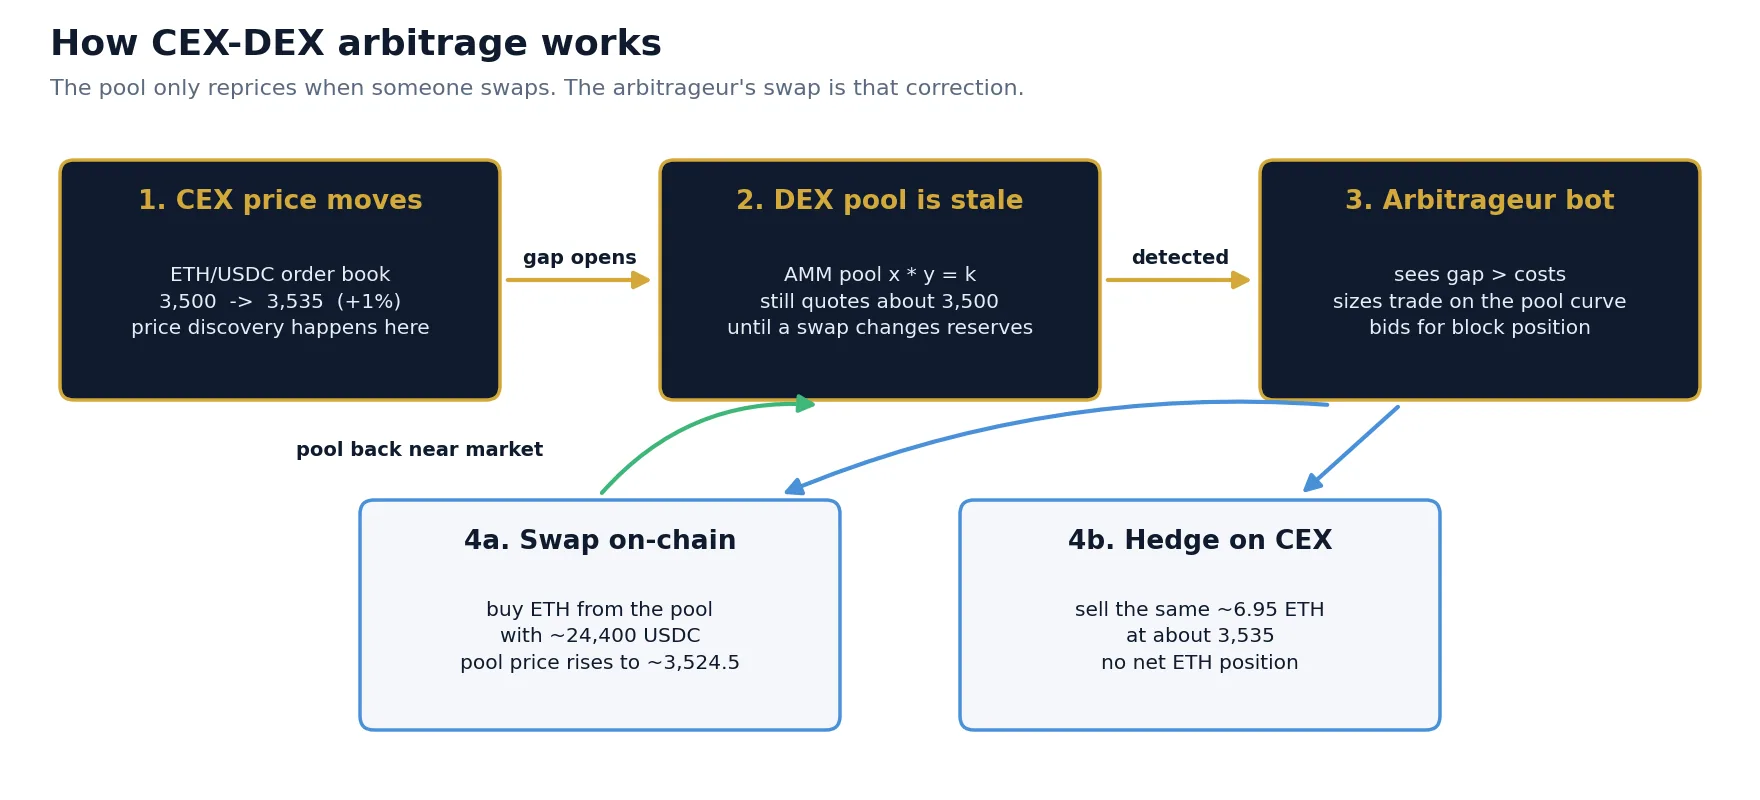
Risposta breve: l’arbitraggio CEX-DEX consiste nell’acquistare un token su un exchange decentralizzato (un pool basato su smart contract, come un automated market maker) e venderlo contemporaneamente su un exchange centralizzato, o viceversa, quando i due prezzi differiscono più del costo totale di entrambe le operazioni. Poiché il prezzo del pool cambia solo quando qualcuno esegue uno swap, dopo ogni movimento resta indietro rispetto al mercato centralizzato, e sono gli arbitraggisti a riportarlo in linea.
Le due sedi di negoziazione funzionano in modo completamente diverso. Un exchange centralizzato (CEX) gestisce un order book: i market maker inseriscono proposte di acquisto e di vendita e il prezzo si muove continuamente man mano che arrivano gli ordini, spesso migliaia di volte al secondo. Un exchange decentralizzato (DEX) basato su un automated market maker (AMM) non ha un order book. Detiene due riserve di token in uno smart contract e quota un prezzo in base al rapporto tra queste riserve. Il pool non osserva il mondo esterno. Se ETH sale dell’1% sul mercato centralizzato, il pool continua a offrire ETH al vecchio prezzo finché un trader non ne acquista abbastanza da spostare le riserve.
Quel trader è di solito un bot che fa tre cose quasi contemporaneamente:
- Rileva che il prezzo del pool si discosta dal prezzo centralizzato più dei costi.
- Esegue lo swap on-chain contro il pool nella direzione profittevole, con una dimensione tale che il pool finisca vicino al prezzo centralizzato.
- Copre la posizione sul CEX con l’operazione opposta, così da non mantenere alcuna posizione netta sul token.
L’economia di questa operazione non è un segreto: la letteratura accademica chiama il valore catturato in questo modo loss-versus-rebalancing (LVR), perché ogni dollaro guadagnato dall’arbitraggista è un dollaro che i fornitori di liquidità del pool perdono rispetto a un ribilanciamento ai prezzi di mercato. Meno ovvio è quanto poco resti del divario visibile dopo le commissioni del pool, l’impatto sul prezzo, il gas e il pagamento a chi ordina il blocco. È proprio ciò che il resto di questa guida quantifica. Per una panoramica più ampia su arbitraggio on-chain, flash loan e filiera MEV, consulta la nostra guida all’arbitraggio DeFi; questo articolo si concentra sull’operazione tra sedi diverse e sui suoi numeri.
Perché i prezzi dei DEX sono in ritardo rispetto agli exchange centralizzati
La price discovery dei grandi crypto asset avviene soprattutto sui profondi mercati centralizzati spot e dei futures perpetui. I pool seguono. Tre ragioni strutturali li tengono indietro:
Il pool è passivo
Un pool AMM non ha un market maker che cancella le quotazioni obsolete quando arrivano notizie. Il suo prezzo è una formula delle sue riserve, e solo uno swap modifica le riserve. Tra uno swap e l’altro il pool continua a quotare il vecchio prezzo, per quanto il mercato si sia mosso.
I blocchi sono discreti
Un exchange centralizzato si aggiorna in modo continuo; una blockchain si aggiorna a scatti. Sulla mainnet di Ethereum un blocco arriva ogni 12 secondi, quindi il prezzo del pool può essere corretto solo una volta per blocco, e chi si posiziona per primo in quel blocco si prende la correzione. Chain e rollup più veloci producono blocchi in un intervallo che va da centinaia di millisecondi a un paio di secondi, il che riduce il divario che si accumula tra una correzione e l’altra, ma non lo azzera mai.
Correggere il pool costa denaro
Ogni swap paga la commissione del pool (ad esempio lo 0.05% o lo 0.3% dell’importo) più il gas. Le piccole deviazioni quindi non vengono mai corrette: costa meno lasciarle dove sono. Si crea così una banda attorno al prezzo centralizzato all’interno della quale il pool semplicemente fluttua. Solo quando il divario supera la banda compare un’operazione di arbitraggio.
Matematica degli AMM: impatto sul prezzo e dimensione ottimale dell’operazione
Non puoi dimensionare un’operazione CEX-DEX come dimensioni un’operazione su order book. In un pool è la tua stessa operazione a muovere il prezzo, e lo muove lungo una curva nota. Quella curva determina sia quanto profitto è disponibile sia quanto deve essere grande l’operazione.
La formula del prodotto costante
L’AMM classico (stile Uniswap v2, usato anche da molti fork) mantiene costante il prodotto delle due riserve:
Prendiamo un pool con x = 2,000 ETH e y = 7,000,000 USDC. Il prezzo del pool è 7,000,000 / 2,000 = 3,500 USDC per ETH, e k = 14,000,000,000. Se inserisci Δy USDC (al netto della commissione), ricevi
Ogni USDC che aggiungi rende più caro l’ETH successivo. Acquistare con 10,000 USDC muove il prezzo molto meno che acquistare con 80,000 USDC, e il prezzo medio che paghi è sempre peggiore del prezzo iniziale del pool. Questa differenza è l’impatto sul prezzo, e non è una commissione addebitata da qualcuno: è la curva stessa.
Dimensione ottimale: fermati dove il pool incontra il mercato
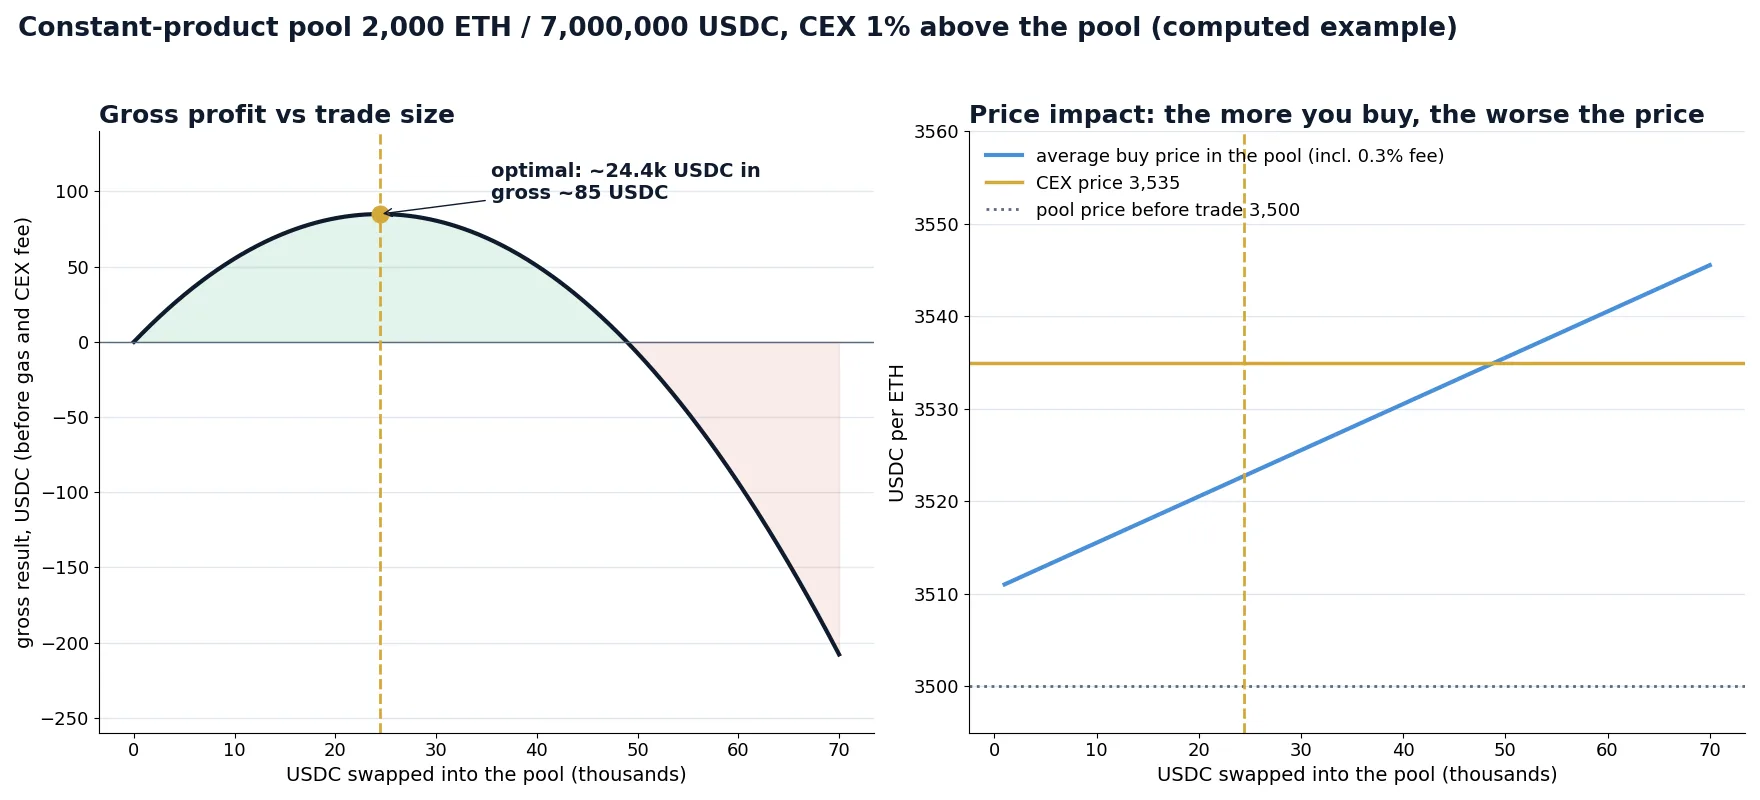
Supponiamo che ETH valga 3,535 sull’exchange centralizzato, l’1% sopra il pool. Comprare ETH dal pool e venderlo sul CEX è profittevole solo finché il prezzo marginale del pool (commissione inclusa) è inferiore a 3,535. Man mano che compri, il prezzo del pool sale. L’operazione ottimale è quella che spinge il prezzo marginale del pool, al lordo della commissione, esattamente al prezzo centralizzato. Se compri meno lasci profitto sul tavolo; se compri di più le ultime unità ti costano più di quanto puoi venderle.
Per un pool a prodotto costante con commissione f, l’input ottimale ha una forma chiusa:
Con f = 0.3% l’input ottimale è di circa 24,400 USDC. Acquista circa 6.95 ETH a un prezzo medio di circa 3,523, e il pool chiude a circa 3,524.5. A quel punto, aggiungendo la commissione dello 0.3%, l’ETH successivo costerebbe circa 3,535: il prezzo di mercato. La tabella mostra cosa succede con altre dimensioni.
| USDC in entrata | ETH in uscita | Prezzo medio di acquisto | Valore sul CEX a 3,535 | Risultato lordo |
|---|---|---|---|---|
| 10,000 | 2.845 | 3,515.5 | 10,055 | +55 |
| 20,000 | 5.681 | 3,520.5 | 20,082 | +82 |
| 24,400 (ottimale) | 6.948 | 3,522.8 | 24,560 | +85 |
| 40,000 | 11.330 | 3,530.5 | 40,051 | +51 |
| 60,000 | 16.947 | 3,540.5 | 59,906 | −94 |
Pool a prodotto costante, 2,000 ETH / 7,000,000 USDC, commissione del pool 0.3%, prezzo centralizzato 3,535. Il risultato lordo è al lordo di gas, commissioni dell’exchange centralizzato e qualsiasi pagamento per la posizione nel blocco. Cifre arrotondate.
La liquidità concentrata cambia la profondità, non la logica
I pool a liquidità concentrata (stile Uniswap v3 e v4 e i loro equivalenti su altre chain) consentono ai fornitori di liquidità di collocare il capitale in intervalli di prezzo. Vicino al prezzo corrente un pool di questo tipo può essere molte volte più profondo di un pool a prodotto costante con lo stesso valore totale, quindi la stessa operazione muove meno il prezzo e la dimensione ottimale è maggiore. Quando il prezzo supera il limite di un intervallo, la profondità può crollare. Il metodo resta lo stesso: simula lo swap sullo stato reale del pool, tick per tick, e trova la dimensione alla quale il prezzo marginale incontra il prezzo centralizzato. Non usare mai la formula di un tipo di pool su un altro.
Esempio pratico: un divario dell’1% su un pool ETH/USDC
Ora prendiamo l’operazione ottimale dalla tabella e passiamola attraverso ogni costo. Il divario visibile è l’1% di circa 24,400 USDC, quindi una stima ingenua direbbe 244 USDC. Ecco dove vanno a finire:
| Passaggio | Importo (USDC) | Di cosa si tratta |
|---|---|---|
| Stima ingenua “divario × dimensione” | +244 | L’1% dell’input, come se l’intera operazione fosse eseguita al prezzo iniziale del pool |
| Commissione del pool 0.3% | −73 | Pagata ai fornitori di liquidità sull’input |
| Impatto sul prezzo | −86 | La tua stessa operazione muove il pool lungo la curva |
| Vantaggio lordo on-chain | +85 | Ciò che la matematica dell’AMM consente realmente |
| Commissione taker del CEX 0.05% | −12 | Vendita di copertura di 6.95 ETH sull’exchange centralizzato |
| Slippage della copertura 0.02% | −5 | Il prezzo del CEX si muove mentre la copertura viene eseguita |
| Gas | −3 | Un singolo swap in un momento tranquillo sulla mainnet; può essere molte volte più alto |
| Prima della posizione nel blocco | +65 | Se fossi l’unico arbitraggista |
| Priority fee / tip al builder (indicativo 50%) | −32 | Pagato per essere primi nel blocco; competitivo |
| Netto | circa +33 | Circa lo 0.13% del capitale impiegato, prima dei costi di inventario e infrastruttura |
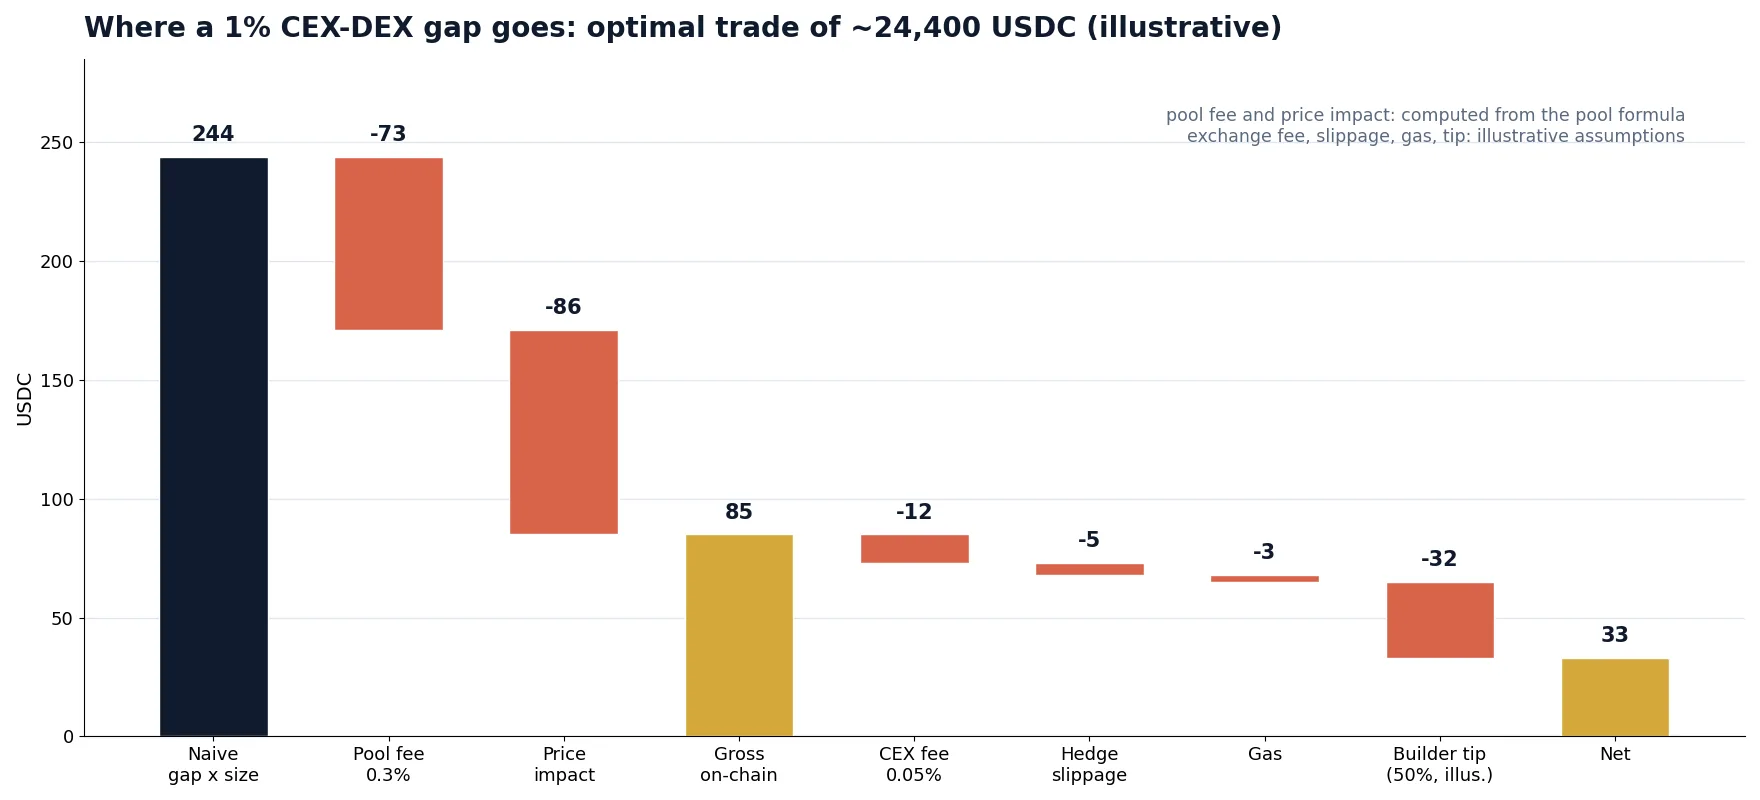
Da questo singolo esempio derivano tre lezioni:
- Il divario visibile non è il profitto. Su un pool allo 0.3% circa due terzi di un divario dell’1% scompaiono tra commissione del pool e impatto sul prezzo prima di qualsiasi costo esterno.
- La dimensione la decide il pool, non il tuo capitale. Avere 1 milione di USDC non aiuta: tutto ciò che supera la dimensione ottimale perde denaro.
- Il costo variabile più grande è la concorrenza. La quota pagata per la posizione nel blocco può andare da poco su una coppia tranquilla a quasi tutto il vantaggio su una coppia contesa. Quando molti bot vedono lo stesso divario, se lo contendono a colpi di offerte cedendolo al produttore del blocco.
Esempio illustrativo costruito sulla formula del prodotto costante e sulle ipotesi indicate. Pool, commissioni e concorrenza reali sono diversi.
La banda di non intervento: quanto deve essere ampio il divario
Una regola pratica utile: un divario CEX-DEX è negoziabile solo quando supera la commissione del pool più la commissione dell’exchange centralizzato, e vale la pena solo quando supera questa somma abbastanza da pagare il gas e il costo della posizione nel blocco. Sotto questa soglia la dimensione ottimale dell’operazione è zero. Questa è la banda di non intervento.
Il grafico seguente mantiene costante la profondità del pool e confronta un pool allo 0.3% con un pool allo 0.05%, ciascuno con gas di tipo mainnet (3 USDC) e gas di tipo rollup (0.05 USDC). Qui il pool allo 0.05% ha la stessa profondità del pool allo 0.3%, il che lo avvantaggia; in realtà i pool a commissione più bassa sono spesso quelli più profondi per le coppie principali, e i più contesi.
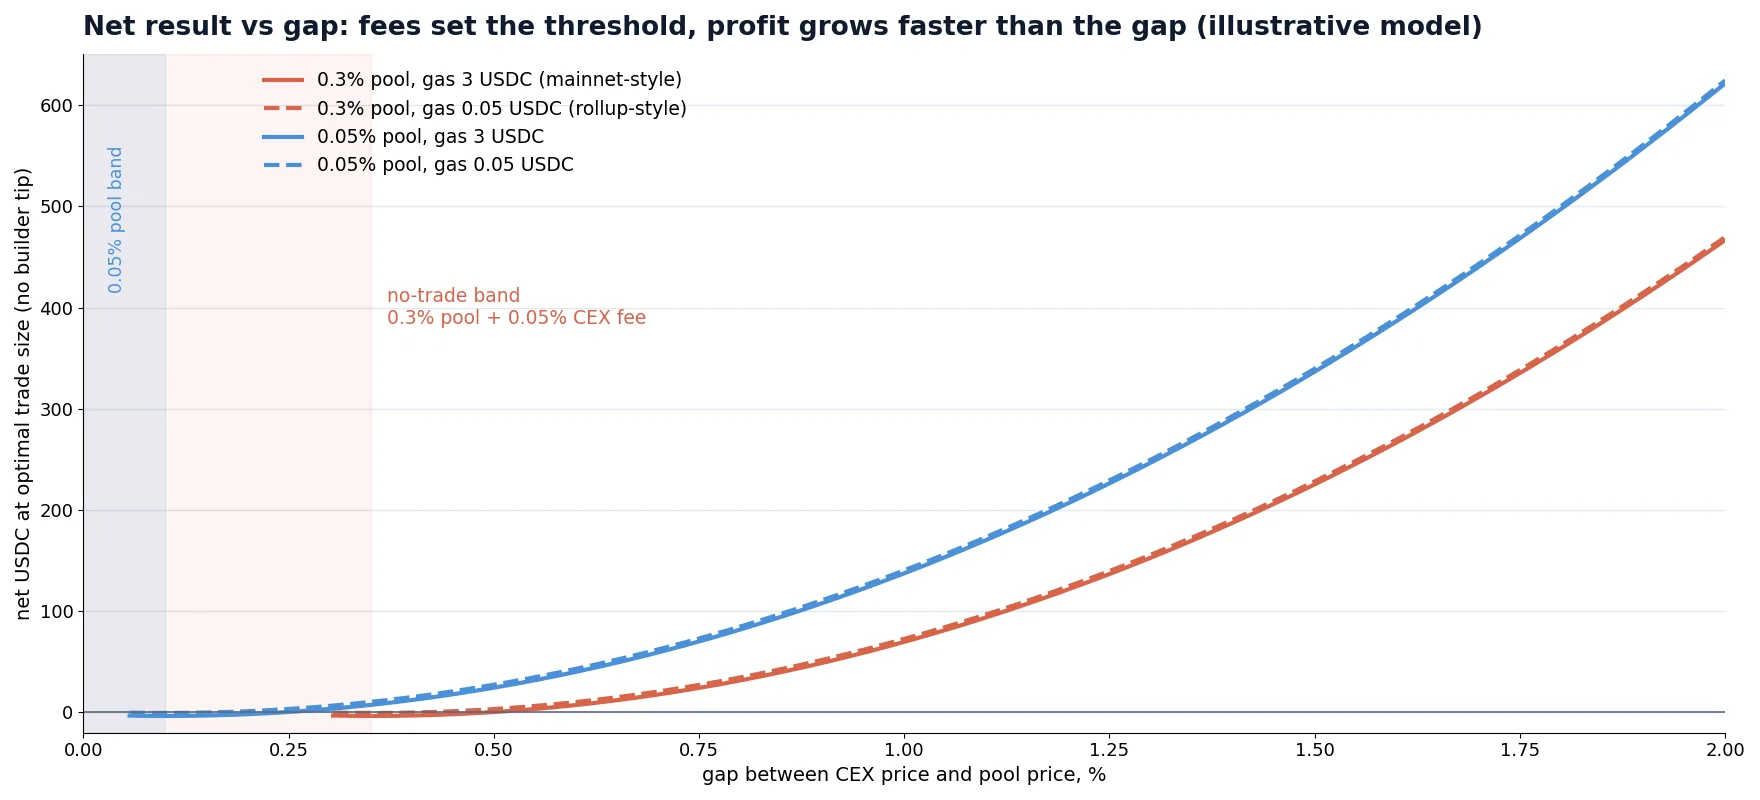
| Divario | Pool 0.3%, gas 3 | Pool 0.3%, gas 0.05 | Pool 0.05%, gas 3 | Pool 0.05%, gas 0.05 |
|---|---|---|---|---|
| 0.2% | nessuna operazione | nessuna operazione | −2 | +1 |
| 0.4% | −3 | 0 | +12 | +15 |
| 0.6% | +7 | +10 | +40 | +43 |
| 1.0% | +70 | +73 | +137 | +140 |
| 2.0% | +467 | +470 | +621 | +624 |
USDC netti alla dimensione ottimale, prima del tip al builder, per il pool di esempio (2,000 ETH / 7,000,000 USDC) con una commissione dell’exchange dello 0.05%. Modello illustrativo.
Spiccano due aspetti. Primo, il profitto cresce molto più velocemente del divario: raddoppiare il divario dall’1% al 2% moltiplica il risultato per sei o più, perché crescono sia la dimensione ottimale sia il margine per unità. Ecco perché i bot di arbitraggio puntano soprattutto sulle rare grandi dislocazioni durante i movimenti bruschi. Secondo, il gas è decisivo solo vicino alla soglia. Su una chain economica puoi correggere divari più piccoli; sulla mainnet quelli piccoli non valgono la transazione.
Due gambe, nessuna atomicità: il rischio di esecuzione
Un arbitraggio puramente on-chain tra due pool può essere atomico: entrambi gli swap stanno in una sola transazione e, se il risultato non è profittevole, la transazione viene annullata (revert). L’arbitraggio CEX-DEX non può essere atomico. Una gamba è una transazione blockchain, l’altra è un ordine sul motore di matching di una società. Tra le due qualcosa può sempre andare storto.
Quale gamba per prima?
| Ordine | Vantaggio | Rischio |
|---|---|---|
| Prima lo swap on-chain, copertura dopo l’inclusione | Copri solo ciò che è stato effettivamente eseguito; nessuna copertura per uno swap annullato | Esposizione al mercato dall’invio fino alla conferma del blocco (fino a un blocco o più) |
| Prima la copertura sul CEX, poi l’invio dello swap | Blocca immediatamente il prezzo centralizzato | Se lo swap non viene incluso, viene annullato o battuto da un altro bot, ti ritrovi con una posizione indesiderata sul CEX |
| Entrambe insieme | Esposizione totale più breve | Sono possibili entrambi i tipi di fallimento; serve una logica di chiusura automatica |
I searcher professionisti sulle chain veloci di solito inviano entrambe le gambe quasi simultaneamente e gestiscono la posizione residua con una chiusura automatica. Qualunque sia l’ordine, ti serve una regola chiara per il caso di fallimento: quanto attendi l’inclusione, a quale perdita chiudi la gamba rimasta orfana e come eviti di inviare due volte la stessa opportunità.
Proteggi lo swap stesso
Uno swap inviato a una mempool pubblica può essere visto e copiato, o anticipato (front-run), da altri bot. Due protezioni standard: un parametro di output minimo, così che lo swap venga annullato invece di essere eseguito a un prezzo sfavorevole, e l’invio privato (inviare la transazione o il bundle direttamente ai block builder o tramite un relay protetto invece che alla mempool pubblica). Una transazione annullata può comunque costare gas sulle chain in cui le transazioni fallite vengono incluse, il che è un motivo in più per simulare prima di inviare.
MEV, block builder e chi vince la corsa
L’arbitraggio CEX-DEX è una forma di MEV (maximal extractable value): un profitto che dipende dalla posizione di una transazione all’interno di un blocco. Ogni bot che vede il divario vuole essere il primo swap dopo che il pool è diventato obsoleto. È il produttore del blocco a decidere l’ordine, quindi i bot competono pagandolo.
- Sulla mainnet di Ethereum i blocchi vengono assemblati da builder specializzati che organizzano aste per l’ordine delle transazioni. I searcher inviano bundle con un pagamento al builder; l’offerta effettiva più alta tende a ottenere il primo posto. Gli studi di misurazione sull’arbitraggio CEX-DEX sulla mainnet (ad esempio il paper del 2025 “Measuring CEX-DEX Extracted Value and Searcher Profitability”) riportano che l’attività è dominata da un piccolo gruppo di searcher, diversi dei quali strettamente legati ai block builder, e che una quota elevata del valore lordo viene trasferita a builder e validatori.
- Sui rollup un unico sequencer ordina le transazioni. A seconda della chain, l’ordinamento è first-come-first-served, basato sulla priority fee o venduto tramite un’asta per un breve vantaggio temporale. A decidere chi vince sono la latenza verso il sequencer e la politica delle commissioni.
- Sulle chain ad alto throughput con blocchi inferiori al secondo, la competizione si gioca sulla latenza di rete, sulla qualità della connessione al produttore del blocco e sui pagamenti collaterali che l’ecosistema di quella chain utilizza per la priorità.
La conseguenza pratica: un trader indipendente con un bot fatto in casa raramente vince le opportunità CEX-DEX più visibili sulle coppie principali. Il vantaggio dei vincitori è una combinazione di dati di mercato più rapidi dagli exchange centralizzati, connessioni a bassa latenza verso builder o sequencer, ampio inventario su entrambi i lati, commissioni di exchange molto basse grazie a livelli di volume elevati e, in alcuni casi, flusso di ordini privilegiato. Ai giocatori più piccoli restano di solito token long-tail, pool e chain meno osservati e momenti di volatilità estrema, tutti più rischiosi.
Scelta della chain: Ethereum, rollup e chain veloci
La stessa strategia si comporta in modo molto diverso a seconda di dove si trova il pool. La tabella è un orientamento generale al momento della stesura; tempi di blocco, mercati delle commissioni e regole di ordinamento cambiano con gli aggiornamenti, quindi verifica la documentazione attuale di ciascuna chain.
| Tipo di sede | Intervallo tra blocchi | Come viene deciso l’ordine | Conseguenza tipica |
|---|---|---|---|
| Mainnet di Ethereum | 12 secondi | Aste dei builder (bundle con pagamenti) | Pool più grandi, gas più alto, concorrenza intensa; i divari si accumulano per 12 secondi e vengono catturati dal miglior offerente |
| Rollup di Ethereum | Circa da 0.25 a 2 secondi, varia a seconda del rollup | Sequencer unico: first-come, priority fee o asta time-boost | Gas molto basso, divari più piccoli per blocco, la latenza verso il sequencer è critica |
| Chain L1 ad alto throughput | Inferiore al secondo | Basato sul leader, con pagamenti di priorità specifici della chain | Molte piccole opportunità, revert rapidi e spam, forte peso dell’infrastruttura |
Blocchi più brevi riducono l’entità di ogni errata valutazione del prezzo, perché il pool viene corretto più spesso, ma aumentano il numero di opportunità. Un gas più basso restringe la banda di non intervento. Nessuno dei due cambia il fatto che la commissione del pool e quella dell’exchange centralizzato fissano una soglia minima sotto ogni operazione.
Inventario, ribilanciamento e bridge
Poiché le due gambe si regolano in luoghi diversi, ti serve capitale su entrambi i lati prima di operare: stablecoin e token in un wallet on-chain e gli stessi asset sull’exchange centralizzato. Ogni operazione di arbitraggio nella stessa direzione prosciuga un lato. Dopo una serie di operazioni “compra sul DEX, vendi sul CEX”, il tuo wallet contiene soprattutto ETH e il tuo conto sull’exchange soprattutto USDC.
Ribilanciare significa spostare fondi tra il wallet e l’exchange: depositi, prelievi, a volte un bridge tra chain. Ogni trasferimento ha una commissione, un tempo di conferma e un rischio di prezzo mentre i fondi sono in transito. Abbiamo quantificato questi costi in dettaglio in commissioni di prelievo, reti e tempi di trasferimento per l’arbitraggio tra exchange; la stessa aritmetica vale anche qui. Una regola pratica: ripartisci il costo di ribilanciamento previsto sul numero di operazioni che un singolo ribilanciamento consente e aggiungilo al divario minimo. Una strategia che sembra profittevole operazione per operazione può perdere denaro una volta conteggiato il ribilanciamento.
I bridge aggiungono una categoria di rischio a parte: guasti degli smart contract, prelievi sospesi e ritardi. Mantieni i saldi trasferiti via bridge piccoli quanto la strategia consente.
Passo dopo passo: valutare un’opportunità
Prima di automatizzare qualsiasi cosa, sottoponi ogni divario candidato agli stessi controlli. È la sequenza che un bot CEX-DEX deve eseguire in pochi millisecondi; farla prima a mano ti mostra quali input contano.
Rischi e limiti
- Rischio di concorrenza: sulle coppie principali il divario viene di solito catturato nello stesso blocco da searcher più veloci o meglio connessi. Le corse perse possono comunque costare gas.
- Rischio di gamba: una gamba viene eseguita e l’altra no, lasciandoti con una posizione aperta durante un movimento volatile, che è esattamente il momento in cui compaiono i divari.
- Rischio degli smart contract: un pool, un router o un bridge possono contenere bug o essere sfruttati da attacchi. Interagisci solo con contratti verificati e ampiamente utilizzati e limita le approvazioni.
- Rischio del token: i token long-tail possono avere tasse sui trasferimenti, blacklist, contratti sospesi o pool falsi con lo stesso nome. Un grande divario su un token poco noto è spesso una trappola, non un’opportunità.
- Rischio dell’exchange: depositi e prelievi possono essere sospesi per una rete, le chiavi API possono subire limiti di frequenza, gli account possono essere sottoposti a verifica. Mantieni l’esposizione per exchange entro limiti che puoi permetterti di vedere congelati.
- Rischio operativo: gestione delle chiavi private, affidabilità dei nodi e monitoraggio fanno parte della strategia. Basta una sola chiave trapelata per chiudere tutto.
- Normativa e fisco: le regole sull’attività DeFi e sulla rendicontazione di molte piccole operazioni variano da paese a paese. Verifica la tua situazione prima di aumentare la scala.
CEX-DEX o CEX-CEX: quale fa per te
L’arbitraggio CEX-DEX è una componente legittima e importante del modo in cui i mercati crypto restano allineati. È anche una delle attività più affollate del settore, dominata sulle coppie principali da team con rapporti con i builder e un inventario profondo. Se stai scegliendo da dove iniziare, confrontalo onestamente con l’arbitraggio tra exchange centralizzati:
| Aspetto | CEX-DEX | CEX-CEX |
|---|---|---|
| Dove differiscono i prezzi | Il pool resta indietro rispetto al mercato con order book tra un blocco e l’altro | Gli exchange e i loro feed reagiscono ai movimenti a velocità diverse |
| Costo principale | Commissione del pool, impatto sul prezzo, gas, pagamento per la posizione nel blocco | Commissioni di trading, spread, slippage, trasferimenti tra exchange |
| Atomico? | No: gamba blockchain più gamba sull’exchange | No: due ordini sugli exchange, ma entrambi su motori di matching veloci |
| Infrastruttura | Nodi, relay privati, sicurezza del wallet, API degli exchange | API degli exchange, feed veloci, un server vicino agli exchange |
| Chi compete | Searcher MEV con legami con i builder | Società di arbitraggio e market making, bot retail |
Gli strumenti crypto di BJF Trading Group operano sul lato centralizzato: lo scanner gratuito per l’arbitraggio crypto mostra in tempo reale le differenze di prezzo tra exchange centralizzati, e VIP Crypto Arbitrage esegue arbitraggio a una gamba e con copertura su oltre 50 exchange centralizzati spot e futures tramite le loro API native. Non operano contro i pool dei DEX. Per un quadro più ampio delle strategie tra exchange, consulta la nostra panoramica sull’arbitraggio crypto; per alternative delta-neutral che non dipendono dal vincere una corsa per il blocco, le guide all’arbitraggio sul funding rate e al basis trading spot-futures analizzano i numeri.
Osserva prima i divari di prezzo reali tra exchange
Prima di costruire l’infrastruttura per qualsiasi arbitraggio, osserva quanto spesso compaiono i divari, quanto sono ampi al netto delle commissioni e quanto durano. Lo scanner gratuito lo mostra in tempo reale per gli exchange centralizzati.
Scarica il Crypto Arbitrage Scanner gratuitoSoftware VIP Crypto Arbitrage
Scanner di arbitraggio gratuito + breve corso via email
Ricevi il link allo scanner gratuito e alcune email brevi e pratiche di Boris: cosa significa davvero un divario di prezzo dopo i costi, come testare una strategia prima di rischiare denaro reale e quali strumenti sono adatti al tuo mercato. Niente promesse esagerate. Le email sono in inglese.
Domande frequenti
Che cos’è l’arbitraggio CEX-DEX?
Consiste nell’acquistare un token in un pool di un exchange decentralizzato e venderlo su un exchange centralizzato, o viceversa, quando i prezzi differiscono più del costo totale. I pool si riprezzano solo quando qualcuno esegue uno swap, quindi restano indietro rispetto al mercato centralizzato, e gli arbitraggisti li riportano in linea.
L’arbitraggio CEX-DEX è ancora redditizio?
Per un piccolo numero di searcher specializzati sì, ma sulle coppie principali la maggior parte del valore lordo se ne va in commissioni del pool, impatto sul prezzo, gas e pagamenti ai block builder. I trader indipendenti trovano i margini residui soprattutto su pool e chain meno osservati, dove i rischi legati a token e contratti sono più alti.
Quanto deve essere ampio un divario di prezzo per fare arbitraggio su un pool DEX?
Almeno pari alla commissione del pool più la commissione dell’exchange centralizzato, e anche di più per coprire gas, slippage della copertura e costi della posizione nel blocco. Su un pool allo 0.3% con una commissione dell’exchange dello 0.05%, i divari inferiori a circa lo 0.4% di solito non sono affatto negoziabili.
Perché un divario dell’1% non è un profitto dell’1%?
Perché il tuo stesso swap muove il prezzo del pool lungo la sua curva, e la commissione del pool viene addebitata sull’input. Nel nostro pool di esempio un divario dell’1% sull’operazione ottimale di circa 24,400 USDC rende circa 85 USDC lordi, intorno allo 0.35%, prima di qualsiasi costo esterno.
Nell’arbitraggio CEX-DEX si può usare un flash loan?
Non per l’intera operazione. Un flash loan deve essere rimborsato nella stessa transazione, mentre la gamba sull’exchange centralizzato avviene fuori dalla blockchain. I flash loan sono adatti all’arbitraggio puramente on-chain tra pool; l’arbitraggio CEX-DEX richiede un tuo inventario su entrambi i lati.
Nell’arbitraggio CEX-DEX, quale gamba va per prima?
Possono funzionare entrambe. Eseguire prima lo swap significa coprire solo ciò che è stato eseguito, ma sopportare il rischio di mercato fino alla conferma del blocco; coprirsi prima blocca il prezzo, ma lascia una posizione aperta se lo swap fallisce. La maggior parte dei sistemi automatici invia entrambe rapidamente e chiude per regola qualsiasi gamba rimasta orfana.
Il software BJF opera sugli exchange decentralizzati?
No. Gli strumenti di arbitraggio crypto di BJF lavorano con gli exchange centralizzati tramite le loro API. Lo scanner gratuito e VIP Crypto Arbitrage coprono le differenze di prezzo tra exchange centralizzati.
Questo articolo ha scopo educativo e non costituisce consulenza finanziaria. Gli esempi numerici utilizzano un pool modello e ipotesi dichiarate; grafici e cifre contrassegnati come indicativi non sono misurazioni di alcun exchange, pool o trader specifico. Commissioni, tempi di blocco e regole di ordinamento cambiano nel tempo.
