Arbitraggio cash-and-carry nelle crypto: il trading sulla base spot–futures spiegato con i numeri Ottobre 28, 2026 – Posted in: Arbitrage Software, cryptoarbitrage software
Arbitraggio cash-and-carry nelle crypto: il trading sulla base spot–futures spiegato con i numeri
Quando un future trimestrale su bitcoin quota sopra il prezzo spot, puoi comprare la moneta, vendere il future e bloccare la differenza. Questo è l’arbitraggio cash-and-carry. Sembra privo di rischio, e il rischio di prezzo è davvero coperto, ma il rendimento reale dipende dalle commissioni, dalla struttura del margine, dal costo del tuo capitale e da cosa succede alla gamba short se il mercato sale del 30%. Questa guida illustra l’intera operazione con i numeri.
- Che cos’è l’arbitraggio cash-and-carry
- Base, contango e backwardation
- Un esempio pratico su BTC
- Perché esiste la base
- Futures con scadenza vs funding dei perpetual
- Contratti lineari vs inversi: la scelta del margine
- Costi, pareggio e il tuo tasso soglia
- Passo dopo passo: eseguire l’operazione
- Uscita anticipata, mantenimento fino a scadenza e rollover
- Rischi che restano dopo la copertura
- Errori comuni
- Monitoraggio e automazione
- Domande frequenti
Che cos’è l’arbitraggio cash-and-carry
Risposta breve: l’arbitraggio cash-and-carry consiste nell’acquistare un asset sul mercato spot e, nello stesso momento, vendere un contratto futures sullo stesso asset che quota a un prezzo più alto. Le due posizioni si annullano a vicenda il rischio di prezzo. Alla scadenza il prezzo del future converge verso il prezzo spot, quindi la differenza bloccata all’ingresso (la base) diventa il tuo profitto lordo, qualunque cosa abbia fatto la moneta nel frattempo.
Il nome deriva dai mercati tradizionali delle materie prime: paghi in contanti (cash) il bene fisico e lo porti con te (carry: lo immagazzini, lo assicuri, lo finanzi) fino alla data di consegna del future. Nelle crypto non c’è un magazzino, ma esiste comunque un costo di mantenimento (cost of carry): il capitale immobilizzato nella moneta, il margine per la posizione short, le commissioni di trading e il rischio di tenere fondi su un exchange.
Il cash-and-carry è un’operazione market-neutral di valore relativo (relative value). Non cerca di prevedere dove andrà bitcoin. Guadagna un rendimento che il mercato paga a chiunque sia disposto a vendere futures agli acquirenti a leva. Per questo è popolare tra fondi e tesorerie, e per questo il rendimento si riduce quando troppo capitale lo insegue.
Se gli strumenti in sé sono nuovi per te, parti dalla nostra spiegazione su come i futures si differenziano dal mercato spot. Questa guida presuppone che tu sappia cosa sono un contratto futures e il margine.
Base, contango e backwardation
La base è la differenza tra il prezzo del future e il prezzo spot. I trader la esprimono in tre modi:
Annualizzazione semplice (non composta), che è il modo in cui la mostra la maggior parte delle dashboard. I valori composti sono leggermente più alti.
Quando i futures quotano sopra lo spot, il mercato è in contango. È la condizione normale per le crypto, perché la maggior parte dei trader che usa i futures vuole un’esposizione long a leva. Il cash-and-carry ha bisogno del contango.
Quando i futures quotano sotto lo spot, il mercato è in backwardation. Accade dopo i crolli, durante fasi di deleveraging forzato o quando prendere in prestito la moneta è costoso. In teoria puoi eseguire l’operazione al contrario (short sullo spot, acquisto del future), ma andare short sulle crypto spot richiede di prendere in prestito la moneta a margine, cosa spesso limitata e costosa. La maggior parte degli operatori si limita ad aspettare il ritorno del contango.
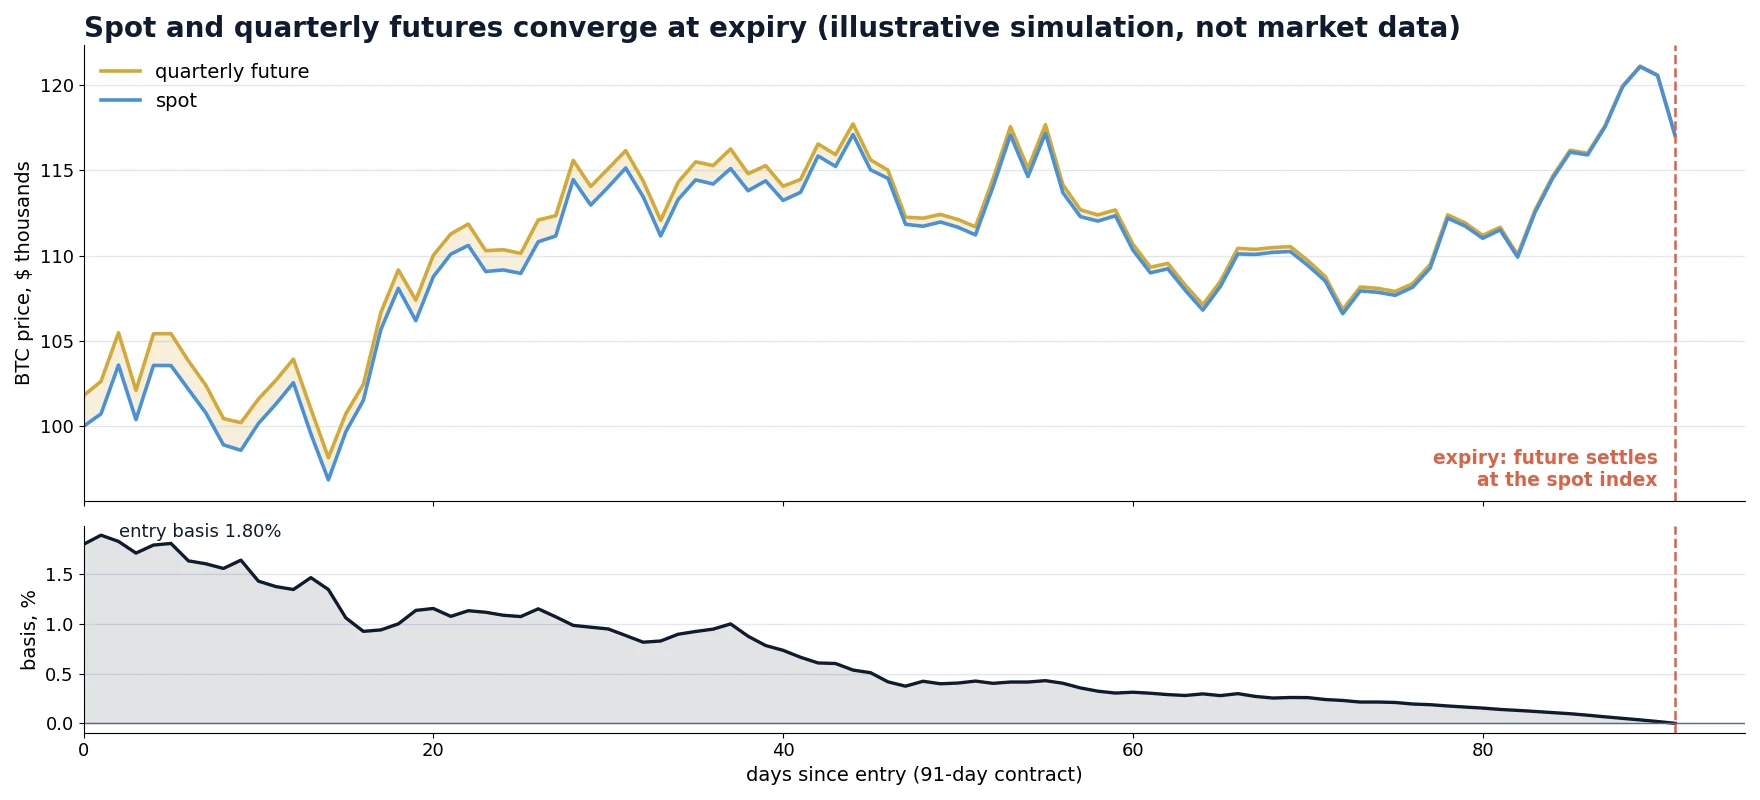
La proprietà chiave è la convergenza: un future con scadenza viene regolato rispetto all’indice spot alla scadenza, quindi la base deve scendere a zero nel giorno di scadenza. Prima di allora la base si muove liberamente: può allargarsi, restringersi o diventare brevemente negativa. La convergenza è l’unico punto in cui il risultato è certo.
Un esempio pratico su BTC
Tutti i prezzi qui sotto sono cifre tonde illustrative, scelte per rendere i calcoli facili da seguire, non quotazioni di un giorno specifico.
- Prezzo spot di BTC: $100,000
- Future trimestrale su BTC, 91 giorni alla scadenza: $101,800
- Base: $1,800 = 1.80%, annualizzata 7.22%
- Dimensione dell’operazione: 1 BTC long spot, 1 BTC short sul future (marginato in USDT)
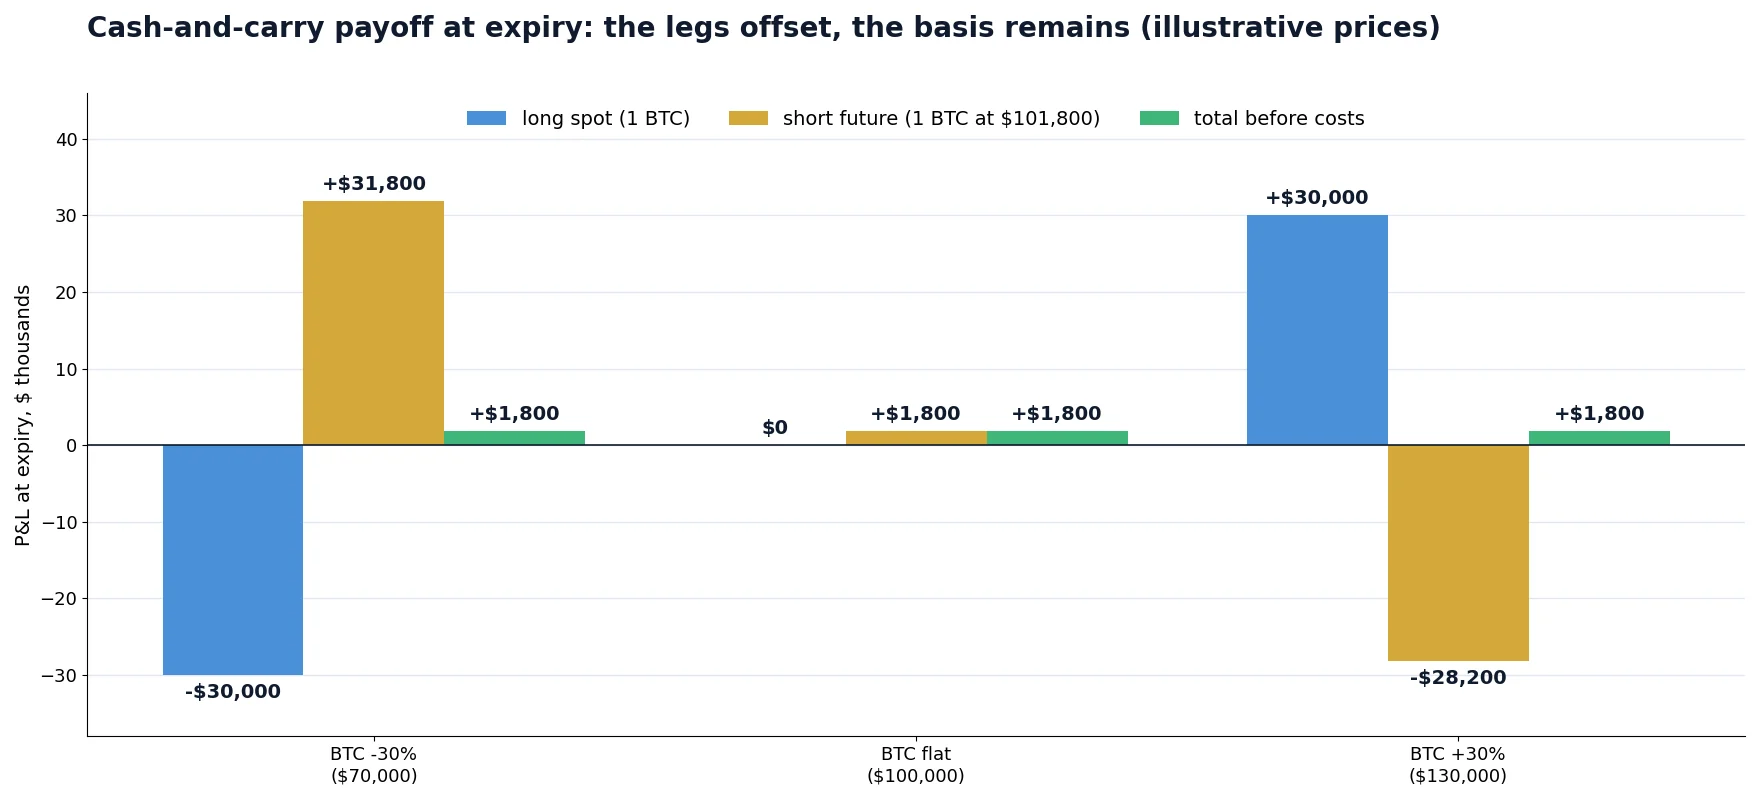
Alla scadenza il future viene regolato al prezzo spot, qualunque esso sia. Ecco cosa succede in tre mercati molto diversi:
| BTC alla scadenza | P&L gamba spot | P&L futures short | Totale prima dei costi |
|---|---|---|---|
| $70,000 (−30%) | −$30,000 | +$31,800 | +$1,800 |
| $100,000 (invariato) | $0 | +$1,800 | +$1,800 |
| $130,000 (+30%) | +$30,000 | −$28,200 | +$1,800 |
Ora i costi. Supponiamo commissioni taker dello 0.10% sullo spot e dello 0.05% sui futures, pagate in ingresso e in uscita. L’ingresso costa circa $100 + $51, l’uscita più o meno lo stesso, quindi il costo complessivo andata e ritorno è di circa $300 (0.30%). Profitto netto: circa $1,500.
Quanto capitale è servito? La moneta spot costa $100,000. Il future short richiede un margine; con leva 3x sono circa $33,900 in USDT. Capitale totale: circa $133,900. Il rendimento è $1,500 / $133,900 = 1.12% in 91 giorni, ovvero circa il 4.5% annualizzato. La base nominale era del 7.22%; il rendimento realistico sul capitale è più vicino al 4.5%. Questo divario tra rendimento nominale e netto è la cosa principale che la maggior parte delle guide sul cash-and-carry tralascia.
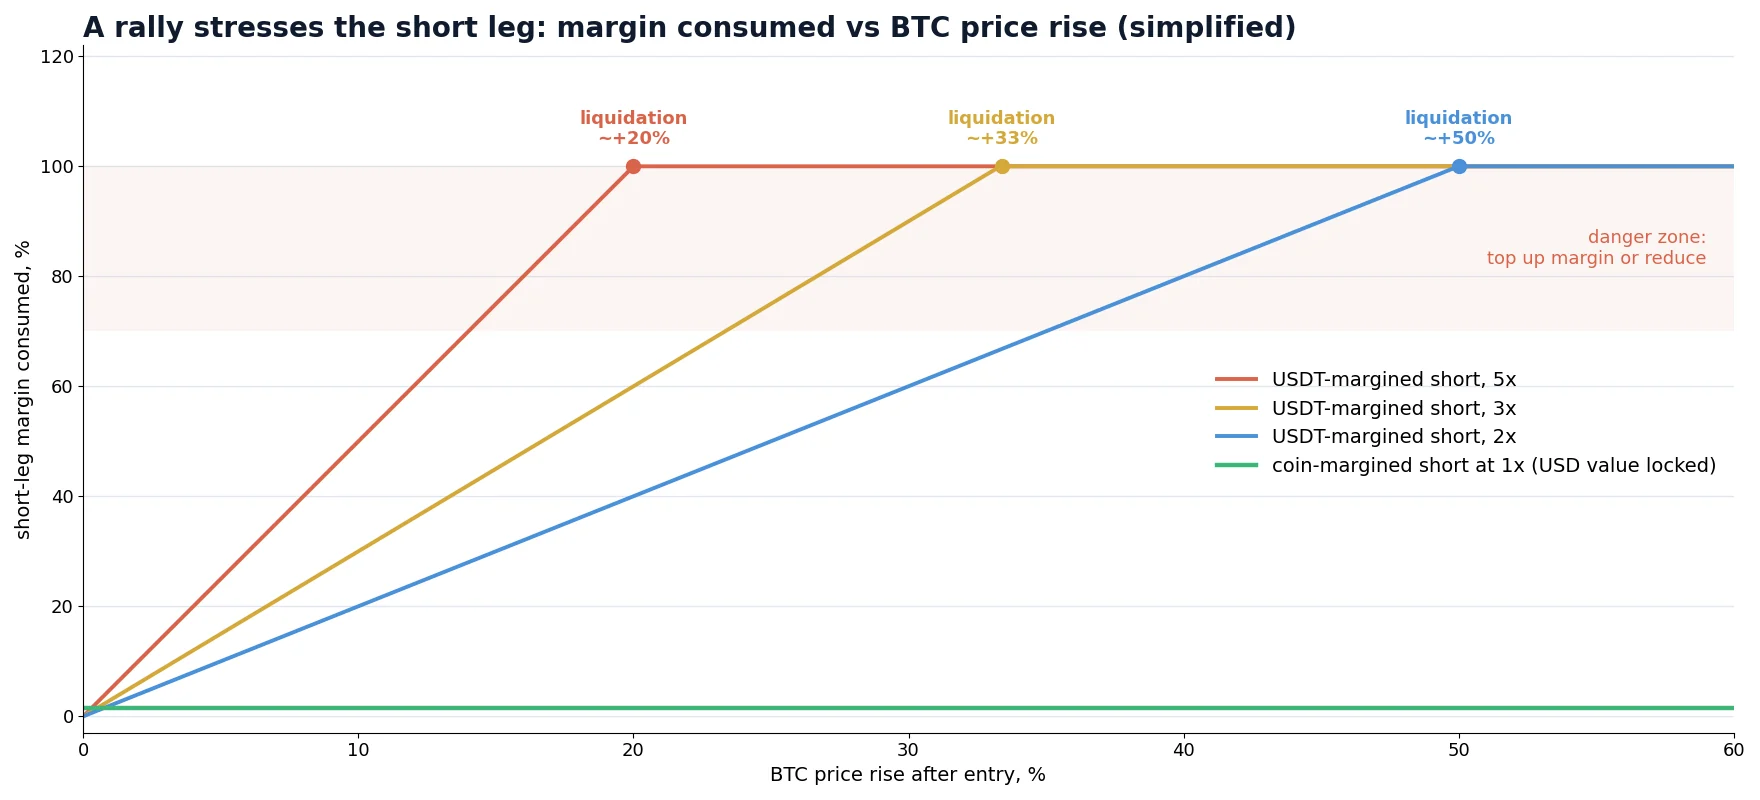
Anche la riga +30% nasconde un problema. Il future short ha perso $28,200 a fronte di $33,900 di margine. Con leva 3x il prezzo di liquidazione è circa il 33% sopra l’ingresso, quindi la posizione sarebbe arrivata vicina alla liquidazione, anche se l’operazione nel suo complesso era perfettamente coperta. Ci torniamo nella sezione sul margine, perché è ciò che decide se il cash-and-carry è un’operazione tranquilla o stressante.
Perché esiste la base
Se l’operazione è coperta, perché il mercato la remunera? Perché qualcuno deve prendere il lato opposto della domanda a leva, e quel servizio ha un prezzo. I fattori principali:
- Domanda di posizioni long a leva. Comprare un future richiede solo il margine. Nelle fasi rialziste gli speculatori spingono in alto i futures e la base si allarga.
- Scarsità di capitale per l’arbitraggio. Per chiudere il divario, gli arbitraggisti devono finanziare l’intero acquisto spot più il margine. Quando il capitale è scarso o costoso, il divario resta aperto.
- Il costo del denaro. Nei mercati tradizionali la base equa corrisponde all’incirca al tasso d’interesse. Nelle crypto il “tasso d’interesse” è ciò che dollari e stablecoin rendono altrove. Quando i rendimenti privi di rischio in dollari USA sono alti, la base deve essere più alta per attirare capitale.
- Rischio exchange e di custodia. Entrambe le gambe di solito stanno su exchange. Una parte della base è il compenso per questo rischio di controparte.
Il risultato è una base che si muove con il sentiment di mercato. Nelle forti fasi rialziste la base annualizzata sulle principali piattaforme ha ripetutamente superato il 15–20% per settimane; nei mercati calmi o ribassisti scende a valori bassi a una cifra, a volte sotto il tasso privo di rischio, e occasionalmente in backwardation. L’operazione è quindi ciclica: i migliori ingressi arrivano nei mercati euforici, proprio quando mantenere una posizione coperta sembra la cosa meno entusiasmante.
Da quando nel 2024 sono stati lanciati gli ETF spot su bitcoin negli Stati Uniti, gran parte della versione regolamentata di questa operazione si svolge sul CME: i fondi comprano quote di ETF e vanno short sui futures CME. Questo ha portato più capitale nell’operazione ed è uno dei motivi per cui la base sulle piattaforme regolamentate si è compressa rispetto ai primi anni delle crypto.
Futures con scadenza vs funding dei perpetual
Nelle crypto esiste un secondo modo per incassare lo stesso premio: i futures perpetual. Un perpetual non scade mai, quindi non può convergere. Gli exchange invece lo mantengono vicino allo spot tramite pagamenti di funding periodici tra long e short. Anche long spot più short sul perpetual viene chiamato cash-and-carry, ed è trattato in dettaglio nella nostra guida all’arbitraggio sul funding rate. Le due versioni si comportano in modo diverso:
| Futures con scadenza (base) | Perpetual (funding) | |
|---|---|---|
| Rendimento noto all’ingresso? | Sì, se mantenuto fino a scadenza | No, viene ricalcolato a ogni intervallo di funding |
| Come vieni pagato | Convergenza alla scadenza (o prima, quando chiudi) | Pagamenti di funding ogni 8 h (1–4 h su alcune piattaforme) |
| Il rendimento può diventare negativo? | No se mantenuto fino a scadenza; solo valutazione mark-to-market nel frattempo | Sì, un funding negativo significa che paga lo short |
| Uscita | Mantenere fino a scadenza, chiudere in anticipo o fare rollover | In qualsiasi momento |
| Liquidità | Inferiore, concentrata su BTC ed ETH | Il mercato più profondo delle crypto, molte altcoin |
| Ideale per | Bloccare un rendimento noto per un trimestre | Posizioni flessibili, ribilanciate di frequente |
Molti desk gestiscono entrambe e spostano il capitale su quella che paga di più per il rischio. Una regola pratica: quando la base annualizzata sul prossimo contratto trimestrale è chiaramente superiore al funding rate medio che ti aspetti nello stesso periodo, il future con scadenza è la gamba short migliore, perché blocca il rendimento. Per stimare i rendimenti da funding nelle stesse unità, usa il nostro calcolatore di APR e pareggio del funding rate.
Contratti lineari vs inversi: la scelta del margine
Gli exchange crypto quotano due tipi di futures con scadenza, e la scelta cambia l’economia del cash-and-carry più di qualsiasi sconto sulle commissioni.
Futures lineari (marginati in USDT o USDC)
Margine e profitto sono in una stablecoin. Facili da capire, ma la moneta spot e il margine sono due conti separati. Se BTC sale, il future short perde stablecoin mentre il guadagno resta nella tua moneta spot. La posizione può essere liquidata anche se la copertura nel suo complesso è in profitto. Per evitarlo puoi usare una leva bassa (più capitale inattivo, rendimento inferiore) oppure trasferire i profitti dal lato spot al margine dei futures durante un rialzo.
Distanza approssimativa dalla liquidazione per uno short isolato a diverse leve, senza considerare i dettagli del margine di mantenimento:
| Leva dello short | Margine per 1 BTC a $101,800 | Liquidazione all’incirca a | Capitale totale (spot + margine) |
|---|---|---|---|
| 1x | $101,800 | molto lontana (il prezzo deve circa raddoppiare) | ~$201,800 |
| 2x | $50,900 | ~+49% | ~$150,900 |
| 3x | $33,900 | ~+33% | ~$133,900 |
| 5x | $20,400 | ~+19% | ~$120,400 |
Futures inversi (marginati in moneta)
Qui il contratto è quotato in dollari ma marginato e regolato nella moneta stessa. Questo consente una versione elegante dell’operazione: deposita come collaterale i BTC acquistati e vai short sul future inverso per un controvalore in dollari pari al prezzo del future (nel nostro esempio $101,800 di contratti per 1 BTC).
Succede qualcosa di utile. Quando BTC sale, lo short perde BTC ma ogni BTC rimanente vale più dollari; quando BTC scende, lo short guadagna BTC. Il valore in dollari del conto resta fisso a circa $101,800 e la leva effettiva rimane vicina a 1x. Non c’è un conto di margine separato né un prezzo di liquidazione realistico. Alla scadenza detieni $101,800 / ST BTC, che valgono $101,800 qualunque sia il prezzo ST.
Capitale necessario: solo i $100,000 per la moneta. Stessa base di $1,800, stessi costi di $300, quindi il rendimento è $1,500 / $100,000 = 1.5% in 91 giorni, circa il 6.0% annualizzato invece del 4.5% con la configurazione lineare 3x.
Costi, pareggio e il tuo tasso soglia
Una base vale la pena solo se supera tre cose: i costi di trading, i rischi che mantieni e ciò che lo stesso capitale rende senza alcuno sforzo. Elenca ogni costo prima di entrare:
- Commissioni di trading su quattro esecuzioni (acquisto spot, vendita del future ed entrambe le uscite). Gli ordini maker le riducono nettamente, ma aggiungono il rischio che una gamba venga eseguita senza l’altra.
- Slippage sulla gamba meno liquida, di solito il future con scadenza. Controlla la profondità del book per la tua dimensione, non solo il miglior prezzo.
- Commissione di regolamento o consegna se mantieni fino a scadenza (dipende dalla piattaforma, spesso modesta).
- Costi di trasferimento se spot e futures sono su exchange diversi: commissioni di prelievo, commissioni di rete e tempo. Consulta la nostra analisi delle commissioni di prelievo e tempi di trasferimento delle crypto.
- Costo opportunità: ciò che i tuoi dollari renderebbero in titoli di Stato a breve termine o in un altro impiego a basso rischio. Questo è il tuo tasso soglia (hurdle rate).
Il pareggio in termini annualizzati è semplice: costi andata e ritorno in % × 365 / giorni. Con costi dello 0.30% su un contratto a 91 giorni sono circa l’1.2% all’anno. Un trimestre con base del 7.22% rende quindi circa il 6.0% netto con la configurazione inversa e il 4.5% con quella lineare 3x. Se il tuo tasso soglia è, ad esempio, il 4% annuo, l’operazione lineare ripaga a malapena rischio e lavoro, mentre quella inversa lascia un margine di circa due punti percentuali.
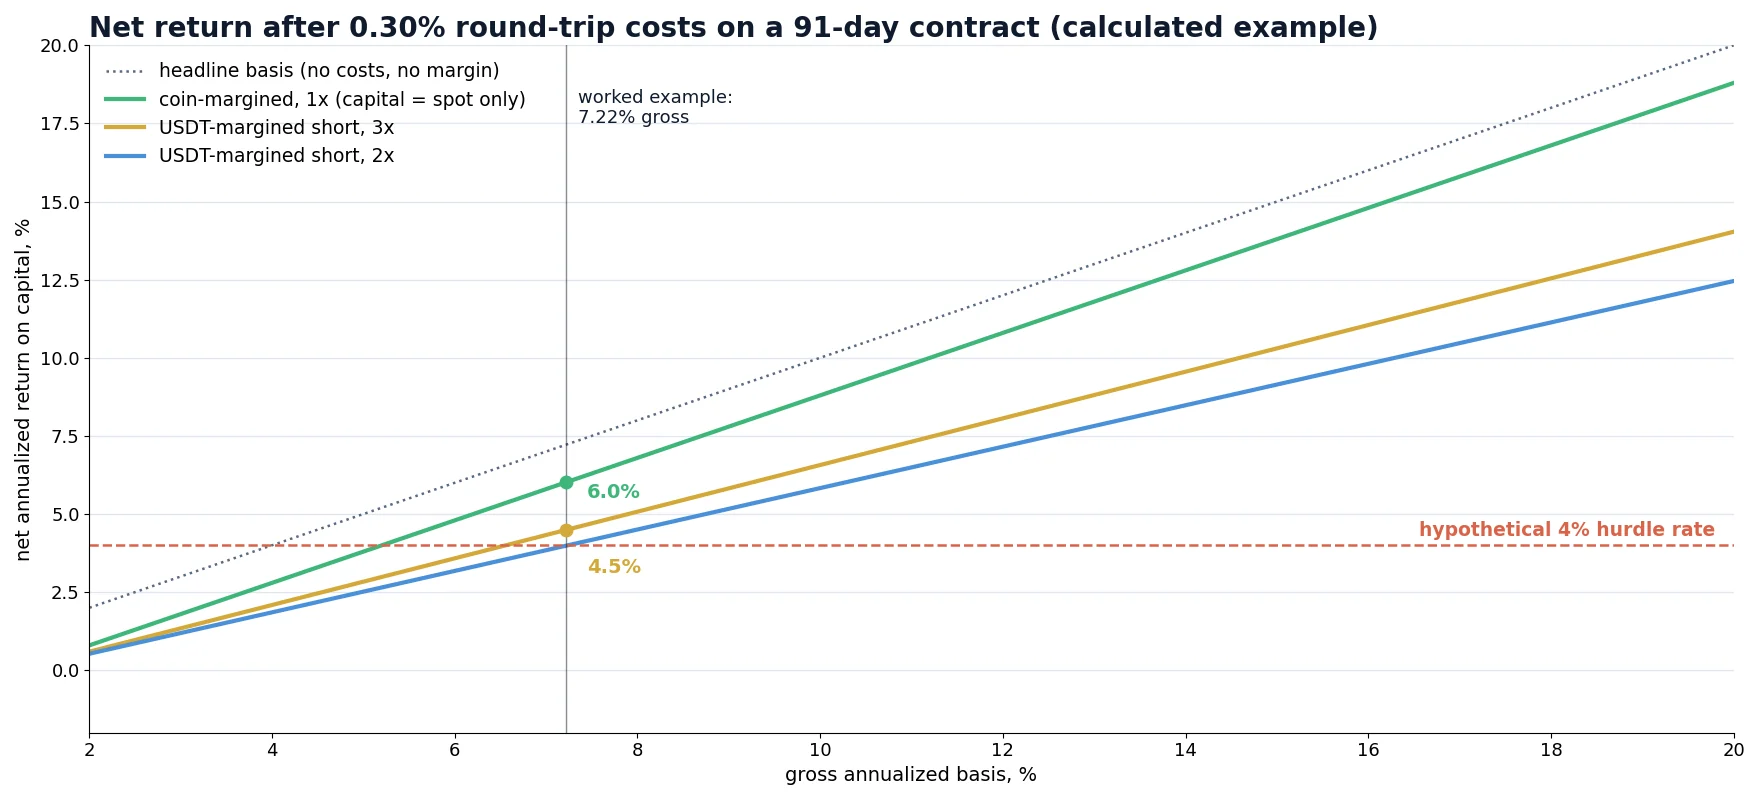
Il grafico mostra perché così tanti trader restano delusi: sotto circa il 6.5% di base lorda annualizzata, un’operazione marginata in USDT con una leva ragionevole batte a malapena un deposito privo di rischio a quella soglia. L’operazione diventa interessante quando la base è ben sopra la soglia, il che in pratica significa mercati rialzisti e a leva.
Passo dopo passo: eseguire l’operazione
Uscita anticipata, mantenimento fino a scadenza e rollover
Mantenere fino a scadenza non è l’unica scelta, e spesso non è la migliore.
Chiudere in anticipo quando la base crolla
Supponiamo che tu sia entrato con una base dell’1.80% a 91 giorni dalla scadenza. Quarantacinque giorni dopo il mercato si è raffreddato e la base è solo dello 0.40% con 46 giorni rimanenti. Se chiudi ora entrambe le gambe, hai incassato l’1.40% in 45 giorni, circa l’11.4% annualizzato prima dei costi. Mantenere fino a scadenza ti farebbe guadagnare il restante 0.40% in 46 giorni, circa il 3.2% annualizzato, probabilmente sotto il tuo tasso soglia. Chiudi e tieni il capitale pronto per la prossima opportunità. Le commissioni di uscita aggiuntive sono il prezzo di questa opzione, quindi includile nel calcolo.
Convivere con un allargamento temporaneo
Succede anche il contrario: dopo l’ingresso la base si allarga dall’1.80% al 3%. La tua posizione mostra una perdita mark-to-market, perché il future su cui sei short è salito più velocemente dello spot. Non c’è nulla di rotto. Se mantieni fino a scadenza, la convergenza garantisce comunque l’1.80% iniziale. Il pericolo è solo un problema di margine su uno short lineare, un motivo in più per tenere bassa la leva.
Rollover sul trimestre successivo
Prima della scadenza puoi chiudere lo short in scadenza e aprire uno short sul contratto trimestrale successivo, mantenendo la moneta spot. Questo è un calendar roll. Fallo solo se la base annualizzata del contratto successivo supera ancora la tua soglia; altrimenti lascia che la posizione venga regolata e resta in liquidità.
Rischi che restano dopo la copertura
Il cash-and-carry elimina il rischio di prezzo, non tutti i rischi. Questi sono quelli che fanno davvero male:
| Rischio | Cosa succede | Come limitarlo |
|---|---|---|
| Liquidazione dello short | Un rialzo azzera il margine dei futures mentre il guadagno resta sul lato spot; la copertura salta nel momento peggiore | Marginato in moneta 1x, oppure leva bassa più alert e un piano di integrazione |
| Exchange / controparte | Insolvenza, prelievi bloccati o un hack; la copertura non vale nulla se non riesci a ritirare i tuoi soldi | Piattaforme grandi e consolidate; diversifica il capitale; non inseguire una base leggermente più alta su un exchange debole |
| Auto-deleveraging (ADL) | Nei movimenti estremi un exchange può chiudere forzatamente le posizioni in profitto, ad esempio il tuo short durante un crollo, lasciando la moneta spot scoperta | Tieni d’occhio gli indicatori ADL; ricopri subito la posizione se viene chiusa |
| Disallineamento nel regolamento | Il future viene regolato a un prezzo indice medio; tu vendi lo spot a un prezzo diverso | Vendi lo spot a tranche durante la finestra di regolamento |
| Rischio di esecuzione delle gambe in ingresso e in uscita | Una gamba viene eseguita, l’altra no, e il prezzo si muove | Ordini simultanei, tranche piccole, dimensione limitata dal book più sottile |
| Rischio stablecoin | Una gamba marginata in USDT o USDC è esposta a una perdita dell’ancoraggio (depeg) | Usa stablecoin affidabili; valuta contratti marginati in moneta |
| Accesso e fiscalità | Alcune piattaforme non sono disponibili nel tuo Paese; i guadagni spot e futures possono essere tassati in modo diverso | Verifica i requisiti di accesso su ogni piattaforma; consulta un consulente fiscale prima di aumentare le dimensioni |
Errori comuni
- Considerare la base come rendimento. Il rendimento si calcola su tutto il capitale impiegato, margine incluso, al netto di tutte le commissioni. Nella maggior parte dei casi è ben al di sotto della base nominale.
- Usare una leva alta sullo short per “migliorare” il rendimento. Migliora il rendimento sulla carta e trasforma un’operazione coperta in un rischio di liquidazione.
- Confrontare il rendimento con zero invece che con un tasso soglia. Un rendimento coperto del 5% non è interessante se la liquidità rende il 4% senza rischio exchange.
- Ignorare i meccanismi di regolamento. Vendere lo spot ore prima o dopo la finestra di regolamento riapre il rischio di prezzo nell’ultimo giorno.
- Confondere la quantità di moneta con il nozionale in dollari sui contratti inversi. Dimensiona lo short inverso in dollari al prezzo del future, non in monete.
- Dimenticare che entrambe le gambe sono su exchange. Il rischio di prezzo è coperto; il rischio di fallimento della piattaforma no.
Monitoraggio e automazione
Una singola posizione cash-and-carry richiede solo un foglio di calcolo: prezzi spot e futures, giorni alla scadenza, costi, margine. Diventa un lavoro operativo quando confronti più piattaforme e contratti, reagisci ai crolli della base o combini futures con scadenza con opportunità sui perpetual e tra exchange diversi. Le API degli exchange forniscono tutto il necessario; la nostra guida alle API degli exchange crypto per l’arbitraggio tratta rate limit, feed WebSocket e gestione degli ordini.
Lo stesso premio compare in diversi punti e gli strumenti BJF ne coprono le parti correlate. Lo scanner del Funding Rate confronta il funding dei perpetual tra gli exchange, così puoi vedere se paga di più il perpetual o il future con scadenza per lo stesso rischio. Il Crypto Arbitrage Scanner gratuito monitora le differenze di prezzo tra exchange. Per una panoramica delle strategie, parti dalla guida all’arbitraggio crypto.
Confronta il premio prima di bloccarlo
Prima di bloccare una base trimestrale, verifica quanto paga il funding dei perpetual sulla stessa moneta nei vari exchange. Se il funding è più alto e stabile, il perpetual può essere la gamba short migliore; se è più basso o irregolare, il future con scadenza blocca un rendimento noto.
Apri lo scanner del Funding RateCrypto Arbitrage Scanner gratuito
Scanner di arbitraggio gratuito + breve corso via email
Ricevi il link allo scanner gratuito e alcune email brevi e pratiche di Boris: cosa significa davvero un divario di prezzo dopo i costi, come testare una strategia prima di rischiare denaro reale e quali strumenti sono adatti al tuo mercato. Niente promesse esagerate. Le email sono in inglese.
Domande frequenti
L’arbitraggio cash-and-carry nelle crypto è privo di rischio?
No. Elimina il rischio di prezzo della moneta, perché le posizioni long spot e short futures si compensano, ma restano il rischio exchange e di controparte, il rischio di liquidazione sulla gamba short, il rischio stablecoin sui contratti marginati in USDT, il rischio di esecuzione in apertura e chiusura e il costo opportunità del capitale.
Qual è una buona base annualizzata per il cash-and-carry su BTC?
Non esiste un numero fisso. Confronta il rendimento netto su tutto il capitale, al netto delle commissioni, con il tuo tasso privo di rischio. Con costi andata e ritorno dello 0.30% su un contratto a 91 giorni, i soli costi assorbono circa l’1.2% annuo; una configurazione marginata in USDT a 3x richiede una base lorda di circa il 6.5% per rendere all’incirca il 4% sul capitale, mentre una configurazione marginata in moneta richiede meno.
Qual è la differenza tra cash-and-carry e arbitraggio sul funding rate?
Entrambi detengono lo spot e vanno short su un derivato. Il cash-and-carry con futures a scadenza blocca una base nota che si realizza tramite la convergenza alla scadenza. L’arbitraggio sul funding rate usa futures perpetual che non scadono mai e incassa pagamenti di funding periodici, che cambiano a ogni intervallo e possono diventare negativi.
Si può fare cash-and-carry con i futures perpetual?
Sì. Anche long spot più short sul perpetual viene spesso chiamato cash-and-carry, ma il guadagno deriva dai pagamenti di funding anziché dalla convergenza, quindi il rendimento non è noto in anticipo. Molti desk confrontano entrambe le opzioni e usano quella che paga di più per lo stesso rischio.
Cosa succede se il prezzo di bitcoin sale bruscamente durante l’operazione?
La gamba spot guadagna e la gamba futures short perde all’incirca lo stesso importo, quindi la copertura tiene. Il pericolo è il margine: su uno short marginato in USDT la perdita riduce il margine dei futures e può portare alla liquidazione se la leva è troppo alta. Uno short marginato in moneta dimensionato al prezzo del future mantiene la leva effettiva vicina a 1x.
Devo mantenere la posizione fino alla scadenza?
No. Se la base crolla in anticipo puoi chiudere entrambe le gambe e trattenere la maggior parte del profitto in meno tempo. Mantenere fino a scadenza garantisce solo la convergenza; non è sempre l’uso più efficiente del capitale.
Questo articolo ha scopo educativo e non costituisce consulenza finanziaria. Tutti i prezzi, le commissioni e i rendimenti negli esempi sono illustrativi; commissioni, specifiche dei contratti e regole di regolamento variano tra exchange e cambiano nel tempo.
