Perché gli spread forex si allargano: rollover, notizie, liquidità scarsa e come li gestiscono gli algoritmi Ottobre 26, 2026 – Posted in: Arbitrage Software, Forex trading
Perché gli spread forex si allargano: rollover, notizie e liquidità scarsa
Uno spread di 0.2 pip su EURUSD può diventare di 3 pip alle 17:00 ora di New York e di 10 pip nel primo secondo dopo la pubblicazione di un dato importante. Quando succede non c’è nulla di rotto: è così che funziona il mercato interbancario. Questa guida spiega perché gli spread si allargano, quando accade, quanto costa alle diverse strategie in numeri reali, come misurare il profilo di spread del tuo broker e come gli algoritmi di trading se ne proteggono.
- Che cos’è l’allargamento dello spread (con i numeri)
- Da dove nasce lo spread
- Rollover: perché gli spread si allargano alle 17:00 di New York
- Notizie macro: lo spread prima, durante e dopo
- Sessioni poco liquide, festività e apertura del weekend
- Shock imprevisti
- Cause legate al broker
- Quanto costa l’allargamento alle diverse strategie
- Effetti nascosti: stop, ordini pendenti e margine
- Come misurare il profilo di spread del tuo broker
- Come gli algoritmi gestiscono l’allargamento dello spread
- L’allargamento dello spread nell’arbitraggio di latenza
- Errori comuni
- Domande frequenti
Che cos’è l’allargamento dello spread (con i numeri)
Risposta breve: lo spread è la differenza tra il bid (il prezzo a cui puoi vendere) e l’ask (il prezzo a cui puoi comprare). L’allargamento dello spread è un aumento temporaneo di questa differenza, di solito perché meno fornitori di liquidità stanno quotando o perché quotano con più cautela. I tre momenti classici sono il rollover giornaliero intorno alle 17:00 ora di New York, la pubblicazione dei dati economici in calendario e i periodi di scambi ridotti come le festività e l’apertura della domenica.
Prendi un conto raw spread su EURUSD. Durante la sovrapposizione tra Londra e New York la quotazione è tipicamente 1.08500 / 1.08502: uno spread di 0.2 pip. Al rollover giornaliero lo stesso broker può mostrare 1.08490 / 1.08520: 3.0 pip. Nel primo secondo dopo i non-farm payrolls USA può mostrare per un attimo 1.08460 / 1.08560: 10 pip. Nel caso del rollover il prezzo medio si è mosso appena; semplicemente attraversare il mercato è diventato più caro.
Per un lotto standard (100.000 unità) un pip su EURUSD vale circa 10 $. Attraversare lo spread una volta costa 2 $ a 0.2 pip, 30 $ a 3 pip e 100 $ a 10 pip. Una strategia che apre e chiude posizioni nel momento sbagliato paga questa differenza ogni volta, e nessun grafico costruito sui prezzi bid lo mostrerà.
Intervalli indicativi raccolti in condizioni ECN/STP tipiche. Ogni broker, tipo di conto e strumento ha il proprio profilo; misura il tuo come mostrato più avanti.
Da dove nasce lo spread
Il forex non ha una borsa centrale. Secondo la BIS Triennial Survey, ad aprile 2025 il mercato scambiava circa 9.600 miliardi di dollari al giorno, ma questo volume è distribuito tra banche, market maker non bancari, ECN e broker. Un broker retail o professionale di solito aggrega le quotazioni di diversi fornitori di liquidità (LP). Il tuo bid è il miglior bid tra loro, il tuo ask è il miglior ask, e il broker può aggiungere un markup.
Ne deriva una regola semplice: lo spread che vedi dipende da quanti LP stanno quotando, da quanto volume mostrano in cima al book e da quanto rischio vogliono assumersi in quel momento. Tutto ciò che riduce il numero di quotazioni attive o rende gli LP più prudenti allarga lo spread. Le cause rientrano in tre gruppi:
- Meno partecipanti: la fine della giornata di New York, le festività, l’apertura del weekend, le ore tra la chiusura USA e l’apertura di Tokyo.
- Maggiore incertezza: un dato in uscita tra pochi secondi, una decisione di banca centrale, una notizia inattesa.
- Motivi tecnici e commerciali: manutenzione dei sistemi degli LP a fine giornata, markup del broker, gruppi di spread più ampi per determinati clienti, strumenti con poca liquidità naturale.
Rollover: perché gli spread si allargano alle 17:00 di New York
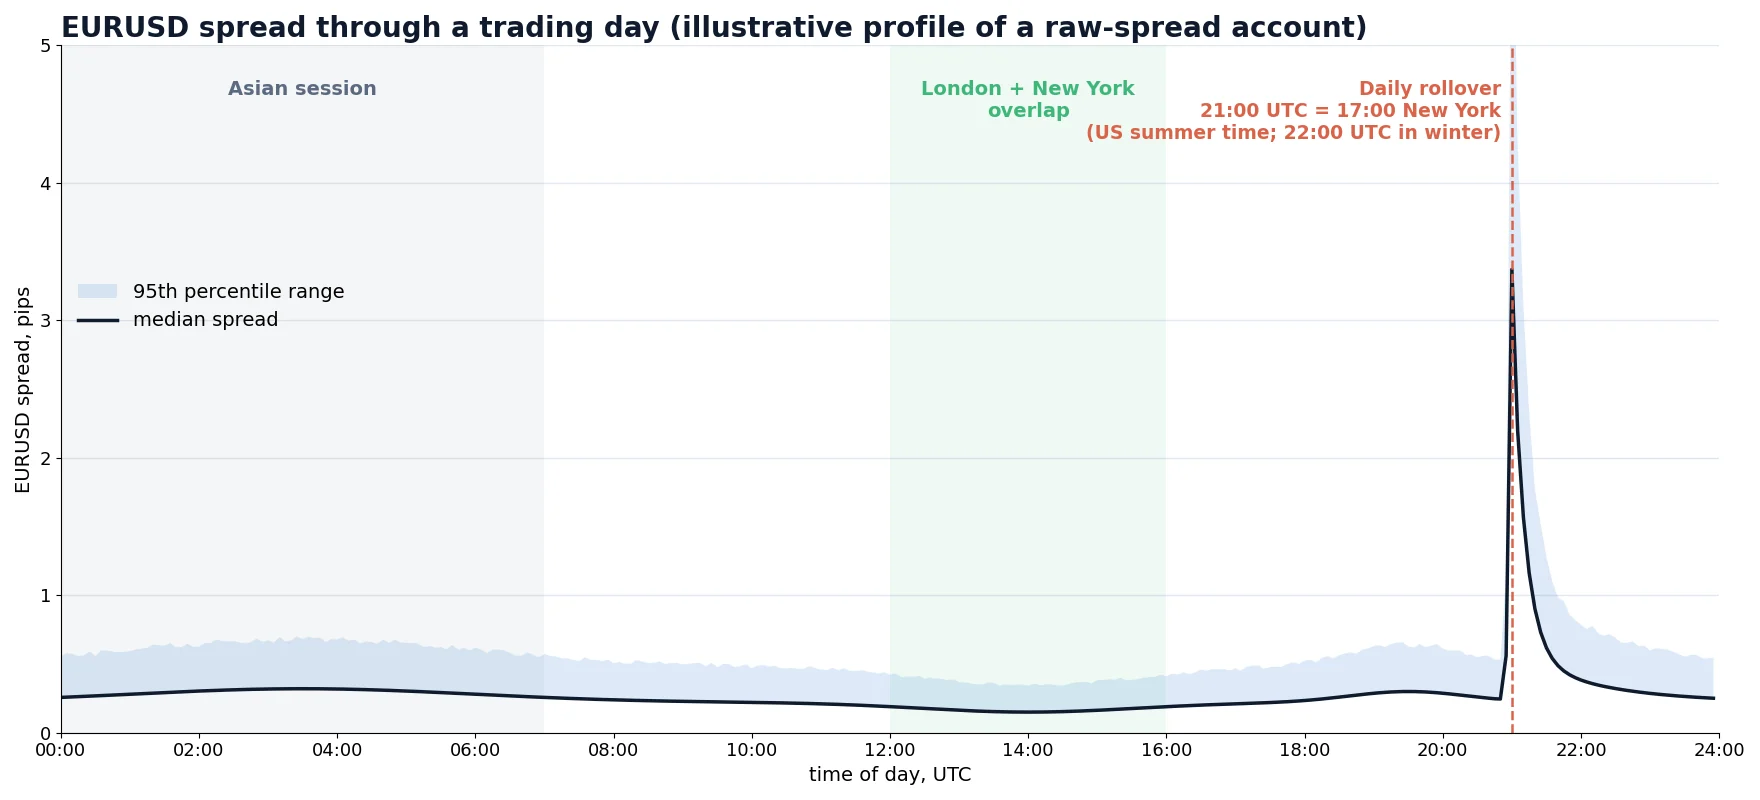
La giornata di trading forex termina alle 17:00 ora di New York, cioè alle 21:00 UTC quando negli Stati Uniti è in vigore l’ora legale e alle 22:00 UTC in inverno. In questo momento la data valuta delle posizioni spot avanza di un giorno lavorativo, le posizioni aperte ricevono o pagano lo swap overnight e molti sistemi passano a una nuova giornata di trading.
Accadono diverse cose contemporaneamente, e ognuna sottrae liquidità al mercato:
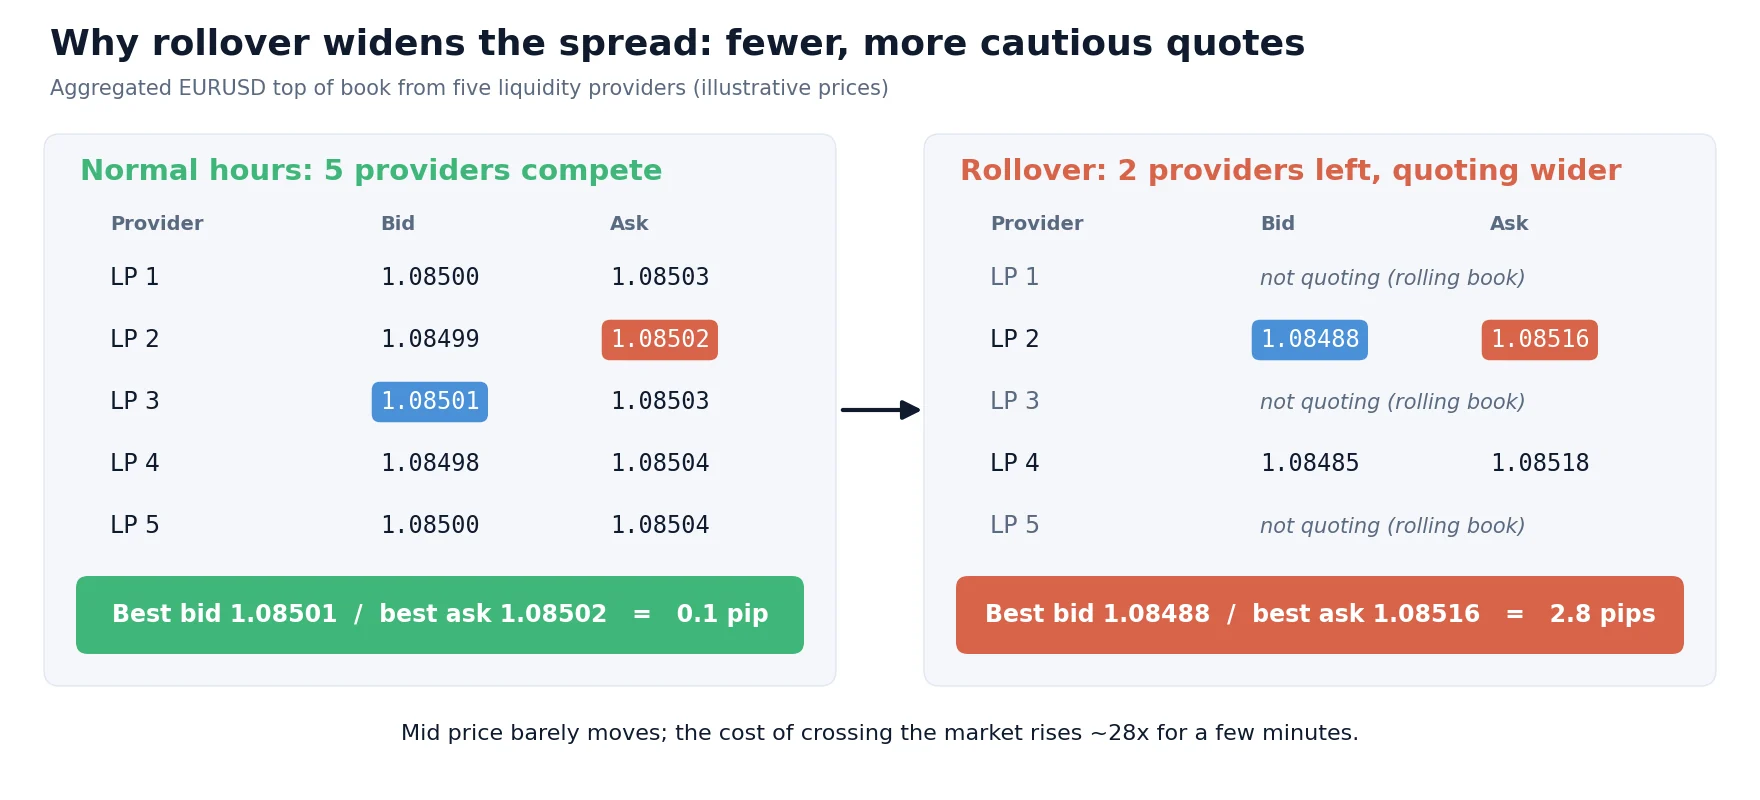
- Gli LP fanno il roll dei loro book. Banche e market maker spostano le posizioni alla data valuta successiva e ricalcolano il rischio. Molti smettono di inviare quotazioni o le inviano solo per volumi ridotti per qualche minuto.
- I sistemi si riavviano. Alcuni LP ed ECN hanno una breve pausa di manutenzione a fine giornata. Anche alcuni broker sospendono il trading per qualche minuto.
- Il flusso naturale sparisce. Aziende e fondi statunitensi hanno chiuso la giornata, Tokyo non è ancora partita e Sydney ha appena aperto. L’attività reale in entrambe le direzioni è al minimo giornaliero.
- Gli LP rimasti si proteggono. Con meno concorrenti e nessuno con cui compensare il rischio, quotano più larghi. La cima del book aggregato è formata da quotazioni meno numerose e più prudenti.
Sulle major l’allargamento dura di solito da pochi minuti a circa 30 minuti, con il picco nei primi minuti dopo le 17:00. Su cross, esotiche e metalli è più ampio e dura di più, spesso fino all’arrivo della liquidità di Tokyo. Il mercoledì, nello stesso momento, viene addebitato il triplo swap (per coprire le date valuta del weekend), un aspetto importante per le strategie che mantengono posizioni overnight; consulta la nostra guida allo swap arbitrage per capire come vengono calcolati gli swap.
Notizie macro: lo spread prima, durante e dopo
Le pubblicazioni in calendario come i non-farm payrolls USA, il CPI, le decisioni sui tassi delle banche centrali e le conferenze stampa creano un andamento dello spread molto preciso. Lo spread di solito inizia ad allargarsi da 10 a 60 secondi prima del dato, perché gli LP ritirano le quotazioni o riducono i volumi: nessuno vuole essere l’ultimo prezzo sullo schermo quando esce il numero. Nel primo secondo dopo la pubblicazione lo spread è al massimo e le quotazioni possono saltare di diversi pip in un colpo. Poi, man mano che gli LP vedono il dato e la direzione si stabilizza, tornano a quotare e lo spread rientra alla normalità, di solito entro 1-5 minuti sulle major.
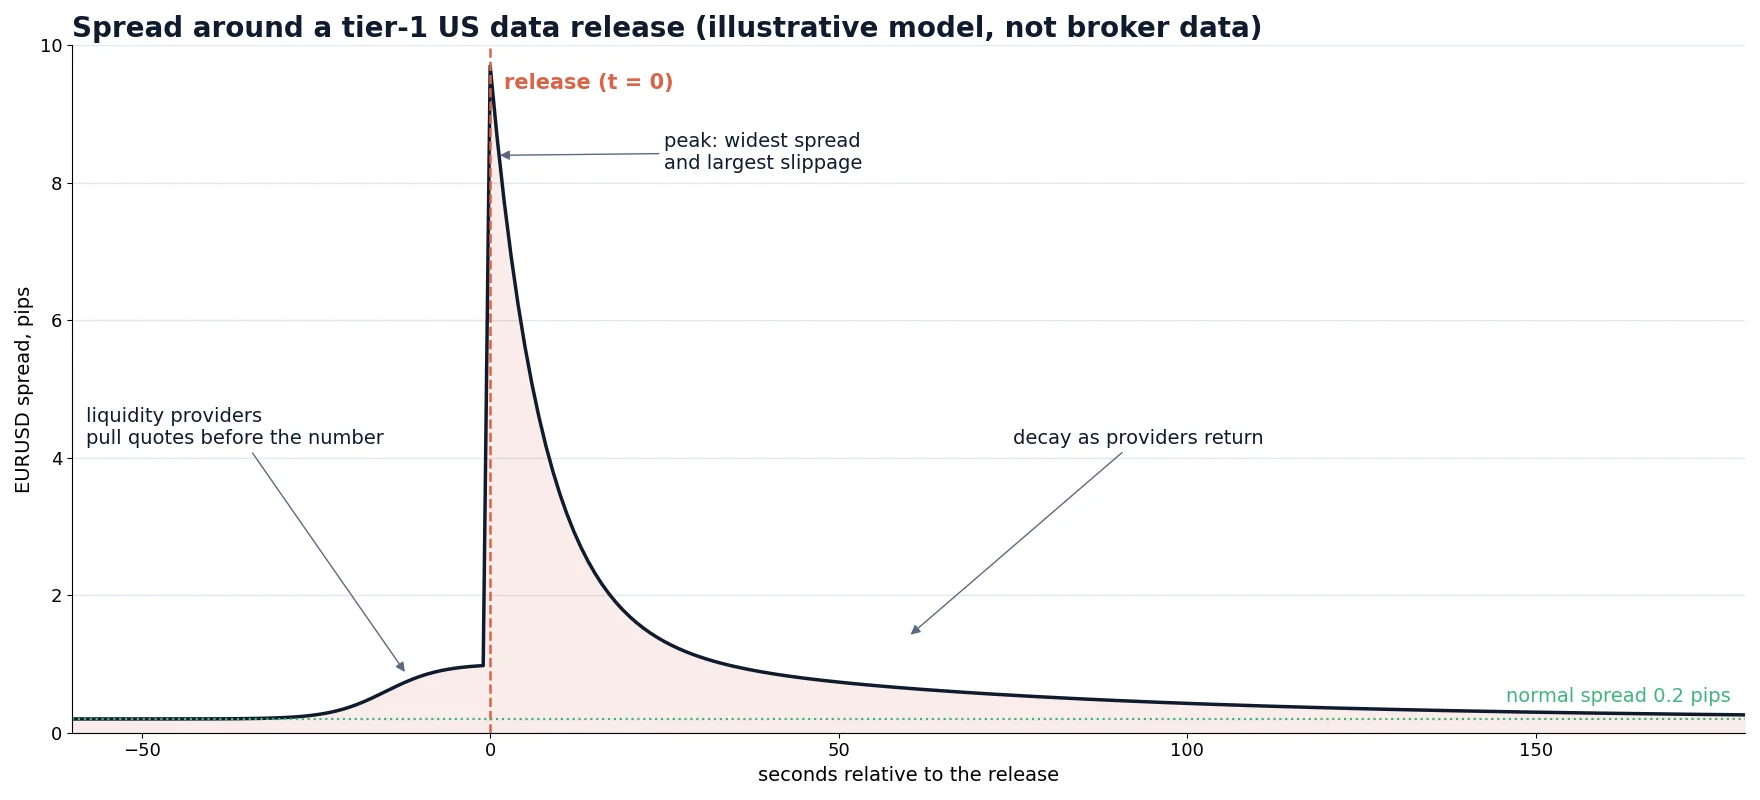
Ne derivano due conseguenze pratiche. Primo, un ordine a mercato inviato nel momento della pubblicazione paga contemporaneamente lo spread più ampio e lo slippage maggiore; la nostra guida allo slippage nel forex mostra come si sommano questi due costi. Secondo, il movimento dopo il dato è spesso reale, e alcune strategie sono costruite proprio per sfruttarlo. Se ti interessa questo lato del mercato, leggi come funziona il trading sulle notizie economiche e perché lì la velocità conta.
| Evento | Inizio tipico dell’allargamento | Picco | Ritorno alla normalità (major) | Più colpiti |
|---|---|---|---|---|
| Non-farm payrolls USA, CPI | 10–60 s prima | 0–2 s dopo | 1–5 min | Coppie in USD, oro, indici USA |
| Decisione sui tassi della banca centrale | 30–120 s prima | Decisione e conferenza stampa | Diversi minuti, si ripete durante le domande e risposte | La valuta di quella banca |
| Rollover giornaliero | 1–5 min prima delle 17:00 NY | Primi minuti dopo le 17:00 NY | 5–30 min | Cross, esotiche, metalli |
| Apertura della domenica | Apertura del mercato | Primi minuti | Spesso fino all’apertura di Tokyo | Tutte le coppie, soprattutto dopo notizie del weekend |
Tempi indicativi in condizioni ECN/STP tipiche. Usali come punto di partenza e verificali sui tuoi dati.
Sessioni poco liquide, festività e apertura del weekend
Al di fuori dei grandi eventi, gli spread seguono la liquidità delle sessioni di trading. Sono più stretti quando Londra e New York si sovrappongono (circa 12:00–16:00 UTC), stretti durante la mattinata di Londra, leggermente più larghi nella sessione asiatica per le coppie in EUR e GBP, e più larghi nel tardo pomeriggio di New York e intorno al rollover.
Le festività hanno lo stesso effetto per un’intera giornata: Natale e Capodanno, il Thanksgiving USA e il venerdì successivo, i bank holiday nel Regno Unito, la Golden Week in Giappone. In questi giorni molti desk sono chiusi, alcuni LP quotano volumi ridotti e gli spread restano più ampi del solito anche in orari normalmente liquidi.
L’apertura del weekend merita una menzione a parte. Quando il mercato apre la domenica sera (intorno alle 17:00 ora di New York), sono attivi pochi partecipanti e le notizie del weekend devono essere prezzate tutte insieme. I prezzi possono aprire lontano dalla chiusura del venerdì (un gap) e gli spread sulle major possono restare per la prima ora diverse volte più ampi del normale. Gli ordini pendenti che si trovano all’interno del gap vengono eseguiti al primo prezzo disponibile, non al loro prezzo d’ordine.
Shock imprevisti
Gli eventi in calendario si possono pianificare. Gli shock no. Quando la Banca Nazionale Svizzera ha rimosso il floor su EURCHF il 15 gennaio 2015, la liquidità sulle coppie in CHF è sparita per minuti e gli spread quotati hanno perso ogni significato. Il 3 gennaio 2019, nelle poco liquide prime ore asiatiche di un periodo festivo, le coppie in JPY sono crollate di diverse centinaia di pip in pochi minuti in un “flash crash” prima di recuperare. In entrambi i casi lo spread non era più il costo di un’operazione; era il segnale che non esisteva un mercato a un prezzo ragionevole.
Nessun filtro rende una strategia immune a questo. Ciò che aiuta è un dimensionamento delle posizioni che sopravviva a un gap, evitare di tenere grandi posizioni senza motivo nelle ore meno liquide e un software che smetta di inviare ordini quando le quotazioni diventano anomale, invece di inseguirle.
Cause legate al broker
Non ogni allargamento nasce dal mercato interbancario. Alcune tipiche cause lato broker:
- Markup. Un conto standard può aggiungere al raw spread un markup fisso o percentuale. Un markup percentuale si allarga insieme al raw spread.
- Conti a spread fisso. Mostrano uno spread costante in condizioni normali, ma le condizioni contrattuali di solito consentono al broker di allargarlo o di fare requote in “condizioni di mercato anomale”, che spesso significa proprio rollover e notizie.
- Gruppi di spread. Alcuni broker assegnano i clienti a gruppi con profili di spread diversi. Due conti presso lo stesso broker possono vedere spread diversi nello stesso secondo.
- Pochi LP. Un broker collegato a uno o due fornitori ha meno concorrenza in cima al book, quindi ogni fornitore che esce dal flusso allarga di più lo spread.
Se il tuo spread è regolarmente più ampio rispetto ad altri broker nello stesso momento, o si allarga solo sul tuo conto, è una questione di esecuzione più che di mercato. La nostra pagina sulla trasparenza dell’esecuzione del broker spiega come verificarlo con i tuoi dati, e la guida alla scelta del broker elenca cosa controllare prima di aprire un conto.
Quanto costa l’allargamento alle diverse strategie
Lo stesso spread di 3 pip al rollover ha un significato molto diverso a seconda di quanto guadagna una strategia per operazione. La tabella confronta quattro stili su EURUSD con un lotto standard. Il “costo normale” considera uno spread di 0.2 pip più 6 $ di commissione round-trip (circa 0.6 pip); il “costo al rollover” considera uno spread di 3 pip con la stessa commissione.
| Strategia | Risultato lordo medio per operazione | Costo nelle ore normali | Costo al rollover | Quota del vantaggio al rollover |
|---|---|---|---|---|
| Swing trading | 60 pip | 0.8 pip (1.3%) | 3.6 pip | 6% |
| Intraday | 15 pip | 0.8 pip (5%) | 3.6 pip | 24% |
| Scalping | 4 pip | 0.8 pip (20%) | 3.6 pip | 90% |
| Arbitraggio di latenza | 1.2 pip | 0.8 pip (67%) | 3.6 pip | 300% (una perdita) |
Esempio calcolato. I risultati reali dipendono dal broker, dallo strumento e dal momento esatto di ingressi e uscite.
Uno swing trader si accorge appena del rollover. Per uno scalper, un solo ingresso nel minuto sbagliato cancella quasi l’intera operazione media. Per una strategia di arbitraggio o ad alta frequenza, un’operazione aperta con uno spread ampio parte con una perdita superiore all’intero profitto atteso. Ecco perché i sistemi seri di breve periodo non trattano mai lo spread come una costante.
Effetti nascosti: stop, ordini pendenti e margine
La maggior parte dei grafici è costruita sui prezzi bid. Gli ordini invece vengono attivati dal lato della quotazione contro cui operano: gli ordini di acquisto dall’ask, quelli di vendita dal bid. Quando lo spread si allarga, l’ask si allontana dal bid anche se la linea del grafico non si muove. Questo crea effetti che molti trader scoprono solo nello storico del conto.
Stop loss su una posizione short
Sei short su EURUSD con uno stop a 1.08600. Il bid è 1.08560 e lo spread è di 0.2 pip, quindi l’ask è 1.08562: il tuo stop è a 3.8 pip di distanza. Al rollover lo spread si allarga a 4.5 pip e l’ask diventa 1.08605. Lo stop (un ordine di acquisto, attivato dall’ask) viene eseguito, anche se il bid sul tuo grafico non si è mai avvicinato allo stop a meno di 4 pip. L’esecuzione avviene circa 4.5 pip sopra il prezzo del grafico: circa 45 $ per lotto persi solo a causa dello spread.
Ordini pendenti
La stessa logica vale per gli ordini buy limit, buy stop e per i take-profit sulle posizioni short. Un take-profit su una posizione short può essere “mancato” se l’ask non lo ha raggiunto, anche se il bid sì. E un buy stop piazzato vicino al mercato può essere attivato da un picco di spread ed eseguito a un prezzo sfavorevole.
Margine e stop-out
Il profitto e la perdita flottanti sono di solito calcolati sul lato di chiusura della quotazione. Quando lo spread si allarga, ogni posizione aperta appare peggiore per qualche minuto. Un conto che lavora vicino al limite di margine può subire uno stop-out al rollover, anche se il mercato in sé non si è mosso contro.
Come misurare il profilo di spread del tuo broker
Gli “spread medi” pubblicati sono medie sull’intera giornata e dicono poco sui momenti che fanno male. Un profilo di spread del tuo conto richiede un paio di settimane di dati e risponde alle domande utili: quanto è ampio, quando, per quanto tempo e rispetto a cosa.
Due numeri sono particolarmente utili. La mediana delle ore tranquille ti dice cos’è “normale”. Il 95° percentile degli intervalli di rollover e notizie ti dice quanto lontano deve stare uno stop di protezione e dove un filtro sullo spread dovrebbe intervenire. Se vuoi una checklist pronta per questo tipo di analisi, usa il nostro toolkit di audit dei broker forex.
Come gli algoritmi gestiscono l’allargamento dello spread
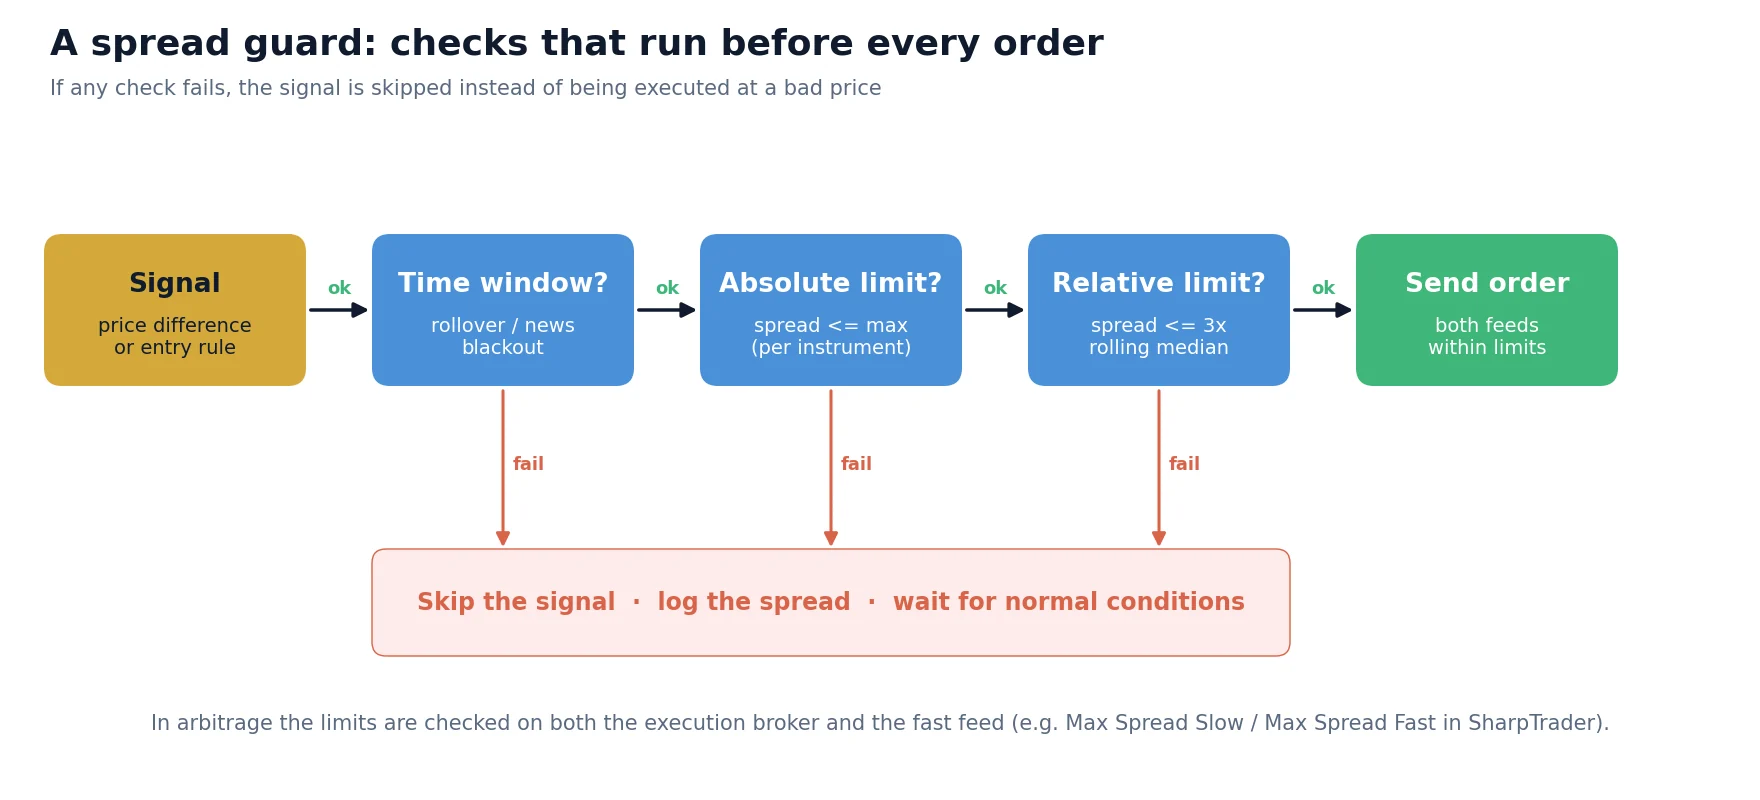
Un buon software di trading tratta lo spread come un dato in tempo reale, non come una costante. Esistono cinque protezioni comuni, e i sistemi più solidi ne usano diverse insieme.
1. Spread massimo assoluto
Il filtro più semplice: nessun nuovo ordine se lo spread attuale supera un valore fisso, per esempio 0.8 pip su EURUSD. È facile da capire e copre automaticamente rollover, notizie e ore poco liquide, qualunque sia il loro orario esatto. Il suo punto debole è che un solo valore non va bene per tutti gli strumenti e tutte le sessioni.
2. Filtro sullo spread relativo
L’algoritmo confronta lo spread attuale con una mediana mobile degli ultimi 15–60 minuti e rifiuta di operare se è più alto, ad esempio, di 2,5-3 volte. Se la mediana è 0.3 pip, il limite diventa 0.9 pip; se la mediana nella sessione asiatica è 0.6, il limite diventa 1.8. Il filtro si adatta alla sessione e allo strumento senza bisogno di essere ritarato.
3. Finestre temporali
Un blocco intorno al rollover (per esempio 16:55–17:30 ora di New York) e intorno alle pubblicazioni in calendario (per esempio da 2 minuti prima a 5 minuti dopo). Le finestre temporali intercettano il rischio prima che lo spread si sia allargato, cosa che un semplice filtro sullo spread non può fare. Definiscile nell’ora di New York o nel fuso orario della borsa dello strumento, non con un offset UTC fisso.
4. Uscite che tengono conto dello spread
Gli ingressi sono solo metà del problema. Una strategia può rinviare le uscite non urgenti finché lo spread non si normalizza, evitare di chiudere a mercato nei primi secondi dopo un dato e collocare gli stop di protezione oltre lo spread di rollover al 95° percentile. La logica di uscita deve sapere contro quale lato della quotazione sta operando.
5. Backtest realistici
Un backtest con spread costante sopravvaluta qualsiasi strategia di breve periodo, perché non paga mai gli spread di rollover e delle notizie. Esegui i test su dati tick con prezzi bid e ask reali e con ritardo di esecuzione, come descritto nel nostro articolo sul divario tra backtest ed esecuzione reale. Se la strategia funziona solo con lo spread dell’ora migliore della giornata, non funziona.
| Protezione | Intercetta | Non intercetta | Ideale per |
|---|---|---|---|
| Spread massimo assoluto | Qualsiasi allargamento oltre il limite | I momenti prima che inizi l’allargamento; sessioni con spread normali diversi | Singolo strumento, configurazioni semplici |
| Filtro sullo spread relativo | Spread anomalo per la sessione in corso | Derive lente della mediana | Molti strumenti, strategie 24 ore su 24 |
| Finestre temporali | Eventi noti, prima che lo spread reagisca | Shock imprevisti | Calendari di rollover e notizie |
| Uscite che tengono conto dello spread | Stop e chiusure in mercati con spread ampi | Nulla sugli ingressi | Strategie che mantengono posizioni overnight |
| Backtest su dati tick | Risultati sopravvalutati prima di passare al live | Cambiamenti futuri delle condizioni del broker | Tutte le strategie di breve periodo |
L’allargamento dello spread nell’arbitraggio di latenza
Nell’arbitraggio di latenza una strategia confronta il prezzo di un broker lento con un feed di riferimento veloce e opera quando il prezzo lento resta indietro. L’allargamento dello spread colpisce questo tipo di strategia due volte. Primo, uno spread ampio sul broker lento può creare una differenza di prezzo sulla carta che non è possibile sfruttare con profitto, perché entrare e uscire significa attraversare lo spread ampio. Secondo, uno spread ampio sul feed veloce significa che lo stesso prezzo di riferimento è incerto, quindi il “segnale” potrebbe non essere altro che rumore tra due quotazioni prudenti.
In SharpTrader questo è gestito da due limiti separati: Max Spread Slow (lo spread massimo consentito sul broker dove vengono eseguiti gli ordini) e Max Spread Fast (lo spread massimo consentito sul feed dati veloce). Se uno dei due spread attuali supera il proprio limite, il segnale viene ignorato, per quanto grande sembri la differenza di prezzo. Un filtro notizie può inoltre sospendere il trading in finestre configurabili prima e dopo i dati ad alto impatto. Nella nostra esperienza con le configurazioni di arbitraggio, restringere questi due limiti elimina la maggior parte dei segnali “grandi ma falsi” che compaiono al rollover e intorno alle notizie, al prezzo di saltare alcune opportunità reali. Come ogni parametro, vanno testati su dati tick per il broker specifico invece di essere copiati da un altro conto.
Lascia che sia il software a controllare lo spread prima di ogni ordine
SharpTrader esegue strategie di arbitraggio forex e crypto con limiti di spread separati per il broker di esecuzione e per il feed veloce, oltre a un filtro notizie. SharpTrader Optimizer ti permette di testare queste impostazioni su dati tick reali con tempi di esecuzione realistici. Inizia con lo scanner gratuito per vedere come i prezzi del tuo broker si confrontano con fonti più veloci.
Errori comuni
- Giudicare un broker dallo spread medio pubblicizzato. La media nasconde proprio i minuti in cui lo spread conta. Confronta mediane e 95° percentili per ora del giorno.
- Fissare il rollover nel codice in UTC. L’orario UTC cambia due volte l’anno, ed Europa e Stati Uniti cambiano l’ora in date diverse.
- Fare backtest con uno spread fisso. Fa sembrare le strategie di scalping e di arbitraggio molto migliori di quanto siano.
- Dimenticare il lato ask. Stop e take-profit sulle posizioni short vengono attivati dall’ask, che di solito il grafico non mostra.
- Considerare ogni picco una manipolazione del broker. L’allargamento al rollover e durante le notizie è un normale comportamento di mercato. Diventa una questione legata al broker solo quando il tuo conto è costantemente peggiore del mercato nello stesso secondo.
- Impostare un unico filtro per tutti gli strumenti. 0.8 pip è un limite sensato per EURUSD e inutile per GBPJPY o per l’oro. Usa limiti specifici per strumento o relativi.
Scanner di arbitraggio gratuito + breve corso via email
Ricevi il link allo scanner gratuito e alcune email brevi e pratiche di Boris: cosa significa davvero un divario di prezzo dopo i costi, come testare una strategia prima di rischiare denaro reale e quali strumenti sono adatti al tuo mercato. Niente promesse esagerate. Le email sono in inglese.
Domande frequenti
Perché gli spread forex si allargano alle 17:00 ora di New York?
Le 17:00 ora di New York segnano la fine della giornata di trading forex. I fornitori di liquidità spostano le posizioni alla data valuta successiva, ricalcolano il rischio e a volte riavviano i sistemi, mentre gli operatori statunitensi hanno finito e quelli asiatici non hanno ancora iniziato. Quotazioni meno numerose e più prudenti significano uno spread più ampio per qualche minuto, più a lungo su cross e metalli.
Quanto dura l’allargamento dello spread al rollover?
Sulle coppie major di solito da pochi minuti a circa 30 minuti, con il picco subito dopo le 17:00 ora di New York. Su cross, esotiche e oro può durare fino all’arrivo della liquidità di Tokyo. Misuralo sul tuo broker, perché la durata varia da un fornitore all’altro.
Perché gli spread si allargano durante le notizie?
Prima di una pubblicazione in calendario i fornitori di liquidità riducono i volumi o ritirano le quotazioni, perché nessuno vuole essere eseguito a un prezzo vecchio quando esce il dato. Subito dopo la pubblicazione l’incertezza è massima, quindi le quotazioni rimaste sono ampie. Man mano che il mercato assorbe il dato, i fornitori tornano e lo spread di solito si normalizza in pochi minuti sulle major.
L’allargamento dello spread può attivare il mio stop loss?
Sì, sulle posizioni short. Uno stop su una posizione short è un ordine di acquisto e viene attivato dall’ask. Se lo spread si allarga abbastanza, l’ask può raggiungere lo stop mentre il bid mostrato sul grafico ne resta ben lontano. Tieni questi stop più lontani del normale spread di rollover oppure gestisci le posizioni prima della finestra.
L’allargamento dello spread è segno di un cattivo broker?
Di per sé no. L’allargamento al rollover, intorno alle notizie e nelle ore poco liquide è un normale comportamento di mercato. Diventa preoccupante quando il tuo spread è regolarmente più ampio rispetto ad altri broker o a un feed di riferimento veloce nello stesso momento, oppure quando si allarga solo sul tuo conto.
Quando gli spread forex sono più stretti?
Di solito durante la sovrapposizione delle sessioni di Londra e New York, all’incirca dalle 12:00 alle 16:00 UTC, e durante la mattinata di Londra. Gli spread sono generalmente più ampi nel tardo pomeriggio di New York, intorno al rollover, durante le festività e nella prima ora dopo l’apertura della domenica.
I conti a spread fisso proteggono dall’allargamento?
Solo in parte. Uno spread fisso è di solito più ampio del raw spread nelle ore normali, e le condizioni del conto spesso consentono al broker di allargare gli spread o fare requote in condizioni di mercato anomale, che tipicamente includono notizie e rollover. Leggi le condizioni prima di farci affidamento.
