Lo slippage nel forex spiegato: come misurarlo, individuarlo e ridurlo Ottobre 19, 2026 – Posted in: Arbitrage Software, Forex trading
Lo slippage nel forex spiegato: come misurarlo, individuarlo e ridurlo
Lo slippage è la differenza tra il prezzo che hai richiesto e quello che hai effettivamente ottenuto. Su un singolo trade sembra rumore. Su centinaia di trade decide se una strategia di scalping o di arbitraggio guadagna davvero. Questa guida spiega da dove nasce lo slippage, come misurarlo correttamente partendo dal tuo registro delle operazioni, come distinguere il normale slippage di mercato da un’esecuzione unilaterale del broker e quali interventi lo riducono davvero.
- Che cos’è lo slippage (con i numeri)
- Da dove nasce lo slippage: il percorso di un ordine
- Le sei cause principali
- Slippage per tipo di ordine
- Come misurare il tuo slippage passo dopo passo
- Leggere la distribuzione: normale o unilaterale?
- Quanto costa lo slippage alle diverse strategie
- Come ridurre lo slippage
- Lo slippage nei backtest
- Lo slippage nell’arbitraggio di latenza
- Miti ed errori comuni
- Domande frequenti
Che cos’è lo slippage (con i numeri)
In breve: lo slippage è lo scarto tra il prezzo atteso di un ordine (il prezzo sul tuo schermo nel momento in cui l’hai inviato, oppure il prezzo del tuo stop) e il prezzo al quale è stato eseguito. È negativo quando l’esecuzione è peggiore per te e positivo quando è migliore. Si misura in pip, punti o punti base e si converte in denaro tramite il valore del pip e la dimensione della posizione.
Un semplice esempio su EURUSD. Invii un ordine a mercato per comprare 1 lotto standard (100.000 EUR) mentre l’ask indica 1.08500. L’ordine viene eseguito a 1.08512. La differenza è 0.00012, ovvero 1,2 pip a tuo sfavore. Con un valore del pip di circa $10 per lotto standard, quel singolo trade ti è costato $12 in più che nessun grafico e nessun backtest mostravano.
Ora il caso opposto. L’ask è 1.08500, ma quando il tuo ordine raggiunge il fornitore di liquidità il prezzo è sceso a 1.08494. Un’esecuzione corretta ti dà 1.08494: 0,6 pip di slippage positivo, $6 a tuo favore. Lo slippage positivo è una parte normale di un’esecuzione di mercato onesta; non è un bonus né un errore.
Anche gli ordini stop subiscono slippage, spesso di più. Un sell stop a 1.08200 durante un movimento rapido dopo la pubblicazione di un dato può essere eseguito a 1.08170: 3,0 pip, ovvero $30 per lotto, oltre la perdita pianificata. Ecco perché la distanza dello stop loss non corrisponde mai esattamente alla perdita massima di un trade.
| Caso | Prezzo atteso | Prezzo di esecuzione | Slippage | Denaro (1 lotto EURUSD) |
|---|---|---|---|---|
| Acquisto a mercato, prezzo salito | 1.08500 | 1.08512 | -1.2 pip | -$12 |
| Acquisto a mercato, prezzo sceso | 1.08500 | 1.08494 | +0.6 pip | +$6 |
| Sell stop durante le notizie | 1.08200 | 1.08170 | -3.0 pip | -$30 |
| Buy limit | 1.08400 | 1.08400 o migliore | 0 o positivo | $0 o meglio, ma potrebbe non essere eseguito |
Da dove nasce lo slippage: il percorso di un ordine
Lo slippage esiste perché un ordine non viene eseguito nell’istante in cui decidi di operare. L’ordine viaggia. Tra il prezzo di decisione e l’esecuzione ci sono diversi passaggi, e durante ciascuno di essi il mercato continua a muoversi.
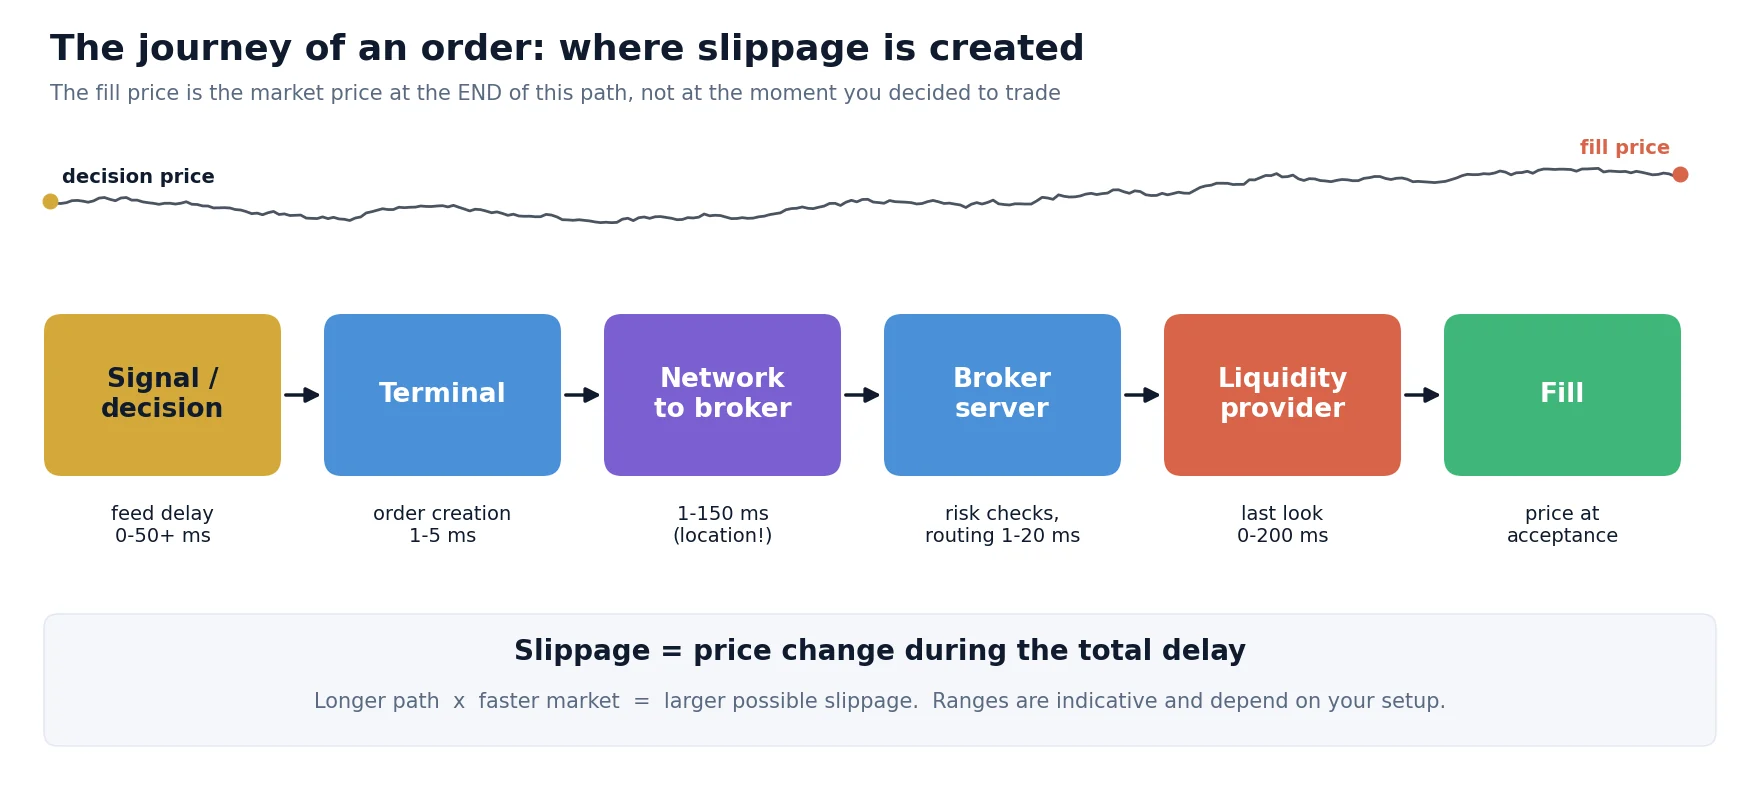
- Segnale e decisione. La tua strategia o i tuoi occhi vedono un prezzo. Se quel prezzo è arrivato in ritardo (un feed lento), lo slippage è di fatto iniziato prima ancora che tu clicchi.
- Terminale e creazione dell’ordine. Di solito pochi millisecondi, di più su un computer sovraccarico o con indicatori pesanti.
- Rete verso il broker. Da meno di 1 ms su un server nello stesso data center fino a 80–150 ms da una connessione domestica in un altro continente.
- Server del broker. Controlli di margine e di rischio, regole di instradamento e talvolta plugin di esecuzione che aggiungono ritardo.
- Fornitore di liquidità. In molte configurazioni ECN/STP il fornitore può trattenere l’ordine per una breve finestra di “last look” prima di accettarlo o rifiutarlo.
- Esecuzione e conferma. Il prezzo al quale l’ordine viene accettato diventa il tuo prezzo di esecuzione. La conferma torna indietro attraverso la rete.
Più lungo è il percorso complessivo e più veloce è il mercato, maggiore è la possibile variazione di prezzo. È lo stesso meccanismo che crea le opportunità di arbitraggio di latenza, solo visto dall’altro lato.
Le sei cause principali
1. Latenza
Il tempo tra il prezzo di decisione e l’esecuzione. Comprende il ritardo del tuo feed, il percorso di rete e l’elaborazione lato broker. La latenza non decide la direzione della variazione di prezzo, ma decide quanto lontano il prezzo può spingersi.
2. Volatilità
In una tranquilla sessione asiatica EURUSD può muoversi di una frazione di pip in 100 ms. Nei primi secondi dopo un dato macro importante può muoversi di diversi pip nello stesso tempo. Lo stesso ritardo di esecuzione produce slippage molto diversi.
3. Liquidità e dimensione dell’ordine
Il miglior prezzo quotato è disponibile solo per un volume limitato. Un ordine di grandi dimensioni “scorre il book”: una parte viene eseguita al prezzo migliore e il resto ai livelli successivi. Sulle coppie principali questo conta soprattutto per volumi elevati o nelle ore di scarsa liquidità; sulle coppie esotiche e su alcuni metalli e indici conta molto prima.
4. Gap
Durante il fine settimana, al rollover giornaliero e in prossimità delle notizie, il prezzo può saltare senza scambiare i livelli intermedi. Gli ordini stop che cadono all’interno di un gap vengono eseguiti al primo prezzo disponibile, che può essere molto lontano dal livello dello stop.
5. Tipo di ordine e modalità di esecuzione
Gli ordini a mercato e gli stop accettano il primo prezzo disponibile; gli ordini limite no. I conti si differenziano anche per modalità di esecuzione: con la market execution ottieni il prezzo successivo, con la instant execution il broker può inviare una requote invece di eseguire a un prezzo diverso.
6. Pratiche di esecuzione del broker
La maggior parte dello slippage è causata dal mercato. Una parte è causata dal modo in cui il broker gestisce gli ordini: ritardi artificiali, last look che rifiuta gli ordini quando il prezzo si muove a tuo favore, o regole che trasferiscono al cliente lo slippage negativo ma non quello positivo. Vediamo come individuarlo più avanti e, in dettaglio, nella nostra guida sulla trasparenza dell’esecuzione del broker.
Slippage per tipo di ordine
Il tipo di ordine non elimina il rischio di prezzo; decide solo quale rischio ti assumi: prezzo peggiore o mancata esecuzione.
| Tipo di ordine | Può subire slippage? | Rischio principale | Uso tipico |
|---|---|---|---|
| A mercato | Sì, in entrambe le direzioni | Esecuzione peggiore nei mercati veloci | Quando entrare o uscire conta più del prezzo esatto |
| A mercato con deviazione massima | Solo entro l’intervallo impostato | Rifiutato se il prezzo si è mosso oltre | Scalping e ingressi algoritmici con un limite di costo rigoroso |
| Limite | Nessuno slippage negativo; può migliorare | Non eseguito o eseguito solo in parte | Ingressi pianificati, take profit, esecuzione passiva |
| Stop (stop loss, ingresso su breakout) | Sì, spesso negativo | Esecuzione oltre lo stop in caso di gap e notizie | Protezione di una posizione, ingressi momentum |
| Stop-limit | Solo fino al limite | La posizione resta aperta se il prezzo salta oltre il limite | Ingressi su breakout in cui un’esecuzione cattiva è peggiore di nessuna esecuzione |
| IOC / FOK (FIX ed ECN) | Solo entro il prezzo limite | Esecuzione parziale (IOC) o nessuna esecuzione (FOK) | Esecuzione algoritmica e di arbitraggio |
IOC (immediate or cancel) esegue tutto ciò che è disponibile al prezzo limite o migliore e cancella il resto. FOK (fill or kill) esegue l’intera quantità oppure niente. Entrambi sono standard sulle connessioni FIX API e danno a un algoritmo un controllo preciso sul peggior prezzo accettabile.
Come misurare il tuo slippage passo dopo passo
La maggior parte dei trader giudica lo slippage in base al ricordo di qualche trade doloroso. Questa non è una misurazione. Ti servono un registro e una convenzione di segno coerente.
Per gli ordini a mercato, il bid (vendita) o l’ask (acquisto) al momento dell’invio; per stop e limit, il prezzo dell’ordine. Salva il timestamp in millisecondi.
Prezzo di esecuzione, orario di esecuzione e volume eseguito per ogni ordine, comprese le esecuzioni parziali e i rifiuti.
Slippage = (prezzo atteso – prezzo di esecuzione) x direzione / dimensione del pip, dove la direzione è +1 per gli acquisti e -1 per le vendite. Un valore positivo significa meglio per te.
Moltiplica per il valore del pip e per i lotti. Somma per giorno e per mese per vedere il costo reale.
Per simbolo, sessione, notizie rispetto a orari normali, tipo di ordine e tempo di esecuzione. Le medie nascondono gli schemi importanti.
L’esecuzione cambia quando un broker cambia fornitori di liquidità o impostazioni. Un controllo una tantum diventa presto obsoleto.
Verifica la convenzione di segno con il primo esempio: acquisto, prezzo atteso 1.08500, esecuzione 1.08512. (1.08500 – 1.08512) x (+1) / 0.0001 = -1.2 pip. Negativo, quindi a tuo sfavore. Per una vendita con bid atteso 1.08480 ed esecuzione 1.08486: (1.08480 – 1.08486) x (-1) / 0.0001 = +0.6 pip, a tuo favore.
Dal registro calcola un piccolo insieme di valori. Le schede qui sotto mostrano come appare un riepilogo di questo tipo per un campione illustrativo di 500 ordini a mercato su una coppia principale.
Campione illustrativo a solo scopo esplicativo, non dati di un broker o di un conto specifico.
La media ti indica il costo. La coda (5° percentile) ti indica il rischio per le strategie con target piccoli. Il rapporto positivo/negativo e la forma della distribuzione ti dicono se l’esecuzione è simmetrica, che è l’argomento della sezione successiva. Se preferisci un metodo pronto, il nostro toolkit aperto per l’audit dei broker valuta la qualità dell’esecuzione a partire dallo stesso tipo di registro.
Leggere la distribuzione: normale o unilaterale?
Quando l’esecuzione è corretta, durante il ritardo di esecuzione il prezzo ha la stessa probabilità di muoversi a tuo favore o contro di te. L’istogramma dello slippage con segno è quindi grosso modo simmetrico attorno allo zero, con una barra alta sullo zero. Quando lo slippage positivo viene trattenuto mentre quello negativo viene trasferito, il lato destro dell’istogramma scompare.
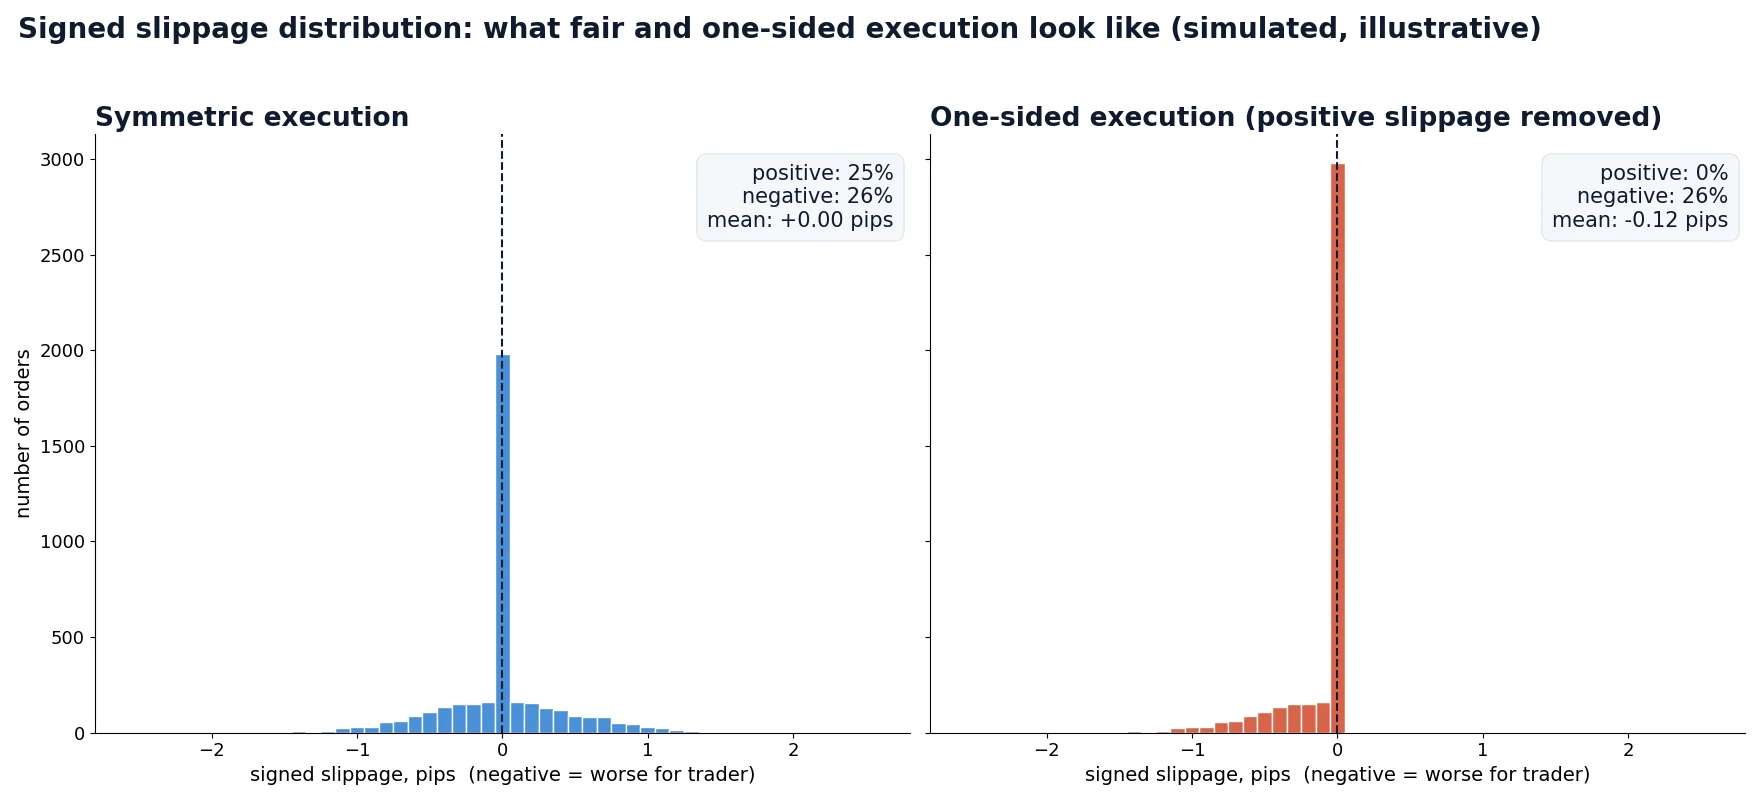
Punti da verificare prima di trarre conclusioni:
- Usa almeno qualche centinaio di ordini; con 30 trade un risultato sbilanciato può essere dovuto al caso.
- Separa gli ordini a mercato dagli stop. Gli stop sono naturalmente sbilanciati in negativo, perché si attivano quando il prezzo li attraversa.
- Separa i periodi di notizie e di rollover dagli orari normali.
- Confronta il tempo di esecuzione con il risultato. Se gli ordini in cui il prezzo si è mosso a tuo favore impiegano molto più tempo a essere eseguiti, o vengono rifiutati più spesso, questo indica last look o ritardi intenzionali.
- Quando possibile, esegui la stessa strategia su un secondo conto o broker per confronto.
Slippage asimmetrico, requote che compaiono solo quando il prezzo si muove a tuo favore e ritardi di esecuzione sospetti sono segnali classici di un intervento lato server. La nostra panoramica sui plugin anti-arbitraggio spiega come funzionano questi strumenti e l’utility Brokers Intervention Detection aiuta a verificare un conto in modo sistematico.
Quanto costa lo slippage alle diverse strategie
Lo stesso slippage è irrilevante per una strategia e fatale per un’altra. Ciò che conta è la sua entità rispetto al profitto lordo medio per trade.
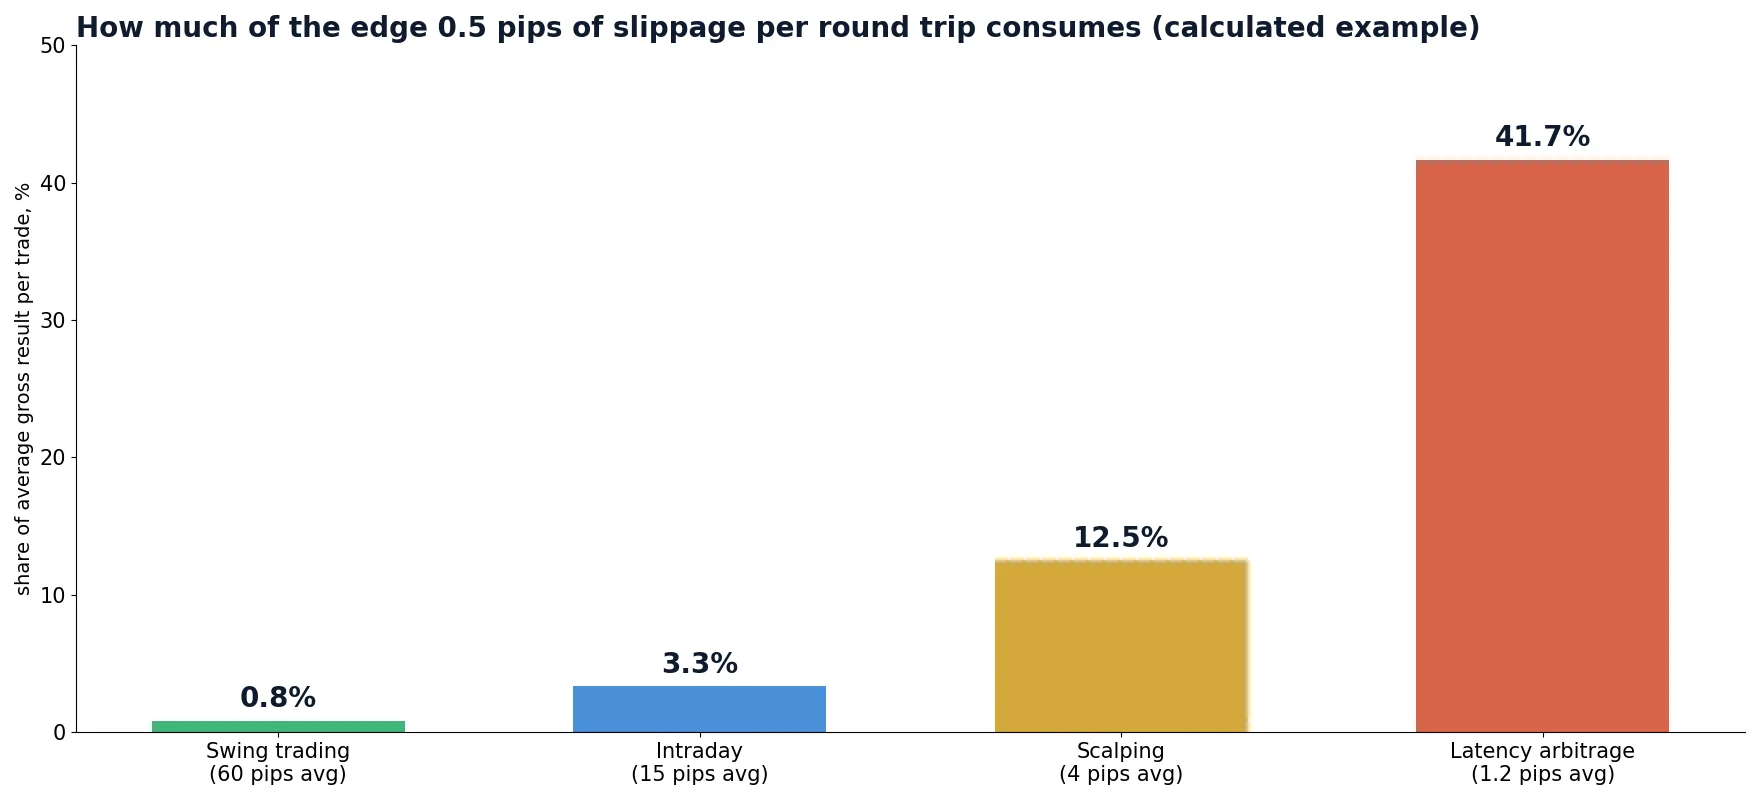
| Profilo della strategia | Lordo medio per trade | Slippage per operazione completa | Quota del vantaggio persa |
|---|---|---|---|
| Swing trading | 60 pip | 0.5 pip | 0.8% |
| Trading intraday | 15 pip | 0.5 pip | 3.3% |
| Scalping | 4 pip | 0.5 pip | 12.5% |
| Arbitraggio di latenza | 1.2 pip | 0.5 pip | 41.7% |
In denaro: uno scalper che effettua 300 operazioni complete al mese con 1 lotto e perde 0,5 pip per trade a causa dello slippage paga 300 x 0.5 x $10 = $1,500 al mese. Spesso è più della commissione. Una strategia che sembra redditizia includendo spread e commissione può diventare negativa una volta aggiunto uno slippage realistico; per questo il costo va misurato, non stimato a occhio.
Come ridurre lo slippage
Non puoi eliminare lo slippage, ma puoi ridurre quanto il prezzo può muoversi prima dell’esecuzione e limitare quanto sei disposto ad accettarne.
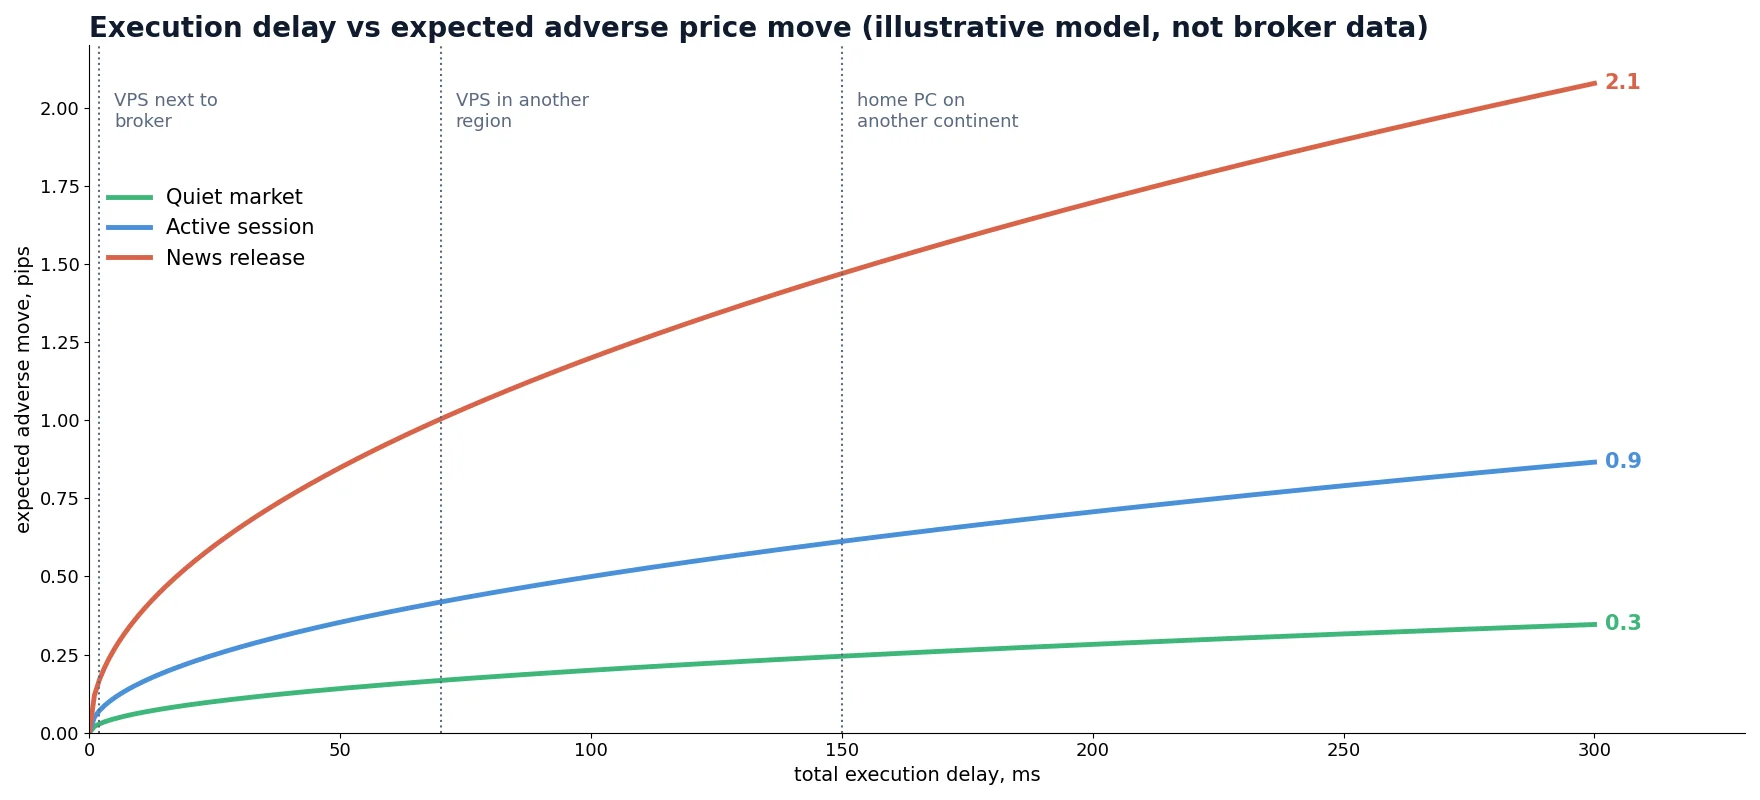
- Avvicina l’esecuzione al broker. Un VPS nello stesso data center o nella stessa città del trade server del broker riduce il tratto di rete da decine di millisecondi a uno o due. Vedi quanto deve essere veloce il tuo VPS.
- Usa una fonte di prezzi più veloce. Un feed in ritardo significa che il tuo prezzo di decisione è già vecchio. Un feed di riferimento veloce mostra prima il mercato reale.
- Imposta una deviazione massima oppure usa ordini limit, IOC o FOK per gli ingressi in cui un’esecuzione cattiva è peggiore di nessuna esecuzione.
- Evita le finestre peggiori, a meno che la tua strategia non sia costruita per esse: i dati macro principali, l’ora del rollover giornaliero, l’apertura settimanale.
- Opera nelle ore e sulle coppie liquide. La sovrapposizione tra Londra e New York offre i book più profondi sulle coppie principali.
- Suddividi gli ordini grandi o riduci la dimensione dove il book è sottile.
- Scegli il tipo di conto con consapevolezza. I conti ECN/STP con market execution e commissione trasparente di solito mostrano uno slippage simmetrico; verificalo con il tuo registro.
- Mantieni leggero il terminale. Rimuovi indicatori e script inutilizzati ed evita di eseguire attività pesanti sulla macchina di trading.
- Monitora costantemente e cambia sede di esecuzione quando i numeri peggiorano.
Lo slippage nei backtest
La maggior parte dei backtest presume che ogni ordine venga eseguito al prezzo del tick del segnale. Per una strategia swing è accettabile. Per scalping e arbitraggio è il motivo principale per cui i risultati reali differiscono da quelli del test.
Esistono tre modi comuni per modellare lo slippage, dal più semplice al più realistico:
- Slippage fisso: si sottrae una costante, ad esempio 0,3 pip per lato. Facile, ma ignora che lo slippage è maggiore proprio quando le strategie operano di più, nei mercati veloci.
- Slippage variabile: una distribuzione ricavata dal tuo registro delle operazioni, applicata trade per trade, con valori maggiori per le notizie e le ore di scarsa liquidità.
- Modellazione del tempo di esecuzione: l’ordine viene eseguito al tick reale che arriva dopo un determinato tempo di esecuzione in millisecondi. In questo caso lo slippage deriva dai dati tick stessi e cresce naturalmente con la volatilità.
Il terzo approccio è quello che usiamo in SharpTrader Optimizer: riproduce tick storici reali, accetta un tempo di esecuzione per ogni ordine e determina il prezzo di esecuzione dal flusso dei tick, con spread variabile per tick. Il nostro articolo sul divario del tempo di esecuzione nei backtest mostra quanto cambiano i risultati tra 0 ms e un ritardo realistico.
Lo slippage nell’arbitraggio di latenza
L’arbitraggio di latenza è il caso estremo. La strategia compra o vende presso un broker lento quando un prezzo di riferimento più veloce indica che la quotazione del broker sta per muoversi. Il profitto atteso per trade è spesso di appena uno o pochi pip, e l’ordine deve essere eseguito prima che la quotazione lenta si allinei.
Questo ha tre conseguenze:
- Ogni millisecondo di ritardo di esecuzione viene sottratto direttamente al vantaggio. Il prezzo che stai cercando di catturare si sta muovendo verso l’esecuzione.
- I broker che non vogliono questo flusso spesso rispondono con slippage asimmetrico o ritardi aggiuntivi piuttosto che con un rifiuto aperto, quindi le statistiche sullo slippage sono anche uno strumento di rilevamento.
- Le strategie a due gambe (ad esempio l’arbitraggio lock o hedge tra due conti) pagano lo slippage due volte, una per gamba, e la gamba più lenta determina il risultato.
Nell’arbitraggio, il tempo di esecuzione e la differenza tra il prezzo del segnale e il prezzo di esecuzione contano quanto il risultato del trade stesso. Se fai arbitraggio o hai intenzione di farlo, registra questi due valori per ogni trade e analizzali prima di cambiare qualsiasi altra cosa. La pagina della piattaforma di arbitraggio SharpTrader descrive le strategie disponibili e le impostazioni di esecuzione.
Miti ed errori comuni
| Mito o errore | Realtà |
|---|---|
| «Qualsiasi slippage significa che il broker imbroglia.» | Lo slippage di mercato è normale. Solo un’unilateralità sistematica, dopo un numero sufficiente di trade e separando stop e notizie, è un segnale d’allarme. |
| «Zero slippage è la migliore esecuzione.» | Uno slippage pari a zero su ogni ordine può anche significare che requote o rifiuti nascondono il costo reale. Conta anche gli ordini rifiutati. |
| «Un ordine limite risolve lo slippage.» | Elimina lo slippage negativo ma aggiunge il rischio di mancata esecuzione. Anche i buoni trade persi sono un costo. |
| «Il mio stop loss limita esattamente la mia perdita.» | Uno stop diventa un ordine a mercato quando viene attivato. In caso di gap e notizie può essere eseguito ben oltre il livello. |
| «Mi basta lo slippage medio.» | Per target piccoli conta di più la coda. Controlla il 5° percentile e le esecuzioni peggiori per sessione. |
| «Un computer più veloce risolve il problema.» | Di solito a dominare sono il percorso di rete e il ritardo del feed. La posizione conta più della velocità del processore. |
Misura l’esecuzione prima di scalare una strategia
SharpTrader esegue strategie di arbitraggio forex e crypto con impostazioni di esecuzione configurabili, e SharpTrader Optimizer ti permette di testarle con un tempo di esecuzione realistico su dati tick reali. Inizia con lo scanner gratuito per vedere le differenze di prezzo tra il tuo broker e fonti più veloci.
Domande frequenti
Lo slippage è colpa del broker?
Di solito no. La maggior parte dello slippage deriva dal movimento del mercato durante il ritardo di esecuzione, dalla volatilità e dalla liquidità limitata. Diventa un problema del broker quando è costantemente unilaterale: slippage negativo trasferito, slippage positivo trattenuto, o ritardi che compaiono solo quando il prezzo si muove a tuo favore.
Lo slippage può essere positivo?
Sì. Se il prezzo si muove a tuo favore prima dell’esecuzione, un’esecuzione corretta ti dà il prezzo migliore. Su un conto sano una quota significativa degli ordini a mercato ottiene slippage positivo.
Quanto slippage è normale nel forex?
Non esiste un numero unico. Sulle coppie principali nelle ore liquide e con un server vicino, lo slippage medio sugli ordini a mercato è tipicamente una frazione di pip, con la maggior parte degli ordini a zero o vicino a zero. In prossimità delle notizie può essere di diversi pip. Misura la tua media e il tuo 5° percentile e confrontali nel tempo e tra conti diversi.
Lo stop loss subisce slippage?
Sì. Uno stop loss si trasforma in un ordine a mercato quando il prezzo lo raggiunge, quindi nei mercati veloci o in caso di gap può essere eseguito oltre il livello dello stop. Uno stop-limit lo evita, ma può lasciare la posizione aperta.
Gli ordini limite evitano lo slippage?
Gli ordini limite non possono essere eseguiti a un prezzo peggiore del limite, quindi evitano lo slippage negativo. Il rovescio della medaglia è che potrebbero non essere eseguiti affatto, o solo in parte.
Perché lo slippage è peggiore durante le notizie?
Durante i dati macro principali il prezzo si muove di diversi pip in pochi millisecondi e i fornitori di liquidità allargano o ritirano le loro quotazioni. Gli ordini arrivano in un mercato con meno prezzi e peggiori, quindi aumentano sia l’entità sia la dispersione dello slippage.
Un VPS riduce lo slippage?
Un VPS vicino al server del broker accorcia la parte di rete del ritardo di esecuzione, riducendo quanto il prezzo può muoversi prima dell’esecuzione. Aiuta soprattutto nello scalping e nell’arbitraggio. Non aiuta contro i gap o contro pratiche di esecuzione unilaterali.
