Ottimizza il tuo bot di trading in SharpTrader su tick reali Ottobre 15, 2026 – Posted in: Arbitrage Software, Forex trading
Il tuo bot, il nostro ottimizzatore a livello di tick
SharpTrader Optimizer non funziona più solo con le strategie integrate di BJF. Carica il tuo bot di trading per un broker Forex o per un exchange cripto ed eseguine il backtest su tick storici reali, con il tempo di esecuzione del tuo broker in millisecondi, lo spread di ogni tick e griglie di parametri multi-core.
In questo articolo
- Cosa è cambiato
- Dove vive il tuo bot: l’editor di bot di SharpTrader
- Bot per exchange cripto: connettori WebSocket integrati
- Perché testare il tuo bot in SharpTrader
- Un semplice test che ti dice se il tuo bot è valido
- Non hai ancora un bot? Un nuovo servizio può crearlo
- Il flusso di lavoro completo
- Cosa ti serve
- Domande frequenti
Cosa è cambiato: la tua strategia, il nostro ottimizzatore
SharpTrader Optimizer è nato per l’arbitraggio, dove una strategia vive o muore per pochi millisecondi e per una frazione di pip. Finora poteva eseguire il backtest e la messa a punto solo delle strategie che BJF fornisce con SharpTrader: Latency Arbitrage, DominionForce, Phantom Drift, la famiglia Lock e Hedge. Le stesse proprietà contano per qualsiasi strategia automatizzata, dal trend following ai breakout, dalla mean reversion al trading di sessione e allo scalping. Così abbiamo aperto il motore.
| Prima | Ora | |
|---|---|---|
| Strategie ottimizzabili | Solo strategie BJF integrate | Strategie integrate e i tuoi bot SharpTrader |
| Modalità | Backtest, ottimizzazione a griglia | Backtest, ottimizzazione a griglia, walk-forward: anche per il tuo bot |
| Cosa controlli | Parametri della strategia integrata | Qualsiasi input esposto dal tuo bot: stop, target, periodi degli indicatori, filtri, orari di sessione |
Il tuo bot espone i suoi input, tu selezioni quelli da ottimizzare e imposti min / passo / max, e l’Optimizer esegue ogni combinazione e classifica i risultati per PnL, drawdown o un tuo punteggio personalizzato.
Dove vive il tuo bot: l’editor di bot di SharpTrader
I bot di SharpTrader sono scritti in C# nell’editor di bot integrato. Un nuovo bot parte da un template con gestori di eventi: OnInit, OnTick, OnPositionOpened, OnPositionClosed, OnOrderStatusUpdate. Gli indicatori sono disponibili tramite un’API integrata, ad esempio indicators.iObv(0, Symbol, Period, 0). Build compila il bot e Import carica un file di bot già pronto, come quello generato o convertito da un servizio esterno.
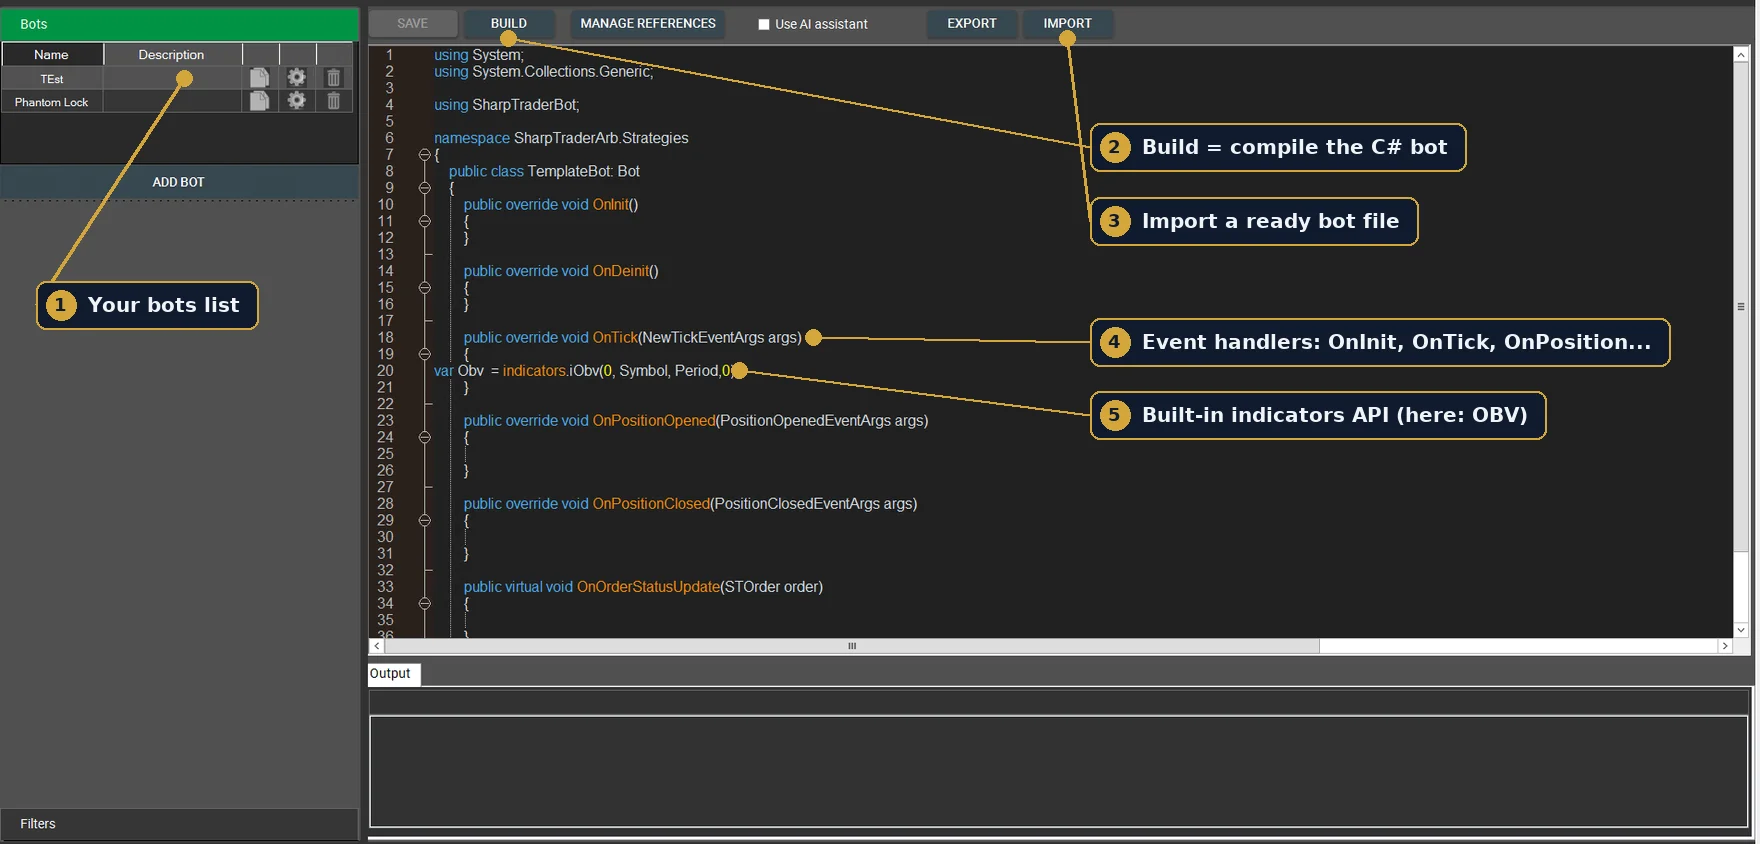
Il riferimento completo dell’API si trova nella documentazione per la programmazione dei bot SharpTrader: il namespace SharpTraderBot con la classe base Bot, Tick, STOrder e STPosition, le classi degli argomenti degli eventi, le interfacce IIndicators e ITicker e tutte le enumerazioni (lato, tipo e stato dell’ordine, timeframe, modalità degli indicatori).
Bot per exchange cripto: lo stesso codice C#, connettori WebSocket integrati
Un bot SharpTrader non è limitato ai broker Forex. SharpTrader dispone di propri connettori integrati per oltre 50 exchange cripto, tra cui Binance e Bybit, e riceve i dati di mercato tramite flussi WebSocket veloci invece del lento polling REST. Il tuo bot non ha bisogno di sapere nulla dell’API di ciascun exchange: riceve i tick in OnTick e invia gli ordini tramite la stessa interfaccia SharpTrader, mentre il connettore gestisce l’autenticazione, l’instradamento degli ordini e ogni dettaglio specifico dell’exchange.
- Un bot, molte piattaforme. La stessa logica C# può operare su un broker Forex o su un exchange cripto, spot o futures.
- Dati di mercato veloci. I flussi WebSocket inviano ogni aggiornamento di prezzo nel momento in cui avviene, ed è proprio ciò di cui hanno bisogno le strategie di scalping, breakout, momentum e spread.
- Nessuna gestione dell’API nel tuo codice. Niente firma delle richieste, gestione dei rate limit o logica di riconnessione: se ne occupa il connettore.
- Testa prima di operare. Ottimizza la logica sullo storico dei tick (i dati tick degli exchange possono essere importati in CSV) con un tempo di esecuzione realistico, poi eseguila dal vivo tramite il connettore.
Ecco perché i trader cripto che prima dovevano scrivere un bot separato per l’API di ogni exchange possono mantenere un’unica strategia e spostarla da un exchange all’altro. Approfondisci il lato cripto della piattaforma: SharpTrader per le cripto, e scopri perché lo streaming batte il polling nella nostra guida alle API degli exchange cripto: REST vs WebSocket.
Perché testare il tuo bot in SharpTrader e non in un tester standard
La maggior parte dei tester retail fa tre presupposti impliciti: gli ordini vengono eseguiti istantaneamente al prezzo visualizzato, lo spread è fisso e i movimenti di prezzo tra le barre vengono interpolati. Ogni presupposto abbellisce il risultato. Insieme sono il motivo principale per cui una strategia che sembra ottima nel backtest perde denaro su un conto reale.
| Cosa determina i risultati reali | Tipico tester retail | SharpTrader Optimizer |
|---|---|---|
| Dati di prezzo | Barre, con tick interpolati al loro interno | Tick storici reali (timestamp, bid, ask) |
| Tempo di esecuzione degli ordini | Zero: esecuzione istantanea | Il tuo valore in ms, separatamente per apertura e chiusura |
| Slippage | Assente o una costante stimata | Ricavato dal flusso di tick per ogni ordine |
| Spread | Fisso | Letto da ogni tick |
| Velocità di ottimizzazione | Spesso un solo thread della CPU | Tutti i core della CPU, una combinazione per core |
1. Tick reali, non interpolazione delle barre
Ogni esecuzione riproduce tick storici effettivi. Nulla viene smussato, quindi stop, take profit e ingressi scattano dove sarebbero scattati nel mercato reale. Puoi usare lo storico dei tick di BJF Feed (nodi di Londra, Tokyo e New York) o importare i tuoi dati tick in CSV con timestamp, bid e ask.
2. Il tempo di esecuzione del tuo broker, in millisecondi
Questa è la parte che la maggior parte dei tester semplicemente non ha. Inserisci il tempo di esecuzione degli ordini che rilevi realmente con il tuo broker, ad esempio 40 ms su un VPS veloce o 150 ms su una tipica configurazione retail. Dal momento in cui il tuo bot decide di operare, il motore avanza nel flusso di tick per la parte di sola andata di quel ritardo (T/2) ed esegue l’ordine al bid o all’ask realmente presente in quell’istante.
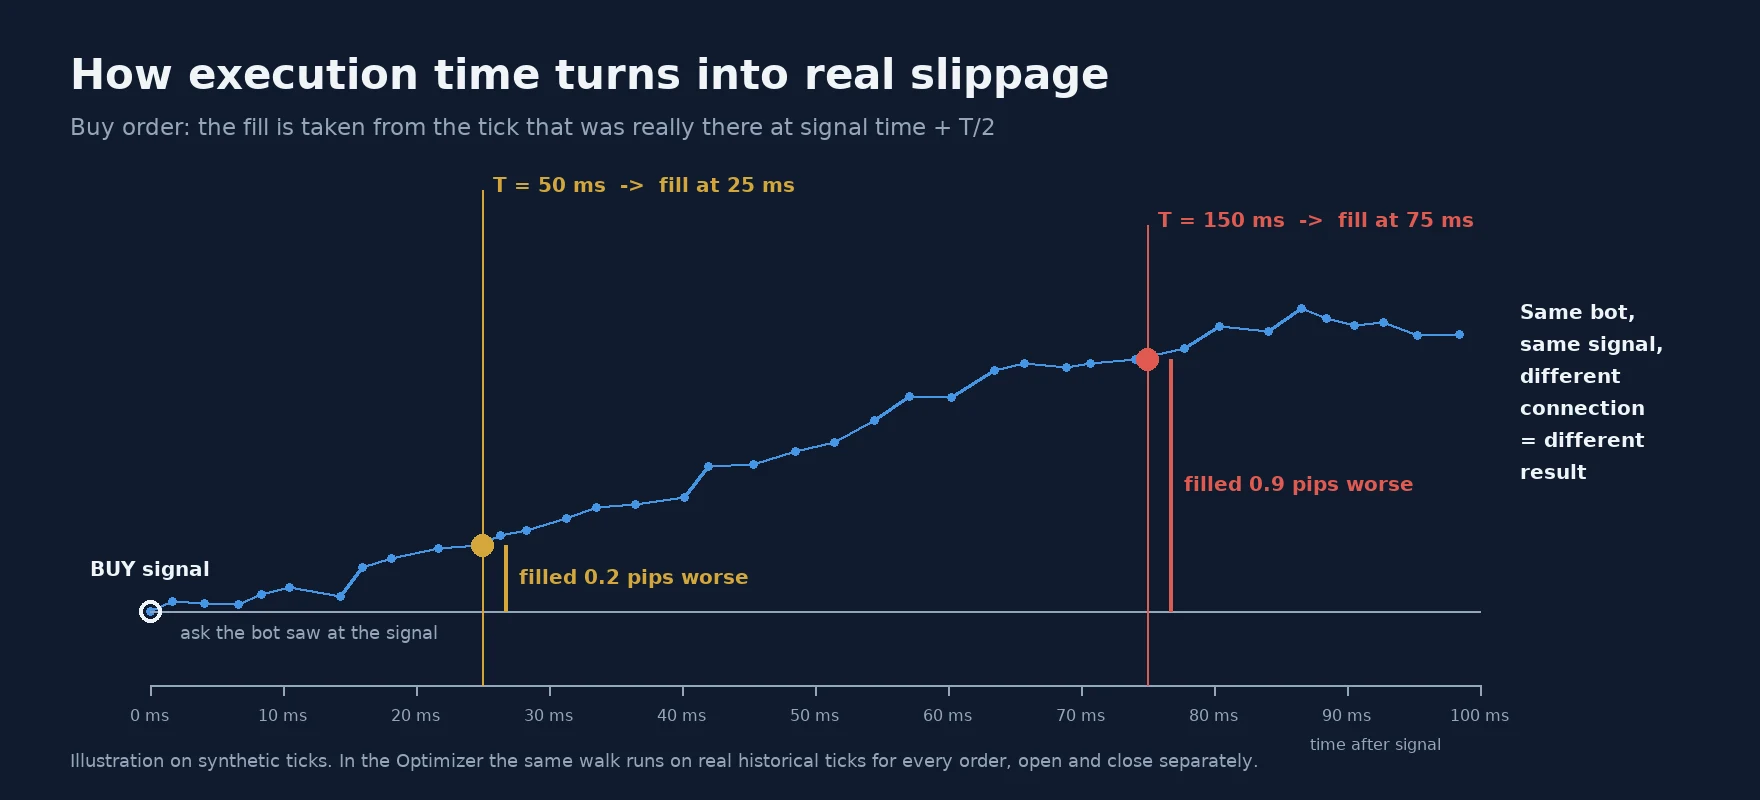
Il risultato è uno slippage non stimato ma ricavato dal mercato: positivo, negativo o nullo, esattamente come si sono mossi i prezzi in quei millisecondi. Puoi impostare tempi di esecuzione diversi per l’apertura e la chiusura degli ordini, perché molti broker instradano le uscite più lentamente degli ingressi. Il metodo è spiegato in dettaglio nel nostro articolo sul divario tra backtest e tempo di esecuzione reale.
3. Spread variabile su ogni tick
Lo spread viene letto dal flusso di tick stesso. Quando si allarga al rollover, in prossimità delle notizie o nelle ore poco liquide, il tuo bot lo paga, proprio come accadrebbe dal vivo.
4. Griglie multi-core
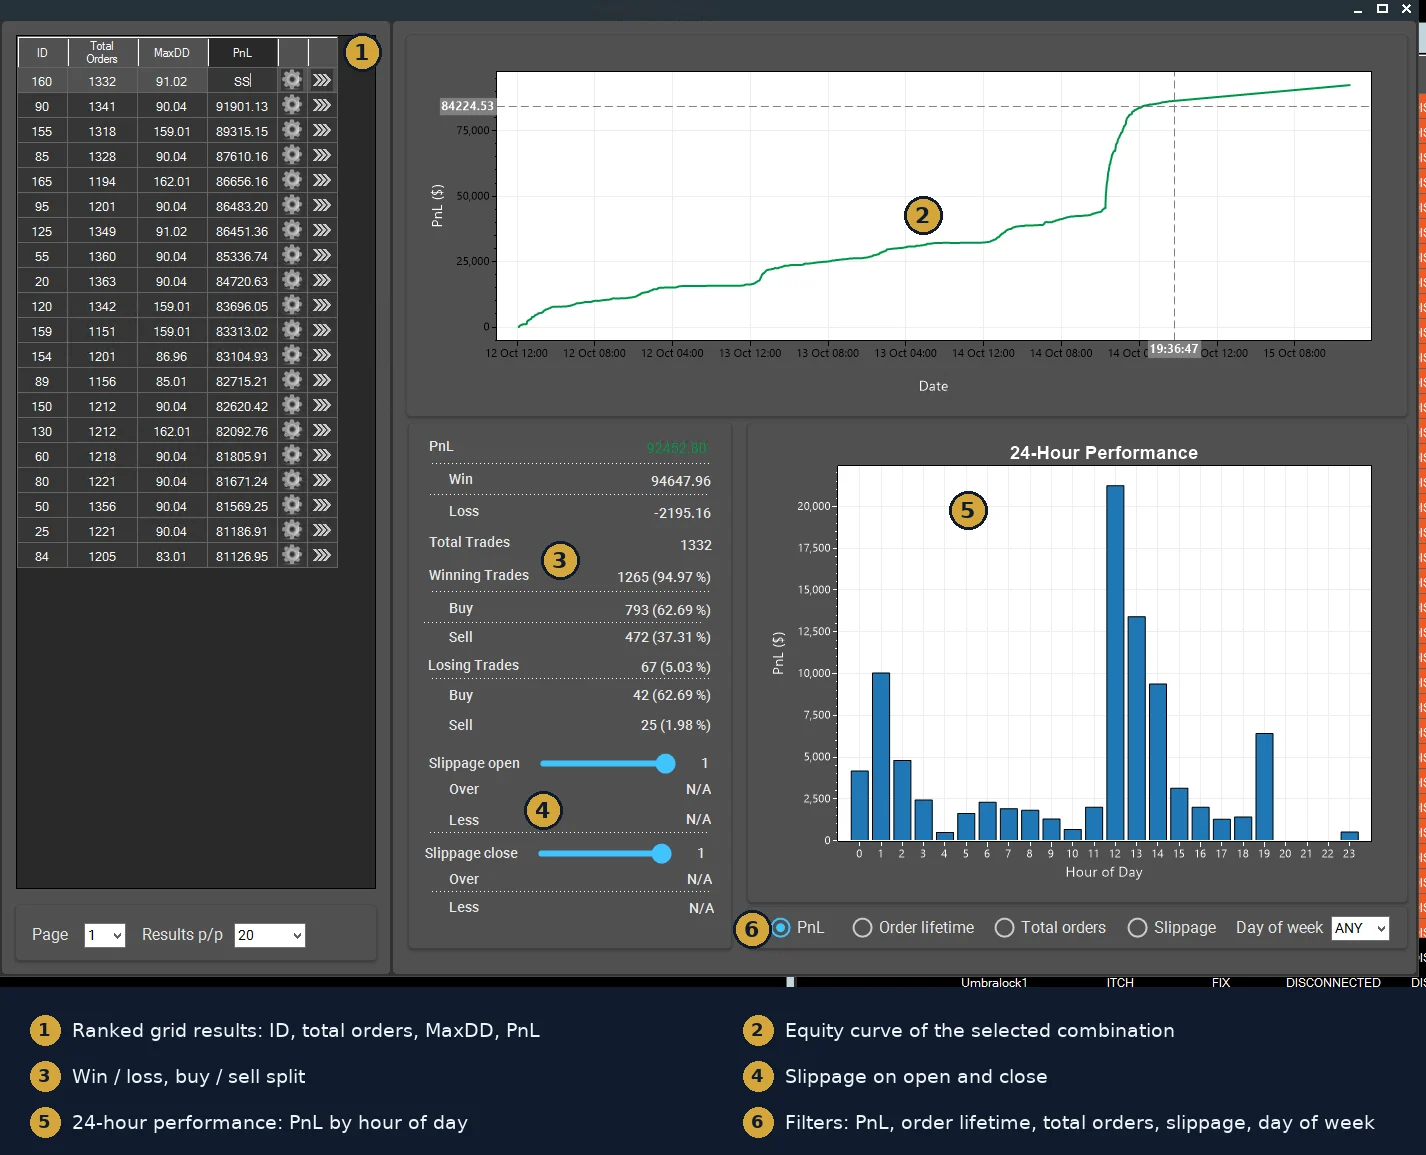
L’ottimizzazione è distribuita su tutti i core della CPU. Griglie di decine di migliaia di combinazioni su una settimana di dati tick vengono eseguite durante la notte su una normale workstation e scalano in modo quasi lineare su 8–16 core.
5. Diagnostica che mostra quando il bot guadagna davvero
Ogni backtest include una ripartizione del profitto sulle 24 ore, filtri per giorno della settimana e ora del giorno, filtri sulla durata degli ordini e un registro completo per singola operazione. Una strategia che nel complesso sembra mediocre spesso si rivela redditizia in due o tre ore specifiche e in perdita nelle altre.
Un semplice test che ti dice se il tuo bot è valido
Esegui il tuo miglior set di parametri tre volte, cambiando solo il tempo di esecuzione:
| Tempo di esecuzione | Cosa rappresenta | Come interpretarlo |
|---|---|---|
| 0 ms | Limite superiore teorico | Solo come riferimento. Non ottimizzare mai qui. |
| 40–60 ms | VPS veloce vicino al server del broker | Miglior caso realistico |
| 120–150 ms | Tipica connessione retail | Se qui il profitto crolla, il bot dipende da una velocità che potresti non avere |
Se il risultato resta stabile, hai una configurazione che vale la pena portare avanti. Confermala poi con una verifica walk-forward: ottimizza su un periodo e convalida su quello successivo. Se i parametri migliori cambiano completamente tra un periodo e l’altro, il bot è sovra-ottimizzato. La nostra guida ai VPS riporta valori di latenza realistici per diverse configurazioni.
Non hai ancora un bot SharpTrader? Un nuovo servizio può crearlo
Non tutti i trader scrivono in C#. Un nuovo servizio, Strategy X-Ray, è stato lanciato di recente ed è già operativo, e copre proprio questa lacuna. Fa tre cose che si collocano in modo naturale prima di SharpTrader Optimizer.
Analizza un conto di trading dal suo estratto
Carica un estratto conto di trading (HTML, CSV o XLSX) o collega un conto con accesso in sola lettura, e il servizio crea un report gratuito sulle prestazioni: guadagno, drawdown, profit factor, win rate, curva di equity, rendimenti mensili e ripartizioni per simbolo, ora e giorno della settimana. I conti cripto sui principali exchange come Binance, Bybit e OKX sono supportati tramite chiavi API in sola lettura o esportazioni dello storico delle operazioni.
Ricostruisci la strategia e genera un bot
Oltre alle statistiche, Strategy X-Ray cerca di ricostruire le regole alla base delle operazioni (ingressi, uscite, sessioni, dimensionamento delle posizioni) e indica quanto la sua ricostruzione corrisponde alle operazioni reali, anche su una parte dello storico tenuta da parte. L’algoritmo ricostruito può essere esportato come codice sorgente per diverse piattaforme, incluso un bot SharpTrader in C#. Per i conti cripto la destinazione principale dell’esportazione è proprio un bot SharpTrader: SharpTrader si collega direttamente all’exchange tramite i suoi connettori WebSocket, quindi ricevi solo la logica di trading e puoi eseguirla sullo stesso exchange o su un altro.
Converti i robot esistenti in SharpTrader
Se hai già un robot scritto per un altro diffuso terminale di trading retail, il convertitore di codice basato sull’IA del servizio può riscriverlo per SharpTrader, mantenendo la stessa logica e spiegando le differenze tra le piattaforme. Gli errori del compilatore possono essere incollati di nuovo e corretti dall’IA.
Il flusso di lavoro completo
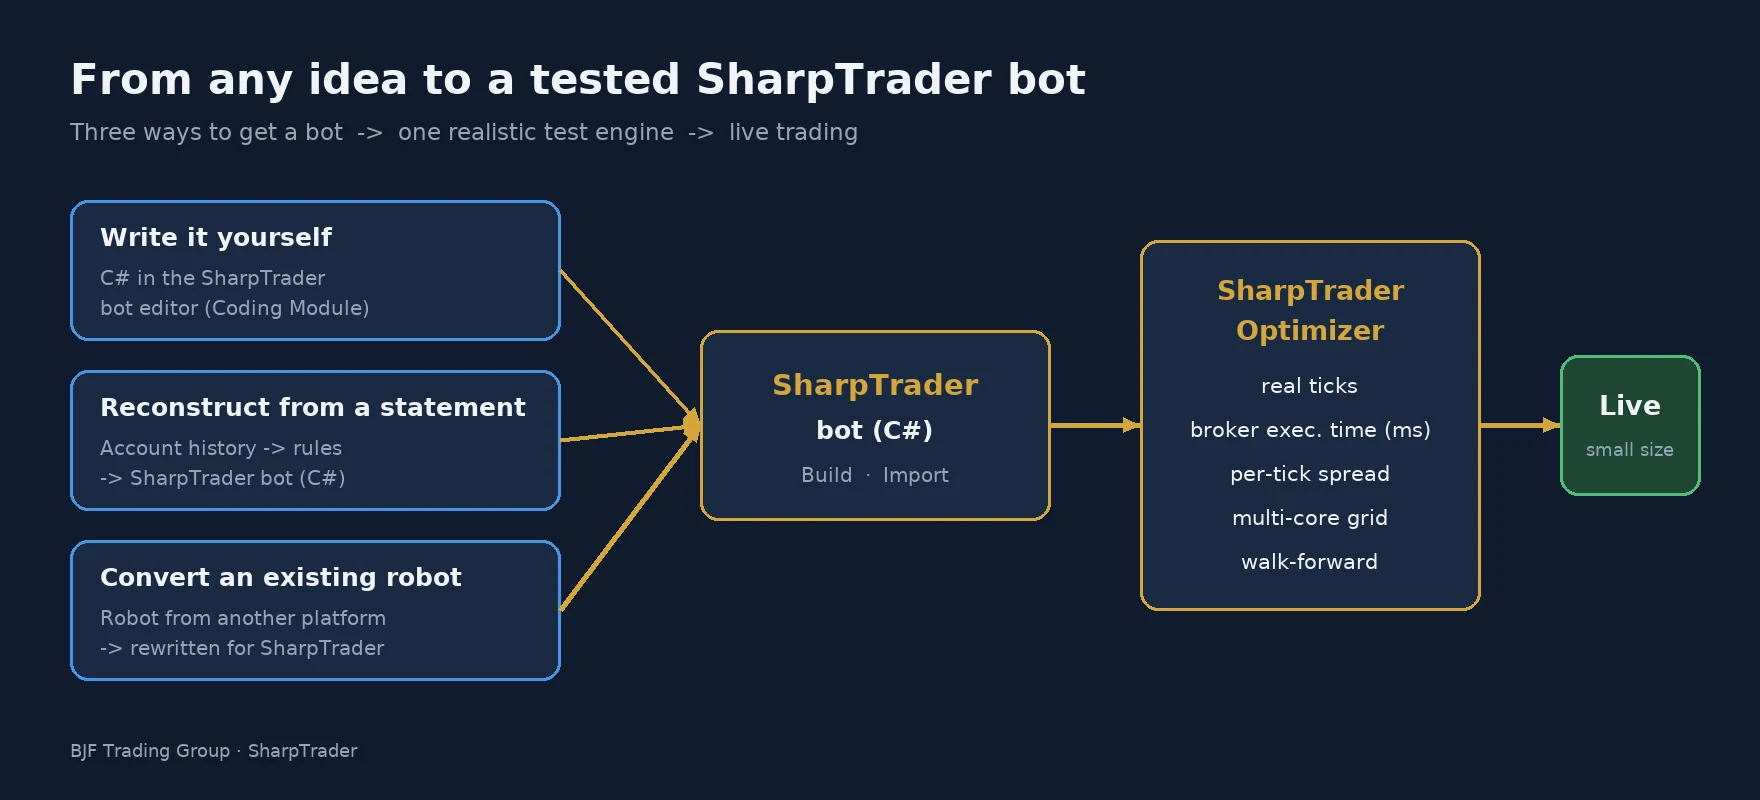
- Ottieni il bot. Scrivilo tu stesso in C# con il SharpTrader Coding Module, generalo da un estratto conto oppure converti un robot esistente da un’altra piattaforma.
- Caricalo in SharpTrader (Build o Import) e verifica che si compili e funzioni su una connessione demo.
- Esegui il backtest su tick reali con il tempo di esecuzione reale del tuo broker e lo spread di ogni tick.
- Ottimizza i parametri su una griglia e cerca regioni stabili, non un singolo picco fortunato.
- Esegui uno stress test con diversi tempi di esecuzione e convalida in walk-forward su un periodo nuovo.
- Passa al reale con prudenza, prima con dimensioni ridotte, con SharpTrader Pro o SharpTrader Lite, e confronta le esecuzioni reali con quanto previsto dal backtest.
Cosa ti serve
Per eseguire il backtest e l’ottimizzazione dei tuoi bot ti servono tre licenze:
- SharpTrader — Lite o Pro;
- Coding Module — per eseguire bot C# personalizzati in SharpTrader (riferimento API);
- SharpTrader Optimizer — il motore di backtest e ottimizzazione.
Testa il tuo bot come farà il mercato
Hai già SharpTrader? Aggiungi il Coding Module e l’Optimizer, e le tue licenze attuali continuano a funzionare. Domande su un bot o una piattaforma specifici? Il nostro team ti aiuterà.
Domande frequenti
Posso ottimizzare un bot che non è una strategia di arbitraggio?
Sì. È proprio lo scopo di questo aggiornamento. I bot trend, breakout, mean reversion, di sessione e di scalping traggono tutti vantaggio dai tick reali e da un tempo di esecuzione realistico.
Il mio bot può operare sugli exchange cripto?
Sì. SharpTrader dispone di connettori WebSocket integrati per oltre 50 exchange cripto, quindi lo stesso bot C# può operare su un broker Forex o su un exchange cripto senza alcun codice API specifico per l’exchange.
In quale linguaggio sono scritti i bot SharpTrader?
C#. L’API è descritta nella documentazione per la programmazione dei bot SharpTrader. Se non programmi, puoi generare o convertire un bot con un servizio esterno, importarlo e poi testarlo e adattarlo in SharpTrader.
Posso usare i miei dati tick?
Sì. È accettato il formato CSV con timestamp, bid e ask. Per risultati il più possibile vicini al trading reale in SharpTrader, si consiglia lo storico dei tick di BJF Feed.
Un buon backtest garantisce il profitto?
No. Un backtest realistico elimina le illusioni più comuni (esecuzioni istantanee, spread fisso, prezzi smussati), ma i mercati e le condizioni dei broker cambiano. Convalida sempre in walk-forward e inizia dal vivo con dimensioni ridotte.
Il trading di Forex, CFD e cripto-asset comporta un livello di rischio elevato. I risultati di backtest e ottimizzazione sono ipotetici e non garantiscono prestazioni future. BJF Trading Group fornisce esclusivamente software e non offre consulenza in materia di investimenti.
