Slippage Forex: Cara Mengukur, Mendeteksi, dan Menguranginya Oktober 19, 2026 – Posted in: Arbitrage Software, Forex trading
Slippage Forex: Cara Mengukur, Mendeteksi, dan Menguranginya
Slippage adalah selisih antara harga yang Anda minta dan harga yang benar-benar Anda dapatkan. Pada satu transaksi, slippage tampak seperti noise. Namun dalam ratusan transaksi, slippage menentukan apakah strategi scalping atau arbitrase benar-benar menghasilkan keuntungan. Panduan ini menjelaskan dari mana slippage berasal, cara mengukurnya dengan benar dari log transaksi Anda sendiri, cara membedakan slippage pasar yang normal dari eksekusi broker yang berat sebelah, serta perubahan apa yang benar-benar menguranginya.
- Apa itu slippage (dengan angka)
- Asal slippage: perjalanan sebuah order
- Enam penyebab utama
- Slippage menurut jenis order
- Cara mengukur slippage langkah demi langkah
- Membaca distribusi: normal atau berat sebelah?
- Biaya slippage bagi berbagai strategi
- Cara mengurangi slippage
- Slippage dalam backtest
- Slippage dalam arbitrase latensi
- Mitos dan kesalahan umum
- FAQ
Apa itu slippage (dengan angka)
Jawaban singkat: slippage adalah selisih antara harga yang diharapkan dari sebuah order (harga di layar Anda saat order dikirim, atau harga stop Anda) dan harga saat order tersebut tereksekusi. Slippage bernilai negatif jika eksekusinya lebih buruk bagi Anda dan positif jika lebih baik. Slippage diukur dalam pips, poin, atau basis poin, lalu dikonversi menjadi uang melalui nilai pip dan ukuran posisi.
Contoh sederhana pada EURUSD. Anda mengirim market order untuk membeli 1 lot standar (100.000 EUR) saat harga ask menunjukkan 1.08500. Order tereksekusi di 1.08512. Selisihnya 0.00012, atau 1,2 pips merugikan Anda. Dengan nilai pip sekitar $10 per lot standar, satu transaksi itu memakan biaya tambahan $12 yang tidak terlihat di grafik maupun backtest mana pun.
Sekarang kasus sebaliknya. Harga ask 1.08500, tetapi saat order Anda sampai ke penyedia likuiditas, harga sudah turun ke 1.08494. Eksekusi yang adil memberi Anda 1.08494: slippage positif 0,6 pips, $6 menguntungkan Anda. Slippage positif adalah bagian normal dari eksekusi pasar yang jujur; itu bukan bonus dan bukan kesalahan.
Order stop juga mengalami slippage, sering kali lebih besar. Sell stop di 1.08200 saat pergerakan cepat setelah rilis data dapat tereksekusi di 1.08170: 3,0 pips, atau $30 per lot, melebihi kerugian yang Anda rencanakan. Itulah sebabnya jarak stop loss tidak pernah sama persis dengan kerugian maksimum sebuah transaksi.
| Kasus | Harga yang diharapkan | Harga eksekusi | Slippage | Uang (1 lot EURUSD) |
|---|---|---|---|---|
| Market buy, harga naik | 1.08500 | 1.08512 | -1,2 pips | -$12 |
| Market buy, harga turun | 1.08500 | 1.08494 | +0,6 pips | +$6 |
| Sell stop saat berita | 1.08200 | 1.08170 | -3,0 pips | -$30 |
| Buy limit | 1.08400 | 1.08400 atau lebih baik | 0 atau positif | $0 atau lebih baik, tetapi mungkin tidak tereksekusi |
Asal slippage: perjalanan sebuah order
Slippage terjadi karena order tidak dieksekusi tepat pada saat Anda memutuskan untuk bertransaksi. Order itu menempuh perjalanan. Di antara harga keputusan dan eksekusi terdapat beberapa tahap, dan pasar terus bergerak selama setiap tahap tersebut.
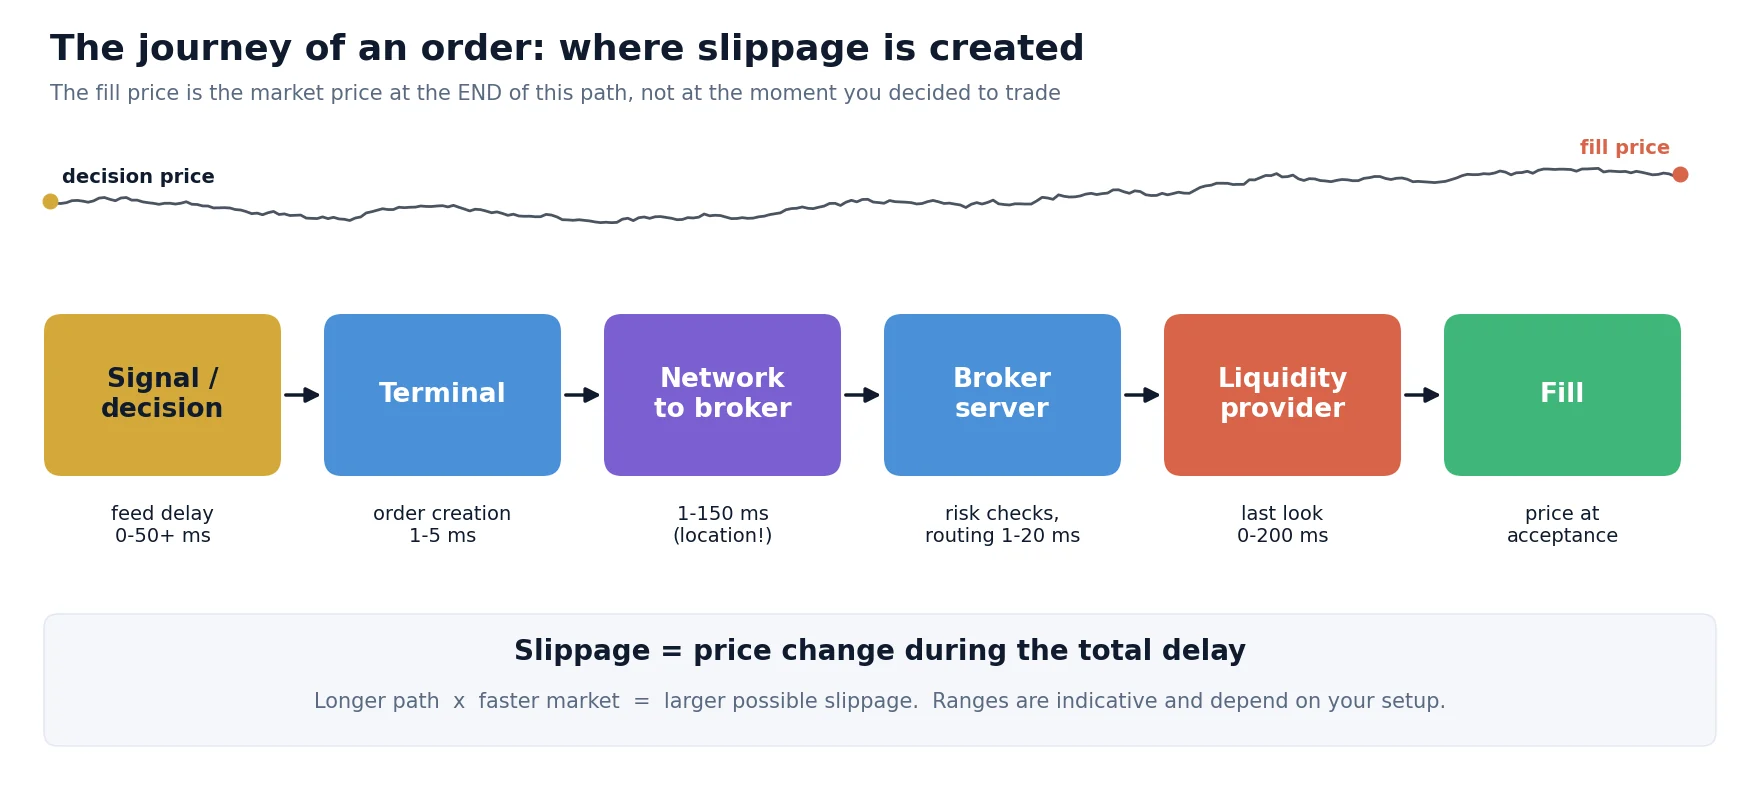
- Sinyal dan keputusan. Strategi Anda atau mata Anda melihat sebuah harga. Jika harga itu datang terlambat (feed yang lambat), slippage sebenarnya sudah dimulai sebelum Anda mengklik.
- Terminal dan pembuatan order. Biasanya beberapa milidetik, lebih lama pada komputer yang kelebihan beban atau dengan indikator yang berat.
- Jaringan ke broker. Dari kurang dari 1 ms pada server di pusat data yang sama hingga 80–150 ms dari koneksi rumah di benua lain.
- Server broker. Pemeriksaan margin dan risiko, aturan routing, dan terkadang plugin eksekusi yang menambahkan penundaan.
- Penyedia likuiditas. Pada banyak pengaturan ECN/STP, penyedia dapat menahan order selama jendela “last look” yang singkat sebelum menerima atau menolaknya.
- Eksekusi dan konfirmasi. Harga saat order diterima menjadi harga eksekusi Anda. Konfirmasinya dikirim kembali melalui jaringan.
Semakin panjang total jalurnya dan semakin cepat pasarnya, semakin besar kemungkinan perubahan harga. Ini adalah mekanisme yang sama yang menciptakan peluang arbitrase latensi, hanya dilihat dari sisi yang lain.
Enam penyebab utama
1. Latensi
Waktu antara harga keputusan dan eksekusi. Ini mencakup penundaan feed Anda, rute jaringan Anda, dan pemrosesan di sisi broker. Latensi tidak menentukan arah perubahan harga, tetapi menentukan seberapa jauh harga bisa bergerak.
2. Volatilitas
Pada sesi Asia yang tenang, EURUSD mungkin hanya bergerak sepersekian pip dalam 100 ms. Pada detik-detik pertama setelah rilis data penting, harga dapat bergerak beberapa pips dalam waktu yang sama. Penundaan eksekusi yang sama menghasilkan slippage yang sangat berbeda.
3. Likuiditas dan ukuran order
Harga kuotasi terbaik hanya tersedia untuk volume terbatas. Order besar akan “menyapu order book”: sebagian tereksekusi di harga terbaik dan sisanya di level-level berikutnya. Pada pasangan mata uang utama, hal ini terutama berpengaruh untuk ukuran besar atau saat jam sepi; pada pasangan eksotis serta beberapa logam dan indeks, pengaruhnya muncul jauh lebih awal.
4. Gap
Selama akhir pekan, saat rollover harian, dan di sekitar berita, harga dapat melompat tanpa diperdagangkan di level-level di antaranya. Order stop di dalam gap seperti itu dieksekusi pada harga pertama yang tersedia, yang bisa jauh dari level stop.
5. Jenis order dan mode eksekusi
Market order dan order stop menerima harga berikutnya yang tersedia; limit order tidak. Akun juga berbeda dalam mode eksekusi: dengan market execution Anda mendapat harga berikutnya, sedangkan dengan instant execution broker dapat mengirim requote alih-alih mengeksekusi di harga yang berbeda.
6. Praktik eksekusi broker
Sebagian besar slippage disebabkan oleh pasar. Sebagian lagi disebabkan oleh cara broker menangani order: penundaan buatan, last look yang menolak order saat harga bergerak menguntungkan Anda, atau aturan yang meneruskan slippage negatif kepada klien tetapi tidak meneruskan slippage positif. Kami membahas cara mendeteksinya di bawah ini dan secara rinci dalam panduan kami tentang transparansi eksekusi broker.
Slippage menurut jenis order
Jenis order tidak menghilangkan risiko harga; jenis order hanya menentukan risiko mana yang Anda ambil: harga yang lebih buruk atau tidak tereksekusi sama sekali.
| Jenis order | Bisa mengalami slippage? | Risiko utama | Penggunaan umum |
|---|---|---|---|
| Market | Ya, ke dua arah | Eksekusi lebih buruk di pasar yang cepat | Saat masuk atau keluar lebih penting daripada harga yang tepat |
| Market dengan deviasi maksimum | Hanya dalam rentang yang ditetapkan | Ditolak jika harga bergerak lebih jauh | Scalping dan entri algoritmik dengan batas biaya yang ketat |
| Limit | Tanpa slippage negatif; bisa lebih baik | Tidak tereksekusi, atau tereksekusi sebagian | Entri terencana, take profit, eksekusi pasif |
| Stop (stop loss, entri breakout) | Ya, sering negatif | Tereksekusi melewati stop saat gap dan berita | Melindungi posisi, entri momentum |
| Stop-limit | Hanya sampai batas limit | Posisi tetap terbuka jika harga melompati limit | Entri breakout ketika eksekusi buruk lebih merugikan daripada tidak tereksekusi |
| IOC / FOK (FIX dan ECN) | Hanya dalam harga limit | Tereksekusi sebagian (IOC) atau tidak tereksekusi (FOK) | Eksekusi algoritmik dan arbitrase |
IOC (immediate or cancel) mengeksekusi volume apa pun yang tersedia di harga limit atau lebih baik dan membatalkan sisanya. FOK (fill or kill) mengeksekusi seluruh ukuran atau tidak sama sekali. Keduanya standar pada koneksi FIX API dan memberi algoritma kendali yang presisi atas harga terburuk yang masih dapat diterima.
Cara mengukur slippage langkah demi langkah
Sebagian besar trader menilai slippage berdasarkan ingatan atas beberapa transaksi yang menyakitkan. Itu bukan pengukuran. Anda memerlukan log dan konvensi tanda yang konsisten.
Untuk market order, harga bid (jual) atau ask (beli) pada saat pengiriman; untuk order stop dan limit, harga order. Simpan timestamp dalam milidetik.
Harga eksekusi, waktu eksekusi, dan volume yang tereksekusi untuk setiap order, termasuk eksekusi sebagian dan penolakan.
Slippage = (harga yang diharapkan – harga eksekusi) x arah / ukuran pip, dengan arah +1 untuk beli dan -1 untuk jual. Nilai positif berarti lebih baik bagi Anda.
Kalikan dengan nilai pip dan jumlah lot. Jumlahkan per hari dan per bulan untuk melihat biaya yang sebenarnya.
Menurut simbol, sesi, waktu berita vs waktu normal, jenis order, dan waktu eksekusi. Rata-rata menyembunyikan pola-pola yang penting.
Eksekusi berubah ketika broker mengganti penyedia likuiditas atau pengaturannya. Pemeriksaan sekali saja akan cepat usang.
Periksa konvensi tanda dengan contoh pertama: beli, harga yang diharapkan 1.08500, eksekusi 1.08512. (1.08500 – 1.08512) x (+1) / 0.0001 = -1,2 pips. Negatif, jadi merugikan Anda. Untuk jual dengan bid yang diharapkan 1.08480 dan eksekusi 1.08486: (1.08480 – 1.08486) x (-1) / 0.0001 = +0,6 pips, menguntungkan Anda.
Dari log tersebut, hitung sejumlah kecil angka. Kartu-kartu di bawah ini menunjukkan seperti apa ringkasan tersebut untuk sampel ilustratif berisi 500 market order pada pasangan mata uang utama.
Sampel ilustratif hanya untuk penjelasan, bukan data dari broker atau akun tertentu.
Rata-rata memberi tahu Anda biayanya. Ekor distribusi (persentil ke-5) memberi tahu risikonya bagi strategi dengan target kecil. Rasio positif/negatif dan bentuk distribusi memberi tahu apakah eksekusinya simetris, yang menjadi topik bagian berikutnya. Jika Anda lebih suka metode siap pakai, toolkit audit broker terbuka kami menilai kualitas eksekusi dari log sejenis.
Membaca distribusi: normal atau berat sebelah?
Jika eksekusinya adil, kemungkinan harga bergerak menguntungkan Anda sama besarnya dengan kemungkinan harga bergerak merugikan Anda selama penundaan eksekusi. Histogram slippage bertanda kemudian kurang lebih simetris di sekitar nol, dengan batang yang tinggi di titik nol. Jika slippage positif ditahan sementara slippage negatif diteruskan, sisi kanan histogram akan hilang.
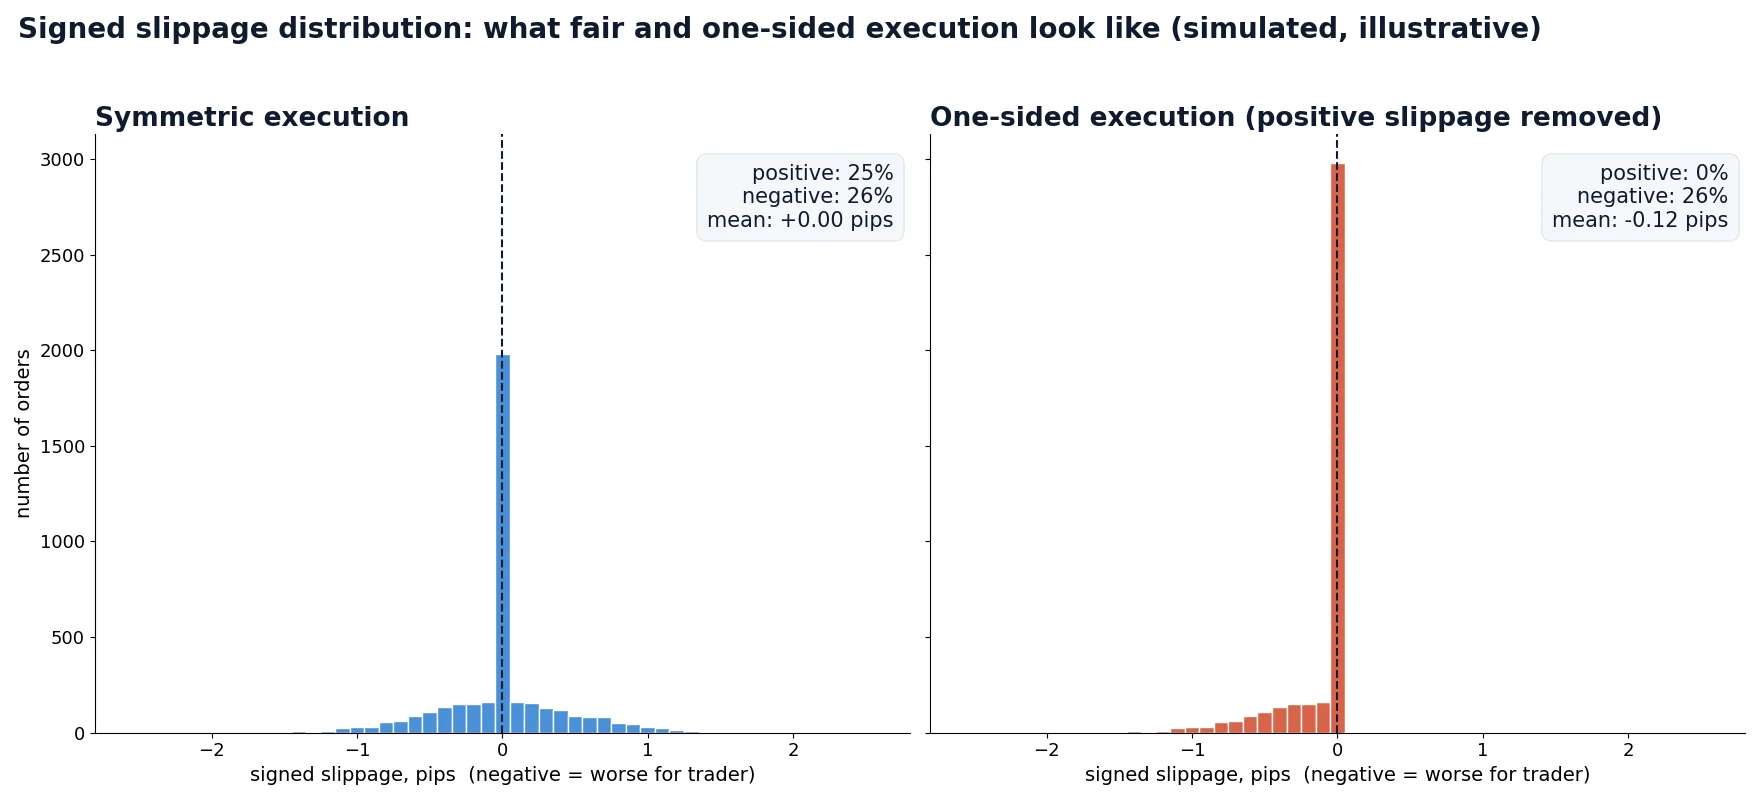
Hal-hal yang perlu diperiksa sebelum menarik kesimpulan:
- Gunakan setidaknya beberapa ratus order; dengan 30 transaksi, hasil yang timpang bisa saja kebetulan.
- Pisahkan market order dari order stop. Order stop secara alami condong negatif karena terpicu saat harga menembusnya.
- Pisahkan periode berita dan rollover dari jam normal.
- Bandingkan waktu eksekusi dengan hasilnya. Jika order yang bergerak menguntungkan Anda membutuhkan waktu jauh lebih lama untuk tereksekusi, atau lebih sering ditolak, hal itu mengarah pada last look atau penundaan yang disengaja.
- Jika memungkinkan, jalankan strategi yang sama di akun atau broker kedua sebagai pembanding.
Slippage asimetris, requote yang hanya muncul saat harga bergerak menguntungkan Anda, dan penundaan eksekusi yang mencurigakan adalah tanda klasik intervensi di sisi server. Ulasan kami tentang plugin anti-arbitrase menjelaskan cara kerja alat semacam itu, dan utilitas Brokers Intervention Detection membantu memeriksa akun secara sistematis.
Biaya slippage bagi berbagai strategi
Slippage yang sama bisa tidak berarti bagi satu strategi dan fatal bagi strategi lain. Yang penting adalah besarnya relatif terhadap rata-rata laba kotor per transaksi.
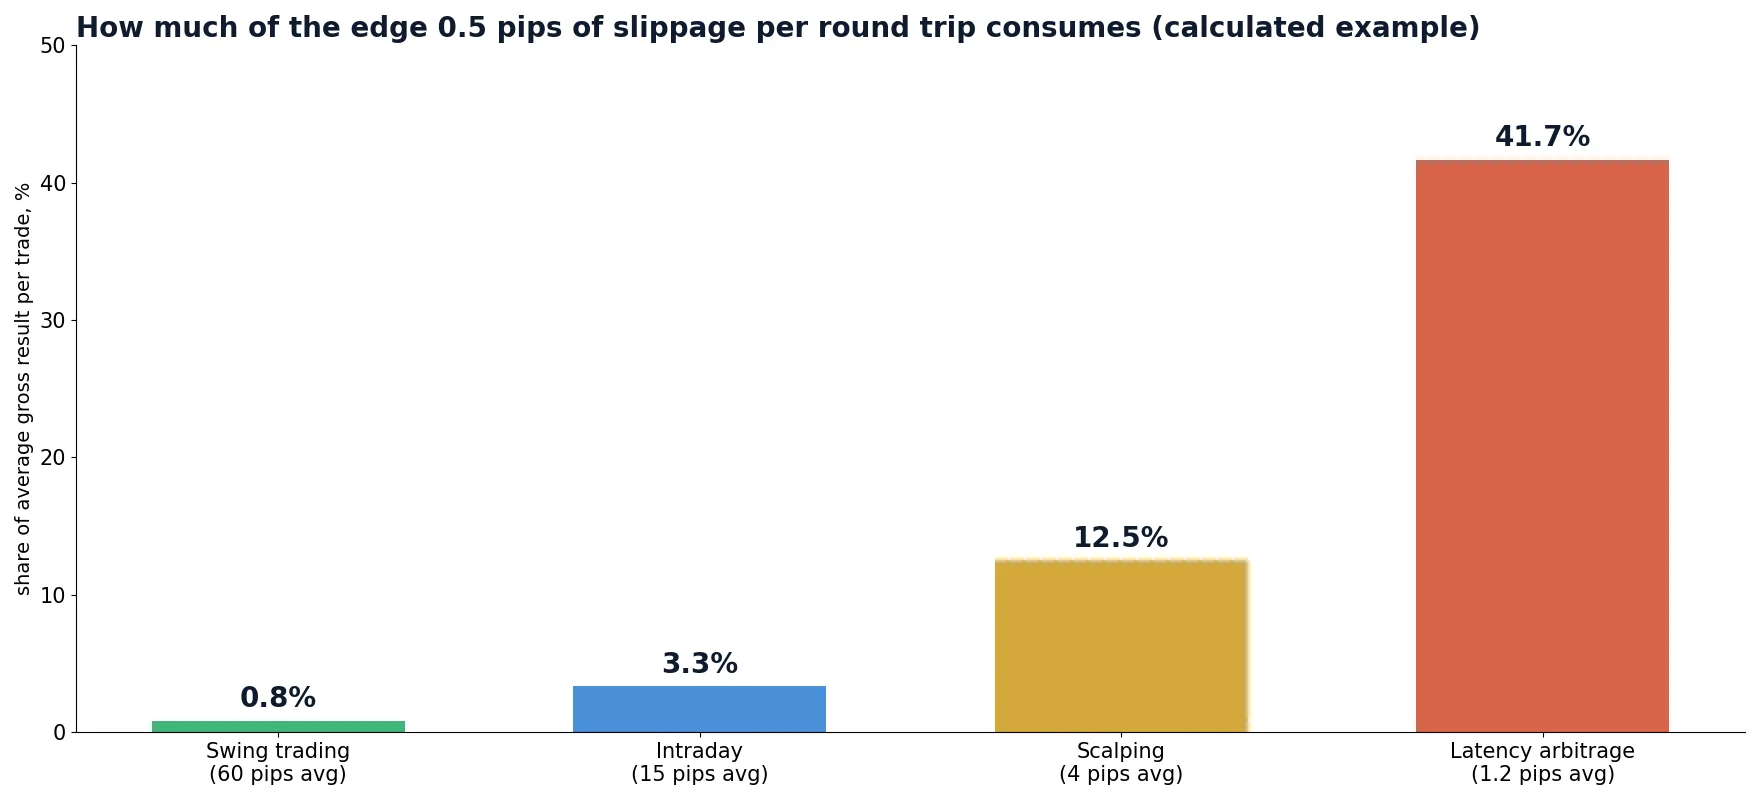
| Profil strategi | Rata-rata laba kotor per transaksi | Slippage per round trip | Porsi edge yang hilang |
|---|---|---|---|
| Swing trading | 60 pips | 0,5 pips | 0.8% |
| Trading intraday | 15 pips | 0,5 pips | 3.3% |
| Scalping | 4 pips | 0,5 pips | 12.5% |
| Arbitrase latensi | 1,2 pips | 0,5 pips | 41.7% |
Dalam uang: seorang scalper yang melakukan 300 round trip per bulan dengan 1 lot dan kehilangan 0,5 pips per transaksi karena slippage membayar 300 x 0,5 x $10 = $1.500 per bulan. Jumlah itu sering lebih besar daripada komisinya. Strategi yang tampak menguntungkan setelah spread dan komisi diperhitungkan bisa berubah menjadi merugi setelah slippage yang realistis ditambahkan; itulah sebabnya biaya ini harus diukur, bukan ditebak.
Cara mengurangi slippage
Anda tidak bisa menghilangkan slippage, tetapi Anda bisa mengurangi seberapa jauh harga dapat bergerak sebelum eksekusi dan membatasi seberapa banyak yang Anda terima.
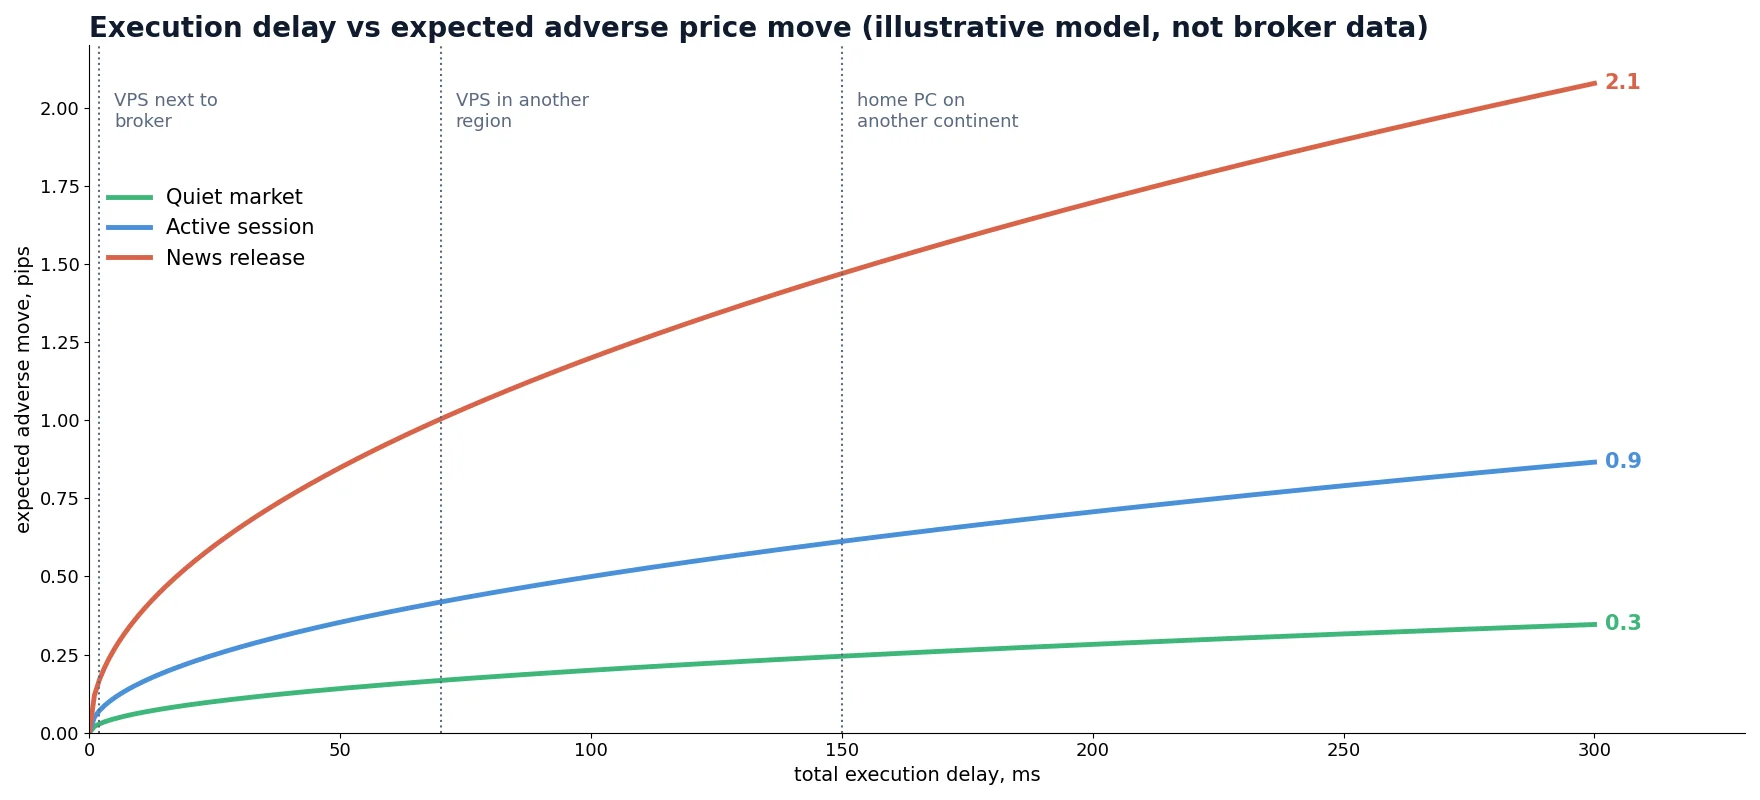
- Pindahkan eksekusi lebih dekat ke broker. VPS di pusat data atau kota yang sama dengan server trading broker memangkas segmen jaringan dari puluhan milidetik menjadi satu atau dua. Lihat seberapa cepat VPS Anda perlu.
- Gunakan sumber harga yang lebih cepat. Feed yang tertunda berarti harga keputusan Anda sudah usang. Feed referensi yang cepat menampilkan pasar yang sebenarnya lebih awal.
- Tetapkan deviasi maksimum atau gunakan order limit, IOC, atau FOK untuk entri ketika eksekusi buruk lebih merugikan daripada tidak tereksekusi.
- Hindari periode terburuk kecuali strategi Anda memang dirancang untuk itu: rilis data penting, jam rollover harian, pembukaan pasar mingguan.
- Bertransaksilah pada jam dan pasangan mata uang yang likuid. Tumpang tindih sesi London dan New York memberikan order book terdalam pada pasangan mata uang utama.
- Pecah order besar atau kurangi ukuran ketika order book tipis.
- Pilih jenis akun dengan cermat. Akun ECN/STP dengan market execution dan komisi yang transparan biasanya menunjukkan slippage simetris; periksa dengan log Anda sendiri.
- Jaga terminal tetap ringan. Hapus indikator dan skrip yang tidak digunakan dan hindari menjalankan tugas berat di mesin trading.
- Pantau terus-menerus dan ganti venue ketika angkanya memburuk.
Slippage dalam backtest
Sebagian besar backtest mengasumsikan bahwa setiap order tereksekusi pada harga tick sinyal. Untuk strategi swing, hal itu masih dapat diterima. Untuk scalping dan arbitrase, inilah alasan utama mengapa hasil live berbeda dari hasil pengujian.
Ada tiga cara umum untuk memodelkan slippage, dari yang paling sederhana hingga yang paling realistis:
- Slippage tetap: kurangi dengan nilai konstan, misalnya 0,3 pips per sisi. Mudah, tetapi mengabaikan fakta bahwa slippage justru lebih besar ketika strategi paling banyak bertransaksi, yaitu di pasar yang cepat.
- Slippage variabel: distribusi dari log transaksi Anda sendiri, diterapkan per transaksi, dengan nilai lebih besar untuk berita dan jam sepi.
- Pemodelan waktu eksekusi: order dieksekusi pada tick nyata yang datang setelah waktu eksekusi tertentu dalam milidetik. Slippage kemudian berasal dari data tick itu sendiri dan tumbuh secara alami seiring volatilitas.
Pendekatan ketiga inilah yang kami gunakan di SharpTrader Optimizer: alat ini memutar ulang tick historis nyata, menerima waktu eksekusi per order, dan menentukan harga eksekusi dari aliran tick, dengan spread variabel per tick. Artikel kami tentang kesenjangan waktu eksekusi dalam backtest menunjukkan betapa besarnya perubahan hasil antara 0 ms dan penundaan yang realistis.
Slippage dalam arbitrase latensi
Arbitrase latensi adalah kasus ekstrem. Strategi ini membeli atau menjual di broker yang lambat ketika harga referensi yang lebih cepat menunjukkan bahwa kuotasi broker akan segera bergerak. Laba yang diharapkan per transaksi sering kali hanya satu hingga beberapa pips, dan order harus tereksekusi sebelum kuotasi yang lambat menyusul.
Hal ini memiliki tiga konsekuensi:
- Setiap milidetik penundaan eksekusi langsung memotong edge. Harga yang ingin Anda tangkap sedang bergerak menuju harga eksekusi.
- Broker yang tidak menginginkan aliran order seperti ini sering merespons dengan slippage asimetris atau penundaan tambahan alih-alih penolakan terbuka, sehingga statistik slippage juga berfungsi sebagai alat deteksi.
- Strategi dua kaki (misalnya arbitrase lock atau hedge antara dua akun) membayar slippage dua kali, sekali per kaki, dan kaki yang lebih lambat menentukan hasilnya.
Dalam arbitrase, waktu eksekusi dan selisih antara harga sinyal dan harga eksekusi sama pentingnya dengan hasil transaksi itu sendiri. Jika Anda menjalankan atau berencana menjalankan arbitrase, catat kedua angka ini untuk setiap transaksi dan tinjau keduanya sebelum Anda mengubah hal lain. Halaman platform arbitrase SharpTrader menjelaskan strategi dan pengaturan eksekusi yang tersedia.
Mitos dan kesalahan umum
| Mitos atau kesalahan | Kenyataan |
|---|---|
| “Slippage apa pun berarti broker curang.” | Slippage pasar itu normal. Hanya keberpihakan yang sistematis, setelah jumlah transaksi yang cukup dan dengan order stop serta periode berita dipisahkan, yang merupakan tanda peringatan. |
| “Slippage nol adalah eksekusi terbaik.” | Slippage nol pada setiap order juga bisa berarti requote atau penolakan sedang menyembunyikan biaya yang sebenarnya. Hitung juga order yang ditolak. |
| “Limit order menyelesaikan masalah slippage.” | Limit order menghilangkan slippage negatif tetapi menambah risiko tidak tereksekusi. Transaksi bagus yang terlewat juga merupakan biaya. |
| “Stop loss saya membatasi kerugian saya dengan tepat.” | Stop berubah menjadi market order saat terpicu. Saat gap dan berita, stop dapat tereksekusi jauh melewati levelnya. |
| “Rata-rata slippage sudah cukup bagi saya.” | Ekor distribusi lebih penting untuk target kecil. Periksa persentil ke-5 dan eksekusi terburuk per sesi. |
| “Komputer yang lebih cepat akan mengatasinya.” | Biasanya rute jaringan dan penundaan feed yang paling dominan. Lokasi lebih penting daripada kecepatan prosesor. |
Ukur eksekusi sebelum Anda memperbesar skala strategi
SharpTrader menjalankan strategi arbitrase forex dan kripto dengan pengaturan eksekusi yang dapat dikonfigurasi, dan SharpTrader Optimizer memungkinkan Anda mengujinya dengan waktu eksekusi yang realistis pada data tick nyata. Mulailah dengan pemindai gratis untuk melihat selisih harga antara broker Anda dan sumber harga yang lebih cepat.
FAQ
Apakah slippage kesalahan broker?
Biasanya tidak. Sebagian besar slippage berasal dari pergerakan pasar selama penundaan eksekusi, dari volatilitas, dan dari likuiditas yang terbatas. Slippage menjadi masalah broker ketika secara konsisten berat sebelah: slippage negatif diteruskan, slippage positif ditahan, atau penundaan yang hanya muncul ketika harga bergerak menguntungkan Anda.
Bisakah slippage bernilai positif?
Ya. Jika harga bergerak menguntungkan Anda sebelum eksekusi, eksekusi yang adil memberi Anda harga yang lebih baik. Pada akun yang sehat, porsi market order yang cukup besar mendapatkan slippage positif.
Berapa slippage yang normal di forex?
Tidak ada satu angka pasti. Pada pasangan mata uang utama selama jam likuid dengan server yang dekat, rata-rata slippage pada market order biasanya hanya sepersekian pip, dengan sebagian besar order di nol atau mendekati nol. Di sekitar berita, slippage bisa mencapai beberapa pips. Ukur rata-rata dan persentil ke-5 Anda sendiri, lalu bandingkan dari waktu ke waktu dan antarakun.
Apakah stop loss terkena slippage?
Ya. Stop loss berubah menjadi market order ketika harga mencapainya, sehingga di pasar yang cepat atau saat gap, stop loss dapat tereksekusi melewati level stop. Stop-limit menghindari hal itu tetapi dapat membiarkan posisi tetap terbuka.
Apakah limit order menghindari slippage?
Limit order tidak dapat tereksekusi pada harga yang lebih buruk daripada harga limit, sehingga terhindar dari slippage negatif. Konsekuensinya, order tersebut mungkin tidak tereksekusi sama sekali, atau hanya sebagian.
Mengapa slippage lebih buruk saat berita?
Saat rilis data penting, harga bergerak beberapa pips dalam hitungan milidetik dan penyedia likuiditas melebarkan atau menarik kuotasi mereka. Order tiba di pasar dengan harga yang lebih sedikit dan lebih buruk, sehingga besaran maupun sebaran slippage meningkat.
Apakah VPS mengurangi slippage?
VPS yang dekat dengan server broker memperpendek bagian jaringan dari penundaan eksekusi, sehingga mengurangi seberapa jauh harga dapat bergerak sebelum eksekusi. Manfaatnya paling besar untuk scalping dan arbitrase. VPS tidak membantu menghadapi gap atau praktik eksekusi yang berat sebelah.
