Jam Pasar Forex dan Likuiditas per Jam: Kapan Algoritma Trading Sebaiknya (dan Tidak Sebaiknya) Bertransaksi November 22, 2026 – Posted in: Arbitrage Software, Forex trading
Jam Pasar Forex dan Likuiditas per Jam: Kapan Algoritma Trading Sebaiknya (dan Tidak Sebaiknya) Bertransaksi
Pasar forex buka 24 jam sehari, lima hari seminggu, tetapi likuiditasnya tidak sama sepanjang hari. Pergerakan harga, spread, dan kedalaman order book berubah tajam dari jam ke jam saat Sydney, Tokyo, London, dan New York bergantian aktif. Panduan ini menampilkan jam sesi dalam UTC, data per jam nyata untuk enam pasangan mata uang, peristiwa terjadwal yang memicu lonjakan, bagaimana waktu musim panas (daylight saving time) dan waktu server broker menggeser semuanya satu jam, serta cara mengubah semua itu menjadi filter sesi untuk algoritma trading.
- Jam pasar forex: jawaban singkat
- Empat sesi trading dalam UTC
- Arti likuiditas bagi algoritma
- Data nyata: aktivitas per jam untuk enam pasangan
- Hari dalam seminggu dan jam berita
- Fixing, rilis data, dan rollover
- Biaya per pergerakan: mengapa spread yang sama lebih mahal di malam hari
- Jam mana yang cocok untuk strategi mana
- Waktu musim panas, waktu server, dan hari libur
- Membangun filter sesi langkah demi langkah
- Mengukur profil di broker Anda sendiri
- Risiko dan keterbatasan
- Pertanyaan Umum
Jam pasar forex: jawaban singkat
Forex diperdagangkan dari hari Minggu sekitar pukul 22:00 UTC hingga Jumat pukul 22:00 UTC (pukul 5 sore waktu New York). Likuiditas dan pergerakan harga paling tinggi saat London buka, terutama selama tumpang tindih London-New York (sekitar 13:00-17:00 UTC pada musim dingin, 12:00-16:00 UTC pada musim panas belahan bumi utara). Keduanya paling rendah pada sore hari New York, di sekitar rollover harian pukul 5 sore waktu New York, dan saat pembukaan hari Minggu. Bagi algoritma, “waktu terbaik untuk trading” bergantung pada strateginya: sistem arbitrase dan breakout menginginkan jam-jam yang likuid, sedangkan beberapa sistem mean-reversion lebih menyukai jam-jam sepi dengan spread yang ketat. Hampir semua strategi sebaiknya menghindari jendela rollover dan menit-menit pertama setiap minggu.
Omzet valuta asing global mencapai sekitar 9.6 triliun dolar AS per hari pada April 2025, menurut Triennial Survey dari Bank for International Settlements. Volume tersebut tidak tersebar merata sepanjang hari: volume terkonsentrasi di beberapa pusat perdagangan, dengan London sebagai yang terbesar, diikuti New York, lalu Singapura, Hong Kong, dan Tokyo. Saat pusat-pusat ini buka, ada lebih banyak dealer yang memberikan kuotasi, lebih banyak order di order book, dan lebih banyak berita. Saat tutup, pasangan mata uang yang sama menjadi pasar yang berbeda.
Kami mengukurnya secara langsung. Dengan menggunakan sekitar 12 minggu bar per jam nyata (31 Agustus hingga 20 November 2026) untuk enam pasangan, rentang harga per jam yang tipikal pada EUR/USD lebih dari tiga kali lebih besar pada jam tersibuk dibandingkan jam tersepi:
Data: bar FX per jam dari Yahoo Finance (indikatif, bukan kuotasi broker yang dapat ditransaksikan), perhitungan kami sendiri. Angka-angka ini menggambarkan sampel masa lalu, bukan prakiraan.
Empat sesi trading dalam UTC
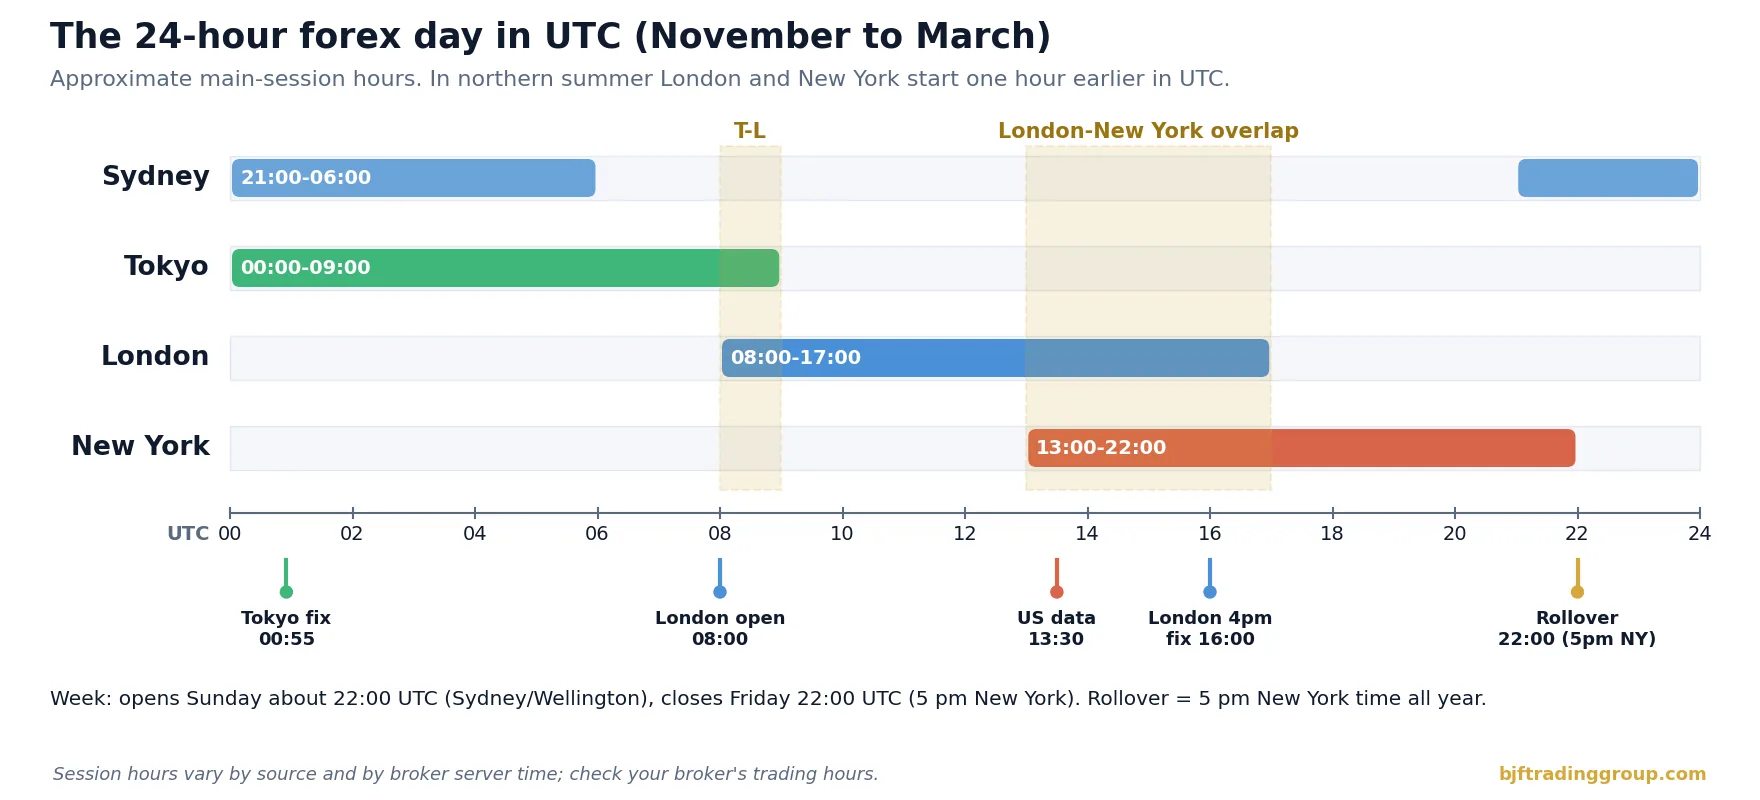
Tidak ada bel pembukaan resmi di pasar spot forex. Pasar ini adalah jaringan bank, market maker non-bank, venue elektronik, dan broker, dan “sesi” hanyalah konvensi berdasarkan jam kerja pusat-pusat perdagangan utama. Sumber yang berbeda menyebutkan jam yang sedikit berbeda. Tabel di bawah menggunakan nilai perkiraan yang umum dalam UTC, satu-satunya zona waktu yang tidak bergeser.
| Sesi | Musim dingin (Nov-Mar), UTC | Musim panas (Mar-Okt/Nov), UTC | Pasangan paling aktif | Karakter |
|---|---|---|---|---|
| Sydney | 21:00-06:00 | 22:00-07:00 | Cross AUD, NZD | Tipis; minggu dimulai di sini |
| Tokyo (Asia) | 00:00-09:00 | 00:00-09:00 | USD/JPY, AUD/USD, cross JPY | Sedang; Tokyo fix pukul 9:55 waktu Tokyo |
| London (Eropa) | 08:00-17:00 | 07:00-16:00 | EUR, GBP, CHF, dan semua mayor | Pusat terbesar; pembukaannya membawa lonjakan aktivitas |
| New York | 13:00-22:00 | 12:00-21:00 | Pasangan USD, USD/CAD | Data AS pukul 8:30 waktu New York; sepi setelah London tutup |
Ada dua tumpang tindih yang penting. Tumpang tindih singkat Tokyo-London adalah jam transisi. Tumpang tindih London-New York, sekitar empat jam, adalah saat dealer-dealer terbesar di kedua sisi Atlantik aktif bersamaan, saat data ekonomi AS dirilis, dan saat London 4 pm fix berlangsung. Jepang tidak menggunakan waktu musim panas, Australia bergeser ke arah yang berlawanan dengan belahan bumi utara, dan Inggris serta AS mengganti jam pada tanggal yang berbeda, sehingga batas sesi dalam UTC bergeser beberapa kali dalam setahun.
Arti likuiditas bagi algoritma
“Likuiditas” sering digunakan secara longgar. Bagi sistem trading, likuiditas memiliki empat komponen yang dapat diukur, dan keempatnya tidak selalu bergerak bersamaan:
| Dimensi | Apa yang diukur | Cara mengamatinya | Mengapa penting |
|---|---|---|---|
| Spread | Biaya menyeberang dari bid ke ask | Aliran tick broker Anda, per jam | Biaya langsung setiap transaksi pulang-pergi |
| Kedalaman | Volume yang tersedia pada atau di dekat harga terbaik | Order book atau eksekusi parsial pada order yang lebih besar | Slippage pada ukuran besar, eksekusi parsial |
| Aktivitas (rentang, jumlah tick) | Seberapa jauh dan seberapa sering harga bergerak | Rentang high-low per jam, tick per menit | Peluang bagi strategi yang membutuhkan pergerakan |
| Ketahanan | Seberapa cepat order book terisi kembali setelah transaksi | Waktu pemulihan spread setelah lonjakan | Kualitas eksekusi kaki kedua dan penutupan posisi |
Jam-jam sibuk biasanya memiliki spread yang ketat, order book yang dalam, dan banyak pergerakan sekaligus. Jam-jam sepi biasanya memiliki spread yang lebih lebar, order book yang lebih tipis, dan pergerakan yang lebih sedikit. Namun ada pengecualian yang menjebak algoritma: detik-detik setelah rilis data besar memiliki pergerakan sangat besar dengan kedalaman yang sangat buruk, dan jendela rollover dapat menampilkan “rentang” besar di grafik yang sebenarnya hanyalah spread yang melebar, bukan harga yang bergerak. Mekanisme rinci pelebaran spread dibahas dalam panduan kami tentang mengapa spread forex melebar saat rollover dan di sekitar berita; artikel ini berfokus pada jam itu sendiri.
Data nyata: aktivitas per jam untuk enam pasangan
Untuk melihat siklus harian tanpa mengandalkan diagram buku teks, kami mengambil bar per jam publik untuk EUR/USD, GBP/USD, USD/JPY, AUD/USD, USD/CAD, dan EUR/GBP dari 31 Agustus hingga 20 November 2026 (sekitar 60 observasi untuk setiap jam dalam sehari) dan menghitung median rentang high-low setiap jam dalam pips. Untuk membandingkan pasangan dengan volatilitas yang berbeda, grafik membagi setiap jam dengan rata-rata 24 jam pasangan itu sendiri, sehingga 1.0 berarti jam rata-rata.
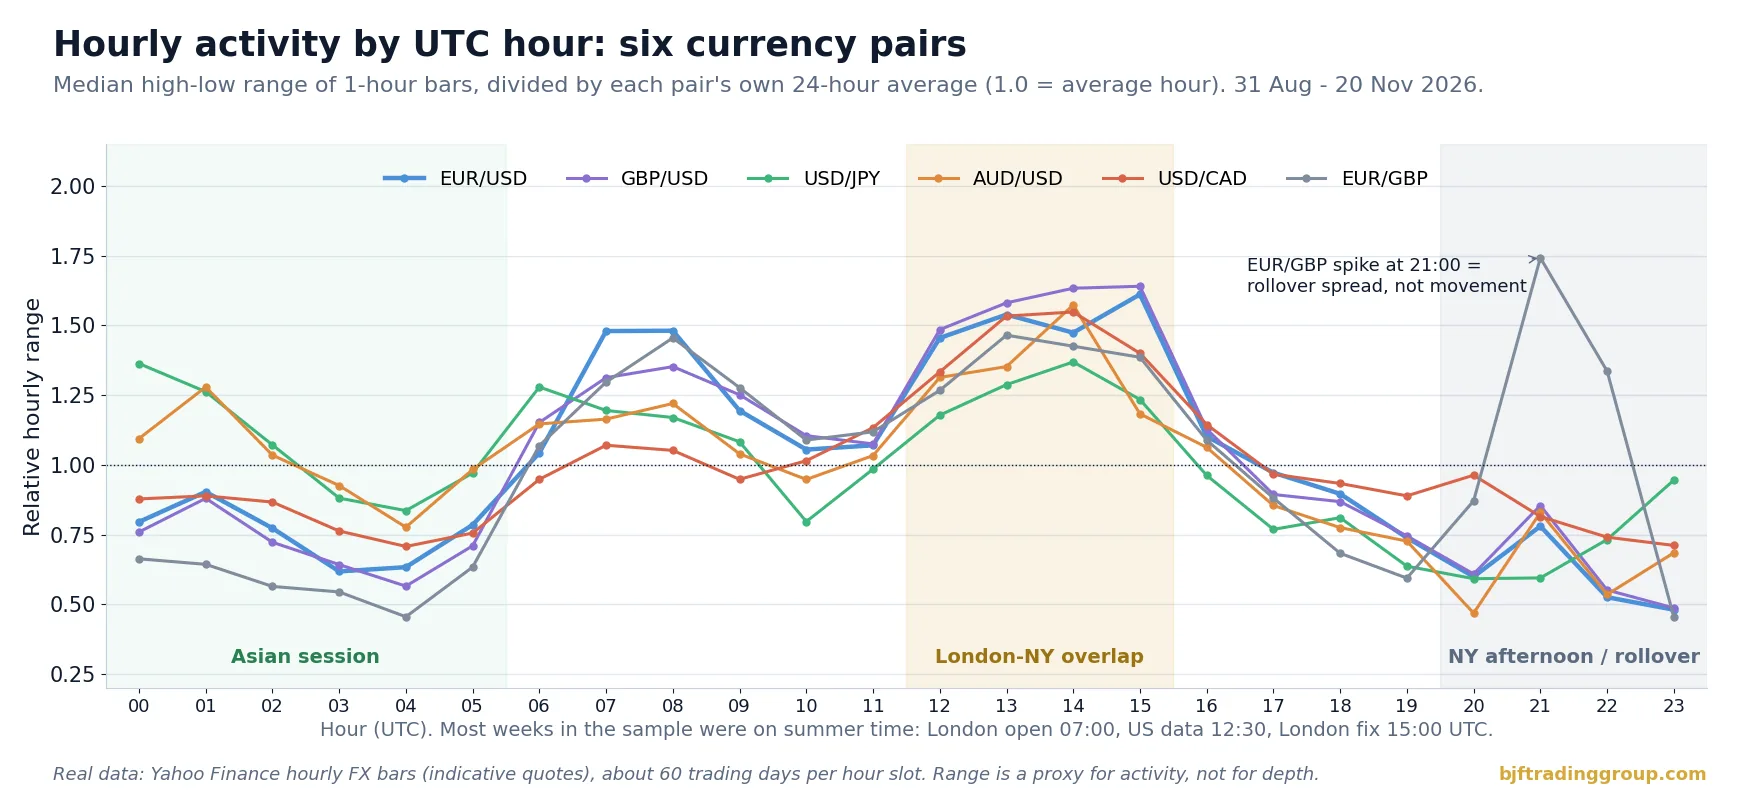
Apa yang ditunjukkan data:
- Pembukaan London adalah perubahan bertahap yang tajam. Median rentang EUR/USD naik dari sekitar 6.6 pips pada 05:00 UTC menjadi 12.5 pips pada 07:00 UTC, jam pertama perdagangan London pada waktu musim panas.
- Tumpang tindih adalah puncaknya. Keenam pasangan mencapai 1.4-1.6 kali jam rata-ratanya antara 12:00 dan 15:00 UTC. EUR/USD mencapai puncak 13.6 pips pada 15:00 UTC, jam London 4 pm fix pada waktu musim panas.
- Yen memiliki pagi tersendiri. Median rentang USD/JPY pada 00:00 UTC (24.3 pips) hampir sama besar dengan puncaknya pada 14:00 UTC (24.4 pips). Bagi pasangan yen, sesi Tokyo bukanlah “sesi yang sepi”.
- AUD/USD bangun di sesi Asia. Pasangan ini berada di atas rata-rata hariannya pada 00:00-02:00 UTC, sementara euro dan pound jauh di bawah rata-ratanya.
- Sore hari New York adalah bagian paling sepi dalam sehari. EUR/USD turun menjadi 4-5 pips per jam mulai 20:00 UTC, dan GBP/USD menjadi sekitar 5 pips.
- Lonjakan EUR/GBP pada 21:00 UTC bukanlah pergerakan. Ini adalah jam tertinggi dalam sehari untuk pasangan ini (8.8 pips), tetapi bertepatan dengan rollover pada waktu musim panas. Kuotasi indikatif melebar, dan rentang high-low menangkap spread, bukan pergerakan yang dapat ditransaksikan. Ini contoh bagus mengapa rentang saja tidak boleh dibaca sebagai likuiditas.
| Pasangan | Jam tersibuk (UTC) | Rentang median | Jam tersepi (UTC) | Rentang median | Rasio |
|---|---|---|---|---|---|
| EUR/USD | 15:00 | 13.6 pips | 23:00 | 4.1 pips | 3.4x |
| GBP/USD | 15:00 | 16.6 pips | 23:00 | 4.9 pips | 3.4x |
| USD/JPY | 14:00 | 24.4 pips | 20:00 | 10.6 pips | 2.3x |
| AUD/USD | 14:00 | 10.1 pips | 20:00 | 3.0 pips | 3.4x |
| USD/CAD | 14:00 | 20.9 pips | 04:00 | 9.6 pips | 2.2x |
| EUR/GBP | 13:00 (tidak termasuk artefak rollover 21:00) | 7.4 pips | 04:00 | 2.3 pips | 3.2x |
Sumber: bar per jam Yahoo Finance, 31 Agu – 20 Nov 2026, perhitungan kami. Kuotasi indikatif; rentang dan spread broker Anda akan berbeda.
Hari dalam seminggu dan jam berita
Siklus per jam tidak sama setiap hari. Heatmap di bawah memecah median rentang per jam EUR/USD berdasarkan hari dan jam. Dua pola menonjol.
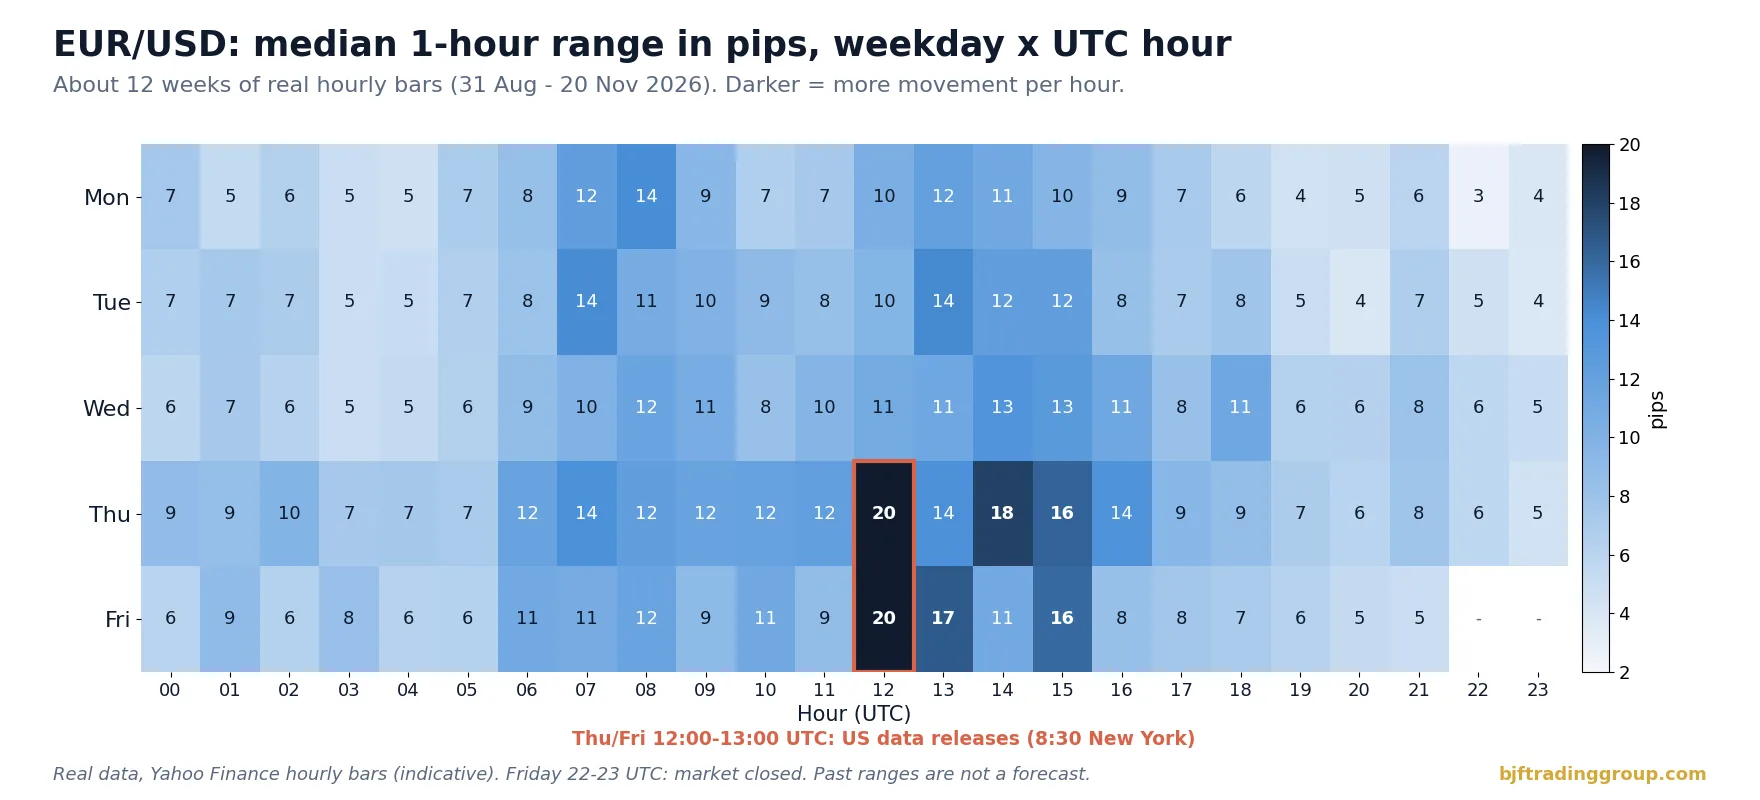
Pertama, Kamis dan Jumat pukul 12:00 UTC memiliki median rentang sekitar 20 pips, kira-kira dua kali lipat jam yang sama di awal minggu. Selama periode sampel, rilis data pukul 8:30 New York (klaim pengangguran mingguan pada hari Kamis dan beberapa laporan bulanan, termasuk laporan ketenagakerjaan, pada hari Jumat) jatuh pada jam tersebut. Kedua, Senin larut malam adalah slot paling sepi dalam seminggu, dengan median di bawah 3 pips pada 22:00 UTC. Hari Rabu juga patut dicatat karena alasan lain: di sebagian besar pasar, rollover dari Rabu ke Kamis membawa triple swap untuk akhir pekan, yang penting bagi posisi yang ditahan semalam (lihat panduan kami tentang arbitrase swap dan rollover).
Fixing, rilis data, dan rollover: lonjakan yang terjadwal
Banyak jam yang tampak istimewa dalam data terkait dengan peristiwa terjadwal. Peristiwa ini terjadi pada waktu lokal yang tetap, sehingga mudah dimasukkan ke dalam kalender dan filter strategi.
| Peristiwa | Waktu lokal | UTC (musim dingin / musim panas) | Dampak bagi algoritma |
|---|---|---|---|
| Pembukaan mingguan | Minggu, 5 sore New York | 22:00 / 21:00 Minggu | Spread lebar, gap akhir pekan, sedikit kuotasi pada menit-menit pertama |
| Tokyo fix | 9:55 Tokyo | 00:55 / 00:55 | Aliran dana di USD/JPY dan cross yen |
| Pembukaan London | 8:00 London | 08:00 / 07:00 | Kenaikan aktivitas yang tajam, spread menyempit |
| Data ekonomi AS | 8:30 New York | 13:30 / 12:30 | Beberapa detik pergerakan ekstrem, lonjakan spread, slippage |
| London 4 pm fix (WM/R) | 4:00 sore London | 16:00 / 15:00 | Aliran dana besar di sekitar jendela fixing, terutama di akhir bulan |
| Rollover harian | 5:00 sore New York | 22:00 / 21:00 | Spread melebar selama beberapa menit, swap diterapkan, likuiditas paling tipis |
| Penutupan mingguan | Jumat, 5 sore New York | 22:00 / 21:00 Jumat | Posisi yang ditahan melewati akhir pekan membawa risiko gap |
Keputusan dan pidato bank sentral menambahkan lonjakan yang tampak tak terjadwal ke daftar ini, meskipun tanggalnya diumumkan sebelumnya. Aturan praktisnya adalah memperlakukan setiap rilis berdampak tinggi sebagai jendela blackout singkat untuk entri baru, dan menetapkan batas yang lebih ketat pada order yang menutup posisi yang ada selama periode tersebut. Artikel kami tentang slippage forex menunjukkan cara mengukur berapa biaya sebenarnya dari jendela-jendela ini di akun Anda.
Biaya per pergerakan: mengapa spread yang sama lebih mahal di malam hari
Cara paling berguna untuk memikirkan jam bukanlah “sibuk versus sepi”, melainkan “biaya relatif terhadap pergerakan”. Strategi yang membutuhkan harga bergerak sejauh jarak tertentu membayar spread dan komisi sekali per transaksi pulang-pergi. Jika jam tersebut hanya menawarkan sedikit pergerakan, biaya yang sama memakan porsi yang lebih besar dari setiap transaksi.
Ambil contoh EUR/USD dengan median rentang per jam yang diukur di atas, dan asumsikan biaya total ilustratif (spread ditambah komisi) yang mungkin ditunjukkan akun raw-spread biasa pada setiap periode:
| Jam (UTC) | Rentang median (terukur) | Biaya total ilustratif | Biaya sebagai porsi rentang per jam |
|---|---|---|---|
| 13:00 (tumpang tindih) | 13.0 pips | 0.3 pips | 2.3% |
| 07:00 (pembukaan London) | 12.5 pips | 0.3 pips | 2.4% |
| 03:00 (Asia) | 5.2 pips | 0.5 pips | 9.6% |
| 23:00 (setelah rollover) | 4.1 pips | 0.8 pips | 19.7% |
| 21:00-22:00 (menit-menit rollover) | tidak bermakna | 2-5 pips atau lebih | Sering lebih besar dari pergerakan yang diharapkan |
Rentang adalah hasil pengukuran; biaya adalah asumsi ilustratif. Ukur spread broker Anda sendiri per jam sebelum menggunakan angka seperti ini.
Rumusnya sederhana dan layak dimasukkan ke setiap tinjauan strategi:
porsi biaya = (spread + komisi + perkiraan slippage) / pergerakan tipikal per transaksi pada jam tersebut
Jika pergerakan tipikal yang ditangkap strategi adalah 3 pips dan biayanya 0.3 pips, biaya mengambil 10% dari edge kotor. Pada jam ketika pergerakan yang sama menyusut menjadi 1.5 pips dan biaya melebar menjadi 0.8 pips, biaya mengambil lebih dari separuhnya. Tidak ada yang berubah pada strategi; hanya jamnya yang berubah. Untuk melihat struktur biaya akun lebih mendalam, lihat bagaimana penyedia likuiditas dan agregator membentuk spread yang Anda terima.
Jam mana yang cocok untuk strategi mana
Tidak ada satu waktu terbaik untuk trading forex. Yang ada adalah waktu terbaik untuk strategi, pasangan, dan broker tertentu. Tabel di bawah adalah titik awal untuk jadwal, bukan aturan.
| Jenis strategi | Kebutuhan | Biasanya lebih memilih | Biasanya menghindari |
|---|---|---|---|
| Arbitrase latensi dan arbitrase price feed | Pergerakan cepat pada feed referensi, spread ketat, eksekusi yang andal | Sesi London dan tumpang tindih London-New York | Rollover, pembukaan Minggu, detik-detik pertama rilis besar |
| Arbitrase dua kaki antar broker | Kedalaman di kedua sisi, kuotasi yang tersinkronisasi | Jam kerja yang tumpang tindih dari kedua sumber likuiditas | Jam ketika salah satu sisi tipis (rollover, hari libur) |
| Mean reversion / range trading | Harga berosilasi dalam satu rentang, tren lemah | Jam Asia yang tenang pada pasangan EUR dan GBP, jika spread tetap ketat | Pembukaan sesi, berita, spread rollover |
| Breakout / momentum | Pergerakan terarah, volume | Pembukaan London, pembukaan New York, tumpang tindih | Sore hari New York |
| Trading berita | Jendela peristiwa yang jelas | Hanya jendela rilis yang menjadi targetnya | Semua waktu lainnya |
| Arbitrase statistik / pairs trading | Hubungan yang stabil, biaya yang layak di kedua kaki | Jam likuid untuk kedua instrumen | Jam ketika spread salah satu kaki melebar |
Khusus untuk arbitrase latensi, jam-jam sibuk membawa lebih banyak peluang sekaligus lebih banyak persaingan, sedangkan jam-jam sepi membawa lebih sedikit sinyal dan biaya per sinyal yang jauh lebih tinggi. Karena itu, pemilihan jam trading adalah masalah optimasi, bukan aturan tetap: jalankan strategi yang sama dengan jendela waktu yang berbeda dalam backtest atau optimizer, lalu bandingkan hasil bersih per jam, bukan hanya total keuntungan.
Waktu musim panas, waktu server, dan hari libur: jebakan penjadwalan
Sebagian besar bug penjadwalan dalam sistem trading bukan soal logika strategi. Sumbernya adalah jam.
Waktu musim panas menggeser sesi dalam UTC
Inggris dan Uni Eropa mengganti jam pada hari Minggu terakhir bulan Maret dan Oktober. AS mengganti jam pada hari Minggu kedua bulan Maret dan hari Minggu pertama bulan November. Selama dua hingga tiga minggu setiap musim semi dan satu minggu setiap musim gugur, selisih waktu London dan New York adalah empat jam, bukan lima. Pada musim gugur 2026, misalnya, Inggris kembali ke GMT pada 25 Oktober dan AS kembali ke waktu standar pada 1 November; selama minggu itu pembukaan London terjadi pukul 08:00 UTC sementara data AS masih dirilis pukul 12:30 UTC dan rollover terjadi pukul 21:00 UTC. Pada musim semi 2027, selisih ini berlangsung dari 14 Maret (AS) hingga 28 Maret (Inggris). Jadwal yang ditulis dalam jam UTC tetap akan salah selama sebagian waktu setiap tahun.
Pendekatan yang aman adalah mendefinisikan setiap jendela dalam zona waktu pemiliknya: rollover dan data AS dalam waktu New York, pembukaan London dan London fix dalam waktu London, Tokyo fix dalam waktu Tokyo. Lalu konversikan ke UTC saat runtime menggunakan library zona waktu, bukan offset yang di-hard-code.
Waktu server broker adalah jam yang lain lagi
Banyak broker menjalankan server mereka pada zona waktu yang dipilih agar candle harian ditutup pukul 5 sore waktu New York, umumnya UTC+2 pada musim dingin dan UTC+3 pada musim panas. Broker lain menggunakan UTC atau waktu lokal mereka. Karena itu, filter yang memblokir “23:00-23:30” bisa berarti tiga momen berbeda, tergantung jam mana yang digunakan platform. Selalu periksa waktu mana yang menjadi acuan platform Anda, log Anda, dan halaman jam trading broker Anda, dan catat timestamp dalam UTC.
Hari libur dan hari sepi
Ketika salah satu pusat utama tutup, pasar tetap buka tetapi berperilaku seperti jam-jam sepinya untuk waktu yang lebih lama. Contoh umumnya adalah Thanksgiving AS dan hari Jumat setelahnya, periode antara Natal dan Tahun Baru, bank holiday di Inggris, dan Golden Week di Jepang untuk pasangan yen. Broker sering mengumumkan jam trading yang dikurangi untuk hari-hari tersebut. Perlakukan hari-hari ini seperti rollover yang diperpanjang: ukuran lebih kecil, batas yang lebih lebar pada order penutupan, atau tanpa transaksi baru.
Membangun filter sesi langkah demi langkah
Filter sesi ditempatkan di depan logika entri. Filter ini tidak menciptakan transaksi; ia memutuskan apakah strategi diizinkan membuka posisi baru saat ini, serta dengan ukuran dan batas apa. Berikut urutan praktisnya:
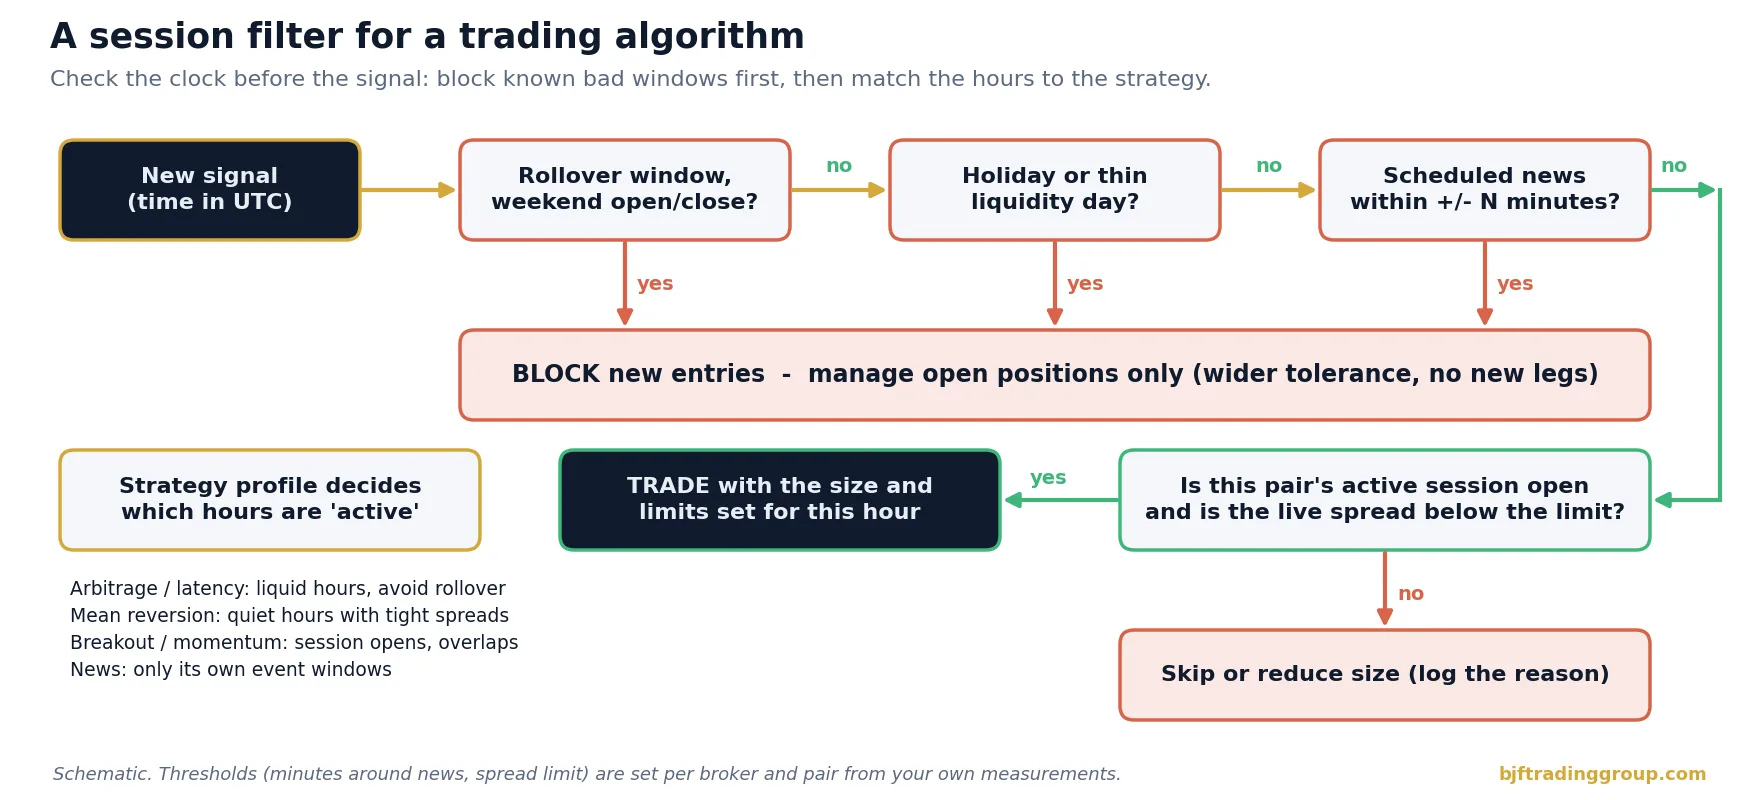
Perhatikan urutannya: aturan pemblokiran didahulukan karena murah untuk dievaluasi dan melindungi dari kerugian terbesar. Pemeriksaan spread live diletakkan terakhir karena bereaksi terhadap kondisi yang tidak dapat diprediksi kalender mana pun, seperti penyedia likuiditas yang menarik kuotasinya atau berita utama yang tak terduga.
Mengukur profil di broker Anda sendiri
Data publik seperti grafik di atas menunjukkan bentuk umum hari trading. Strategi Anda bertransaksi pada feed broker Anda, dan feed itu bisa terlihat berbeda: beberapa broker melebarkan spread lebih awal sebelum rollover, beberapa memiliki likuiditas tipis pada jam Asia untuk cross tertentu, dan kualitas eksekusi dapat berubah sesuai penyedia likuiditas yang aktif di setiap jam. Rutinitas pengukuran sederhana:
- Rekam tick untuk setiap pasangan yang Anda perdagangkan setidaknya selama empat hingga enam minggu, jika memungkinkan mencakup satu pergantian waktu musim panas.
- Hitung per jam UTC: median dan persentil ke-90 spread, jumlah tick per menit, median rentang 1 menit, dan porsi waktu ketika spread berada di atas batas Anda.
- Bandingkan dengan feed referensi untuk melihat pada jam berapa broker Anda tertinggal atau memberikan kuotasi berbeda; panduan kami tentang data tick forex untuk backtesting menjelaskan pemeriksaan kualitas untuk jenis data ini.
- Tambahkan data eksekusi: slippage, tingkat penolakan, dan waktu eksekusi per jam dari log transaksi Anda sendiri.
- Ulangi setelah setiap perubahan broker, jenis akun, lokasi server, atau VPS, karena latensi dan perutean likuiditas mengubah profil.
Hasilnya adalah tabel kecil berisi 24 baris per pasangan. Biasanya ini cukup untuk menyetel filter sesi, batas spread per jam, dan penyesuaian ukuran, dan jauh lebih andal daripada grafik “waktu terbaik untuk trading” yang generik.
Risiko dan keterbatasan
- Rentang bukan kedalaman. Pengukuran kami menggunakan rentang high-low per jam dari kuotasi indikatif. Rentang menunjukkan aktivitas, bukan berapa banyak volume yang dapat Anda transaksikan pada harga tertentu.
- Sampel yang pendek. Sekitar 12 minggu, sebagian besar pada waktu musim panas belahan bumi utara, dalam satu rezim pasar. Bentuk umum pola ini stabil selama bertahun-tahun, tetapi jam-jam tertentu berubah mengikuti siklus berita.
- Rata-rata menyembunyikan nilai ekstrem. Jam yang sepi pun tetap bisa memuat berita mengejutkan, pergerakan kilat, atau kekosongan likuiditas. Median menggambarkan kondisi tipikal, bukan kasus terburuk.
- Perbedaan broker. Spread, waktu server, penanganan rollover, dan jam trading berbeda menurut broker dan jenis akun. Selalu lakukan pengukuran pada akun yang Anda gunakan untuk trading.
- Filter juga mengurangi peluang. Memblokir jam menurunkan risiko dan biaya, tetapi juga menghilangkan sebagian transaksi yang menguntungkan. Putuskan berdasarkan hasil bersih per jam, bukan intuisi.
- Tidak ada jaminan. Tidak ada isi artikel ini yang merupakan prakiraan atau nasihat keuangan. Trading valuta asing dengan leverage membawa risiko kerugian yang tinggi.
Bertransaksilah pada jam yang menguntungkan, lewati jam yang tidak
BJF Trading Group mengembangkan perangkat lunak arbitrase dan high-frequency trading untuk pasar forex dan kripto. SharpTrader menjalankan strategi arbitrase di berbagai broker dan exchange; uji strategi Anda pada jendela waktu yang berbeda, bandingkan hasil bersih per jam, dan biarkan jadwal mengikuti data.
Scanner arbitrase gratis + kursus email singkat
Dapatkan tautan scanner gratis dan beberapa email singkat dan praktis dari Boris: arti sebenarnya selisih harga setelah biaya, cara menguji strategi sebelum mempertaruhkan uang sungguhan, dan alat mana yang cocok untuk pasar Anda. Tanpa janji berlebihan. Email dikirim dalam bahasa Inggris.
Pertanyaan Umum
Berapa jam pasar forex dalam UTC?
Spot forex diperdagangkan dari sekitar pukul 22:00 UTC hari Minggu hingga 22:00 UTC hari Jumat pada musim dingin, dan satu jam lebih awal pada musim panas belahan bumi utara, karena minggu trading dibuka dan ditutup pukul 5 sore waktu New York. Perkiraan jam sesi pada musim dingin adalah Sydney 21:00-06:00, Tokyo 00:00-09:00, London 08:00-17:00, dan New York 13:00-22:00 UTC.
Kapan waktu paling likuid untuk trading forex?
Tumpang tindih London-New York, sekitar 13:00-17:00 UTC pada musim dingin dan 12:00-16:00 UTC pada musim panas. Dalam data kami, pasangan mayor bergerak 1.4 hingga 1.6 kali lebih banyak daripada jam rata-rata selama periode ini, dan spread biasanya berada pada titik tersempitnya.
Kapan algoritma trading sebaiknya tidak bertransaksi?
Sebagian besar algoritma sebaiknya menghindari pembukaan posisi baru di sekitar rollover harian pukul 5 sore waktu New York, selama menit-menit pertama setelah pembukaan hari Minggu, tepat sebelum penutupan hari Jumat, pada detik-detik pertama rilis data berdampak tinggi, dan pada hari libur ketika salah satu pusat utama tutup.
Mengapa spread melebar pada pukul 5 sore waktu New York?
Itulah rollover harian, ketika tanggal valuta berganti dan banyak penyedia likuiditas sejenak menarik atau melebarkan kuotasi mereka sementara posisi di-roll dan swap diterapkan. Likuiditas berada pada titik paling tipis selama beberapa menit, sehingga spread broker melebar tajam.
Apakah sesi Asia bagus untuk trading algoritmik?
Tergantung pasangan dan strateginya. Pasangan yen dan dolar Australia aktif pada jam Asia, sedangkan pasangan EUR dan GBP sepi. Jam-jam sepi dapat cocok untuk beberapa sistem mean-reversion jika spread tetap ketat, tetapi biasanya membuat biaya per pergerakan lebih tinggi bagi strategi yang membutuhkan pergerakan harga.
Bagaimana waktu musim panas memengaruhi jam trading forex?
Inggris dan AS mengganti jam pada tanggal yang berbeda, Jepang sama sekali tidak mengganti jam, dan Australia mengganti ke arah yang berlawanan. Karena itu, waktu sesi dalam UTC bergeser satu jam beberapa kali dalam setahun. Definisikan jendela trading dalam waktu lokal pusat pemiliknya, misalnya waktu New York untuk rollover, dan konversikan ke UTC secara otomatis.
Apakah hari dalam seminggu berpengaruh di forex?
Ya. Dalam sampel EUR/USD kami, jam rilis data AS pada hari Kamis dan Jumat bergerak sekitar dua kali lipat dibandingkan jam yang sama pada Senin hingga Rabu, dan Senin malam adalah slot paling sepi dalam seminggu. Rollover hari Rabu biasanya membawa triple swap untuk akhir pekan.
