CEX-DEX आर्बिट्राज की व्याख्या: AMM प्राइस इम्पैक्ट, गैस, MEV और वास्तविक लागत नवम्बर 2, 2026 – Posted in: Arbitrage Software, cryptoarbitrage software
CEX-DEX आर्बिट्राज की व्याख्या: AMM प्राइस इम्पैक्ट, गैस, MEV और वास्तविक ब्रेक-ईवन
जब किसी बड़े सेंट्रलाइज़्ड एक्सचेंज पर Bitcoin या Ether की कीमत बदलती है, तो डिसेंट्रलाइज़्ड एक्सचेंज के पूल के अंदर की कीमत अपने आप नहीं बदलती। वह वहीं बनी रहती है जहाँ पिछले स्वैप ने उसे छोड़ा था, जब तक कि कोई ट्रेड करके उसे बाज़ार के स्तर पर वापस न ले आए। वह कोई और नहीं, CEX-DEX आर्बिट्राजर होता है। यह गाइड बताती है कि यह ट्रेड कैसे काम करता है, 1% का प्राइस गैप वास्तव में 1% से बहुत कम क्यों होता है, गैस, पूल फ़ीस और ब्लॉक बिल्डर कितना ले जाते हैं, और किसी अवसर को वास्तविक मानने से पहले आपको कितने गैप की ज़रूरत है, इसकी गणना कैसे करें।
- CEX-DEX आर्बिट्राज क्या है
- DEX की कीमतें सेंट्रलाइज़्ड एक्सचेंजों से पीछे क्यों रहती हैं
- AMM गणित: प्राइस इम्पैक्ट और इष्टतम ट्रेड साइज़
- उदाहरण: ETH/USDC पूल पर 1% का गैप
- नो-ट्रेड बैंड: गैप कितना बड़ा होना चाहिए
- दो लेग, कोई एटॉमिसिटी नहीं: एक्ज़ीक्यूशन रिस्क
- MEV, ब्लॉक बिल्डर और रेस कौन जीतता है
- चेन का चुनाव: Ethereum, रोलअप और तेज़ चेन
- इन्वेंटरी, रीबैलेंसिंग और ब्रिज
- चरण-दर-चरण: किसी अवसर का मूल्यांकन
- जोखिम और सीमाएँ
- CEX-DEX या CEX-CEX: आपके लिए कौन-सा उपयुक्त है
- अक्सर पूछे जाने वाले प्रश्न
CEX-DEX आर्बिट्राज क्या है
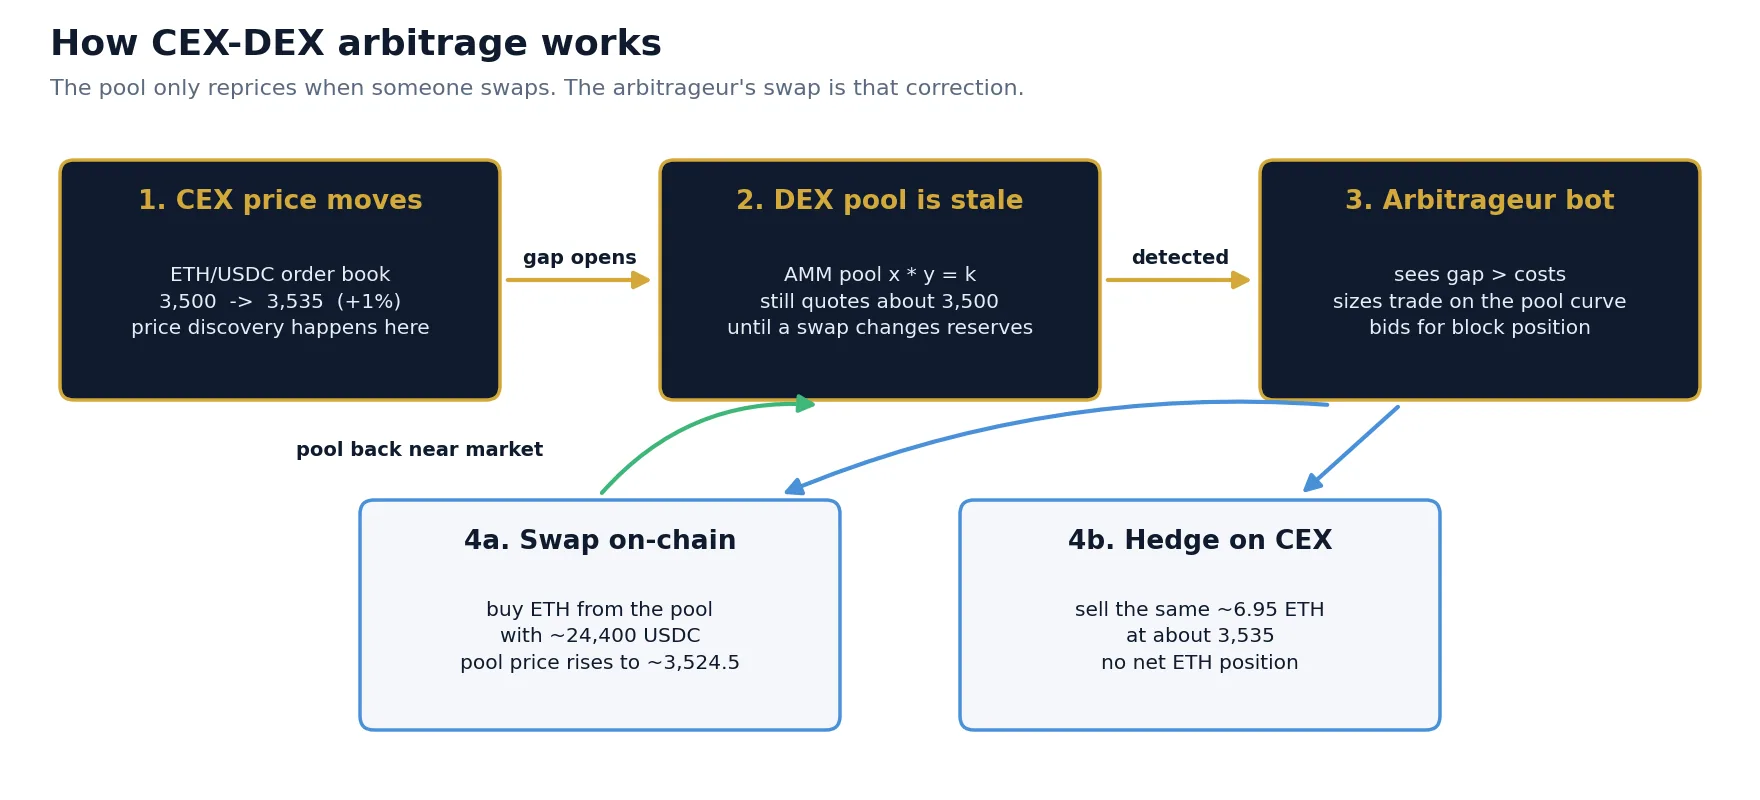
संक्षिप्त उत्तर: CEX-DEX आर्बिट्राज का अर्थ है किसी टोकन को डिसेंट्रलाइज़्ड एक्सचेंज (ऑटोमेटेड मार्केट मेकर जैसे स्मार्ट-कॉन्ट्रैक्ट पूल) पर खरीदना और उसी समय सेंट्रलाइज़्ड एक्सचेंज पर बेचना, या इसका उल्टा, जब दोनों कीमतों का अंतर दोनों ट्रेडों की कुल लागत से अधिक हो। चूँकि पूल की कीमत तभी बदलती है जब कोई स्वैप करता है, इसलिए हर हलचल के बाद वह सेंट्रलाइज़्ड बाज़ार से पीछे रह जाती है, और आर्बिट्राजर ही उसे वापस सही स्तर पर लाते हैं।
ये दोनों प्लेटफ़ॉर्म पूरी तरह अलग तरीके से काम करते हैं। सेंट्रलाइज़्ड एक्सचेंज (CEX) एक ऑर्डर बुक चलाता है: मार्केट मेकर बिड और आस्क लगाते हैं, और ऑर्डर आने के साथ कीमत लगातार बदलती रहती है, अक्सर प्रति सेकंड हज़ारों बार। ऑटोमेटेड मार्केट मेकर (AMM) पर आधारित डिसेंट्रलाइज़्ड एक्सचेंज (DEX) में कोई ऑर्डर बुक नहीं होती। वह एक स्मार्ट कॉन्ट्रैक्ट में टोकन के दो रिज़र्व रखता है और उन रिज़र्व के अनुपात से कीमत बताता है। पूल बाहरी दुनिया पर नज़र नहीं रखता। अगर सेंट्रलाइज़्ड बाज़ार में ETH 1% बढ़ जाए, तो पूल तब तक पुरानी कीमत पर ETH देता रहता है जब तक कोई ट्रेडर इतना ETH न खरीद ले कि रिज़र्व बदल जाएँ।
वह ट्रेडर आमतौर पर एक बॉट होता है जो लगभग एक साथ तीन काम करता है:
- पहचानता है कि पूल की कीमत सेंट्रलाइज़्ड कीमत से लागत से अधिक दूर है।
- ऑन-चेन स्वैप करता है पूल के विरुद्ध लाभदायक दिशा में, ऐसे साइज़ के साथ कि पूल अंत में सेंट्रलाइज़्ड कीमत के करीब पहुँच जाए।
- CEX पर हेज करता है उल्टे ट्रेड के साथ, ताकि टोकन में उसकी कोई नेट पोज़िशन न रहे।
इसका अर्थशास्त्र कोई रहस्य नहीं है: अकादमिक शोध इस तरह हासिल किए गए मूल्य को loss-versus-rebalancing (LVR) कहते हैं, क्योंकि आर्बिट्राजर जो भी डॉलर कमाता है, वह पूल के लिक्विडिटी प्रोवाइडर्स का बाज़ार कीमतों पर रीबैलेंसिंग की तुलना में खोया हुआ डॉलर है। जो कम स्पष्ट है, वह यह कि पूल फ़ीस, प्राइस इम्पैक्ट, गैस और ब्लॉक को क्रम देने वाले को भुगतान के बाद दिखने वाले गैप का कितना कम हिस्सा बचता है। इस गाइड का बाकी हिस्सा इसी की गणना करता है। ऑन-चेन आर्बिट्राज, फ़्लैश लोन और MEV सप्लाई चेन के व्यापक परिचय के लिए हमारी DeFi आर्बिट्राज गाइड देखें; यह लेख दो प्लेटफ़ॉर्मों के बीच के ट्रेड और उसके आँकड़ों पर केंद्रित है।
DEX की कीमतें सेंट्रलाइज़्ड एक्सचेंजों से पीछे क्यों रहती हैं
बड़े क्रिप्टो एसेट्स की कीमत का निर्धारण मुख्य रूप से गहरे सेंट्रलाइज़्ड स्पॉट और परपेचुअल फ़्यूचर्स बाज़ारों में होता है। पूल उनका अनुसरण करते हैं। तीन संरचनात्मक कारण उन्हें पीछे रखते हैं:
पूल निष्क्रिय होता है
AMM पूल में कोई मार्केट मेकर नहीं होता जो खबर आने पर पुराने कोट रद्द कर दे। उसकी कीमत उसके रिज़र्व का एक फ़ॉर्मूला है, और केवल स्वैप ही रिज़र्व को बदलता है। दो स्वैप के बीच पूल पुरानी कीमत ही बताता रहता है, चाहे बाज़ार कितना भी आगे बढ़ चुका हो।
ब्लॉक अलग-अलग चरणों में आते हैं
सेंट्रलाइज़्ड एक्सचेंज लगातार अपडेट होता है; ब्लॉकचेन चरणों में अपडेट होती है। Ethereum मेननेट पर हर 12 सेकंड में एक ब्लॉक आता है, इसलिए पूल की कीमत प्रति ब्लॉक केवल एक बार सुधारी जा सकती है, और जो उस ब्लॉक में सबसे पहले स्थान पाता है वही यह सुधार हासिल करता है। तेज़ चेन और रोलअप कुछ सौ मिलीसेकंड से लेकर कुछ सेकंड में ब्लॉक बनाते हैं, जिससे दो सुधारों के बीच बनने वाला गैप छोटा हो जाता है, लेकिन कभी शून्य नहीं होता।
पूल को सुधारने में पैसा लगता है
हर स्वैप पूल फ़ीस (उदाहरण के लिए राशि का 0.05% या 0.3%) और गैस का भुगतान करता है। इसलिए छोटे विचलन कभी नहीं सुधारे जाते: उन्हें छोड़ देना सस्ता पड़ता है। इससे सेंट्रलाइज़्ड कीमत के चारों ओर एक बैंड बनता है, जिसके भीतर पूल बस इधर-उधर खिसकता रहता है। गैप के इस बैंड से बाहर निकलने पर ही आर्बिट्राज ट्रेड बनता है।
AMM गणित: प्राइस इम्पैक्ट और इष्टतम ट्रेड साइज़
आप CEX-DEX ट्रेड का साइज़ उस तरह तय नहीं कर सकते जैसे ऑर्डर-बुक ट्रेड का करते हैं। पूल में आपका अपना ट्रेड कीमत को हिलाता है, और वह उसे एक ज्ञात कर्व के साथ हिलाता है। यही कर्व तय करता है कि कितना मुनाफ़ा उपलब्ध है और ट्रेड कितना बड़ा होना चाहिए।
कॉन्स्टेंट-प्रोडक्ट फ़ॉर्मूला
क्लासिक AMM (Uniswap v2 शैली, जिसे कई फ़ोर्क भी इस्तेमाल करते हैं) दोनों रिज़र्व के गुणनफल को स्थिर रखता है:
एक पूल लीजिए जिसमें x = 2,000 ETH और y = 7,000,000 USDC हैं। पूल की कीमत 7,000,000 / 2,000 = 3,500 USDC प्रति ETH है, और k = 14,000,000,000। अगर आप (फ़ीस के बाद) Δy USDC डालते हैं, तो आपको मिलता है
आपके द्वारा जोड़ा गया हर USDC अगले ETH को और महँगा बना देता है। 10,000 USDC से खरीदना 80,000 USDC से खरीदने की तुलना में कीमत को बहुत कम हिलाता है, और आपके द्वारा चुकाई गई औसत कीमत हमेशा पूल की शुरुआती कीमत से खराब होती है। यही अंतर प्राइस इम्पैक्ट है, और यह किसी के द्वारा ली गई फ़ीस नहीं है: यह स्वयं कर्व है।
इष्टतम साइज़: वहाँ रुकें जहाँ पूल बाज़ार से मिलता है
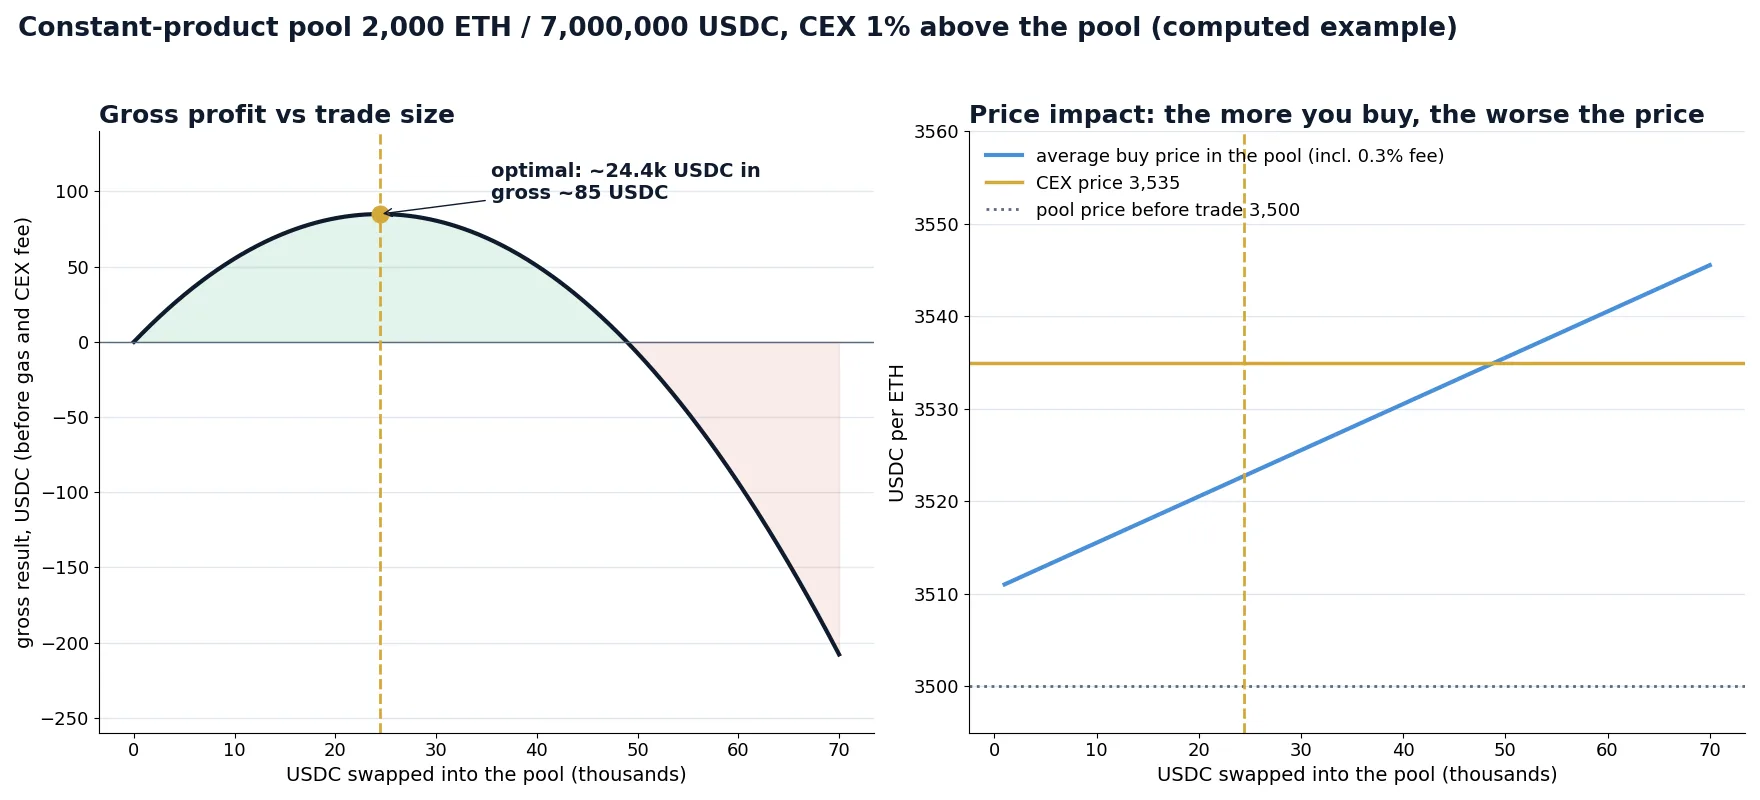
मान लीजिए सेंट्रलाइज़्ड एक्सचेंज पर ETH 3,535 है, यानी पूल से 1% ऊपर। पूल से ETH खरीदकर CEX पर बेचना तभी तक लाभदायक है जब तक पूल की मार्जिनल कीमत (फ़ीस सहित) 3,535 से कम है। जैसे-जैसे आप खरीदते हैं, पूल की कीमत बढ़ती है। इष्टतम ट्रेड वह है जो पूल की मार्जिनल कीमत को, फ़ीस के बाद, ठीक सेंट्रलाइज़्ड कीमत तक ले जाए। कम खरीदेंगे तो मुनाफ़ा छूट जाएगा; ज़्यादा खरीदेंगे तो आखिरी यूनिट्स की लागत उस कीमत से अधिक होगी जिस पर आप उन्हें बेच सकते हैं।
फ़ीस f वाले कॉन्स्टेंट-प्रोडक्ट पूल के लिए इष्टतम इनपुट का एक क्लोज़्ड फ़ॉर्म है:
f = 0.3% पर इष्टतम इनपुट लगभग 24,400 USDC है। इससे लगभग 3,523 की औसत कीमत पर लगभग 6.95 ETH खरीदे जाते हैं, और पूल लगभग 3,524.5 पर समाप्त होता है। इस बिंदु पर 0.3% फ़ीस जोड़ने के बाद अगला ETH लगभग 3,535 का पड़ेगा: यानी बाज़ार कीमत। तालिका दिखाती है कि अन्य साइज़ पर क्या होता है।
| डाले गए USDC | प्राप्त ETH | औसत खरीद कीमत | 3,535 पर CEX पर मूल्य | सकल परिणाम |
|---|---|---|---|---|
| 10,000 | 2.845 | 3,515.5 | 10,055 | +55 |
| 20,000 | 5.681 | 3,520.5 | 20,082 | +82 |
| 24,400 (इष्टतम) | 6.948 | 3,522.8 | 24,560 | +85 |
| 40,000 | 11.330 | 3,530.5 | 40,051 | +51 |
| 60,000 | 16.947 | 3,540.5 | 59,906 | −94 |
कॉन्स्टेंट-प्रोडक्ट पूल, 2,000 ETH / 7,000,000 USDC, 0.3% पूल फ़ीस, सेंट्रलाइज़्ड कीमत 3,535। सकल परिणाम गैस, सेंट्रलाइज़्ड एक्सचेंज फ़ीस और ब्लॉक पोज़िशन के किसी भी भुगतान से पहले का है। आँकड़े राउंड किए गए हैं।
कॉन्सन्ट्रेटेड लिक्विडिटी गहराई बदलती है, तर्क नहीं
कॉन्सन्ट्रेटेड-लिक्विडिटी पूल (Uniswap v3 और v4 शैली, और अन्य चेन पर उनके समकक्ष) लिक्विडिटी प्रोवाइडर्स को कीमत की रेंज में पूँजी लगाने देते हैं। मौजूदा कीमत के पास ऐसा पूल समान कुल मूल्य वाले कॉन्स्टेंट-प्रोडक्ट पूल से कई गुना गहरा हो सकता है, इसलिए वही ट्रेड कीमत को कम हिलाता है और इष्टतम साइज़ बड़ा होता है। जब कीमत किसी रेंज की सीमा पार करती है, तो गहराई तेज़ी से गिर सकती है। तरीका वही रहता है: पूल की वास्तविक स्थिति के विरुद्ध, टिक-दर-टिक स्वैप का सिमुलेशन करें, और वह साइज़ खोजें जिस पर मार्जिनल कीमत सेंट्रलाइज़्ड कीमत से मिलती है। एक प्रकार के पूल का फ़ॉर्मूला कभी दूसरे प्रकार पर इस्तेमाल न करें।
उदाहरण: ETH/USDC पूल पर 1% का गैप
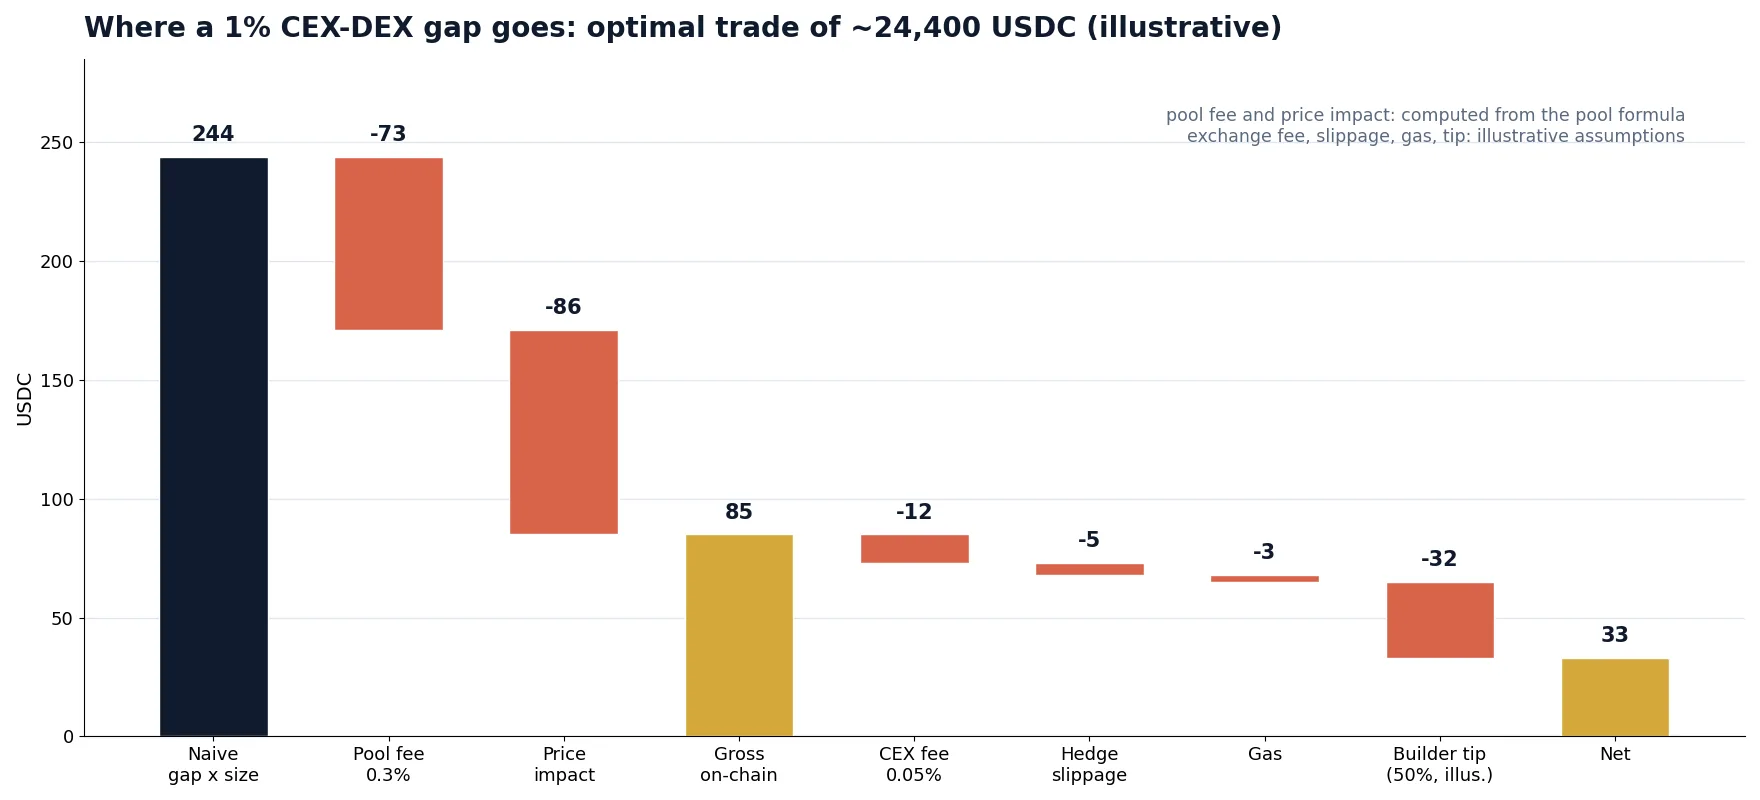
अब तालिका से इष्टतम ट्रेड लें और उसे हर लागत से होकर गुज़ारें। दिखने वाला गैप लगभग 24,400 USDC का 1% है, इसलिए सरल अनुमान 244 USDC बताता है। देखिए यह कहाँ जाता है:
| चरण | राशि (USDC) | यह क्या है |
|---|---|---|
| सरल “गैप × साइज़” | +244 | इनपुट का 1%, मानो पूरा ट्रेड पूल की शुरुआती कीमत पर भर गया हो |
| पूल फ़ीस 0.3% | −73 | इनपुट पर लिक्विडिटी प्रोवाइडर्स को भुगतान |
| प्राइस इम्पैक्ट | −86 | आपका अपना ट्रेड पूल को कर्व के साथ खिसकाता है |
| सकल ऑन-चेन एज | +85 | AMM गणित वास्तव में कितनी अनुमति देता है |
| CEX टेकर फ़ीस 0.05% | −12 | सेंट्रलाइज़्ड एक्सचेंज पर 6.95 ETH की हेज बिक्री |
| हेज स्लिपेज 0.02% | −5 | हेज भरते समय CEX की कीमत बदल जाती है |
| गैस | −3 | मेननेट पर शांत समय में एक स्वैप; कई गुना अधिक हो सकती है |
| ब्लॉक पोज़िशन से पहले | +65 | अगर आप अकेले आर्बिट्राजर होते |
| प्रायोरिटी फ़ीस / बिल्डर टिप (उदाहरण के तौर पर 50%) | −32 | ब्लॉक में पहले स्थान के लिए भुगतान; प्रतिस्पर्धी |
| नेट | लगभग +33 | इस्तेमाल की गई पूँजी का लगभग 0.13%, इन्वेंटरी और इन्फ्रास्ट्रक्चर लागत से पहले |
इस एक उदाहरण से तीन सबक मिलते हैं:
- दिखने वाला गैप मुनाफ़ा नहीं है। 0.3% वाले पूल पर 1% गैप का लगभग दो-तिहाई हिस्सा किसी भी बाहरी लागत से पहले ही पूल फ़ीस और प्राइस इम्पैक्ट में चला जाता है।
- साइज़ पूल तय करता है, आपकी पूँजी नहीं। 10 लाख USDC होने से कोई मदद नहीं मिलती: इष्टतम साइज़ से ऊपर की हर चीज़ घाटा देती है।
- सबसे बड़ी परिवर्तनशील लागत प्रतिस्पर्धा है। ब्लॉक पोज़िशन के लिए दिया जाने वाला हिस्सा शांत पेयर पर कम से लेकर प्रतिस्पर्धी पेयर पर लगभग पूरे एज तक हो सकता है। जब कई बॉट एक ही गैप देखते हैं, तो वे बोली लगाकर उसे ब्लॉक प्रोड्यूसर को सौंप देते हैं।
कॉन्स्टेंट-प्रोडक्ट फ़ॉर्मूले और बताई गई मान्यताओं से बना उदाहरणात्मक उदाहरण। वास्तविक पूल, फ़ीस और प्रतिस्पर्धा अलग होती है।
नो-ट्रेड बैंड: गैप कितना बड़ा होना चाहिए
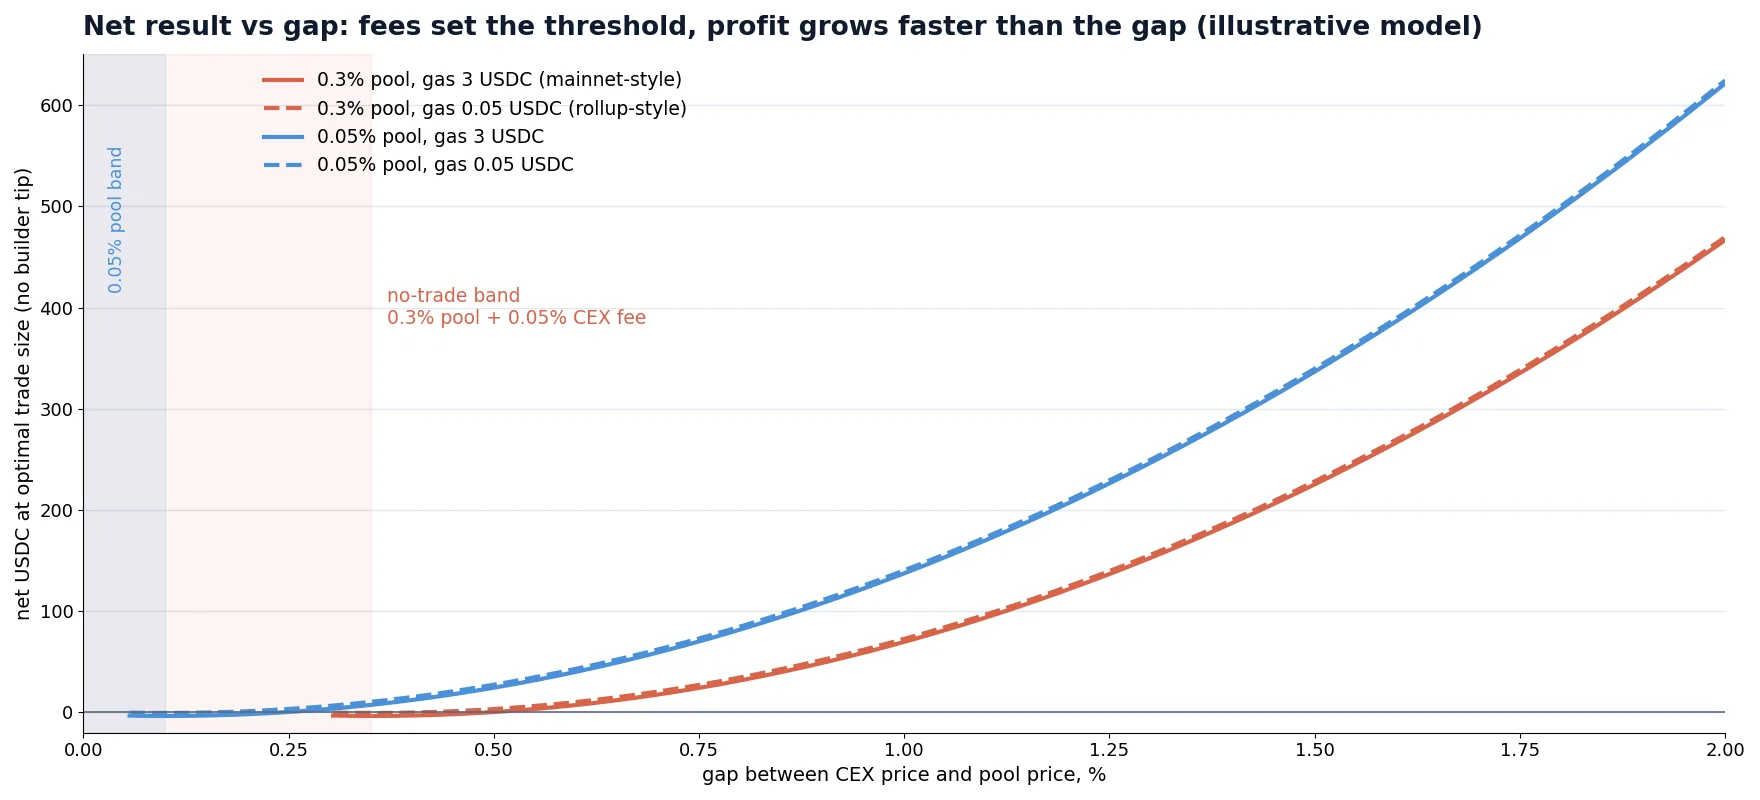
एक उपयोगी नियम: CEX-DEX गैप तभी ट्रेड करने योग्य होता है जब वह पूल फ़ीस और सेंट्रलाइज़्ड एक्सचेंज फ़ीस के योग से अधिक हो, और यह मेहनत के लायक तभी होता है जब वह इस योग से इतना अधिक हो कि गैस और ब्लॉक पोज़िशन की लागत चुकाई जा सके। इस सीमा से नीचे इष्टतम ट्रेड साइज़ शून्य है। यही नो-ट्रेड बैंड है।
नीचे दिया गया चार्ट पूल की गहराई को स्थिर रखते हुए 0.3% पूल की तुलना 0.05% पूल से करता है, दोनों को मेननेट जैसी गैस (3 USDC) और रोलअप जैसी गैस (0.05 USDC) के साथ। यहाँ 0.05% पूल की गहराई 0.3% पूल के बराबर रखी गई है, जो उसे अनुकूल दिखाती है; वास्तव में प्रमुख पेयर्स के लिए कम फ़ीस वाले पूल अक्सर सबसे गहरे होते हैं, और सबसे अधिक प्रतिस्पर्धी भी।
| गैप | 0.3% पूल, गैस 3 | 0.3% पूल, गैस 0.05 | 0.05% पूल, गैस 3 | 0.05% पूल, गैस 0.05 |
|---|---|---|---|---|
| 0.2% | कोई ट्रेड नहीं | कोई ट्रेड नहीं | −2 | +1 |
| 0.4% | −3 | 0 | +12 | +15 |
| 0.6% | +7 | +10 | +40 | +43 |
| 1.0% | +70 | +73 | +137 | +140 |
| 2.0% | +467 | +470 | +621 | +624 |
उदाहरण पूल (2,000 ETH / 7,000,000 USDC) के लिए 0.05% एक्सचेंज फ़ीस के साथ, बिल्डर टिप से पहले, इष्टतम साइज़ पर नेट USDC। उदाहरणात्मक मॉडल।
दो बातें सामने आती हैं। पहली, मुनाफ़ा गैप से कहीं तेज़ी से बढ़ता है: गैप को 1% से 2% करने पर परिणाम छह गुना या उससे अधिक हो जाता है, क्योंकि इष्टतम साइज़ और प्रति यूनिट मार्जिन दोनों बढ़ते हैं। इसीलिए आर्बिट्राज बॉट्स तेज़ हलचल के दौरान आने वाली दुर्लभ बड़ी विसंगतियों पर सबसे अधिक ध्यान देते हैं। दूसरी, गैस केवल सीमा के पास निर्णायक होती है। सस्ती चेन पर आप छोटे गैप भी सुधार सकते हैं; मेननेट पर छोटे गैप ट्रांज़ैक्शन के लायक नहीं होते।
दो लेग, कोई एटॉमिसिटी नहीं: एक्ज़ीक्यूशन रिस्क
दो पूल के बीच पूरी तरह ऑन-चेन आर्बिट्राज एटॉमिक हो सकता है: दोनों स्वैप एक ही ट्रांज़ैक्शन में होते हैं, और अगर परिणाम लाभदायक न हो तो ट्रांज़ैक्शन रिवर्ट हो जाता है। CEX-DEX आर्बिट्राज एटॉमिक नहीं हो सकता। एक लेग ब्लॉकचेन ट्रांज़ैक्शन है, दूसरी किसी कंपनी के मैचिंग इंजन पर एक ऑर्डर। दोनों के बीच हमेशा कुछ गलत हो सकता है।
कौन-सी लेग पहले?
| क्रम | लाभ | जोखिम |
|---|---|---|
| पहले ऑन-चेन स्वैप, शामिल होने के बाद हेज | आप केवल वही हेज करते हैं जो वास्तव में भरा; रिवर्ट हुए स्वैप के लिए कोई हेज नहीं | सबमिशन से ब्लॉक की पुष्टि तक बाज़ार का जोखिम (एक ब्लॉक या उससे अधिक तक) |
| पहले CEX पर हेज, फिर स्वैप सबमिट करें | सेंट्रलाइज़्ड कीमत तुरंत लॉक हो जाती है | अगर स्वैप शामिल नहीं होता, रिवर्ट हो जाता है या कोई दूसरा बॉट आगे निकल जाता है, तो CEX पर आपके पास एक अनचाही पोज़िशन रह जाती है |
| दोनों एक साथ | सबसे कम कुल जोखिम अवधि | दोनों प्रकार की विफलताएँ संभव हैं; स्वचालित अनवाइंड लॉजिक की ज़रूरत |
तेज़ चेन पर पेशेवर सर्चर आमतौर पर दोनों लेग लगभग एक साथ भेजते हैं और बची हुई पोज़िशन को स्वचालित अनवाइंडिंग से संभालते हैं। क्रम चाहे जो हो, विफलता की स्थिति के लिए आपको एक स्पष्ट नियम चाहिए: शामिल होने का कितना इंतज़ार करें, किस नुकसान पर अनाथ लेग बंद करें, और एक ही अवसर को दो बार भेजने से कैसे बचें।
स्वैप की खुद सुरक्षा करें
सार्वजनिक मेमपूल में भेजा गया स्वैप दूसरे बॉट्स द्वारा देखा और कॉपी किया जा सकता है, या उससे आगे निकला (फ़्रंट-रन) जा सकता है। दो मानक सुरक्षाएँ हैं: न्यूनतम आउटपुट पैरामीटर, ताकि खराब कीमत पर भरने के बजाय स्वैप रिवर्ट हो जाए, और निजी सबमिशन (ट्रांज़ैक्शन या बंडल को सार्वजनिक मेमपूल के बजाय सीधे ब्लॉक बिल्डरों को या सुरक्षित रिले के ज़रिए भेजना)। जिन चेन पर विफल ट्रांज़ैक्शन शामिल किए जाते हैं, वहाँ रिवर्ट हुआ ट्रांज़ैक्शन भी गैस खर्च कर सकता है; यह भेजने से पहले सिमुलेशन करने का एक और कारण है।
MEV, ब्लॉक बिल्डर और रेस कौन जीतता है
CEX-DEX आर्बिट्राज MEV (maximal extractable value) का एक रूप है: ऐसा मुनाफ़ा जो इस पर निर्भर करता है कि ट्रांज़ैक्शन ब्लॉक में कहाँ है। गैप देखने वाला हर बॉट पूल के पुराना पड़ने के बाद पहला स्वैप बनना चाहता है। क्रम ब्लॉक प्रोड्यूसर तय करता है, इसलिए बॉट्स प्रोड्यूसर को भुगतान करके प्रतिस्पर्धा करते हैं।
- Ethereum मेननेट पर ब्लॉक विशेषज्ञ बिल्डर बनाते हैं, जो ट्रांज़ैक्शन के क्रम के लिए नीलामी चलाते हैं। सर्चर बिल्डर को भुगतान के साथ बंडल भेजते हैं; सबसे ऊँची प्रभावी बोली आमतौर पर पहला स्थान पाती है। मेननेट पर CEX-DEX आर्बिट्राज के मापन अध्ययन (उदाहरण के लिए 2025 का शोध-पत्र “Measuring CEX-DEX Extracted Value and Searcher Profitability”) बताते हैं कि इस गतिविधि पर सर्चर्स के एक छोटे समूह का दबदबा है, जिनमें से कई ब्लॉक बिल्डरों से निकटता से जुड़े हैं, और सकल मूल्य का बड़ा हिस्सा बिल्डरों और वैलिडेटरों को चला जाता है।
- रोलअप पर एक ही सीक्वेंसर ट्रांज़ैक्शन का क्रम तय करता है। चेन के अनुसार क्रम पहले-आओ-पहले-पाओ, प्रायोरिटी फ़ीस पर आधारित, या थोड़ी बढ़त के लिए नीलामी के ज़रिए बेचा जाता है। सीक्वेंसर तक की लेटेंसी और फ़ीस नीति तय करती है कि कौन जीतेगा।
- हाई-थ्रूपुट चेन पर, जहाँ ब्लॉक एक सेकंड से कम में बनते हैं, प्रतिस्पर्धा नेटवर्क लेटेंसी, ब्लॉक प्रोड्यूसर से कनेक्शन की गुणवत्ता और उस चेन के इकोसिस्टम में प्राथमिकता के लिए इस्तेमाल होने वाले अतिरिक्त भुगतानों पर निर्भर करती है।
व्यावहारिक परिणाम: घर पर बने बॉट वाला स्वतंत्र ट्रेडर प्रमुख पेयर्स पर सबसे स्पष्ट CEX-DEX अवसर शायद ही कभी जीतता है। विजेताओं की बढ़त कई चीज़ों का मेल है: सबसे तेज़ सेंट्रलाइज़्ड एक्सचेंज मार्केट डेटा, बिल्डरों या सीक्वेंसरों से कम लेटेंसी वाले कनेक्शन, दोनों तरफ़ बड़ी इन्वेंटरी, ऊँचे वॉल्यूम टियर से बहुत कम एक्सचेंज फ़ीस, और कुछ मामलों में विशेषाधिकार प्राप्त ऑर्डर फ़्लो। छोटे खिलाड़ियों के लिए आमतौर पर लॉन्ग-टेल टोकन, कम निगरानी वाले पूल और चेन, और अत्यधिक अस्थिरता के क्षण बचते हैं, और इन सभी में अधिक जोखिम होता है।
चेन का चुनाव: Ethereum, रोलअप और तेज़ चेन
एक ही रणनीति इस पर निर्भर करते हुए बहुत अलग व्यवहार करती है कि पूल कहाँ है। तालिका लिखने के समय की एक सामान्य दिशा देती है; ब्लॉक टाइम, फ़ीस बाज़ार और क्रम के नियम अपग्रेड के साथ बदलते हैं, इसलिए हर चेन का मौजूदा दस्तावेज़ीकरण जाँचें।
| प्लेटफ़ॉर्म का प्रकार | ब्लॉक अंतराल | क्रम कैसे तय होता है | सामान्य परिणाम |
|---|---|---|---|
| Ethereum मेननेट | 12 सेकंड | बिल्डर नीलामी (भुगतान सहित बंडल) | सबसे बड़े पूल, सबसे ऊँची गैस, तीव्र प्रतिस्पर्धा; गैप 12 सेकंड तक बनते हैं और सबसे ऊँची बोली लगाने वाला उन्हें हासिल करता है |
| Ethereum रोलअप | लगभग 0.25 से 2 सेकंड, रोलअप के अनुसार अलग | एकल सीक्वेंसर: पहले-आओ, प्रायोरिटी फ़ीस या टाइम-बूस्ट नीलामी | बहुत कम गैस, प्रति ब्लॉक छोटे गैप, सीक्वेंसर तक की लेटेंसी महत्वपूर्ण |
| हाई-थ्रूपुट L1 चेन | एक सेकंड से कम | लीडर-आधारित, चेन-विशिष्ट प्राथमिकता भुगतानों के साथ | कई छोटे अवसर, तेज़ रिवर्ट और स्पैम, भारी इन्फ्रास्ट्रक्चर की ज़रूरत |
छोटे ब्लॉक हर गलत मूल्य-निर्धारण का आकार घटाते हैं, क्योंकि पूल अधिक बार सुधारा जाता है, लेकिन अवसरों की संख्या बढ़ाते हैं। कम गैस नो-ट्रेड बैंड को नीचे लाती है। इनमें से कोई भी इस तथ्य को नहीं बदलता कि पूल फ़ीस और सेंट्रलाइज़्ड एक्सचेंज फ़ीस हर ट्रेड के नीचे एक न्यूनतम सीमा तय करती हैं।
इन्वेंटरी, रीबैलेंसिंग और ब्रिज
चूँकि दोनों लेग अलग-अलग जगहों पर सेटल होती हैं, इसलिए ट्रेड करने से पहले आपको दोनों तरफ़ पूँजी चाहिए: ऑन-चेन वॉलेट में स्टेबलकॉइन और टोकन, और सेंट्रलाइज़्ड एक्सचेंज पर वही एसेट्स। एक ही दिशा में हर आर्बिट्राज ट्रेड एक तरफ़ को खाली करता है। “DEX पर खरीदें, CEX पर बेचें” वाले ट्रेडों की एक श्रृंखला के बाद आपके वॉलेट में ज़्यादातर ETH और एक्सचेंज खाते में ज़्यादातर USDC होगा।
रीबैलेंसिंग का अर्थ है वॉलेट और एक्सचेंज के बीच फ़ंड ले जाना: डिपॉज़िट, विदड्रॉअल, कभी-कभी चेन के बीच ब्रिज। हर ट्रांसफ़र में फ़ीस, कन्फ़र्मेशन समय और फ़ंड के ट्रांज़िट में रहने के दौरान कीमत का जोखिम होता है। हमने इन लागतों की विस्तृत गणना क्रॉस-एक्सचेंज आर्बिट्राज के लिए विदड्रॉअल फ़ीस, नेटवर्क और ट्रांसफ़र समय में की है; वही गणित यहाँ लागू होता है। एक व्यावहारिक नियम: अपेक्षित रीबैलेंसिंग लागत को उन ट्रेडों की संख्या पर बाँटें जिन्हें एक रीबैलेंस सपोर्ट करता है, और उसे न्यूनतम गैप में जोड़ें। जो रणनीति ट्रेड-दर-ट्रेड लाभदायक लगती है, वह रीबैलेंसिंग गिनने के बाद घाटे में जा सकती है।
ब्रिज जोखिम की एक अलग श्रेणी जोड़ते हैं: स्मार्ट-कॉन्ट्रैक्ट विफलताएँ, रुके हुए विदड्रॉअल और देरी। ब्रिज किए गए बैलेंस को उतना ही छोटा रखें जितना रणनीति अनुमति देती है।
चरण-दर-चरण: किसी अवसर का मूल्यांकन
कुछ भी स्वचालित करने से पहले हर संभावित गैप को इन्हीं जाँचों से गुज़ारें। यही वह क्रम है जिसे CEX-DEX बॉट को मिलीसेकंड में पूरा करना होता है; पहले इसे हाथ से करने पर आपको पता चलता है कि कौन-से इनपुट मायने रखते हैं।
जोखिम और सीमाएँ
- प्रतिस्पर्धा जोखिम: प्रमुख पेयर्स पर गैप आमतौर पर उसी ब्लॉक में तेज़ या बेहतर जुड़े सर्चर ले लेते हैं। हारी हुई रेस में भी गैस खर्च हो सकती है।
- लेग जोखिम: एक लेग भर जाती है और दूसरी नहीं, जिससे अस्थिर हलचल के दौरान आपके पास खुली पोज़िशन रह जाती है, और ठीक उसी समय गैप बनते हैं।
- स्मार्ट-कॉन्ट्रैक्ट जोखिम: किसी पूल, राउटर या ब्रिज में बग हो सकते हैं या उसका दुरुपयोग हो सकता है। केवल ऑडिट किए गए, व्यापक रूप से इस्तेमाल होने वाले कॉन्ट्रैक्ट्स के साथ काम करें, और अप्रूवल सीमित रखें।
- टोकन जोखिम: लॉन्ग-टेल टोकन में ट्रांसफ़र टैक्स, ब्लैकलिस्ट, रोके गए कॉन्ट्रैक्ट या समान नाम वाले नकली पूल हो सकते हैं। किसी अनजान टोकन पर बड़ा गैप अक्सर अवसर नहीं, जाल होता है।
- एक्सचेंज जोखिम: किसी नेटवर्क के लिए डिपॉज़िट और विदड्रॉअल रोके जा सकते हैं, API कीज़ पर रेट-लिमिट लग सकती है, खातों की समीक्षा हो सकती है। प्रति एक्सचेंज जोखिम को उन सीमाओं में रखें जिनका फ़्रीज़ होना आप सह सकते हैं।
- परिचालन जोखिम: प्राइवेट की का प्रबंधन, नोड की विश्वसनीयता और निगरानी रणनीति का हिस्सा हैं। एक भी लीक हुई की सब कुछ खत्म कर देती है।
- नियामक और कर: DeFi गतिविधि और कई छोटे ट्रेडों की रिपोर्टिंग के नियम देश के अनुसार अलग होते हैं। विस्तार करने से पहले अपनी स्थिति जाँच लें।
CEX-DEX या CEX-CEX: आपके लिए कौन-सा उपयुक्त है
CEX-DEX आर्बिट्राज क्रिप्टो बाज़ारों के आपस में संरेखित रहने का एक वैध और महत्वपूर्ण हिस्सा है। यह इस क्षेत्र की सबसे भीड़भाड़ वाली गतिविधियों में से एक भी है, जिस पर प्रमुख पेयर्स में बिल्डर संबंधों और बड़ी इन्वेंटरी वाली टीमों का दबदबा है। अगर आप तय कर रहे हैं कि कहाँ से शुरू करें, तो इसकी ईमानदारी से तुलना सेंट्रलाइज़्ड एक्सचेंजों के बीच आर्बिट्राज से करें:
| पहलू | CEX-DEX | CEX-CEX |
|---|---|---|
| कीमतें कहाँ अलग होती हैं | ब्लॉकों के बीच पूल ऑर्डर-बुक बाज़ार से पीछे रहता है | एक्सचेंज और उनकी फ़ीड हलचल पर अलग-अलग गति से प्रतिक्रिया देती हैं |
| मुख्य लागत | पूल फ़ीस, प्राइस इम्पैक्ट, गैस, ब्लॉक पोज़िशन के लिए भुगतान | ट्रेडिंग फ़ीस, स्प्रेड, स्लिपेज, एक्सचेंजों के बीच ट्रांसफ़र |
| एटॉमिक? | नहीं: ब्लॉकचेन लेग और एक्सचेंज लेग | नहीं: दो एक्सचेंज ऑर्डर, लेकिन दोनों तेज़ मैचिंग इंजन पर |
| इन्फ्रास्ट्रक्चर | नोड, निजी रिले, वॉलेट सुरक्षा, एक्सचेंज API | एक्सचेंज API, तेज़ फ़ीड, एक्सचेंजों के पास सर्वर |
| कौन प्रतिस्पर्धा करता है | बिल्डर संबंधों वाले MEV सर्चर | आर्बिट्राज और मार्केट-मेकिंग फ़र्में, रिटेल बॉट |
BJF Trading Group के क्रिप्टो टूल सेंट्रलाइज़्ड पक्ष पर काम करते हैं: मुफ़्त क्रिप्टो आर्बिट्राज स्कैनर सेंट्रलाइज़्ड एक्सचेंजों के बीच कीमतों के अंतर रियल टाइम में दिखाता है, और VIP Crypto Arbitrage 50 से अधिक सेंट्रलाइज़्ड स्पॉट और फ़्यूचर्स एक्सचेंजों पर उनकी नेटिव API के ज़रिए वन-लेग और हेज आर्बिट्राज चलाता है। ये DEX पूल के विरुद्ध ट्रेड नहीं करते। क्रॉस-एक्सचेंज रणनीतियों की व्यापक तस्वीर के लिए हमारा क्रिप्टो आर्बिट्राज अवलोकन देखें; ऐसे डेल्टा-न्यूट्रल विकल्पों के लिए जो ब्लॉक रेस जीतने पर निर्भर नहीं हैं, फ़ंडिंग रेट आर्बिट्राज और स्पॉट-फ़्यूचर्स बेसिस ट्रेडिंग की गाइड आँकड़ों के साथ समझाती हैं।
पहले एक्सचेंजों के बीच वास्तविक प्राइस गैप देखें
किसी भी आर्बिट्राज के लिए इन्फ्रास्ट्रक्चर बनाने से पहले देखें कि गैप कितनी बार आते हैं, फ़ीस के बाद वे कितने बड़े होते हैं और कितनी देर टिकते हैं। मुफ़्त स्कैनर सेंट्रलाइज़्ड एक्सचेंजों के लिए यह लाइव दिखाता है।
मुफ़्त Crypto Arbitrage Scanner पाएँVIP Crypto Arbitrage सॉफ़्टवेयर
मुफ़्त आर्बिट्राज स्कैनर + छोटा ईमेल कोर्स
मुफ़्त स्कैनर का लिंक और Boris के कुछ छोटे, व्यावहारिक ईमेल पाएँ: लागत के बाद प्राइस गैप का असली मतलब क्या है, असली पैसा लगाने से पहले रणनीति कैसे टेस्ट करें, और आपके मार्केट के लिए कौन-से टूल सही हैं। कोई हाइप नहीं। ईमेल अंग्रेज़ी में भेजे जाते हैं।
अक्सर पूछे जाने वाले प्रश्न
CEX-DEX आर्बिट्राज क्या है?
यह किसी टोकन को डिसेंट्रलाइज़्ड एक्सचेंज पूल पर खरीदना और सेंट्रलाइज़्ड एक्सचेंज पर बेचना है, या इसका उल्टा, जब कीमतों का अंतर कुल लागत से अधिक हो। पूल की कीमत तभी बदलती है जब कोई स्वैप करता है, इसलिए वे सेंट्रलाइज़्ड बाज़ार से पीछे रहते हैं, और आर्बिट्राजर उन्हें वापस सही स्तर पर लाते हैं।
क्या CEX-DEX आर्बिट्राज अब भी लाभदायक है?
कुछ विशेषज्ञ सर्चर्स के लिए हाँ, लेकिन प्रमुख पेयर्स पर सकल मूल्य का अधिकांश हिस्सा पूल फ़ीस, प्राइस इम्पैक्ट, गैस और ब्लॉक बिल्डरों को भुगतान में चला जाता है। स्वतंत्र ट्रेडर बची हुई बढ़त ज़्यादातर कम निगरानी वाले पूल और चेन पर पाते हैं, जहाँ टोकन और कॉन्ट्रैक्ट के जोखिम अधिक होते हैं।
DEX पूल पर आर्बिट्राज के लिए प्राइस गैप कितना बड़ा होना चाहिए?
कम से कम पूल फ़ीस और सेंट्रलाइज़्ड एक्सचेंज फ़ीस के योग जितना, और गैस, हेज स्लिपेज और ब्लॉक पोज़िशन लागत को कवर करने के लिए उससे अधिक। 0.05% एक्सचेंज फ़ीस के साथ 0.3% पूल पर लगभग 0.4% से कम के गैप आमतौर पर बिल्कुल ट्रेड करने योग्य नहीं होते।
1% का गैप 1% मुनाफ़ा क्यों नहीं होता?
क्योंकि आपका अपना स्वैप पूल की कीमत को उसके कर्व के साथ खिसकाता है, और पूल फ़ीस इनपुट पर ली जाती है। हमारे उदाहरण पूल में लगभग 24,400 USDC के इष्टतम ट्रेड पर 1% का गैप किसी भी बाहरी लागत से पहले लगभग 85 USDC सकल देता है, यानी लगभग 0.35%।
क्या CEX-DEX आर्बिट्राज में फ़्लैश लोन का इस्तेमाल हो सकता है?
पूरे ट्रेड के लिए नहीं। फ़्लैश लोन उसी ट्रांज़ैक्शन में चुकाना होता है, और सेंट्रलाइज़्ड एक्सचेंज वाली लेग ब्लॉकचेन के बाहर होती है। फ़्लैश लोन पूल के बीच पूरी तरह ऑन-चेन आर्बिट्राज के लिए उपयुक्त हैं; CEX-DEX आर्बिट्राज के लिए दोनों तरफ़ आपकी अपनी इन्वेंटरी चाहिए।
CEX-DEX आर्बिट्राज में कौन-सी लेग पहले जाती है?
दोनों तरीके काम कर सकते हैं। पहले स्वैप करने का मतलब है कि आप केवल वही हेज करते हैं जो भरा, लेकिन ब्लॉक की पुष्टि तक बाज़ार का जोखिम उठाते हैं; पहले हेज करने से कीमत लॉक हो जाती है, लेकिन स्वैप विफल होने पर एक पोज़िशन रह जाती है। अधिकांश स्वचालित सिस्टम दोनों को तेज़ी से भेजते हैं और किसी भी अनाथ लेग को नियम के अनुसार अनवाइंड करते हैं।
क्या BJF सॉफ़्टवेयर डिसेंट्रलाइज़्ड एक्सचेंजों पर ट्रेड करता है?
नहीं। BJF के क्रिप्टो आर्बिट्राज टूल सेंट्रलाइज़्ड एक्सचेंजों के साथ उनकी API के ज़रिए काम करते हैं। मुफ़्त स्कैनर और VIP Crypto Arbitrage सेंट्रलाइज़्ड एक्सचेंजों के बीच कीमतों के अंतर को कवर करते हैं।
यह लेख शैक्षिक है और वित्तीय सलाह नहीं है। संख्यात्मक उदाहरण एक बताए गए मॉडल पूल और मान्यताओं पर आधारित हैं; उदाहरणात्मक के रूप में चिह्नित चार्ट और आँकड़े किसी विशिष्ट एक्सचेंज, पूल या ट्रेडर के माप नहीं हैं। फ़ीस, ब्लॉक टाइम और क्रम के नियम समय के साथ बदलते हैं।
