Cash-and-Carry-Arbitrage bei Kryptowährungen: Spot-Futures-Basis-Trading anhand konkreter Zahlen erklärt Mittwoch, der 28. Oktober 2026 – Posted in: Arbitrage Software, cryptoarbitrage software
Cash-and-Carry-Arbitrage bei Kryptowährungen: Spot-Futures-Basis-Trading anhand konkreter Zahlen erklärt
Wenn ein vierteljährlicher Bitcoin-Future über dem Spotpreis gehandelt wird, können Sie die Coin kaufen, den Future verkaufen und die Differenz festschreiben. Das ist Cash-and-Carry-Arbitrage. Sie klingt risikolos, und das Preisrisiko ist tatsächlich abgesichert, doch die reale Rendite hängt von Gebühren, der Margin-Struktur, Ihren Kapitalkosten und davon ab, was mit dem Short-Leg passiert, wenn der Markt um 30% steigt. Dieser Leitfaden geht den gesamten Trade mit konkreten Zahlen durch.
- Was Cash-and-Carry-Arbitrage ist
- Basis, Contango und Backwardation
- Ein durchgerechnetes BTC-Beispiel
- Warum es die Basis gibt
- Futures mit Laufzeit vs. Funding bei Perpetuals
- Lineare vs. inverse Kontrakte: die Margin-Entscheidung
- Kosten, Break-even und Ihre Mindestrendite
- Schritt für Schritt: den Trade durchführen
- Vorzeitiger Ausstieg, Halten bis zum Verfall und Rollen
- Risiken, die nach der Absicherung bleiben
- Häufige Fehler
- Überwachung und Automatisierung
- Häufige Fragen
Was Cash-and-Carry-Arbitrage ist
Kurz gesagt: Cash-and-Carry-Arbitrage bedeutet, einen Vermögenswert am Spotmarkt zu kaufen und gleichzeitig einen Futures-Kontrakt auf denselben Vermögenswert zu verkaufen, der zu einem höheren Preis gehandelt wird. Die beiden Positionen heben ihr Preisrisiko gegenseitig auf. Bei Verfall konvergiert der Futures-Preis zum Spotpreis, sodass die beim Einstieg festgeschriebene Differenz (die Basis) zu Ihrem Bruttogewinn wird – unabhängig davon, wie sich die Coin zwischenzeitlich entwickelt hat.
Der Name stammt aus den traditionellen Rohstoffmärkten: Sie bezahlen die physische Ware in bar (cash) und halten sie (carry) – lagern, versichern, finanzieren sie – bis zum Liefertermin des Futures. Bei Kryptowährungen gibt es kein Lagerhaus, aber dennoch Haltekosten (Cost of Carry): das in der Coin gebundene Kapital, die Margin für die Short-Position, Handelsgebühren und das Risiko, Mittel auf einer Börse zu halten.
Cash-and-Carry ist ein marktneutraler Relative-Value-Trade. Er versucht nicht vorherzusagen, wohin sich Bitcoin bewegt. Er erzielt eine Rendite, die der Markt demjenigen zahlt, der bereit ist, Futures an gehebelte Käufer zu verkaufen. Deshalb ist er bei Fonds und Treasury-Desks beliebt, und deshalb schrumpft die Rendite, wenn zu viel Kapital ihr hinterherjagt.
Wenn Ihnen die Instrumente selbst noch neu sind, beginnen Sie mit unserer Erklärung, wie sich Futures vom Spotmarkt unterscheiden. Dieser Leitfaden setzt voraus, dass Sie wissen, was ein Futures-Kontrakt und eine Margin sind.
Basis, Contango und Backwardation
Die Basis ist die Differenz zwischen dem Futures-Preis und dem Spotpreis. Trader geben sie auf drei Arten an:
Einfache (nicht aufgezinste) Annualisierung, wie sie die meisten Dashboards angeben. Werte mit Zinseszins fallen etwas höher aus.
Wenn Futures über dem Spotpreis gehandelt werden, befindet sich der Markt im Contango. Das ist der Normalzustand bei Kryptowährungen, weil die meisten Trader, die Futures nutzen, ein gehebeltes Long-Exposure wollen. Cash-and-Carry braucht Contango.
Wenn Futures unter dem Spotpreis gehandelt werden, befindet sich der Markt in Backwardation. Das geschieht nach Crashs, während eines erzwungenen Deleveraging oder wenn das Leihen der Coin teuer ist. Theoretisch können Sie den Trade umgekehrt durchführen (Spot short, Future kaufen), doch ein Leerverkauf von Krypto am Spotmarkt erfordert das Leihen der Coin auf Margin, was oft begrenzt und teuer ist. Die meisten Praktiker warten einfach, bis Contango zurückkehrt.
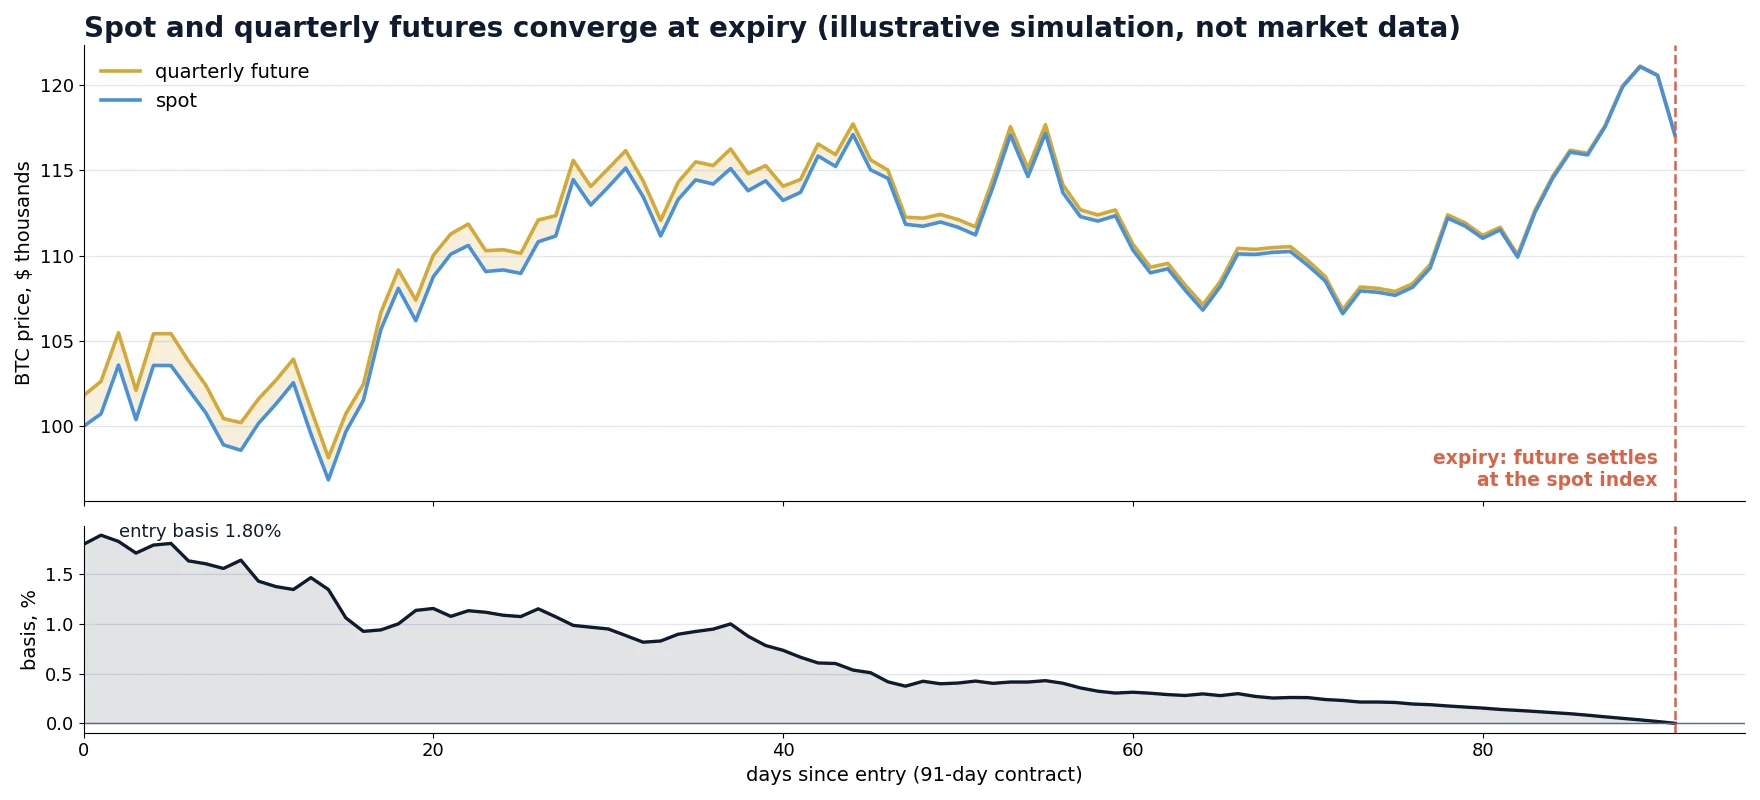
Die entscheidende Eigenschaft ist die Konvergenz: Ein Future mit Laufzeit wird bei Verfall gegen den Spot-Index abgerechnet, daher muss die Basis am Verfallstag auf null fallen. Davor bewegt sich die Basis frei: Sie kann sich ausweiten, verengen oder kurzzeitig negativ werden. Die Konvergenz ist der einzige Zeitpunkt, an dem das Ergebnis feststeht.
Ein durchgerechnetes BTC-Beispiel
Alle Preise unten sind illustrative runde Zahlen, die so gewählt wurden, dass die Rechnung leicht nachvollziehbar ist – keine Kurse eines bestimmten Tages.
- BTC-Spotpreis: $100,000
- Vierteljährlicher BTC-Future, 91 Tage bis zum Verfall: $101,800
- Basis: $1,800 = 1.80%, annualisiert 7.22%
- Positionsgröße: 1 BTC Spot long, 1 BTC Future short (USDT-margined)
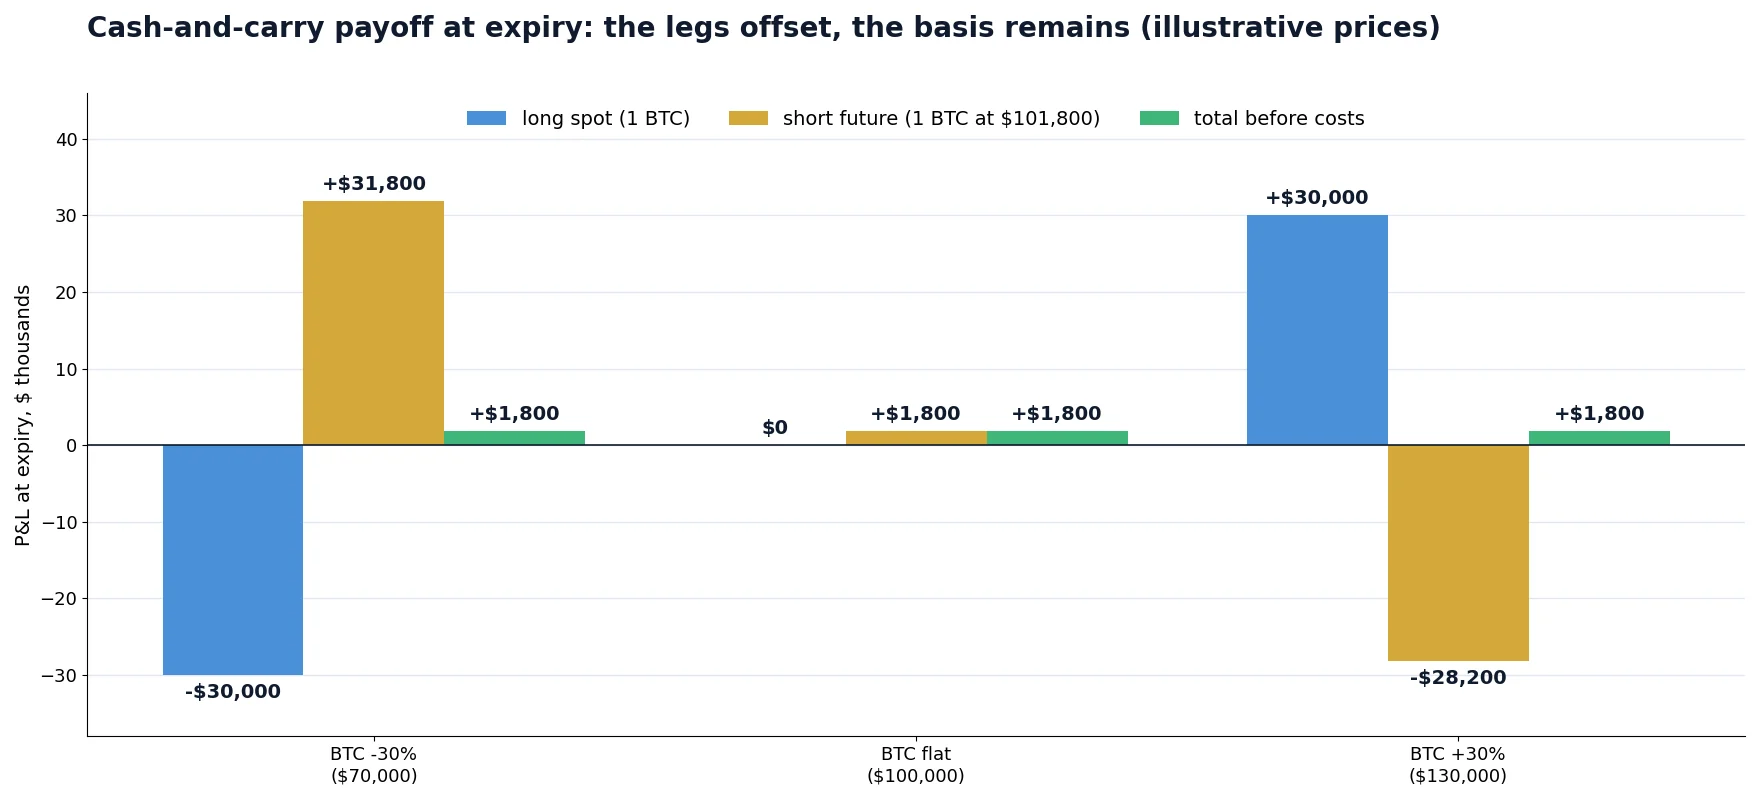
Bei Verfall wird der Future zum jeweiligen Spotpreis abgerechnet, wie hoch er auch sein mag. So sieht das Ergebnis in drei sehr unterschiedlichen Märkten aus:
| BTC bei Verfall | G&V Spot-Leg | G&V Short-Futures | Gesamt vor Kosten |
|---|---|---|---|
| $70,000 (−30%) | −$30,000 | +$31,800 | +$1,800 |
| $100,000 (unverändert) | $0 | +$1,800 | +$1,800 |
| $130,000 (+30%) | +$30,000 | −$28,200 | +$1,800 |
Nun zu den Kosten. Angenommen werden Taker-Gebühren von 0.10% am Spotmarkt und 0.05% bei Futures, fällig bei Einstieg und Ausstieg. Der Einstieg kostet etwa $100 + $51, der Ausstieg ungefähr gleich viel, sodass der Round Trip rund $300 (0.30%) kostet. Nettogewinn: etwa $1,500.
Wie viel Kapital war dafür nötig? Die Spot-Coin kostet $100,000. Der Short-Future benötigt Margin; bei 3x Hebel sind das etwa $33,900 in USDT. Gesamtkapital: etwa $133,900. Die Rendite beträgt $1,500 / $133,900 = 1.12% für 91 Tage oder etwa 4.5% annualisiert. Die ausgewiesene Basis lag bei 7.22%; die realistische Rendite auf das Kapital liegt näher bei 4.5%. Genau diese Lücke zwischen ausgewiesener und Nettorendite übergehen die meisten Cash-and-Carry-Leitfäden.
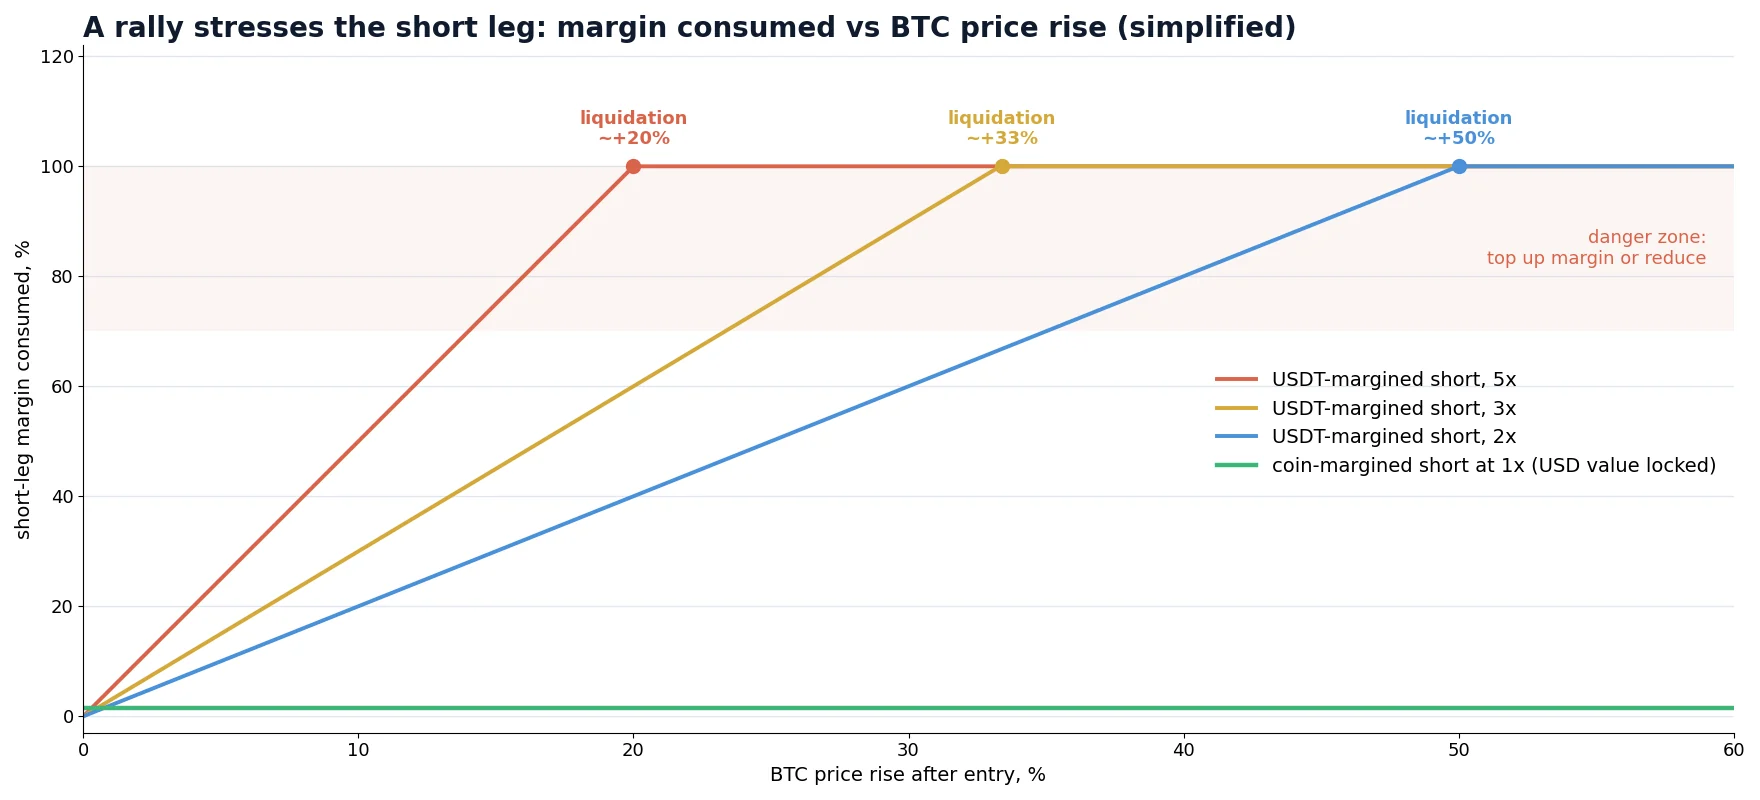
Die Zeile mit +30% verbirgt zudem ein Problem. Der Short-Future verlor $28,200 bei $33,900 Margin. Bei 3x liegt der Liquidationspreis etwa 33% über dem Einstieg, die Position wäre also nahe an der Liquidation gewesen, obwohl der Trade insgesamt perfekt abgesichert war. Darauf kommen wir im Abschnitt zur Margin zurück, denn davon hängt ab, ob Cash-and-Carry ein ruhiger oder ein nervenaufreibender Trade ist.
Warum es die Basis gibt
Wenn der Trade abgesichert ist, warum zahlt der Markt dafür? Weil jemand die Gegenseite der gehebelten Nachfrage übernehmen muss, und diese Dienstleistung hat ihren Preis. Die wichtigsten Treiber:
- Nachfrage nach gehebelten Long-Positionen. Für den Kauf eines Futures ist nur Margin erforderlich. In bullischen Phasen treiben Spekulanten die Futures-Preise nach oben, und die Basis weitet sich aus.
- Knappes Arbitragekapital. Um die Lücke zu schließen, müssen Arbitrageure den vollständigen Spotkauf plus Margin finanzieren. Ist Kapital knapp oder teuer, bleibt die Lücke offen.
- Die Kosten des Geldes. An traditionellen Märkten entspricht die faire Basis ungefähr dem Zinssatz. Bei Kryptowährungen ist der „Zinssatz“ das, was Dollar und Stablecoins anderswo erwirtschaften. Wenn risikolose US-Dollar-Renditen hoch sind, muss die Basis höher sein, um Kapital anzuziehen.
- Börsen- und Verwahrungsrisiko. Beide Legs liegen in der Regel auf Börsen. Ein Teil der Basis ist eine Vergütung für dieses Kontrahentenrisiko.
Das Ergebnis ist eine Basis, die sich mit der Marktstimmung bewegt. In starken Bullenphasen lag die annualisierte Basis an großen Handelsplätzen wiederholt wochenlang über 15–20%; in ruhigen oder bärischen Märkten fällt sie in den niedrigen einstelligen Bereich, manchmal unter den risikolosen Zinssatz und gelegentlich in die Backwardation. Der Trade ist daher zyklisch: Die besten Einstiege bieten euphorische Märkte – genau dann, wenn sich das Halten einer abgesicherten Position am wenigsten aufregend anfühlt.
Seit dem Start der US-Spot-Bitcoin-ETFs im Jahr 2024 läuft ein großer Teil der regulierten Variante dieses Trades über die CME: Fonds kaufen ETF-Anteile und gehen CME-Futures short. Das hat mehr Kapital in den Trade gebracht und ist ein Grund, warum die Basis an regulierten Handelsplätzen im Vergleich zu den Anfangsjahren von Krypto geschrumpft ist.
Futures mit Laufzeit vs. Funding bei Perpetuals
Bei Kryptowährungen gibt es einen zweiten Weg, dieselbe Prämie zu verdienen: Perpetual Futures. Ein Perpetual verfällt nie und kann daher nicht konvergieren. Stattdessen halten die Börsen ihn über periodische Funding-Zahlungen zwischen Long- und Short-Positionen nahe am Spotpreis. Spot long plus Perpetual short wird ebenfalls als Cash-and-Carry bezeichnet und ausführlich in unserem Leitfaden zur Funding-Rate-Arbitrage behandelt. Die beiden Varianten verhalten sich unterschiedlich:
| Futures mit Laufzeit (Basis) | Perpetual (Funding) | |
|---|---|---|
| Rendite beim Einstieg bekannt? | Ja, wenn bis zum Verfall gehalten | Nein, wird in jedem Funding-Intervall neu festgelegt |
| Wie Sie bezahlt werden | Konvergenz bei Verfall (oder früher, wenn Sie schließen) | Funding-Zahlungen alle 8 h (an manchen Handelsplätzen 1–4 h) |
| Kann die Rendite negativ werden? | Nicht bei Halten bis zum Verfall; nur zwischenzeitlich bei der Bewertung zu Marktpreisen | Ja, negatives Funding bedeutet, dass die Short-Seite zahlt |
| Ausstieg | Bis zum Verfall halten, vorzeitig schließen oder rollen | Jederzeit |
| Liquidität | Geringer, konzentriert auf BTC und ETH | Tiefster Markt im Kryptobereich, viele Altcoins |
| Am besten geeignet für | Festschreiben einer bekannten Rendite für ein Quartal | Flexible, häufig neu ausbalancierte Positionen |
Viele Desks betreiben beides und verschieben Kapital dorthin, wo das Risiko besser bezahlt wird. Eine Faustregel: Liegt die annualisierte Basis des nächsten Quartalskontrakts deutlich über der durchschnittlichen Funding-Rate, die Sie im selben Zeitraum erwarten, ist der Future mit Laufzeit das bessere Short-Leg, weil er die Rendite festschreibt. Um Funding-Erträge in denselben Einheiten zu schätzen, nutzen Sie unseren Rechner für Funding-Rate-APR und Break-even.
Lineare vs. inverse Kontrakte: die Margin-Entscheidung
Kryptobörsen listen zwei Arten von Futures mit Laufzeit, und diese Wahl verändert die Wirtschaftlichkeit von Cash-and-Carry stärker als jeder Gebührenrabatt.
Lineare Futures (USDT- oder USDC-margined)
Margin und Gewinn werden in einem Stablecoin geführt. Das ist leicht verständlich, aber die Spot-Coin und die Margin sind getrennte Töpfe. Steigt BTC, verliert der Short-Future Stablecoins, während der Gewinn in Ihrer Spot-Coin steckt. Die Position kann liquidiert werden, obwohl die Absicherung als Ganzes profitabel ist. Um das zu vermeiden, verwenden Sie entweder einen geringen Hebel (mehr ungenutztes Kapital, geringere Rendite) oder verschieben während einer Rally Gewinne von der Spotseite in die Futures-Margin.
Ungefährer Abstand zur Liquidation für eine isolierte Short-Position bei unterschiedlichem Hebel, ohne Berücksichtigung der Details zur Maintenance-Margin:
| Hebel der Short-Position | Margin für 1 BTC bei $101,800 | Liquidation ungefähr bei | Gesamtkapital (Spot + Margin) |
|---|---|---|---|
| 1x | $101,800 | weit entfernt (der Preis müsste sich etwa verdoppeln) | ~$201,800 |
| 2x | $50,900 | ~+49% | ~$150,900 |
| 3x | $33,900 | ~+33% | ~$133,900 |
| 5x | $20,400 | ~+19% | ~$120,400 |
Inverse (coin-margined) Futures
Hier wird der Kontrakt in Dollar notiert, aber in der Coin selbst besichert und abgerechnet. Das ermöglicht eine elegante Variante des Trades: Hinterlegen Sie die gekaufte BTC als Sicherheit und gehen Sie den inversen Future in Höhe eines Dollarwerts short, der dem Futures-Preis entspricht (in unserem Beispiel Kontrakte über $101,800 pro 1 BTC).
Dabei geschieht etwas Nützliches. Steigt BTC, verliert die Short-Position BTC, aber jede verbleibende BTC ist mehr Dollar wert; fällt BTC, gewinnt die Short-Position BTC hinzu. Der Dollarwert des Kontos bleibt bei etwa $101,800 konstant, und der effektive Hebel bleibt nahe 1x. Es gibt keinen separaten Margin-Topf und keinen realistischen Liquidationspreis. Bei Verfall halten Sie $101,800 / ST BTC, die bei jedem beliebigen Preis ST $101,800 wert sind.
Benötigtes Kapital: nur die $100,000 für die Coin. Gleiche Basis von $1,800, gleiche Kosten von $300, also beträgt die Rendite $1,500 / $100,000 = 1.5% für 91 Tage, etwa 6.0% annualisiert statt 4.5% beim linearen Setup mit 3x.
Kosten, Break-even und Ihre Mindestrendite
Eine Basis lohnt sich nur, wenn sie drei Dinge übertrifft: die Handelskosten, die verbleibenden Risiken und das, was dasselbe Kapital ganz ohne Aufwand erwirtschaftet. Listen Sie vor dem Einstieg alle Kosten auf:
- Handelsgebühren für vier Ausführungen (Spotkauf, Futures-Verkauf und beide Ausstiege). Maker-Orders senken diese deutlich, bringen aber das Risiko mit sich, dass ein Leg ausgeführt wird und das andere nicht.
- Slippage auf dem weniger liquiden Leg, meist dem Future mit Laufzeit. Prüfen Sie die Orderbuchtiefe für Ihre Positionsgröße, nicht nur das beste Gebot.
- Abrechnungs- oder Liefergebühr, wenn Sie bis zum Verfall halten (je nach Handelsplatz, oft gering).
- Transferkosten, wenn Spot und Futures auf unterschiedlichen Börsen liegen: Auszahlungsgebühren, Netzwerkgebühren und Zeit. Siehe unsere Übersicht zu Krypto-Auszahlungsgebühren und Transferzeiten.
- Opportunitätskosten: was Ihre Dollar in kurzfristigen Staatsanleihen oder an einem anderen risikoarmen Ort erwirtschaften würden. Das ist Ihre Mindestrendite (Hurdle Rate).
Der Break-even in annualisierter Form ist einfach: Round-Trip-Kosten in % × 365 / Tage. Bei 0.30% Kosten auf einen 91-Tage-Kontrakt sind das etwa 1.2% pro Jahr. Ein Quartal mit 7.22% Basis bringt daher netto etwa 6.0% beim inversen Setup und 4.5% beim linearen Setup mit 3x. Liegt Ihre Mindestrendite beispielsweise bei 4% pro Jahr, deckt der lineare Trade kaum sein Risiko und seinen Aufwand, während der inverse Trade einen Puffer von etwa zwei Prozentpunkten lässt.
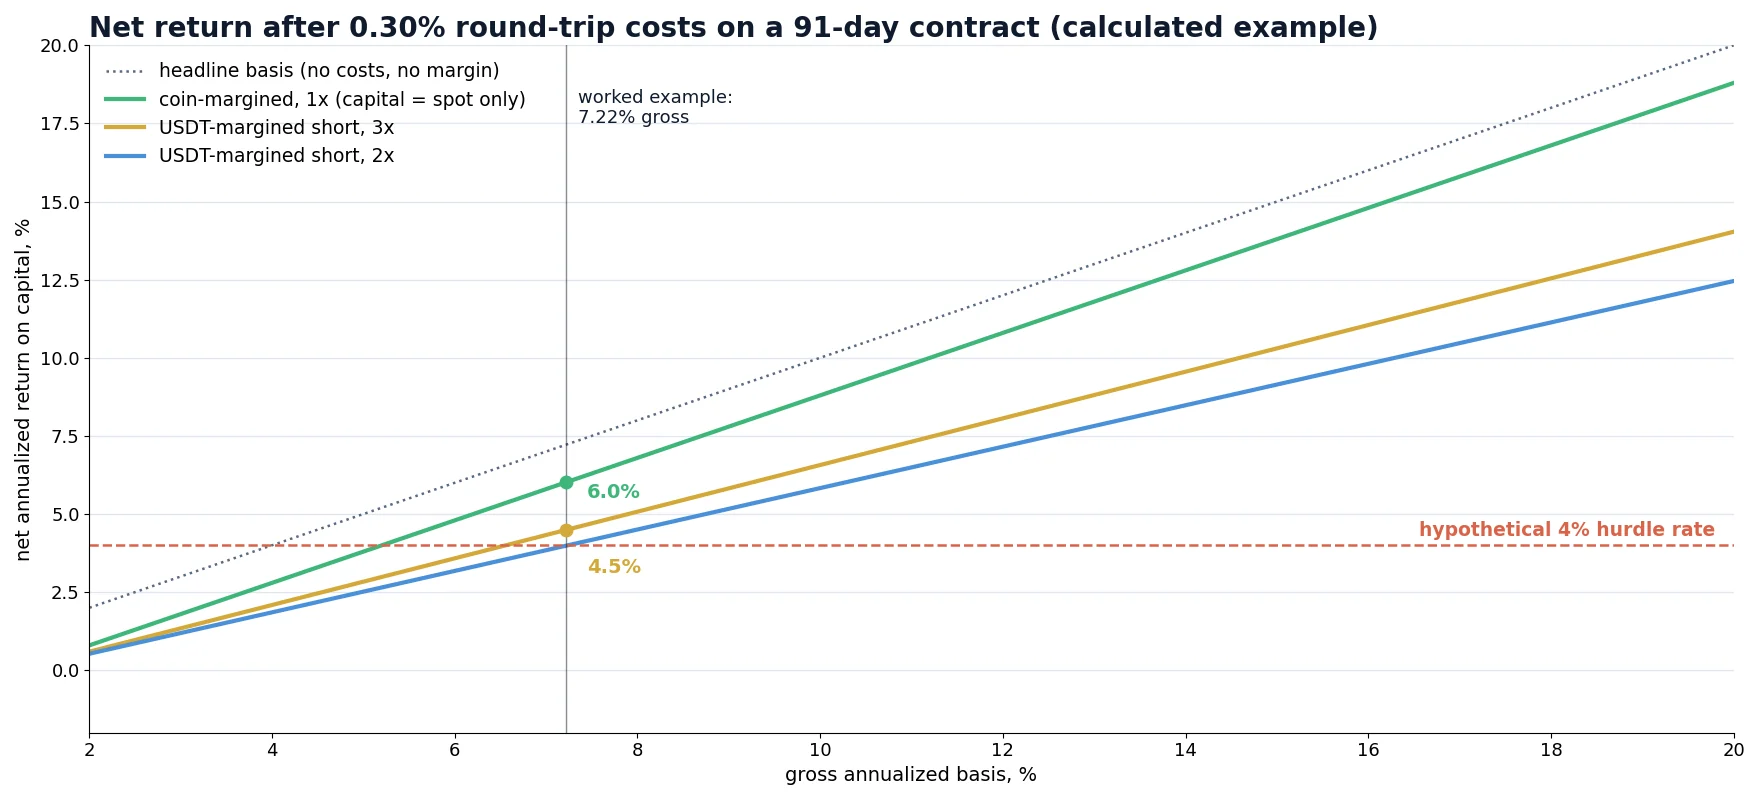
Das Diagramm zeigt, warum so viele Trader enttäuscht werden: Unterhalb von etwa 6.5% annualisierter Bruttobasis schlägt ein USDT-margined Trade mit vernünftigem Hebel eine risikolose Einlage bei dieser Mindestrendite kaum. Attraktiv wird der Trade, wenn die Basis deutlich über der Mindestrendite liegt, was in der Praxis bullische, gehebelte Märkte bedeutet.
Schritt für Schritt: den Trade durchführen
Vorzeitiger Ausstieg, Halten bis zum Verfall und Rollen
Das Halten bis zum Verfall ist nicht die einzige Option und oft nicht die beste.
Vorzeitig schließen, wenn die Basis einbricht
Angenommen, Sie sind bei einer Basis von 1.80% mit 91 verbleibenden Tagen eingestiegen. Fünfundvierzig Tage später hat sich der Markt abgekühlt, und die Basis beträgt nur noch 0.40% bei 46 verbleibenden Tagen. Schließen Sie jetzt beide Legs, haben Sie 1.40% in 45 Tagen vereinnahmt, etwa 11.4% annualisiert vor Kosten. Das Halten bis zum Verfall würde die verbleibenden 0.40% über 46 Tage einbringen, etwa 3.2% annualisiert, was wahrscheinlich unter Ihrer Mindestrendite liegt. Schließen Sie die Position und halten Sie das Kapital für die nächste Gelegenheit bereit. Die zusätzlichen Ausstiegsgebühren sind der Preis dieser Option, also beziehen Sie sie ein.
Mit einer vorübergehenden Ausweitung leben
Auch das Gegenteil kommt vor: Die Basis weitet sich nach dem Einstieg von 1.80% auf 3% aus. Ihre Position zeigt einen Buchverlust zu Marktpreisen, weil der Future, den Sie short sind, schneller gestiegen ist als der Spotpreis. Nichts ist kaputt. Halten Sie bis zum Verfall, liefert die Konvergenz dennoch die ursprünglichen 1.80%. Die Gefahr besteht nur in einem Margin-Problem bei einem linearen Short – ein weiterer Grund, den Hebel niedrig zu halten.
Rollen ins nächste Quartal
Vor dem Verfall können Sie den auslaufenden Short schließen und einen Short auf den nächsten Quartalskontrakt eröffnen, wobei Sie die Spot-Coin behalten. Das ist ein Calendar Roll. Tun Sie dies nur, wenn die annualisierte Basis des nächsten Kontrakts Ihre Mindestrendite weiterhin übertrifft; andernfalls lassen Sie die Position abrechnen und bleiben in Cash.
Risiken, die nach der Absicherung bleiben
Cash-and-Carry beseitigt das Preisrisiko, nicht jedes Risiko. Diese Risiken sind es, die Tradern tatsächlich schaden:
| Risiko | Was passiert | Wie man es begrenzt |
|---|---|---|
| Liquidation der Short-Position | Eine Rally zehrt die Futures-Margin auf, während der Gewinn auf der Spotseite liegt; die Absicherung bricht im ungünstigsten Moment | Coin-margined mit 1x oder geringer Hebel plus Alarme und ein Plan zum Nachschießen |
| Börse / Kontrahent | Insolvenz, eingefrorene Auszahlungen oder ein Hack; die Absicherung ist wertlos, wenn Sie Ihr Geld nicht abziehen können | Große, etablierte Handelsplätze; Kapital verteilen; nicht einer etwas höheren Basis auf einer schwachen Börse hinterherjagen |
| Auto-Deleveraging (ADL) | Bei extremen Bewegungen kann eine Börse profitable Positionen zwangsweise schließen, etwa Ihren Short in einem Crash, sodass die Spot-Coin ungesichert bleibt | ADL-Indikatoren beobachten; bei Schließung sofort neu absichern |
| Abweichung bei der Abrechnung | Der Future wird zu einem gemittelten Indexpreis abgerechnet; Sie verkaufen Spot zu einem anderen Preis | Spot in Tranchen während des Abrechnungsfensters verkaufen |
| Leg-Risiko bei Ein- und Ausstieg | Ein Leg wird ausgeführt, das andere nicht, und der Preis bewegt sich | Gleichzeitige Orders, kleine Tranchen, Größe durch das dünnere Orderbuch begrenzt |
| Stablecoin-Risiko | Ein USDT- oder USDC-margined Leg ist einem Depeg ausgesetzt | Seriöse Stablecoins verwenden; coin-margined Kontrakte in Betracht ziehen |
| Zugang und Steuern | Manche Handelsplätze sind in Ihrem Land nicht verfügbar; Gewinne aus Spot und Futures können unterschiedlich besteuert werden | Die Zulassung an jedem Handelsplatz prüfen; vor dem Hochskalieren einen Steuerberater fragen |
Häufige Fehler
- Die Basis als Rendite angeben. Die Rendite bezieht sich auf das gesamte eingesetzte Kapital einschließlich Margin, nach allen Gebühren. Meist liegt sie deutlich unter der ausgewiesenen Basis.
- Hohen Hebel auf der Short-Seite nutzen, um die Rendite zu „verbessern“. Das verbessert die Rendite auf dem Papier und macht aus einem abgesicherten Trade ein Liquidationsrisiko.
- Die Rendite mit null statt mit einer Mindestrendite vergleichen. Eine abgesicherte Rendite von 5% ist nicht attraktiv, wenn Bargeld 4% ohne Börsenrisiko erwirtschaftet.
- Die Abrechnungsmechanik ignorieren. Wer Spot Stunden vor oder nach dem Abrechnungsfenster verkauft, öffnet am letzten Tag erneut das Preisrisiko.
- Coin-Menge und Dollar-Nominalwert bei inversen Kontrakten verwechseln. Bemessen Sie den inversen Short in Dollar zum Futures-Preis, nicht in Coins.
- Vergessen, dass beide Legs auf Börsen liegen. Das Preisrisiko ist abgesichert; das Risiko eines Ausfalls des Handelsplatzes nicht.
Überwachung und Automatisierung
Eine einzelne Cash-and-Carry-Position erfordert nur eine Tabellenkalkulation: Spot- und Futures-Preise, Tage bis zum Verfall, Kosten, Margin. Zu einer operativen Aufgabe wird es, sobald Sie mehrere Handelsplätze und Kontrakte vergleichen, auf Einbrüche der Basis reagieren oder Futures mit Laufzeit mit Perpetual- und börsenübergreifenden Gelegenheiten kombinieren. Börsen-APIs liefern alles Nötige; unser Leitfaden zu Kryptobörsen-APIs für Arbitrage behandelt Rate Limits, WebSocket-Feeds und Order-Handling.
Dieselbe Prämie zeigt sich an mehreren Stellen, und die Tools von BJF decken die zugehörigen Teilbereiche ab. Der Funding Rate Scanner vergleicht das Perpetual-Funding über verschiedene Börsen hinweg, sodass Sie sehen, ob der Perpetual oder der Future mit Laufzeit für dasselbe Risiko mehr zahlt. Der kostenlose Crypto Arbitrage Scanner verfolgt Preisunterschiede zwischen Börsen. Einen Überblick über die Strategien bietet der Leitfaden zur Krypto-Arbitrage.
Vergleichen Sie die Prämie, bevor Sie sie festschreiben
Bevor Sie eine Quartalsbasis festschreiben, prüfen Sie, was das Perpetual-Funding für dieselbe Coin an verschiedenen Börsen zahlt. Ist das Funding höher und stabil, kann der Perpetual das bessere Short-Leg sein; ist es niedriger oder unbeständig, schreibt der Future mit Laufzeit eine bekannte Rendite fest.
Funding Rate Scanner öffnenKostenloser Crypto Arbitrage Scanner
Kostenloser Arbitrage-Scanner + kurzer E-Mail-Kurs
Erhalten Sie den Link zum kostenlosen Scanner und einige kurze, praktische E-Mails von Boris: was eine Preisdifferenz nach Kosten wirklich bedeutet, wie Sie eine Strategie testen, bevor Sie echtes Geld riskieren, und welche Tools zu Ihrem Markt passen. Kein Hype. Die E-Mails sind auf Englisch.
Häufige Fragen
Ist Cash-and-Carry-Arbitrage bei Kryptowährungen risikolos?
Nein. Sie beseitigt das Preisrisiko der Coin, weil sich die Spot-Long- und die Futures-Short-Position gegenseitig ausgleichen, doch Sie tragen weiterhin Börsen- und Kontrahentenrisiko, Liquidationsrisiko auf dem Short-Leg, Stablecoin-Risiko bei USDT-margined Kontrakten, Ausführungsrisiko beim Eröffnen und Schließen sowie die Opportunitätskosten des Kapitals.
Was ist eine gute annualisierte Basis für BTC-Cash-and-Carry?
Es gibt keine feste Zahl. Vergleichen Sie die Nettorendite auf das gesamte Kapital nach Gebühren mit Ihrem risikolosen Zinssatz. Bei 0.30% Round-Trip-Kosten auf einen 91-Tage-Kontrakt verschlingen allein die Kosten etwa 1.2% pro Jahr; ein USDT-margined Setup mit 3x benötigt eine Bruttobasis von etwa 6.5%, um rund 4% auf das Kapital zu erzielen, während ein coin-margined Setup weniger benötigt.
Was ist der Unterschied zwischen Cash-and-Carry und Funding-Rate-Arbitrage?
Bei beiden wird Spot gehalten und ein Derivat short verkauft. Cash-and-Carry mit Futures mit Laufzeit schreibt eine bekannte Basis fest, die durch die Konvergenz bei Verfall realisiert wird. Funding-Rate-Arbitrage nutzt Perpetual Futures, die nie verfallen, und erzielt periodische Funding-Zahlungen, die sich in jedem Intervall ändern und negativ werden können.
Kann man Cash-and-Carry mit Perpetual Futures betreiben?
Ja. Spot long plus Perpetual short wird oft ebenfalls Cash-and-Carry genannt, doch die Erträge stammen aus Funding-Zahlungen statt aus der Konvergenz, sodass die Rendite nicht im Voraus bekannt ist. Viele Desks vergleichen beides und nutzen jeweils das, was für dasselbe Risiko mehr zahlt.
Was passiert, wenn der Bitcoin-Preis während des Trades stark steigt?
Das Spot-Leg gewinnt, und das Short-Futures-Leg verliert ungefähr denselben Betrag, sodass die Absicherung hält. Die Gefahr liegt bei der Margin: Bei einem USDT-margined Short verringert der Verlust Ihre Futures-Margin und kann bei zu hohem Hebel zur Liquidation führen. Ein coin-margined Short, der zum Futures-Preis bemessen ist, hält den effektiven Hebel nahe 1x.
Muss ich die Position bis zum Verfall halten?
Nein. Bricht die Basis früh ein, können Sie beide Legs schließen und den Großteil des Gewinns in kürzerer Zeit vereinnahmen. Das Halten bis zum Verfall garantiert nur die Konvergenz; es ist nicht immer die effizienteste Nutzung des Kapitals.
Dieser Artikel dient Bildungszwecken und stellt keine Finanzberatung dar. Alle Preise, Gebühren und Renditen in den Beispielen sind illustrativ; Gebühren, Kontraktspezifikationen und Abrechnungsregeln unterscheiden sich zwischen Börsen und ändern sich im Laufe der Zeit.
